
社宅で社会保険料は削減できる?現物給与の計算と注意点
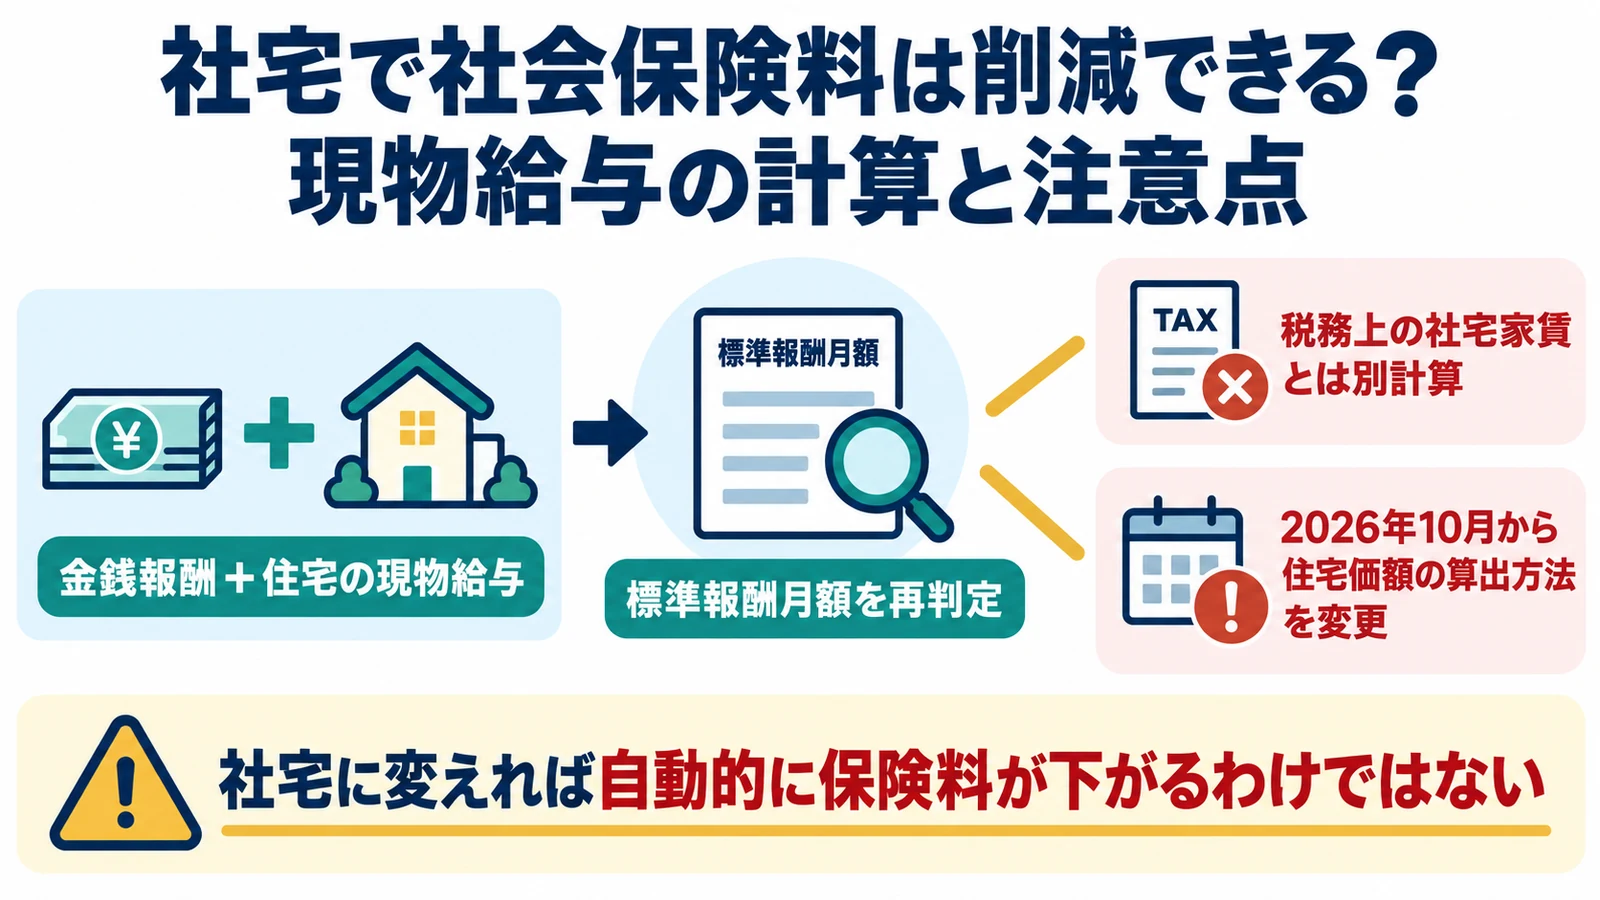
社宅へ切り替えれば社会保険料が自動的に下がるわけではありません。住宅の貸与は社会保険上の現物給与となる場合があり、都道府県別の価額から本人負担を差し引いて金銭報酬へ合算します。税務上の賃貸料相当額とは別計算です。
- 社宅で社会保険料が下がる仕組みを正しく捉える
- 住宅貸与は社会保険上の現物給与になり得る
- 2026年10月から住宅の算出方法が変わる
- 税務上の社宅家賃と社会保険の価額は別に計算する
社宅で社会保険料が下がる仕組みを正しく捉える
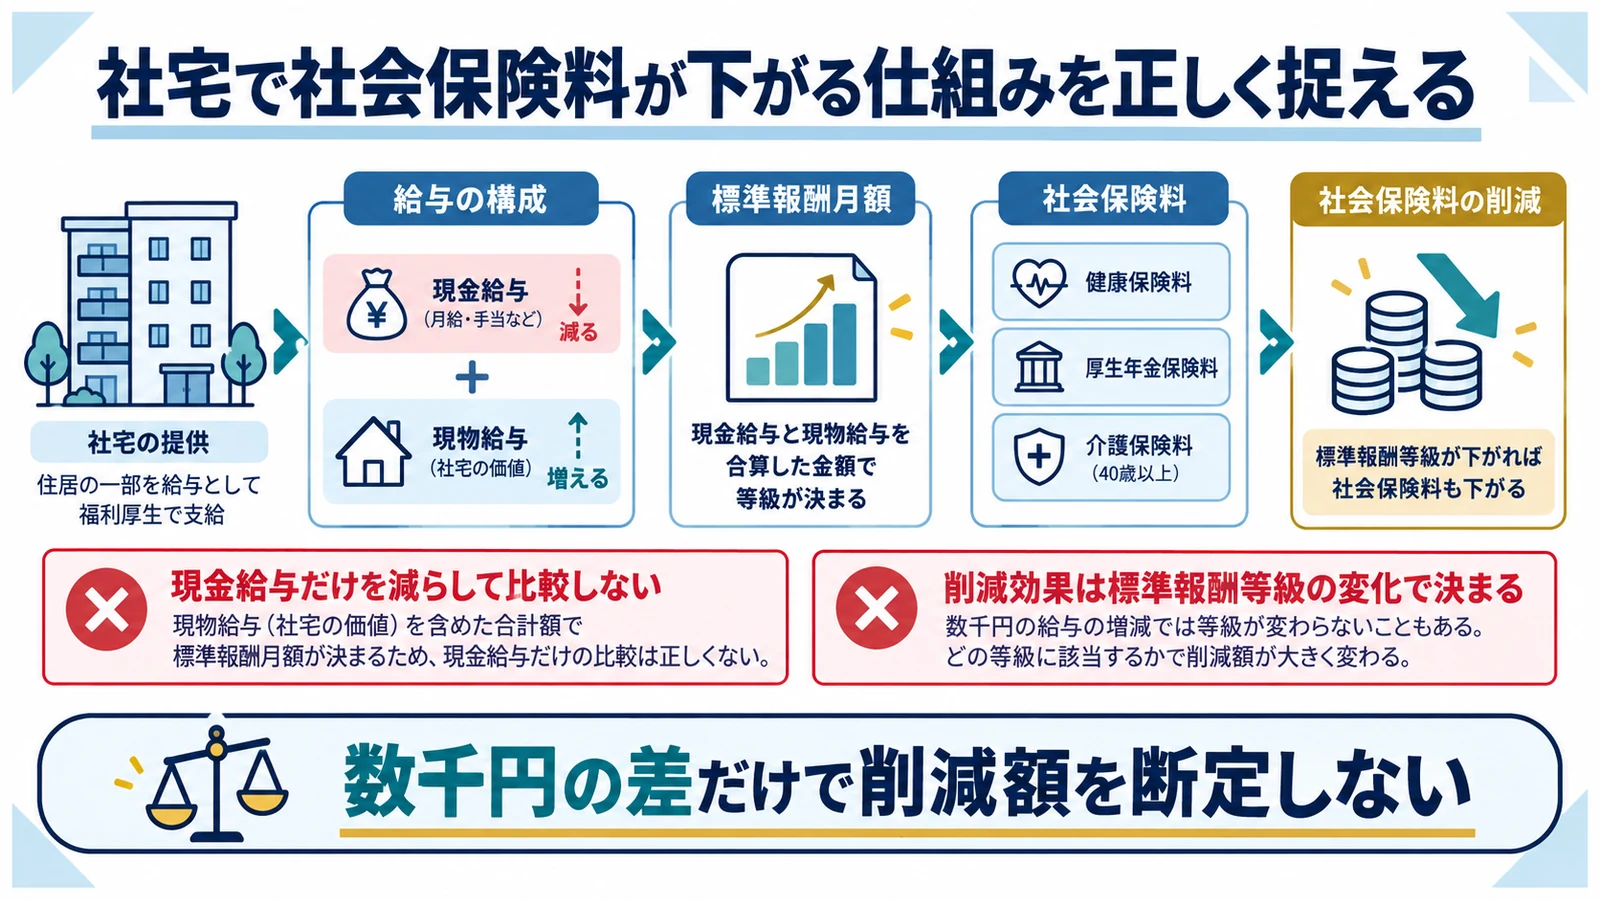
現金の住宅手当や給与の一部を社宅制度へ組み替えると、金銭報酬は変わりますが、住宅の現物給与価額を報酬へ加える必要があります。
現金給与だけを減らして比較しない
標準報酬月額は金銭と現物の合計で見ます。 現物給与をゼロとして試算しない
住宅手当を廃止して同額だけ基本給を下げても、社宅貸与による現物給与が新たに算入されます。変更前後の報酬合計を同じ月で比較します。
削減効果は標準報酬等級の変化で決まる
計算上の報酬が減っても保険料が必ず下がるとは限りません。 数千円の差だけで削減額を断定しない
健康保険・厚生年金は標準報酬月額の等級で保険料が決まるため、合計額が同じ等級内なら保険料は変わりません。
住宅貸与は社会保険上の現物給与になり得る
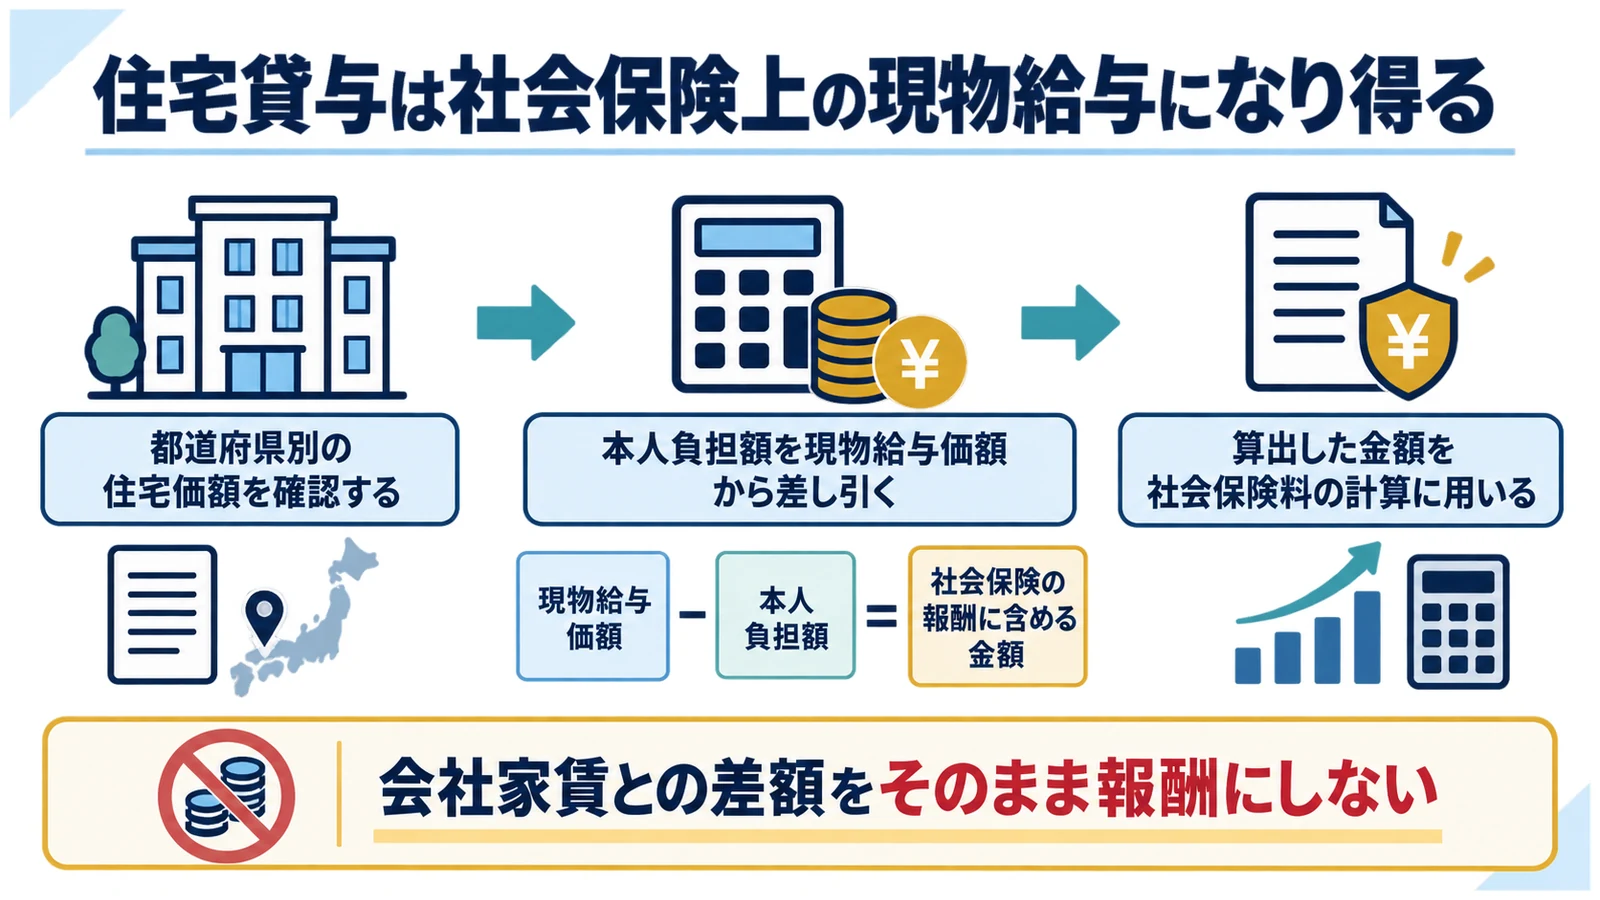
事業所が被保険者へ労働の対償として住宅を貸す場合、厚生労働大臣が定める価額で通貨換算します。市場家賃をそのまま使う制度ではありません。
都道府県別の住宅価額を確認する
住宅の現物給与価額は全国一律ではありません。 古い年度の価額表を使わない
日本年金機構の全国現物給与価額一覧表から、適用年月と事業所所在地等に対応する住宅価額を選び、対象面積へ掛けます。健保組合の別段の定めも確認します。
本人負担額を現物給与価額から差し引く
入居者が会社へ家賃を払っている場合は差引計算をします。 会社家賃との差額をそのまま報酬にしない
一覧表で求めた住宅利益の額から本人負担額を控除し、残額があれば現物給与として金銭報酬へ合算します。負担額が大きい場合の扱いも年金事務所へ確認します。
住宅の貸与が労働の対償となる場合は、厚生労働大臣が定める現物給与価額を通貨換算し、金銭報酬と合算して標準報酬月額を求めます。
住宅による現物給与価額と算出方法は令和8年10月1日から改正されるため、社宅を運用する事業所は適用日をまたぐ再計算が必要です。
2026年10月から住宅の算出方法が変わる
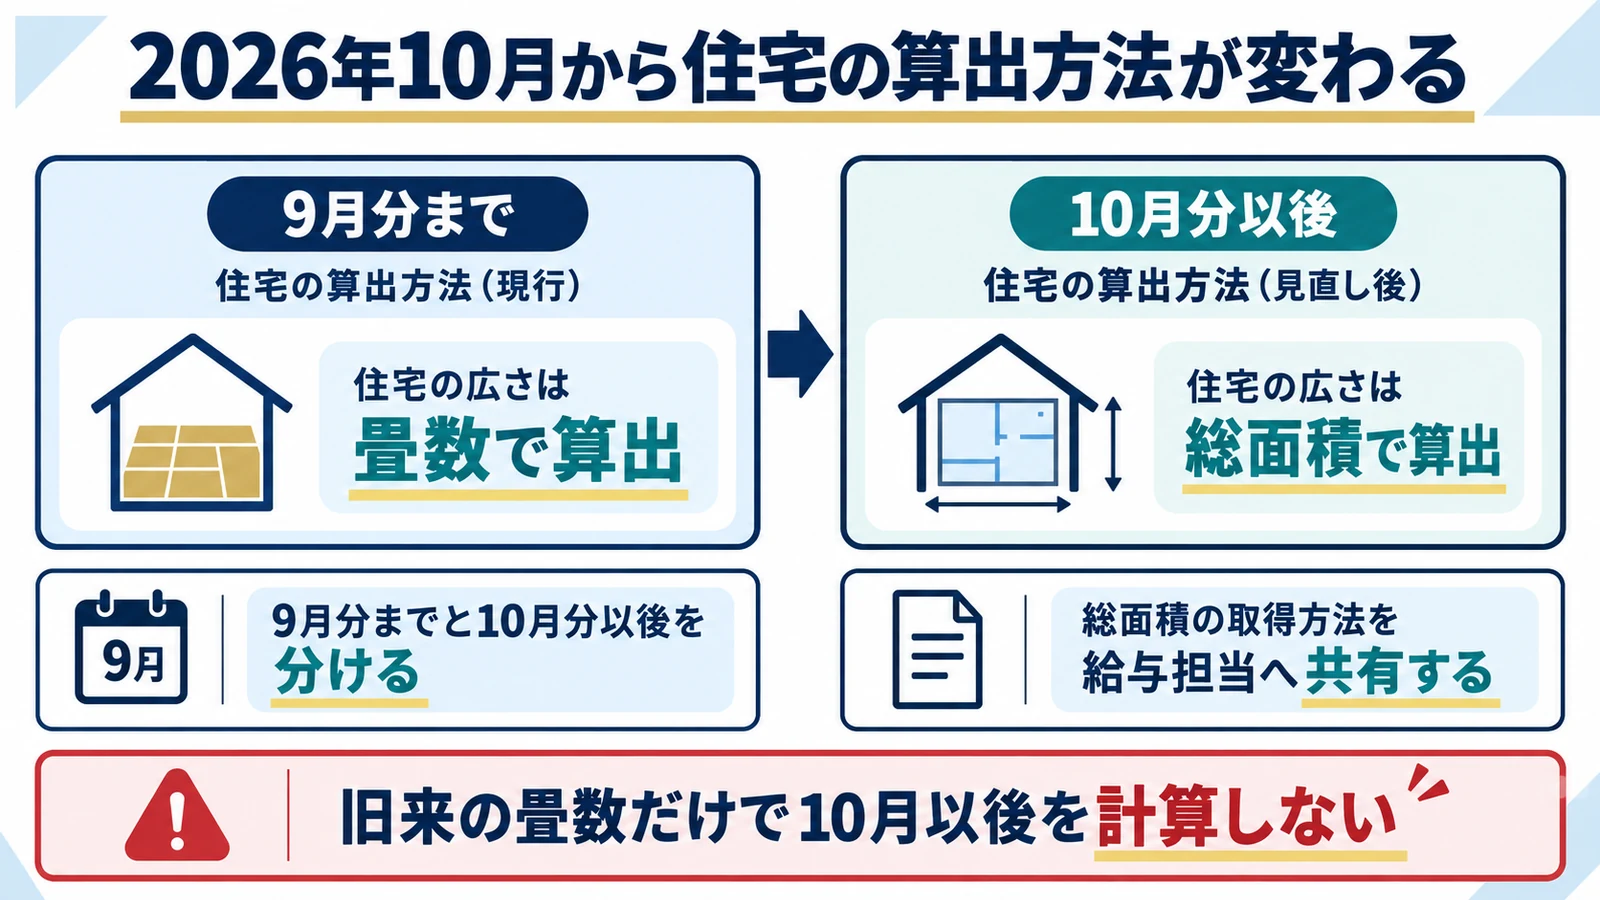
令和8年の改定は食事と住宅で適用日が異なります。住宅は2026年10月1日から新しい価額と算出方法へ切り替わります。
9月分までと10月分以後を分ける
改定月をまたぐ給与計算では旧新を混在させません。 食事の4月改定日と取り違えない
2026年9月30日までは従前の畳一畳当たり価額、10月1日からは総面積1㎡当たりの新しい価額を確認し、給与月との対応を整理します。
総面積の取得方法を給与担当へ共有する
新方式では面積資料の整備が重要になります。 旧来の畳数だけで10月以後を計算しない
賃貸借契約、間取り図、登記事項等から総面積を確認し、対象範囲、端数処理、適用都道府県を計算シートへ記録します。
税務上の社宅家賃と社会保険の価額は別に計算する
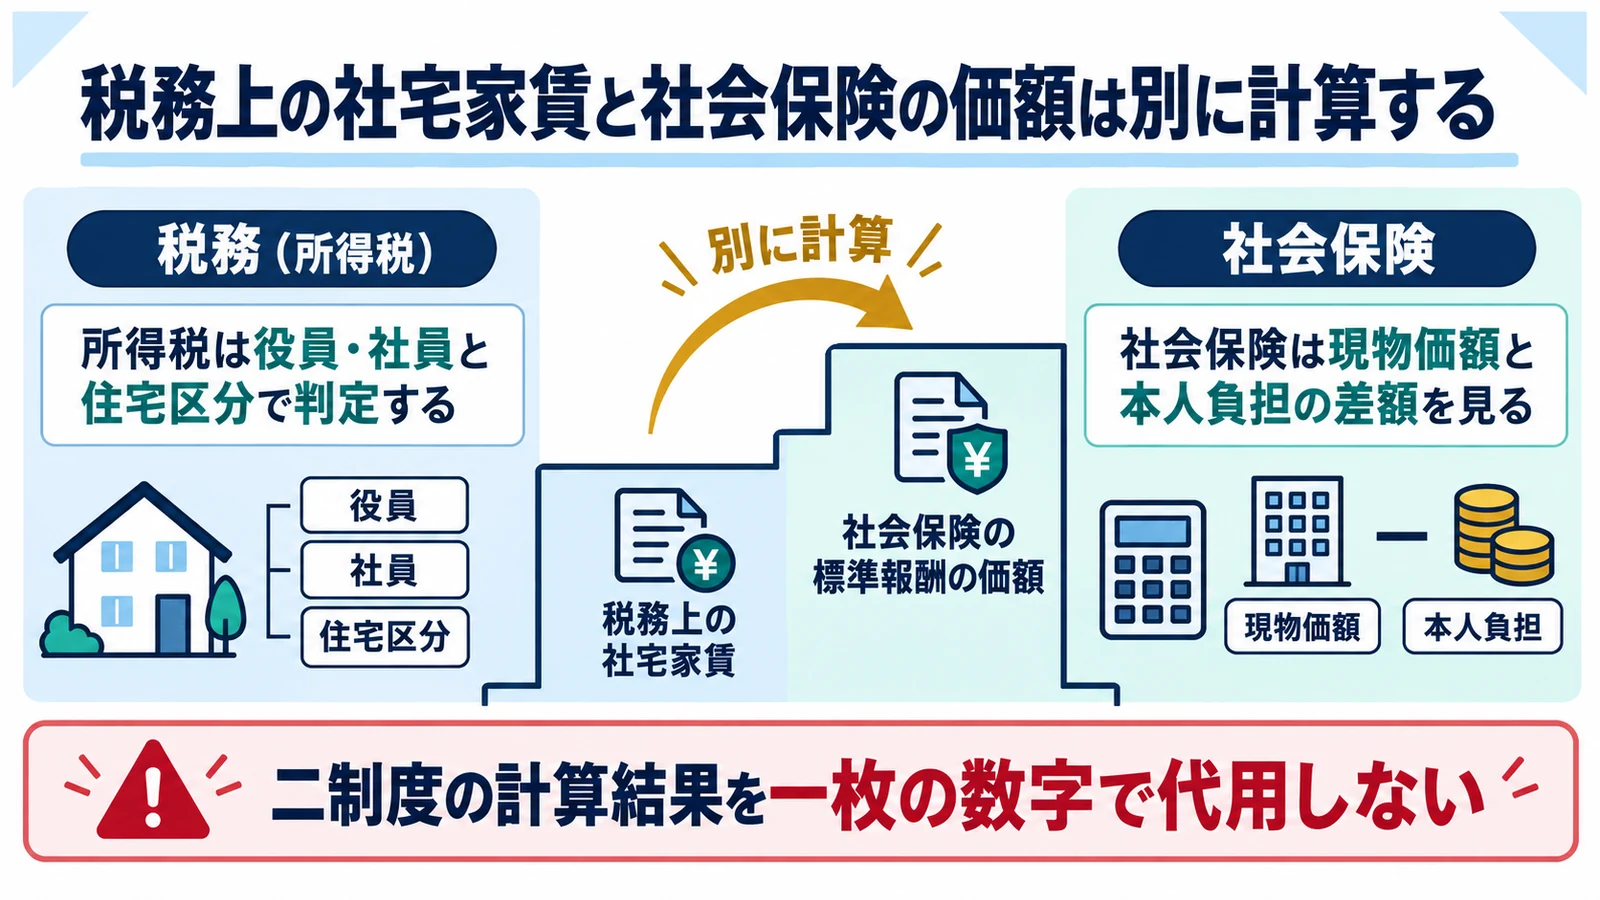
所得税で給与課税を避ける賃貸料相当額と、社会保険料算定の現物給与価額は目的も算式も異なります。
所得税は役員・社員と住宅区分で判定する
税務家賃は国税庁の社宅ルールを使います。 所得税の非課税だけで社会保険もゼロとしない
役員は小規模・一般・豪華で算式が変わり、社員は賃貸料相当額50%以上の負担による非課税取扱いがあります。契約名義も確認します。
社会保険は現物価額と本人負担の差額を見る
保険料計算では都道府県別価額へ戻ります。 二制度の計算結果を一枚の数字で代用しない
税務上十分な家賃を徴収していても、社会保険の現物価額との差額が残る場合があります。二つの算定表を別シートで作り、同じ本人負担額を参照します。
変更前後の標準報酬月額を数値で比較する
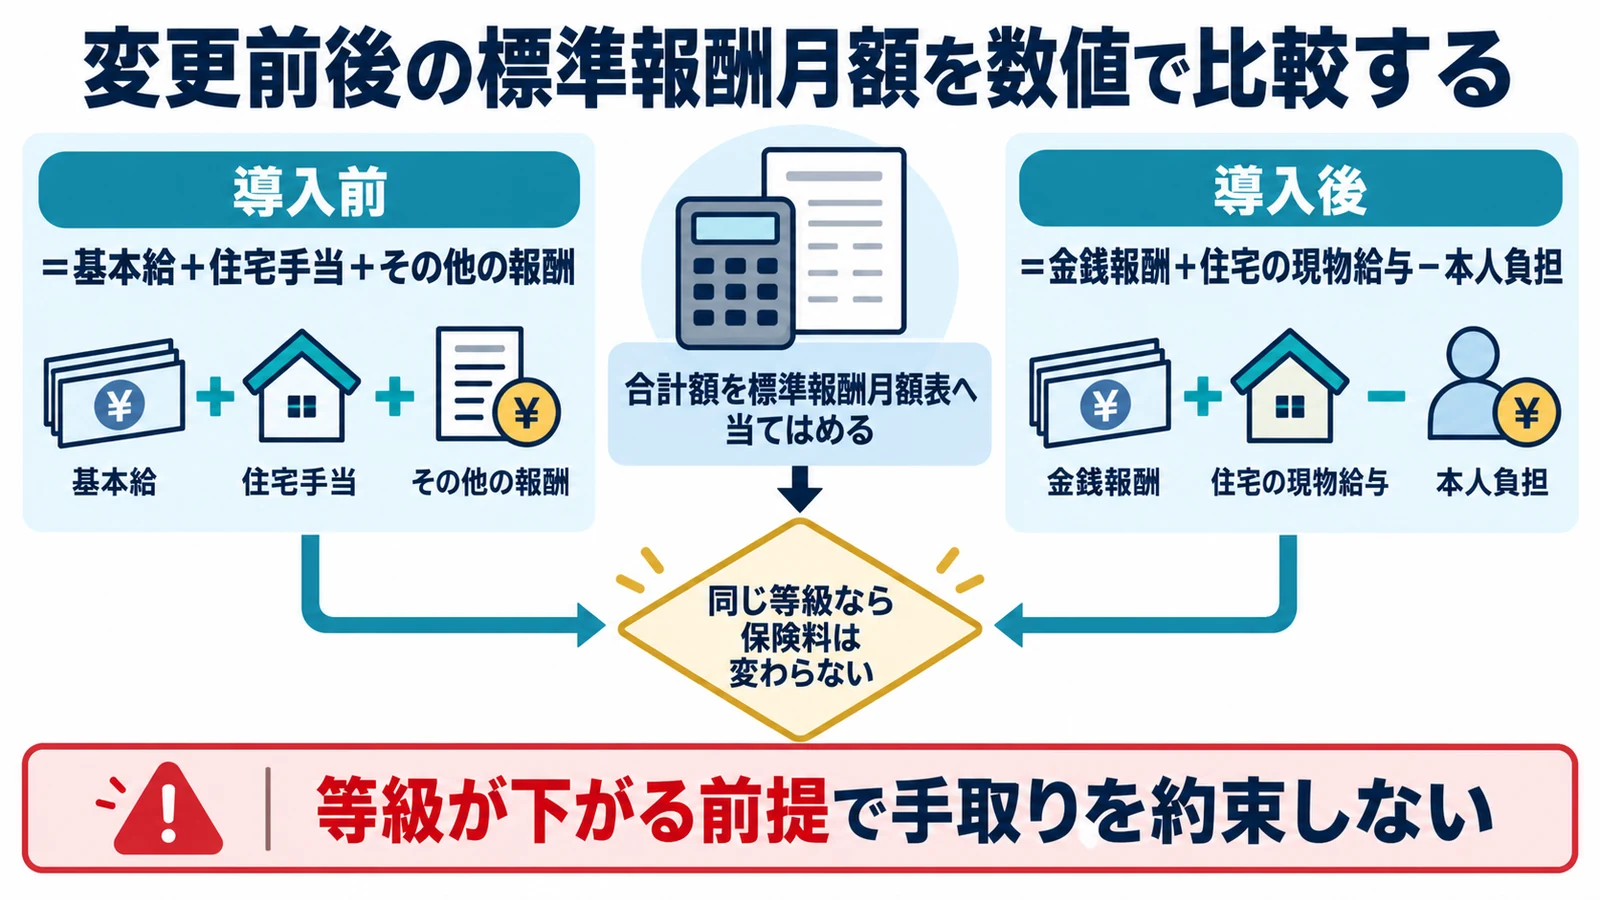
社宅導入の判断では、額面給与、住宅手当、現物給与、本人負担、標準報酬等級、会社負担と本人負担の保険料を並べます。
導入前の金銭報酬を基準化する
比較の出発点は現在の固定的賃金です。 住宅手当だけを抜いた仮定にしない
基本給、役職手当、住宅手当、通勤手当など報酬へ含まれる項目を月額で整理し、現在の標準報酬月額と一致するか確認します。
導入後は現物給与を加えて等級を判定する
社宅導入後の報酬合計を再計算します。 等級が下がる前提で手取りを約束しない
変更後の金銭報酬に住宅現物価額を加え、本人負担を差し引いて標準報酬等級へ当てはめます。保険料率と上限は加入先・時期で確認します。
住宅による現物給与価額と算出方法は令和8年10月1日から改正されるため、社宅を運用する事業所は適用日をまたぐ再計算が必要です。
役員社宅の賃貸料相当額は住宅区分と所有形態で計算方法が異なり、必要額を徴収しない場合の差額は給与課税の対象になります。
給与変更は定期同額給与と随時改定にも影響する
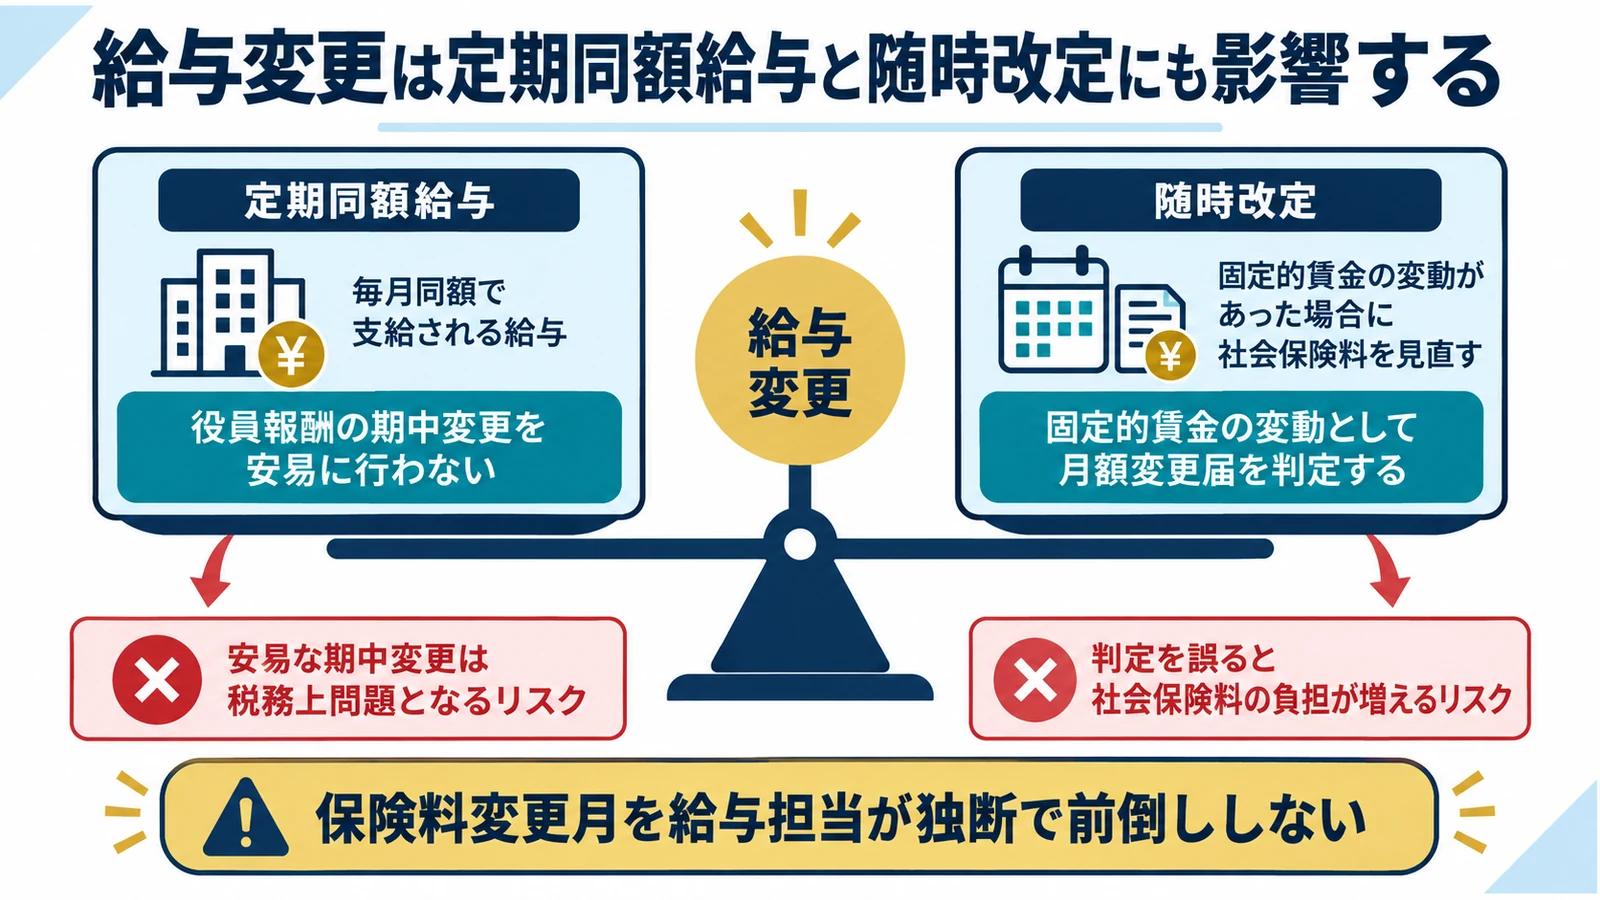
役員報酬や固定的賃金を変更して社宅へ切り替える場合、税務上の損金要件と社会保険の月額変更届を同時に確認します。
役員報酬の期中変更を安易に行わない
社会保険料だけを理由に役員給与を自由に下げられません。 期中の恣意的な減額で損金要件を外さない
定期同額給与の改定時期や臨時改定事由等を確認し、株主総会等の決議、社宅規程、給与変更日をそろえます。
固定的賃金の変動として月額変更届を判定する
住宅手当や現物給与の変更は随時改定の入口になります。 保険料変更月を給与担当が独断で前倒ししない
固定的賃金の変動後3か月の報酬平均と従前等級との差を確認し、要件を満たす場合は報酬月額変更届を提出します。
会社と本人の手残りを税・保険・家賃で合算する
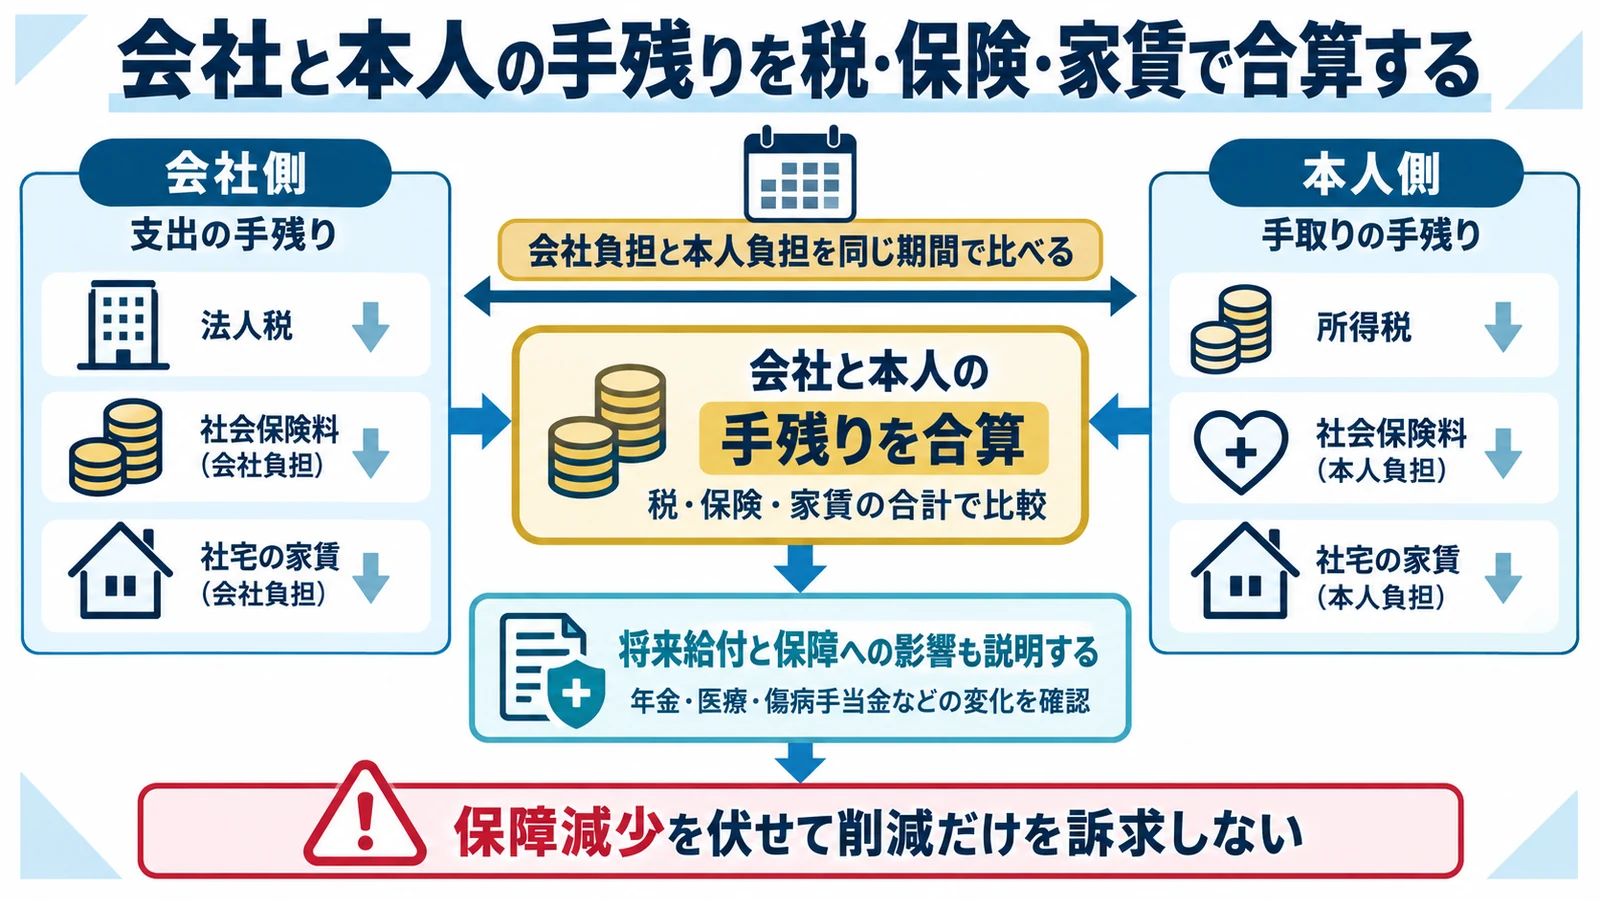
社宅制度の効果は、法人税だけ、社会保険料だけでなく、会社家賃、本人負担、所得税・住民税、事務負担まで含めて評価します。
会社負担と本人負担を同じ期間で比べる
導入前後の12か月総額を作ります。 月額の一項目だけで有利不利を決めない
会社は家賃、会社負担保険料、法人税影響を、本人は手取り、本人負担保険料、社宅使用料を集計し、更新料や初期費用も別欄へ置きます。
将来給付と保障への影響も説明する
保険料の低下は負担減だけを意味しません。 保障減少を伏せて削減だけを訴求しない
標準報酬月額が下がれば、傷病手当金、出産手当金、将来の厚生年金等へ影響し得るため、対象者へ説明して同意を得ます。
社宅台帳と給与・社会保険の記録を連動させる
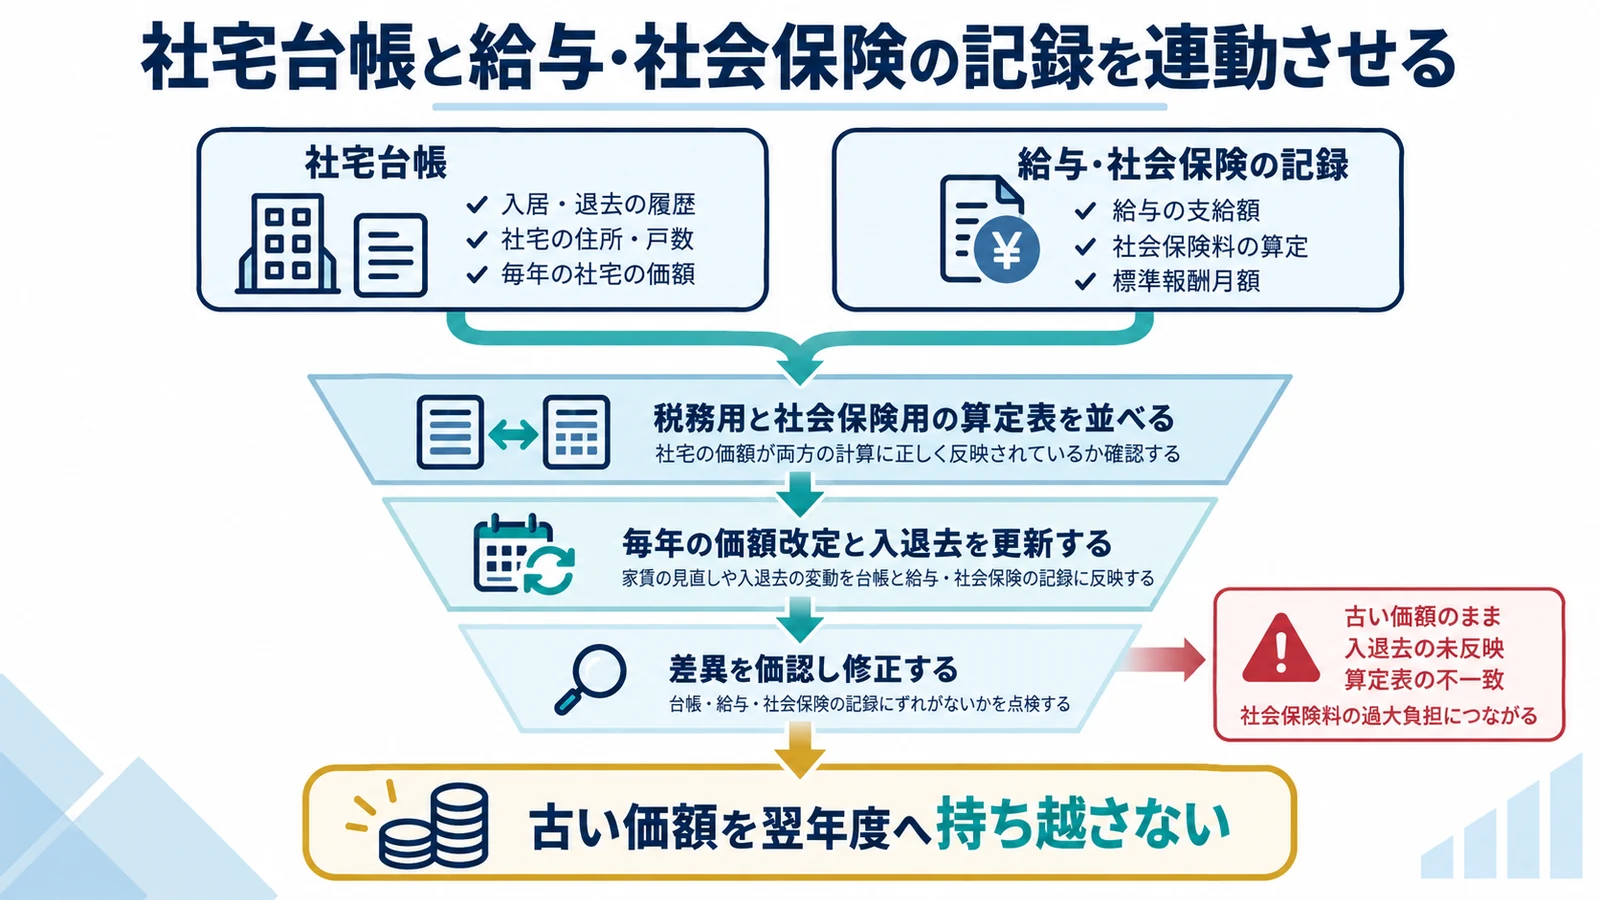
制度導入後は、物件、入居者、本人負担、税務家賃、現物給与価額、標準報酬を一つの管理番号で追える状態にします。
税務用と社会保険用の算定表を並べる
同じ住宅でも二つの計算を保存します。 片方の算定表だけで運用しない
国税庁算式の賃貸料相当額と、日本年金機構の現物給与価額を別々に計算し、適用年月、資料名、確認者を記録します。
毎年の価額改定と入退去を更新する
現物給与価額表は年度と適用日を確認します。 古い価額を翌年度へ持ち越さない
価額表の改定、転居、面積変更、勤務地変更、本人負担変更、給与改定を更新トリガーとし、算定基礎届や月額変更届へ反映します。
住宅による現物給与価額と算出方法は令和8年10月1日から改正されるため、社宅を運用する事業所は適用日をまたぐ再計算が必要です。
役員社宅の賃貸料相当額は住宅区分と所有形態で計算方法が異なり、必要額を徴収しない場合の差額は給与課税の対象になります。
社宅 社会保険料 削減でよくある質問
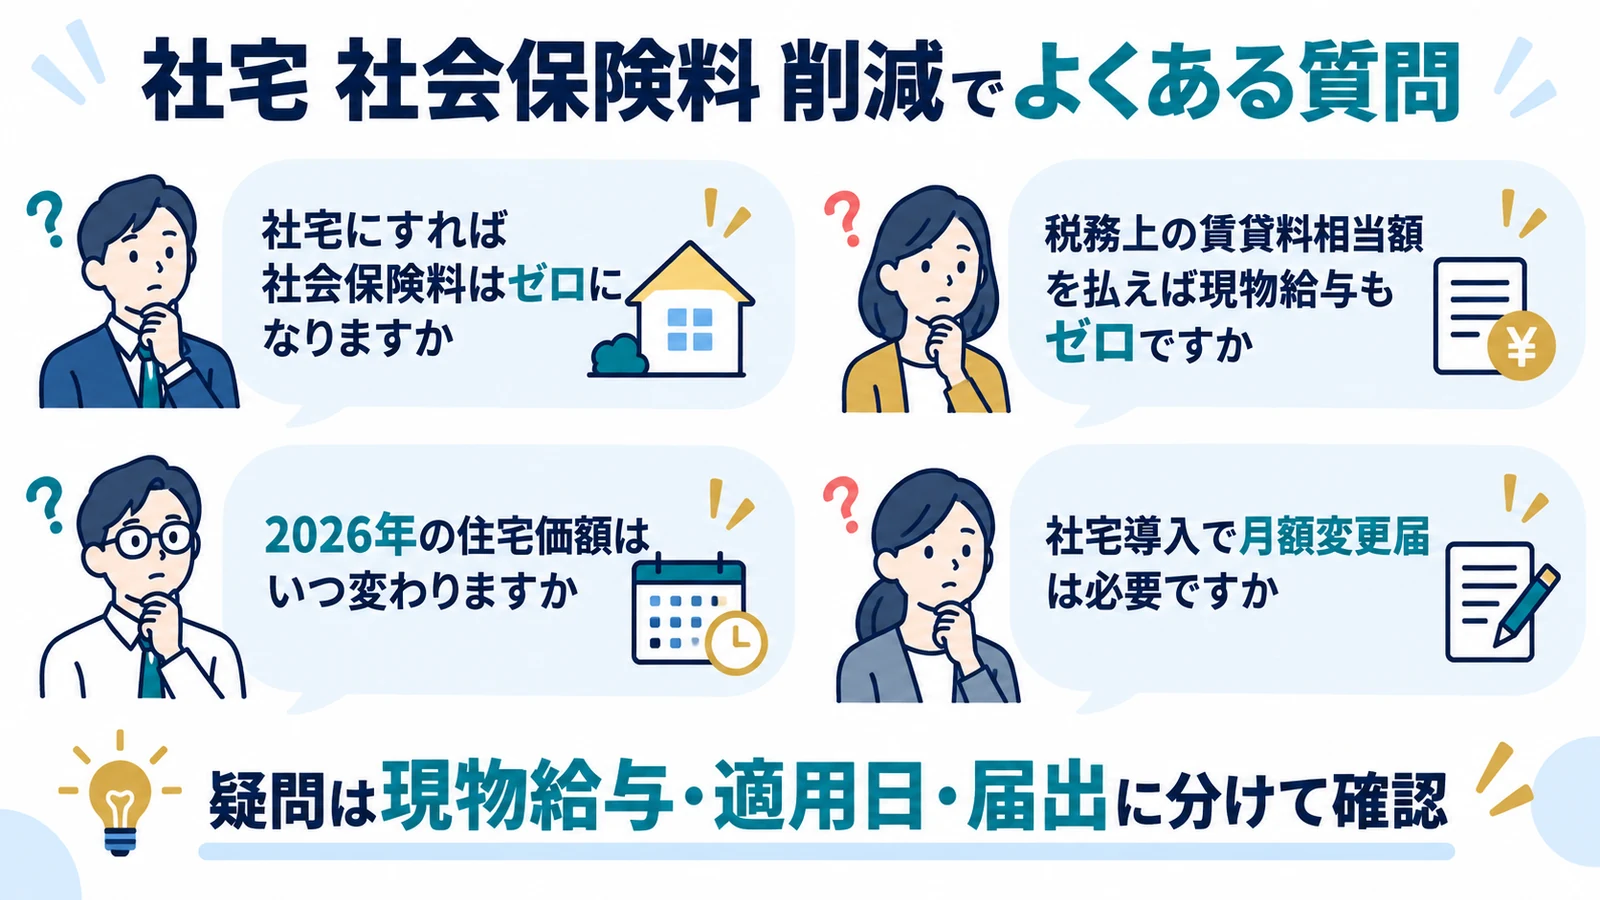
社宅にすれば社会保険料はゼロになりますか
なりません。住宅の現物給与価額を金銭報酬へ合算し、標準報酬月額を判定します。
税務上の賃貸料相当額を払えば現物給与もゼロですか
必ずしも一致しません。所得税と社会保険では価額の計算方法が異なります。
2026年の住宅価額はいつ変わりますか
日本年金機構の案内では、住宅の価額と算出方法は2026年10月1日から改定されます。
社宅導入で月額変更届は必要ですか
固定的賃金の変動と3か月平均、等級差など随時改定の要件を満たす場合に必要です。
住宅の貸与が労働の対償となる場合は、厚生労働大臣が定める現物給与価額を通貨換算し、金銭報酬と合算して標準報酬月額を求めます。
住宅による現物給与価額と算出方法は令和8年10月1日から改正されるため、社宅を運用する事業所は適用日をまたぐ再計算が必要です。
