
賃上げ促進税制の控除率35%|2026年改正後の計算手順
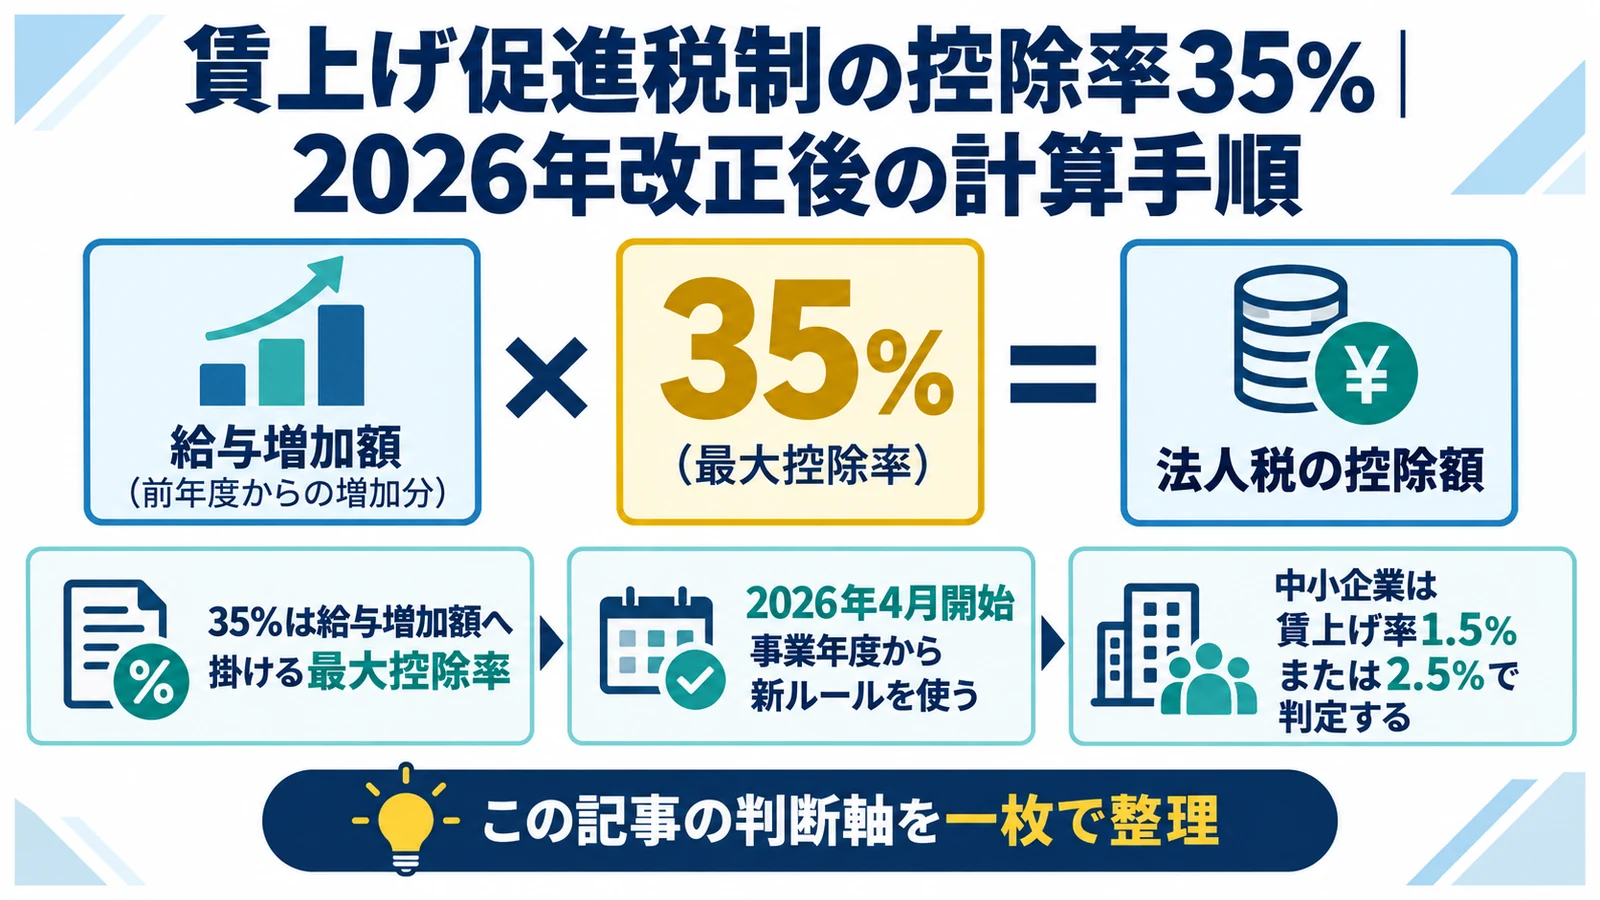
賃上げ促進税制の『35%』は、すべての企業が給与総額の35%を控除できる意味ではありません。2026年4月以後開始事業年度の中小企業向け制度では、給与増加率2.5%以上の30%に、子育て・女性活躍認定の5%を上乗せした場合の最大率です。
- 35%は給与増加額へ掛ける最大控除率
- 2026年4月開始事業年度から新ルールを使う
- 中小企業は賃上げ率1.5%または2.5%で判定する
- 子育て・女性活躍認定で5%を上乗せする
35%は給与増加額へ掛ける最大控除率
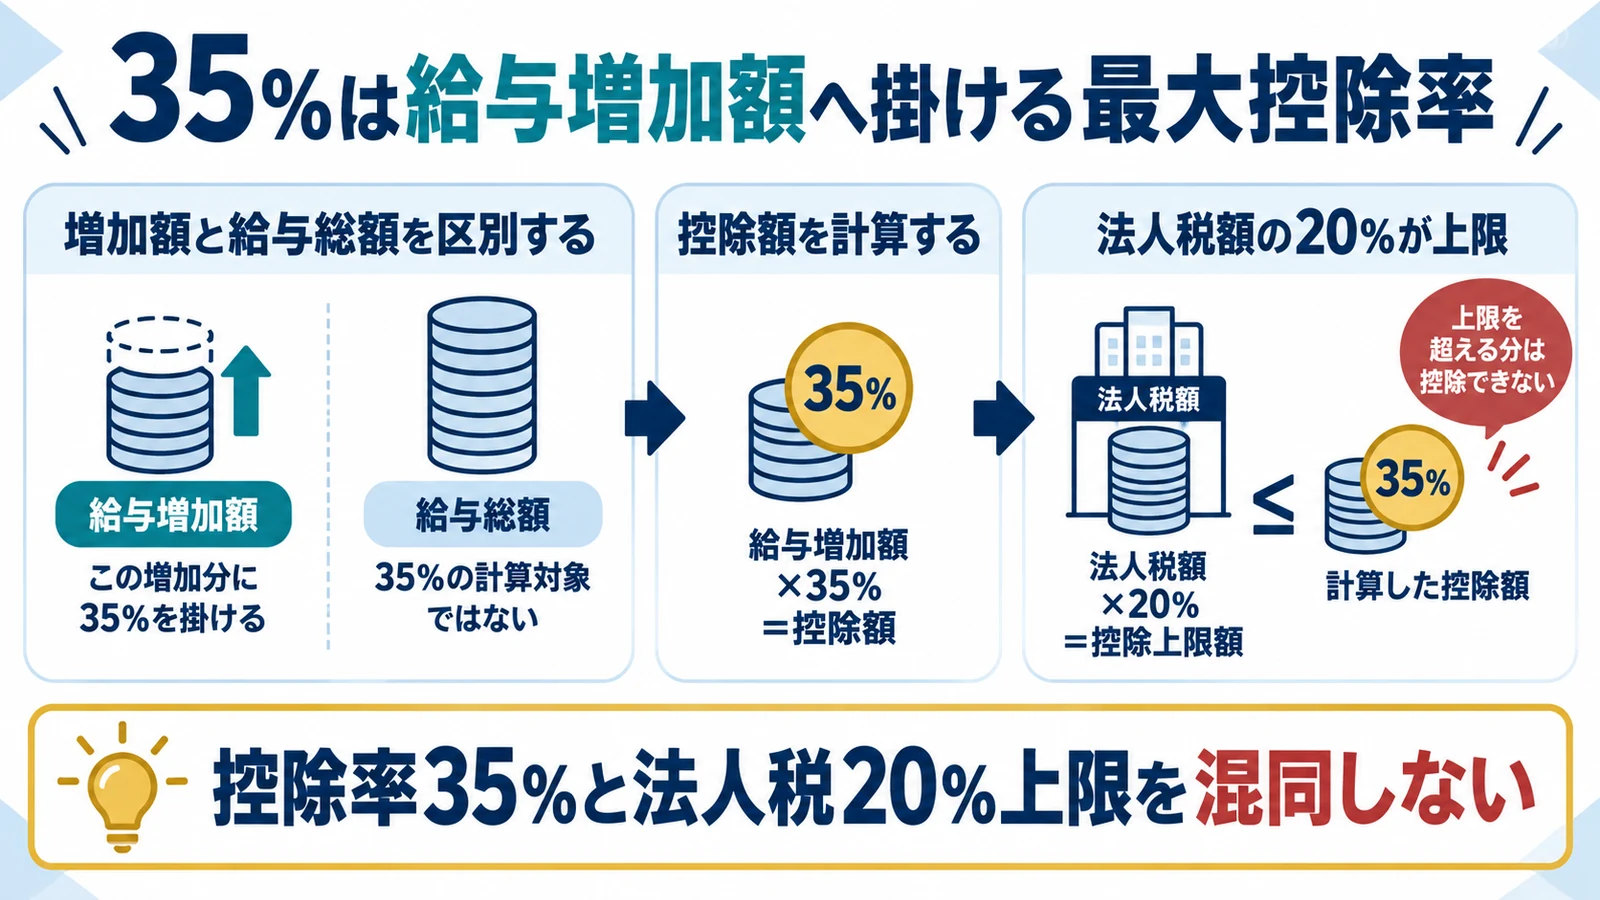
控除率35%を掛ける対象は給与総額ではなく、制度上の控除対象雇用者給与等支給増加額です。法人税額から差し引く税額控除として計算します。
増加額と給与総額を区別する
35%は当期給与総額全体へ掛けません。 増加前を含む給与全額で控除を計算しない
当期の雇用者給与等支給額から前期の比較雇用者給与等支給額を控除し、助成金等の調整を行った制度上の増加額を基礎にします。
法人税額20%の控除上限も確認する
算出額を全額控除できるとは限りません。 控除率35%と法人税20%上限を混同しない
増加額×控除率で求めた金額と、当期法人税額の20%相当額を比較し、当期に使用できる限度額を確定します。
2026年4月開始事業年度から新ルールを使う
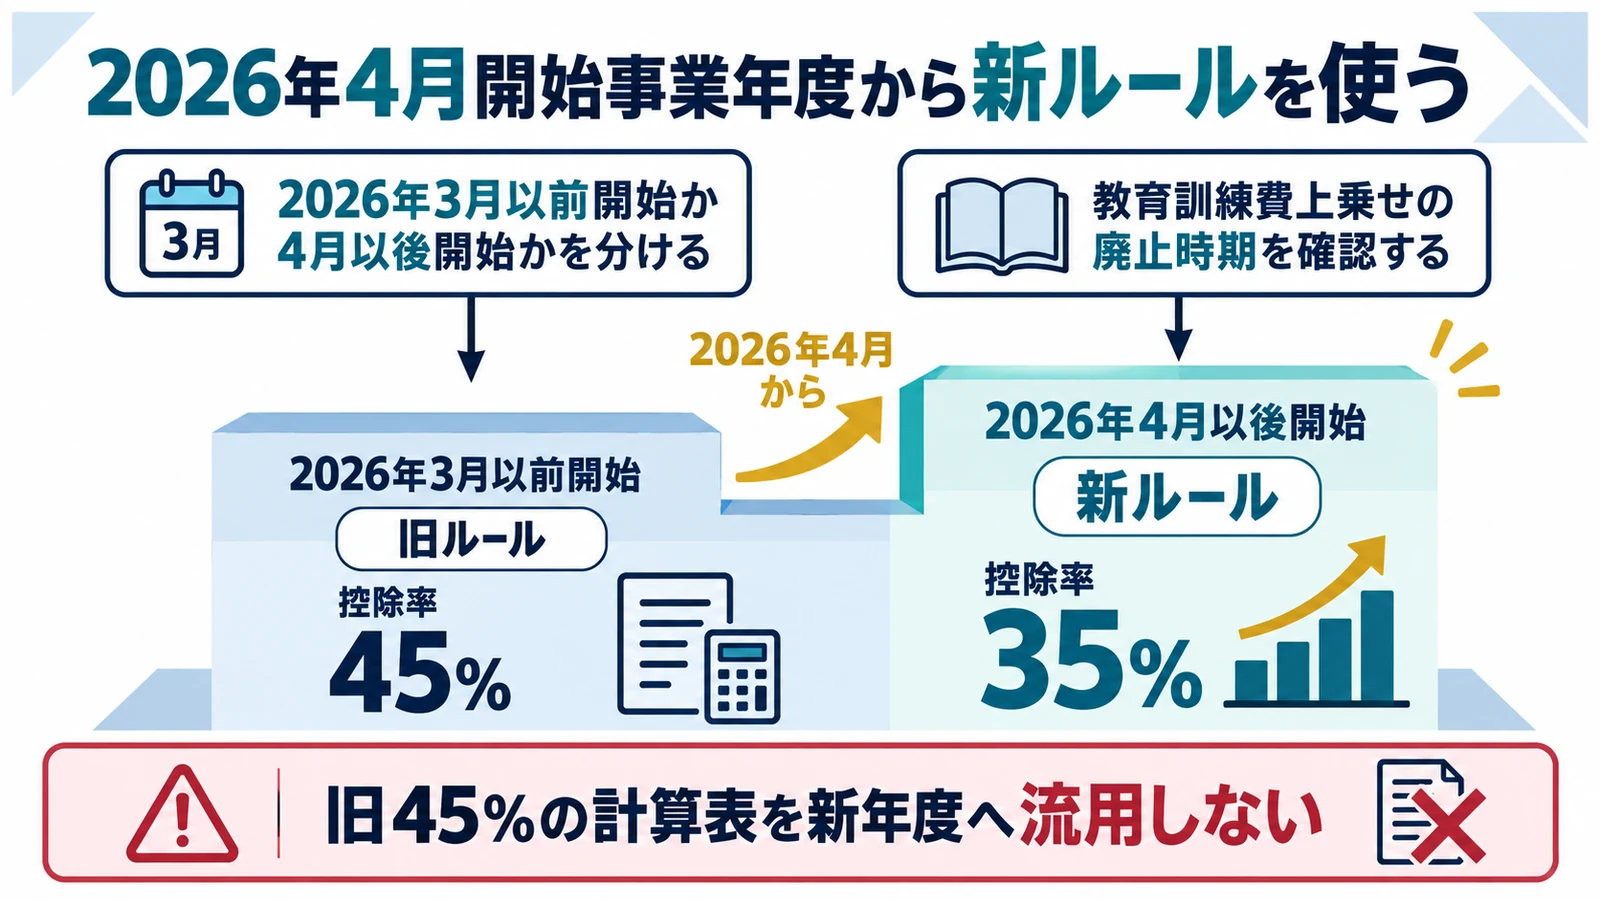
改正前後は決算日ではなく、原則として事業年度の開始日で切り分けます。自社の期首を最初に確認します。
2026年3月以前開始か4月以後開始かを分ける
旧45%と新35%の混在を防ぐ基準は期首です。 決算年だけを見て適用制度を決めない
2026年3月31日までに開始する事業年度と、2026年4月1日以後に開始する事業年度では上乗せ内容が異なります。申告年度の呼称だけで判断しません。
教育訓練費上乗せの廃止時期を確認する
令和8年度改正では教育訓練費の上乗せが外れます。 旧45%の計算表を新年度へ流用しない
旧制度では教育訓練費要件により10%上乗せできましたが、新制度では廃止されるため、中小企業の最大率は認定上乗せを含む35%になります。
令和8年度改正では教育訓練費に係る上乗せ措置が廃止され、中小企業向けの基本的な賃上げ要件と子育て・女性活躍認定による5%上乗せは維持されます。
青色申告書を提出する中小企業者等が一定の給与増加要件を満たすと、給与増加額の一部を法人税または所得税から控除できます。
中小企業は賃上げ率1.5%または2.5%で判定する
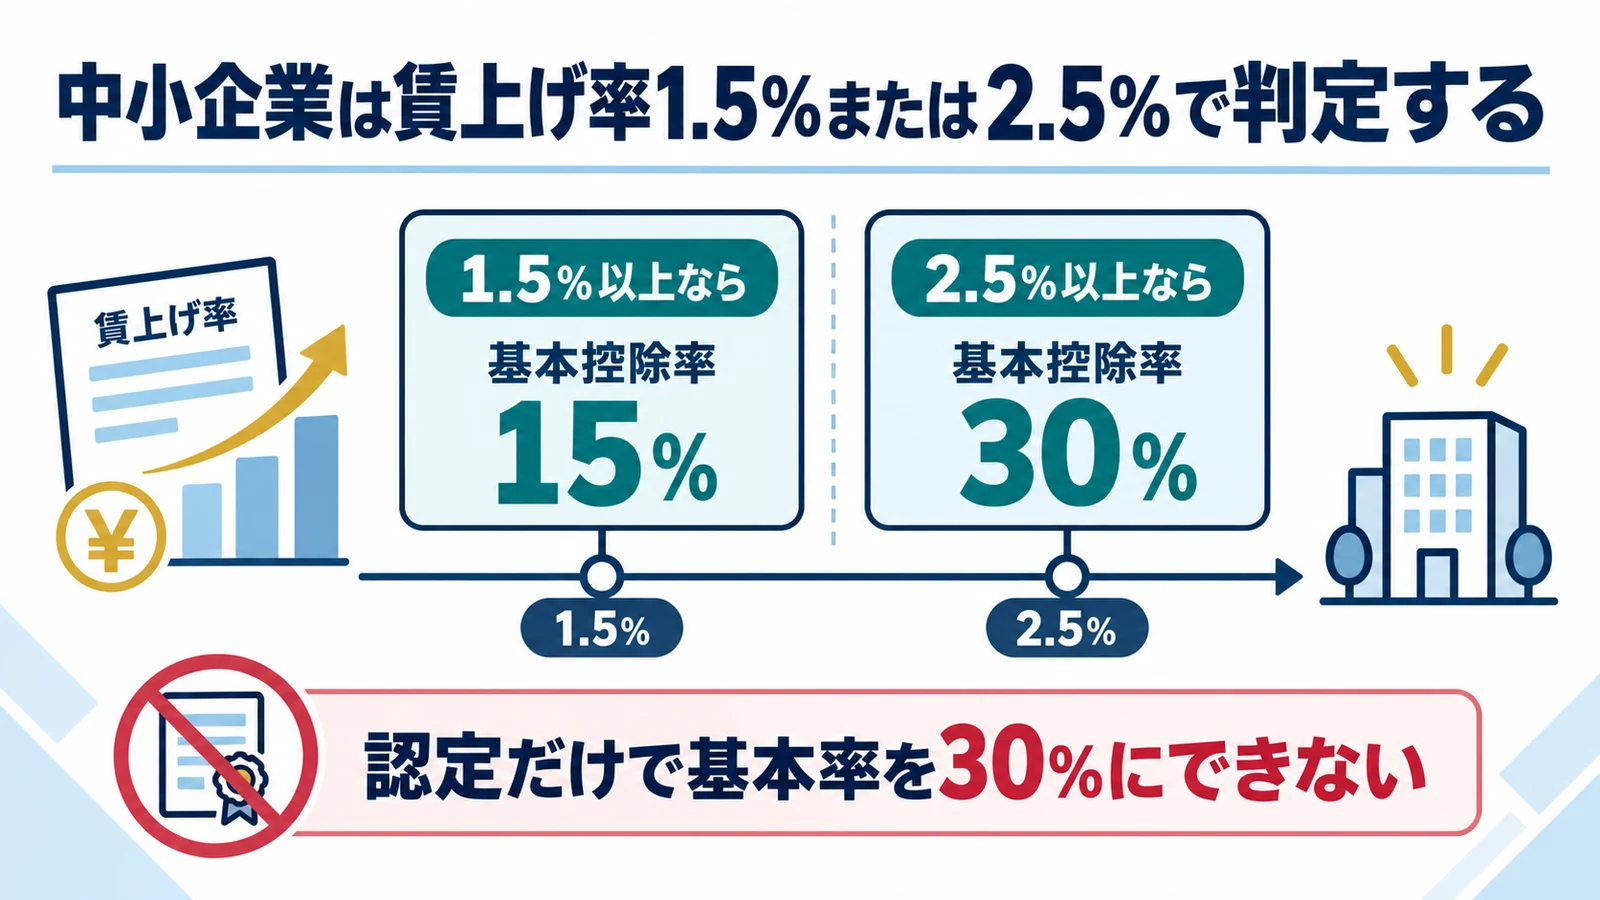
中小企業向け制度では、全雇用者の給与総額の増加率を前事業年度と比較し、基本控除率を決めます。
1.5%以上なら基本控除率15%
最初の判定線は給与総額の1.5%増です。 1.5%未満では基本要件を満たさない
雇用者給与等支給額の増加率が1.5%以上2.5%未満なら、基本控除率15%を使います。対象者と助成金等の調整を先に統一します。
2.5%以上なら基本控除率30%
35%へ到達するにはまず30%の区分が必要です。 認定だけで基本率を30%にできない
増加率2.5%以上なら基本控除率は30%です。計画値ではなく、決算で確定した当期と前期の対象給与額から計算します。
子育て・女性活躍認定で5%を上乗せする
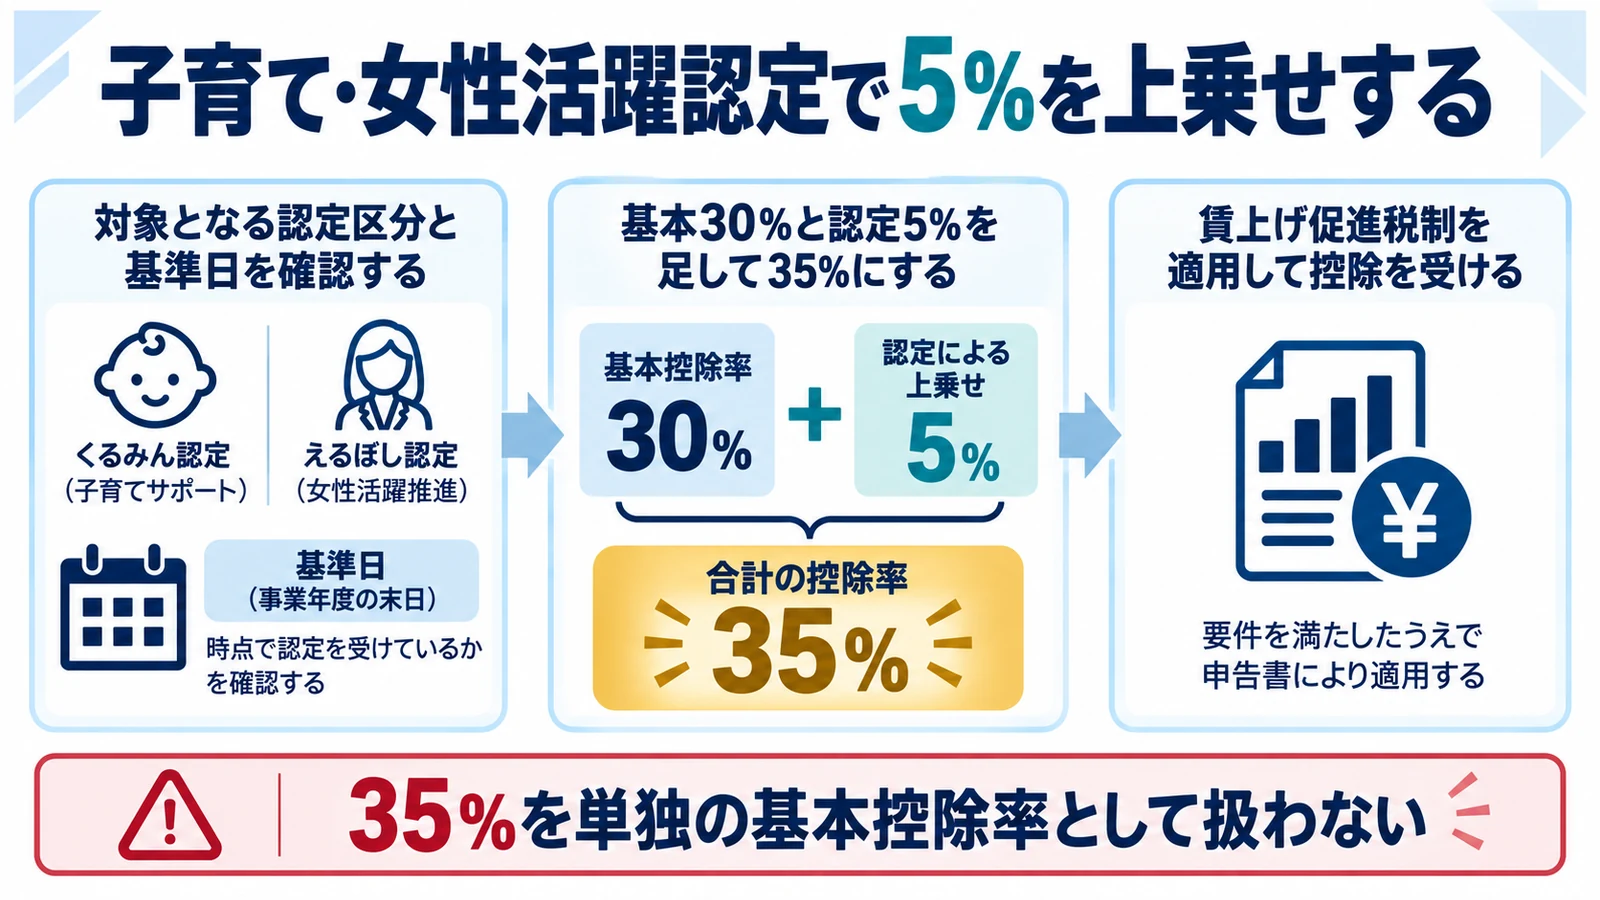
新制度で35%へ到達する残り5%は、くるみん・えるぼし等の対象認定要件を満たす場合の上乗せです。
対象となる認定区分と基準日を確認する
認定名だけでなく制度上の対象区分を照合します。 申請中を認定済みとして計算しない
くるみん、プラチナくるみん、えるぼし等について、対象となる認定段階と適用事業年度中または期末の保有要件を最新ガイドで確認します。
基本30%と認定5%を足して35%にする
最大率は二つの要件を積み上げた結果です。 35%を単独の基本控除率として扱わない
給与増加率2.5%以上による30%と認定上乗せ5%の両方を満たした場合に35%となります。認定証と有効期間を保存します。
給与増加額1,000万円の例で控除限度額を計算する
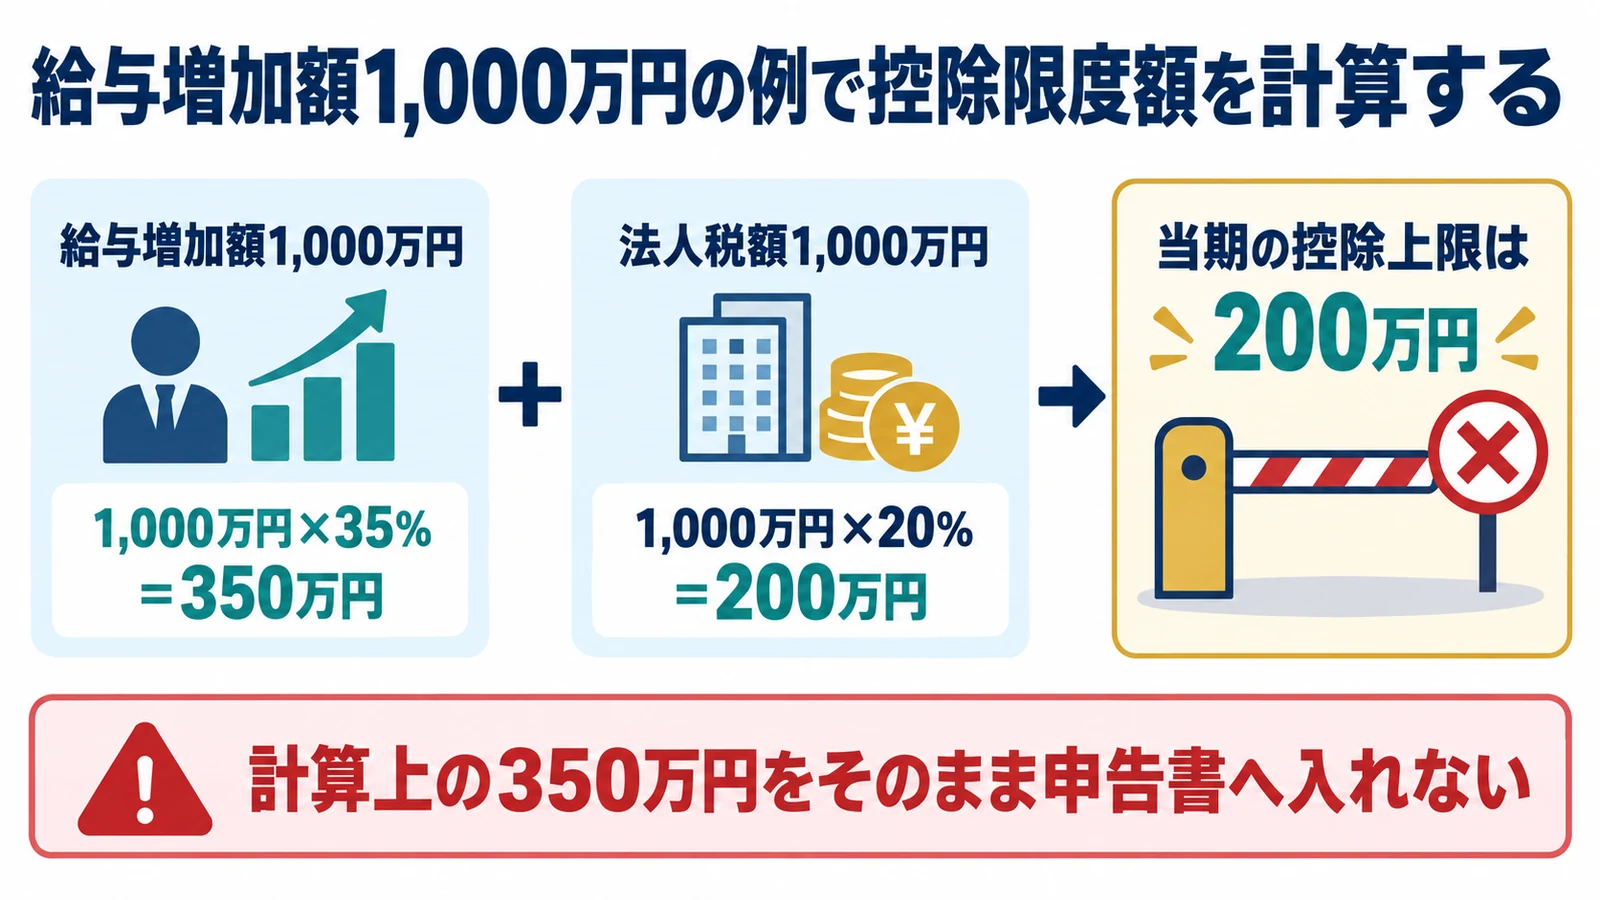
増加額、控除率、法人税額上限を順に計算すると、制度の実際の効果が見えます。
増加額へ35%を掛ける
例では制度上の給与増加額を1,000万円とします。 給与総額1,000万円という意味ではない
2.5%増と認定要件を満たす場合、1,000万円×35%で計算上の税額控除額は350万円です。対象給与と助成金調整後の増加額を使います。
法人税額20%と比較して当期控除額を決める
法人税額が1,000万円なら上限は200万円です。 計算上の350万円をそのまま申告書へ入れない
計算上350万円でも、当期法人税額20%が200万円なら当期控除は200万円までです。残額の取扱いは繰越要件へ進みます。
青色申告書を提出する中小企業者等が一定の給与増加要件を満たすと、給与増加額の一部を法人税または所得税から控除できます。
令和8年度改正では教育訓練費に係る上乗せ措置が廃止され、中小企業向けの基本的な賃上げ要件と子育て・女性活躍認定による5%上乗せは維持されます。
控除しきれない金額は5年間の繰越を確認する
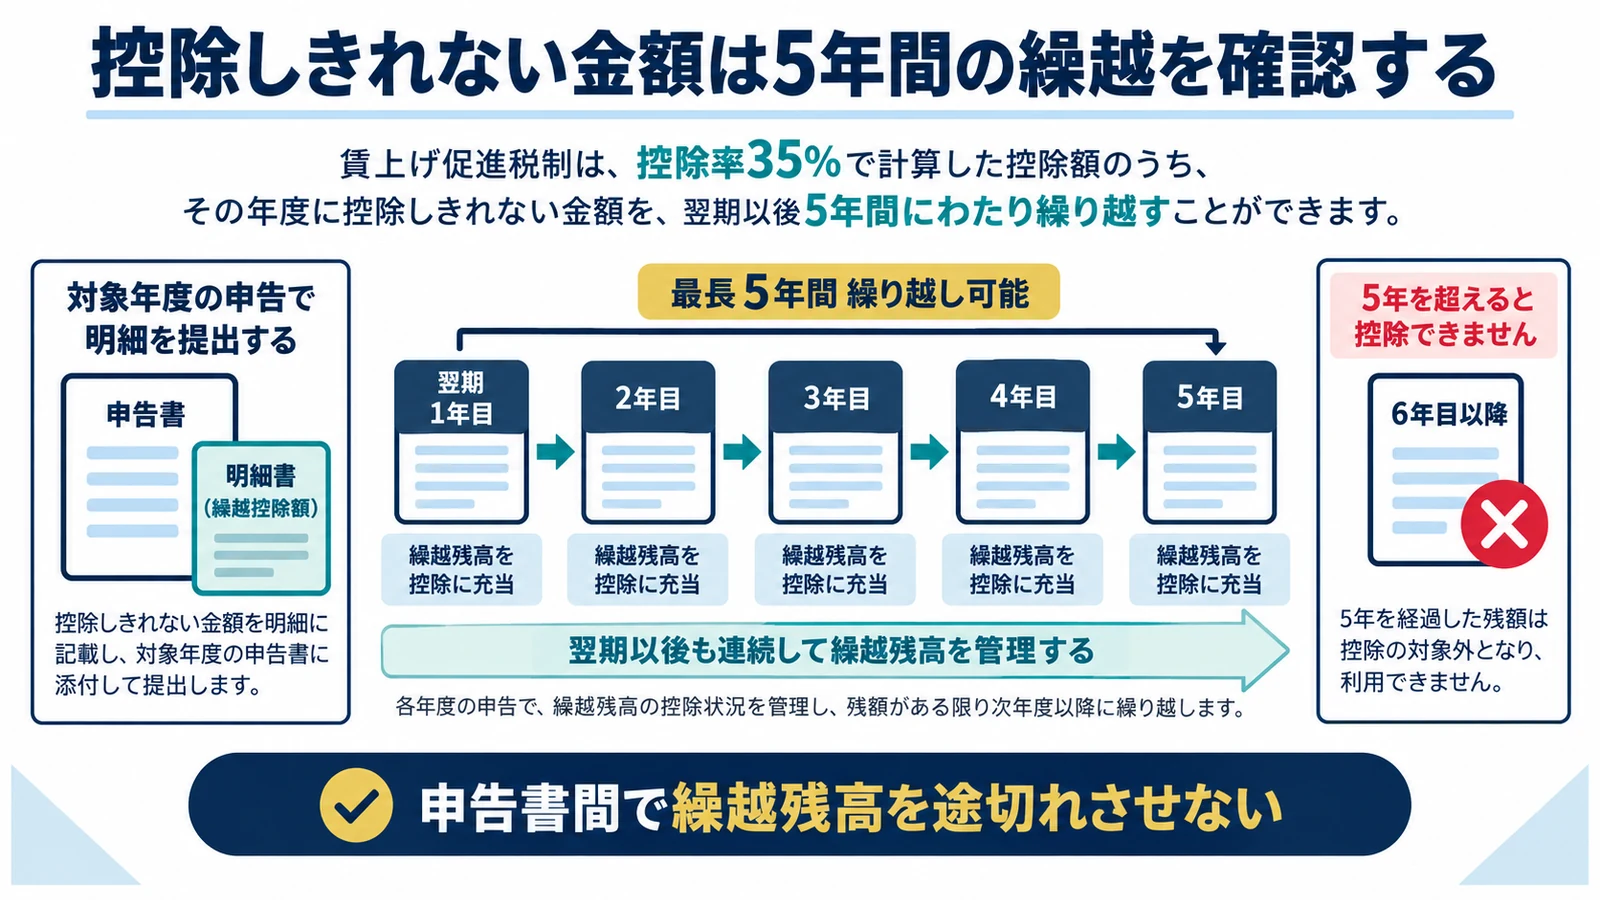
中小企業向け制度には、要件を満たして生じた未控除額を一定期間繰り越せる仕組みがあります。赤字年度でも資料作成を省略できません。
対象年度の申告で明細を提出する
税額がない年も増加額と控除可能額を確定します。 黒字になるまで計算を先送りしない
給与増加要件を満たした年度の確定申告で必要な別表・明細を作成し、繰越税額控除限度超過額を記録します。
翌期以後も連続して繰越残高を管理する
5年という期間だけで自動的に残高は維持されません。 申告書間で繰越残高を途切れさせない
各事業年度の申告で繰越額、使用額、残額、期限を管理し、控除を使う年度の法人税額上限や申告要件を確認します。
対象給与と比較給与を人事データから組み直す
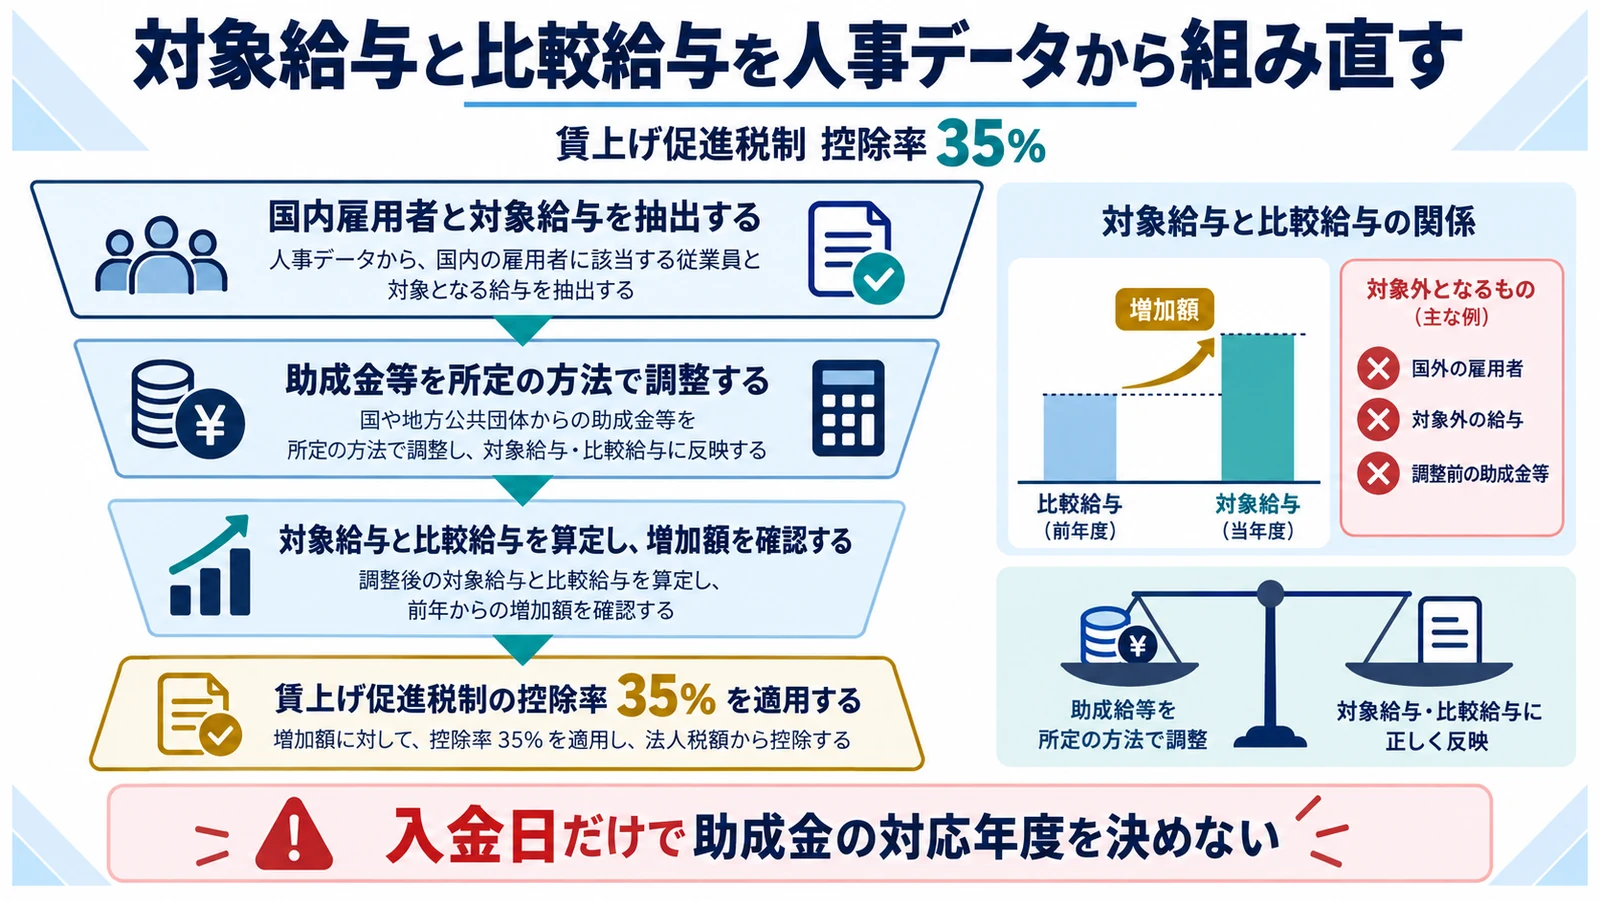
制度計算では、役員給与を含めないなど対象者・給与項目の範囲があります。会計帳簿の人件費総額をそのまま使いません。
国内雇用者と対象給与を抽出する
対象者の範囲を前期と当期で統一します。 役員報酬を対象給与へ含めない
賃金台帳、給与台帳、源泉徴収簿から国内雇用者の給与等を抽出し、役員や役員の特殊関係者等の除外を確認します。
助成金等を所定の方法で調整する
給与に充てるための助成金等は別管理します。 入金日だけで助成金の対応年度を決めない
対象となる助成金の受給額と対応期間を整理し、当期・前期の給与額と増加額へ制度上必要な調整を行います。
決算前に35%到達の証拠と申告工程をそろえる
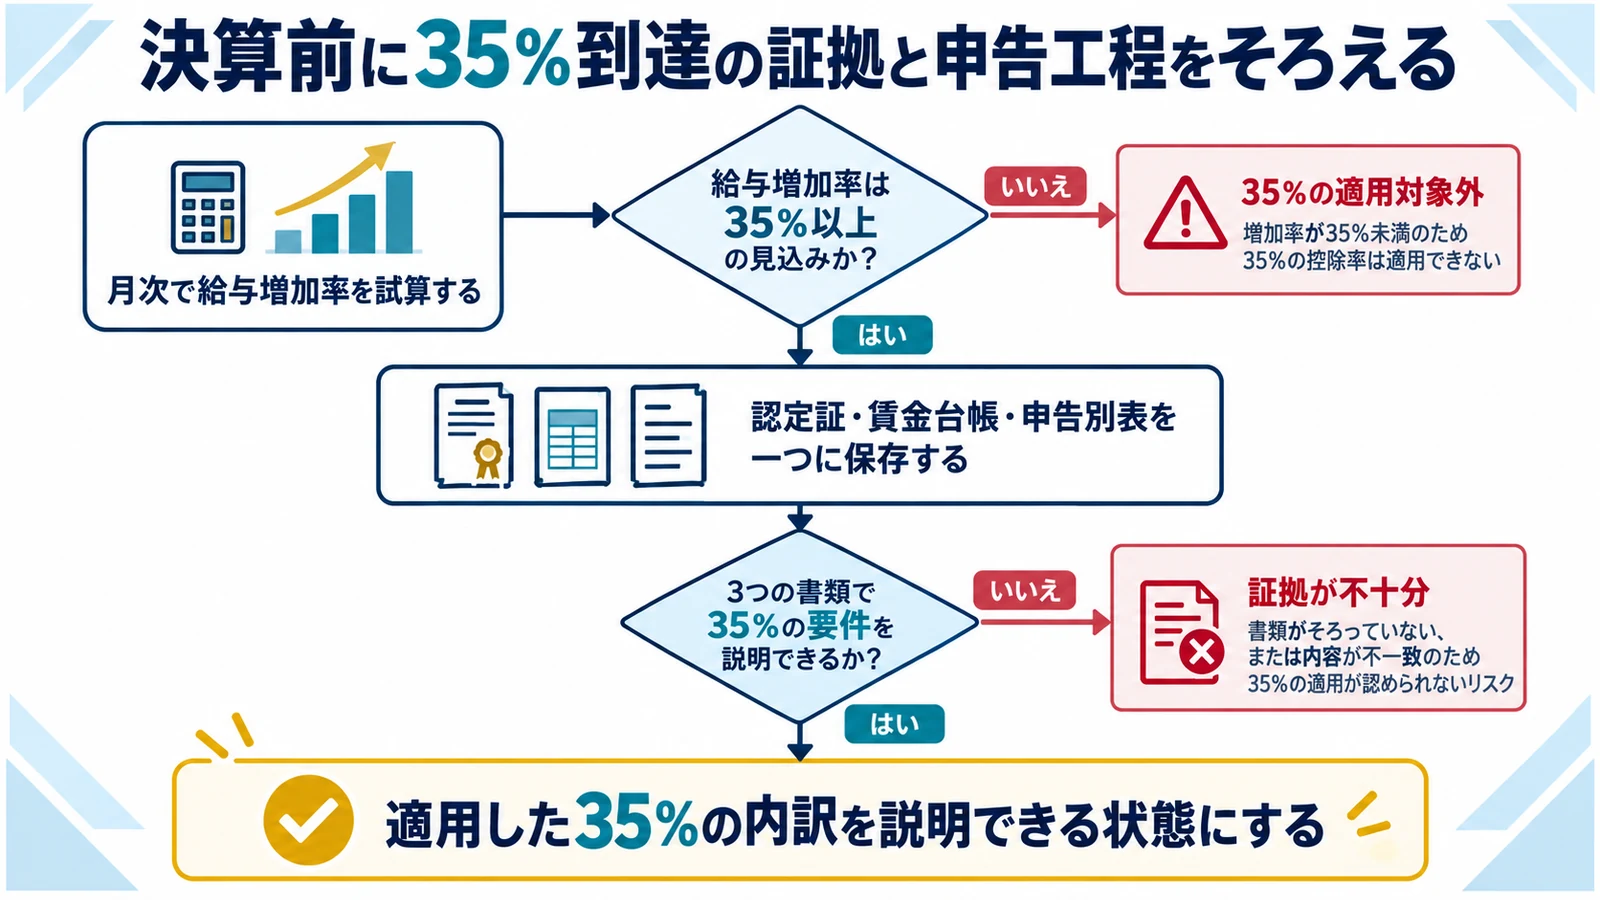
賃上げ率と認定の両方を決算後に初めて確認すると、資料不足や認定時期のずれが見つかっても修正できません。
月次で給与増加率を試算する
決算3か月前から前期比較を更新します。 税額控除のためだけに不自然な支給をしない
当期給与見込、退職・採用、賞与、助成金を反映し、1.5%・2.5%の境界までの差額を月次で確認します。給与支給の実態を優先します。
認定証・賃金台帳・申告別表を一つに保存する
35%の根拠を数値と書類でつなぎます。 適用した35%の内訳を説明できる状態にする
適用事業年度、企業区分、増加率、認定有効日、控除率、法人税額上限、繰越額をチェックシートにまとめ、申告書へ照合します。
青色申告書を提出する中小企業者等が一定の給与増加要件を満たすと、給与増加額の一部を法人税または所得税から控除できます。
令和8年度改正では教育訓練費に係る上乗せ措置が廃止され、中小企業向けの基本的な賃上げ要件と子育て・女性活躍認定による5%上乗せは維持されます。
賃上げ促進税制 控除率 35%でよくある質問
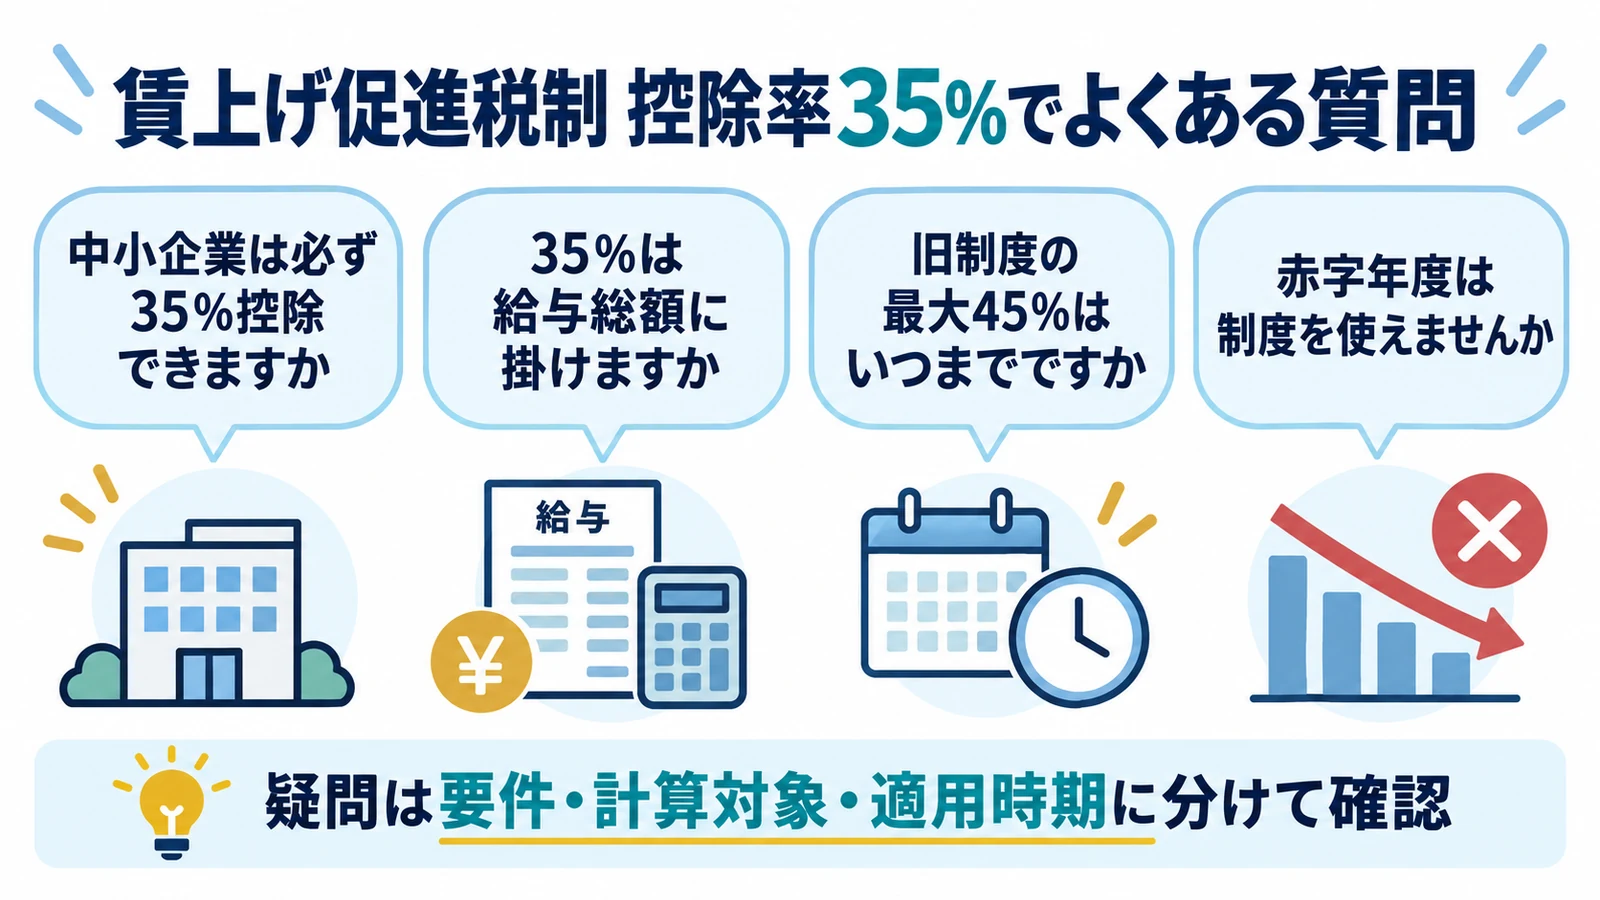
中小企業は必ず35%控除できますか
いいえ。給与増加率2.5%以上と対象認定の5%上乗せ等を満たした場合の最大率です。
35%は給与総額に掛けますか
給与総額ではなく、制度上の控除対象雇用者給与等支給増加額へ掛けます。
旧制度の最大45%はいつまでですか
原則として2026年3月31日までに開始する事業年度かを確認し、新旧制度を期首で切り分けます。
赤字年度は制度を使えませんか
当期に控除できなくても、要件を満たして申告資料を整えれば5年間の繰越控除を検討できます。
令和8年度改正では教育訓練費に係る上乗せ措置が廃止され、中小企業向けの基本的な賃上げ要件と子育て・女性活躍認定による5%上乗せは維持されます。
青色申告書を提出する中小企業者等が一定の給与増加要件を満たすと、給与増加額の一部を法人税または所得税から控除できます。
