節税対策– category –
GPUサーバー節税・即時償却・経営強化税制・少額減価償却資産など、法人向け節税対策の最新スキームを税理士監修で解説。決算直前でも間に合う節税スキームを中心に、税務調査リスクを抑えた合法的な節税方法をまとめています。
-

純資産価額方式とは?非上場株式の評価手順と法人税額等相当額
純資産価額方式は、会社の資産・負債を相続税評価へ洗い替え、評価差額に対する法人税額等相当額を控除して1株価額を求める方法です。帳簿価額との違いと計算手順を整理します。 -
類似業種比準方式とは?非上場株式の計算手順と3つの比準要素
類似業種比準方式は、類似業種の株価と、評価会社の配当・利益・簿価純資産を比べて非上場株式を評価する方法です。会社規模、業種目、課税時期、計算順序を実務目線で解説します。 -
小規模企業共済の掛金は全額所得控除|確定申告と前納の扱い
小規模企業共済の掛金は、法人経費ではなく契約者個人の小規模企業共済等掛金控除です。月額上限、前納、控除証明書、年末調整・確定申告の実務を整理します。 -
小規模企業共済は20年でも元本割れ?増額・減額時の注意点
小規模企業共済は『20年で元本割れしない』と説明されますが、任意解約では掛金区分ごとの納付月数が重要です。途中増額や請求事由を含め、20年経過後も確認すべき点を解説します。 -
小規模企業共済は何年で元が取れる?20年ルールと税効果の考え方
小規模企業共済の『元が取れる年数』は、任意解約なら原則20年が目安ですが、共済事由、途中増減額、所得控除、受取時課税で結論が変わります。損益分岐の正しい見方を解説します。 -
小規模企業共済のデメリット7つ|元本割れ・資金拘束・受取時課税
小規模企業共済には所得控除の利点がある一方、20年未満の任意解約、受取時課税、加入資格、資金拘束などの注意点があります。加入前に確認したいデメリットと回避策を整理します。 -
小規模企業共済のシミュレーション|節税額と受取額を同時に試算
小規模企業共済は、毎年の所得控除だけでなく、受取事由・加入年数・受取時課税まで含めて判断する制度です。公式シミュレーションへ入れる数字と、結果を資金計画へ落とす手順を解説します。 -
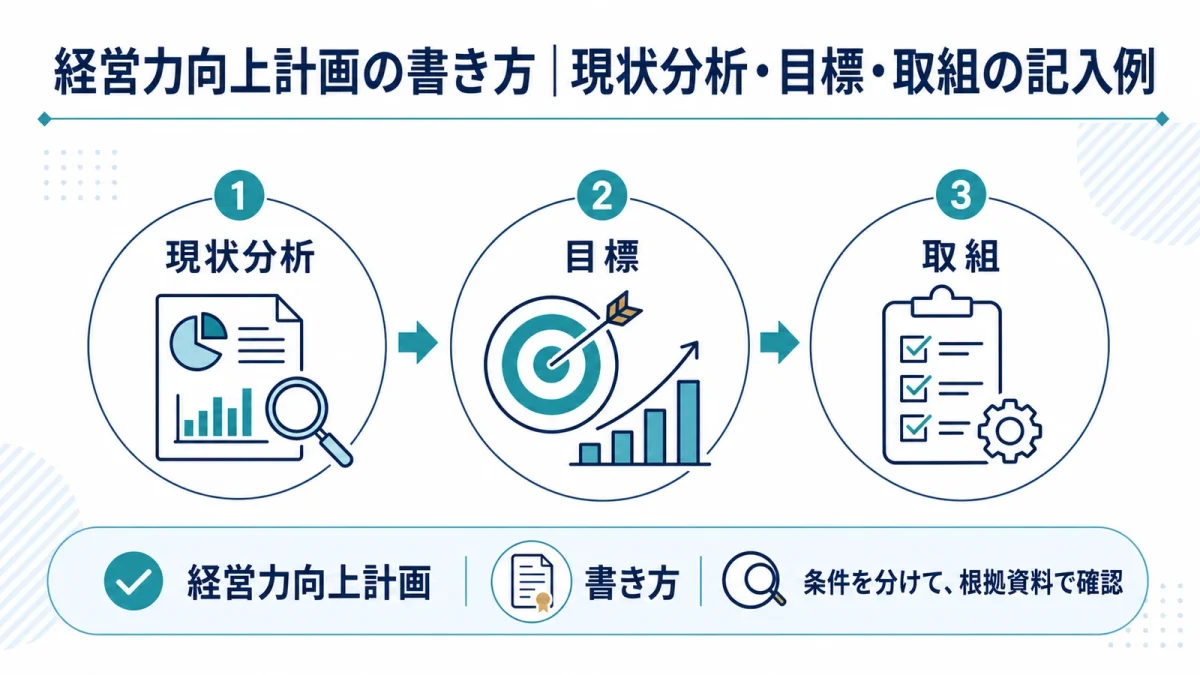
経営力向上計画の書き方|現状分析・目標・取組の記入例
経営力向上計画は、会社概要を埋めるだけの申請書ではありません。現状値、事業分野別指針、経営課題、具体的取組、労働生産性目標、設備、必要資金を一つの因果関係でつなぐ書き方を解説します。設備名だけを並べず、審査担当者が数値の根拠と実行可能性を追える申請書に仕上げます。提出前には、申請先と証明書の日付も再 -
経営力向上計画の認定の流れ|準備から税務申告まで
経営力向上計画の認定は、対象者確認、事業分野選定、現状分析、数値目標、設備証明、GビズID、申請、補正、認定、事業供用、税務申告の順に進めます。認定通知だけで税制適用が確定するわけではありません。設備の取得・供用・申告まで、期限と証拠を一つの案件番号で管理することが重要です。