
同族会社の行為計算否認とは?法人税法132条を解説
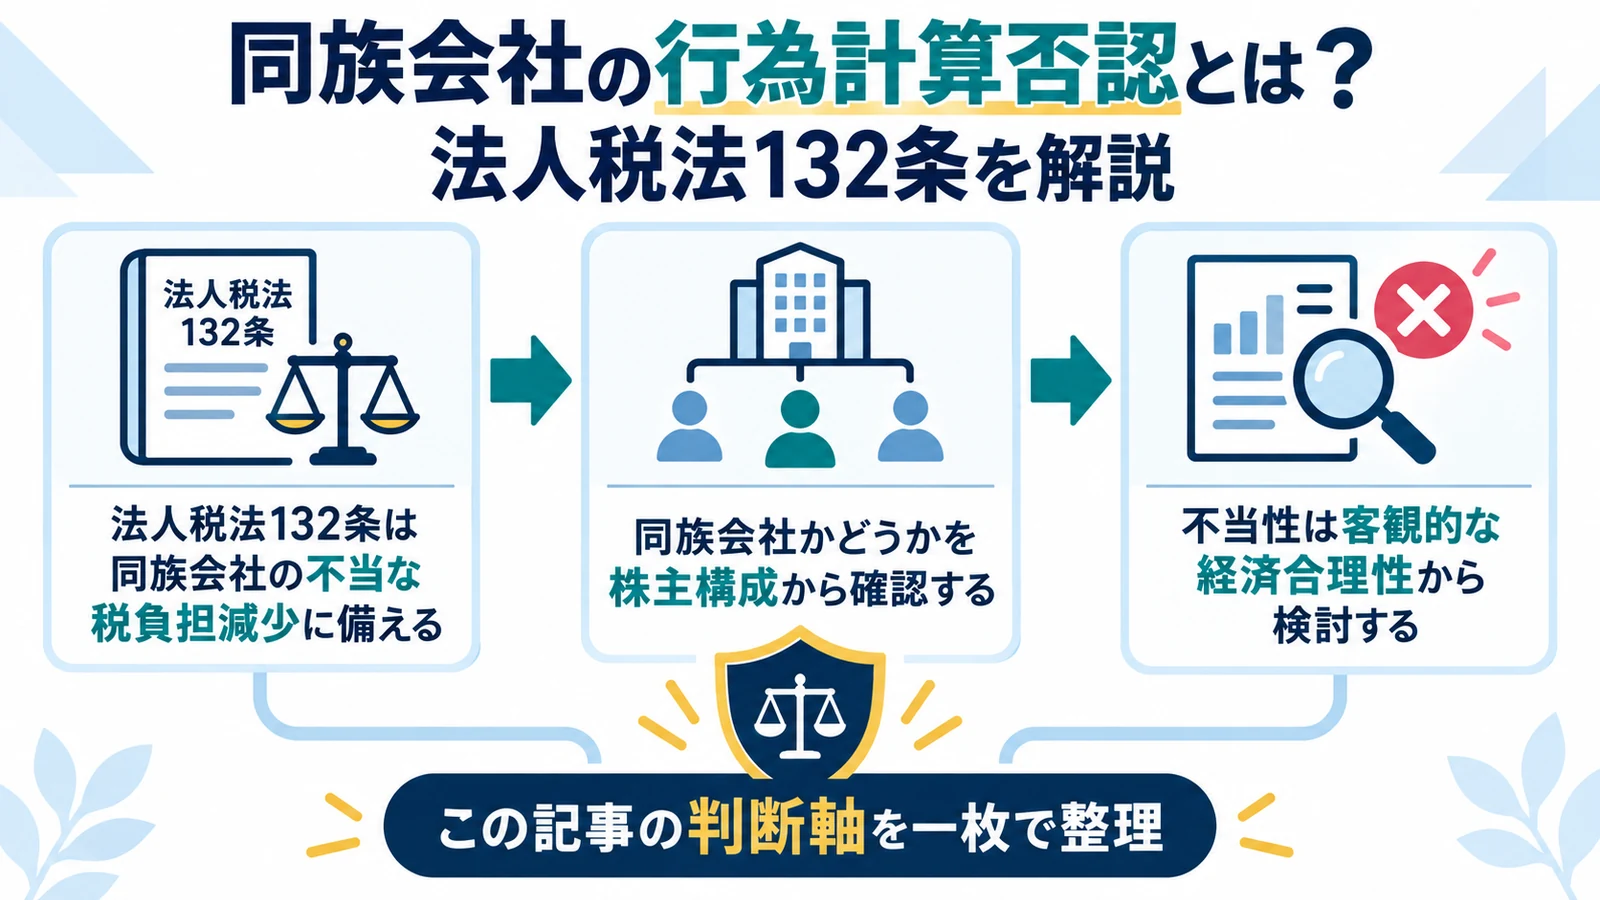
法人税法132条は、同族会社の取引をすべて否認する規定ではありません。問題になるのは、その行為・計算を認めると法人税負担が不当に減少すると評価される場面です。対象、三つの確認要件、経済合理性、よくある取引、税務調査に備える証拠を実務目線で解説します。
- 法人税法132条は同族会社の不当な税負担減少に備える
- 同族会社かどうかを株主構成から確認する
- 不当性は客観的な経済合理性から検討する
- 役員報酬・資産売買・貸付金は価格を精査する
法人税法132条は同族会社の不当な税負担減少に備える
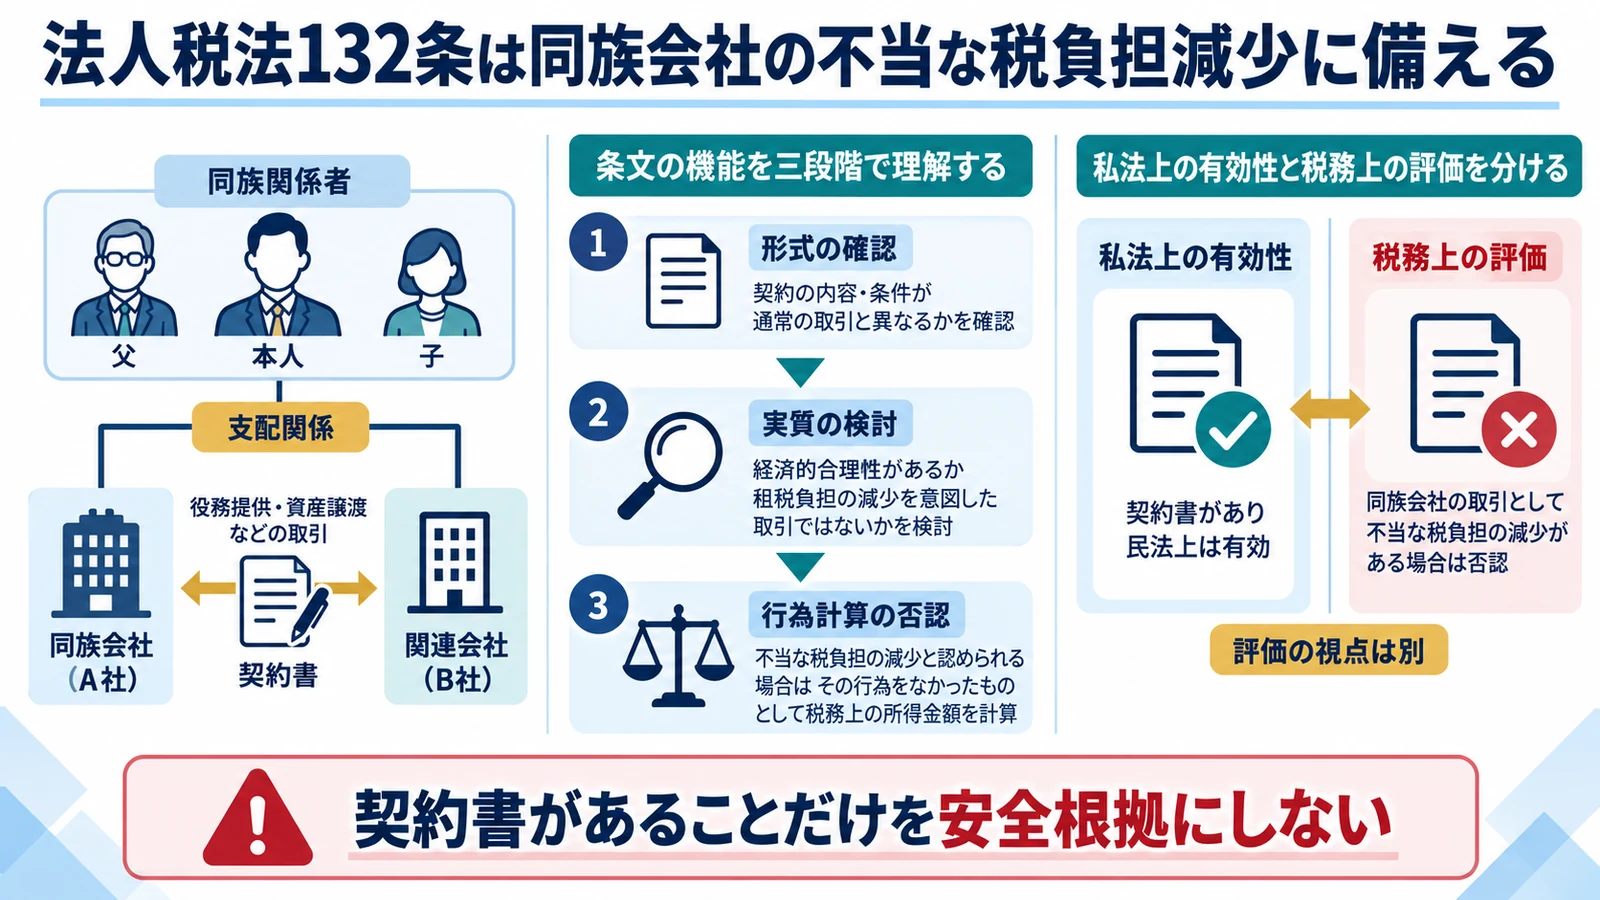
同族会社では、少数の株主が会社と個人・関連会社の取引条件を決めやすい構造があります。132条は私法上有効な取引でも、税負担を不当に減少させる行為・計算を税務上引き直す権限を定めます。
条文の機能を三段階で理解する
適用の入口を分けて読みます。 税額が減る取引をすべて否認対象と考えない
まず対象となる同族会社等の行為・計算か、次にそれを認めると法人税負担が減るか、最後にその減少が不当と評価されるかを確認します。単に節税効果があるだけで自動適用される規定ではありません。
私法上の有効性と税務上の評価を分ける
契約が有効でも課税計算は別です。 契約書があることだけを安全根拠にしない
当事者間で成立し会計処理された契約でも、独立当事者なら採らない不自然な条件で税負担が減れば、税務署長が別の正常な計算へ引き直す可能性があります。
同族会社かどうかを株主構成から確認する
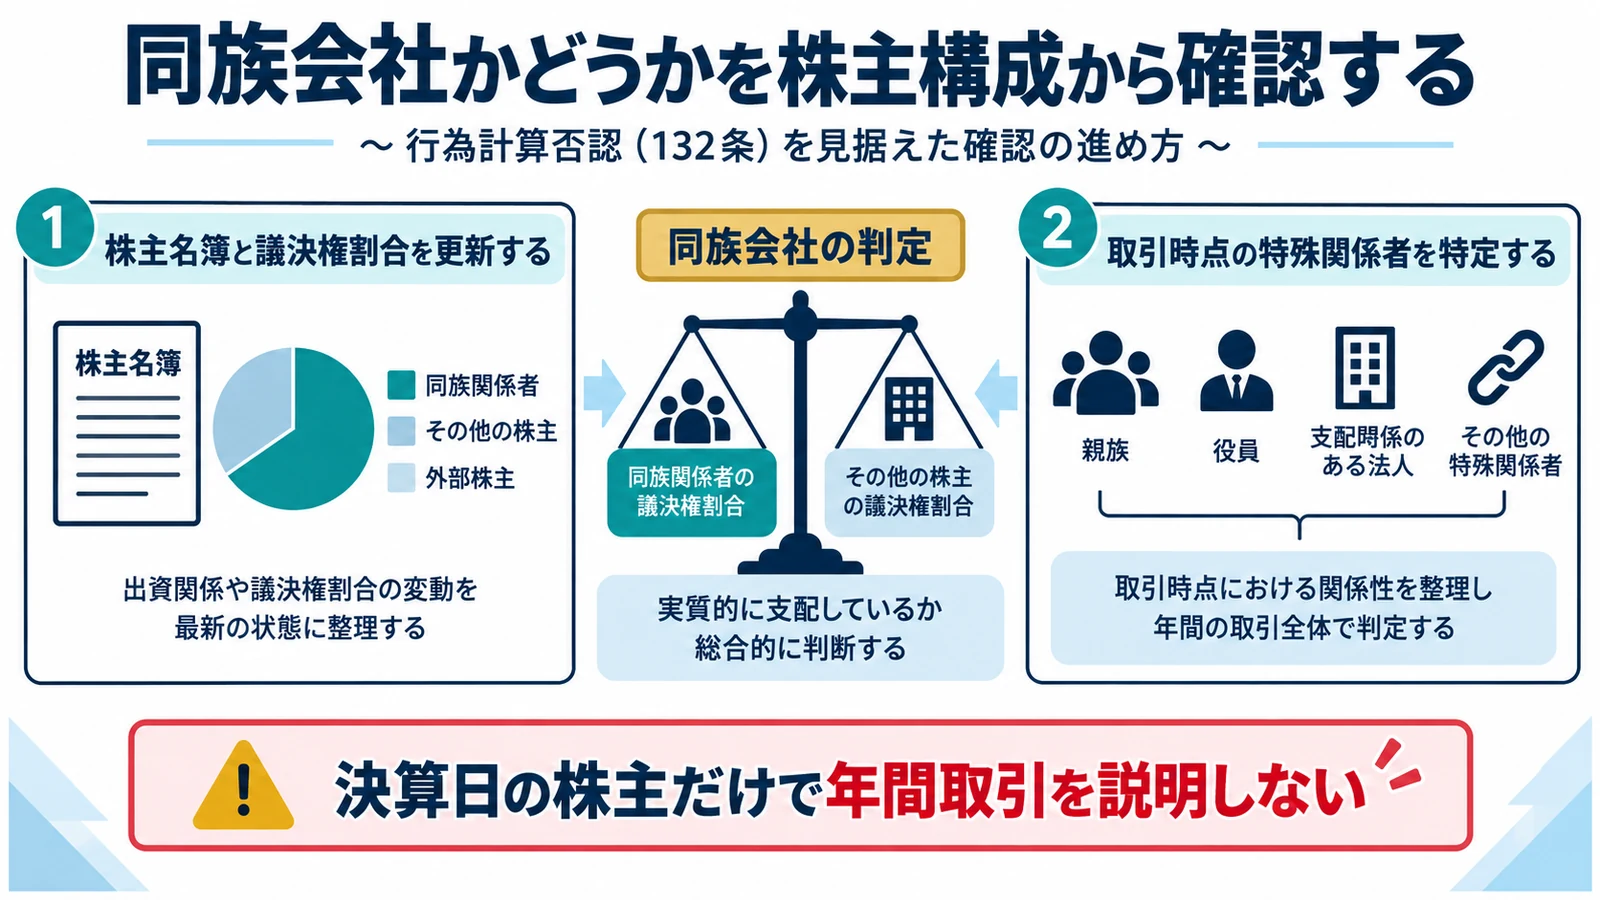
会社名や家族経営という印象ではなく、株主・社員と特殊関係者が持つ議決権等から同族会社判定を行います。取引当事者だけでなく、判定時点の資本関係を資料で確認します。
株主名簿と議決権割合を更新する
古い資本関係図では判定を誤ります。 資本金の大小で同族会社を判断しない
株主名簿、別表二、登記、株主間契約を照合し、上位の株主グループと親族・支配関係を整理します。種類株式や議決権制限がある場合は持株比率だけで結論を出しません。
取引時点の特殊関係者を特定する
期末だけを見ると経緯を失います。 決算日の株主だけで年間取引を説明しない
株式譲渡、相続、増資、組織再編の前後で判定表を作り、役員、株主、親族、支配法人との取引一覧を重ねます。誰が条件決定へ関与したかも議事録で残します。
法人税法132条は、同族会社等の行為・計算を容認すると法人税負担を不当に減少させる場合に、税務署長が正常な行為・計算へ引き直して更正等を行う権限を定めています。
不当性の判断では、取引が純粋経済人の行為として不自然・不合理か、客観的に経済的合理性を欠くかという基準が論点になります。
不当性は客観的な経済合理性から検討する
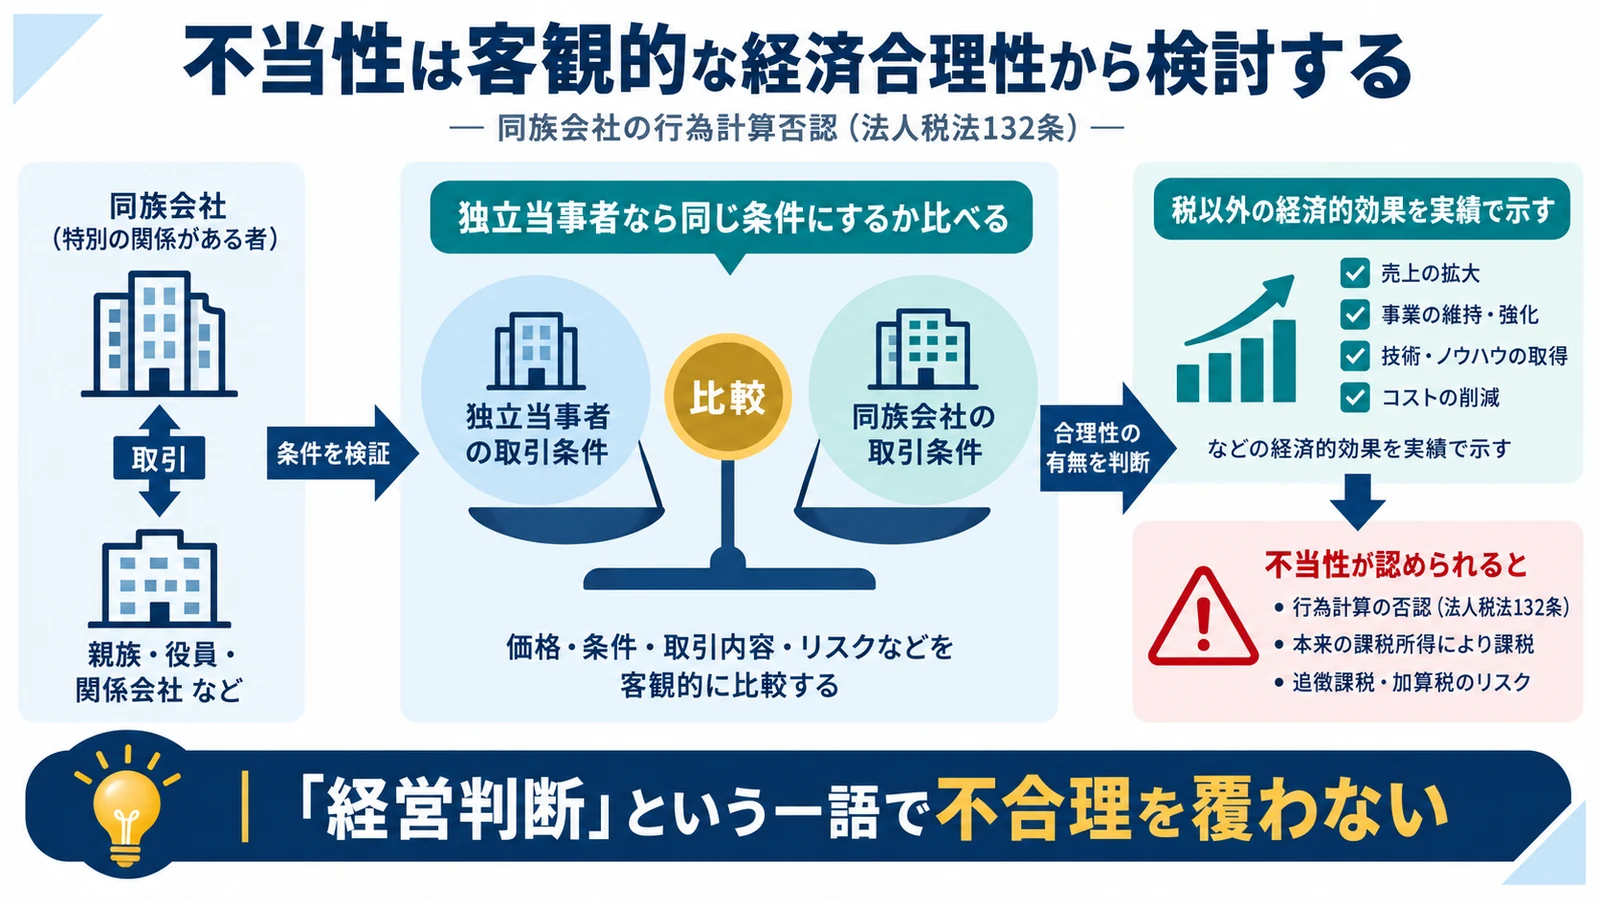
裁判例・研究では、純粋経済人の行為として不自然・不合理か、客観的に経済的合理性を欠くかが重要な判断軸です。税負担減少の意図がないという主張だけでは十分とは限りません。
独立当事者なら同じ条件にするか比べる
比較対象を数字で用意します。 社内で決めた金額だけを適正価格としない
価格、利率、保証、期間、担保、解約、役務内容を第三者取引と比較します。市場データがなければ、複数見積り、原価、期待便益、リスク負担から合理的なレンジを作ります。
税以外の経済的効果を実績で示す
事業目的は実行結果と結びます。 『経営判断』という一語で不合理を覆わない
売上増、費用削減、資金調達、リスク分散、人材確保など期待した効果を事前稟議へ書き、実行後のKPIで検証します。目的文言を後付けするだけでは説得力が弱くなります。
役員報酬・資産売買・貸付金は価格を精査する
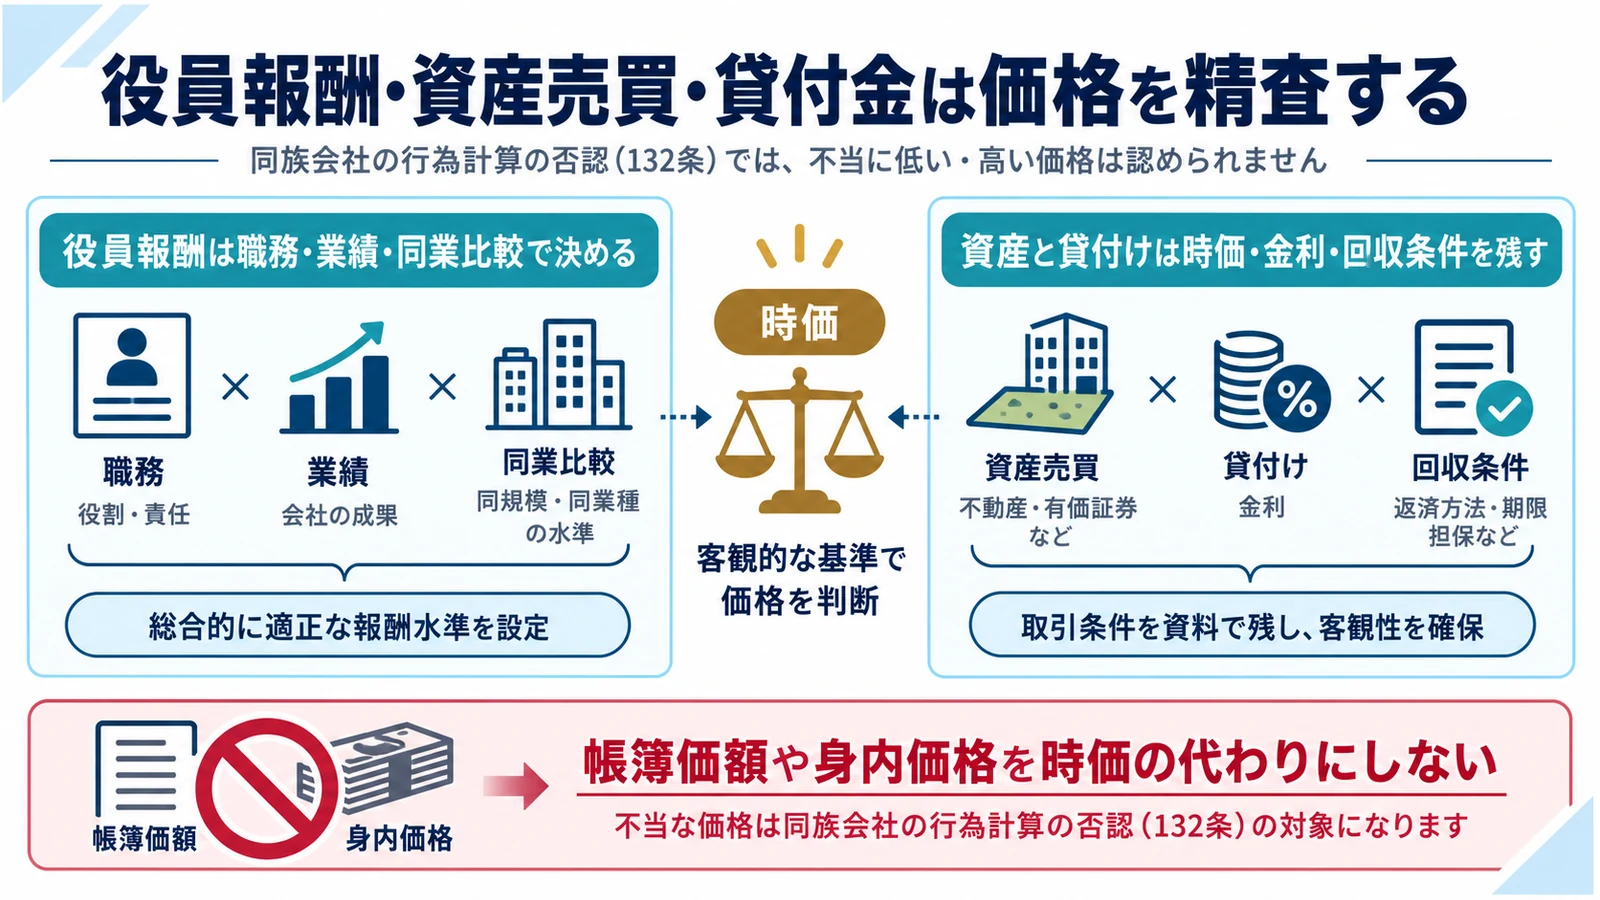
同族会社では、会社とオーナー側の所得を移す取引が特に見られます。過大な役員報酬、時価とかけ離れた資産売買、無利息・高利の貸付けは個別規定と132条の双方を意識します。
役員報酬は職務・業績・同業比較で決める
親族だから同額・高額にする説明は弱くなります。 節税目標から報酬額を逆算しない
職務権限、勤務実態、成果、従業員給与、同業規模の役員報酬を比較し、株主総会・取締役会の決定過程を保存します。定期同額給与など個別規定の要件も別に確認します。
資産と貸付けは時価・金利・回収条件を残す
条件全体で合理性を示します。 帳簿価額や身内価格を時価の代わりにしない
不動産・設備は査定、貸付けは信用力・期間・担保・基準金利を用いて条件を決めます。返済実績がない貸付金を長期放置せず、回収方針と取締役会の監督を記録します。
関連会社間の業務委託・管理料は実態を証明する
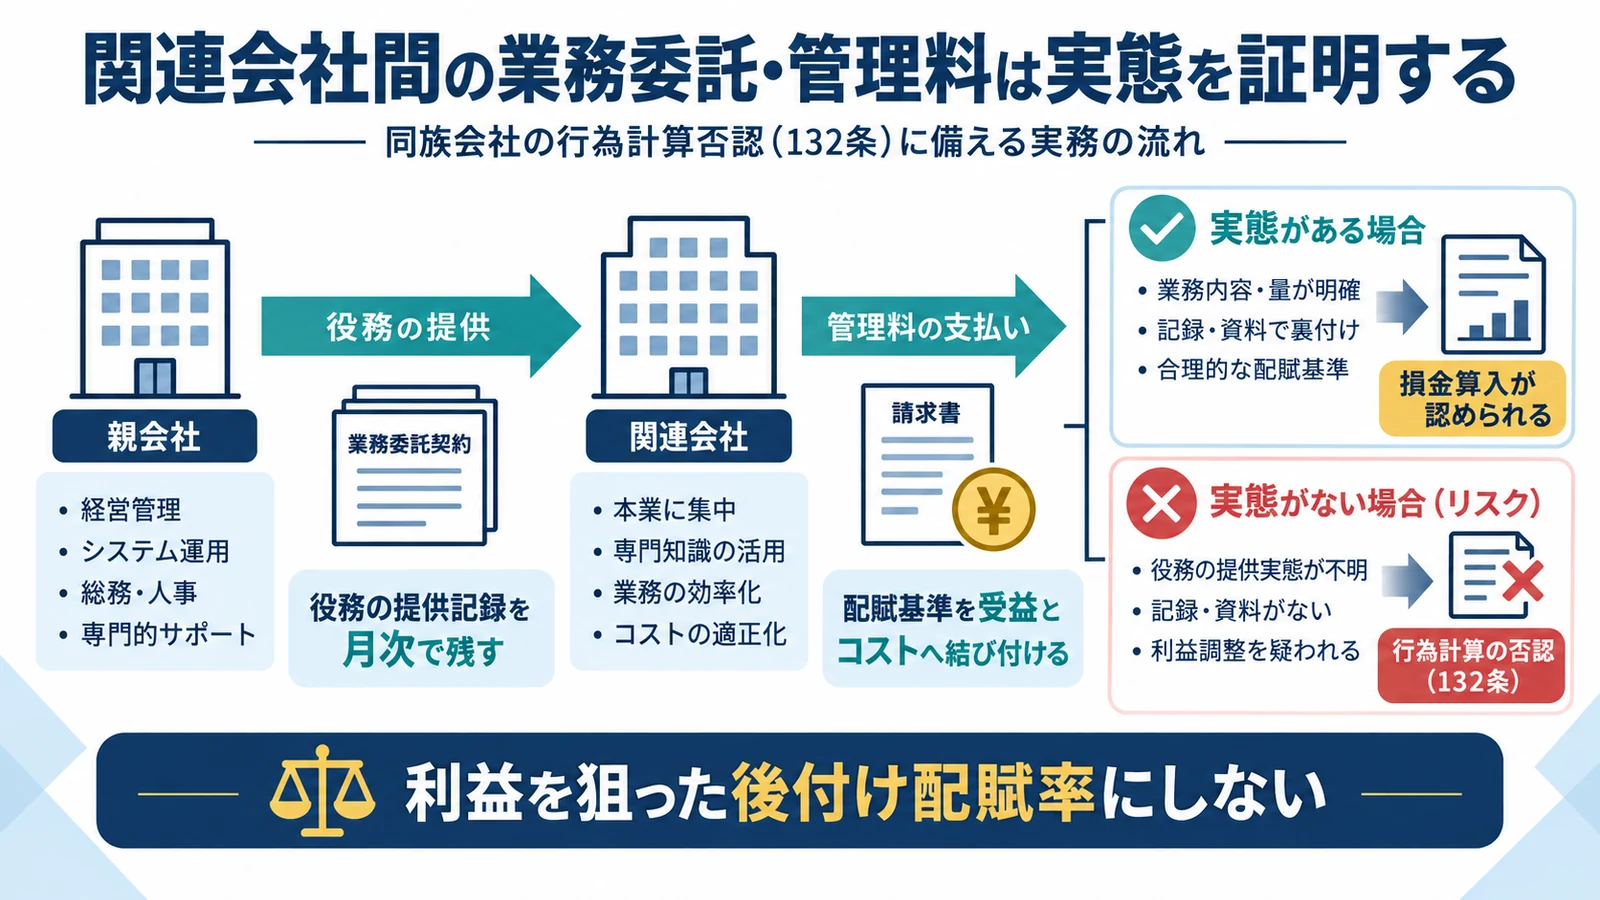
グループ内の管理料、コンサル料、ブランド料は、契約名ではなく実際の役務、受益、算定方法が問われます。同じ費用を重複請求したり、利益だけを移したりしない仕組みが必要です。
役務の提供記録を月次で残す
請求書だけでは内容が見えません。 契約書の抽象文言だけで役務実態を示さない
担当者、作業日、成果物、会議、工数、利用部門を記録し、契約のサービス項目と照合します。親会社の株主管理活動など、子会社が便益を受けない費用は配賦対象から外します。
配賦基準を受益とコストへ結び付ける
売上比だけが常に合理的とは限りません。 利益を狙った後付け配賦率にしない
人事は人数、ITは利用ID、経理は伝票数など、サービスの利用量と関係する基準を選びます。原価、マークアップ、比較取引を毎期見直し、恣意的な期末調整を防ぎます。
不当性の判断では、取引が純粋経済人の行為として不自然・不合理か、客観的に経済的合理性を欠くかという基準が論点になります。
法人税法132条等は同族会社等の行為計算であることを課税要件とし、特殊関係者との不自然な行為計算による税負担減少を対象とします。
組織再編や多段階取引は全体像で説明する
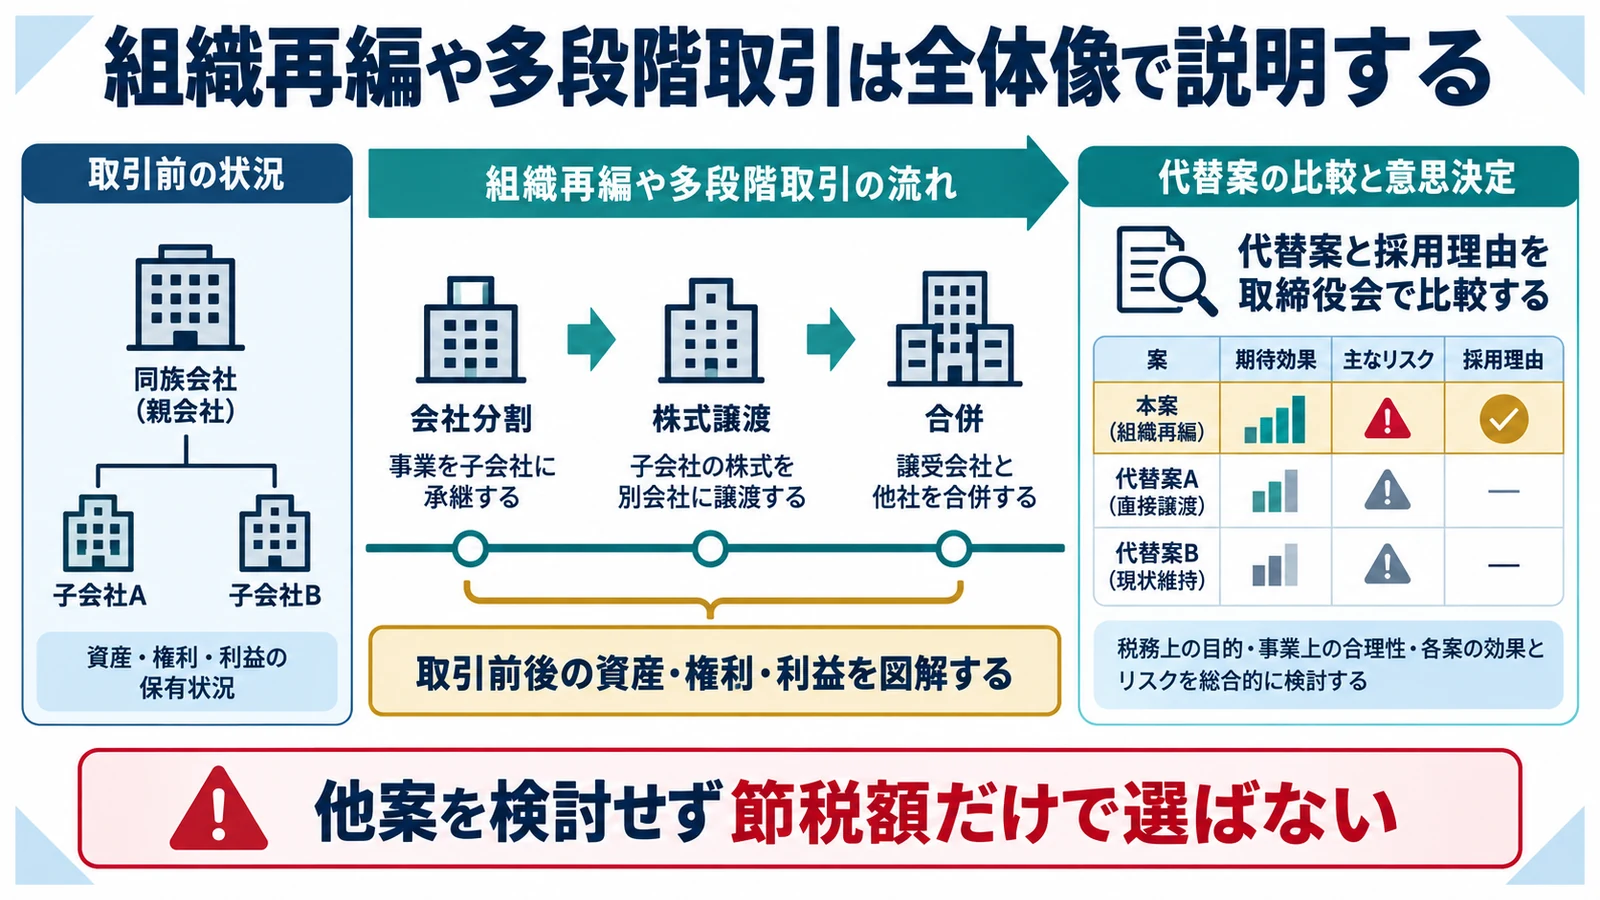
一つ一つの契約に理由があっても、連続取引を一体で見ると税負担減少だけが残る場合があります。132条のほか組織再編成の行為計算否認など別規定も関係し得ます。
取引前後の資産・権利・利益を図解する
中間会社だけを見ません。 契約を細分化して全体の目的を隠さない
当事者、資本関係、資産移転、資金、契約、税効果を時系列で一枚にします。誰が経済的利益を得て、誰がリスクを負い、取引後に事業がどう変わったかを説明します。
代替案と採用理由を取締役会で比較する
税引後だけでなく事業価値を比べます。 他案を検討せず節税額だけで選ばない
直接売却、会社分割、現物出資、通常借入など現実的な代替案を、コスト、速度、許認可、事業リスク、税で比較します。最も税が少ない案を選ぶこと自体ではなく、選択の合理性を残します。
税務調査では事前資料と実行の一致が重要になる
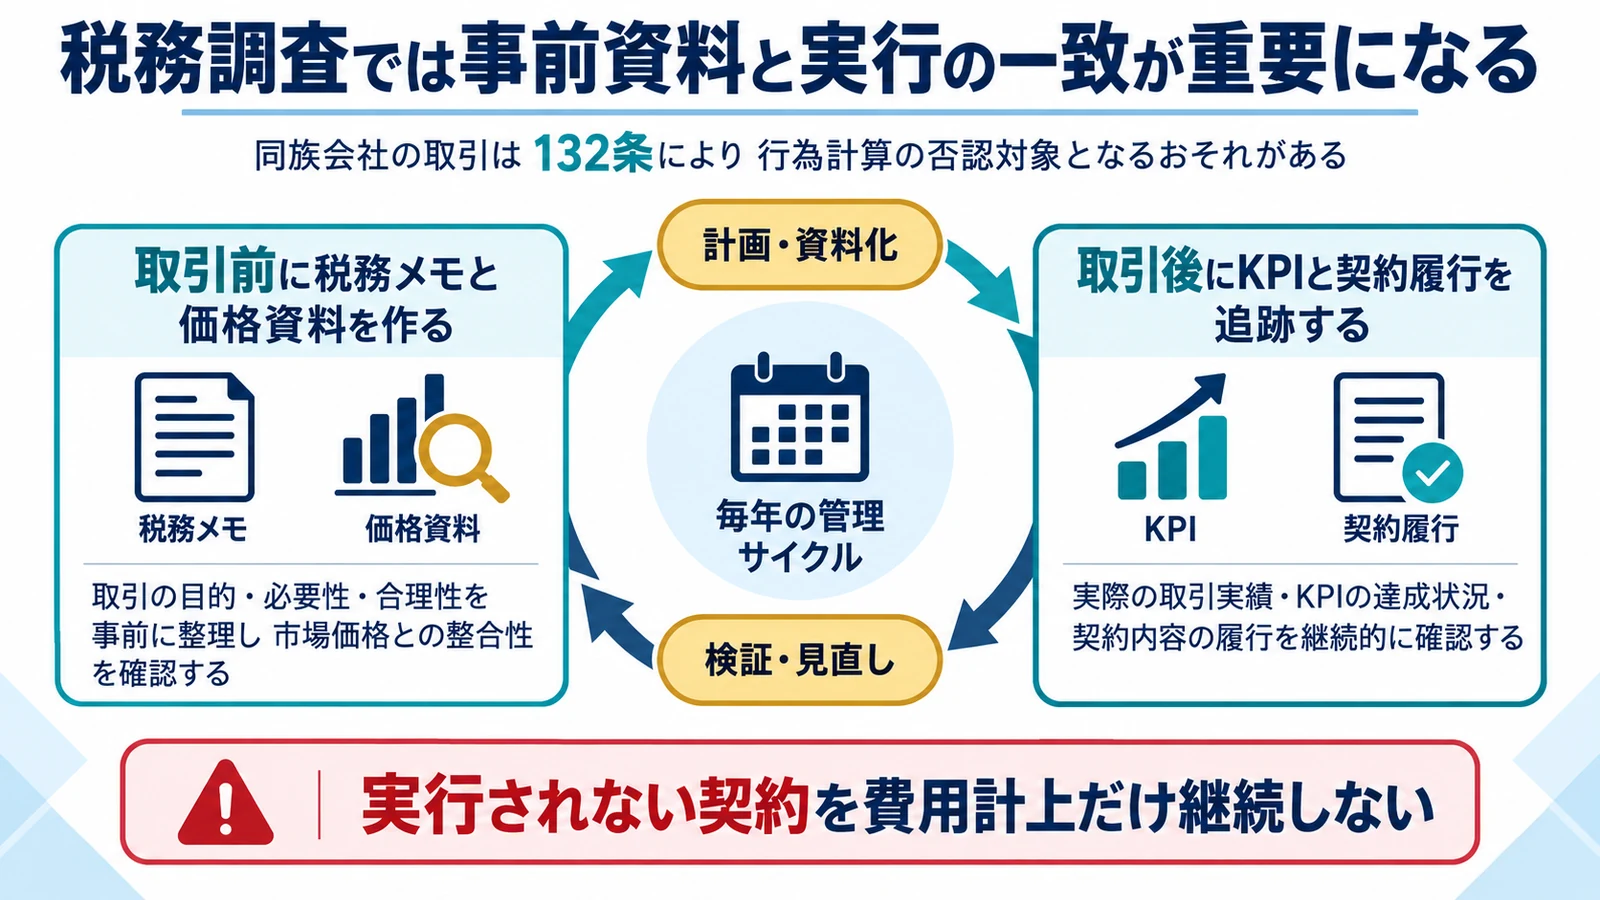
後から整えた説明より、取引前の検討資料、第三者情報、権限ある会議体の承認、実行後の成果が整合している方が強い証拠になります。メールや版管理も含めて保存します。
取引前に税務メモと価格資料を作る
先に論点を言語化します。 調査開始後に過去日付の説明資料を作らない
当事者、目的、契約、価格算定、比較対象、税効果、非税務効果、リスク、会計・税務処理をまとめ、税理士の意見を添えます。金額が大きい取引は外部評価も検討します。
取引後にKPIと契約履行を追跡する
承認して終わりではありません。 実行されない契約を費用計上だけ継続しない
支払、役務、納品、返済、利用実績を月次で確認し、事前想定との差異を議事録へ残します。条件変更が必要なら、変更前に再評価して契約を更新します。
132条リスクを日常の関連当事者管理へ組み込む
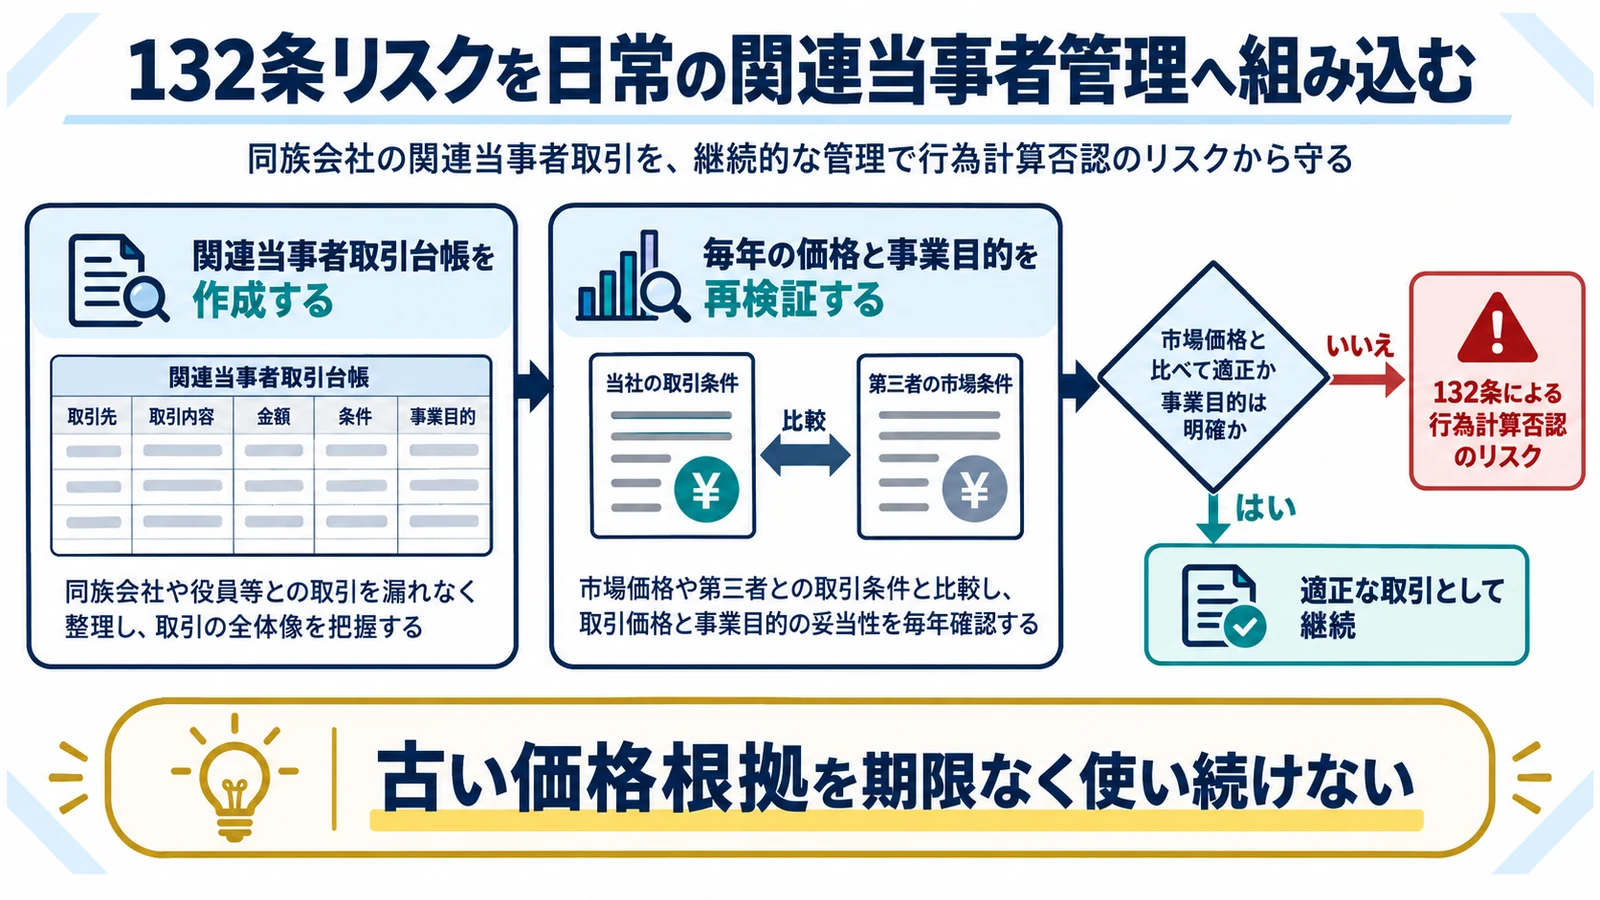
否認リスクは申告時のチェックだけでは防げません。関連当事者取引の開始・更新・金額変更にレビューゲートを置き、通常の内部統制として運用します。
関連当事者取引台帳を作成する
漏れを一覧で把握します。 決算後に総勘定元帳から初めて探さない
相手、資本・親族関係、取引種類、金額、契約期間、価格根拠、承認者、証憑、税務論点を台帳化します。一定額以上や例外条件は税理士レビューへ自動で回します。
毎年の価格と事業目的を再検証する
前年踏襲だけでは環境変化に対応できません。 古い価格根拠を期限なく使い続けない
市場金利、人件費、資産価値、利用量、相手の業務が変われば価格を見直します。更新の要否、根拠、承認日を残し、契約・請求・会計処理を同時に変更します。
不当性の判断では、取引が純粋経済人の行為として不自然・不合理か、客観的に経済的合理性を欠くかという基準が論点になります。
法人税法132条等は同族会社等の行為計算であることを課税要件とし、特殊関係者との不自然な行為計算による税負担減少を対象とします。
同族会社 行為計算否認 132条でよくある質問
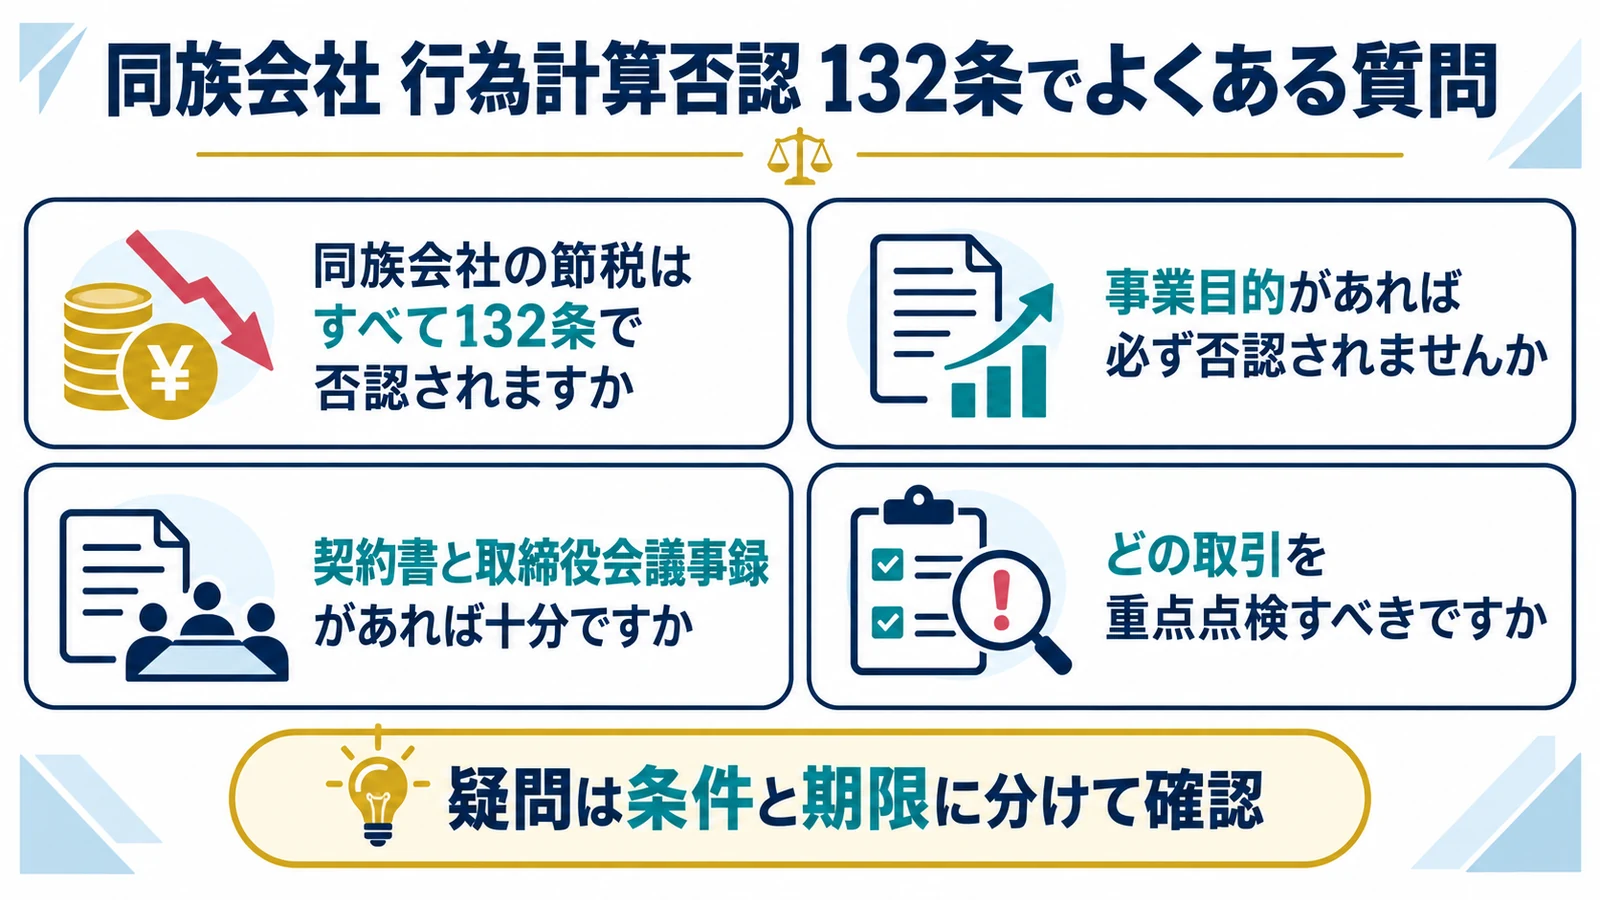
同族会社の節税はすべて132条で否認されますか
いいえ。税負担が減るだけでなく、その減少が不当と評価される行為・計算かが問題になります。
事業目的があれば必ず否認されませんか
必ずとはいえません。客観的な経済合理性、価格、取引実態、比較資料まで総合して検討されます。
契約書と取締役会議事録があれば十分ですか
形式資料だけでは足りません。実際の役務、便益、価格根拠、履行記録との一致が重要です。
どの取引を重点点検すべきですか
役員・株主・親族・関連会社との資産売買、貸付け、報酬、管理料、組織再編などを優先して確認します。
法人税法132条は、同族会社等の行為・計算を容認すると法人税負担を不当に減少させる場合に、税務署長が正常な行為・計算へ引き直して更正等を行う権限を定めています。
不当性の判断では、取引が純粋経済人の行為として不自然・不合理か、客観的に経済的合理性を欠くかという基準が論点になります。
