
戦略技術領域型とは?AI・半導体研究の40%税額控除
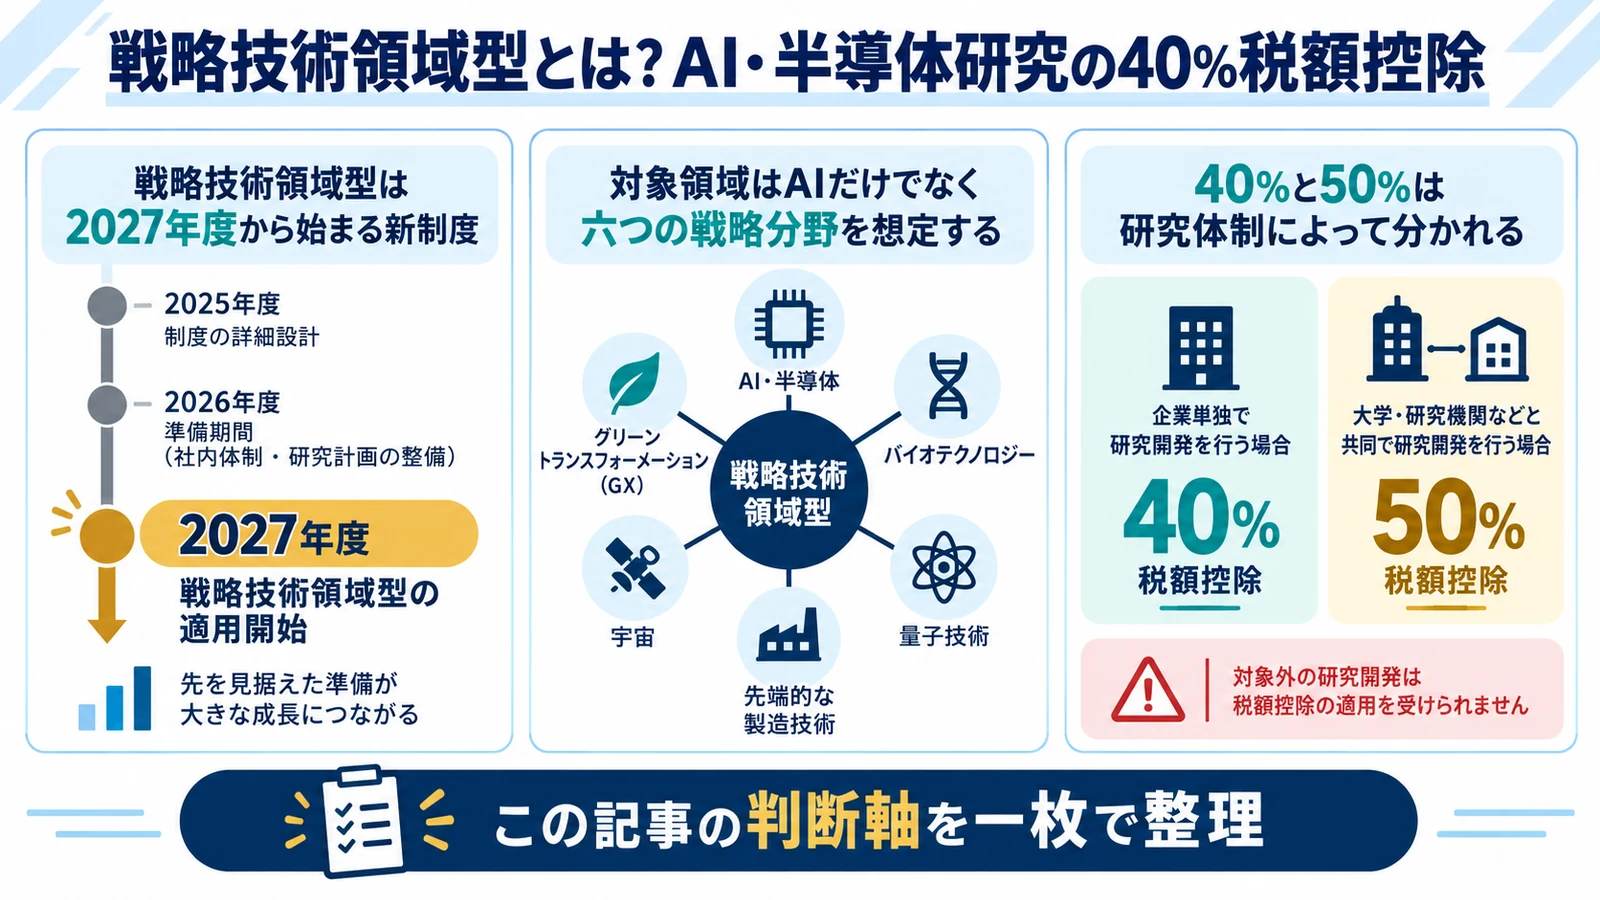
戦略技術領域型は、AIや半導体など経済安全保障上重要な分野への研究投資を後押しする、2027年度開始予定の研究開発税制です。高い40%・50%の控除率だけで判断せず、対象領域、計画認定、費用区分、法人税額10%上限、3年繰越を準備順に確認します。
- 戦略技術領域型は2027年度から始まる新制度
- 対象領域はAIだけでなく六つの戦略分野を想定する
- 40%と50%は研究体制によって分かれる
- 法人税額10%上限で当期控除額を確定する
戦略技術領域型は2027年度から始まる新制度
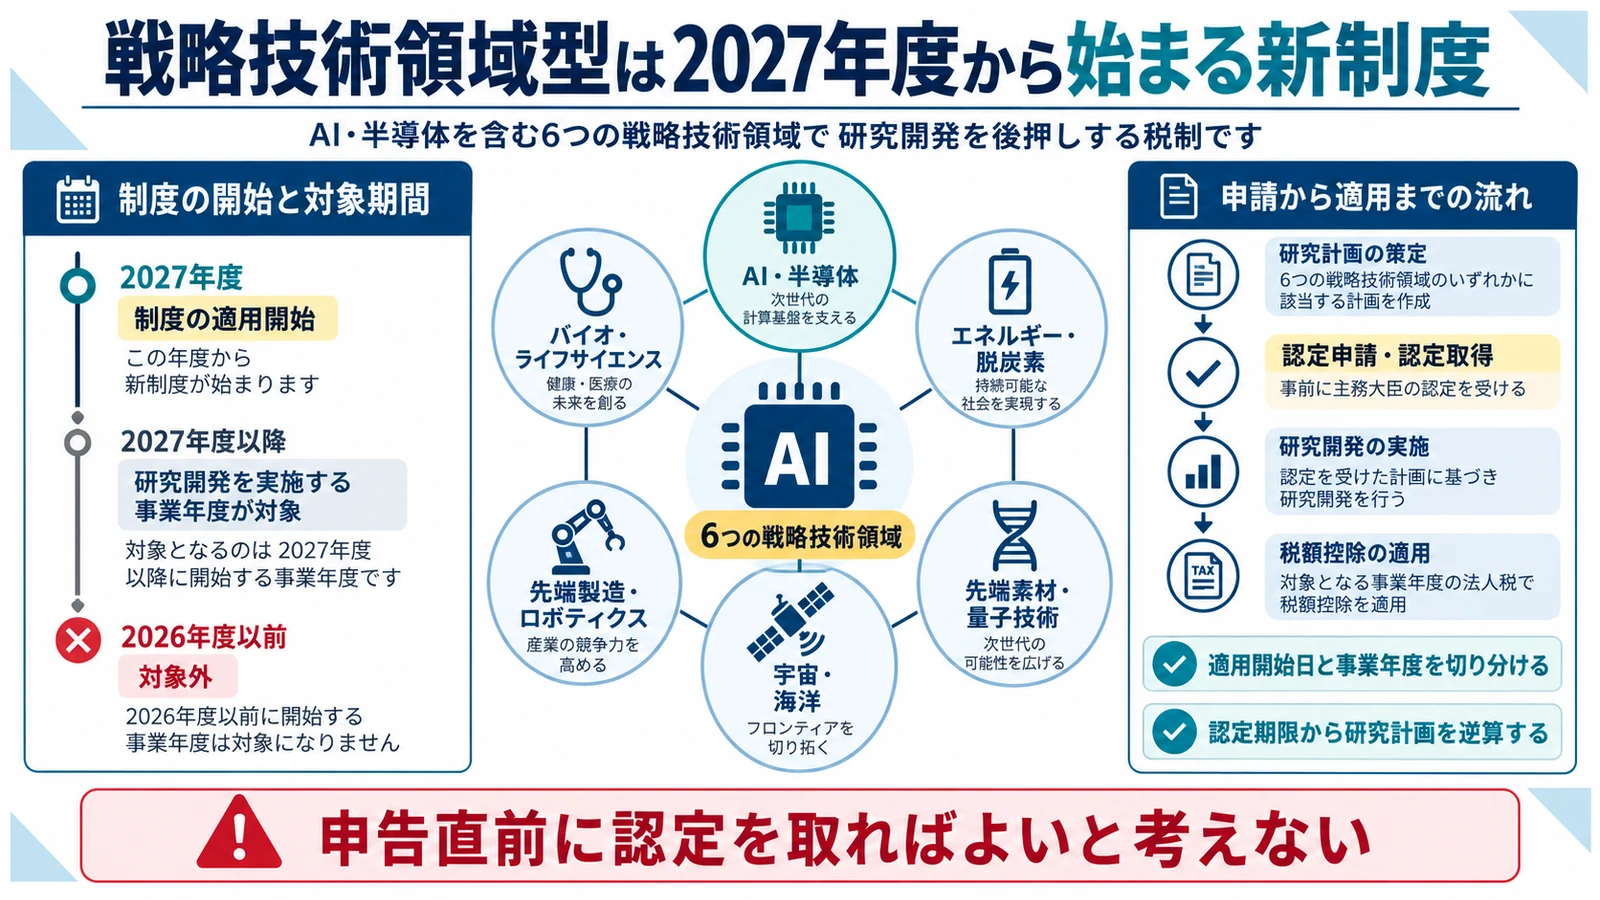
令和8年度税制改正で創設され、改正法の施行から2029年3月31日までの計画認定を前提とする時限的な枠組みです。2026年度中の支出へ直ちに40%を適用できる制度ではありません。
適用開始日と事業年度を切り分ける
公表日ではなく法令の適用関係で判断します。 2026年の研究費へ遡って40%を掛けない
2027年4月1日以後に開始する事業年度を中心に、改正法、政省令、認定指針、申告様式の確定内容を確認します。3月決算法人と12月決算法人では最初に対象となる期間が異なります。
認定期限から研究計画を逆算する
税務申告より前に事業計画の認定が必要です。 申告直前に認定を取ればよいと考えない
対象技術、研究期間、費用総額、共同研究先、成果目標、国内の実施体制を整理し、認定申請、契約締結、研究開始、支出、申告の順序を工程表にします。認定前支出の扱いは確定制度で確認します。
対象領域はAIだけでなく六つの戦略分野を想定する
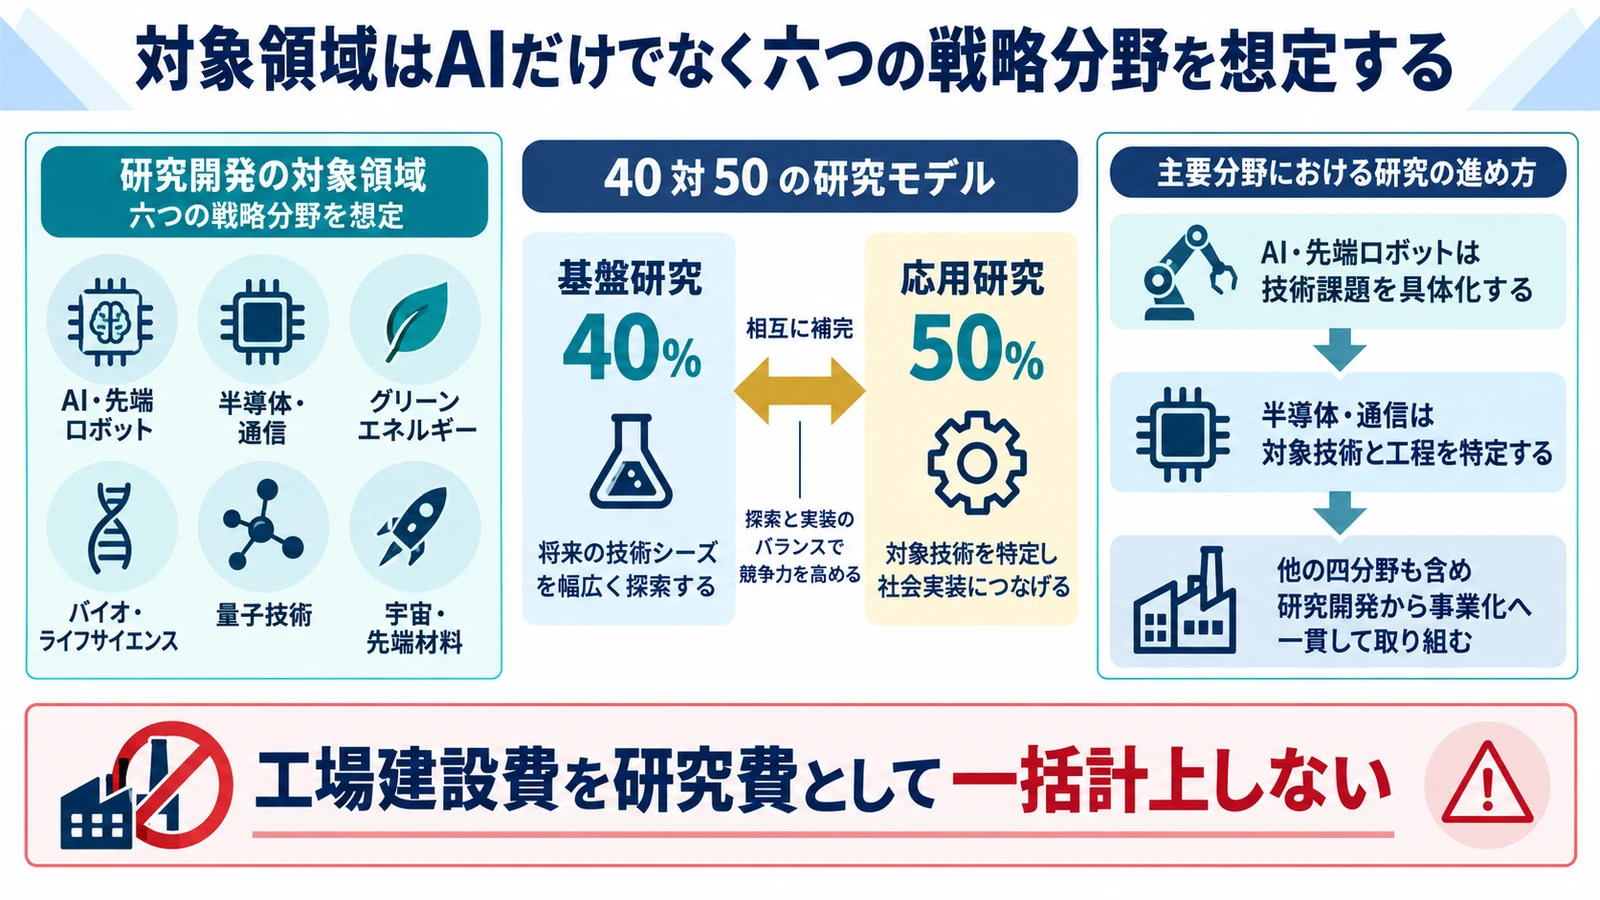
財務省資料では、AI・先端ロボット、量子、半導体・通信、バイオ・ヘルスケア、核融合、宇宙が対象領域として示されています。単にデジタル技術を使う事業ではなく、指定技術の研究開発計画が必要です。
AI・先端ロボットは技術課題を具体化する
AIサービスの購入費とは区別します。 AIという名称だけで対象費用にしない
基盤モデル、学習・推論の高度化、ロボット制御、計算資源効率など、対象指針に沿う研究課題を明確にします。既製AIツールの利用料や通常のシステム導入費を研究費へ広げません。
半導体・通信は対象技術と工程を特定する
製品分類だけでなく研究内容を示します。 工場建設費を研究費として一括計上しない
先端半導体、製造装置、材料、設計、次世代通信等のどの技術領域に当たるか、試作・評価・検証の工程と成果指標を計画書へ落とします。量産設備投資と試験研究費は分けます。
戦略技術領域型はAI・先端ロボット、量子、半導体・通信などを対象領域とし、認定計画の研究開発費に40%または50%の控除率を設けます。
令和8年度改正では戦略技術領域型の創設、一般型の見直し、研究開発税額控除の繰越措置などが示されています。
40%と50%は研究体制によって分かれる
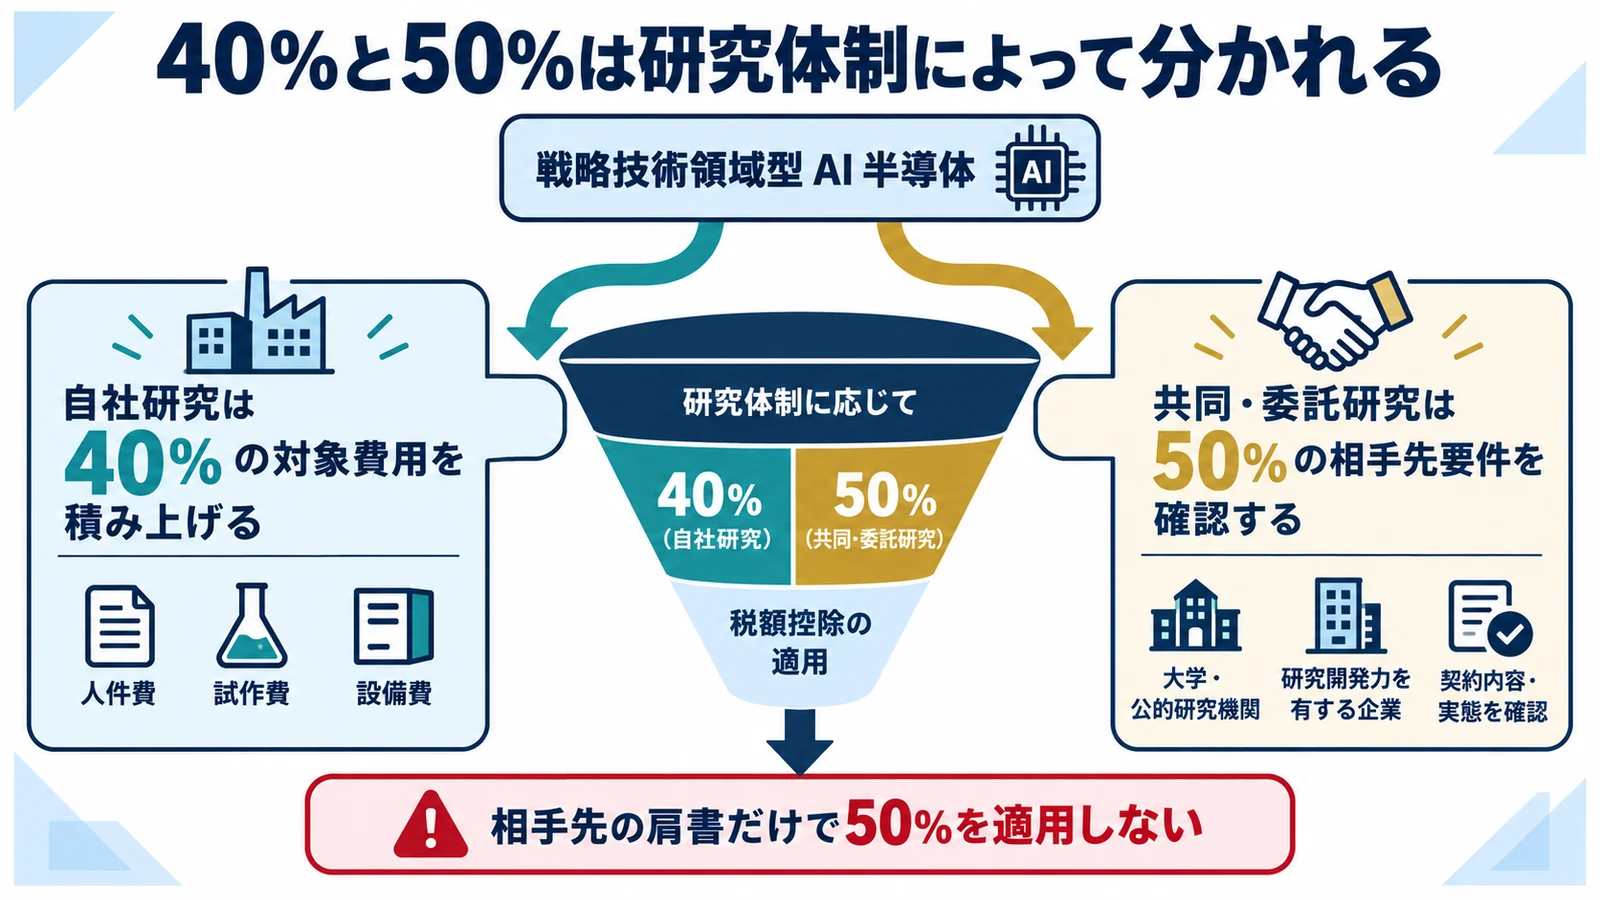
認定計画に基づく対象研究開発費の控除率は40%が基本で、認定研究機関との共同研究または委託研究に係る対象費用は50%とされます。研究先の名称だけで高率を選べません。
自社研究は40%の対象費用を積み上げる
認定計画との一致を費用ごとに確認します。 認定会社の全研究費を40%にしない
研究担当者の人件費、材料費、試作費、外注費等について、認定計画の課題・工程・期間に対応するかを記録します。計画外の改善、販売用開発、通常運用は別区分にします。
共同・委託研究は50%の相手先要件を確認する
大学との契約なら必ず50%とは限りません。 相手先の肩書だけで50%を適用しない
共同・委託先が制度上の認定研究機関に該当するか、契約の研究目的、役割、費用負担、知財帰属、成果報告を確認します。相手先証明と支払明細を申告資料へひも付けます。
法人税額10%上限で当期控除額を確定する
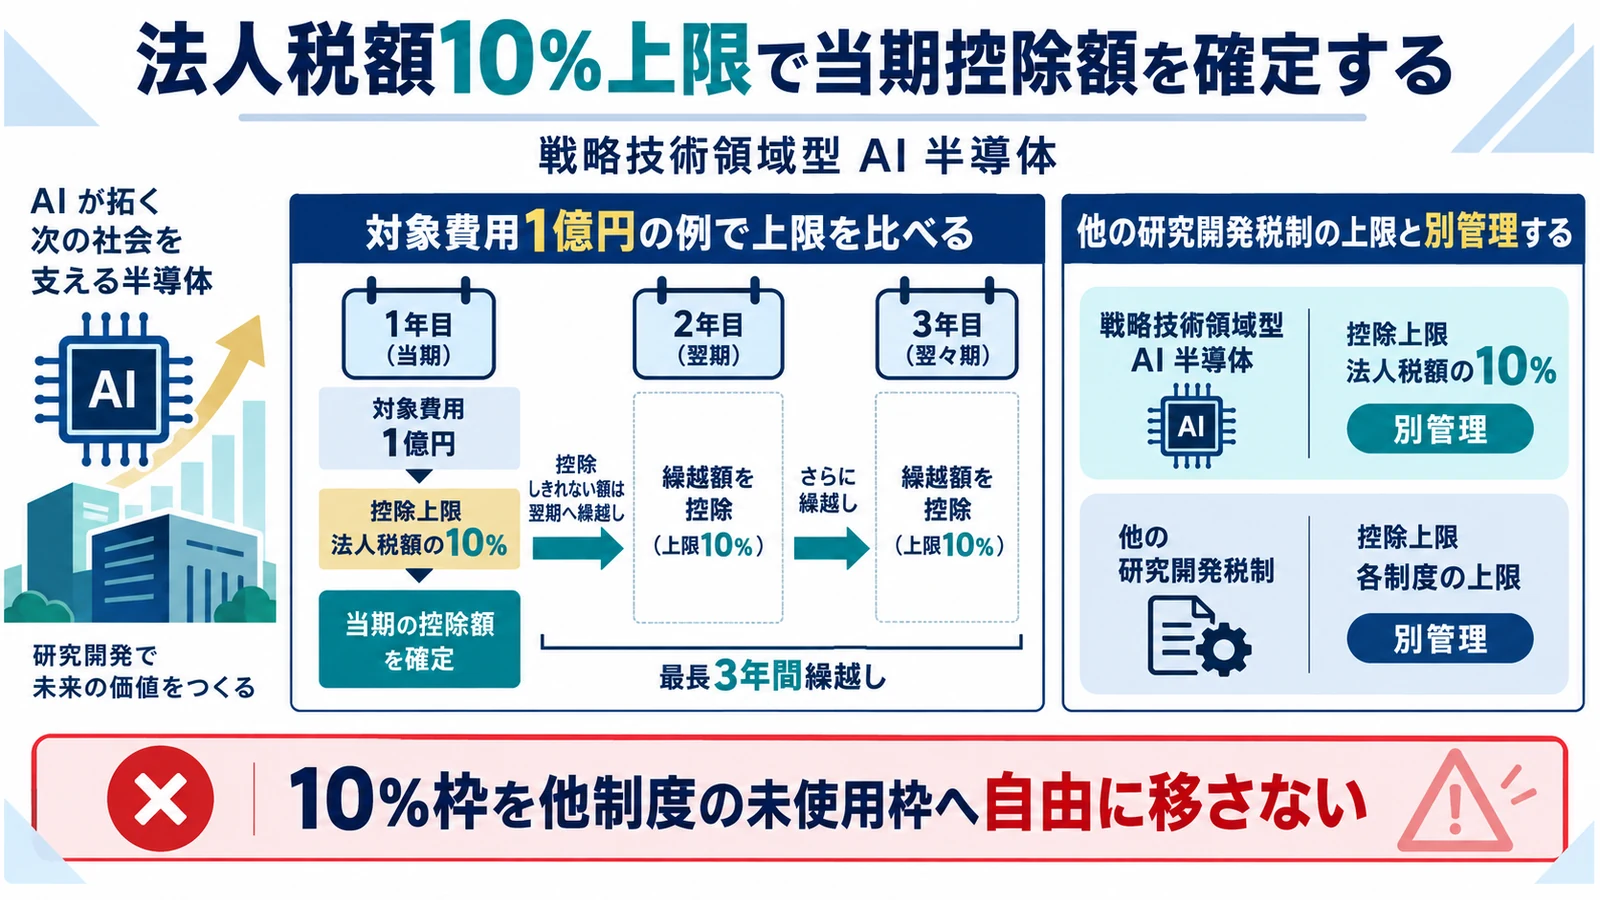
高い控除率で算出した金額にも、調整前法人税額の別枠10%という上限があります。研究費が大きい企業ほど、算出控除額と当期使用額の差が広がりやすくなります。
対象費用1億円の例で上限を比べる
40%なら算出額は4,000万円です。 40%を現金還付率のように説明しない
対象研究費1億円×40%で4,000万円を算出しても、調整前法人税額が2億円なら別枠10%は2,000万円です。繰越を考慮しない当期使用額は2,000万円が上限となります。
他の研究開発税制の上限と別管理する
別枠でも法人税全体との関係を確認します。 10%枠を他制度の未使用枠へ自由に移さない
一般型・中小企業型、OI型、戦略技術領域型について、算出額と上限を制度別に計算します。同一費用の重複を排除し、他の税額控除による法人税額への影響も申告シミュレーションへ反映します。
控除しきれない額は3年間の繰越を検討する
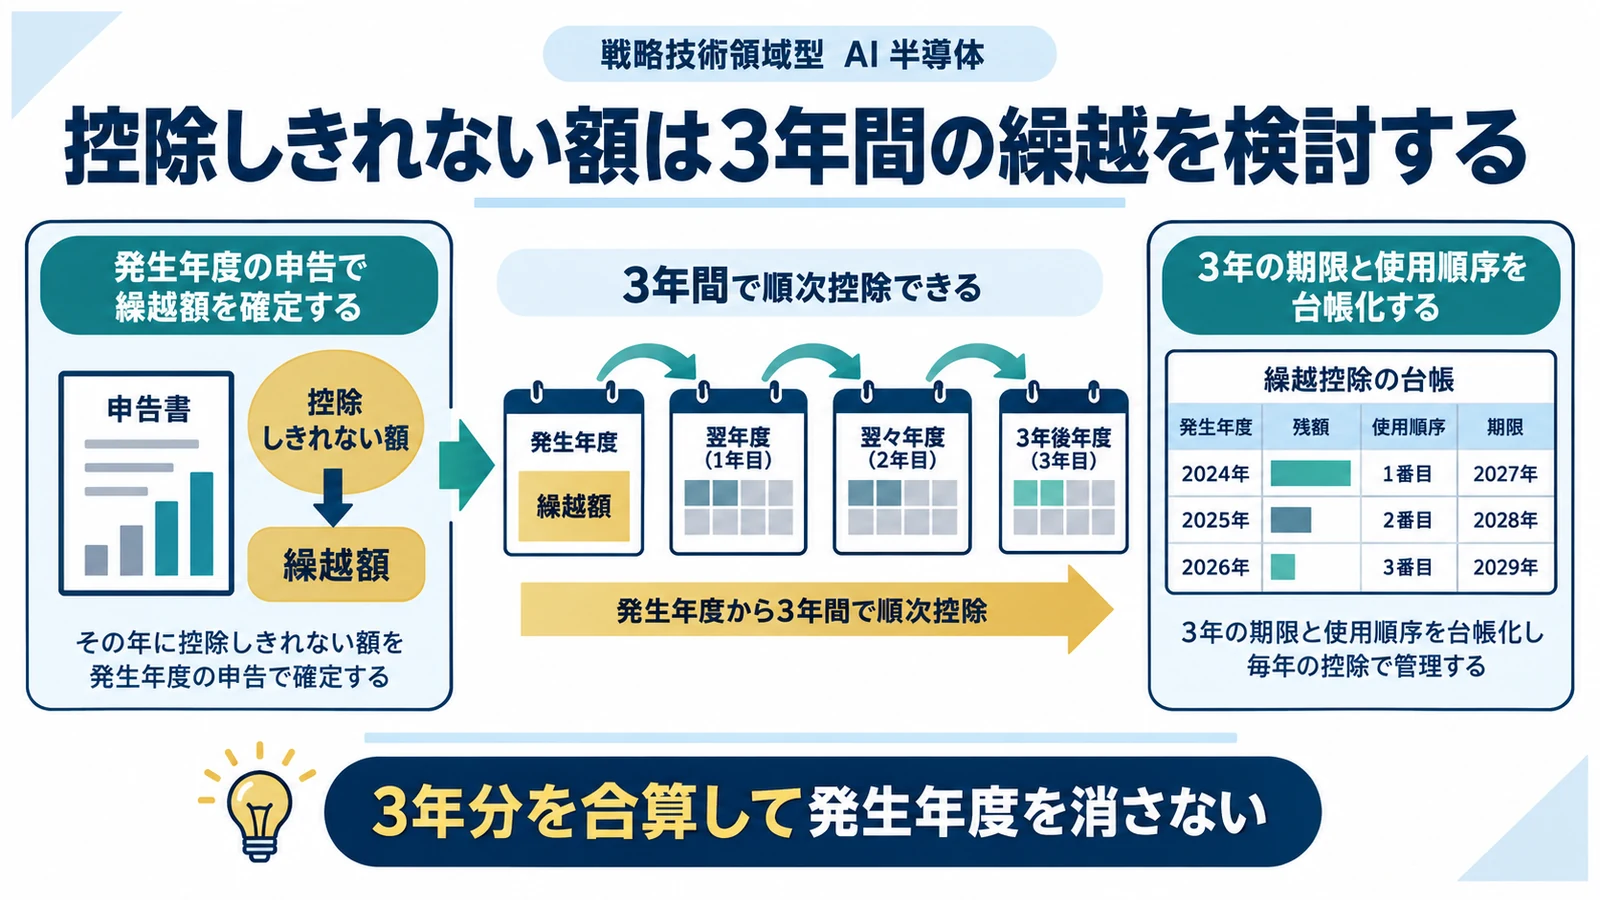
戦略技術領域型では法人税額10%上限を超えた控除額について、一定要件のもと最大3年間の繰越が設けられます。繰越があるから当期の上限管理が不要になるわけではありません。
発生年度の申告で繰越額を確定する
認定資料と税務計算を同じ年度で閉じます。 黒字年度まで計算と申告を先送りしない
対象費用、控除率、算出控除額、当期上限、当期使用額、限度超過額を別表で計算し、必要な明細を確定申告へ添付します。認定番号と研究案件番号を申告データへつなぎます。
3年の期限と使用順序を台帳化する
古い発生額から失効日を追います。 3年分を合算して発生年度を消さない
発生年度別に繰越額、翌期使用額、残額、期限を記録し、毎期の認定計画継続、研究投資、連続申告等の要件を確認します。制度確定後の政省令・様式に従って更新します。
令和8年度改正では戦略技術領域型の創設、一般型の見直し、研究開発税額控除の繰越措置などが示されています。
研究開発税制は一般試験研究費、中小企業者等の試験研究費、特別試験研究費の制度で構成され、同じ試験研究費の重複適用はできません。
一般型・OI型との重複を研究案件単位で防ぐ
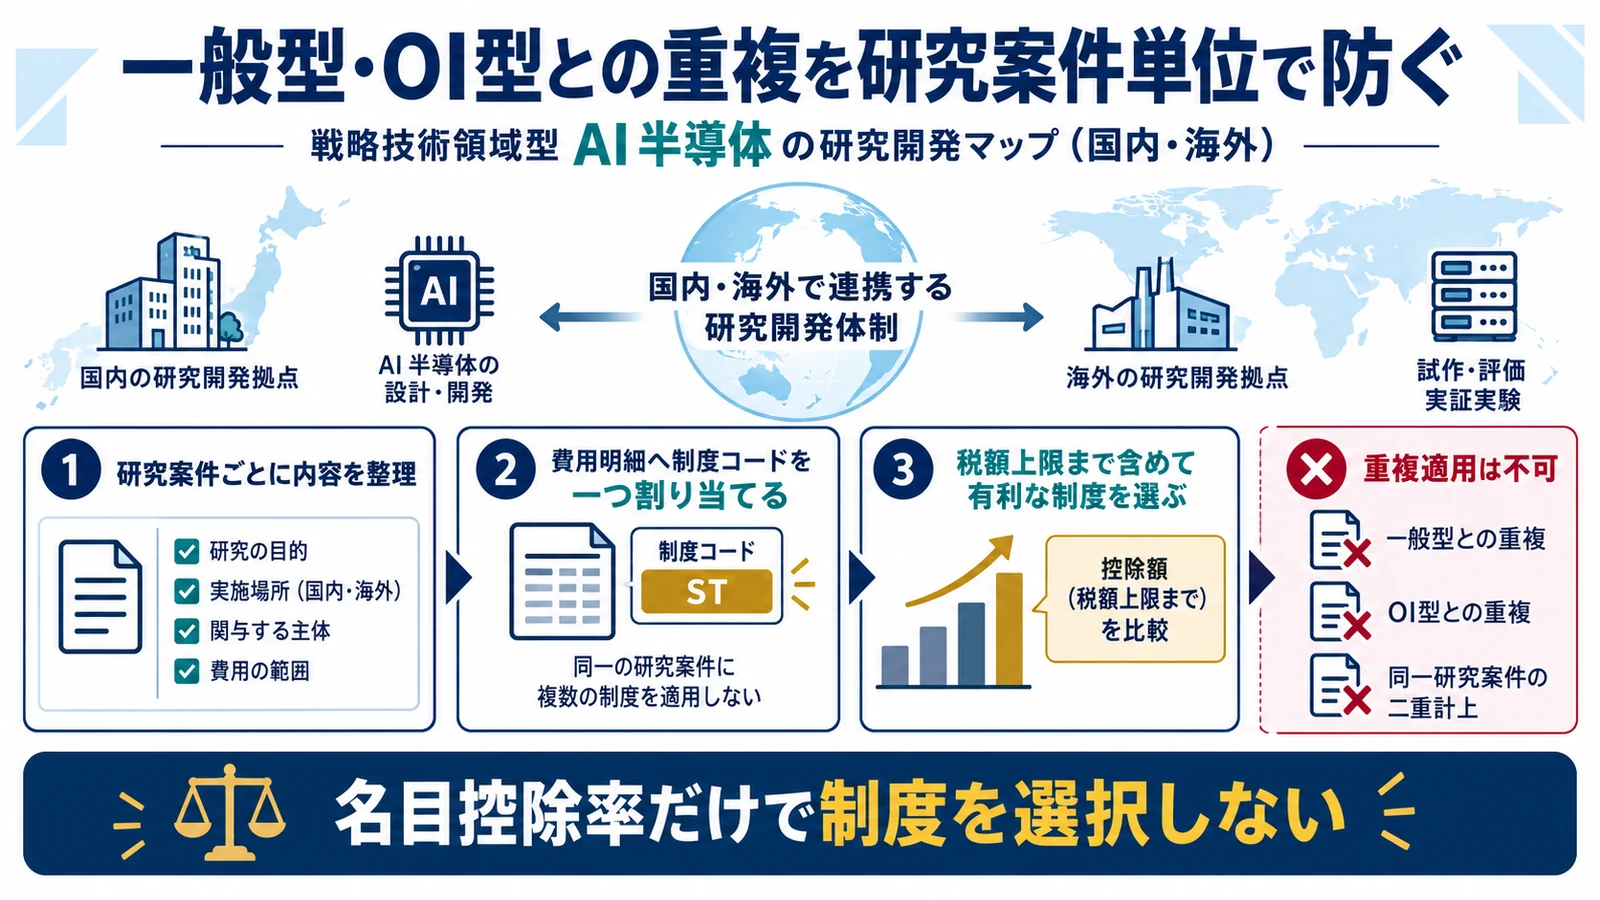
同じ試験研究費について戦略技術領域型と既存制度を重ねることはできません。共同研究では戦略技術領域型50%とOI型30%の双方に見える費用が生じ得るため、選択根拠が必要です。
費用明細へ制度コードを一つ割り当てる
案件名だけでは重複を検出できません。 同じ人件費を複数の集計表へ残さない
請求書や給与データの明細行ごとに、研究案件、認定計画、費目、期間、制度候補を付けます。共通費は合理的に按分し、最終的にどの制度へ計上したかをロックします。
税額上限まで含めて有利な制度を選ぶ
控除率50%が常に最有利とは限りません。 名目控除率だけで制度を選択しない
法人税額、各制度の別枠、当期使用可能額、繰越要件、認定・証明コストを比較します。率の高低だけでなく、実際に利用できる控除額と証拠の確実性で決定します。
海外委託と国内研究体制の要件を確認する
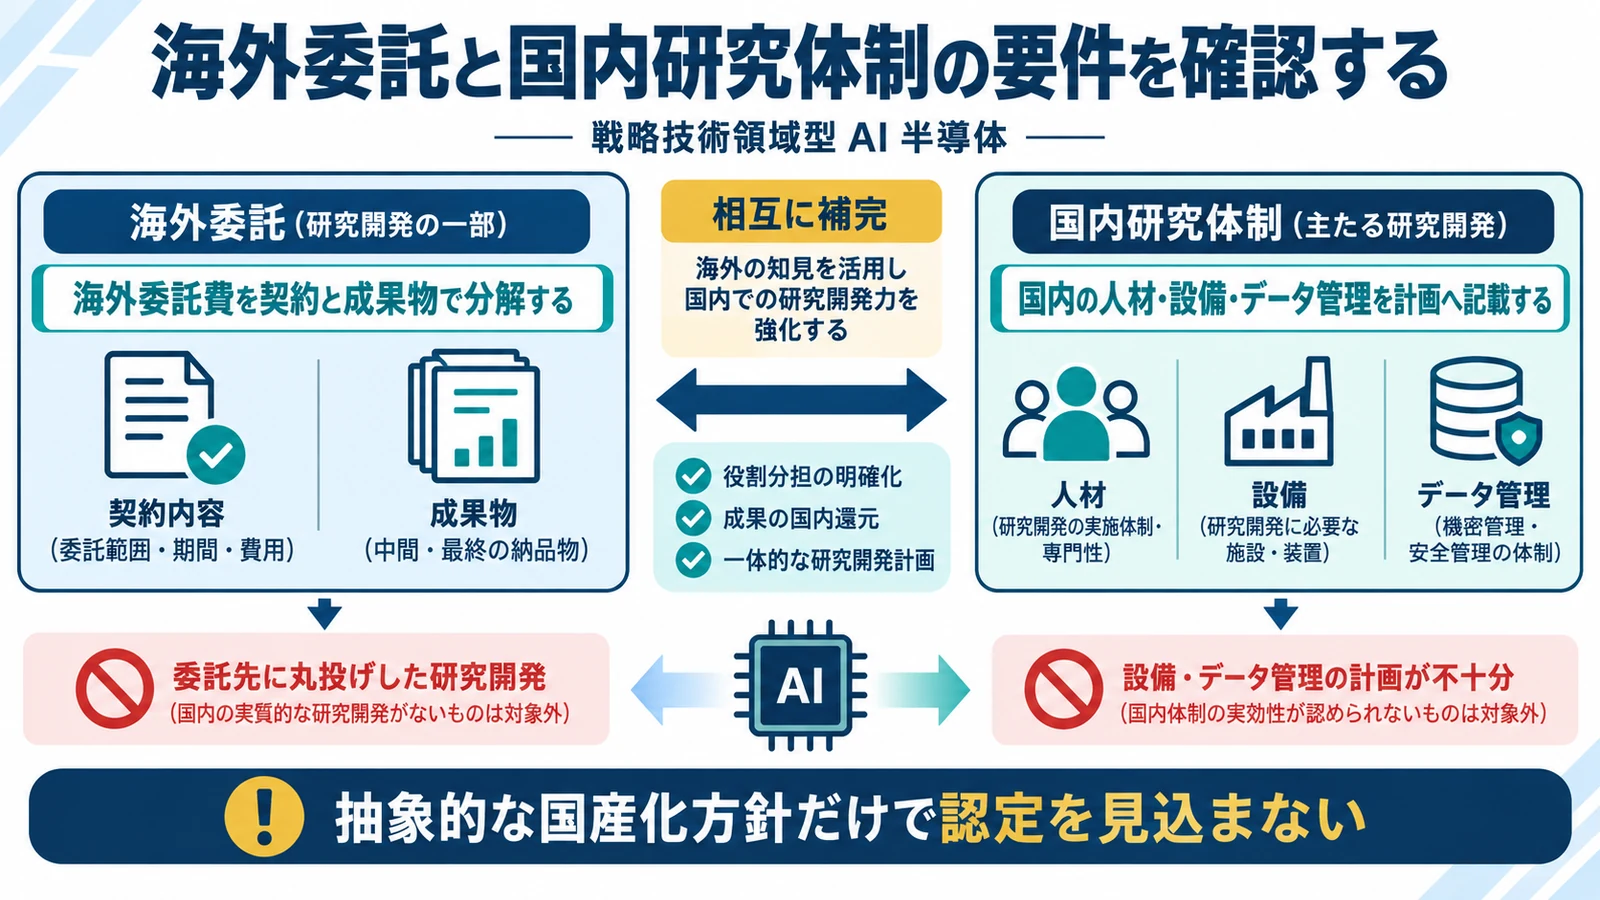
令和8年度改正では一般型の海外委託研究費の算入割合を段階的に制限する方向が示されています。戦略技術領域型でも、国内の戦略的な研究基盤強化という政策目的を踏まえ、実施場所と委託先を明確にします。
海外委託費を契約と成果物で分解する
送金額全体を研究費にしません。 海外支払額を無条件で全額対象にしない
海外委託契約の研究範囲、実施国、担当者、成果物、知財帰属、関連者取引、為替換算を整理します。国内で実施しにくい臨床試験等の例外も含め、対象年度の算入割合を公式資料で確認します。
国内の人材・設備・データ管理を計画へ記載する
認定計画は税額だけでなく実行可能性が問われます。 抽象的な国産化方針だけで認定を見込まない
研究責任者、専門人材、研究設備、計算資源、データ・サイバーセキュリティ、サプライチェーン、成果の事業化までを具体化し、契約と社内予算へ反映します。
2026年度中に認定準備と原価管理を始める
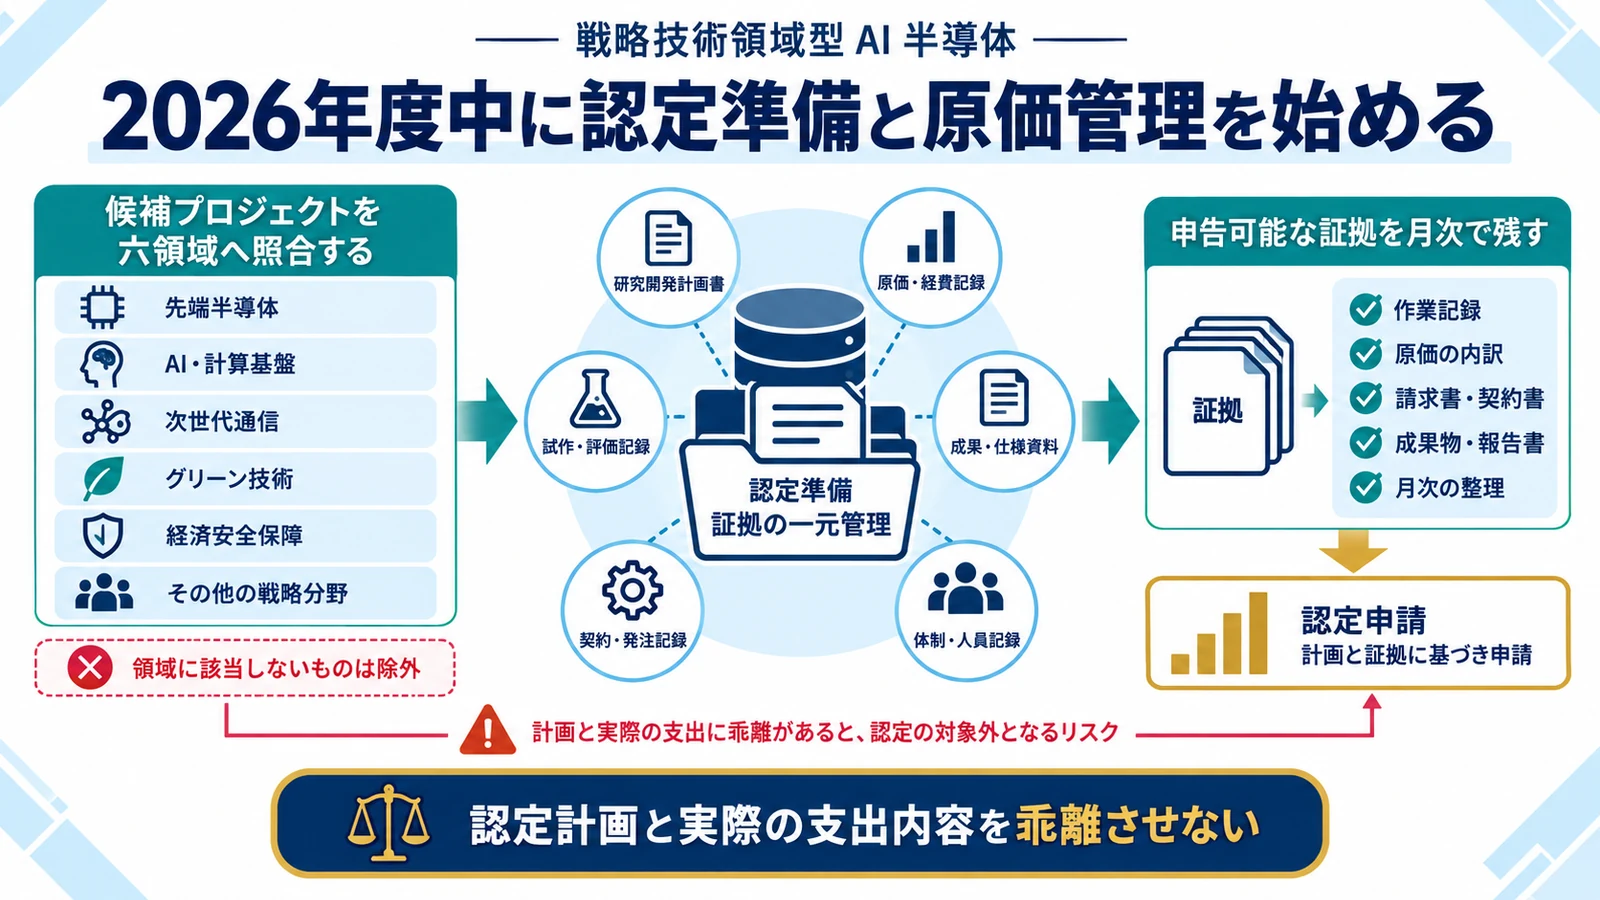
適用開始を待ってから費用管理を変えると、認定前後の支出や研究時間を分けられません。2026年度中に対象候補を絞り、既存の研究台帳を認定計画単位へ拡張します。
候補プロジェクトを六領域へ照合する
全研究テーマを申請対象にしません。 制度詳細が未確定の点を事実のように補わない
技術的新規性、政策領域との一致、研究規模、国内波及、共同研究先、2027年度以後の支出予定を評価し、対象候補と対象外を分けます。不明点は所管官庁の公募・認定指針公表後に更新します。
申告可能な証拠を月次で残す
認定書だけでは費用金額を証明できません。 認定計画と実際の支出内容を乖離させない
研究日報、給与配賦、材料払出、委託契約、検収、成果報告、支払を案件番号で結び、一般業務との境界を承認します。計画変更時は認定変更手続きと税務集計を同時に見直します。
令和8年度改正では戦略技術領域型の創設、一般型の見直し、研究開発税額控除の繰越措置などが示されています。
研究開発税制は一般試験研究費、中小企業者等の試験研究費、特別試験研究費の制度で構成され、同じ試験研究費の重複適用はできません。
戦略技術領域型 AI 半導体でよくある質問
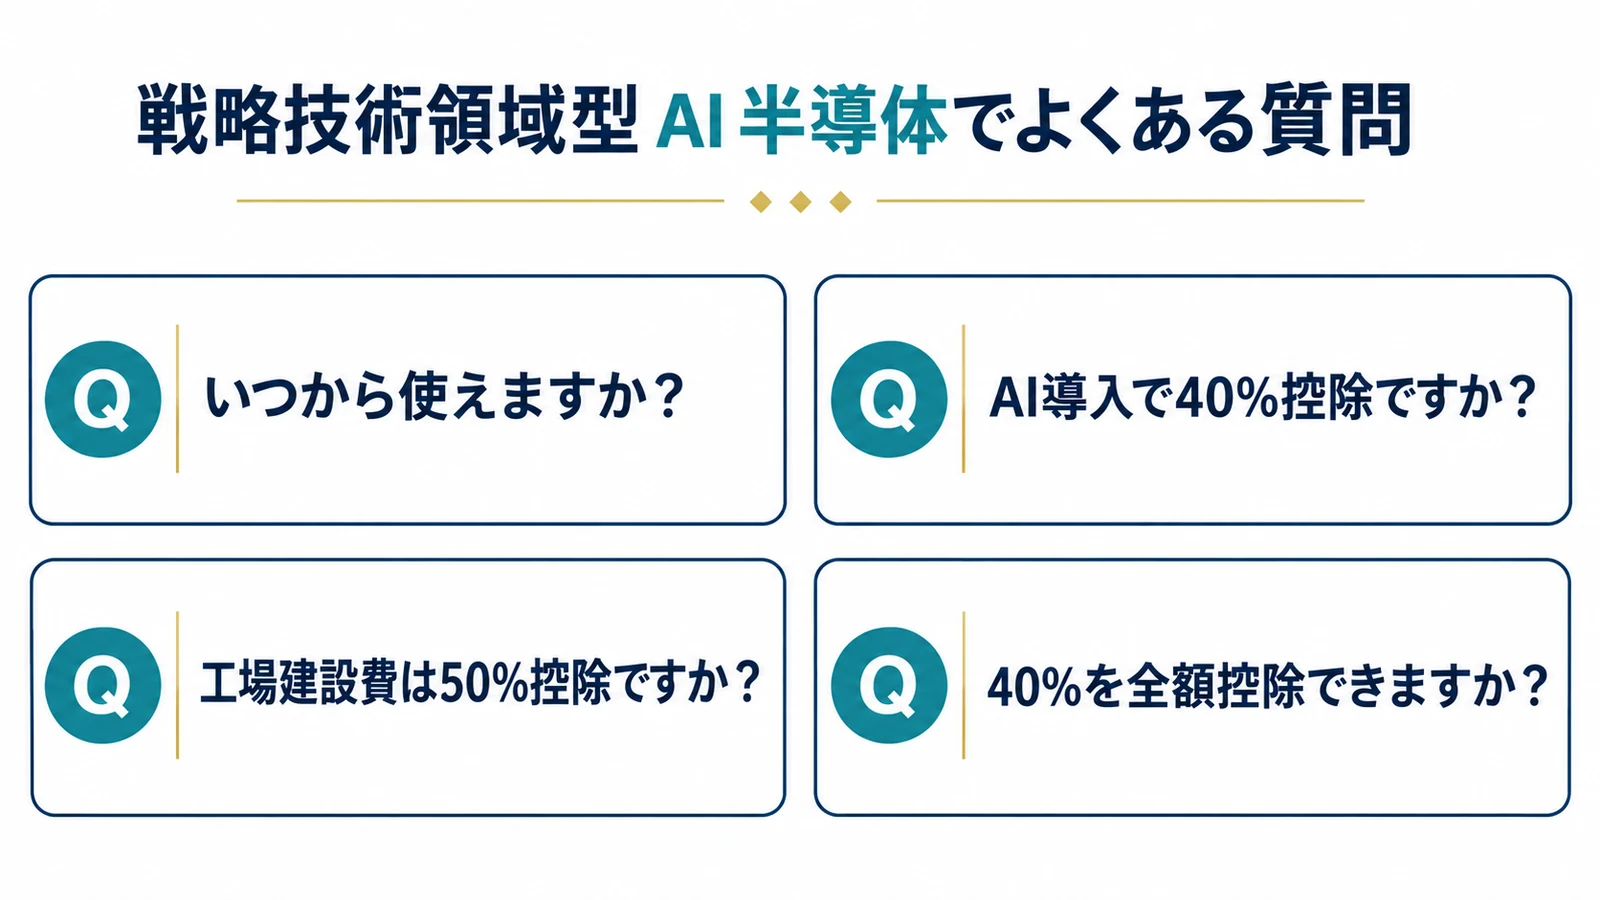
戦略技術領域型はいつから使えますか
令和8年度税制改正では2027年度からの適用が示されています。自社の事業年度開始日と施行法令を確認します。
AIシステムを導入すれば40%控除ですか
いいえ。指定領域の研究開発計画の認定と対象試験研究費の要件が必要で、通常のソフトウェア購入費は別です。
半導体工場の建設費は50%控除ですか
建設費全体ではありません。認定計画に対応する試験研究費か、認定研究機関との共同・委託研究費かを区分します。
40%を当期に全額控除できますか
法人税額の別枠10%が上限です。控除しきれない額は要件を満たす場合に3年繰越を検討します。
戦略技術領域型はAI・先端ロボット、量子、半導体・通信などを対象領域とし、認定計画の研究開発費に40%または50%の控除率を設けます。
令和8年度改正では戦略技術領域型の創設、一般型の見直し、研究開発税額控除の繰越措置などが示されています。
