
研究開発税制の控除率と上限|2026・2027年度を整理
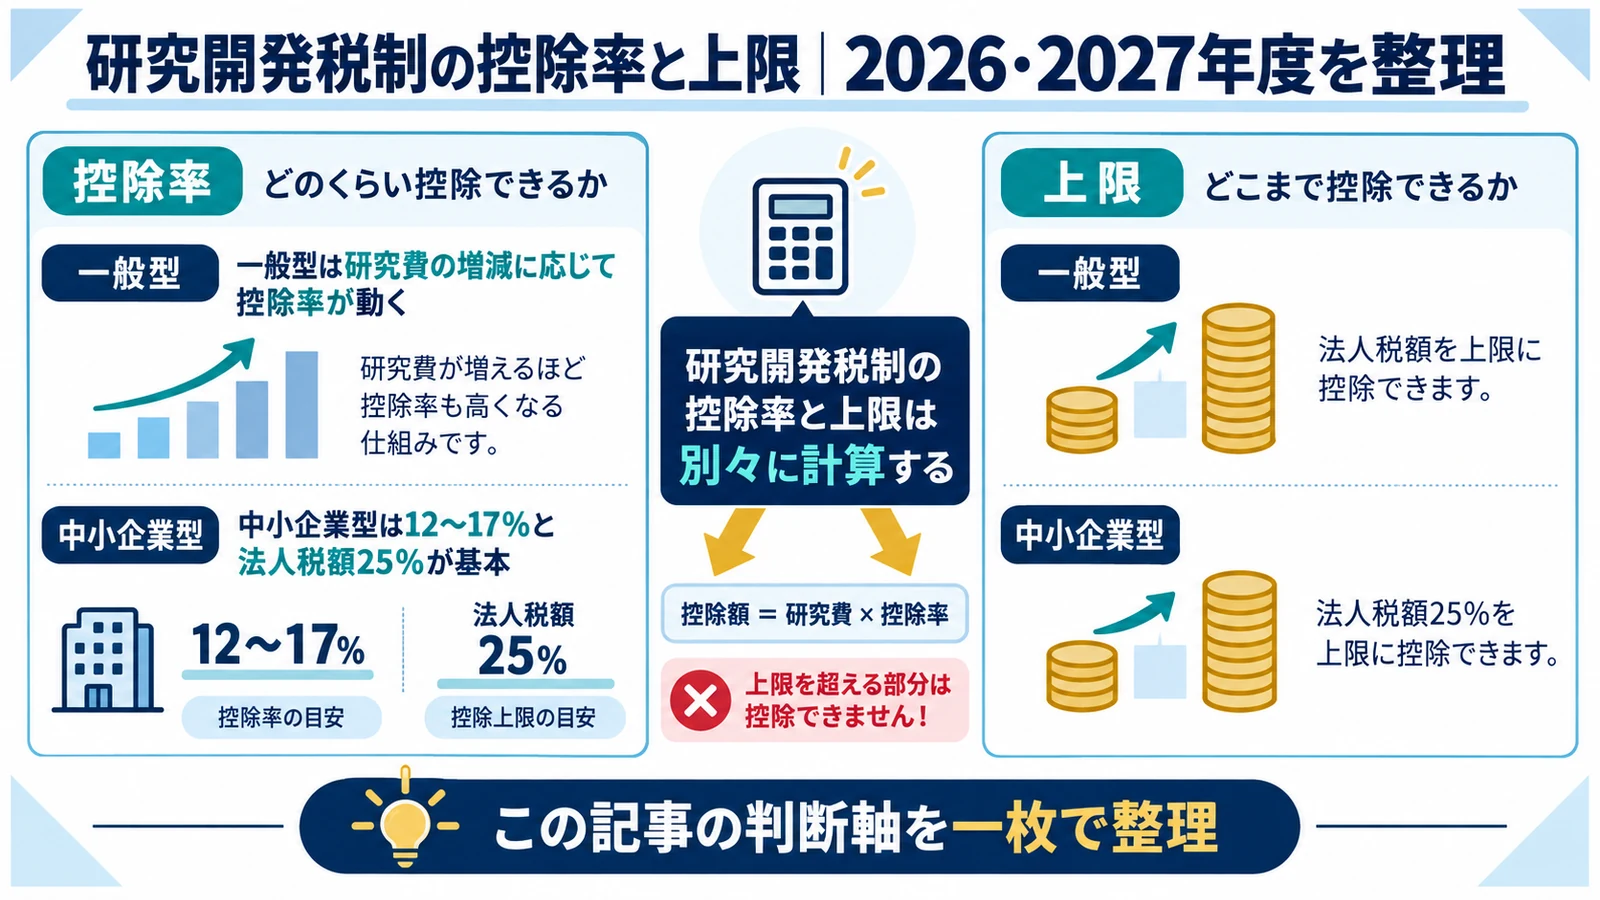
研究開発税制は、控除率と法人税額上限を分けて理解しないと効果を過大に見積もります。一般型、中小企業技術基盤強化税制、OI型、2027年度からの戦略技術領域型について、どの費用に何%を掛け、どの上限と比較するかを整理します。
- 研究開発税制の控除率と上限は別々に計算する
- 一般型は研究費の増減に応じて控除率が動く
- 中小企業型は12~17%と法人税額25%が基本
- OI型は20%・25%・30%と別枠10%
研究開発税制の控除率と上限は別々に計算する
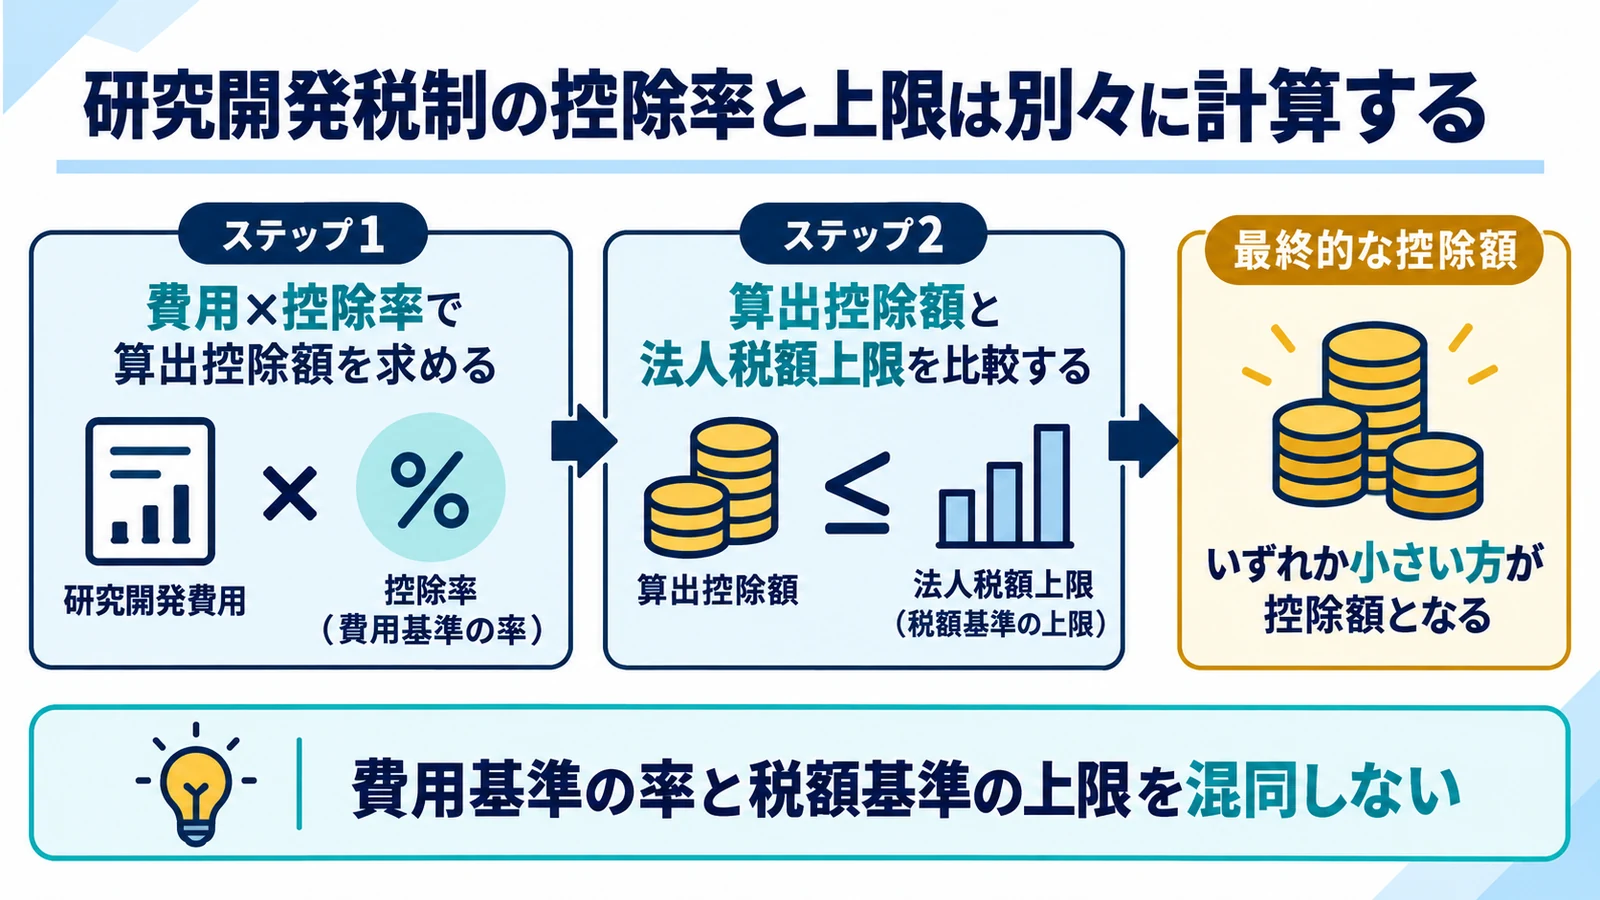
控除率は対象試験研究費へ掛ける割合、上限は算出した控除額のうち当期法人税から差し引ける限度です。二つの百分率は分母が異なるため、単純に足したり高い方だけを見たりしません。
費用×控除率で算出控除額を求める
最初の分母は試験研究費です。 法人税額へ控除率を掛けない
一般型なら増減試験研究費割合等に応じた率、中小企業型なら12~17%、OI型なら相手先等に応じ20~30%を、それぞれ対象費用へ掛けます。制度ごとに費用区分を分け、同一費用の重複を除きます。
算出控除額と法人税額上限を比較する
次の分母は調整前法人税額です。 費用基準の率と税額基準の上限を混同しない
一般型・中小企業型の通常上限は法人税額の25%、OI型は別枠10%など、制度別の上限額を求めます。算出控除額と上限額の低い方が当期控除の基礎になります。
一般型は研究費の増減に応じて控除率が動く
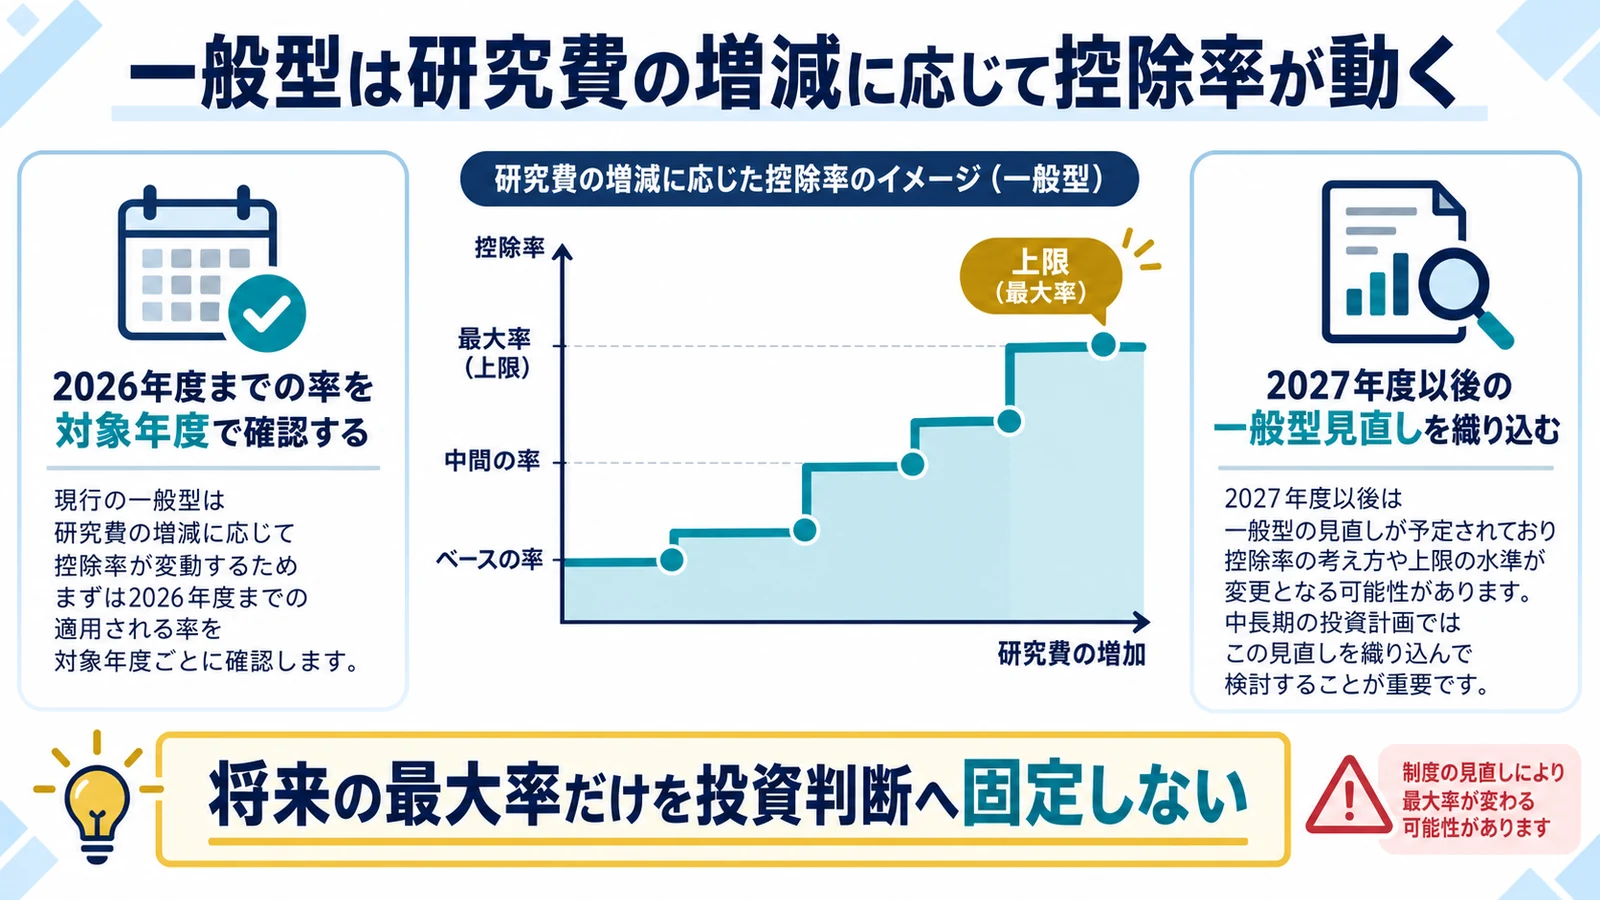
一般試験研究費の制度は青色申告法人が対象で、控除率は一律ではありません。増減試験研究費割合を用いた率の算式と、適用事業年度ごとの下限・上限を確認します。
2026年度までの率を対象年度で確認する
制度改正の公表年と適用年を区別します。 2026年決算をすべて新制度で計算しない
令和8年度改正資料では、一般型の控除率カーブや上限の見直しが2027年4月1日以後開始事業年度から示されています。それ以前の事業年度は現行法の算式を使い、決算年だけで新率へ置き換えません。
2027年度以後の一般型見直しを織り込む
研究計画は将来の率低下も含めて比較します。 将来の最大率だけを投資判断へ固定しない
改正後は研究投資の維持・増加をより重視する率設計となり、海外委託研究費の算入割合にも段階的な制限が入ります。対象年度の法令・申告書別表・経産省ガイドをセットで確認します。
研究開発税制は一般試験研究費、中小企業者等の試験研究費、特別試験研究費の制度で構成され、同じ試験研究費の重複適用はできません。
令和8年度改正では戦略技術領域型の創設、一般型の見直し、研究開発税額控除の繰越措置などが示されています。
中小企業型は12~17%と法人税額25%が基本
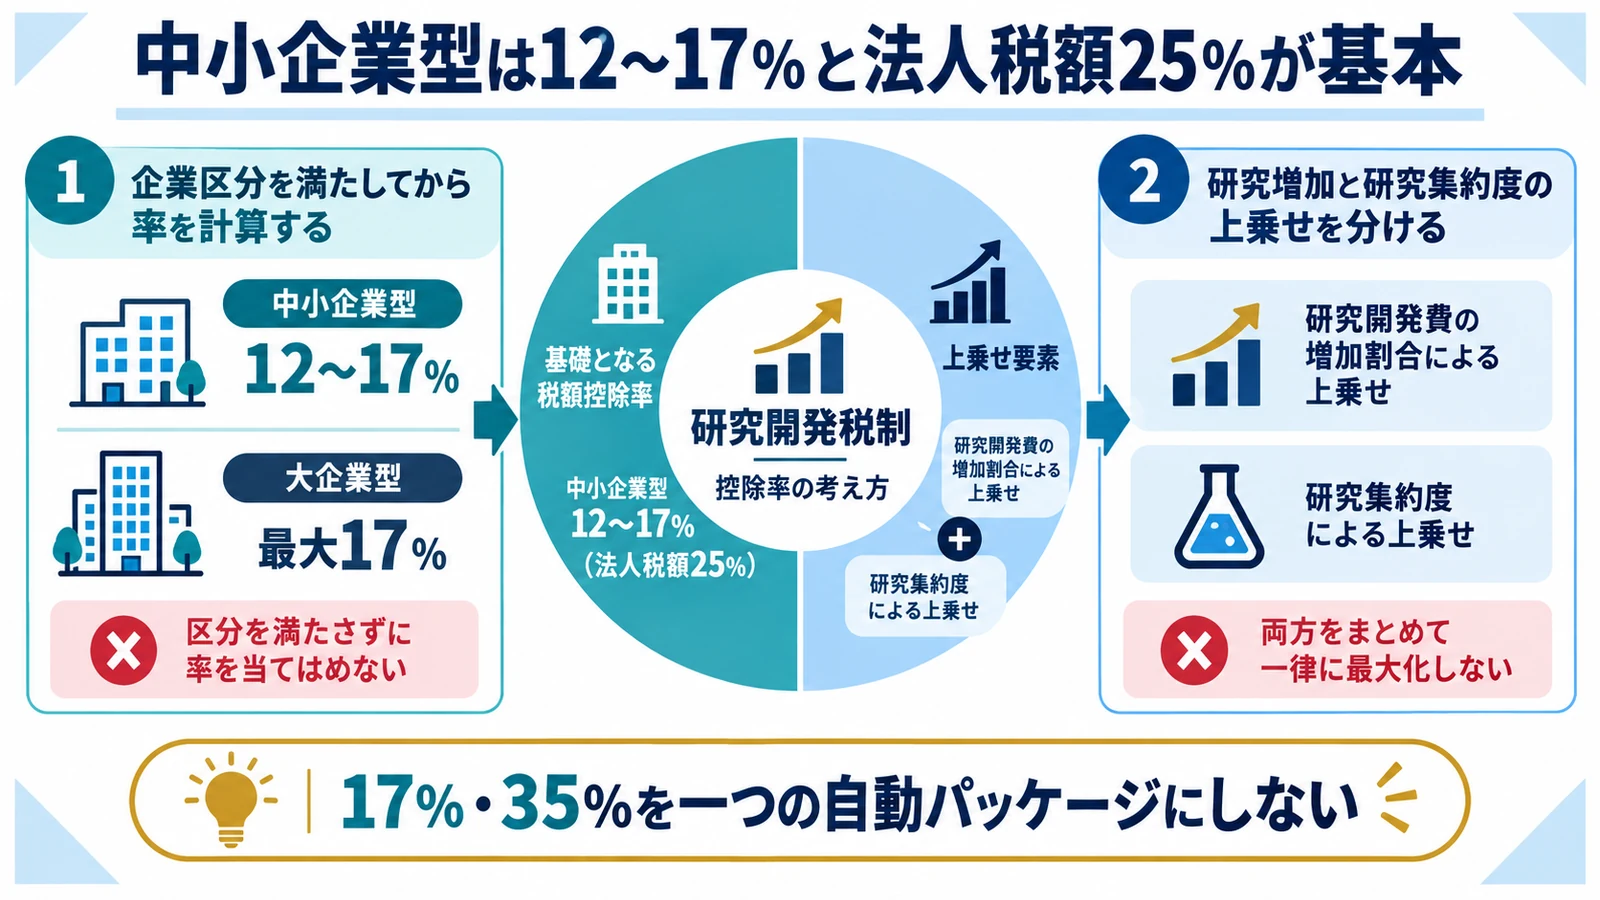
中小企業技術基盤強化税制は一般型との選択適用で、原則12%、研究費の増加等により最大17%となります。通常の法人税額上限は25%です。
企業区分を満たしてから率を計算する
中小企業という呼称だけでは足りません。 資本金1億円以下だけで対象と断定しない
資本金、株主構成、大規模法人との支配関係、3年間の平均所得、青色申告の状況を確認します。対象外なら12~17%の算式を使えないため、率計算より先に法人判定表を完成させます。
研究増加と研究集約度の上乗せを分ける
率と上限には複数の判定軸があります。 17%・35%を一つの自動パッケージにしない
増減試験研究費割合が12%を超える場合の控除率上乗せ、売上高試験研究費割合が10%を超える場合の措置、法人税額上限の最大10%上乗せを別々に計算します。
OI型は20%・25%・30%と別枠10%
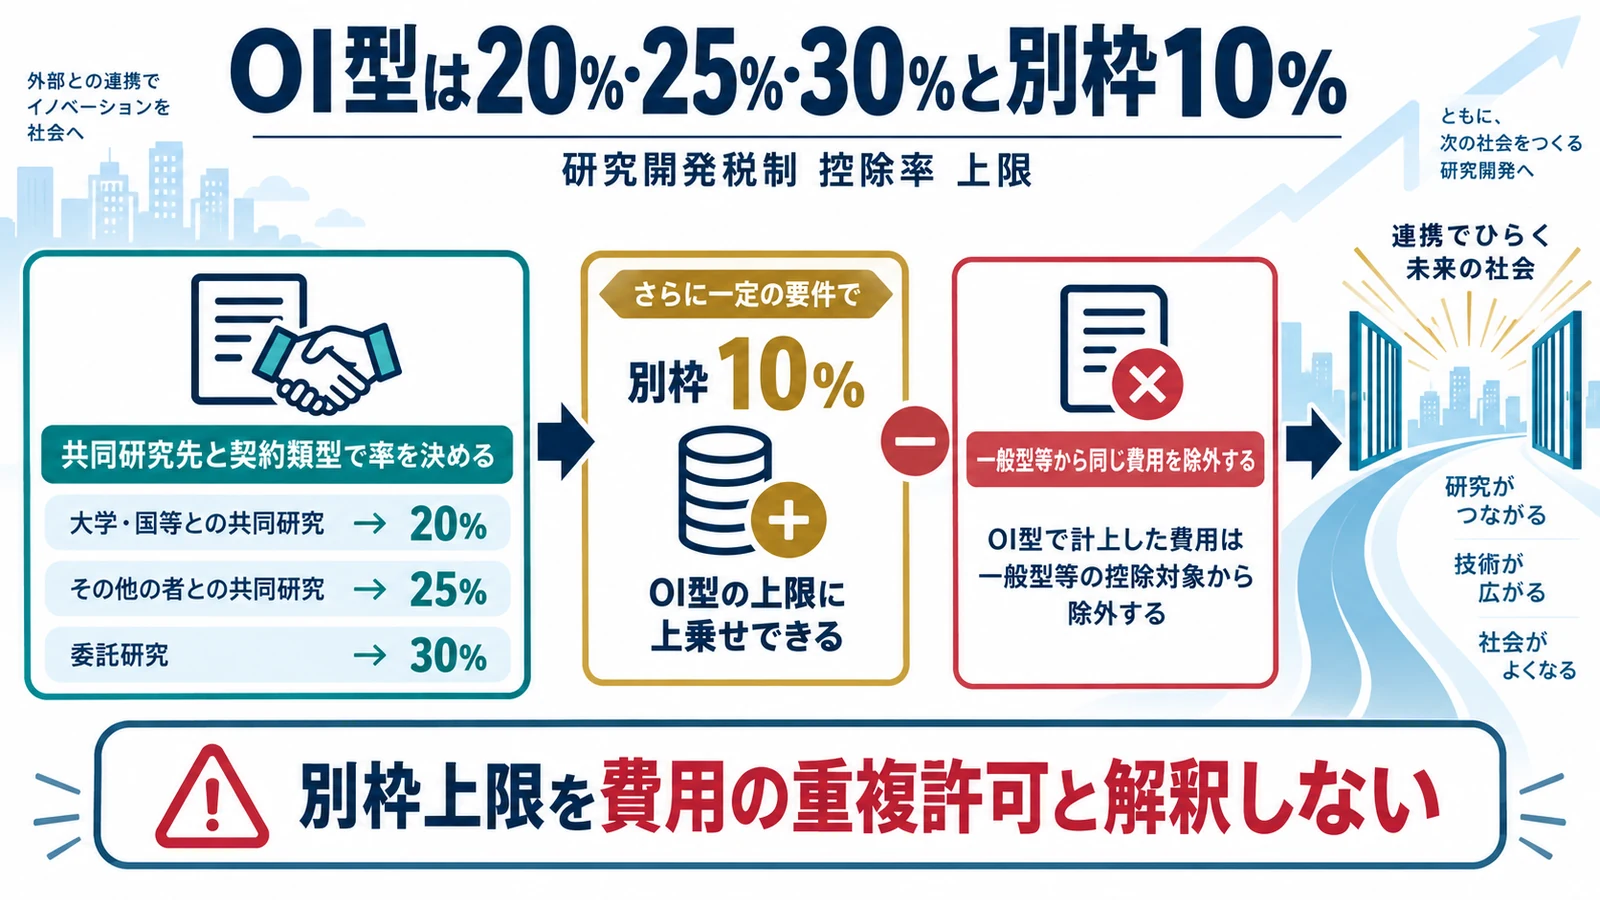
特別試験研究費のOI型は、共同・委託研究の相手先や研究形態によって控除率が異なります。大学・国の研究機関等は30%、一定のスタートアップ等は25%、その他の対象研究は20%が基本です。
共同研究先と契約類型で率を決める
支払先の名称だけで30%を選びません。 大学名が入った請求書だけで30%にしない
相手先が特別試験研究機関等に該当するか、共同研究か委託研究か、契約上の研究分担と費用負担がどうなっているかを確認します。対象者区分の証明資料も申告まで保存します。
一般型等から同じ費用を除外する
高い率でも二重計上はできません。 別枠上限を費用の重複許可と解釈しない
OI型へ振り分けた特別試験研究費は、同じ年度の一般型または中小企業型の対象額から除きます。OI型の法人税額上限は別枠10%ですが、費用そのものを複製できる意味ではありません。
戦略技術領域型は2027年度から40%・50%を予定する
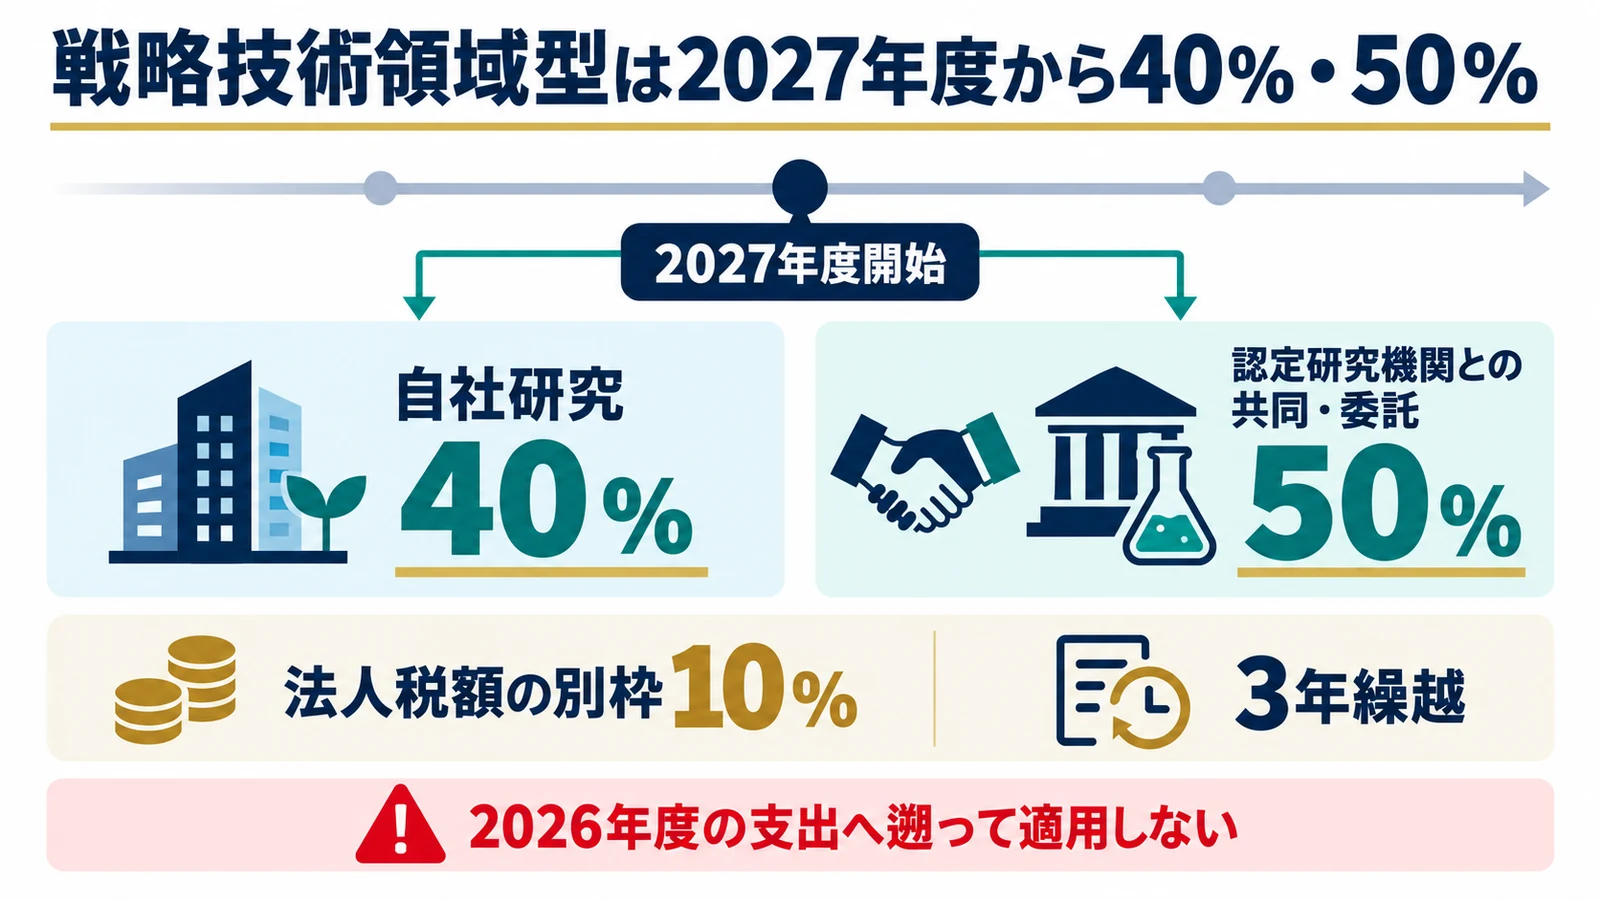
令和8年度改正で創設される戦略技術領域型は、国の計画認定を受けた重要分野の研究開発費に40%、認定研究機関との共同・委託研究に50%の控除率を設けます。
AI・半導体等の対象領域と認定を確認する
業界名だけでは対象になりません。 AIを使うだけで40%対象と表示しない
AI・先端ロボット、量子、半導体・通信、バイオ・ヘルスケア、核融合、宇宙などの指定領域で、研究開発計画の認定を受けることが前提です。対象技術、成果目標、国内投資、体制を計画段階から整理します。
別枠10%と3年繰越を年度別に管理する
高い率にも法人税額上限があります。 50%を当期に必ず全額使えると見込まない
算出控除額は法人税額の別枠10%と比較し、控除しきれない額は要件を満たす場合に3年繰越を検討します。2027年度からの適用開始と認定期限を投資スケジュールへ反映します。
令和8年度改正では戦略技術領域型の創設、一般型の見直し、研究開発税額控除の繰越措置などが示されています。
OI型は対象となる共同・委託研究等について20%、25%または30%を控除し、法人税額の10%を上限とします。
試験研究費1億円の例で四つの制度を比較する
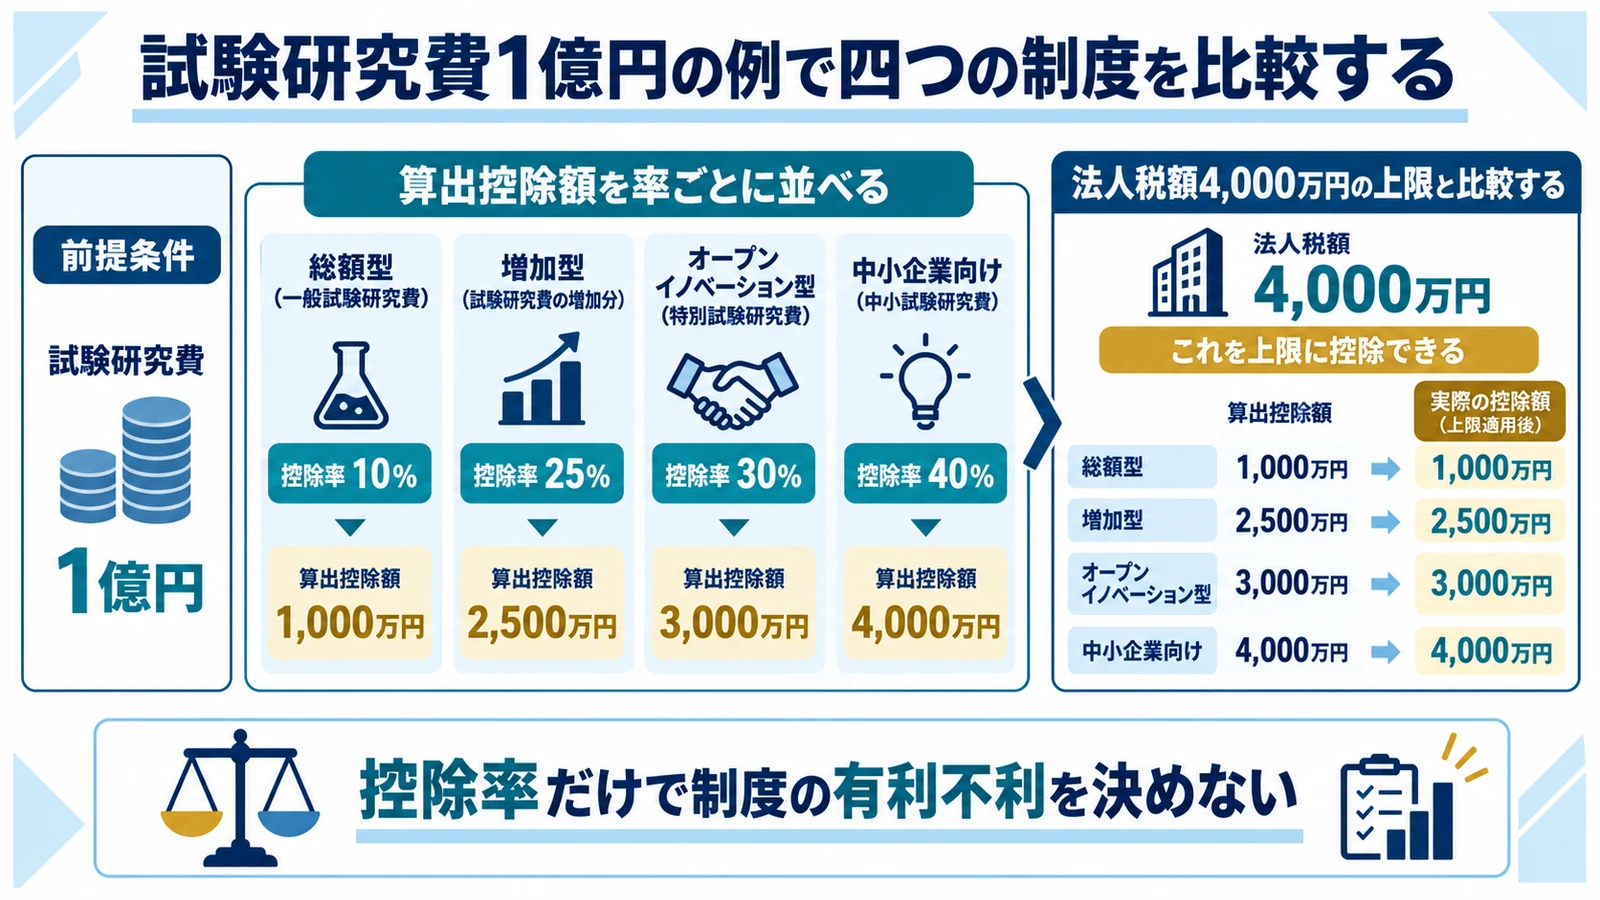
同じ1億円でも、費用区分と法人税額により当期控除は変わります。比較では制度名ごとに別の1億円を仮定し、同じ費用を複数制度へ入れないことが前提です。
算出控除額を率ごとに並べる
率の違いをまず金額へ置き換えます。 四つの金額を同じ1億円へ同時に足さない
1億円に12%なら1,200万円、17%なら1,700万円、OI型30%なら3,000万円、戦略技術領域型40%なら4,000万円です。ただし、これは各制度の要件を満たす別々の費用を仮定した算出額です。
法人税額4,000万円の上限と比較する
当期法人税が小さければ高率の効果は頭打ちです。 控除率だけで制度の有利不利を決めない
通常上限25%なら1,000万円、別枠10%なら400万円です。上乗せや繰越を考慮しない単純例では、算出額より上限額が小さくなり、当期控除は上限までとなります。
複数制度は費用台帳と上限台帳を分けて管理する
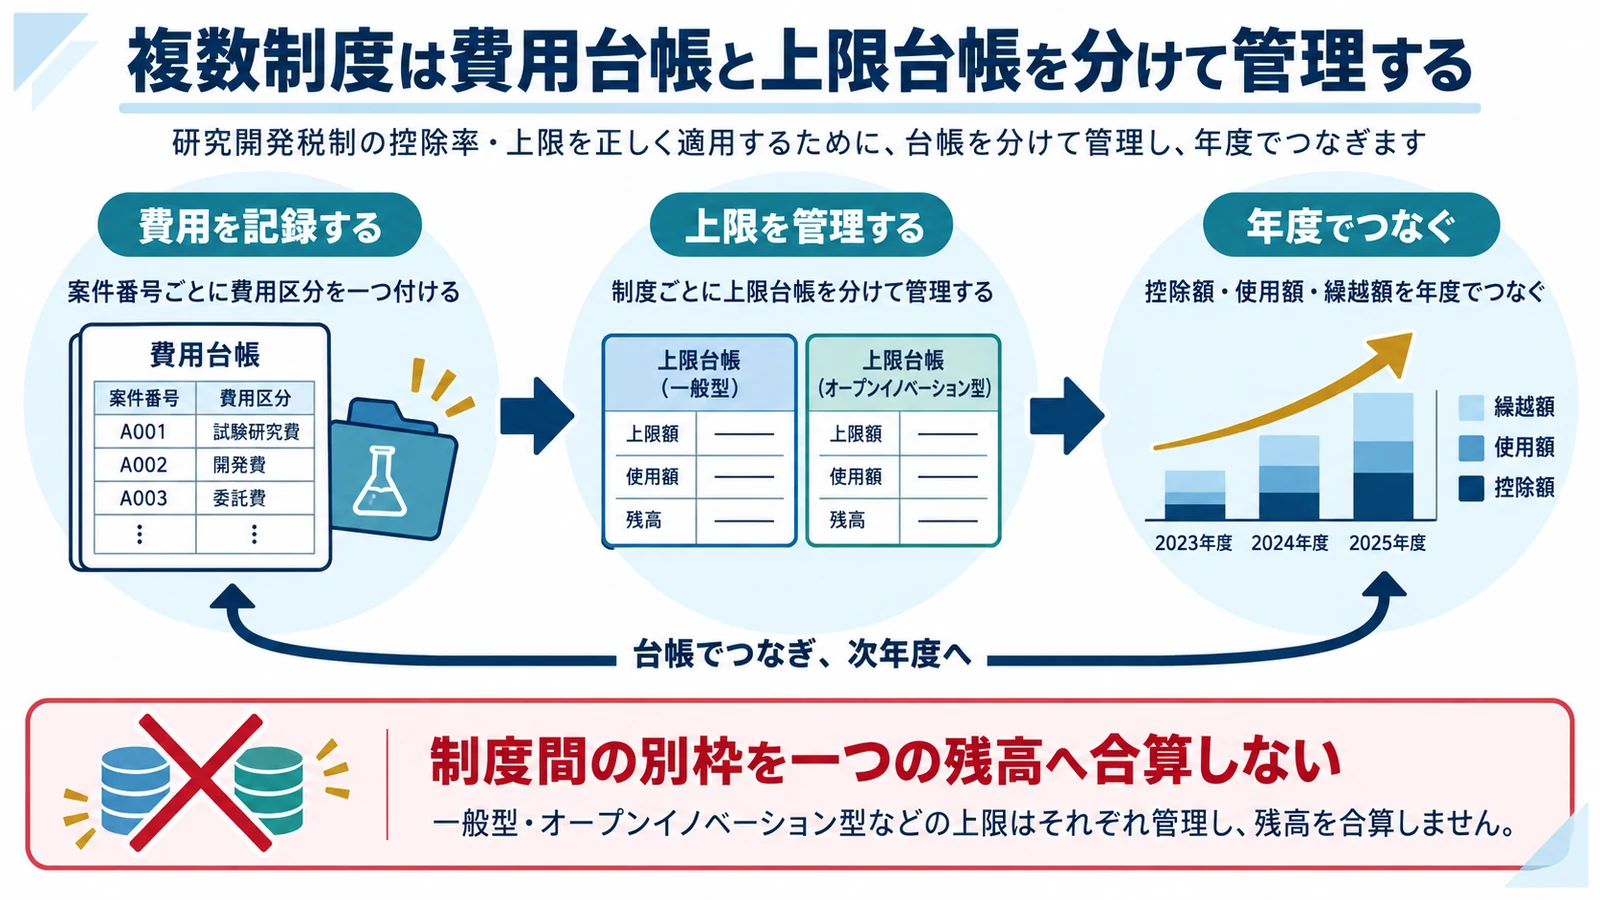
研究開発案件が複数ある会社では、費用の帰属と法人税額上限の使用状況を一枚に詰め込むと重複や漏れが起きます。案件別費用台帳と制度別控除台帳を連動させます。
案件番号ごとに費用区分を一つ付ける
同じ請求書内でも明細を分けます。 制度選択後も候補区分を放置しない
人件費、材料費、外注費、共同研究費を案件番号へひも付け、一般型、中小企業型、OI型、戦略技術領域型の候補区分を設定します。共通費は配賦式と承認者を記録します。
控除額・使用額・繰越額を年度でつなぐ
上限超過額は発生年度から追跡します。 制度間の別枠を一つの残高へ合算しない
制度別に算出額、法人税額上限、当期使用額、翌期繰越額、失効予定年度を管理し、申告別表と照合します。一般型等の将来繰越は適用開始年度と投資増加要件を確認します。
決算前の三つの試算で最終控除額を固める
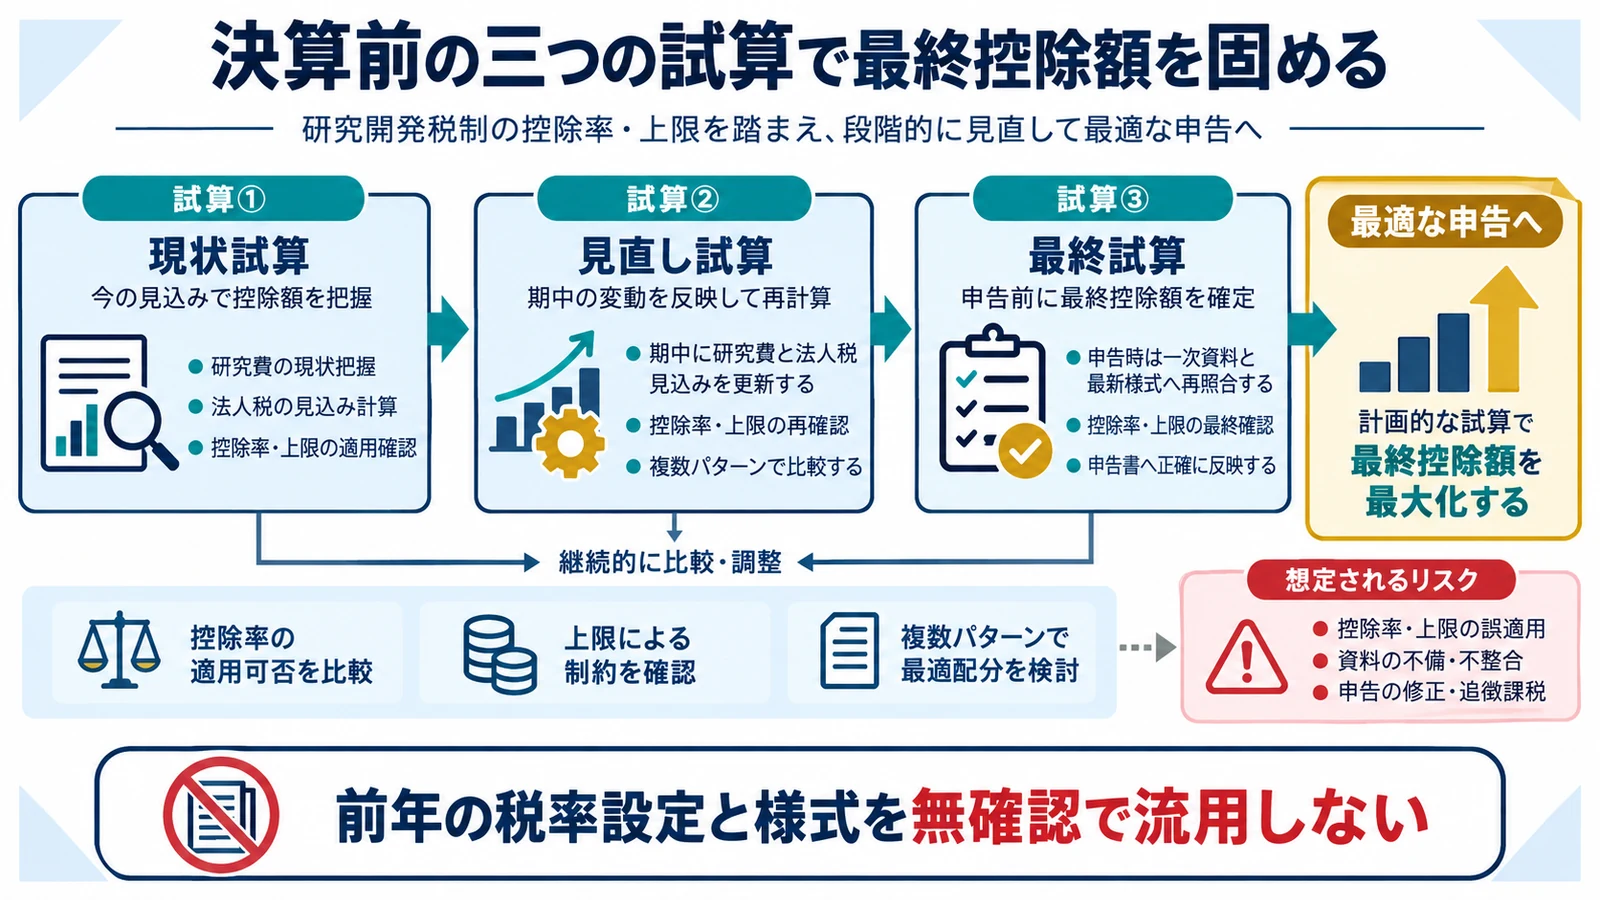
研究開発税制は費用集計が確定する決算後だけでなく、期中見込み、決算見込み、申告確定の三段階で試算すると、証拠不足や法人税額上限超過へ早く対応できます。
期中に研究費と法人税見込みを更新する
研究費だけ増やしても当期控除が増えない場合があります。 最大控除率だけで研究予算を承認しない
四半期ごとに対象費用、増減割合、法人税見込み、制度別上限を更新します。補助金や共同研究契約の変更、赤字見込み、他の税額控除との調整を反映し、当期使用と繰越候補を分けます。
申告時は一次資料と最新様式へ再照合する
最終率は公式資料で確定します。 前年の税率設定と様式を無確認で流用しない
事業年度開始日・終了日、対象法人区分、費用集計、相手先区分、認定日を確認し、国税庁の対象年度様式へ転記します。計算ソフトの前年設定を複製した場合も率・上限・別表番号を見直します。
令和8年度改正では戦略技術領域型の創設、一般型の見直し、研究開発税額控除の繰越措置などが示されています。
OI型は対象となる共同・委託研究等について20%、25%または30%を控除し、法人税額の10%を上限とします。
研究開発税制 控除率 上限でよくある質問
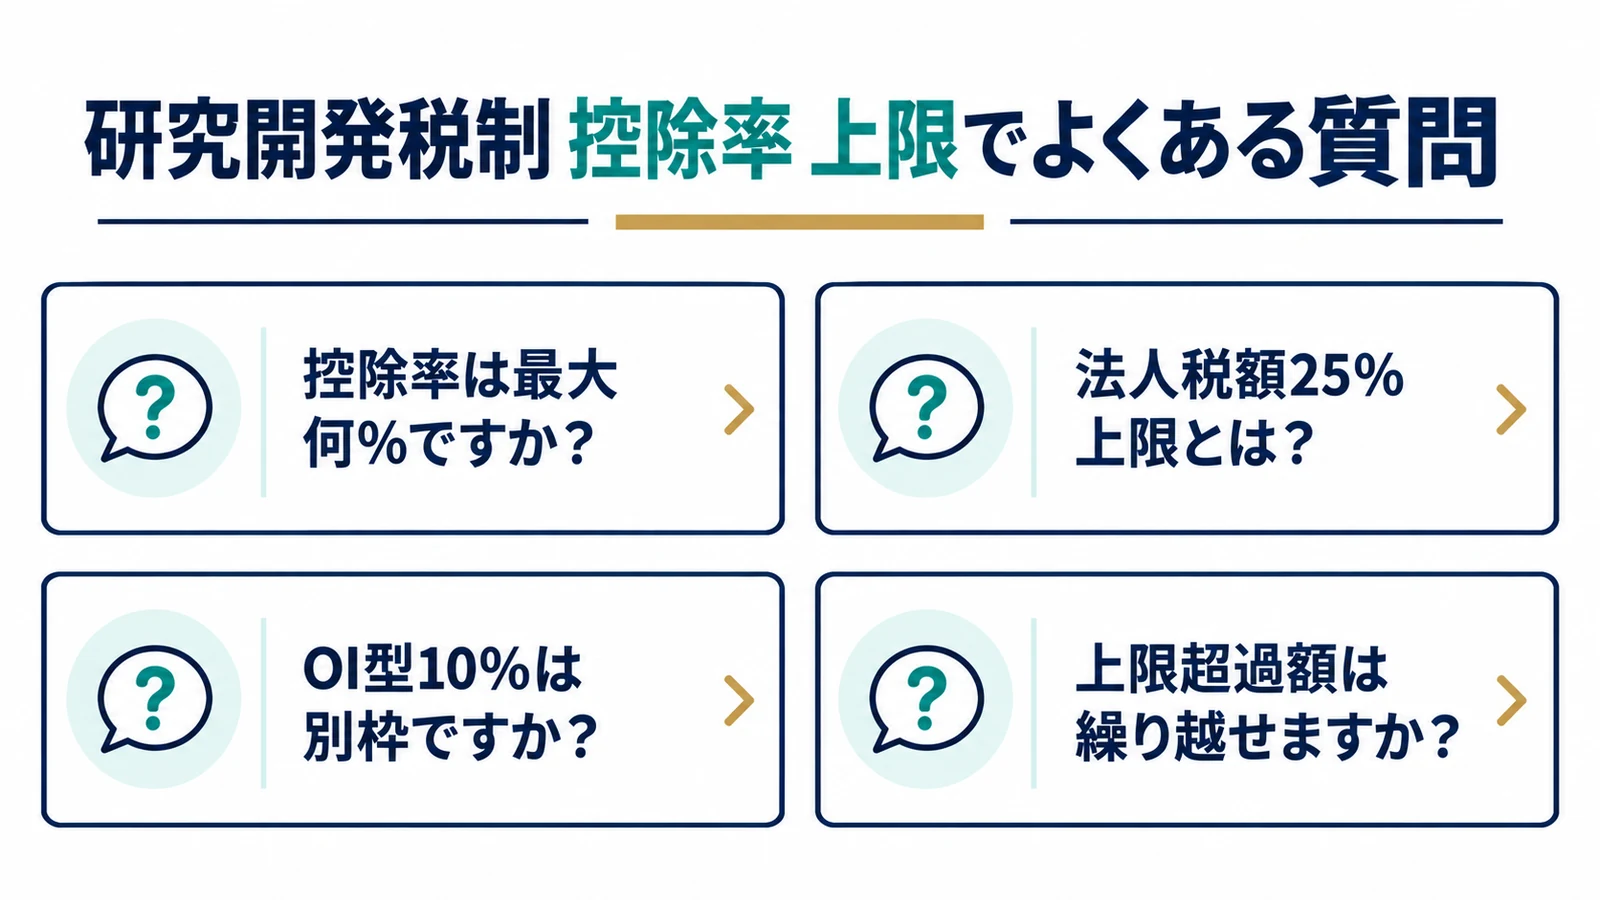
研究開発税制の控除率は最大何%ですか
制度と対象年度で異なります。中小企業型は最大17%、OI型は最大30%、戦略技術領域型は2027年度から最大50%が示されています。
法人税額25%上限とは何ですか
調整前法人税額へ25%を掛けた金額が通常の当期控除上限になるという意味で、試験研究費の25%ではありません。
OI型の10%上限は一般型の25%と別枠ですか
制度上は別枠ですが、同じ試験研究費を両方へ重複計上することはできません。
上限を超えた額は必ず繰り越せますか
必ずではありません。制度、適用年度、研究投資増加、連続申告などの要件を満たすか確認が必要です。
研究開発税制は一般試験研究費、中小企業者等の試験研究費、特別試験研究費の制度で構成され、同じ試験研究費の重複適用はできません。
令和8年度改正では戦略技術領域型の創設、一般型の見直し、研究開発税額控除の繰越措置などが示されています。
