
経営強化税制の設備を売却すると?計画変更と税務
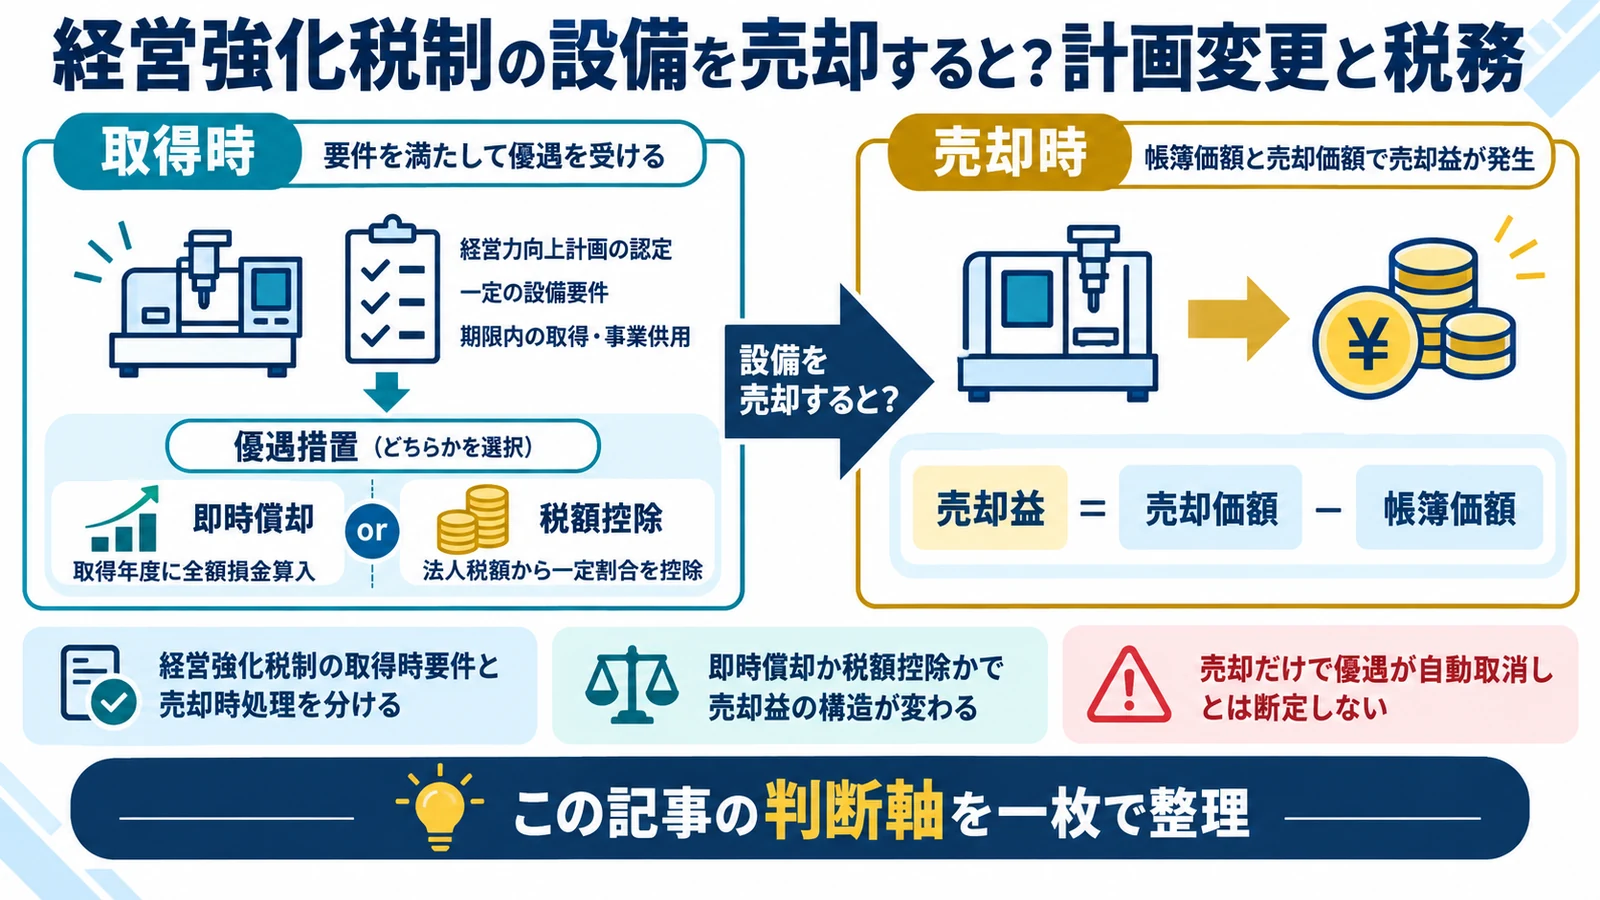
中小企業経営強化税制を使った設備を売却するときは、『過去の優遇が自動で全額取り消されるか』だけでなく、売却益、認定計画の実施状況、変更申請・報告、補助金や金融支援の条件を分けて確認します。売却前に所管省庁と税理士へ確認すべき資料と順番を整理します。
- 経営強化税制の取得時要件と売却時処理を分ける
- 即時償却か税額控除かで売却益の構造が変わる
- 売却だけで優遇が自動取消しとは断定しない
- 認定計画の変更申請が必要か所管省庁へ確認する
経営強化税制の取得時要件と売却時処理を分ける
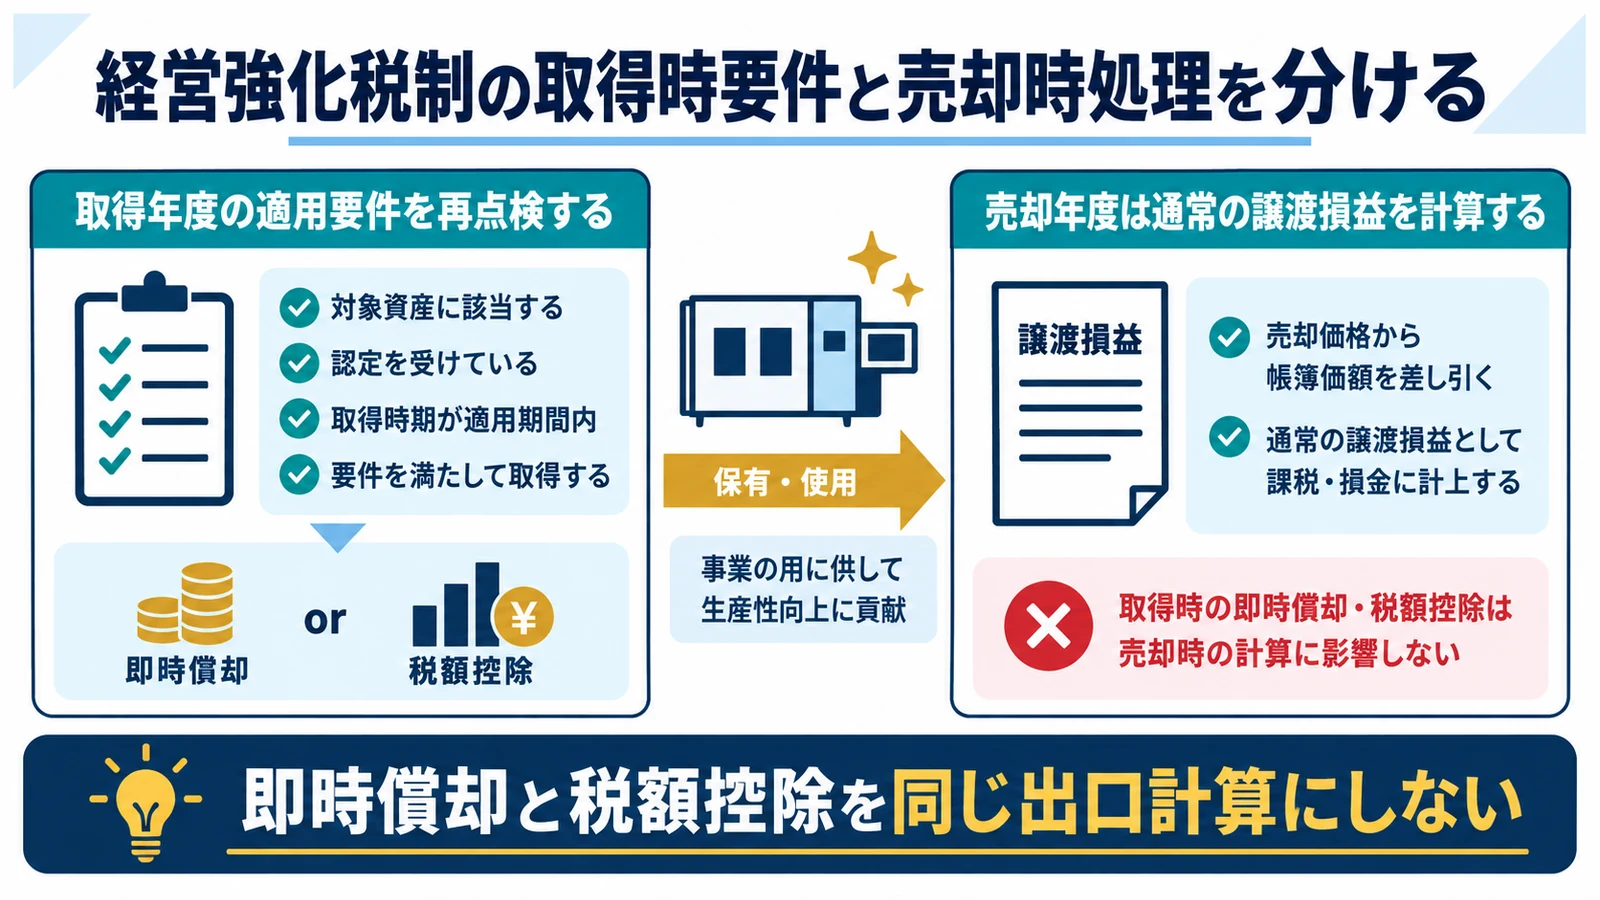
中小企業経営強化税制は、認定計画に記載した対象設備を取得等し、指定事業へ供用した年度に特別償却または税額控除を適用する制度です。後日の売却は別年度の取引として整理します。
取得年度の適用要件を再点検する
まず過去の申告が何に基づくか確定します。 売却の有無だけで過去の適用可否を判断しない
青色申告、中小企業者等、認定、対象設備、新品、国内供用、指定事業、供用時期、添付書類を確認します。当初から転売目的だった、貸付用だったなど事実が異なれば、単なる売却益以上の論点になります。
売却年度は通常の譲渡損益を計算する
過年度の優遇と当期利益を混ぜません。 即時償却と税額控除を同じ出口計算にしない
売却価額から売却時税務簿価と直接費を控除し、引渡日の属する事業年度の損益を計算します。即時償却で税務簿価がゼロなら売却益が大きくなりやすく、税額控除を選んだ場合は簿価の減り方が異なります。
即時償却か税額控除かで売却益の構造が変わる
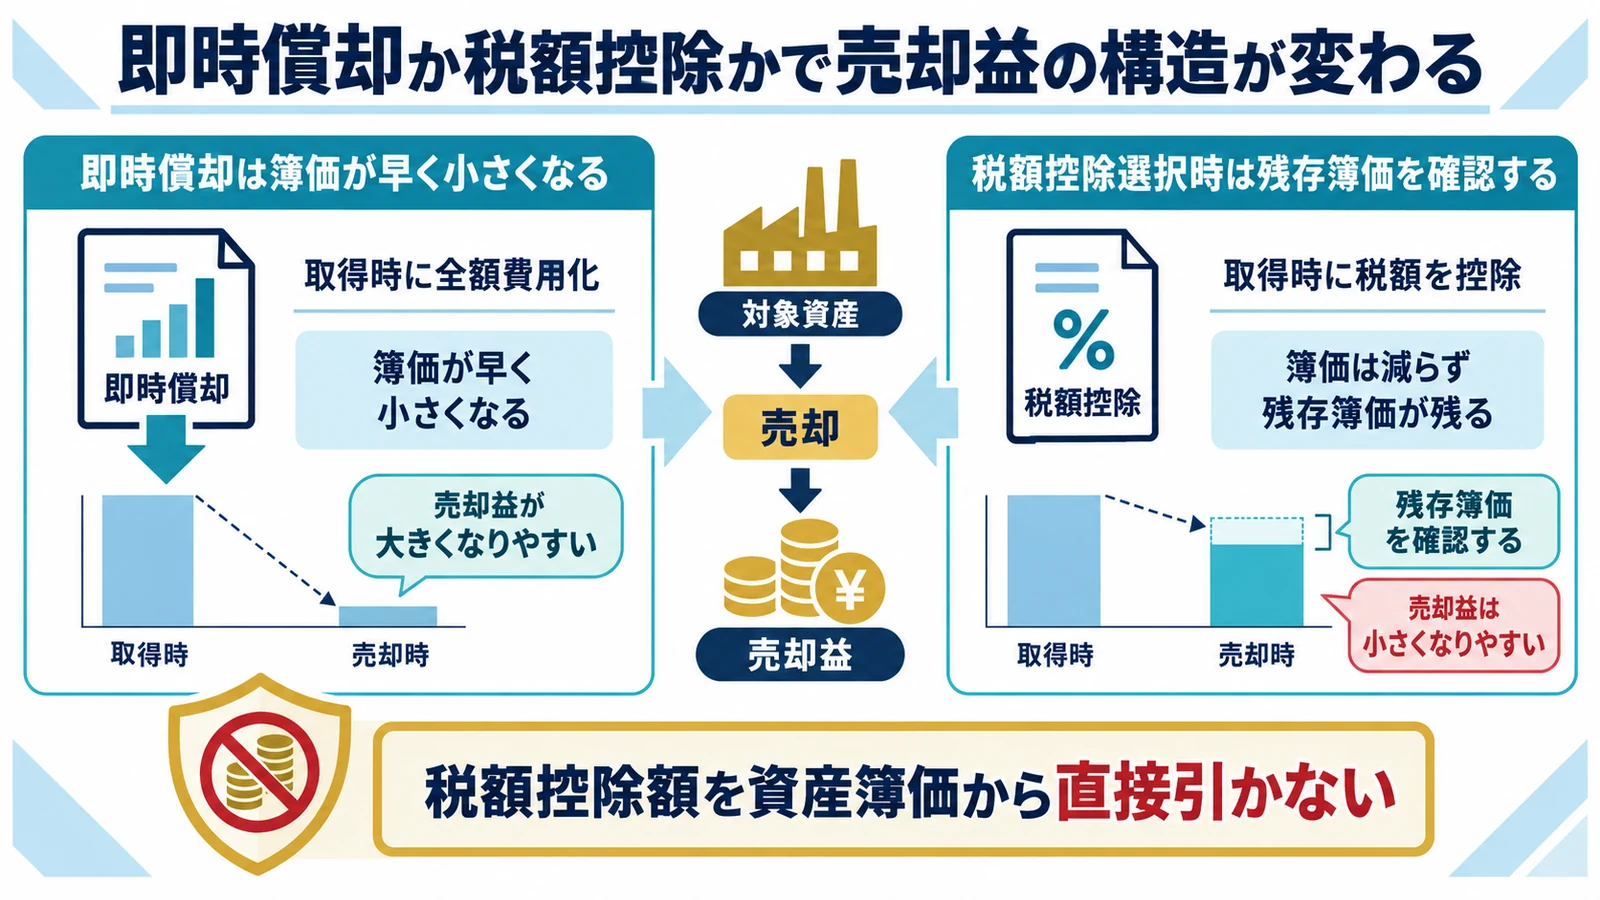
同じ設備でも、取得年度に即時償却を選んだか、税額控除を選んで通常償却したかで、売却時の税務簿価は異なります。申告書の選択内容を確認してから試算します。
即時償却は簿価が早く小さくなる
取得年度の効果が出口へつながります。 取得時の節税効果だけを恒久差と考えない
取得価額1,000万円を即時償却し税務簿価がゼロ、数年後に600万円で売れば、直接費を除く600万円程度が売却益の起点です。税金が免除されたのではなく、費用化が先行した結果です。
税額控除選択時は残存簿価を確認する
控除と償却は別の計算です。 税額控除額を資産簿価から直接引かない
税額控除を選んだ設備は通常の減価償却が進むため、売却時点で税務簿価が残ることがあります。売却価額からその簿価を控除し、過年度の控除額と売却年度の税負担を別々に表示します。
認定された経営力向上計画に記載した新品設備を指定期間内に取得等して事業供用した場合、特別償却または税額控除を選択できます。
経営力向上計画は人材育成、財務管理、設備投資等の取組を記載する計画で、認定事業者は税制・金融支援を利用できます。
売却だけで優遇が自動取消しとは断定しない
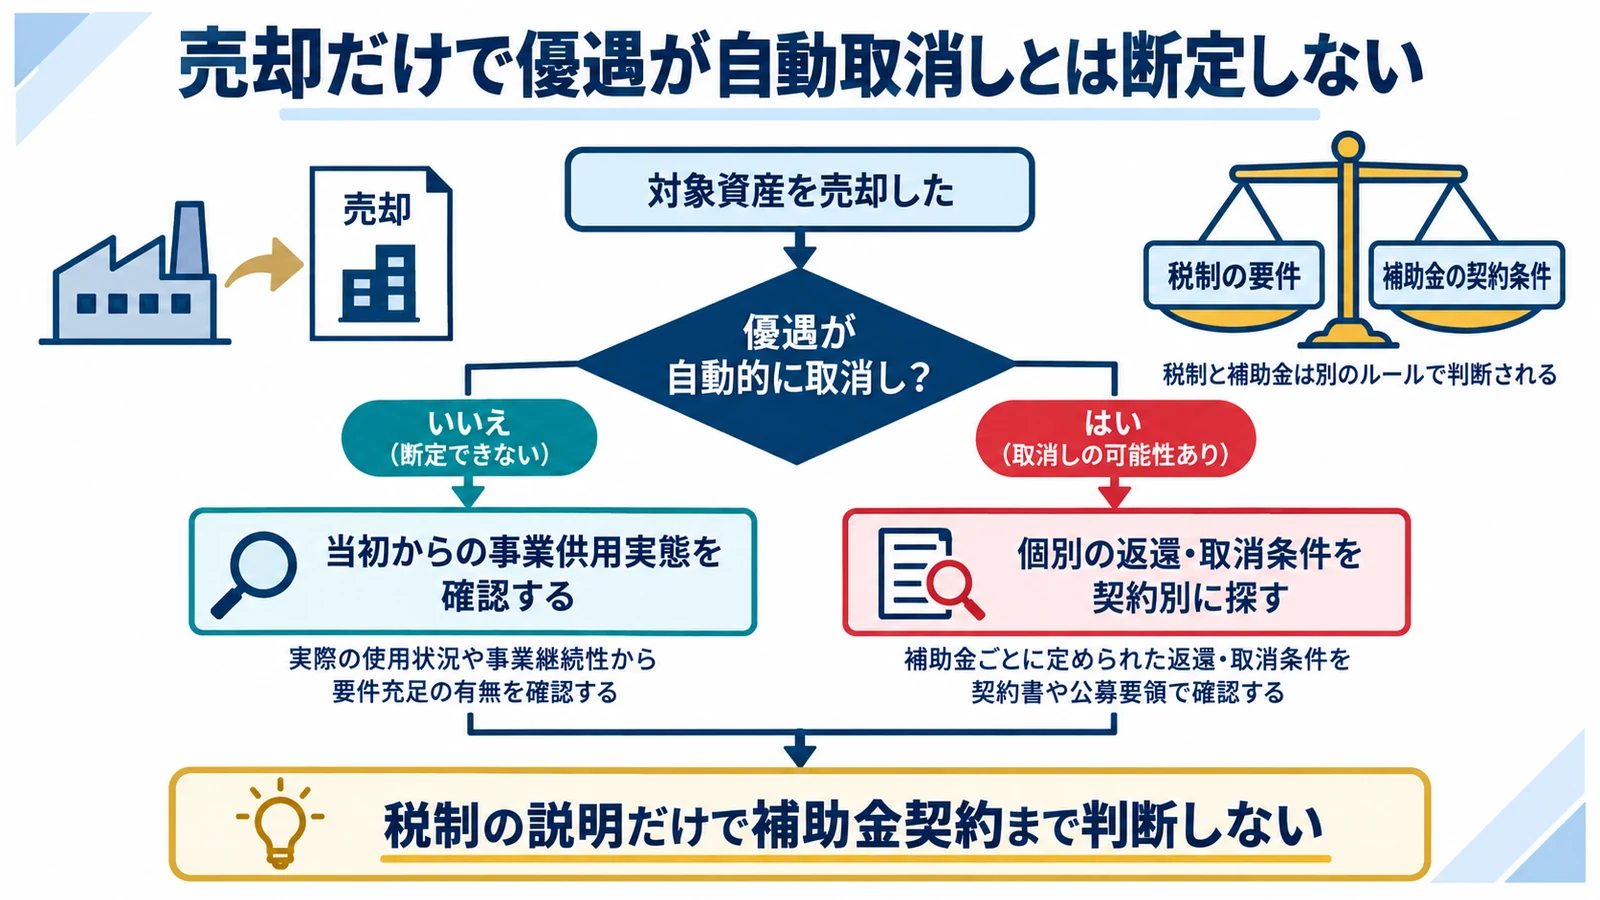
国税庁の制度説明は取得・事業供用年度の要件を示していますが、通常の売却について一律に『全額返還』とする説明ではありません。個別事情を見ずに取消し・返還を断定しないことが重要です。
当初からの事業供用実態を確認する
形式だけの短期保有は別問題です。 認定書があれば実態を問われないとは考えない
納品、設置、稼働ログ、売上・生産への利用、保守、担当者記録を確認します。取得直後から買主が決まっていた、実際には貸付けていたなど計画と異なる事実があれば、取得時要件を税理士と再検討します。
個別の返還・取消条件を契約別に探す
税制以外の条件もあります。 税制の説明だけで補助金契約まで判断しない
補助金交付決定、金融支援契約、リース、保険、販売会社の買取保証を確認します。処分制限、事前承認、報告、補助金返還があれば、法人税とは別の手続として期限内に対応します。
認定計画の変更申請が必要か所管省庁へ確認する
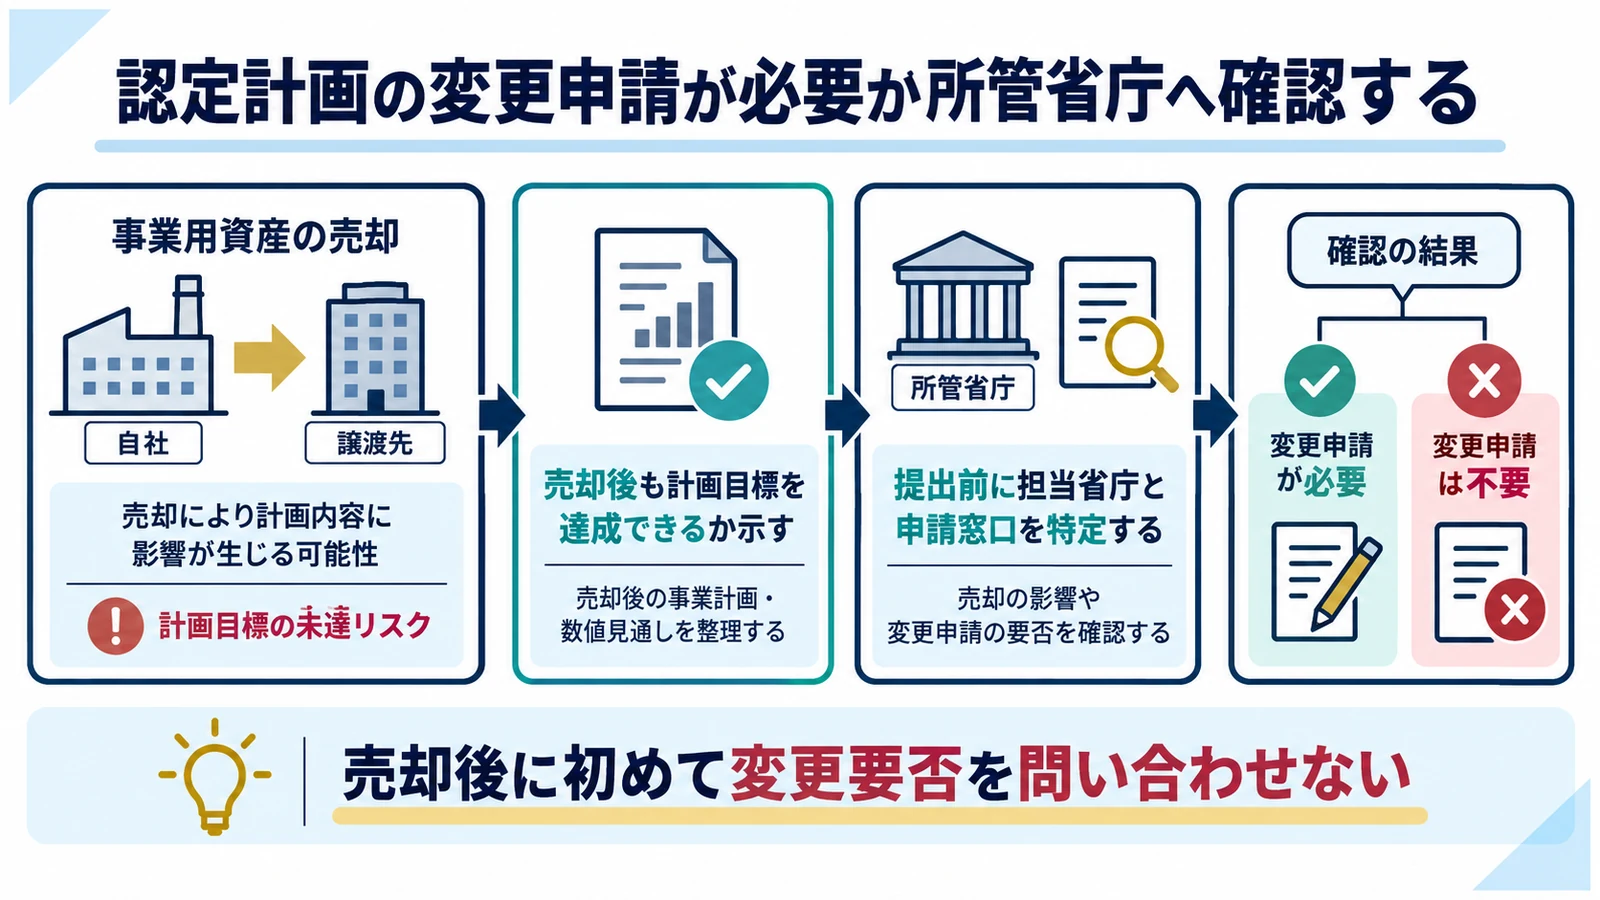
認定後に設備追加や計画内容を変更する場合、公式案内では変更申請が必要とされています。売却が計画の実施内容・目標・資金計画へ影響するかを整理し、自己判断せず提出先へ確認します。
売却後も計画目標を達成できるか示す
設備だけでなく計画全体を見ます。 設備を消すだけの変更資料にしない
売却理由、代替設備、投資額、資金調達、労働生産性等の目標、実施期間への影響をまとめます。故障・事業撤退・入替えなど理由ごとに、当初計画の取組をどう継続・変更するか説明します。
提出前に担当省庁と申請窓口を特定する
事業分野により提出先が異なります。 売却後に初めて変更要否を問い合わせない
前回の認定書・申請書から主務省庁、事業分野、申請番号を確認し、変更申請の要否、必要様式、提出時期を問い合わせます。電子・紙の申請経路も認定時期で異なることがあります。
E類型など報告義務のある枠は別に点検する
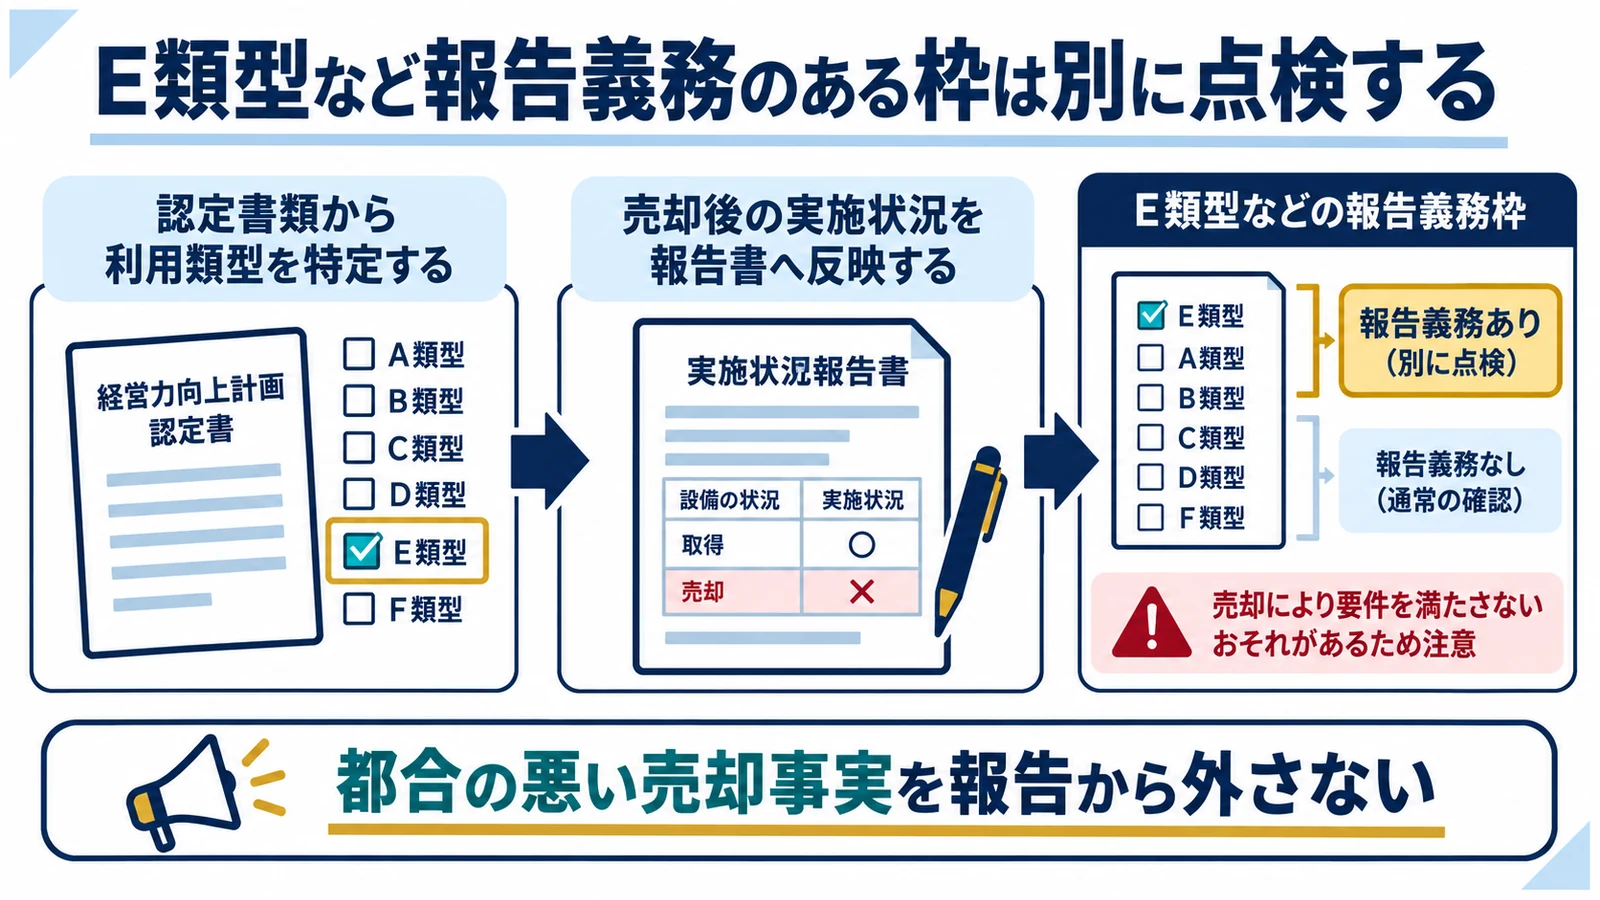
制度の類型や改正時期によって、投資計画、給与支給額増加目標、進捗・実施状況報告などの追加資料があります。売却により目標達成や報告数値が変わる場合は早めに確認します。
認定書類から利用類型を特定する
名称の記憶では判定できません。 現在の制度要件を過年度へそのまま当てない
工業会証明書、経済産業局確認書、経営力向上計画、申告添付書類を並べ、A・B・D・E等のどの枠を使ったかを特定します。改正前のC類型など旧制度なら当時の要件を参照します。
売却後の実施状況を報告書へ反映する
報告義務があれば事実を更新します。 都合の悪い売却事実を報告から外さない
設備の取得・供用、売却日、売却理由、代替投資、給与目標、投資効果を記録し、所定の報告へ反映します。未達や計画変更の扱いは個別に所管省庁へ確認します。
経営力向上計画は人材育成、財務管理、設備投資等の取組を記載する計画で、認定事業者は税制・金融支援を利用できます。
認定済みの計画について設備の追加や計画内容の変更がある場合は、変更申請の対象となる旨が案内されています。
関連会社への移転は時価と事業実態を残す
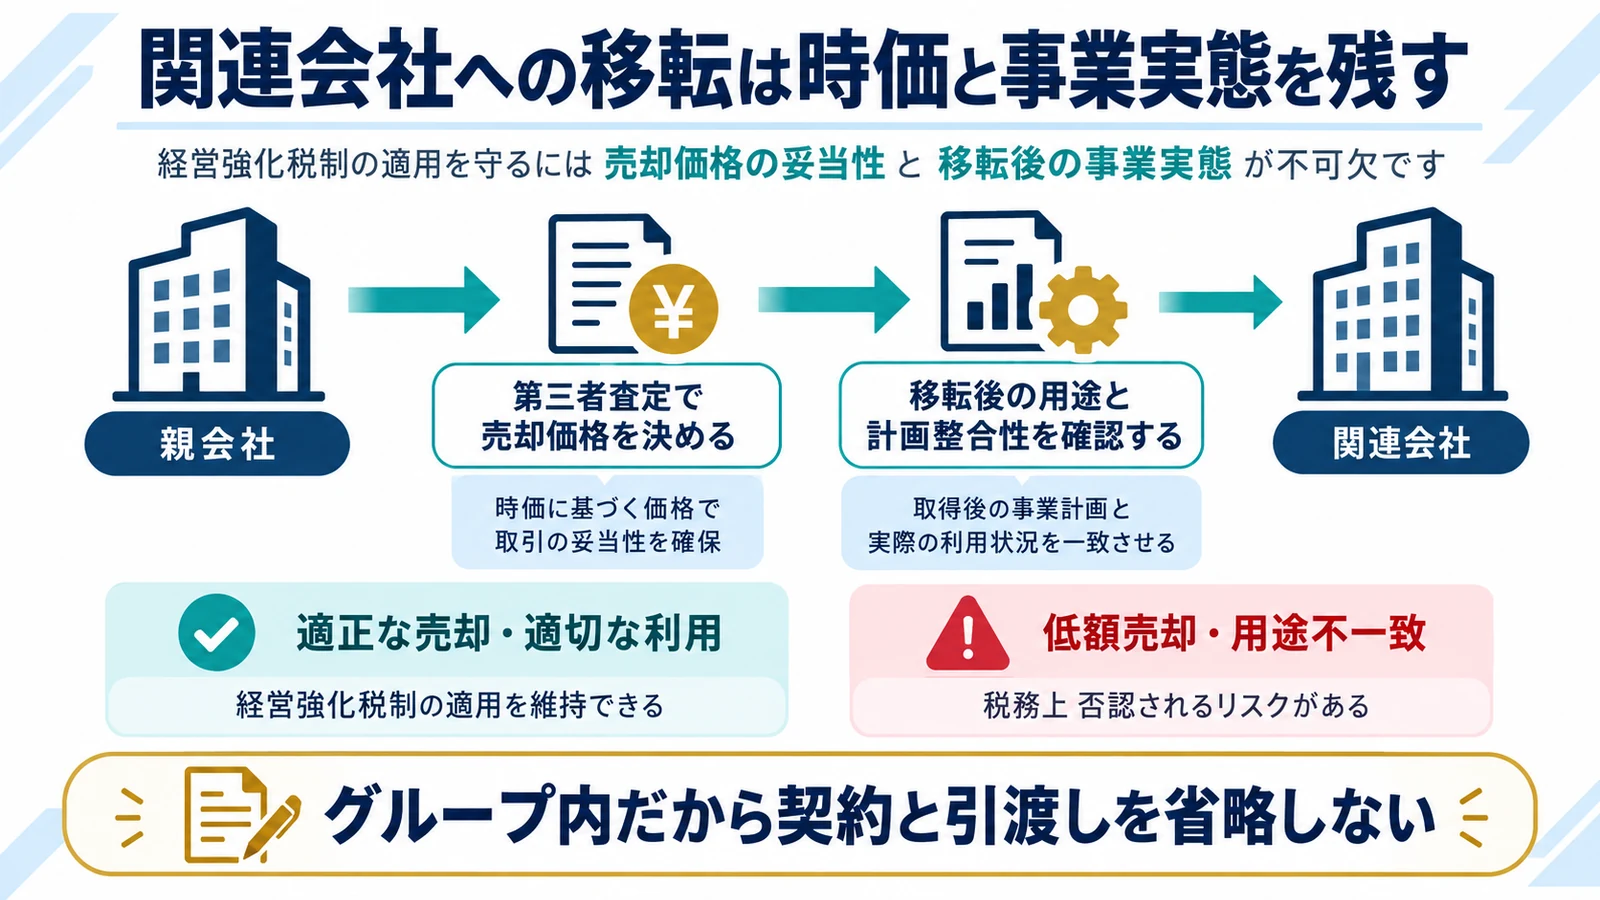
認定設備を役員・親族・グループ会社へ安く移すと、売却益だけでなく低額譲渡、寄附金、役員給与、行為計算否認などの論点が加わります。税務簿価ゼロでも市場価値はゼロではありません。
第三者査定で売却価格を決める
簿価と時価を切り離します。 即時償却済みを無償移転の理由にしない
同型設備の中古相場、買取査定、稼働時間、保守履歴、移設費を集めます。特殊設備で市場が薄い場合は、複数の評価方法と価格レンジを用い、採用価格の理由を稟議へ記載します。
移転後の用途と計画整合性を確認する
買主側の利用実態も重要です。 グループ内だから契約と引渡しを省略しない
売主の事業で不要になった理由、買主が自社事業で使う理由、契約条件、支払能力、引渡しを記録します。元の経営力向上計画への影響は所管省庁へ事前確認します。
売却・入替え・保有継続を税引後で比べる
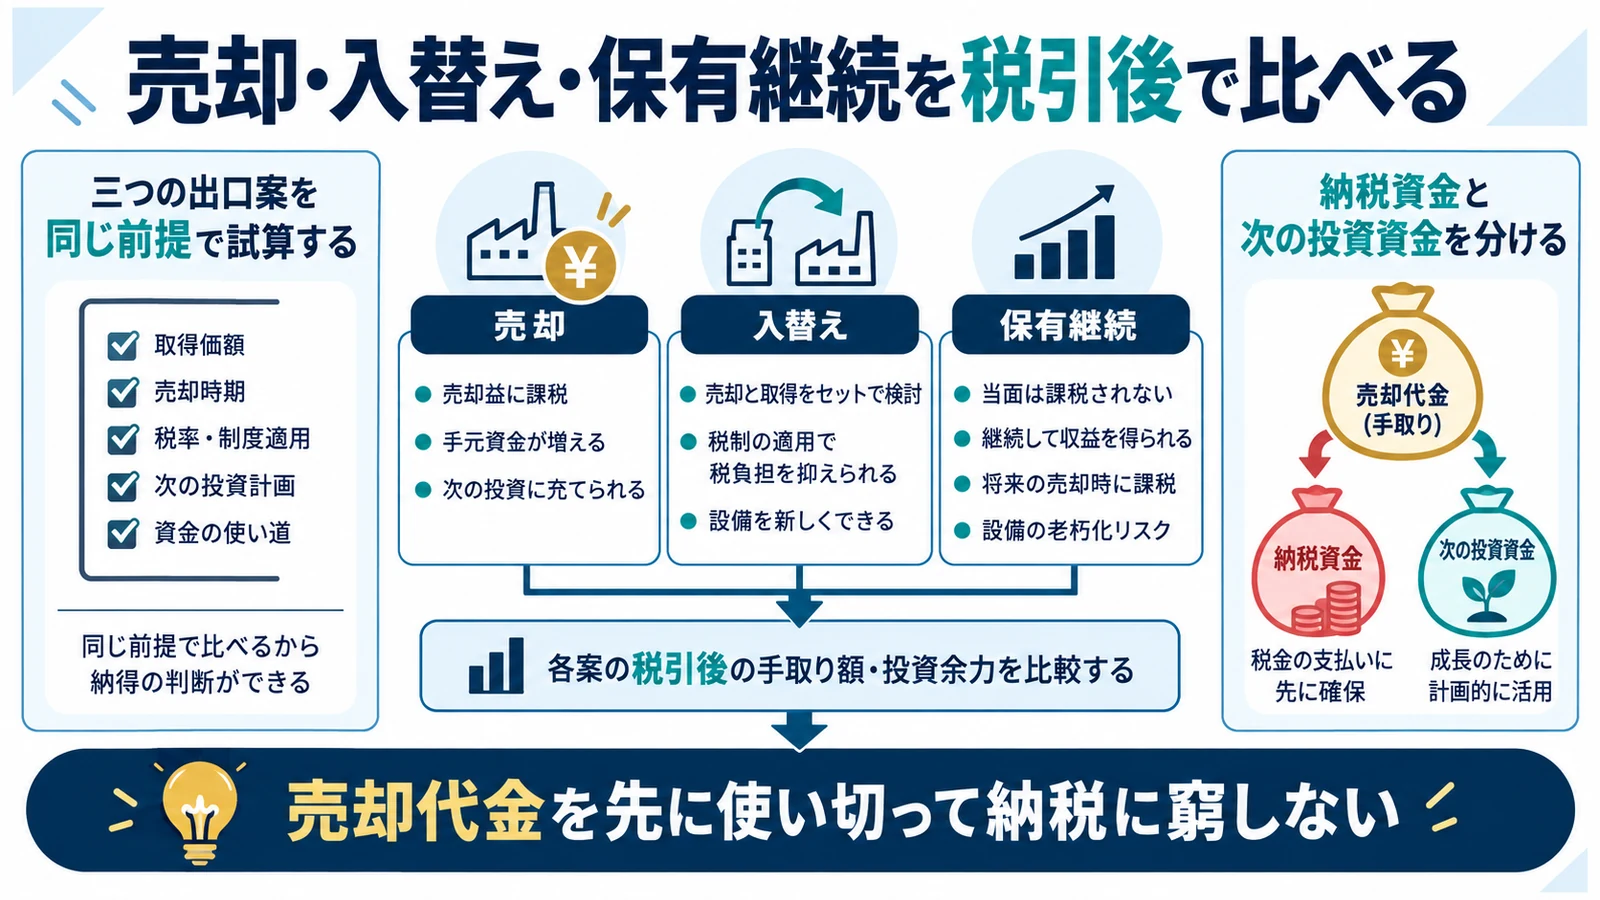
売却の可否だけでなく、設備の収益性、修繕費、残価、税負担、計画目標への影響を比較します。税制を守るために赤字設備を保有し続けることも、節税だけで買い替えることも避けます。
三つの出口案を同じ前提で試算する
比較軸を統一します。 税額だけで事業価値を順位付けしない
保有継続、第三者売却、代替設備への入替えについて、売上・粗利、維持費、残価、撤去費、売却益課税、消費税、借入返済、変更申請を並べます。感度分析で売却価格と稼働率も振ります。
納税資金と次の投資資金を分ける
売却益が出る年は資金管理が重要です。 売却代金を先に使い切って納税に窮しない
売却代金から借入精算や撤去費を払った後でも法人税等は発生し得ます。申告期限までの資金繰り表を作り、概算納税額を確保した残額で次の設備投資を決めます。
売却前相談用の資料一式を準備する
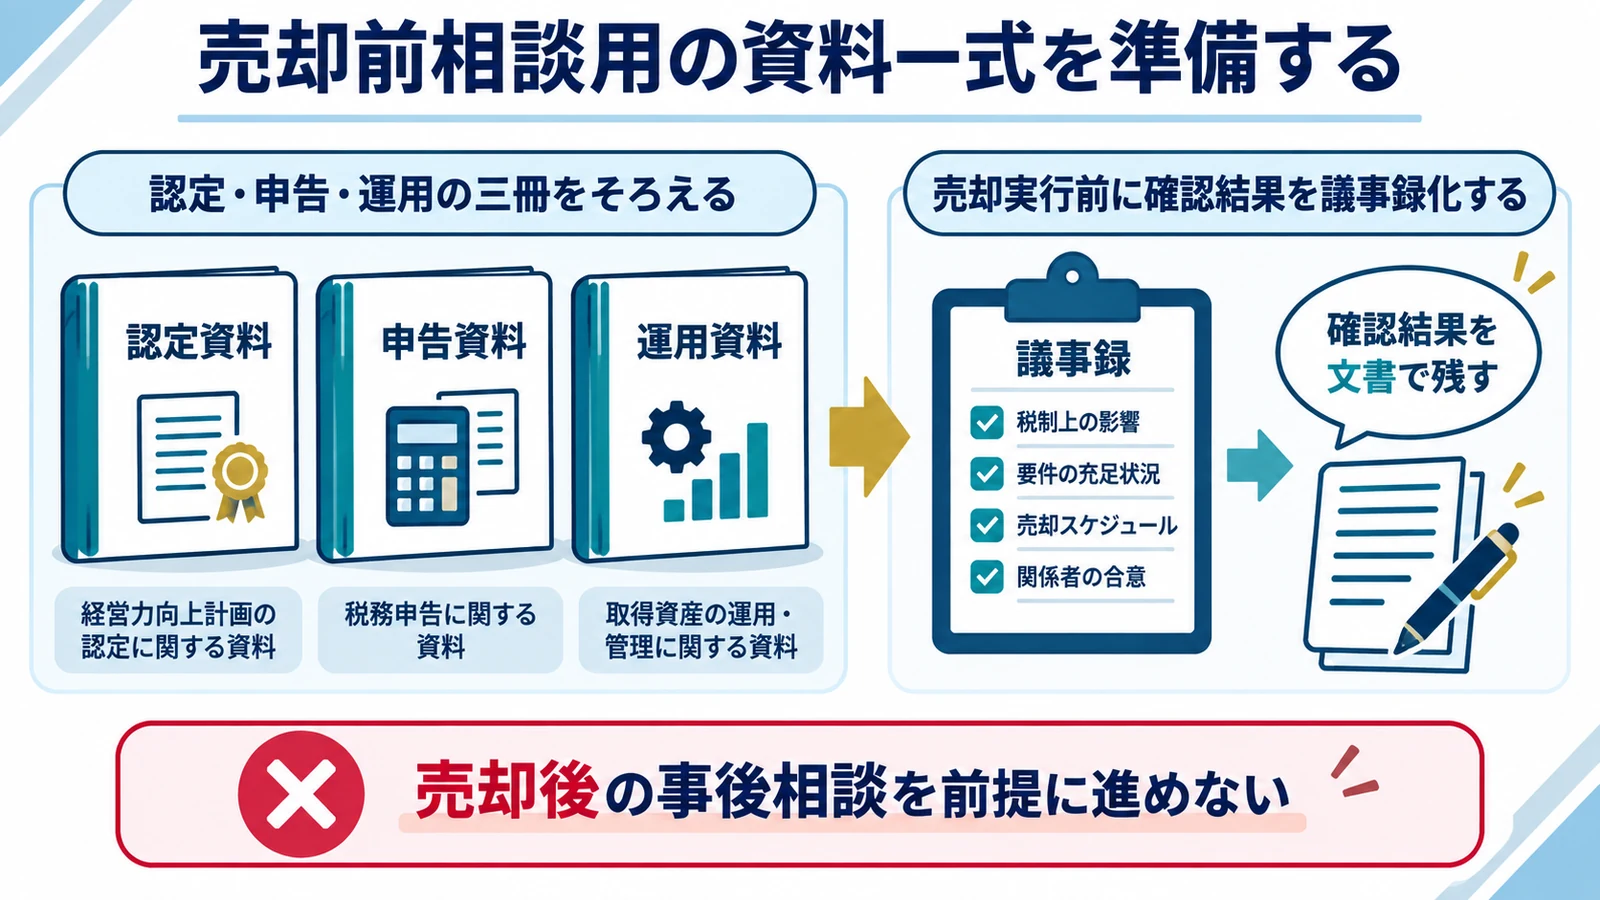
所管省庁と税理士へ短時間で正確に相談するには、取得時の制度資料、現在の利用状況、売却計画、税務簿価を一式にします。質問を『売ってよいか』だけにせず論点別に分けます。
認定・申告・運用の三冊をそろえる
資料の欠落を先に把握します。 認定書一枚だけで相談を完結させない
認定書・計画・証明書、申告書・別表・固定資産台帳、稼働ログ・収益実績・保守記録を準備します。補助金・融資がある場合は交付要綱や契約書も加えます。
売却実行前に確認結果を議事録化する
口頭回答だけに依存しません。 売却後の事後相談を前提に進めない
変更申請の要否、報告期限、過年度適用への影響、売却益、消費税、関連当事者価格を項目別に確認し、回答日・窓口・担当者・根拠資料を記録します。契約締結は確認後に行います。
経営力向上計画は人材育成、財務管理、設備投資等の取組を記載する計画で、認定事業者は税制・金融支援を利用できます。
認定済みの計画について設備の追加や計画内容の変更がある場合は、変更申請の対象となる旨が案内されています。
経営強化税制 売却 影響でよくある質問
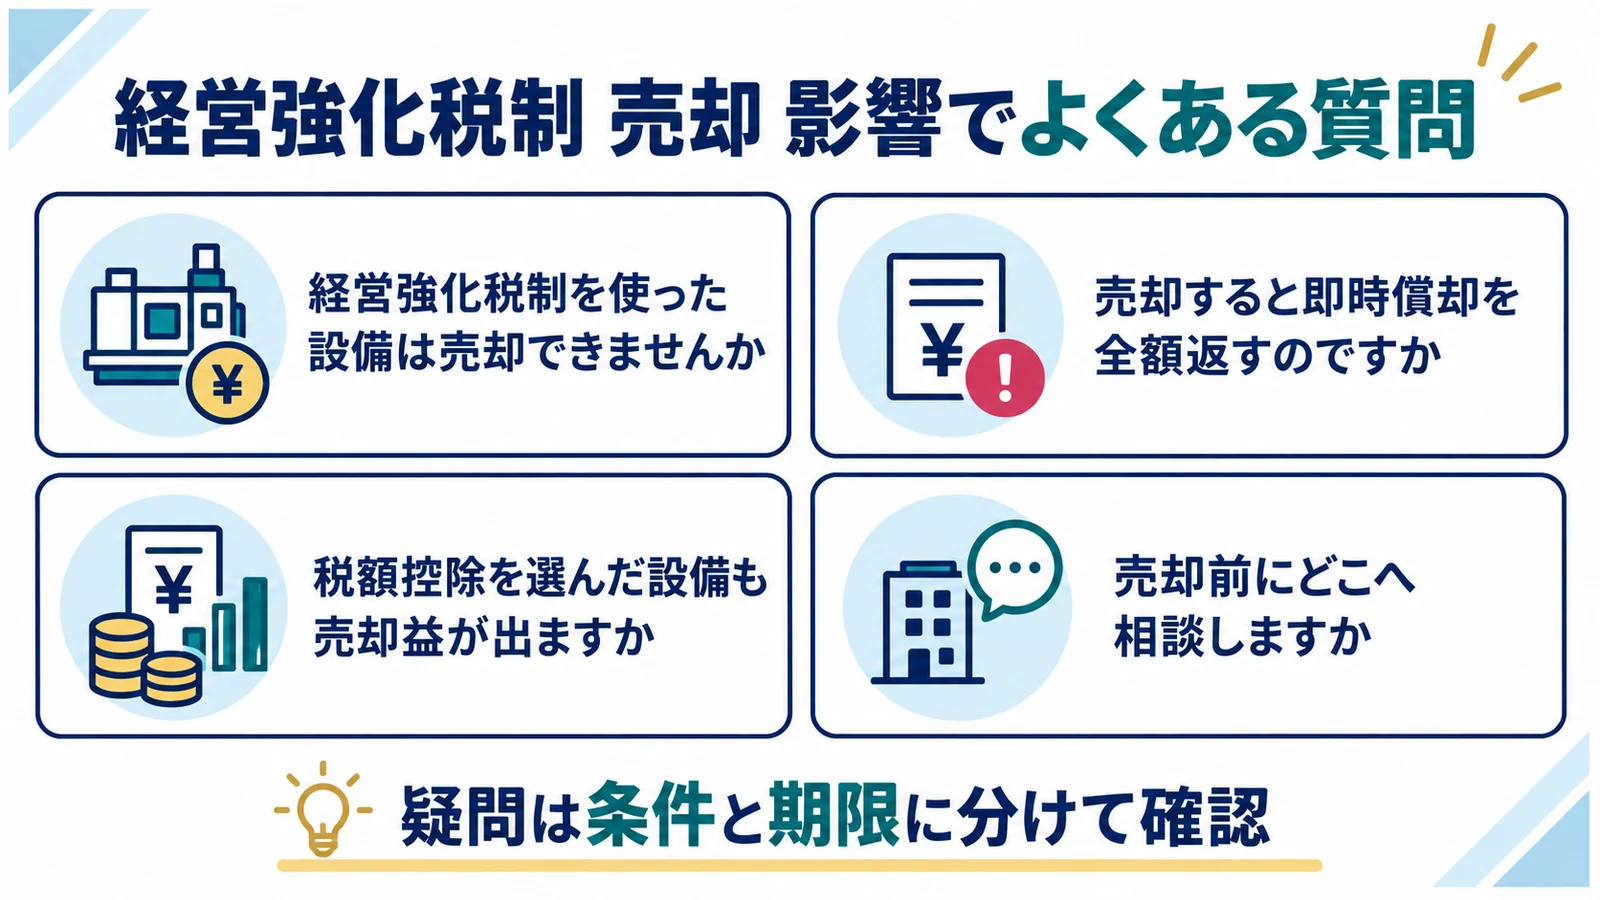
経営強化税制を使った設備は売却できませんか
一律に売却禁止とはいえません。取得時要件、認定計画、補助金・金融契約、変更・報告の要否を売却前に確認します。
売却すると即時償却を全額返すのですか
通常の売却だけで自動的な全額返還と断定はできません。売却益と、当初要件違反・個別返還条件を分けて確認します。
税額控除を選んだ設備も売却益が出ますか
売却価額が売却時の税務簿価を上回れば売却益が出ます。即時償却選択時とは簿価が異なるため個別計算します。
売却前にどこへ相談しますか
認定書に記載された主務省庁・申請窓口へ計画変更等を、税理士へ法人税・消費税を確認します。
認定された経営力向上計画に記載した新品設備を指定期間内に取得等して事業供用した場合、特別償却または税額控除を選択できます。
経営力向上計画は人材育成、財務管理、設備投資等の取組を記載する計画で、認定事業者は税制・金融支援を利用できます。
