
相続税の納税に不動産売却を使う方法|10か月期限から逆算
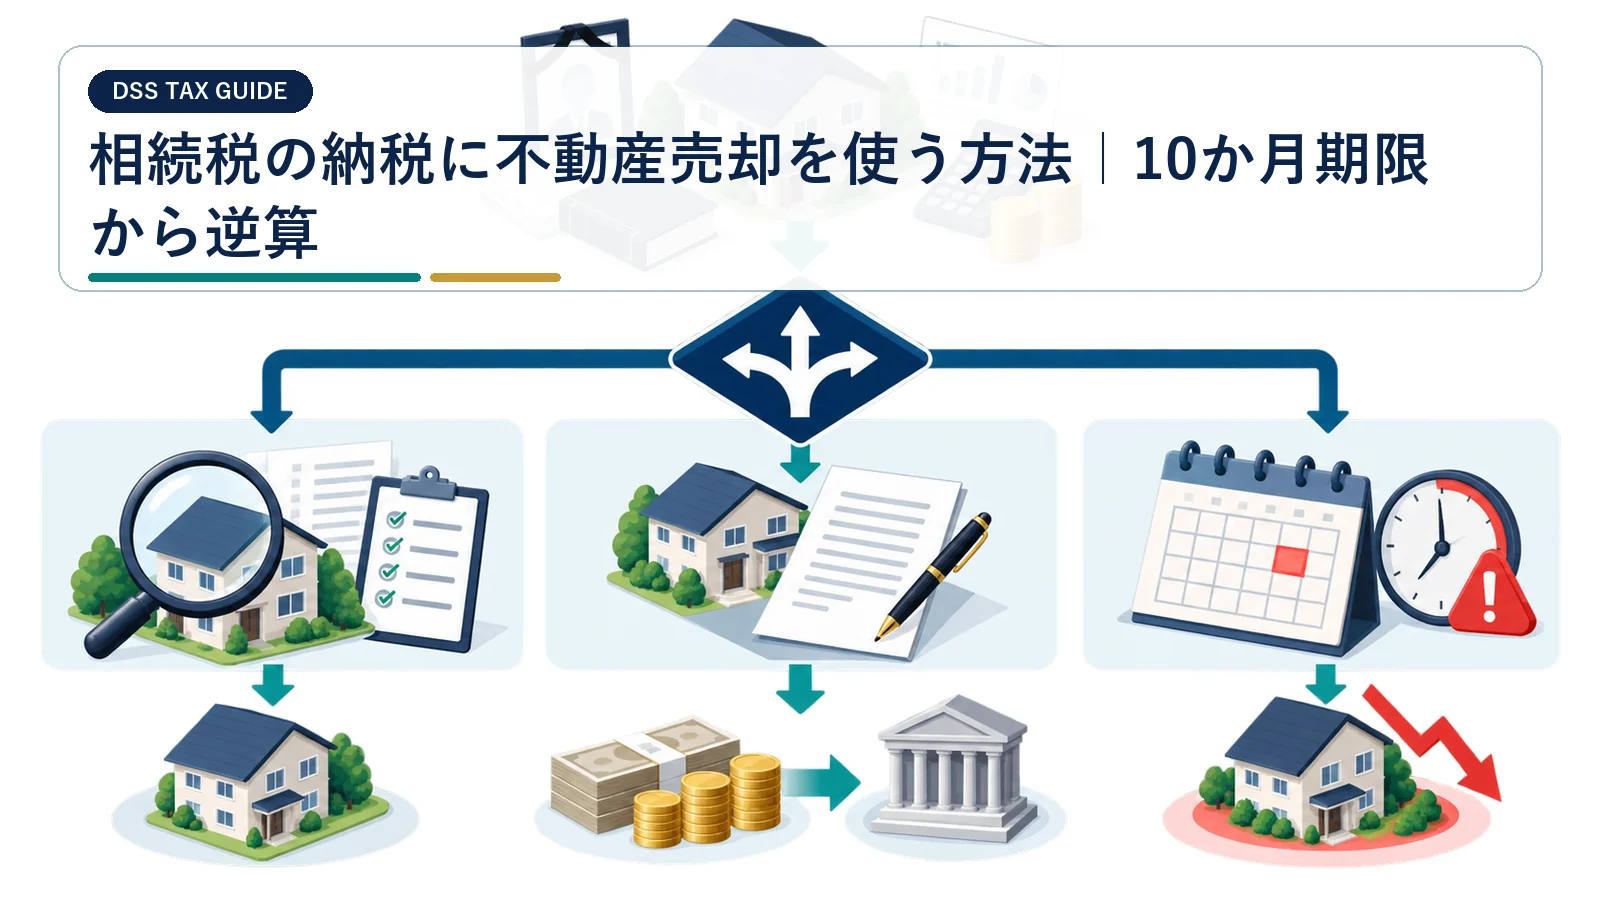
相続税の納期限は、不動産の買主が見つかるまで待ってくれません。10か月以内の現金納付を前提に、査定、遺産分割、相続登記、契約、決済を逆算します。
標準工程の一例は、0〜2か月で財産調査と査定、2〜4か月で遺産分割と相続登記、3〜6か月で販売、6〜9か月で契約・決済です。原則10か月の期限から、査定・分割・登記・販売・決済に使える日数を逆算します。
相続開始から2か月までに財産調査と査定、4か月までに売却方針と遺産分割、6か月前後までに媒介・販売、9か月までに契約・決済を目指すのが一例です。10か月の納期限へ間に合わない可能性があれば、期限前に延納や物納の要件も確認します。
売却一本に依存せず、現預金・借入・延納を含む複線の納税計画を作ります。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 被相続人の購入・建築資料
- 遺産分割協議と相続登記資料
- 相続税申告書と納付予定
- 査定書・売却費用・特例資料
- 相続税の申告・納付期限を最初に固定する
- 納税見込額と手元資金の不足額を出す
- 売却候補の権利関係と換金性を比較する
- 遺産分割と相続登記を売却工程へ組み込む
相続税の申告・納付期限を最初に固定する
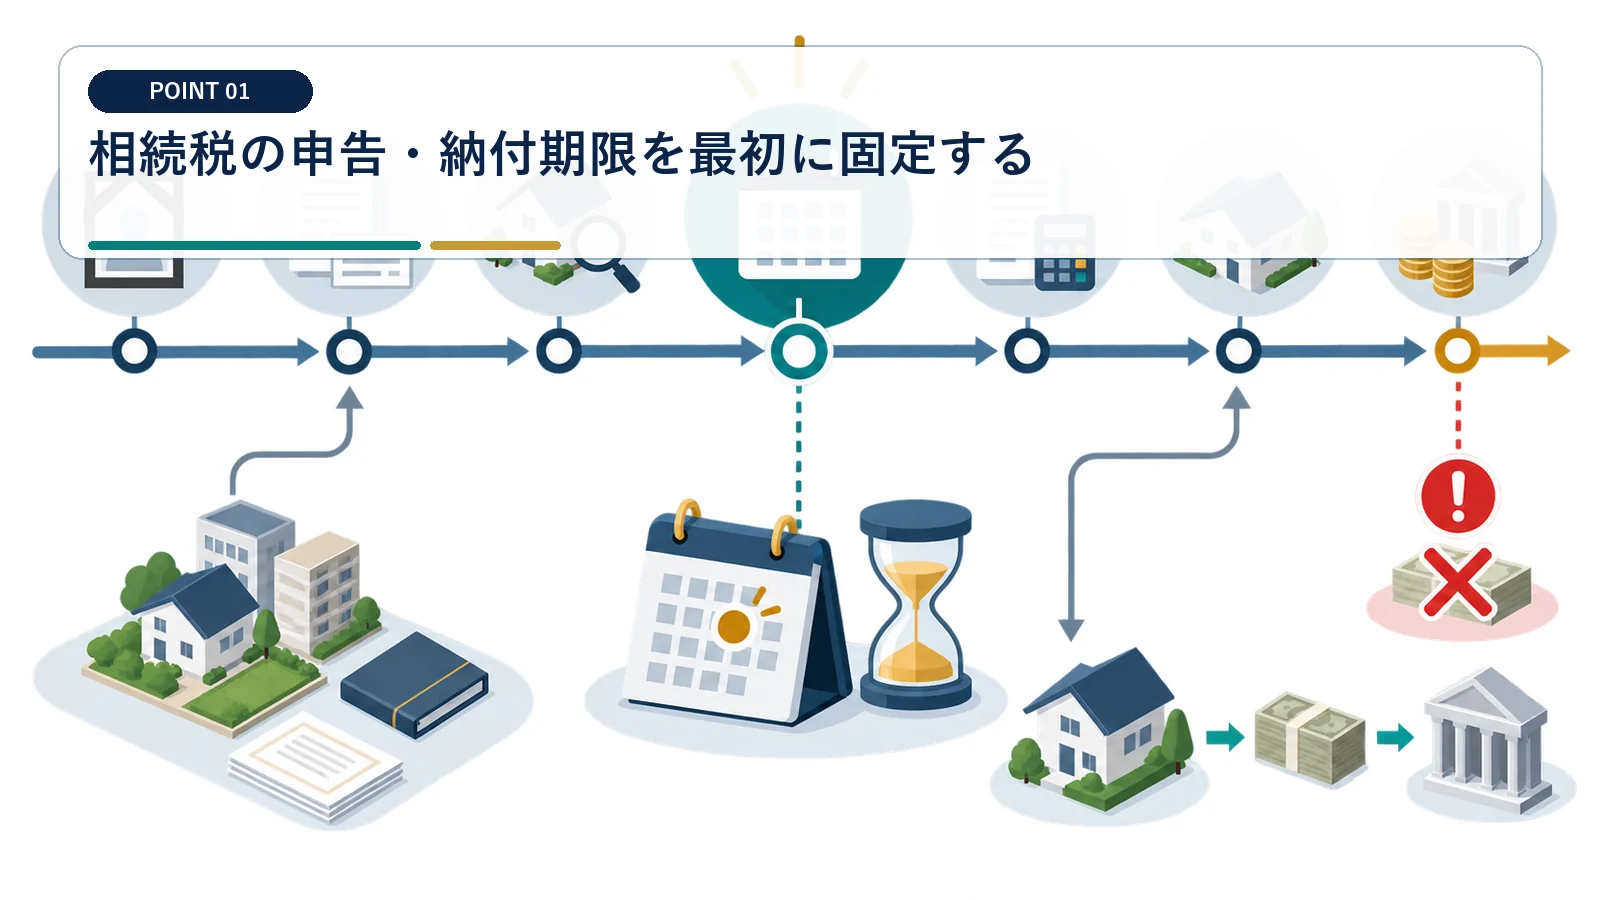
標準工程の一例は、0〜2か月で財産調査と査定、2〜4か月で遺産分割と相続登記、3〜6か月で販売、6〜9か月で契約・決済です。原則10か月の期限から、査定・分割・登記・販売・決済に使える日数を逆算します。
相続開始日から売却と納付の工程を逆算する
相続税は原則10か月以内に申告・納付するため、不動産の売却完了を待つ前提では組めません。 納期限から逆算し、売却に使える日数を先に確定
相続開始日を起点に、査定、遺産分割、相続登記、販売、決済、納付の予定日を一枚の工程表へ並べます。各工程について相続人、税理士、司法書士、仲介会社、金融機関の担当を決め、完了日と未了事項を更新します。売却代金の入金予定日と相続税の納期限は別欄で管理します。
売買契約の成立を納期限の延長と誤解しない
販売や決済が長引くと、代金を受け取る前に納付時期を迎えるおそれがあります。 契約日ではなく、実際の入金日まで資金繰りを確認
買主が見つかっただけで納税計画を確定すると、融資審査や境界確認の遅れを吸収できません。契約日、決済日、納期限を個別に追い、日程が動いた時点で不足資金を計算し直します。売却が間に合わない場合に備え、早期に税理士と金融機関へ相談できる状態を整えます。
納税見込額と手元資金の不足額を出す
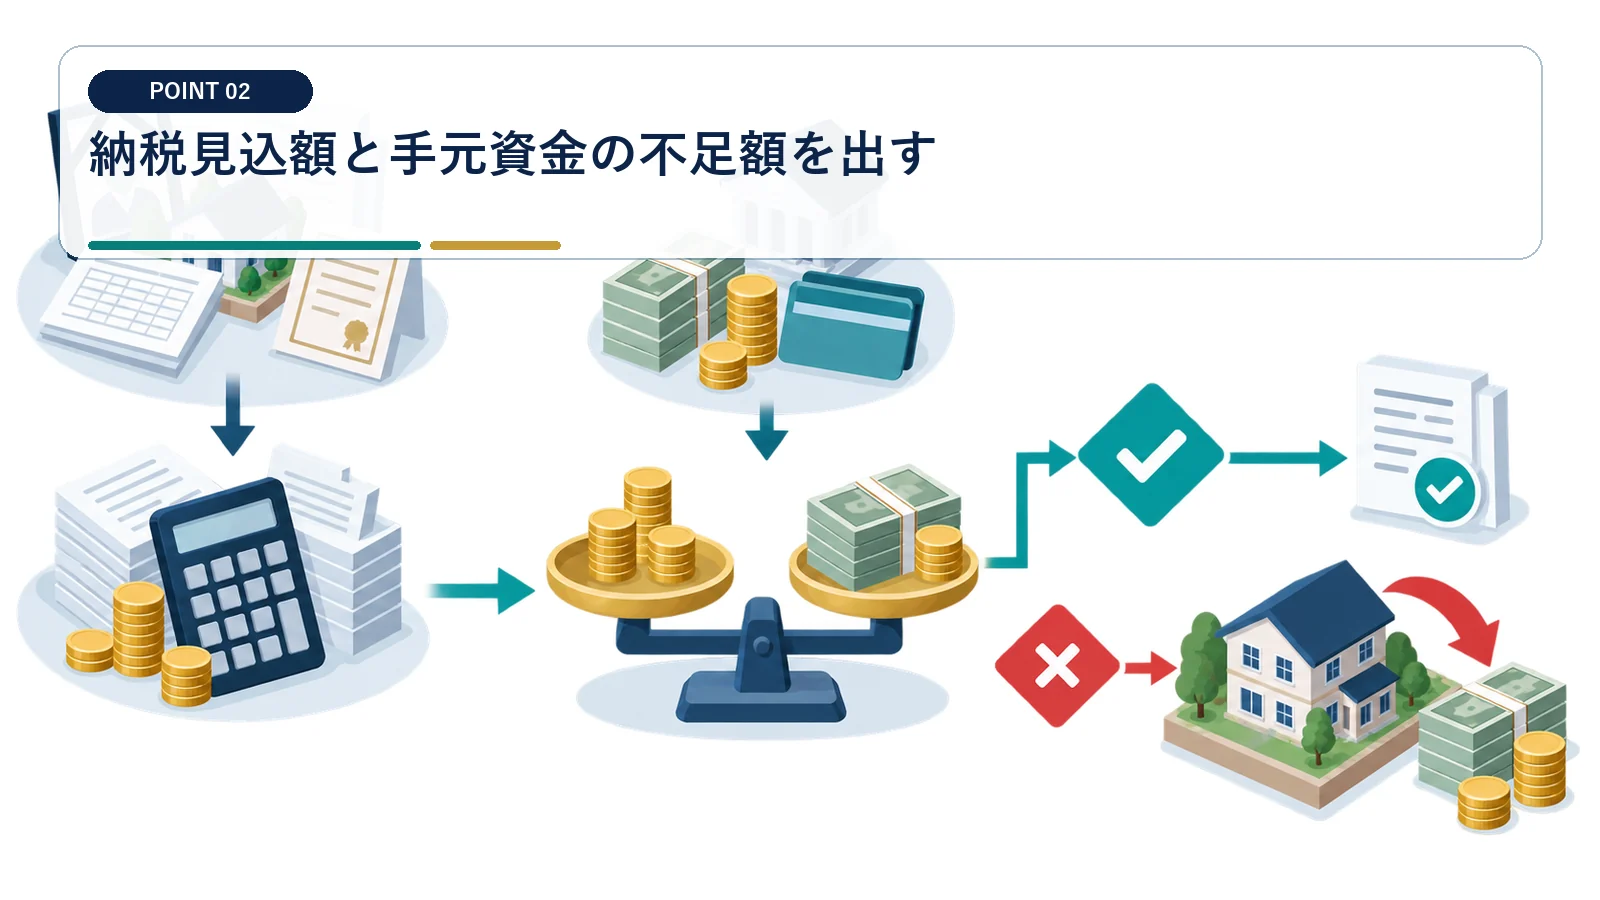
相続税総額ではなく、各相続人の税額と現預金配分を確認します。
相続人ごとの税額と現預金配分を一覧にする
相続税総額だけでは、誰にいくらの納税資金が不足するか判断できません。 不足額は遺産全体ではなく相続人単位で算定
各相続人について、負担する相続税額、取得する現預金、不動産持分を分けて記載します。現預金から税額を差し引き、不足額が生じる人と金額を相続人別の資金表で確認します。売却代金の配分案が変わった場合は、全員分を同じ条件で再計算します。
遺産全体の現金を自由に使える資金とみなさない
現預金が残っていても、その取得者や配分が異なれば別の相続人の納税にはそのまま使えません。 税額・現金取得額・不足額を同じ表で照合
全体残高だけを見て売却不要と判断すると、納期限直前に特定の相続人だけ資金不足になる可能性があります。遺産分割案ごとに税額、現金取得額、不足額を並べ、誰が売却代金を受け取るかも確認します。配分を変更したときは関係者の負担額まで更新します。
相続税の申告と納税は、原則として相続開始を知った日の翌日から10か月以内です。不動産の売却待ちを理由に期限が延びるわけではありません。
相続税を金銭で一時に納付することが困難な場合は、一定要件の下で延納を申請できることがあります。納期限までの申請が必要です。
売却候補の権利関係と換金性を比較する
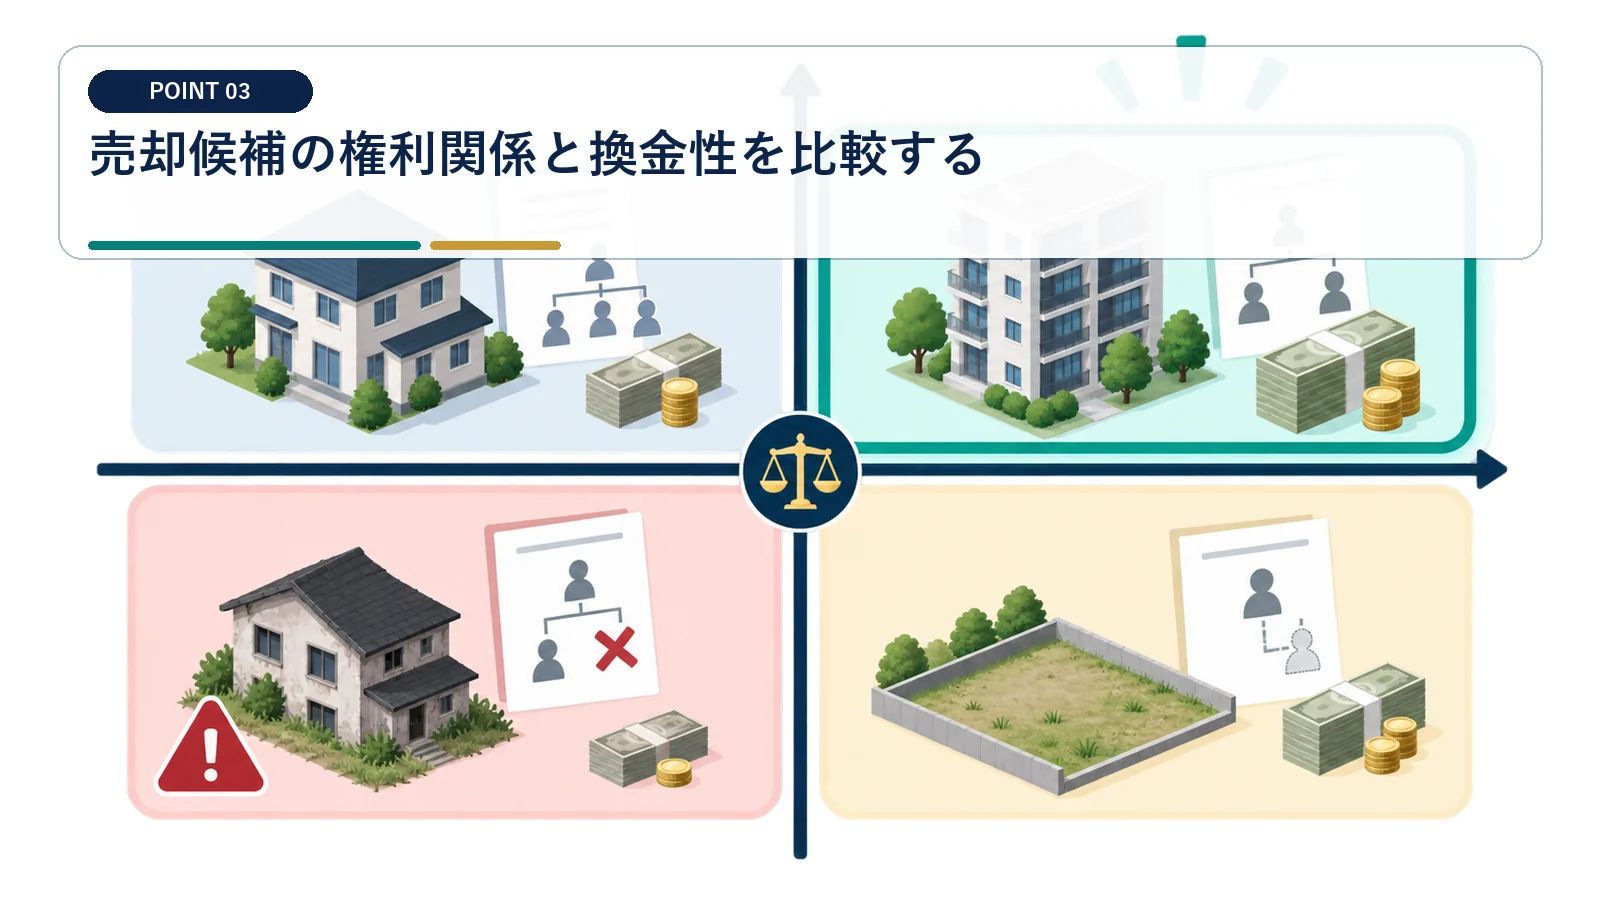
共有、賃貸、担保、境界、未登記などが決済時期へ影響します。
換金までの障害を物件ごとに洗い出す
共有、賃貸、担保、境界、未登記の有無によって、売却代金を受け取れる時期は変わります。 売却候補は評価額と決済可能日の両方で選定
候補物件ごとに共有者、賃貸状況、担保、境界確認、登記状況を一覧にします。解消が必要な項目には担当者と完了予定日を置き、短期間で決済できる物件と準備に時間がかかる物件を分けます。評価額だけでなく、納期限までに換金できる見込みを比較します。
評価額の大きさだけで売却物件を決めない
高い評価額の物件でも、権利関係の整理に時間を要すれば納税資金には間に合いません。 換金性が低い物件へ納税計画を依存させない
共有者の同意や担保抹消が未了のまま販売計画へ入れると、契約後に決済が止まるおそれがあります。各障害の解消日を確認し、納期限に間に合わない物件は主たる資金源から外します。代替物件や別の資金調達手段も同時に残します。
遺産分割と相続登記を売却工程へ組み込む
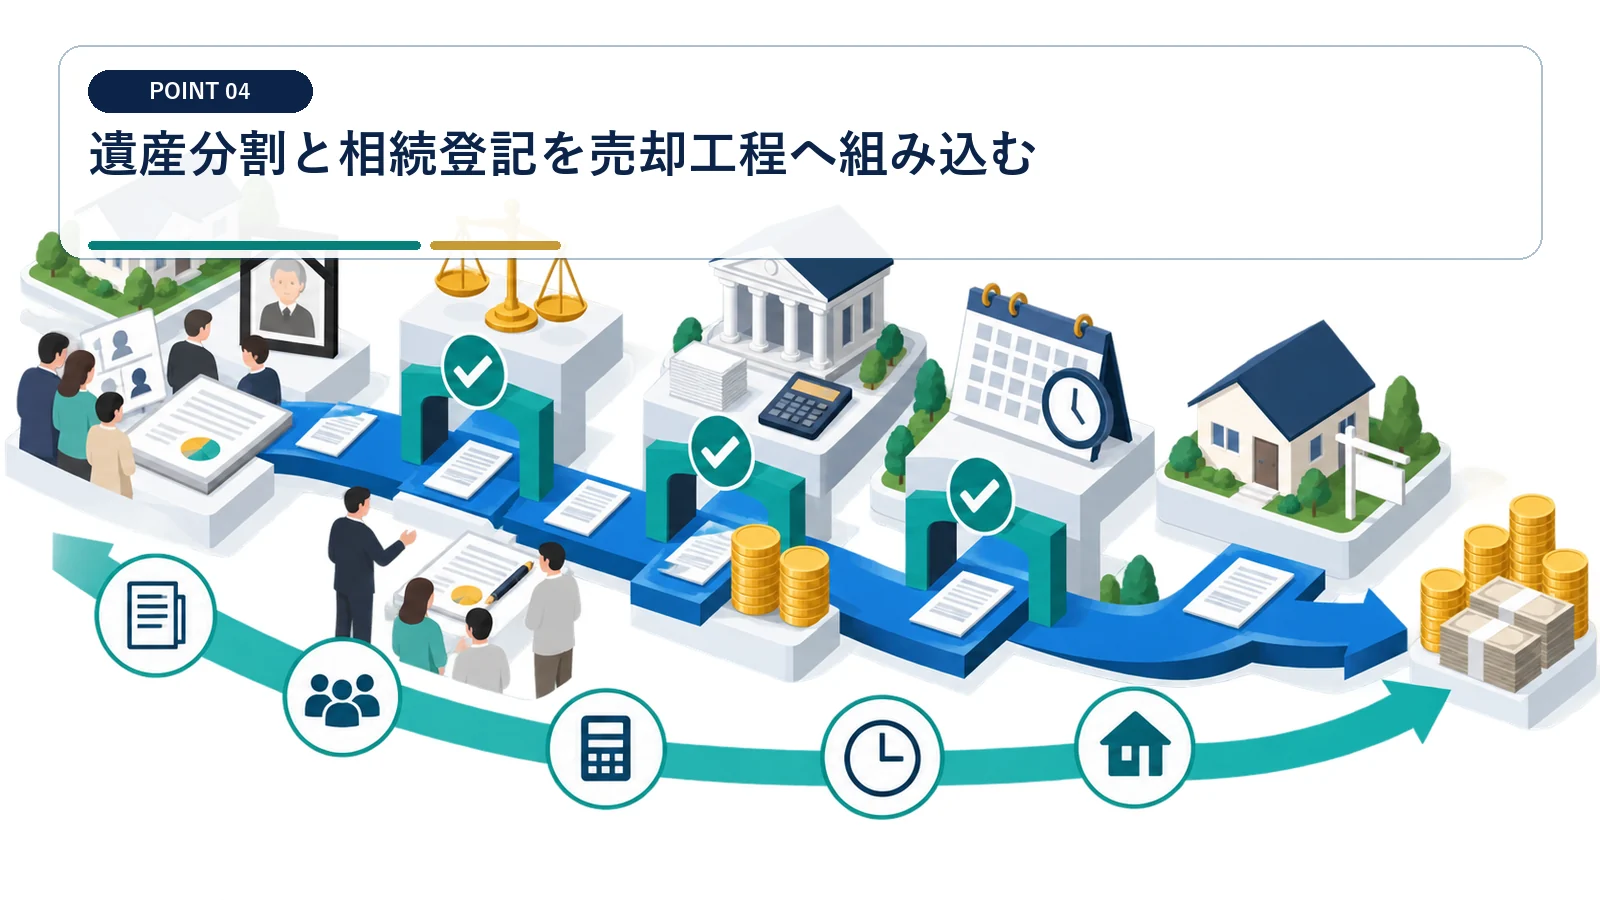
誰が売主となり代金を受け取るかを決めなければ、契約実行が止まります。
遺産分割と相続登記の期限を売却日程へ入れる
売主と代金の受取人が決まらなければ、買主との契約や決済を進められません。 売主名義と代金受取人を販売開始前に確定
誰が不動産を取得し、誰が売買契約を締結するかを遺産分割案で明確にします。分割協議書の作成日、必要書類の回収日、相続登記の申請日を販売工程へ組み込みます。仲介会社へ提示する名義情報と登記内容が一致しているか、司法書士と確認します。
買付け取得後まで名義整理を先送りしない
購入希望者が現れてから分割協議を始めると、契約条件や決済日に応じられない可能性があります。 名義未確定のまま買主の決済期限を約束しない
相続人間の合意や登記が未了の状態では、売却の意思決定者が曖昧になります。査定と並行して分割協議と登記準備を進め、未取得の戸籍や署名書類を早めに特定します。工程が遅れた場合は、販売開始日と納税資金の見込みを見直します。
買取と仲介の手取り・速度を比べる
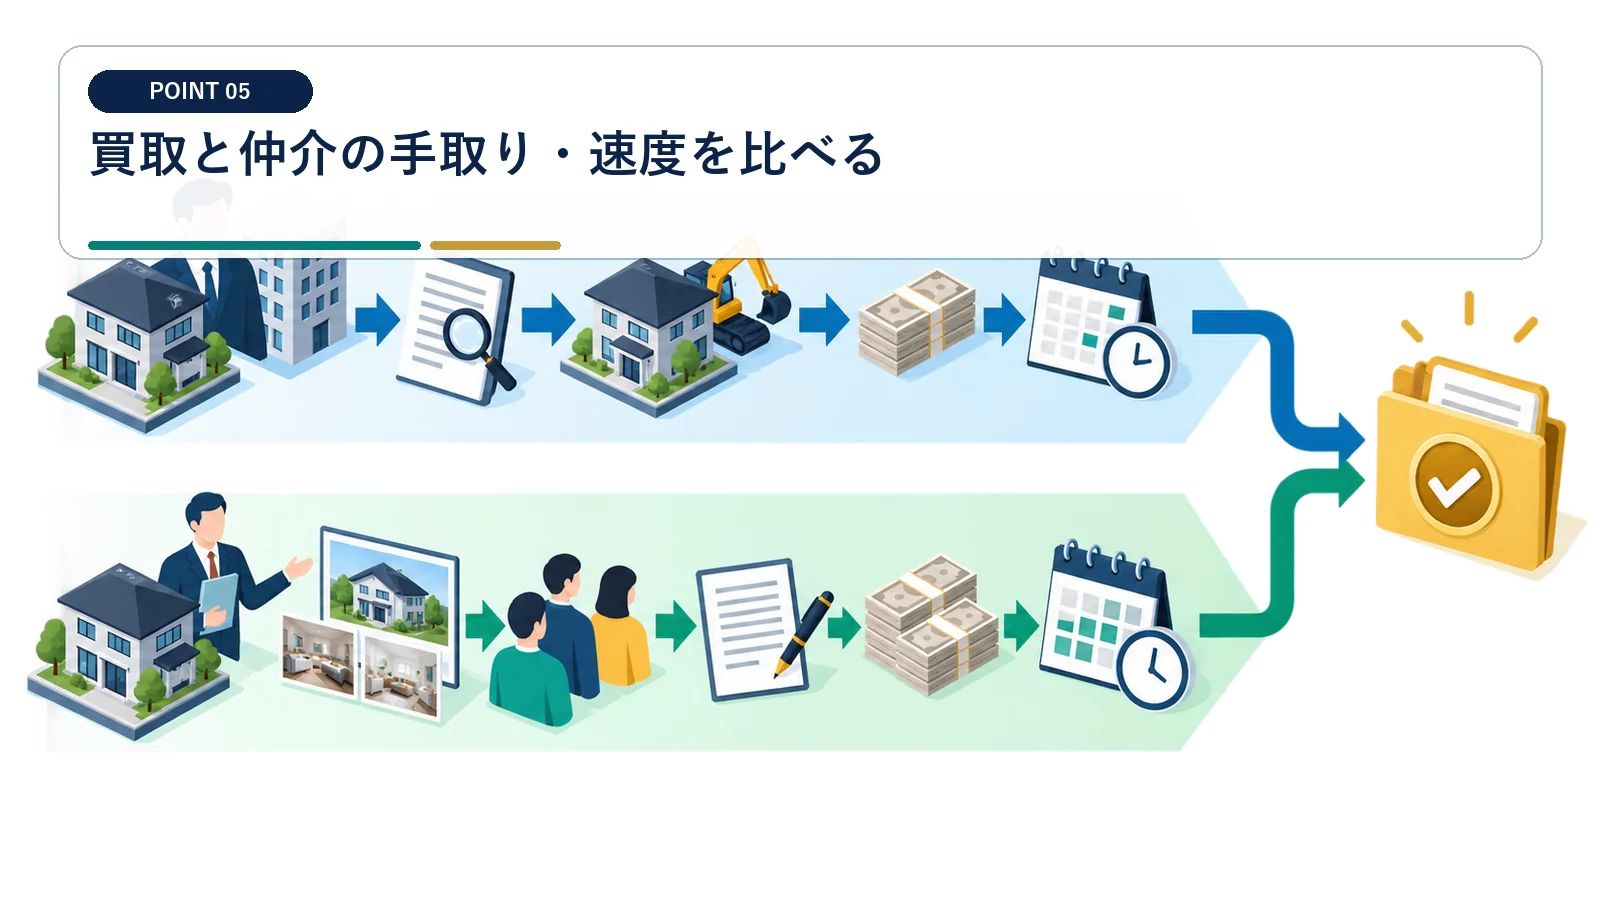
早期買取は価格が低くなることがあり、仲介は時間が読みにくい面があります。
買取案と仲介案を手取り額と決済日で並べる
早期買取は価格面、仲介は決済時期の不確実性に違いがあります。 比較軸は査定額ではなく税引後手取りと入金時期
買取と仲介について、提示価格、仲介費用、想定決済日、譲渡税を同じ表へ記載します。売却価格から費用と税額を差し引き、納期限までに確実に入る金額を比較します。仲介案には販売期間が延びた場合の資金不足も併記します。
最高査定だけを基準に販売方法を選ばない
査定額が高くても、納期限までに決済できなければ納税資金として機能しません。 成約見込みと確実な入金を混同しない
仲介の成約時期を確定値として扱うと、販売長期化による不足額を見落とします。買取価格との差額と、決済が遅れた場合の代替資金コストを合わせて確認します。期限を優先する場合は、価格だけでなく決済確度を選定理由に残します。
延納によっても金銭納付が困難な場合には、一定の相続財産による物納を申請できることがあります。対象財産、順位、期限などの要件があります。
相続した土地・建物の取得費と取得時期は、原則として被相続人のものを引き継ぎます。相続税評価額をそのまま売却時の取得費にはしません。
売却代金から譲渡税の資金も残す
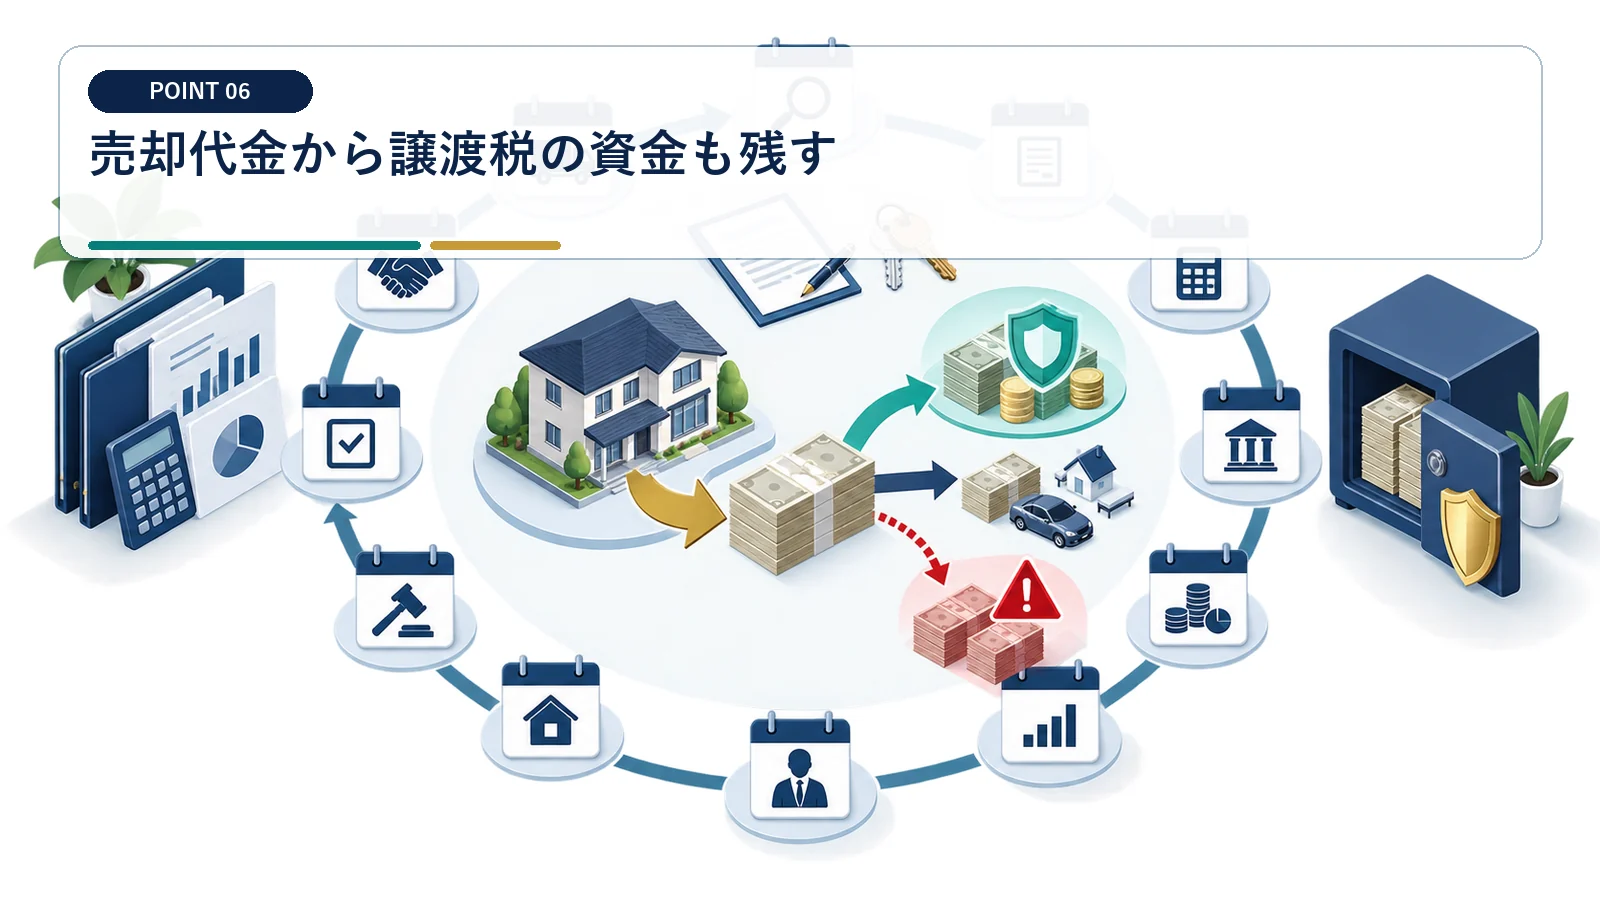
相続税の納税に全額を充てると、翌年の譲渡所得税が不足する場合があります。
相続税と譲渡税の資金を別口座で確保する
売却代金を相続税へ全額充てると、翌年の譲渡所得税に使う現金が不足する場合があります。 相続税を納めた後の譲渡税資金まで先に留保
売却代金から相続税、譲渡所得税の見込額、売却費用を分けて計算します。決済時の入金先から税目ごとの必要額を別口座へ移し、支払時期まで取り崩さない管理にします。取得費や譲渡費用が確定したら、譲渡税の留保額だけを更新します。
相続税の納付だけで税金が終わると考えない
不動産を売った年の翌年には、売却に伴う税負担が生じる可能性があります。 決済残金を確定税額の判明前に分配しない
相続税だけを資金表へ載せると、残金を分配または使用した後に譲渡税が不足します。売却価格、取得費、譲渡費用を基に見込額を置き、確定前は余裕を持って隔離します。追加費用が判明した場合も、自由資金と税金枠を同時に修正します。
延納・物納は期限前に要件と申請書類を確認する
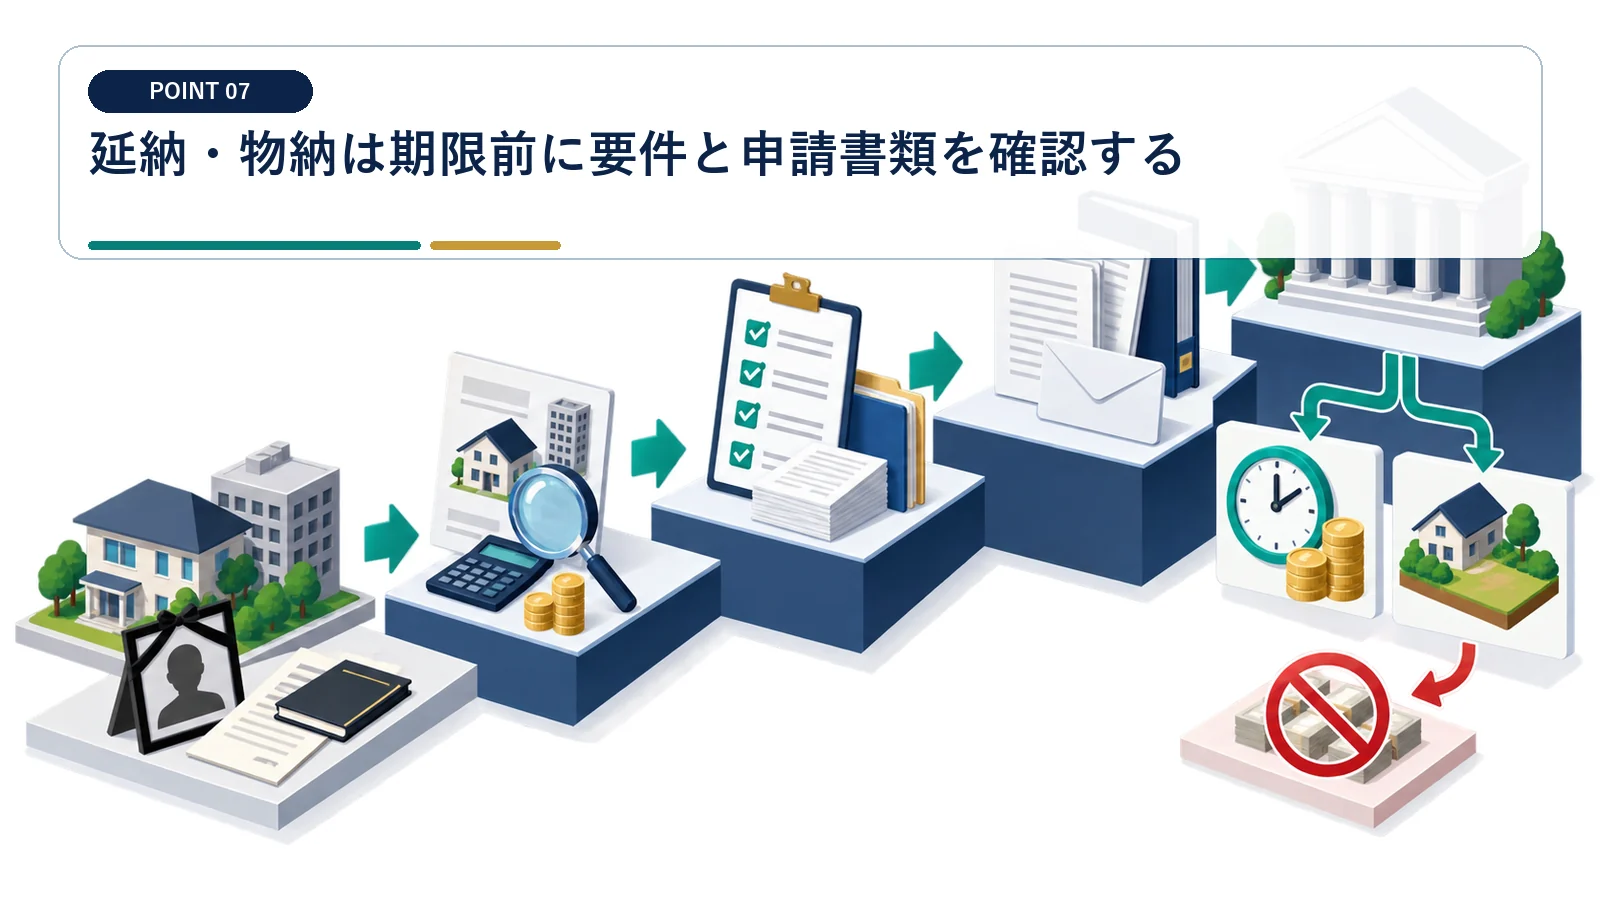
金銭での一括納付が難しい場合は延納を、延納によっても納付が難しい場合は物納を検討できます。どちらも納期限までの申請と個別要件の確認が必要です。
延納の要件と担保を納期限前に確認する
金銭による一括納付が難しく一定要件を満たす場合は、延納申請を検討できます。 延納の検討は売却不調が確定する前に開始
納税見込額と手元資金を比較し、一括納付が困難になる金額を早めに把握します。延納を検討する場合は、必要な要件、担保、申請時期を税務署または税理士へ確認します。売却予定と延納の準備を別工程にし、どちらが遅れても対応できるようにします。
売れなければ自動的に納付が猶予されると思わない
売却の遅れだけでは延納が決まらず、申請準備がなければ納期限へ対応できません。 延納は事前相談と要件確認を前提に検討
売却一本の計画では、買主側の事情で決済が遅れたときに選択肢がなくなります。一括納付が難しい可能性を把握した段階で相談し、必要資料と担保の確認を進めます。申請を検討しない場合も、その判断理由と代替資金を工程表へ残します。
決済遅延に備えた代替資金を用意する
買主融資、境界、残置物、許認可で決済が遅れる可能性があります。
決済が遅れた場合のつなぎ資金を決める
買主融資や境界、残置物、許認可の確認により、予定した決済日が後ろへ動くことがあります。 入金遅延時の不足額と代替資金を事前に算定
遅延要因ごとに、確認担当者、解消期限、決済への影響日数を整理します。売却代金が納期限後になる場合の不足額を出し、つなぎ資金の候補と利用判断日を工程表へ入れます。買付け条件を変更する基準も相続人間で共有します。
一件の買付けだけに納税計画を依存させない
融資否決や条件未達で買付けが失効すると、納期限直前に資金源を失うおそれがあります。 買付けの解除条件と代替案への切替日を明記
買付けを受けた時点で他の手段を止めると、決済不成立時の立て直しが難しくなります。買主の融資状況と解除条件を追い、一定日までに確度が上がらなければ代替案へ移るルールを決めます。つなぎ資金と別の売却候補を並行して確認します。
相続税の申告と納税は、原則として相続開始を知った日の翌日から10か月以内です。不動産の売却待ちを理由に期限が延びるわけではありません。
相続税を金銭で一時に納付することが困難な場合は、一定要件の下で延納を申請できることがあります。納期限までの申請が必要です。
相続税の納税に向けた不動産売却に関するよくある質問
不動産が売れるまで納税を待てますか
原則として待てず、10か月以内の申告・納税が必要です。
延納は誰でも使えますか
金銭納付が困難など一定の要件と申請が必要です。
売却代金を全て相続税へ使えますか
翌年の譲渡所得税等を見込み、別途資金を残す必要があります。
買取と仲介はどちらがよいですか
価格だけでなく決済の確実性と納期限までの日数で比較します。
延納によっても金銭納付が困難な場合には、一定の相続財産による物納を申請できることがあります。対象財産、順位、期限などの要件があります。
取得費加算の対象となる譲渡期間は、相続開始日の翌日から相続税申告期限の翌日以後3年を経過する日までです。
