
相続不動産の売却で使える節税策|取得費加算と空き家特例
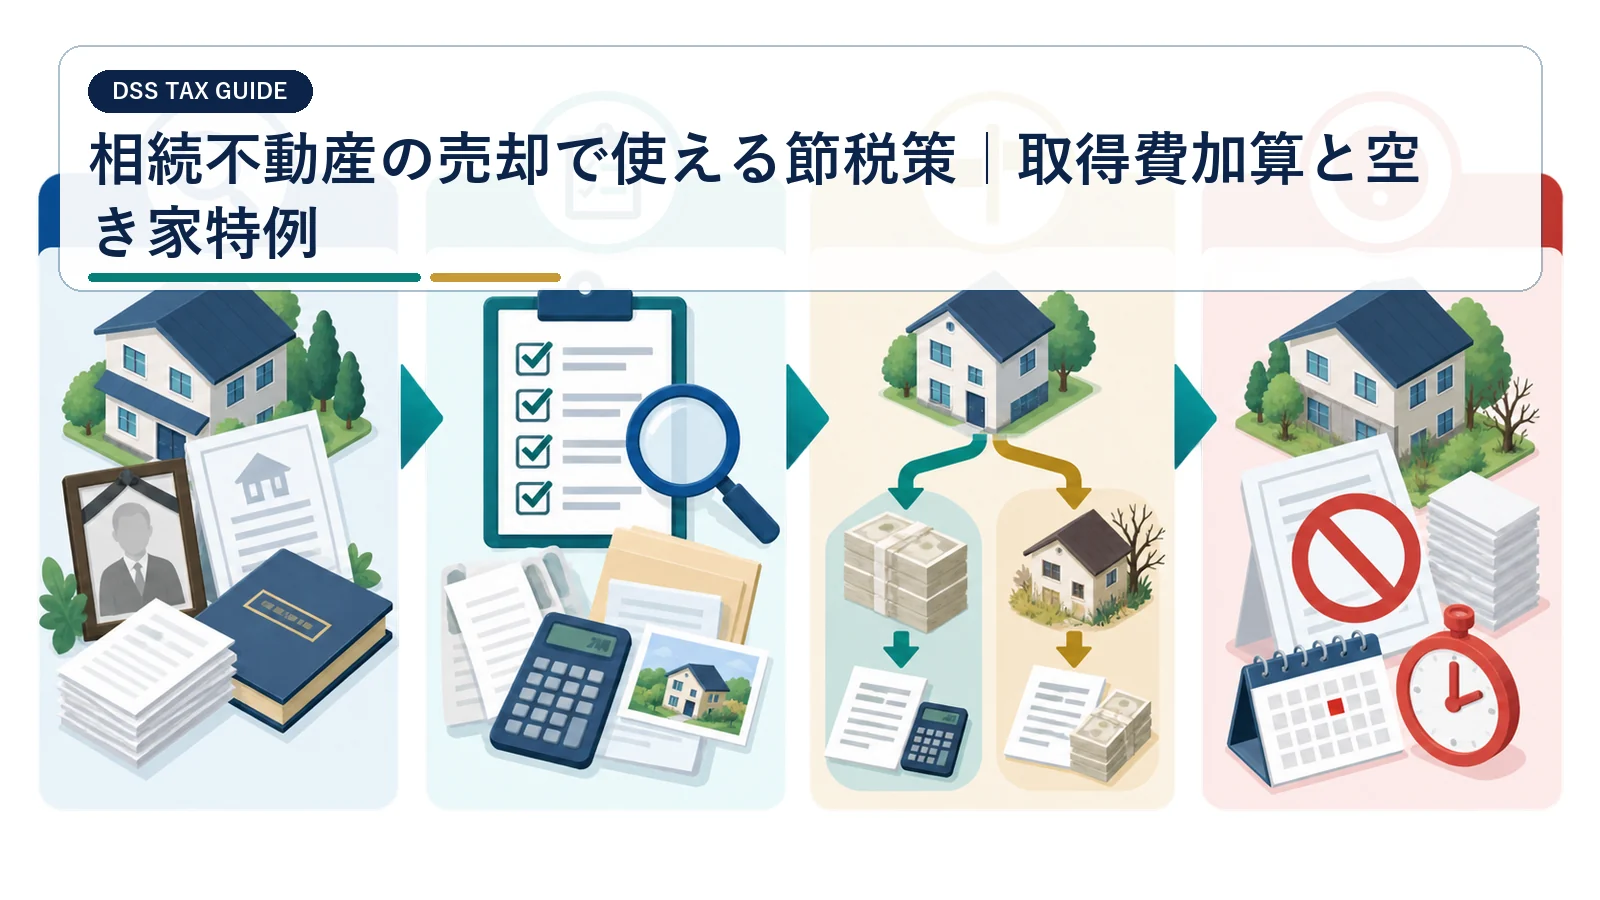
相続不動産の売却税は、契約後に考えても使えない制度があります。取得費の復元、取得費加算、空き家特例、譲渡費用を売却前に比較します。
古い売買契約書、建築請負契約、通帳、借入資料から購入額と付随費用を探します。
節税の中心は、被相続人の実額取得費を探し、期限内なら取得費加算と空き家特例のどちらが有利か比べることです。同じ資産では両特例を併用できません。空き家特例は相続人が3人以上なら控除上限が2,000万円になります。
制度ごとの期限と併用可否を確認し、根拠資料がそろう案だけ税額へ反映します。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 被相続人の購入・建築資料
- 遺産分割協議と相続登記資料
- 相続税申告書と納付予定
- 査定書・売却費用・特例資料
- 被相続人の実額取得費を復元する
- 相続税の取得費加算は期限内売却が条件
- 空き家特例は被相続人の居住状況を確認する
- 取得費加算と空き家特例は税額で比較する
被相続人の実額取得費を復元する
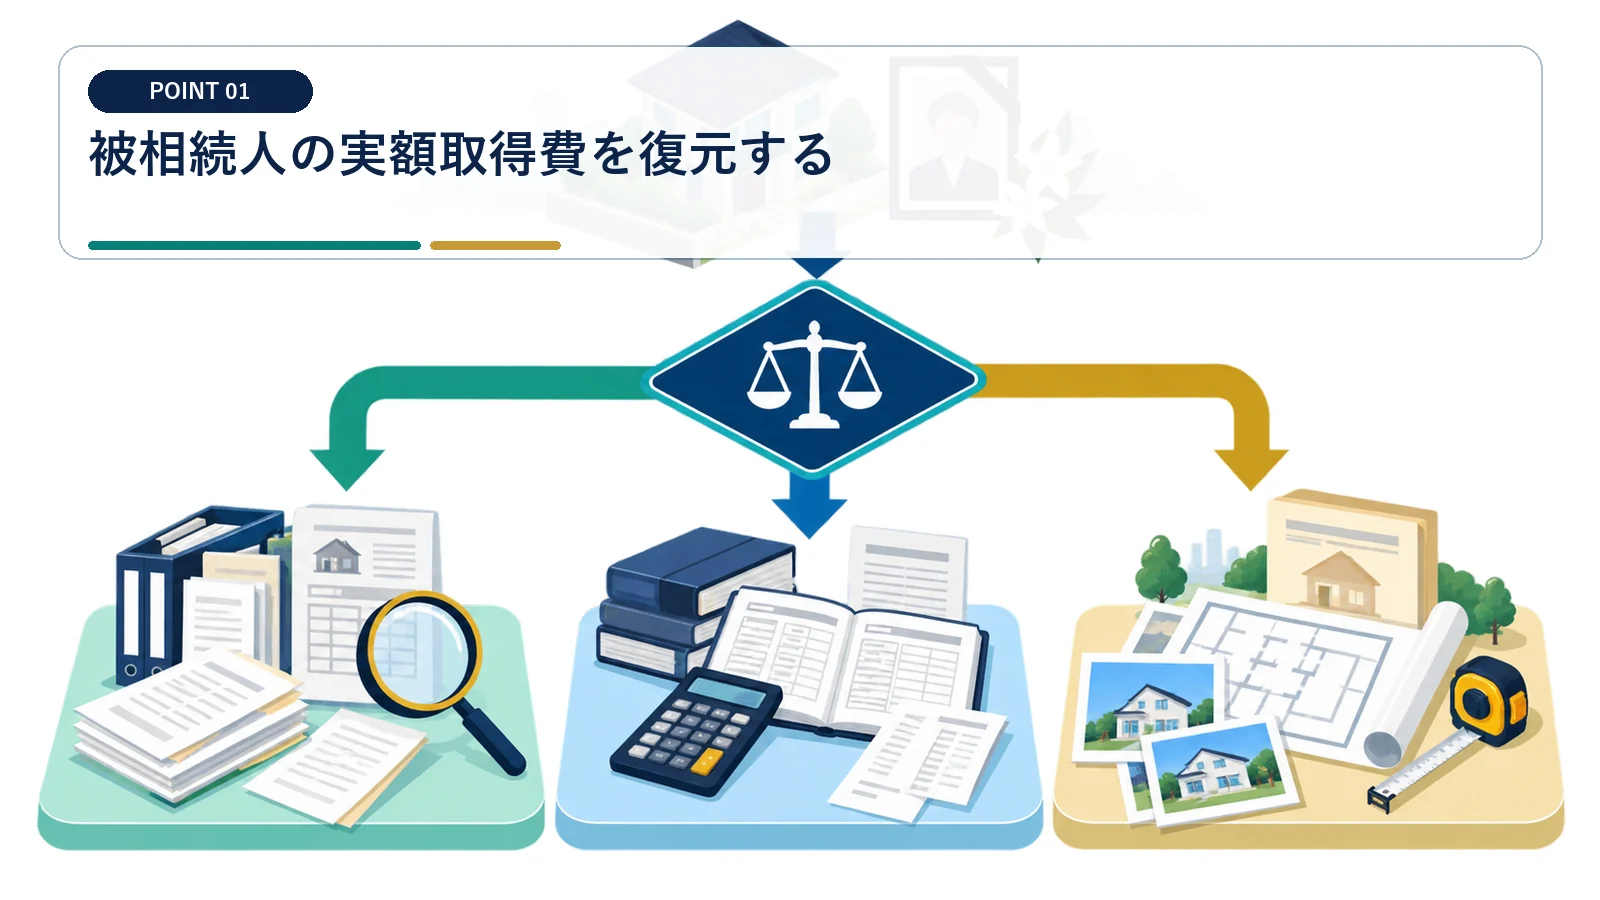
古い売買契約書、建築請負契約、通帳、借入資料から購入額と付随費用を探します。
購入額と付随費用の証拠を保管先別に探す
被相続人の実額取得費を復元できれば、概算取得費以外の計算が可能になります。 資料の所在と探索結果を残す
売買契約書、建築請負契約、通帳、借入資料を家族内と金融機関に分けて探索します。見つかった購入額と付随費用を根拠資料ごとに並べ、相続不動産特例比較表へ記録します。
最初から5%相当額へ絞ると実額取得費を逃す
古い資料が手元にないだけで、購入額を確認できないとは限りません。 未調査のまま実額復元を諦めない
調査をせず概算取得費へ進むと、取得費を小さく見積もる可能性があります。家族、金融機関、関係先の順に探索期限を置き、見つからない場合だけ次の計算へ進みます。
相続税の取得費加算は期限内売却が条件
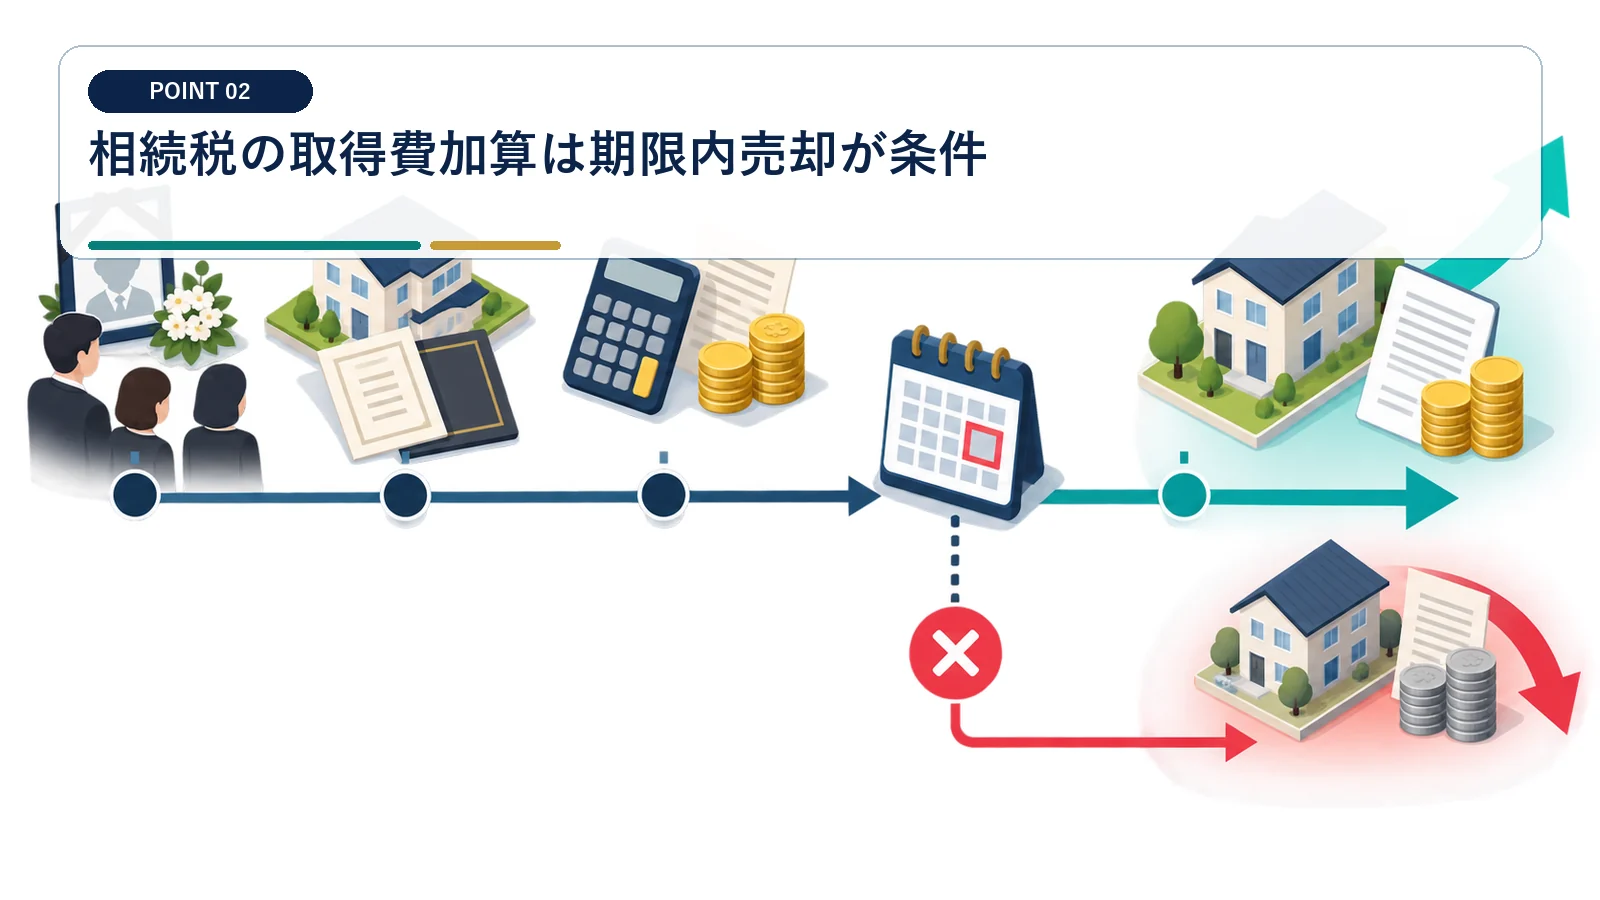
相続税を納めた人が一定期間内に対象財産を売る場合、資産別の相続税額を取得費へ加算します。
相続開始日と売却予定日から期限を確認する
取得費加算は、相続税を納めた事実だけでなく対象財産を売る時期も確認します。 期限と資産別金額をセットで判定する
相続開始日、相続税申告期限、譲渡予定日を一つの時系列へ置きます。対象期間内かを確認したうえで、売却資産に対応する相続税額を計算表へ反映します。
相続税の総額を加算すると対象資産の取得費を誤る
取得費へ入れられるのは、売却する財産に対応する金額です。 納税総額を一物件へ寄せない
納税総額をそのまま加えると、譲渡所得を過少に計算するおそれがあります。相続税申告書から資産別の金額を確認し、税理士の確認後に採用します。
相続した土地・建物の取得費と取得時期は、原則として被相続人のものを引き継ぎます。相続税評価額をそのまま売却時の取得費にはしません。
取得費加算の対象となる譲渡期間は、相続開始日の翌日から相続税申告期限の翌日以後3年を経過する日までです。
空き家特例は被相続人の居住状況を確認する
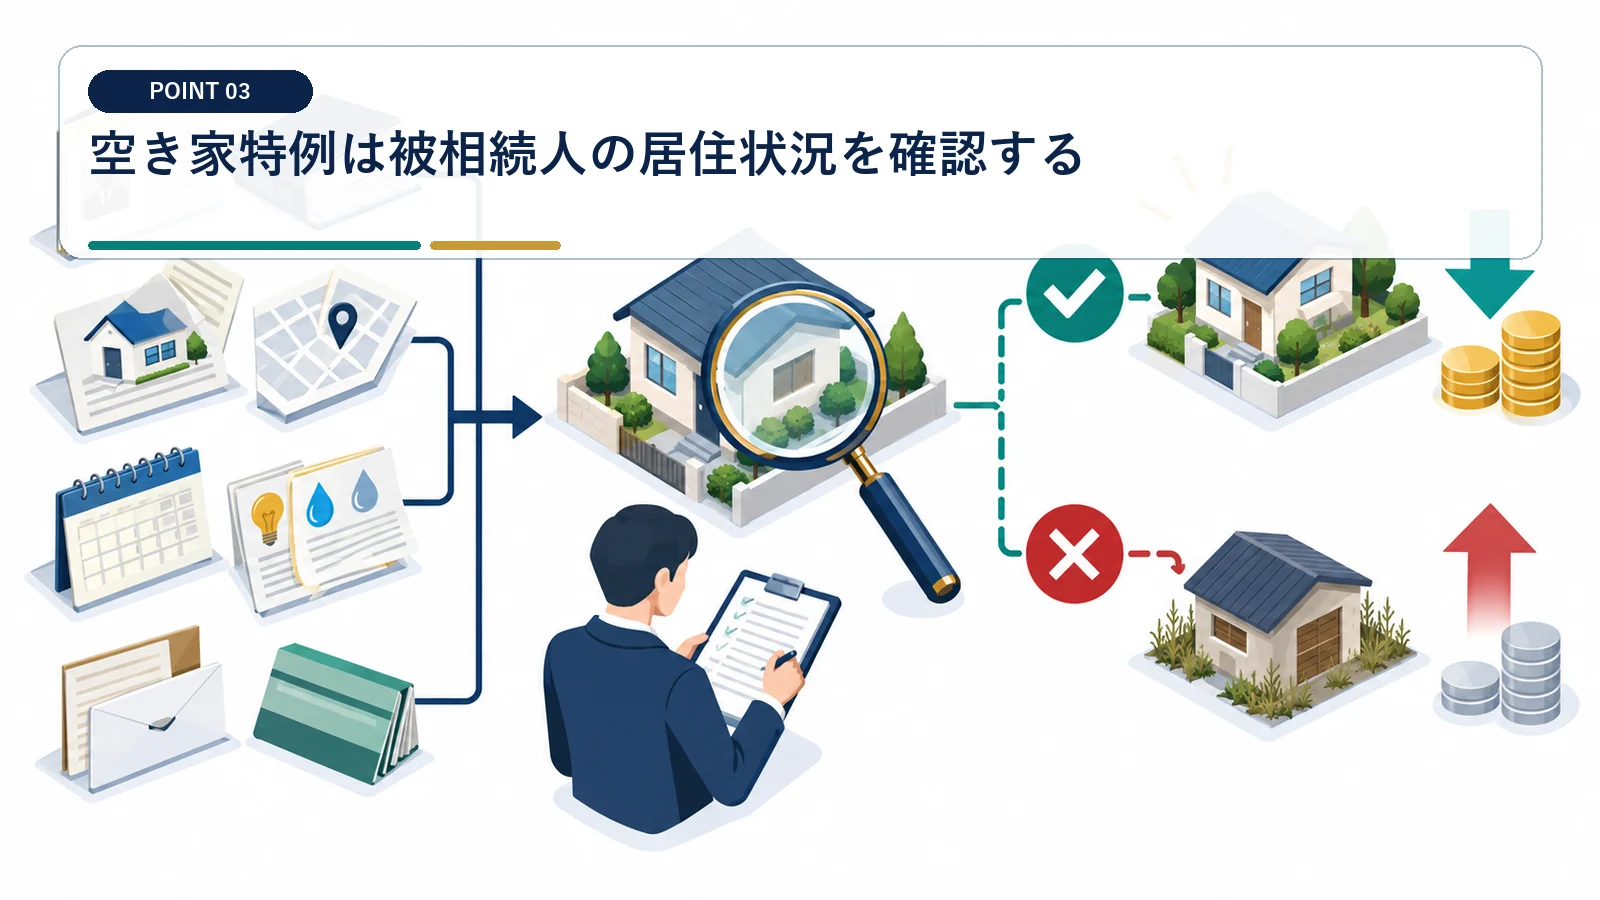
家屋の建築時期、相続後の利用、売却期限、代金額などを判定します。
家屋・利用状況・売却条件を項目別に判定する
空き家特例は、家屋の状態だけでなく相続後の使われ方や売却条件も確認します。 証明手続を契約後へ残さない
建築時期、被相続人の居住状況、相続後の利用、売却期限、売却代金を一覧にします。自治体の確認手続に必要な資料と取得時期を調べ、販売工程へ組み込みます。
更地化だけでは特例の適用を保証できない
解体の有無は確認事項の一つであり、ほかの要件を代替するものではありません。 解体だけで適用可否を決めない
更地にすれば使えるという前提で契約すると、利用状況や期限の要件を外すおそれがあります。解体判断の前に全項目を確認し、自治体手続の見通しも確かめます。
取得費加算と空き家特例は税額で比較する
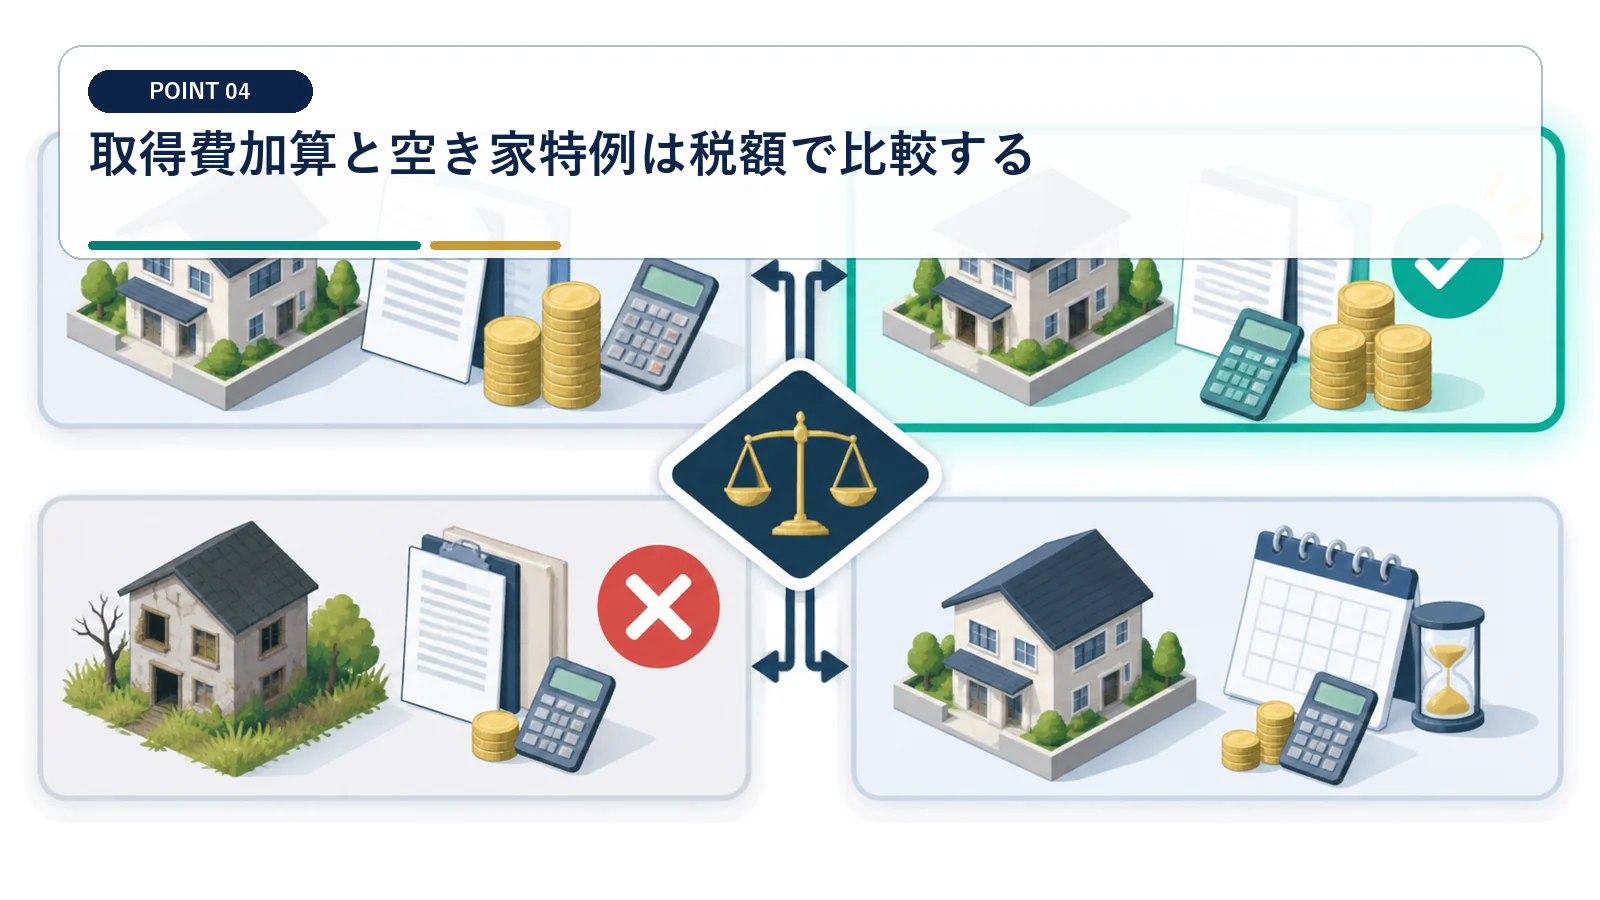
同じ資産の譲渡では、取得費加算と相続空き家の特別控除を重ねて使えません。同じ資産の譲渡では併用できないため、控除額だけでなく最終税額を比べます。
取得費加算と空き家特例を税額まで比べる
取得費加算と空き家特例は、同じ条件で最終税額まで計算して選びます。 制度ごとの計算過程まで比較する
売却価格、取得費、譲渡費用をそろえ、取得費加算案と空き家特例案を作ります。各案の適用可否、控除後所得、税額を比較し、採用理由を相続不動産特例比較表へ残します。
制度名や控除額だけでは有利な申告を選べない
控除の仕組みが異なるため、名称から税効果を推測するのは危険です。 印象で特例の優劣を決めない
片方の数字だけを見ると、併用できない扱いや要件不足を見落とします。同じ売却条件で税額まで出し、適用できない案は除外して判断します。
譲渡費用を漏れなく整理する
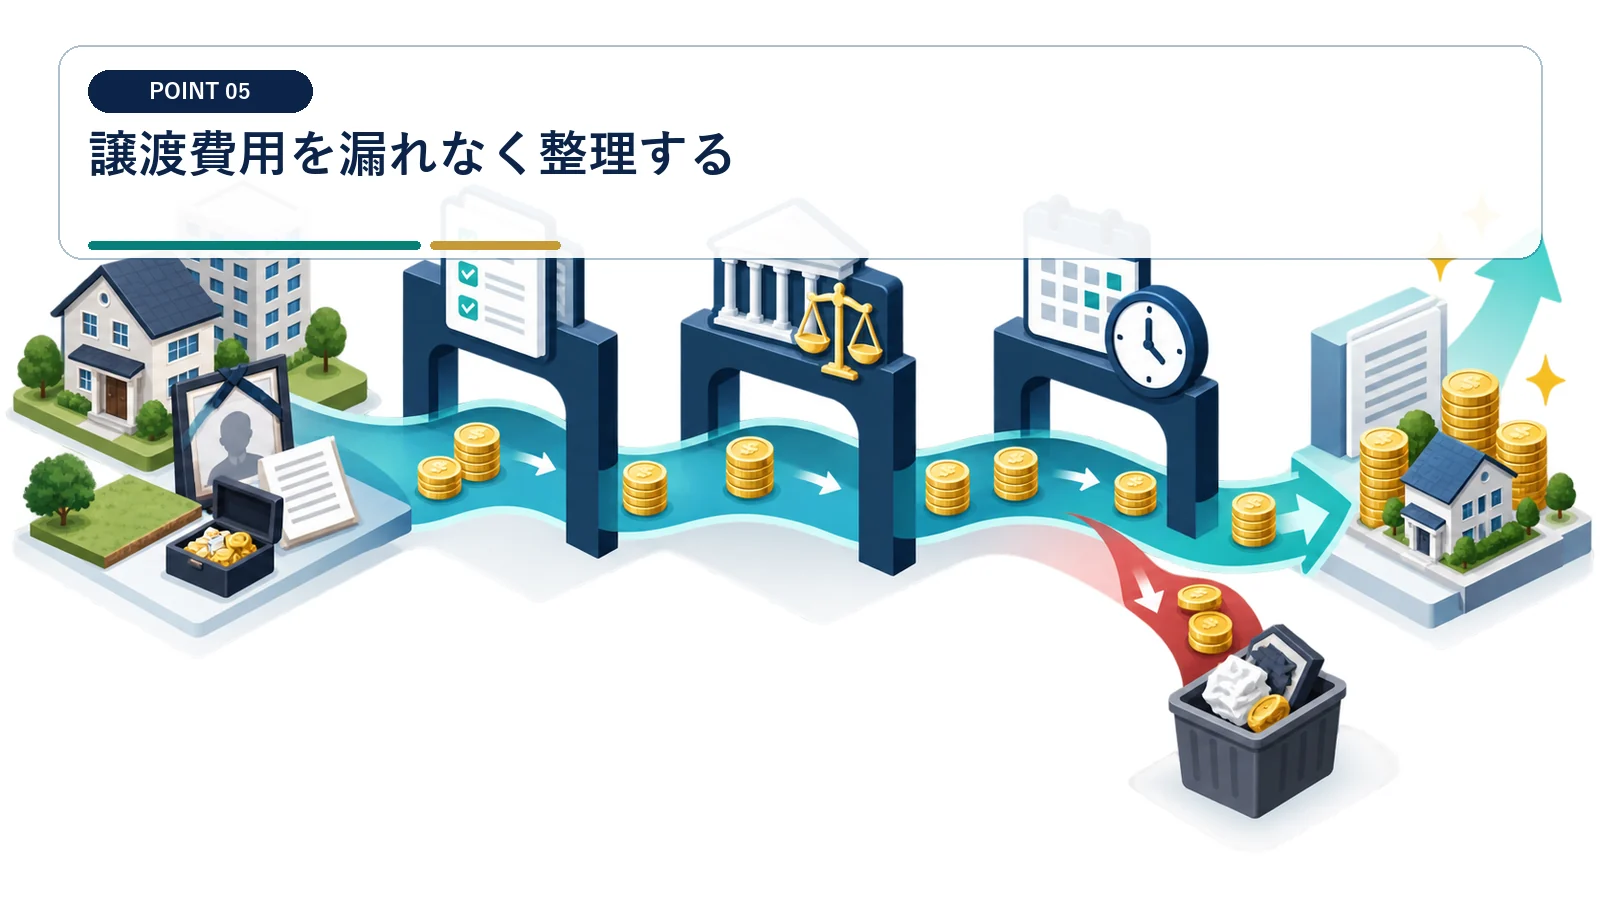
仲介、測量、売却のための解体、一定の立退料などを証憑で確認します。
請求書ごとに売却との直接性を確認する
支払った費用がすべて譲渡費用になるわけではありません。 費用名ではなく支出目的で仕分ける
仲介、測量、売却のための解体、立退料について請求書と支払記録を集めます。費目ごとに売却との直接性を確認し、採用額と除外額を分けて計算表へ記録します。
維持管理費の一括算入は譲渡所得を過少にする
保有中の通常の支出と、売却のために直接要した費用は分けて考えます。 保有費用を一律に譲渡費用へ入れない
固定資産税や日常の管理費までまとめて入れると、譲渡費用を過大に計上するおそれがあります。判断に迷う請求書は別枠に置き、税理士確認後に反映します。
一定の相続空き家を期限内に譲渡すると最高3,000万円を控除できます。令和6年以後の譲渡で取得した相続人が3人以上なら上限は2,000万円です。
同じ資産の譲渡について、相続財産を譲渡した場合の取得費加算と相続空き家の特別控除を重ねて適用することはできません。
所有期間は被相続人から引き継ぐ
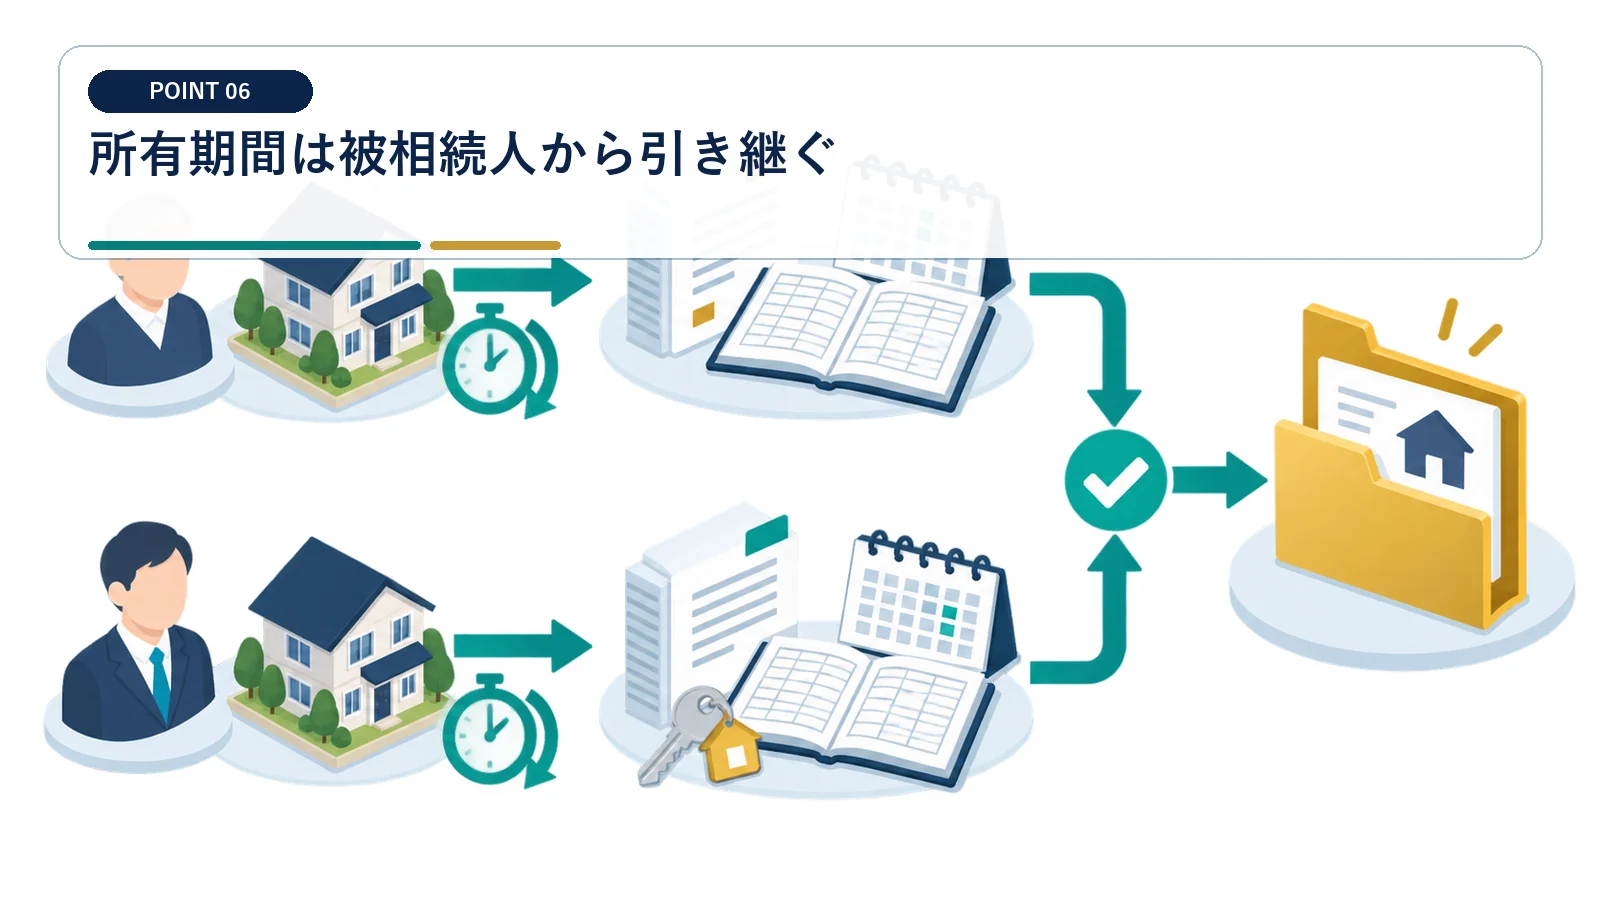
長期・短期の判定では相続日でリセットせず、亡くなった人の取得時期を使います。
被相続人の取得日から所有期間を判定する
長期・短期の区分は、相続した日から数え直すものではありません。 取得日の引継ぎを税率計算へ反映する
被相続人の購入契約書や取得資料から元の取得日を確認します。その日付を相続人へ引き継ぎ、売却年の判定時点と照合して適用税率を計算します。
相続後の経過年数だけを見ると税率区分を誤る
相続から5年待つことと、譲渡所得の所有期間判定は同じではありません。 相続日を所有期間の起点にしない
相続日を起点にすると、本来引き継ぐ取得期間を落とした計算になります。売却時期を延ばす前に被相続人の取得日を確認し、現在の区分を確定します。
共有者ごとに特例要件を確認する
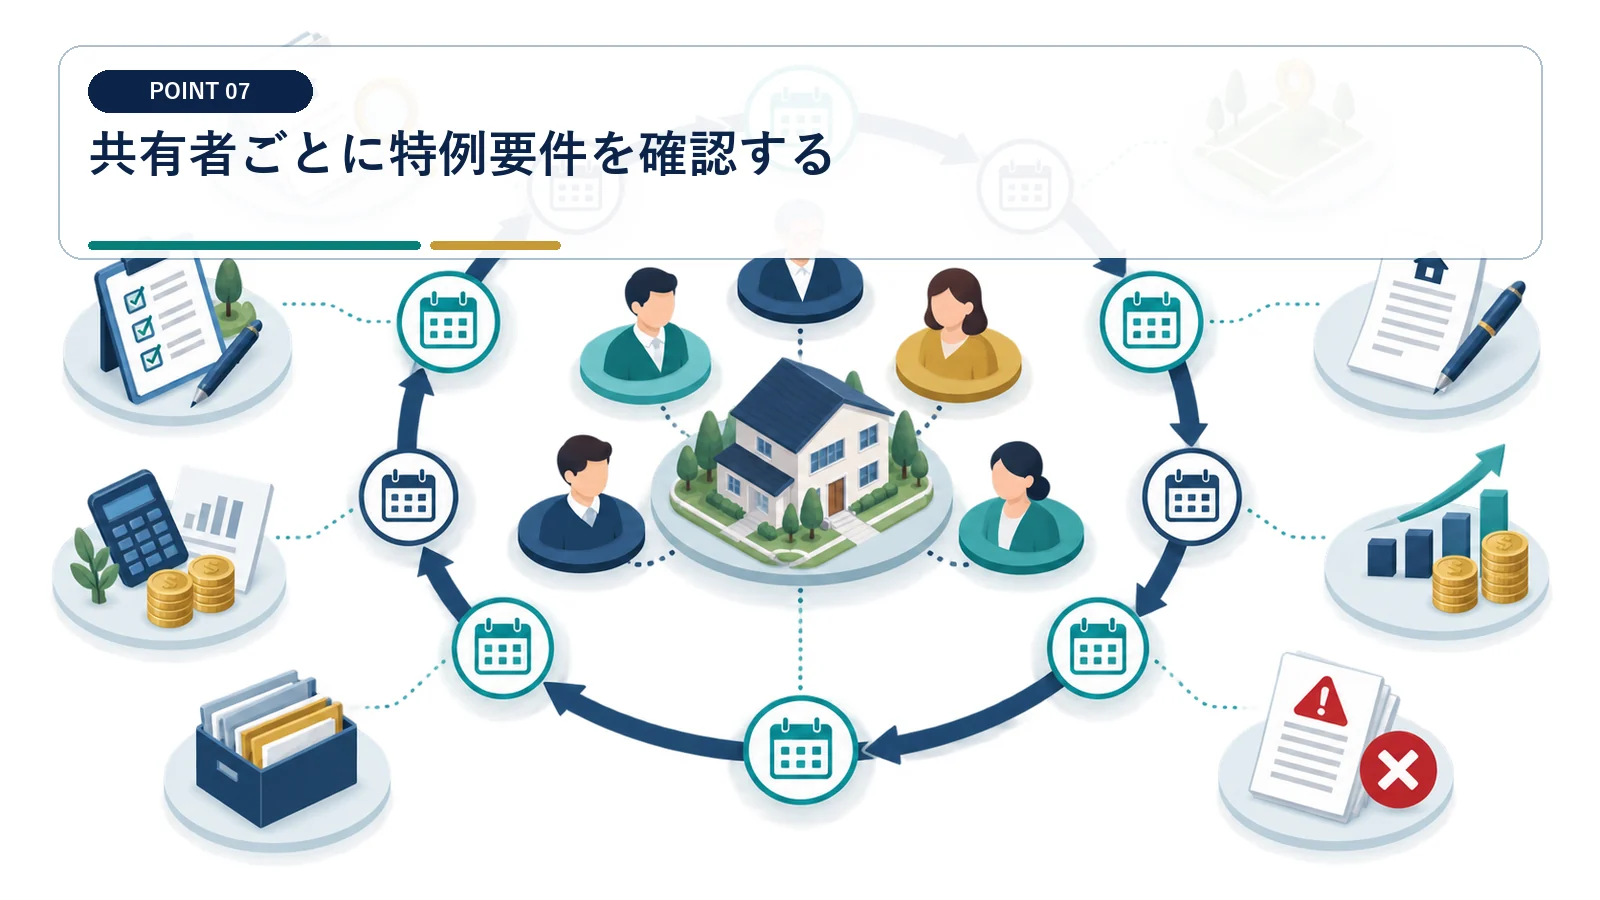
相続人全員が同じ取得費加算額や空き家控除を使えるとは限りません。
持分と納税額を相続人ごとに入力する
共有不動産でも、各人が使える特例と取得費加算額は同一とは限りません。 共有者単位で適用要件を判定する
相続人別に持分、取得費、相続税額、空き家特例の要件を整理します。それぞれの譲渡所得と税額を計算し、個人別の結果を比較表へ並べます。
代表者一人の試算を流用すると個人差が消える
持分や納税状況が違えば、同じ物件を売っても税額は変わります。 一人の計算結果を共有者全員へコピーしない
一人分の計算を全員へ当てはめると、特例を使えない人や加算額の違いを見落とします。全員分の資料がそろうまで総額だけで分配を決めません。
売却前に三つの税額案を確定する
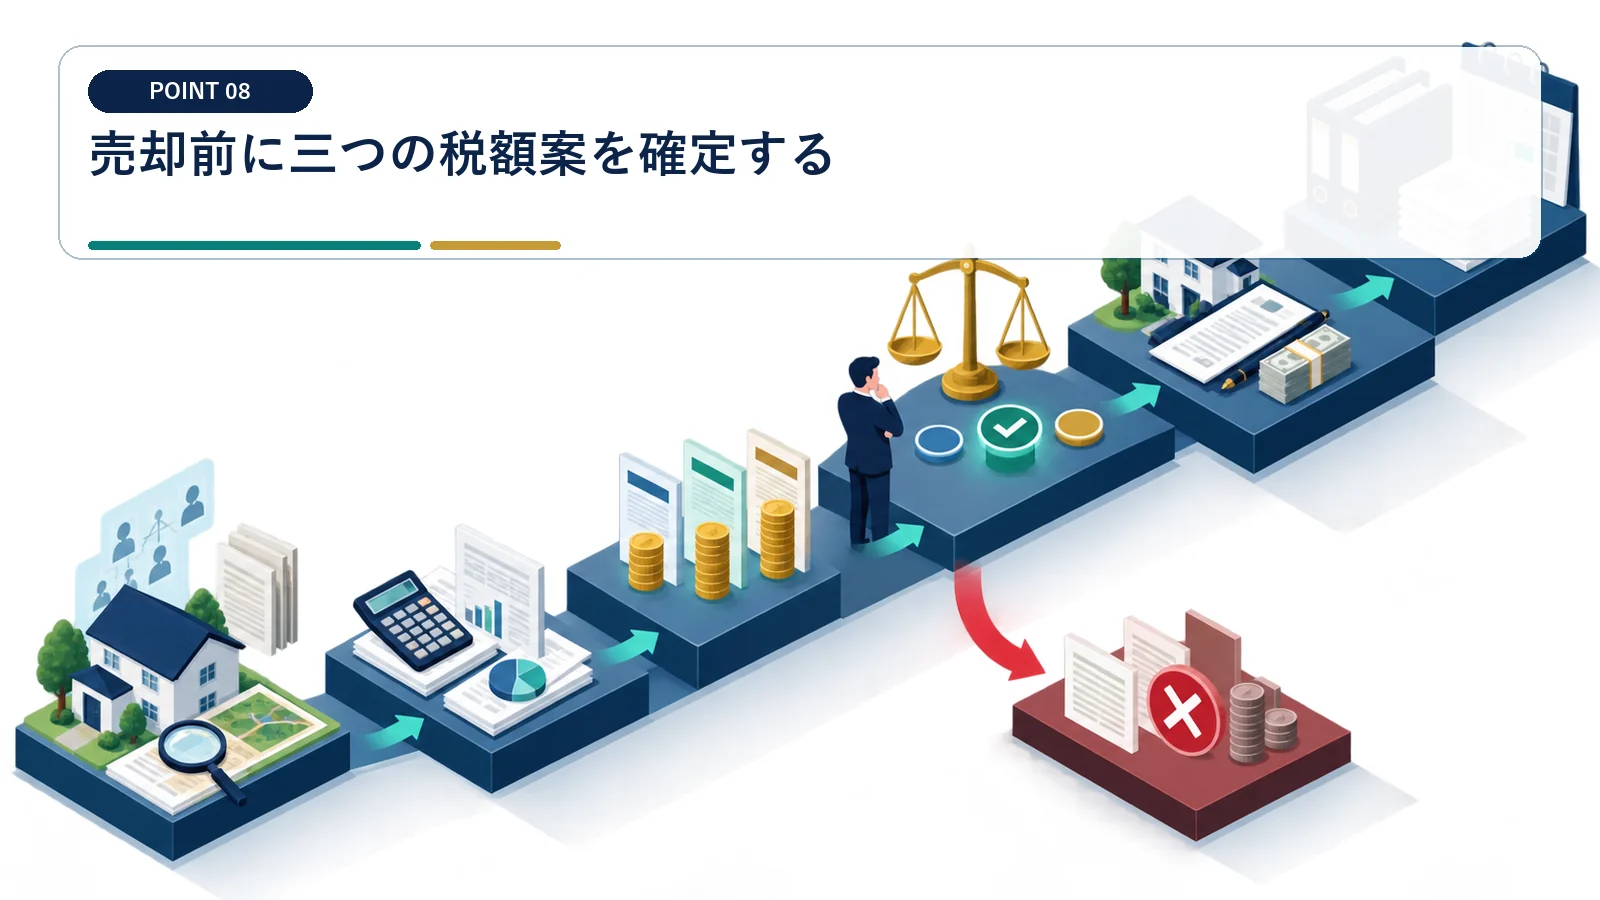
特例なし、取得費加算、空き家特例の各案を同じ売却価格で比べます。
三つの税額案と必要証拠を契約前にそろえる
売却条件を決める前なら、利用する制度に必要な準備を工程へ反映できます。 税額案と証拠の準備を一体で進める
特例なし、取得費加算、空き家特例の各案を同じ売却価格で計算します。各案に必要な契約条件と証拠資料を一覧にし、契約締結前の収集期限を決めます。
契約後に制度へ合わせると事実と書類が食い違う
締結済みの条件を後から特例要件へ寄せることはできません。 契約後に適用事実を作り直さない
制度を先に選ばず契約すると、必要な条件や証拠を満たせない可能性があります。三案の判定を終えてから契約内容を確認し、実際の事実に合う制度だけを採用します。
取得費加算の対象となる譲渡期間は、相続開始日の翌日から相続税申告期限の翌日以後3年を経過する日までです。
一定の相続空き家を期限内に譲渡すると最高3,000万円を控除できます。令和6年以後の譲渡で取得した相続人が3人以上なら上限は2,000万円です。
相続不動産を売却する際の節税に関するよくある質問
相続不動産の売却で使える節税策の場合、相続税評価額を取得費にできますか
原則としてできず、被相続人の取得費を引き継ぎます。
取得費加算と空き家特例は併用できますか
同じ資産の譲渡では併用できません。両方の税額を試算し、有利な制度を選びます。
再投資すれば譲渡税は減りますか
再投資しただけで自動的に譲渡所得税が減るわけではありません。
契約後でも節税できますか
申告で選べる制度はありますが、売却前の利用状況や期限が要件になるものがあります。
相続した土地・建物の取得費と取得時期は、原則として被相続人のものを引き継ぎます。相続税評価額をそのまま売却時の取得費にはしません。
同じ資産の譲渡について、相続財産を譲渡した場合の取得費加算と相続空き家の特別控除を重ねて適用することはできません。
