
相続不動産はいつ売る?特例期限と手取りで決める売却時期
相続不動産の売り時は、相場だけで決まりません。相続税の10か月期限、取得費加算、空き家特例、相続登記、維持費を一つのカレンダーへ置くと判断しやすくなります。
不動産が売れていなくても、原則として相続開始を知った日の翌日から10か月で期限が来ます。
相続税の申告・納付は原則10か月以内です。取得費加算は相続税申告期限の翌日以後3年を経過する日まで、空き家特例は相続開始から3年を経過する年の12月31日までが基本です。空き家特例は一定の場合3,000万円控除ですが、相続人が3人以上なら上限2,000万円です。
相続開始から売却・確定申告までの期限を並べ、早期売却と保有継続の手取りを比べます。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 被相続人の購入・建築資料
- 遺産分割協議と相続登記資料
- 相続税申告書と納付予定
- 査定書・売却費用・特例資料
- 相続税の申告・納付は10か月以内
- 相続登記と遺産分割が売却準備の土台になる
- 取得費加算には売却期限がある
- 空き家特例は用途・建築時期・売却条件を確認する
相続税の申告・納付は10か月以内
不動産が売れていなくても、原則として相続開始を知った日の翌日から10か月で期限が来ます。
相続開始日から申告期限を引く
不動産の換金状況にかかわらず、相続税の期限は進みます。 売却工程より先に税期限を確定する
相続開始を知った日を確認し、その翌日から10か月後を相続不動産期限表へ記入します。納税見込と現預金残高を並べ、売却代金がなくても不足額が分かるようにします。
売却待ちでは申告・納付の期限は止まらない
販売が長引くほど、納税資金を用意する時間は短くなります。 換金できるまで納税を待てると考えない
売却完了を前提にすると、買主が決まらない場合に資金手当てが間に合いません。期限から逆算して不足額を早めに把握し、売却以外の手当ても含めて税理士へ相談します。
相続登記と遺産分割が売却準備の土台になる
名義や売却代金の分配が未確定だと、買主との契約を進めにくくなります。
分割協議と相続登記の工程を先に決める
名義と代金の分け方が定まらないままでは、買主との契約を進めにくくなります。 権利関係を販売活動より後へ回さない
相続人ごとの持分、売却代金の分配、登記の担当者を整理します。司法書士と相続人で分割協議書の作成日と登記期限を決め、売却予定と一つの工程表にまとめます。
査定だけ先行すると買付け後に手続が止まる
価格が決まっても、売主となる人と名義が固まらなければ決済へ進めません。 買主決定後に分割協議を始めない
権利関係が未整理の状態で買付けを受けると、契約期限までに合意や登記が終わらないおそれがあります。査定段階で必要な合意事項を洗い出し、相続人全員へ期限を共有します。
相続税の申告と納税は、原則として相続開始を知った日の翌日から10か月以内です。不動産の売却待ちを理由に期限が延びるわけではありません。
取得費加算の対象となる譲渡期間は、相続開始日の翌日から相続税申告期限の翌日以後3年を経過する日までです。
取得費加算には売却期限がある
相続税の一定額を取得費へ加算する特例は、相続開始後の一定期間内の譲渡が要件です。
相続税申告と譲渡予定日を同じ表で管理する
取得費加算を検討するには、相続と売却の二つの時系列が必要です。 特例期限を売却予定へ先に反映する
相続開始日、相続税の申告期限、売却予定日を相続不動産期限表へ並べます。譲渡候補日ごとに特例の対象期間内かを確認し、契約前に税理士の判定を受けます。
相続税を納めただけでは取得費加算をいつでも使えない
納税の有無だけでなく、対象財産を売る時期も適用判断に関わります。 納税済みを期限確認の代わりにしない
売却時期の確認が遅れると、価格交渉中に特例の期限を外すおそれがあります。申告資料と販売工程を同時に更新し、予定日が動いた時点で適用可否を見直します。
空き家特例は用途・建築時期・売却条件を確認する
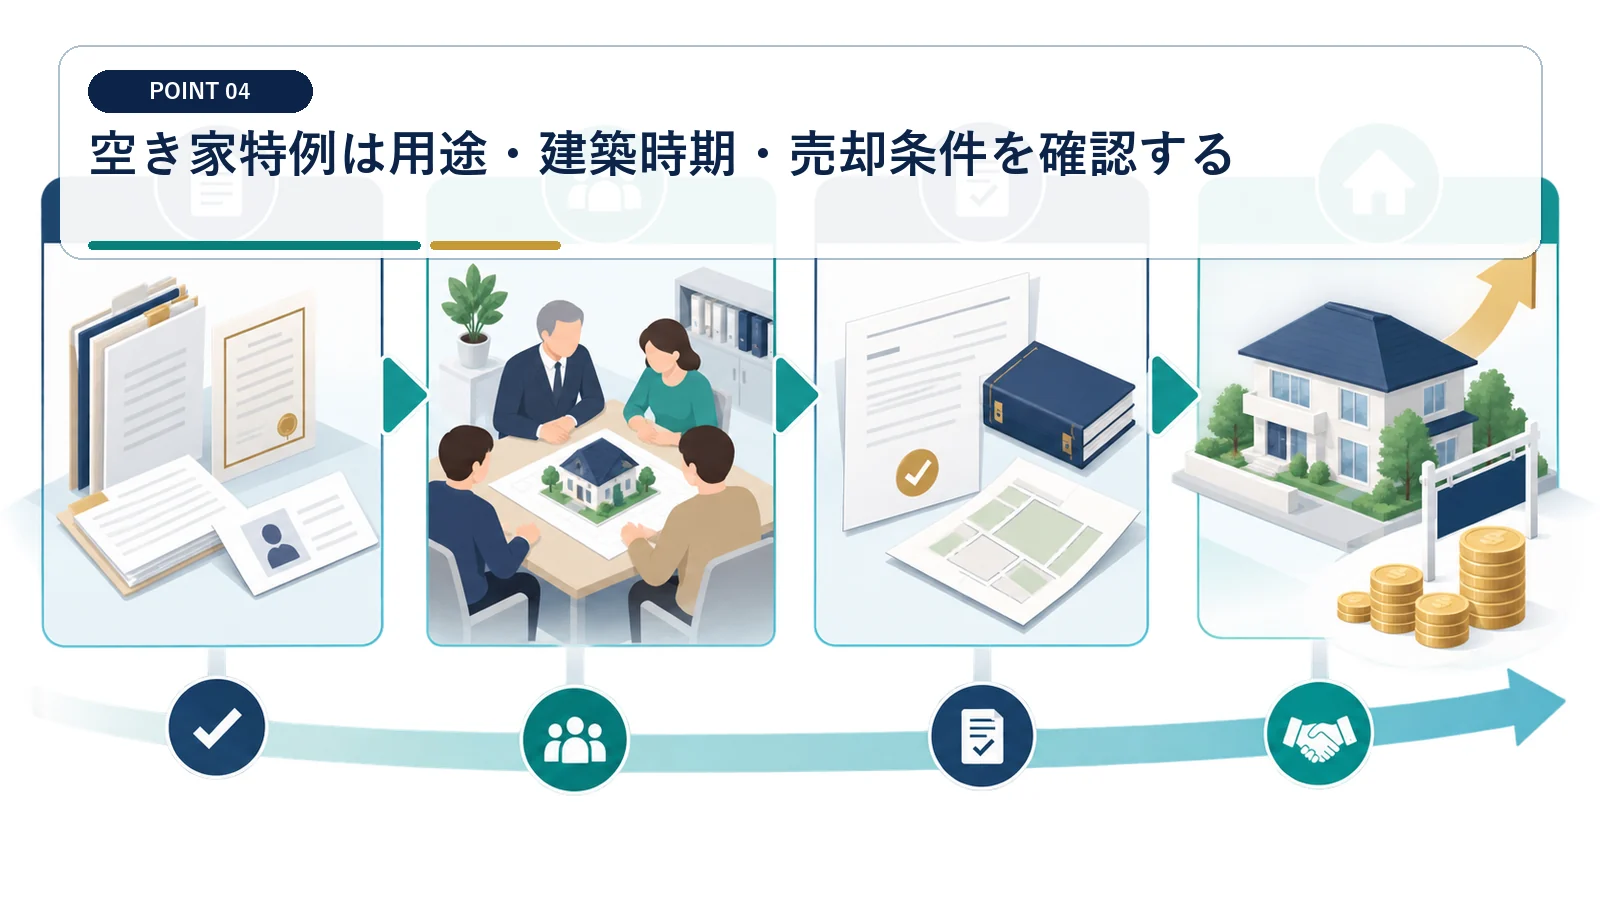
被相続人の居住用家屋については、適用期限と利用状況、売却代金など複数要件があります。
空き家特例の要件と必要資料を一覧にする
被相続人の家屋なら一律に控除できるわけではなく、複数の条件を確認します。 適用条件と証明書類を同時に確認する
家屋の建築時期、相続後の利用状況、売却期限、売却代金を項目別に整理します。自治体確認書を含む必要資料と取得先を調べ、準備期限を売却工程へ組み込みます。
空き家という呼び名だけでは控除の可否を決められない
利用状況や売却条件を外すと、適用できない前提で税額を見積もることになります。 空き家だけを理由に控除を見込まない
控除を織り込んだ後に要件不足が分かると、納税資金が足りなくなる可能性があります。要件を一つずつ証拠資料と照合し、未確認項目がある間は控除前の税額も残します。
被相続人の取得日と取得費を早めに探す
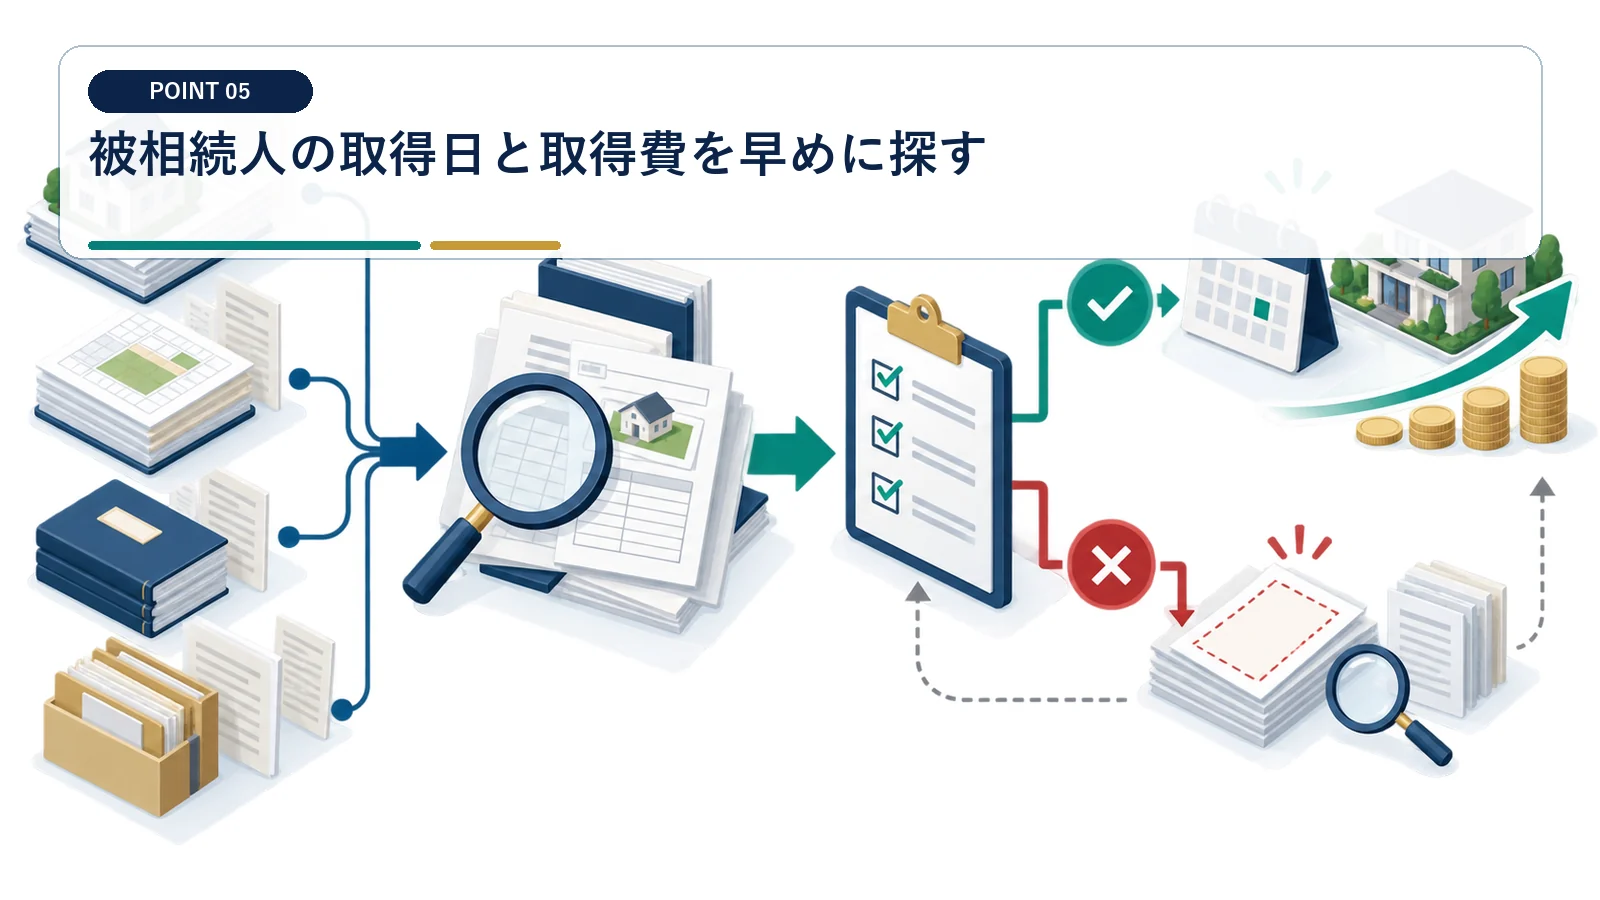
相続人は原則として亡くなった人の取得時期と取得費を引き継ぎます。
購入資料を家族・通帳・借入記録から探す
譲渡所得の取得費は、相続時の評価額ではなく被相続人の取得内容を引き継ぎます。 取得費の根拠を相続前までさかのぼる
古い売買契約書、通帳、借入資料を保管先ごとに探索します。見つかった購入額と取得時期を一覧にし、資料間の金額や日付が一致するか税理士と確認します。
相続税評価額を購入額の代わりにすると譲渡所得を誤る
相続時に使った評価額と、売却時に引き継ぐ取得費は同じ概念ではありません。 相続税評価額を取得費へ置き換えない
評価額をそのまま取得費に置くと、譲渡所得と税額の計算がずれます。原資料の探索状況を記録し、取得費が固まるまでは複数案で手取りを試算します。
一定の相続空き家を期限内に譲渡すると最高3,000万円を控除できます。令和6年以後の譲渡で取得した相続人が3人以上なら上限は2,000万円です。
相続した土地・建物の取得費と取得時期は、原則として被相続人のものを引き継ぎます。相続税評価額をそのまま売却時の取得費にはしません。
維持費と劣化リスクを保有案へ入れる
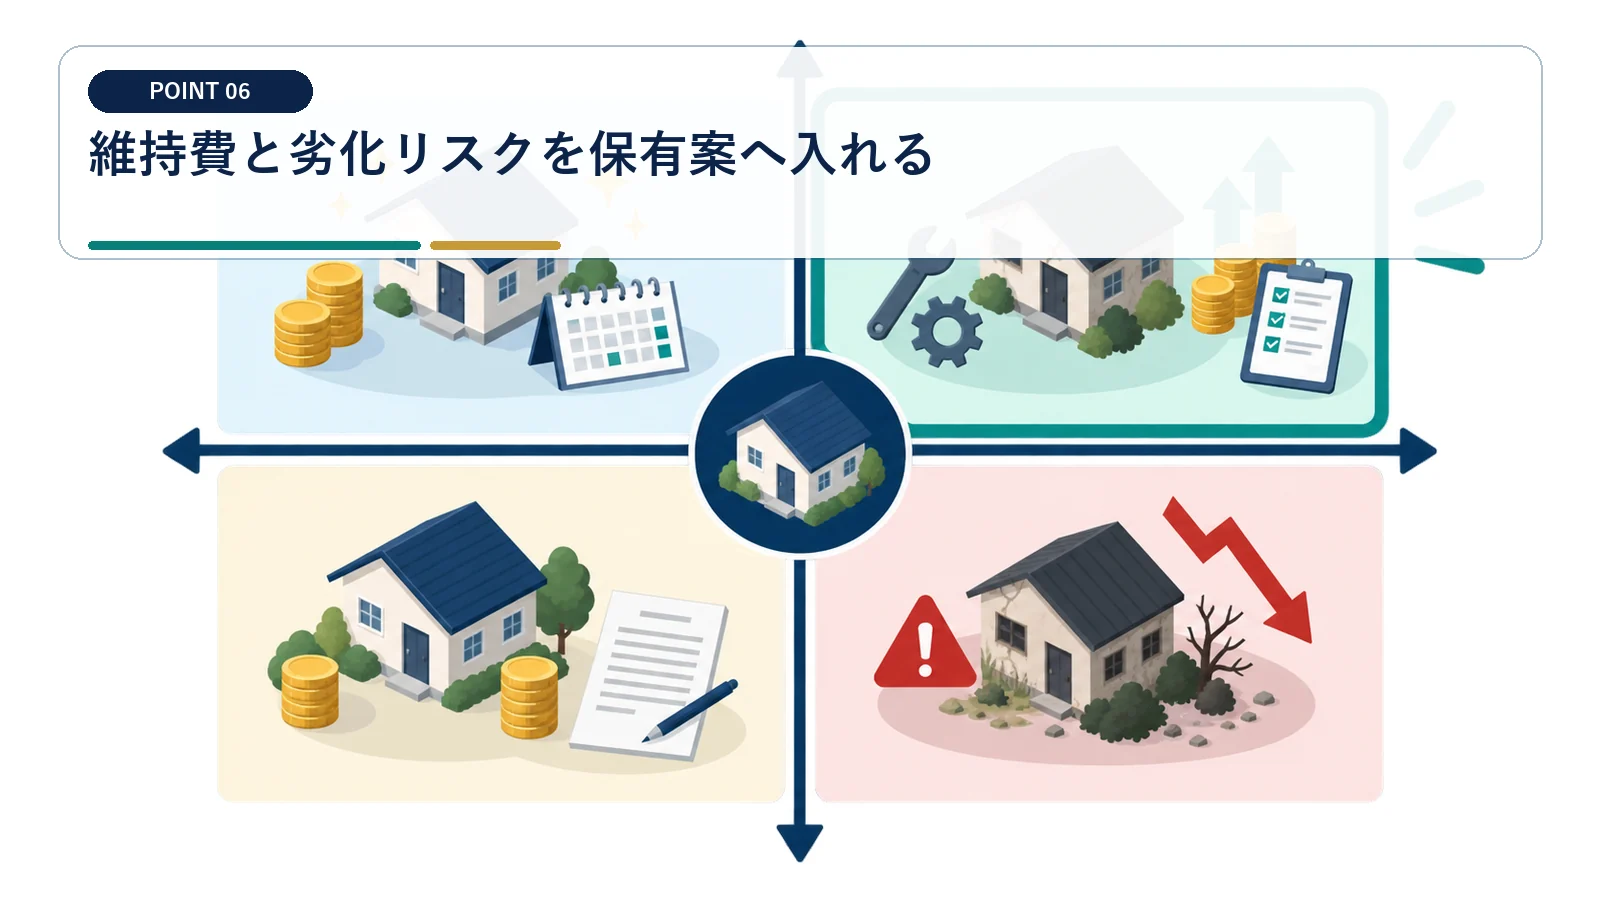
固定資産税、保険、草刈り、修繕、管理委託費を月額へ直します。
一年分の保有コストを月額から積み上げる
売却を待つ判断には、値上がり期待だけでなく保有中の支出も入れます。 保有期間の支出を価格予想から切り離さない
固定資産税、保険、草刈り、修繕、管理委託費を月額へ直します。その合計から一年保有した場合の追加費用を出し、早期売却案の手取りと比較します。
値上がりだけを見ると維持費と劣化の負担を見落とす
価格が上がっても、保有コストが増えれば手取りが改善しないことがあります。 将来価格だけで保有継続を選ばない
修繕や管理費を入れない保有案は、待つほど有利に見えやすくなります。保有期間を延ばすたびに追加費用を更新し、査定価格との差を確認します。
共有者の合意形成に必要な時間を見込む
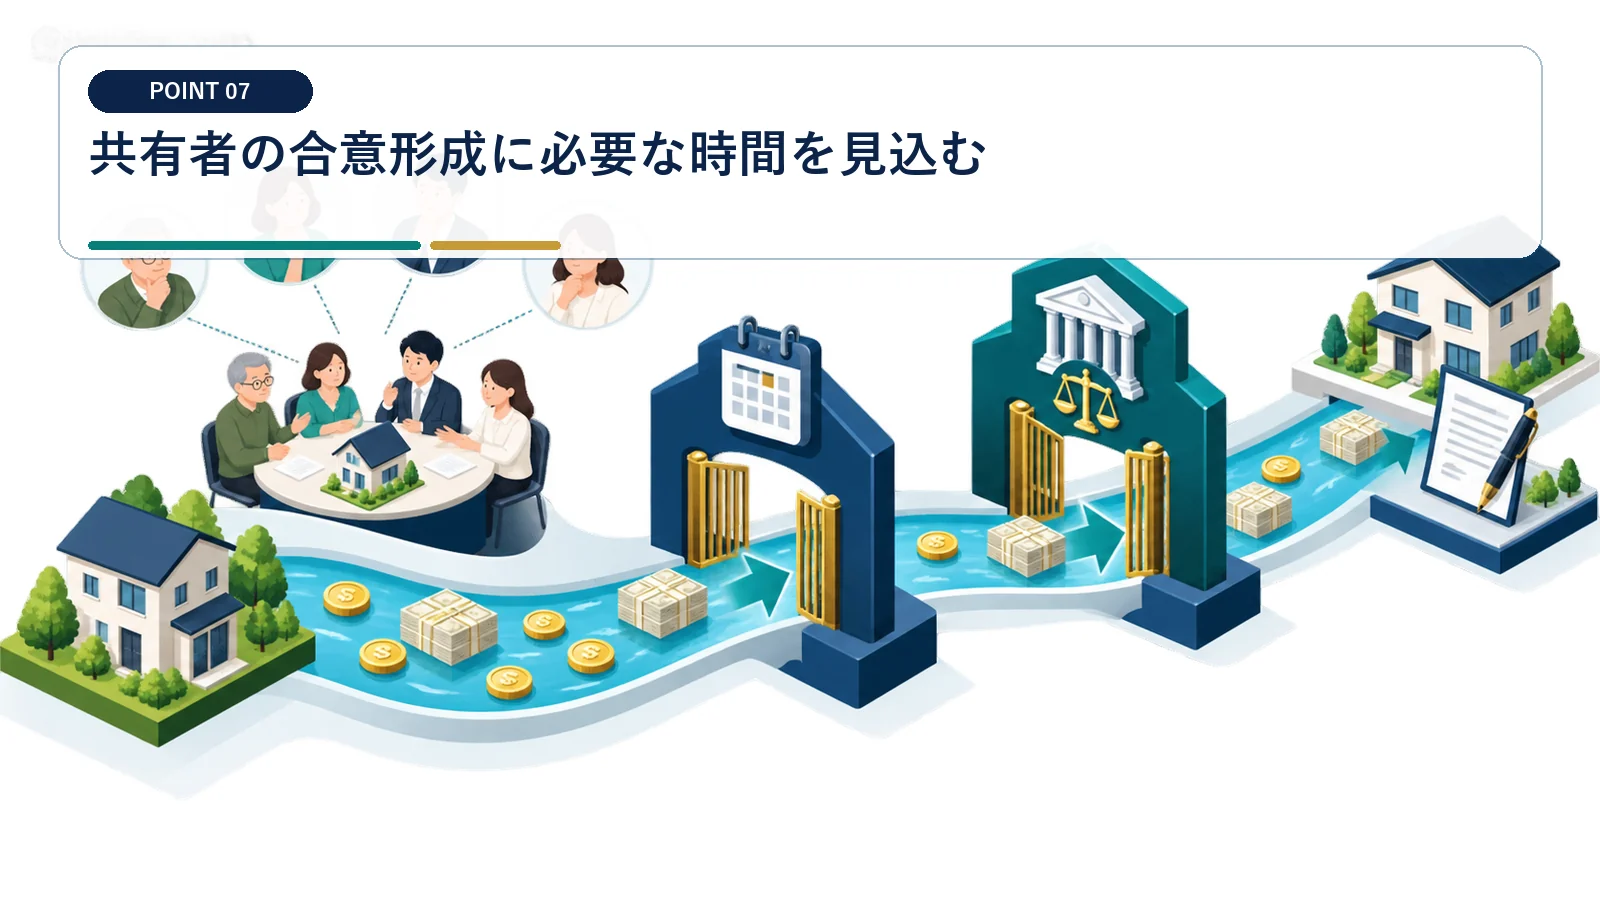
複数相続人がいる場合、価格・時期・費用負担・代金分配を先に決めます。
共有者の決定事項と回答期限を表にする
複数の相続人がいる売却では、合意形成に必要な時間も工程へ入れます。 合意事項を口頭のまま残さない
売却価格、時期、費用負担、代金分配について相続人別の意向を確認します。連絡担当と回答期限を決め、未合意の項目が誰の判断待ちかを共有表で管理します。
買付け後の分配協議は契約機会を失わせる
条件のよい買付けでも、相続人の合意が間に合わなければ受けられません。 買付けを受けてから合意形成を始めない
代金分配や費用負担を後回しにすると、契約直前に意見が割れるおそれがあります。販売開始前に決定方法を定め、条件変更時の再承認手順も決めます。
税引後手取りで早期売却と保有継続を比べる
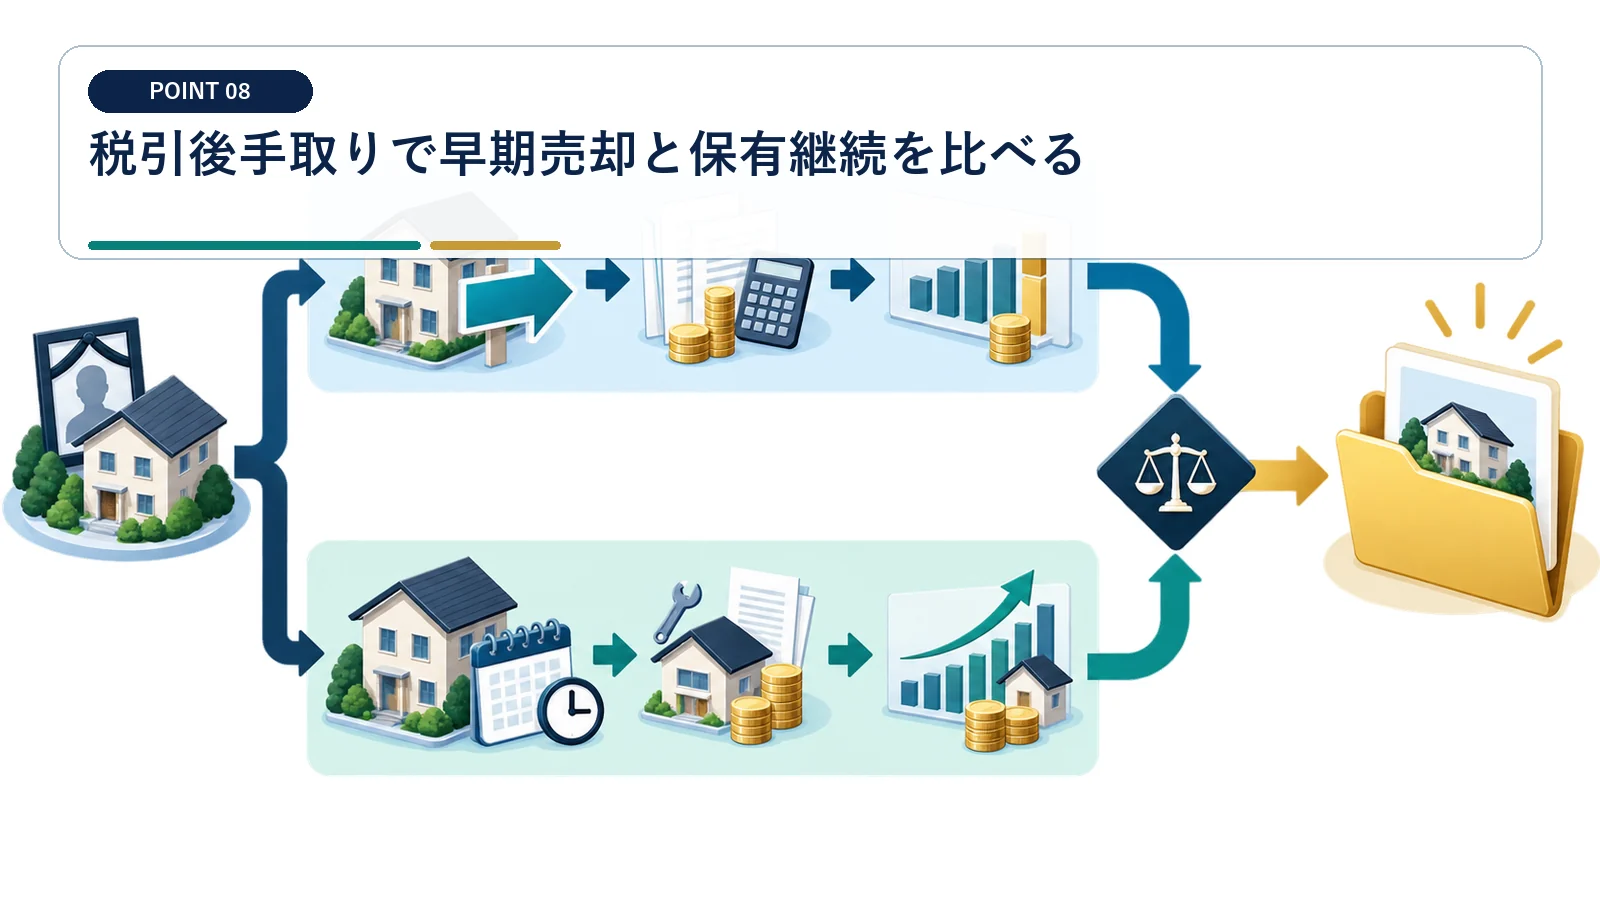
価格、特例、取得費、維持費、仲介費、納付時期を同じ前提で比較します。
価格と税費用を同じ前提で比較する
売り時は査定額ではなく、納税後に残る現金で判断します。 査定額を手取り比較へ置き換える
早期売却と保有継続の各案に、価格、特例、取得費、維持費、仲介費、納付時期を入れます。税引後手取りを計算し、期限から逆算した売却着手日とともに相続不動産期限表へまとめます。
高い査定だけを選ぶと期限と費用を無視しやすい
売却まで時間がかかる案は、維持費や特例期限の影響を受けます。 最高査定をそのまま最適案としない
査定価格だけで仲介案を選ぶと、決済の遅れや追加費用で手取りが下がる可能性があります。価格差と完了時期を同じ表で確認し、期限内に実行できる条件を優先します。
同じ資産の譲渡について、相続財産を譲渡した場合の取得費加算と相続空き家の特別控除を重ねて適用することはできません。
相続税の申告と納税は、原則として相続開始を知った日の翌日から10か月以内です。不動産の売却待ちを理由に期限が延びるわけではありません。
相続不動産の売却時期に関するよくある質問
相続税申告後に売却準備を始めればよいですか
特例や納税資金の期限があるため、相続直後から並行準備する方が安全です。
取得費は相続税評価額ですか
原則として被相続人の取得費を引き継ぎます。
空き家なら3,000万円控除を使えますか
建築時期、利用状況、期限、売却代金などの要件があります。
売却を待つ方が得ですか
維持費と特例失効、価格変動を含む税引後手取りで比較します。
取得費加算の対象となる譲渡期間は、相続開始日の翌日から相続税申告期限の翌日以後3年を経過する日までです。
一定の相続空き家を期限内に譲渡すると最高3,000万円を控除できます。令和6年以後の譲渡で取得した相続人が3人以上なら上限は2,000万円です。
