
会社売却後の納税資金はいくら残す?株式譲渡の資金管理
会社売却代金が入金されても、全額を運用や住宅購入へ回すのは危険です。株式取得費、M&A費用、価格調整、住民税を含む納税見込額を先に分離します。
例として、株式売却代金1億円、取得費と譲渡費用が合計2,000万円なら、譲渡益8,000万円に対する税額概算は20.315%で1,625万2,000円です。契約上の価格調整や取得費の未確定分は別に予備枠を取ります。個人株主は売却代金から株式取得費と譲渡費用を差し引いて一般株式等の譲渡所得を計算します。
個人株主の納税準備は『株式譲渡益×20.315%』が概算の出発点です。譲渡益は売却代金から取得費と譲渡費用を引き、契約上の留保・価格調整も別枠で管理します。
クロージング時点の確定額と未確定額を分け、翌年の申告・納付まで資金を守ります。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 株主別の株式取得費
- 最終契約とクロージング資料
- 仲介・FA・専門家の費用
- 留保金・価格調整・納税予定
- 株式譲渡益から概算税額を出す
- 取得費資料の有無で積立額が変わる
- M&A費用の控除可否を契約別に確認する
- エスクローと価格調整を手元資金から分ける
株式譲渡益から概算税額を出す
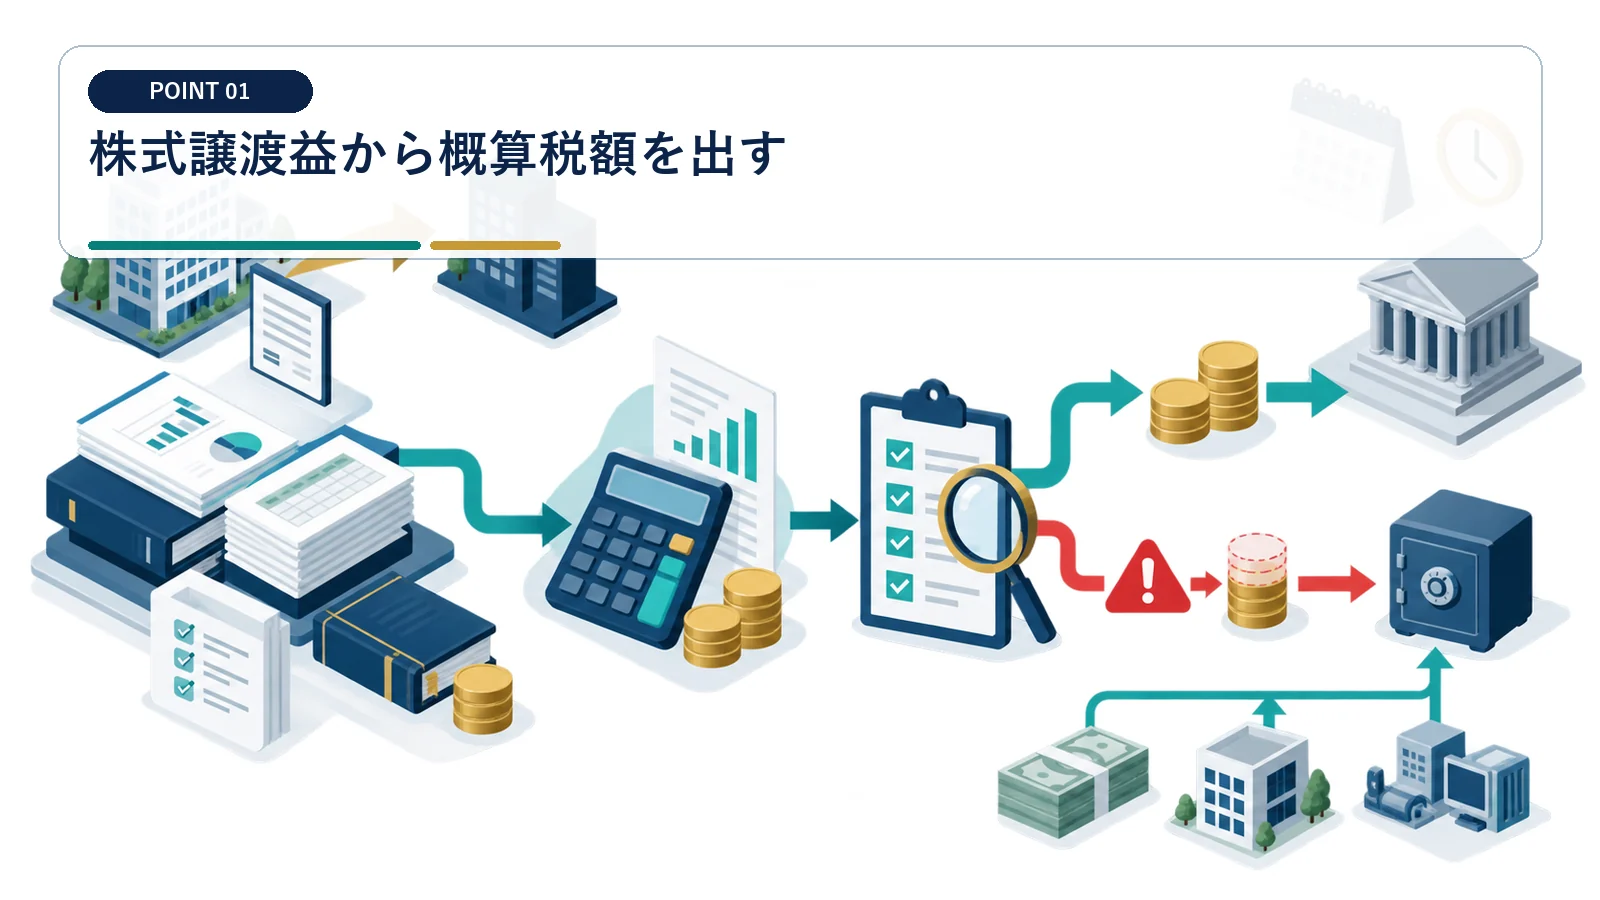
例として、株式売却代金1億円、取得費と譲渡費用が合計2,000万円なら、譲渡益8,000万円に対する税額概算は20.315%で1,625万2,000円です。契約上の価格調整や取得費の未確定分は別に予備枠を取ります。個人株主は売却代金から株式取得費と譲渡費用を差し引いて一般株式等の譲渡所得を計算します。
株主ごとに株式譲渡益と概算税額を計算する
個人株主の課税対象は、売却代金ではなく取得費と譲渡費用を差し引いた譲渡所得です。 税率を掛ける対象は売却代金ではなく譲渡所得
株主別に売却代金、株式取得費、譲渡費用を並べ、一般株式等の譲渡所得を計算します。共有する計算表には資料名と確認日を付け、取得費が確定していない金額は暫定欄へ置きます。算出した税額と納付予定月を会社売却納税資金表へ転記します。
受取額の全額に税率を掛けて積み立てない
売却代金を課税標準とすると、納税予定額と自由に使える資金を誤って見積もります。 取得費未確定の試算には暫定表示を付ける
取得費や譲渡費用を反映しない試算は、必要な積立額を正しく示しません。株主ごとの資料がそろうまでは保守的な仮計算を残し、確定後に差額を更新します。税額だけでなく、実際に入金される時期も資金表で確認します。
取得費資料の有無で積立額が変わる
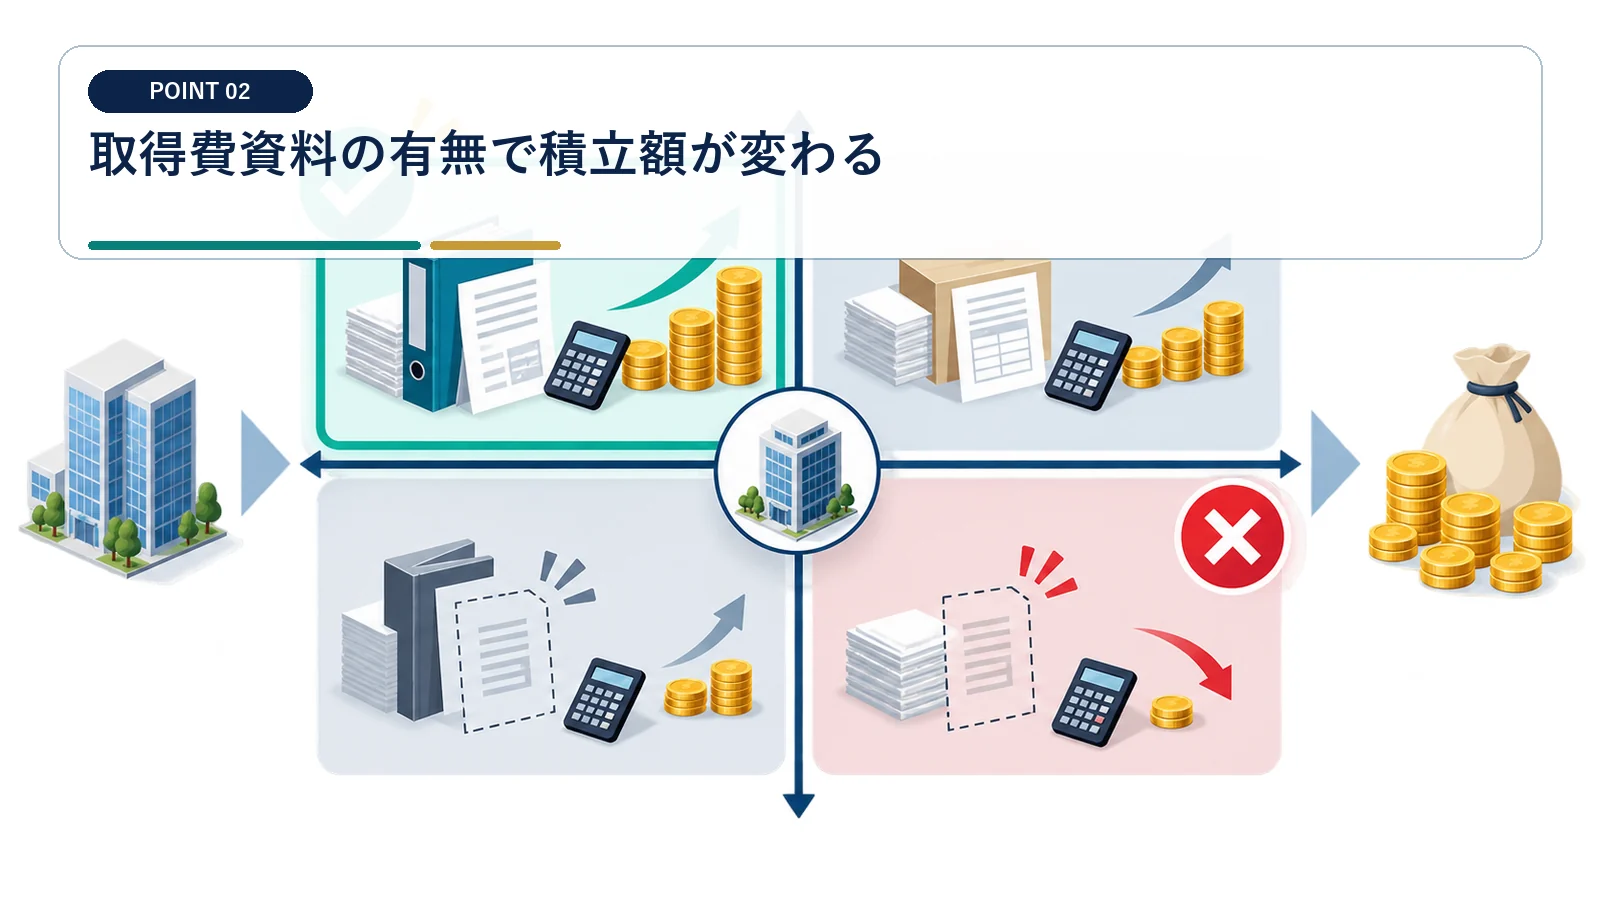
設立時払込、増資、購入、相続など取得経緯ごとに実額資料を確認します。
取得経緯ごとに実額資料を集める
設立時払込、増資、購入、相続では、取得費を裏付ける資料が異なります。 取得費は口頭説明ではなく実額資料で確認
設立時の払込記録、増資資料、株式購入時の契約書、相続関係資料を取得経緯別に整理します。各株主について、確認できた取得費と不足資料がある場合の仮置額を分けます。資料の入手先と回収担当も会社売却納税資金表に記載します。
記憶上の出資額だけで税額を確定しない
取得費の証拠が不足すると、売却後に譲渡益と納税準備額を修正する可能性があります。 資料不足時は税額の上振れ余地を資金枠に残す
株主の申告だけを基に計算すると、増資や相続による取得経緯を落とすおそれがあります。不足資料が残る段階では低い取得費を置いた試算も作り、税額の上振れ幅を確保します。資料が見つかった時点で計算根拠と積立額を差し替えます。
一般株式等の譲渡益は所得税15%・住民税5%の申告分離課税で、復興特別所得税も合わせた概算税率は20.315%です。
中小M&Aでは支援業務、手数料、利益相反への対応を契約前に確認し、税理士や弁護士などの専門家と連携することが重要です。
M&A費用の控除可否を契約別に確認する
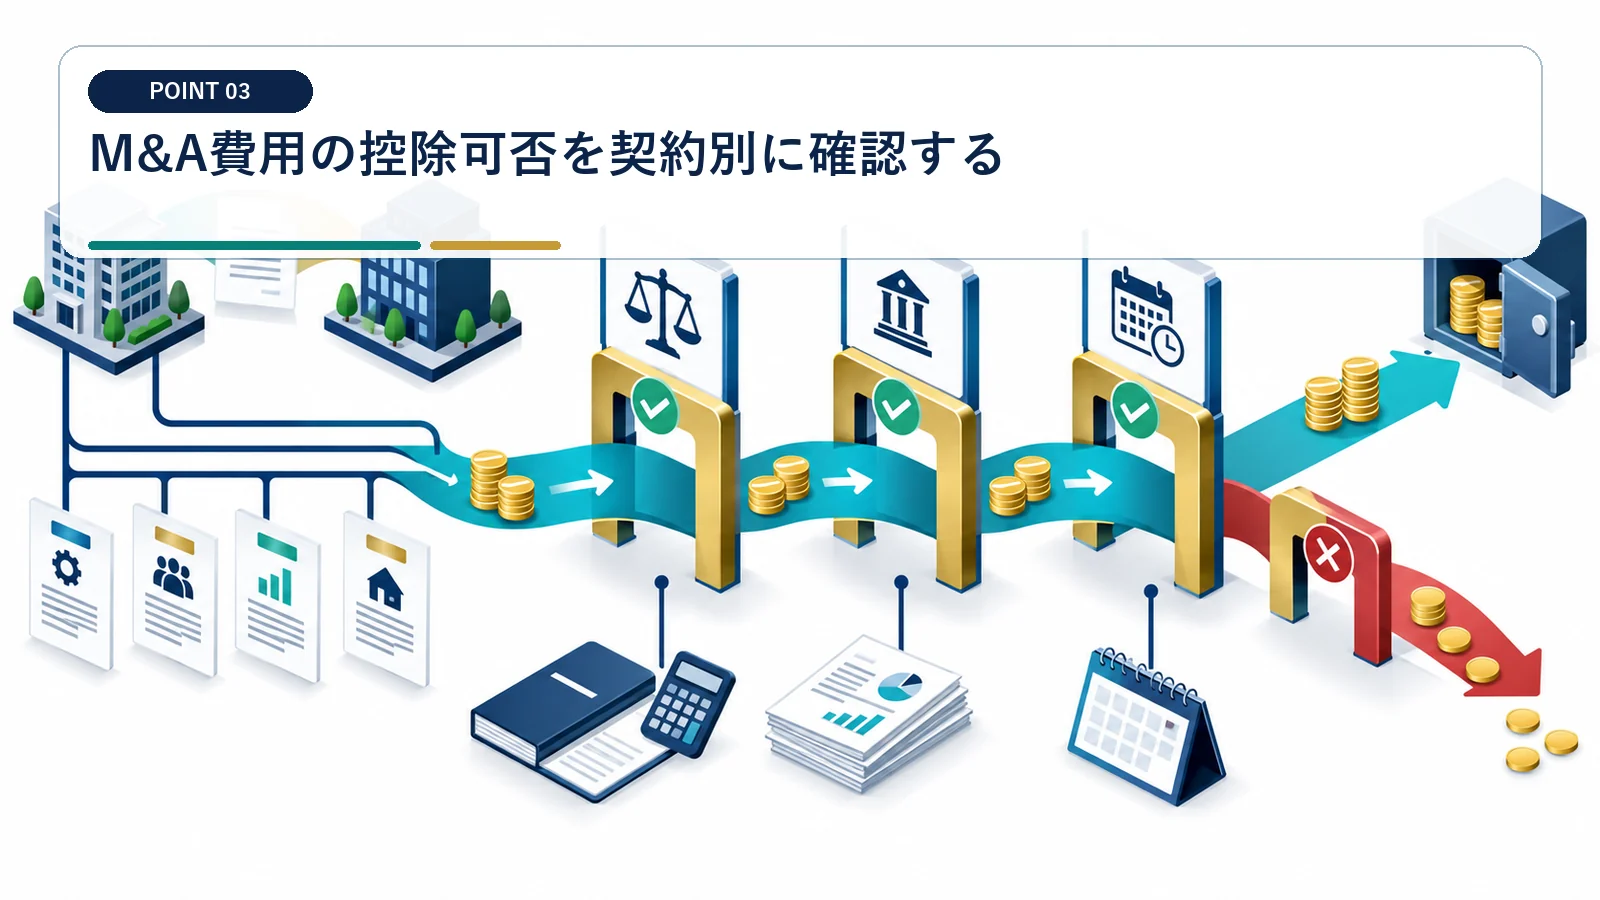
仲介、FA、弁護士、税理士の費用が譲渡所得から差し引けるかは役務内容で確認します。
M&A費用を請求先と役務内容で仕分ける
仲介、FA、弁護士、税理士への支払額は、役務内容によって譲渡所得から差し引けるかが変わります。 費用名ではなく役務内容と負担者で控除可否を判定
請求書、契約書、業務範囲を集め、株主の株式譲渡に直接対応する費用かを一件ずつ確認します。会社が負担する費用と株主が負担する費用を分け、控除候補は株主別に集計します。判断が未了の請求は確定額へ混ぜず、税理士への確認項目にします。
成約に関連する支払をすべて譲渡費用にしない
会社側の業務や売却後の相談費用まで含めると、株主の譲渡所得を過少に計算するおそれがあります。 一括請求は株主分と会社分へ分解して確認
成約と同時に請求されたという理由だけでは、株主の控除対象か判断できません。請求明細が曖昧な場合は業務範囲を確認し、株主分と会社分を分けます。申告へ使わなかった費用も、除外理由が分かる形で保存します。
エスクローと価格調整を手元資金から分ける
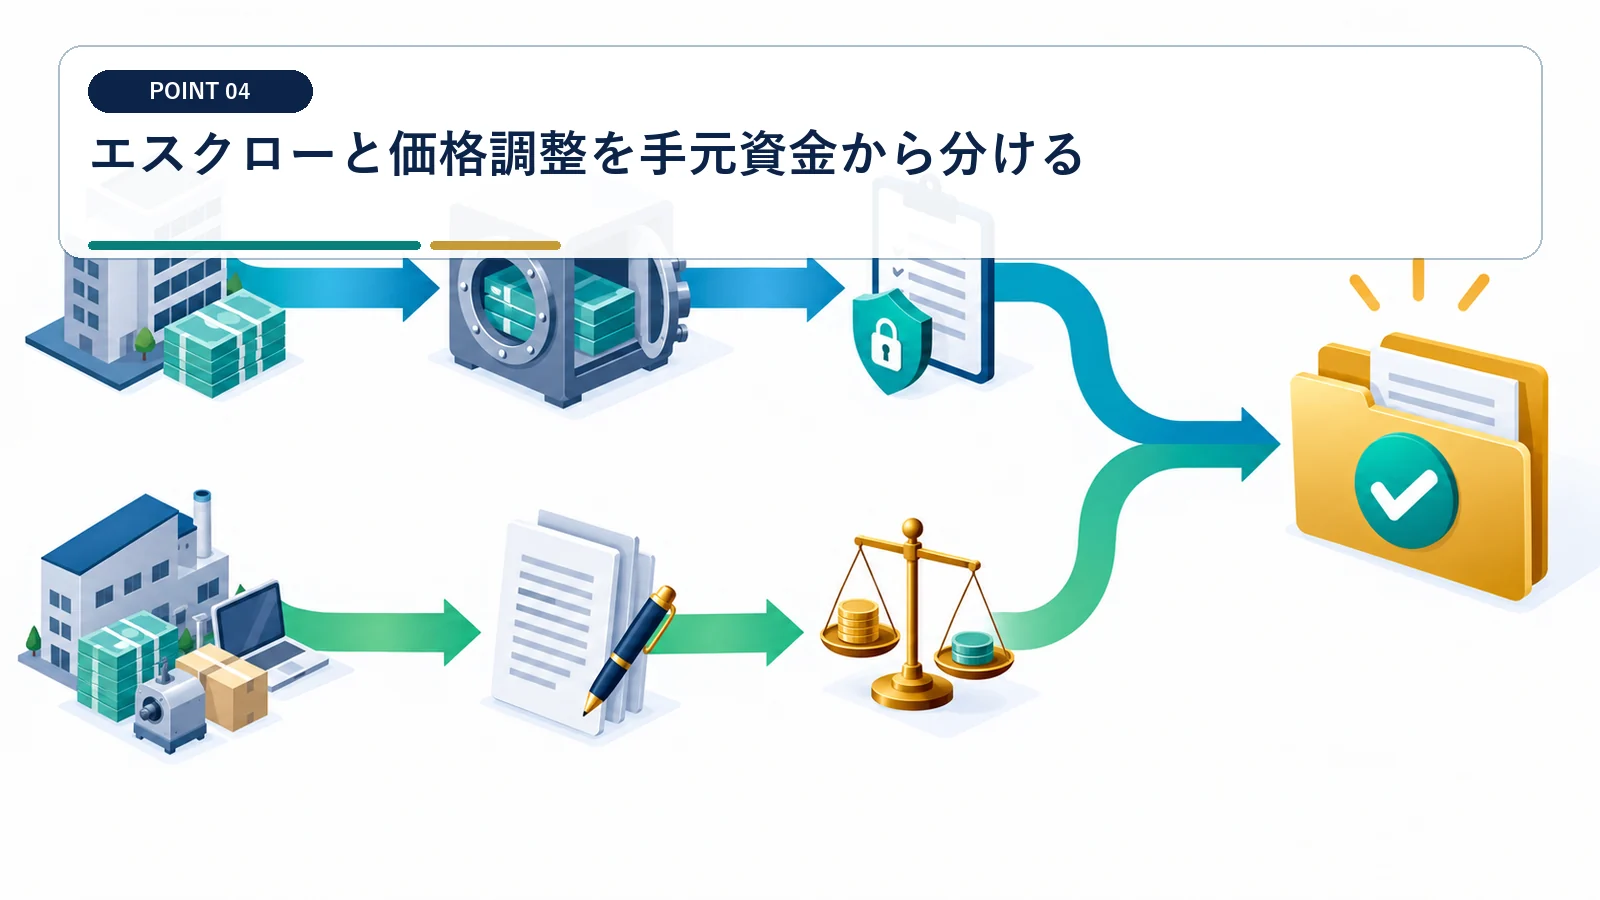
留保金や表明保証請求の可能性がある金額は、自由に使える現金ではありません。
留保金と価格調整額を入金予定から切り離す
エスクローや表明保証請求の対象額は、名目上の売却価格に含まれても自由に使える現金とは限りません。 自由資金は名目対価ではなく受取可能額で把握
基本対価、留保金、価格調整の対象額を契約条項ごとに区分します。各金額について入金日、解除日、補償上限を記載し、現時点で使用できる残高だけを資金表へ反映します。条件が確定していない部分は、納税資金や再投資資金から外します。
未解除の留保金を入金済みとして配分しない
解除条件や補償請求によっては、契約時に想定した金額を受け取れない場合があります。 留保解除前の金額は納税・運用の原資に数えない
名目売却額を基準に支出を決めると、留保が続いたときに納税資金が不足します。解除日と請求期限を追跡し、確定入金だけで資金用途を組みます。条件が変更された場合は、受取額と税額への影響を同時に見直します。
役員退職金を受け取る場合は別計算する
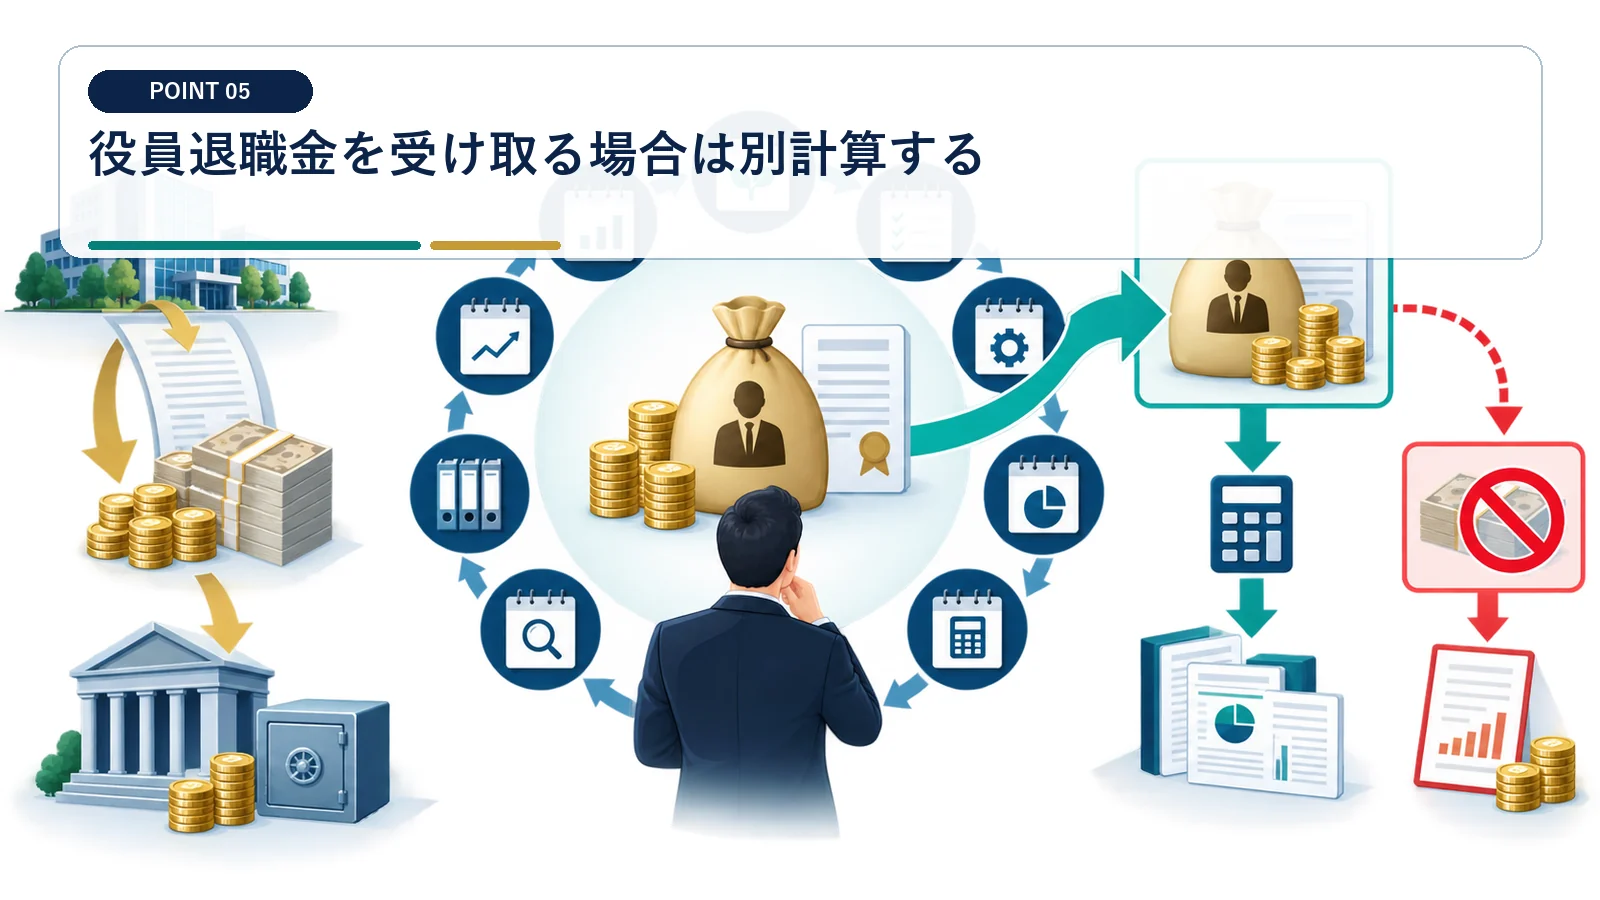
株式対価と退職金は所得区分と会社側の損金要件が異なります。
株式対価と役員退職金を別の計算表に置く
株式対価と退職金では所得区分が異なり、会社側では退職金の損金要件も確認が必要です。 株式譲渡と退職金は所得区分・源泉税を分けて計算
受取予定額を株式対価と役員退職金に分け、それぞれの税額試算を作ります。退職金については支給額、源泉税、会社側で確認する要件を別欄にし、株式譲渡所得へ合算しません。最終的な受取額と入金日を株主ごとに整理します。
全受取額を株式譲渡所得として扱わない
二つの対価を一つの所得区分へまとめると、源泉税と納税準備額が一致しなくなります。 対価配分の変更時は二つの税額を同時に更新
契約書上の名目だけで振り分けると、会社側の支給手続や要件を見落とす可能性があります。株式対価と退職金の支払主体、支払日、源泉税を照合し、双方の試算を残します。金額配分が変わった場合は、それぞれの税額を再計算します。
退職所得は原則として退職金から退職所得控除額を引いた後に2分の1計算をします。役員等勤続年数5年以下の特定役員退職手当等は2分の1計算の対象外です。
一般株式等の譲渡益は所得税15%・住民税5%の申告分離課税で、復興特別所得税も合わせた概算税率は20.315%です。
確定申告と住民税の納付時期を把握する
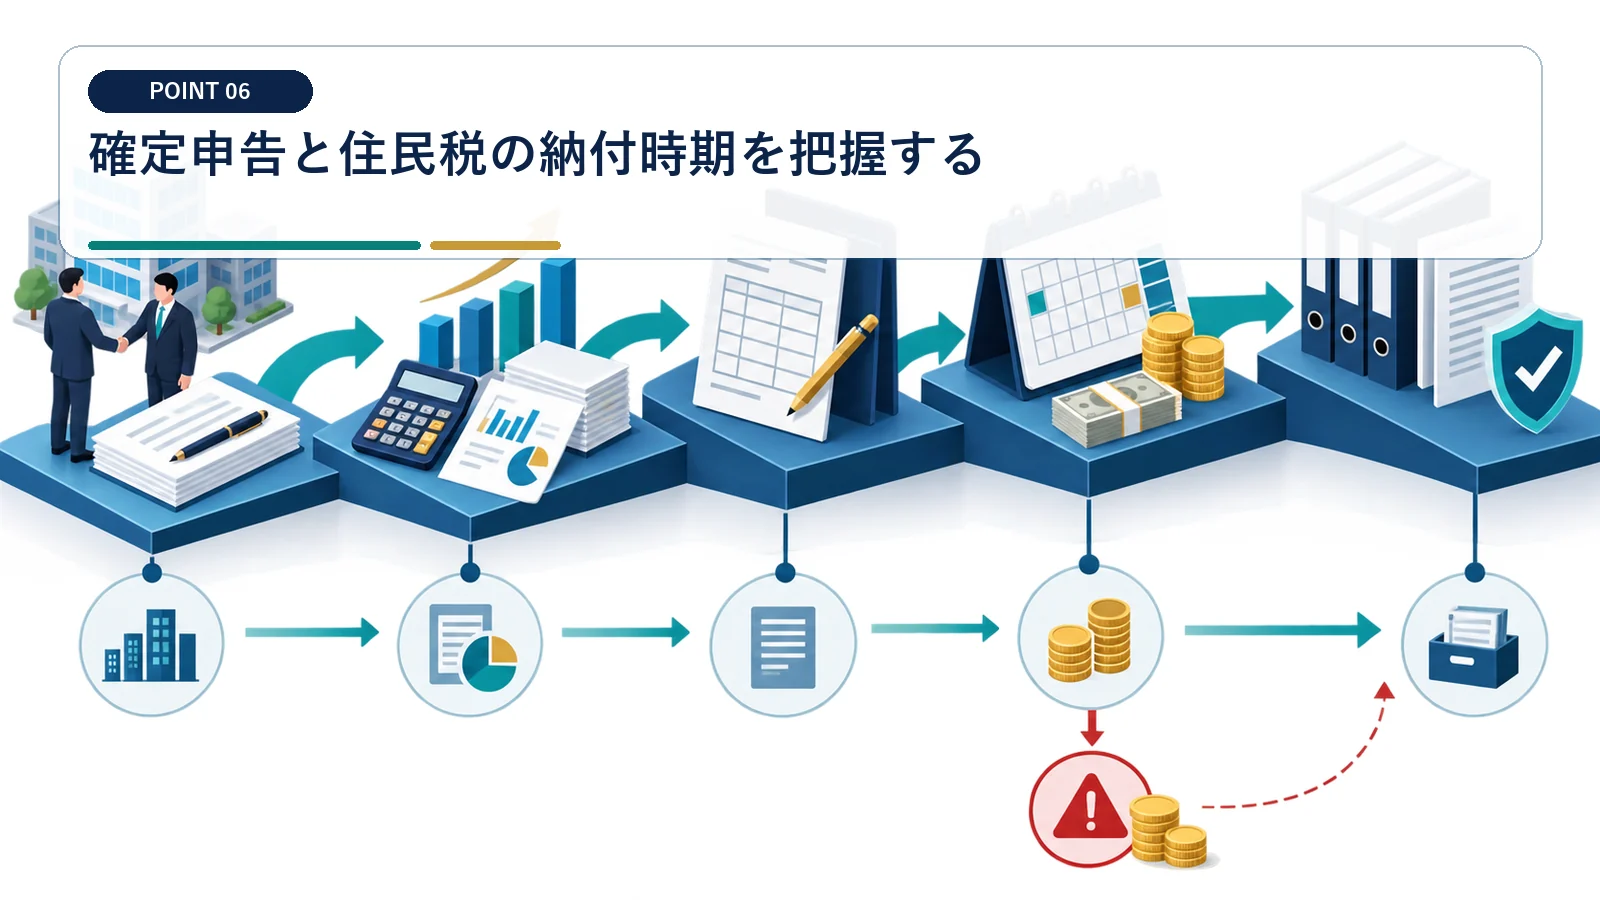
売却年の翌年に所得税等を申告し、その後に住民税の納付が続きます。
所得税と住民税の納付月を時系列にする
会社売却後の税負担は、売却年の翌年に行う所得税等の申告だけでは終わりません。 納税準備は所得税等と住民税の支払時期を分ける
クロージング日を起点に、所得税等の申告・納付時期と、その後の住民税の納付時期を資金カレンダーへ入れます。株主別の税額を納付月ごとに配分し、口座残高の最低ラインを設定します。入金時期が分かれる対価は、受取月も同じ表へ記載します。
所得税等を納めた時点で税金が終わると思わない
住民税の資金を残さず運用や支出へ回すと、後の納付時期に現金不足が生じます。 最後の納付予定月まで税金枠を解除しない
翌年の申告分だけを隔離すると、住民税までの資金計画に空白ができます。税目ごとの納付予定を株主へ共有し、最も遅い支払時期まで必要額を確保します。税額試算が変わったときは、月別の残高見込みも更新します。
再投資は納税資金を隔離してから行う
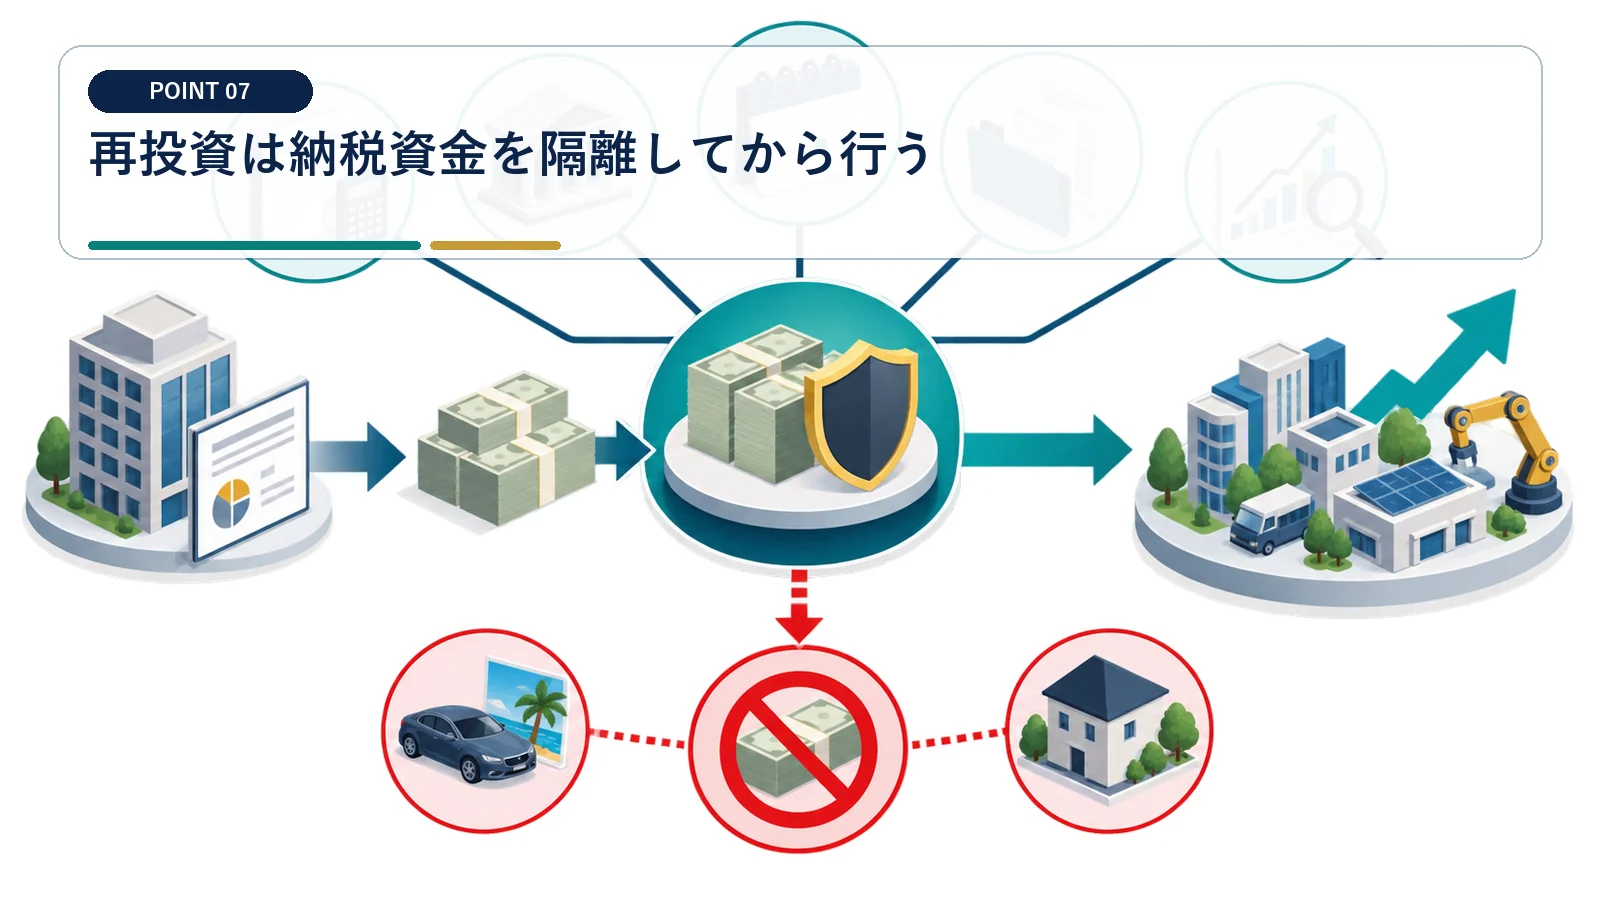
投資商品の価格変動や解約制限で納付日に現金化できないリスクがあります。
納税予定額を価格変動の小さい資金枠へ移す
投資商品の値下がりや解約制限があると、納付日に必要額を現金化できない可能性があります。 税金枠は利回りより納付日の換金確実性を優先
所得税等と住民税の見込額を、長期運用資産とは別の資金枠へ分けます。納付予定日までの期間と換金条件を確認し、必要額をすぐ動かせる状態で管理します。税額の上振れを見込む部分も同じ枠へ置きます。
納税資金まで長期運用へ回さない
納付直前の価格下落や解約不可により、損失を確定して現金化する事態が起こり得ます。 納付日前に値下がり資産を売る計画を避ける
売却直後の余裕資金に見えても、税額確定前は全額が自由資金ではありません。納税予定額と予備額を先に隔離し、残額だけを運用候補にします。商品の換金条件が納付日に合わない場合は税金枠へ採用しません。
税額確定まで三段階の資金枠を持つ
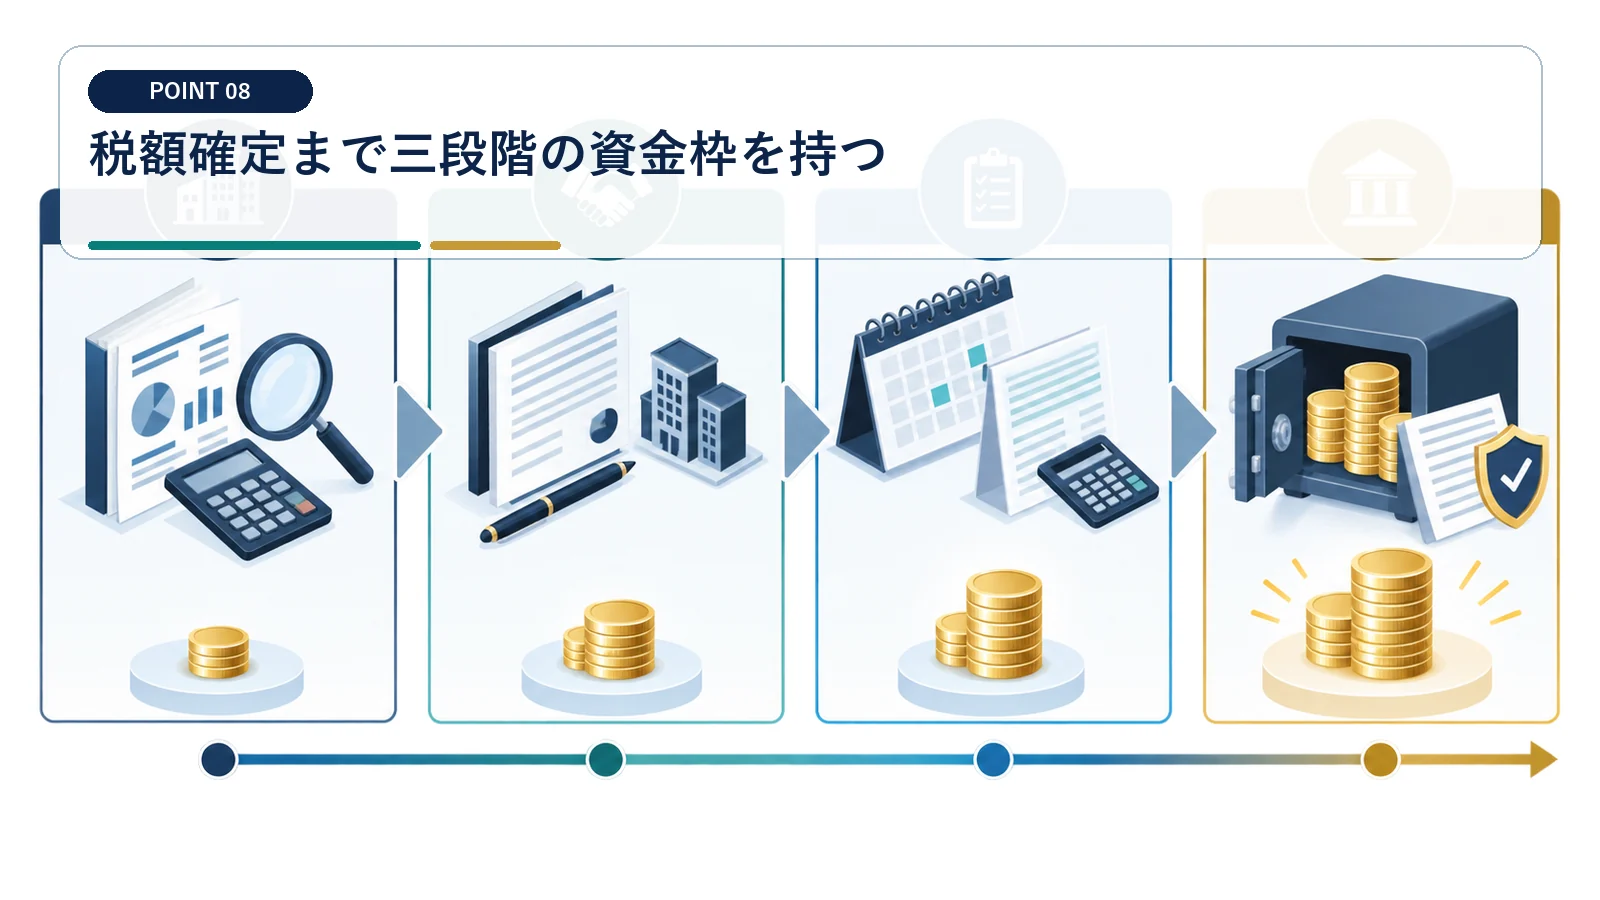
確定納税額、上振れ予備、自由資金に分けると使い過ぎを防げます。
納税確定額・予備額・自由資金を三分する
税額が確定する前は、確定見込だけでなく上振れに備える予備枠も必要です。 税額確定前は予備枠を含めて資金を拘束
資金表を、納税見込額、上振れ予備、自由資金の三つに区分します。取得費や譲渡費用が未確定の項目には影響額を置き、どの資料がそろえば予備枠を見直せるか記載します。申告完了後に確定額との差を確認してから、残余を自由資金へ移します。
最小税額の試算だけで資金用途を決めない
取得費や費用の扱いが変わると、当初試算より納税額が増える場合があります。 申告完了前に税額上振れ分を自由資金へ移さない
楽観的な試算を前提に配当や再投資を行うと、申告時の修正へ対応できません。前提が異なる複数案を残し、最も小さい税額と予備額を混同しないようにします。予備枠の解放は申告完了と納付予定の確認後に行います。
資産の譲渡日は原則として引渡日ですが、契約効力発生日を譲渡日として申告できる取扱いもあります。株式では契約と実行事実を個別に確認します。
決済用預金は全額保護され、一般預金等は一金融機関ごとに預金者一人当たり元本1,000万円までと破綻日までの利息等が保護されます。
会社売却後の納税資金に関するよくある質問
納税資金はいくら残せばよいですか
譲渡益の20.315%を出発点に、取得費と費用の不確定分を上乗せします。
売却代金をすぐ運用してよいですか
納税予定額と契約上の留保額を隔離してから判断します。
住民税も20.315%に含まれますか
一般的な税率20.315%には住民税5%が含まれます。
会社の口座に税金を残せばよいですか
個人株主の株式譲渡なら、株主個人の納税資金として管理します。
一般株式等の譲渡益は所得税15%・住民税5%の申告分離課税で、復興特別所得税も合わせた概算税率は20.315%です。
退職所得は原則として退職金から退職所得控除額を引いた後に2分の1計算をします。役員等勤続年数5年以下の特定役員退職手当等は2分の1計算の対象外です。
