
法人の減価償却で節税するには?経費の計算と決算前の注意点
- 公開日
- リライト日
決算が近づくと、設備を買って今年の税金を減らせないかと考えることがあります。ただ、買った金額をそのまま経費にできるとは限りません。
法人の減価償却は、長く使う設備の購入費を使用期間に分けて経費にする仕組みです。今年の経費が増えれば税負担を抑えられますが、購入代金が戻るわけではありません。
大切なのは、設備が事業に必要か、今年いくら経費になるか、買った後に資金が残るか。この三つを分けて考えることです。
この記事でわかること
- 減価償却で税負担が減る仕組みと現金支出の違い
- 耐用年数と使用月数から今年の経費を考える方法
- 10万円・20万円・40万円未満の制度の使い分け
- 即時償却と税額控除を選ぶ前の確認点
法人の減価償却で節税できる仕組み
設備の取得費を使用期間に分けて経費にする
材料や消耗品とは違い、機械やパソコンは何年かにわたって仕事に役立ちます。そのため、原則として購入した年だけに費用を集めません。
例えば、120万円の設備の費用を5年間に分ける場合、単純な定額の例では1年分が24万円になります。この費用配分が減価償却です。
設備を買ったときに支払う120万円と、毎年計上する24万円は別の数字です。翌年に減価償却費を計上しても、設備代をもう一度払うことはありません。
購入時には設備の金額を資産として記録し、使用に応じて費用へ振り替えます。帳簿に残る資産の金額も、その分だけ減っていきます。
経費になる金額と減る税金は同額ではない
税金の計算で差し引ける費用を「損金」といいます。減価償却費が損金として認められると、課税される所得が減るため税負担を抑えられます。
ここでは、十分な所得があり、損金に応じた税負担の変化を仮に30%と置きます。24万円が損金になった場合、税額の差は約7万2,000円です。
24万円の経費が24万円の減税になるのではありません。この30%は説明用の仮定で、実際の法人税や地方税の税額は会社ごとに計算します。
法人税上は、原則として決算で費用処理した額と税法上の償却限度額の小さい方が損金になります。購入額を自由に当期へまとめられるわけではありません。
では、買うものが変わると何が違うのでしょうか。計算に進む前に、資産の種類、取得価額、使い始めた日の三つをそろえます。
減価償却の対象資産と取得価額
設備や建物は対象でも土地は減価償却しない
機械、車両、建物、器具備品、一定のソフトウェアなどは、事業で使う減価償却資産の例です。同じ設備でも、税法上の区分は用途や構造で変わります。
一方、土地は時間の経過で価値が減る資産として扱わず、減価償却をしません。販売目的の商品も、通常は固定資産の減価償却とは別の処理です。
建物と、その中の空調や電気設備も一緒とは限りません。工事の見積書では設備ごとの内容を確認し、建物附属設備などに区分します。
修理代も購入費とは分けて考えます。通常の維持や元の状態への回復なら修繕費、価値を高めたり使用期間を延ばしたりする部分は資本的支出です。
資本的支出は、原則として資産に計上して減価償却します。「修理」と書かれた請求書でも、工事の実際の内容で判断が変わります。
「その実質によって判定します。」
引用元:国税庁 No.5402「修繕費とならないものの判定」(修繕費の判定に関する原文一部抜粋)
取得価額には送料や設置費も含まれる
取得価額は、本体の価格だけとは限りません。購入や使用開始のために直接必要な送料、据付費、試運転費なども確認します。
例えば、本体38万円に必要な設置費3万円がかかるなら、合計41万円として判定する場合があります。少額資産の基準を本体だけで見ると結果を誤ります。
消費税の扱いも会社の経理方式に合わせます。税込経理と税抜経理で基準額が変わり得るため、見積書の数字をどちらで比べているかをそろえます。
一つの設備として使うものを明細だけで分けても、別資産になるとは限りません。普段どの単位で取引されるかを含めて判断します。
購入日と事業で使い始める日は分ける
減価償却の開始には、設備を事業で使い始める「事業供用」が関わります。注文、支払い、納品だけで使用開始になったとはいえません。
機械なら、設置が終わり、本来の目的に沿って生産を始めたかが判断材料です。パソコンが箱のまま倉庫にある場合と、業務で使っている場合は違います。
納品書や検収書に加え、稼働開始の記録も残すと日付を説明しやすくなります。ここまでそろえば、次は何年に分けて今年いくら経費にするかを計算できます。
参考:国税庁 No.5400「減価償却資産の取得価額」・No.5400-2「事業の用に供した日」・No.5403「少額の減価償却資産となるかどうかの判定の例示」
耐用年数と償却方法による経費の違い
耐用年数は税法上の費用配分の期間
耐用年数は、取得費を何年にわたって配分するかを決める税法上の期間です。実際に壊れるまでの年数とは一致しません。
新品は、資産の種類や用途に対応する法定耐用年数を確認します。「パソコン」「機械」という大まかな名前だけで一律の年数を当てはめないことが大切です。
中古資産では、購入後に使える期間を合理的に見積もります。見積もりが難しい場合は、経過年数を使う簡便法を検討できます。
簡便法では、新品として使える法定年数と、すでに使われた年数から残りの期間を考えます。例えば法定6年の資産を4年使った中古として取得し、簡便法を使えると仮定します。
残り2年に、経過4年の20%に当たる0.8年を加えると2.8年です。端数を切り捨て、この例では2年になります。
法定年数をすべて経過した場合は、その年数の20%で求めます。一部を経過した場合は、残りの法定年数に経過年数の20%を加えます。
1年未満を切り捨て、結果が2年未満なら2年とします。ただし、供用のために加えた改良費によって、この計算を使えない場合があります。
中古資産に大きな改良を加えると、短い年数で費用にできるとは限りません。改良費を中古の購入費と同等の新品の価額それぞれと比較します。
資本的支出が中古資産の取得価額の50%を超えると簡便法は使えません。さらに、同等の新品の再取得価額の50%を超える場合は法定耐用年数によります。
この二つの50%は比べる相手が違います。中古の購入費と、新品を買い直す価額を混ぜず、改良の内容とともに税理士へ確認します。
定額法と定率法の計算方法
定額法は、取得価額に一定の償却率を掛ける方法です。毎年の基本額がそろうため、費用の見通しを立てやすくなります。
定率法は、原則として未償却の残額に償却率を掛けます。当初の費用が多く、その後は少なくなる傾向があり、一定の段階から改定した計算に移ります。
好きな方法をいつでも選べるわけではありません。資産の種類、取得時期、選定や変更の手続きによって使える方法を確認します。
例えば24万円を費用へ振り替える仕訳なら、借方に減価償却費24万円、貸方に減価償却累計額24万円を記録する方法があります。現金の支払いはこの仕訳とは別です。
期中に使い始めた設備は月割りで計算する
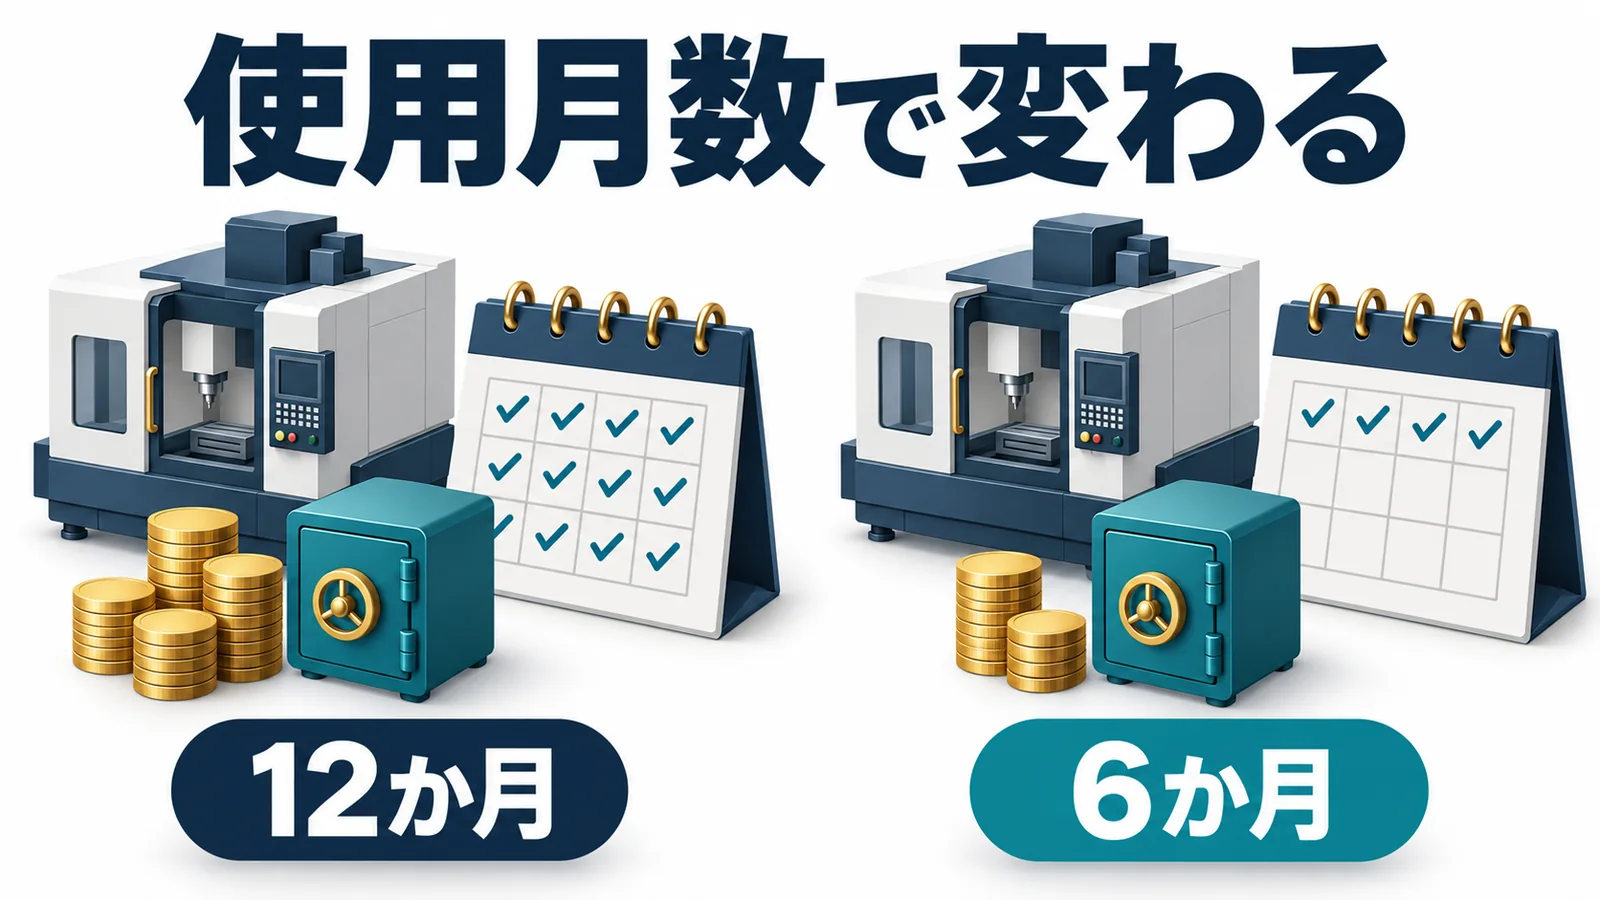
同じ設備でも、使用を始めた時期によって当期の償却額が変わります。12か月の事業年度で、先ほどの120万円の設備を比べます。
耐用年数5年、定額法の償却率0.2と仮定すると、通年の基本額は120万円×0.2=24万円です。使用月数が6か月なら、24万円×6÷12=12万円になります。
| 使用月数 | 当期の償却額 | 仮30%での税額差 |
|---|---|---|
| 12か月 | 24万円 | 約7万2,000円 |
| 6か月 | 12万円 | 約3万6,000円 |
税額差は、所得が十分にあり全額が損金になるという仮定です。実際の使用月数、端数月、限度額は資産と事業年度に合わせて計算します。
決算直前の購入では、普通の償却額が想像より小さいことがあります。では、少額の備品なら一度に経費にできるのでしょうか。
10万円・20万円・40万円の減価償却ルール
10万円未満と20万円未満は別の制度
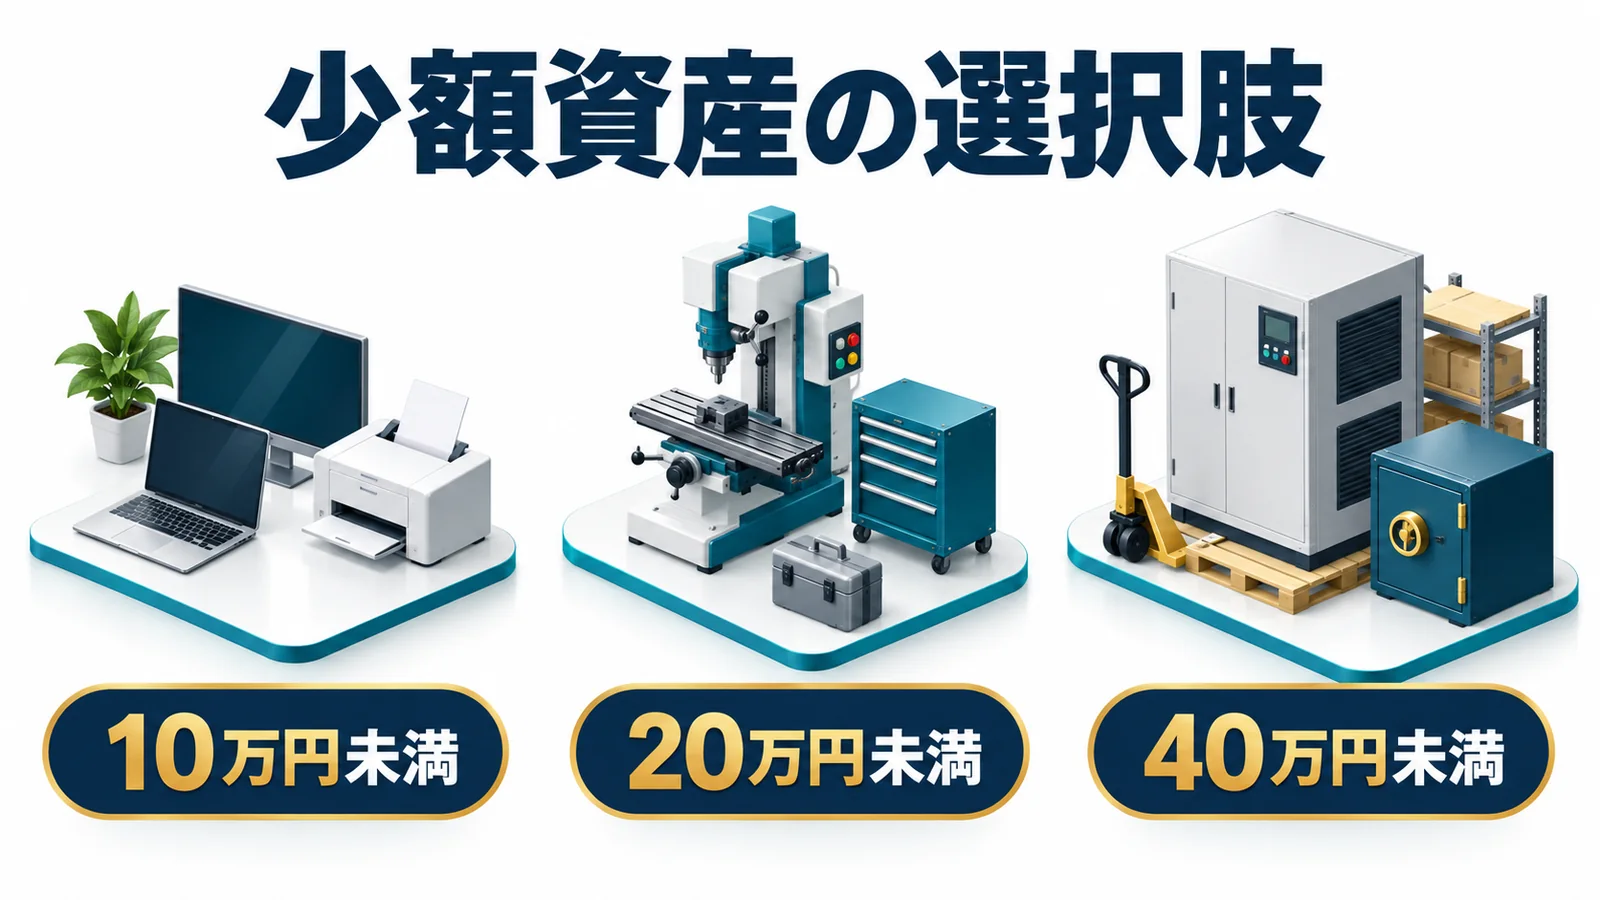
取得価額が小さい資産には、通常の年数計算とは別の処理があります。ただし、10万円、20万円、40万円は同じ制度の段階ではありません。
| 取得価額など | 経費にする時期 | 主な条件 |
|---|---|---|
| 10万円未満など | 使用した年度に全額 | 供用年度の損金経理など |
| 20万円未満 | 一括償却資産として原則3年 | 制度を選択して処理 |
| 40万円未満 | 条件を満たせば使用年度に全額 | 青色申告・法人要件・年300万円枠など |
10万円未満、または使用可能期間が1年未満の資産は、要件を満たして使用年度に全額を費用処理すると損金算入できます。
20万円未満の資産は、一括償却資産として原則3年間で費用化する方法も選べます。10万円ちょうど、20万円ちょうどは、それぞれ「未満」の範囲に入りません。
貸付用の資産は原則として対象から外れるものがあり、主要な事業として貸し付ける場合などの扱いは別に確認します。価格だけで制度を決めない理由の一つです。
40万円未満の特例は2026年4月取得分から
中小企業者等の少額減価償却資産の特例は、2026年4月1日以後の取得等について基準が40万円未満になりました。それより前の取得等は旧30万円未満の基準です。
例えば35万円の備品でも、2026年3月取得と4月取得では判定が違います。現行の対象期間は2029年3月31日までで、取得と使用開始の条件も満たす必要があります。
対象は青色申告をする一定の中小企業者等です。原則400人以下、一部の特定法人は300人以下という従業員数の条件があり、資本関係や所得などによる除外もあります。
「資本金が小さい会社なら必ず使える」とは判断できません。大規模な成長投資を支援する経営強化税制E類型で、特定の認定計画を持つ事業者なども、対象外になる場合があります。
特例の対象にできる取得価額の合計は、12か月の事業年度で年300万円まで。年度が12か月未満なら枠を按分し、一つの高額資産の一部だけを枠へ入れる扱いではありません。
使うには供用年度に損金経理を行い、申告書に別表十六(七)などの明細を添えます。固定資産台帳に取得日、金額、使用開始を記録しておくと申告と照合できます。
「取得価額が40万円未満」
引用元:国税庁 No.5408「中小企業者等が少額減価償却資産を取得した場合の特例」(対象資産の原文一部抜粋)
全額を経費にしても償却資産税は別判定
40万円未満の特例で全額を損金にしても、機械や備品などは固定資産税の償却資産申告の対象になります。法人税の帳簿価額がゼロでも別の判断です。
一方、20万円未満の一括償却資産として3年で処理する資産は、原則として償却資産の申告対象外です。法人税の費用化の速さだけで比べると、この違いを見落とします。
実際の申告は資産所在地の自治体の案内で確認します。特例の範囲を超える設備投資では、次の優遇制度も候補になります。
参考:国税庁 No.5403・No.5408・豊川市「償却資産の申告について」少額資産等の申告要否
即時償却と税額控除で変わる節税効果
即時償却は将来の経費を当期へ早める
対象設備を使い始めた年度に、取得費の全額相当を費用化できる制度があります。中小企業経営強化税制の即時償却が代表例です。
通常の償却より当期の所得を大きく減らせます。ただし、先に経費にした分は翌期以降に残りません。設備の購入費そのものがなくなる仕組みでもありません。
同税制の税額控除は、経費を増やす代わりに税額から直接差し引く選択肢です。通常の対象設備は原則7%、一定の小規模法人等は10%の控除を検討できます。
控除には、中小企業投資促進税制分と合計で調整前法人税額の20%という上限があり、超過分の1年繰越にも条件があります。同じ設備で即時償却と控除を重ねることはできません。
適用には対象法人、新品の生産等設備、認定計画、取得・供用期限などの条件が必要です。リースの契約形態でも扱いが変わり、単に設備を買えば適用される制度ではありません。
制度の対象と手続きは、中小企業経営強化税制の対象設備と申請の順序で詳しく整理しています。
中古資産の早期償却は売却時の税金まで見る
中古車などは、新品より短い耐用年数で費用化できることがあります。しかし、中古というだけで購入年度に全額を損金にできるわけではありません。
年式、用途、償却方法、供用月数、改良費などで当期額が決まります。償却後に売却すると、売却額と帳簿価額の差が利益になる場合もあります。
今年の税額だけで得と決めず、何年使うか、いくらで売るかまで含めると比較が変わります。社用車のリースと購入の比較も、保有中の費用と手放す際の扱いを考える材料になります。
決算前の設備購入で確認したい利益と資金
赤字会社では当期の節税効果が出ないこともある
減価償却で所得を減らす効果は、もともとの所得によって変わります。すでに課税所得がない会社では、費用を増やしても当期の所得にかかる税金がさらに減るとは限りません。
欠損金を将来へ繰り越す仕組みもありますが、青色申告などの要件が必要です。「赤字なら必ず10年使える」と一律には判断できません。
法人住民税の均等割のように、所得と別に負担する税もあります。購入による節税額を、すべての税金がゼロになる話へ広げないことが大切です。
税務上は限度額までの償却を必ず行う扱いではありませんが、会計上の適切な費用計上は別です。融資審査への影響も含め、利益を見せるためだけに償却を省く判断は避けます。
利益だけでなく購入後の資金と期限を比べる
購入を決めるなら、最初に設備の必要性を考えます。仕事に役立たない設備を買って税金だけを減らそうとしても、手元の資金は減ります。
例えば100万円を支払い、全額が損金になって税負担が仮に30万円減っても、差し引き70万円の支出が残ります。十分な所得がある場合の概算であり、購入によってお金が増える例ではありません。
設備を買う価値がある場合は、次の情報を同じ紙にまとめると判断しやすくなります。
- 今期の利益の見込みと決算月
- 必要な設備の型式・用途・費用内訳
- 納品予定と事業で使い始める予定日
- 給与・仕入れ・返済・納税後に残したい資金
- 少額特例の年間枠と証明・認定手続きの状況
利益の数字がまだ確定していなくても、見込みと予算を分けて示せば比較を始められます。税額だけでなく、資金を残す方法や別の投資案も並べられます。
減価償却は、必要な投資の費用をいつ計上するかを考える道具です。会社に合う節税策を選ぶには、その投資が事業と資金繰りにどう役立つかまで見ることが欠かせません。
参考:国税庁 No.5762「青色申告書を提出した事業年度の欠損金の繰越控除」
法人の減価償却と節税に関するよくある質問
40万円ちょうどの備品は全額経費にできますか?
40万円未満の少額資産特例には入りません。通常の減価償却や別の優遇制度の条件を確認します。本体価格だけでなく、必要な設置費などを含む取得価額と消費税の経理方式で判定します。
ローンで購入した設備も減価償却しますか?
会社が取得して事業で使う対象資産なら、資金を借りて購入した場合も原則として減価償却します。借入元本の返済は費用と同じではありません。使用に応じた減価償却と返済予定を分けて管理します。
決算日までに届けば減価償却できますか?
届いただけでは判断できません。本来の目的に沿って事業で使い始めているかを確認します。支払日、納品日、使用開始日を分け、稼働や業務利用の記録を残します。
法人は減価償却をしなくてもよいのですか?
法人税上は、原則として損金経理した額と償却限度額の小さい方が損金になるため、限度額までの償却が強制されるわけではありません。ただし、会計上の適切な費用配分は別です。過去の不足額を後年に自由に上乗せできるとも限りません。
中古車は必ず1年で償却できますか?
必ず1年ではありません。経過年数、使える耐用年数、償却方法、使用月数、改良費などで変わります。簡便法で年数を求められるかと、当期にいくら償却できるかも別の判断です。
修理代は減価償却の対象ですか?
通常の維持や元の状態への回復なら修繕費として扱う部分があります。一方、価値を高めたり使用期間を延ばしたりする部分は資本的支出として、原則として減価償却します。請求書の名目だけでなく実際の工事内容で判定します。
制度の説明は2026年10月12日時点の公表資料に基づきます。実際の適用は法人・資産・取得時期・申告内容をそろえて判断します。
図を拡大表示
原寸の図です。上下左右にスクロールしてご覧ください。