
工業会証明書の期限はいつ?取得前の申請と60日ルール
- 公開日
- リライト日
設備の納品日は決まったのに、工業会証明書がまだ届いていない。購入が先でも税制を使えるのか、決算までに手続きが終わるのかが気になる場面です。
中小企業経営強化税制のA類型では、メーカー等から工業会への申請を設備取得前に行うことが基本です。証明書は経営力向上計画の申請前に受け取り、原則として計画認定後に設備を取得します。
取得後60日以内の計画申請が認められる場合もありますが、条件付きの例外です。「購入してから証明書を頼めばよい」という意味ではありません。
この記事でわかること
- 工業会への申請と証明書発行の違い
- メーカーへの依頼から計画認定までの順番
- 取得後60日ルールと年度内認定の条件
- 納品年が変わった場合と相談前にそろえる日付
A類型の工業会証明書は設備取得前の申請が基本
工業会への申請はメーカーが設備取得前に行う
工業会証明書は、設備の性能がA類型の基準に合うことを示す書類です。設備の分野を扱う工業会等が、メーカーの提出資料をもとに確認します。
期限を見るときに分けたいのが、会社からメーカーへの依頼と、メーカー等から工業会への申請です。同じ「申請」という言葉でも、相手と日付が違います。
会社がメーカーへ依頼済みでも、工業会に申請されていなければ、取得前申請の条件を満たしたとはいえません。いつ工業会へ提出したかまで確認します。
設備取得の前に、メーカーへ対象の型式と取得予定日を伝え、証明書を依頼します。販売店を通す場合も、メーカー側の手続きと進捗を確かめておきます。
注文日や支払日が、制度上の取得日と必ず一致するとは限りません。契約内容、納品、検収などを合わせ、取得日をどの日で判断するかも整理します。
証明書の発行と計画認定には別の期限がある
工業会へ申請すると、その日に証明書が発行されるわけではありません。証明書を受け取った後にも、会社が経営力向上計画を申請する工程が残ります。
原則の順序は、工業会への申請、証明書の受領、計画の申請と認定、設備取得です。A類型の証明書は、計画申請に添えるため先に用意します。
税制の現行期限は2027年3月31日です。この期限までに相談を始めればよいのではなく、制度に沿った取得や事業での使用開始が必要になります。
さらに会社の決算日が、認定や費用化の年度に関わります。証明書だけの期限を見ても、全体の予定は決まりません。
まずは会社、メーカー、工業会、認定する行政庁の四者を分けると、誰の工程が残っているかを把握しやすくなります。
参考:中小企業庁「経営力向上支援」・A類型の証明書取得の手引き
工業会証明書の取得方法と経営力向上計画の順序
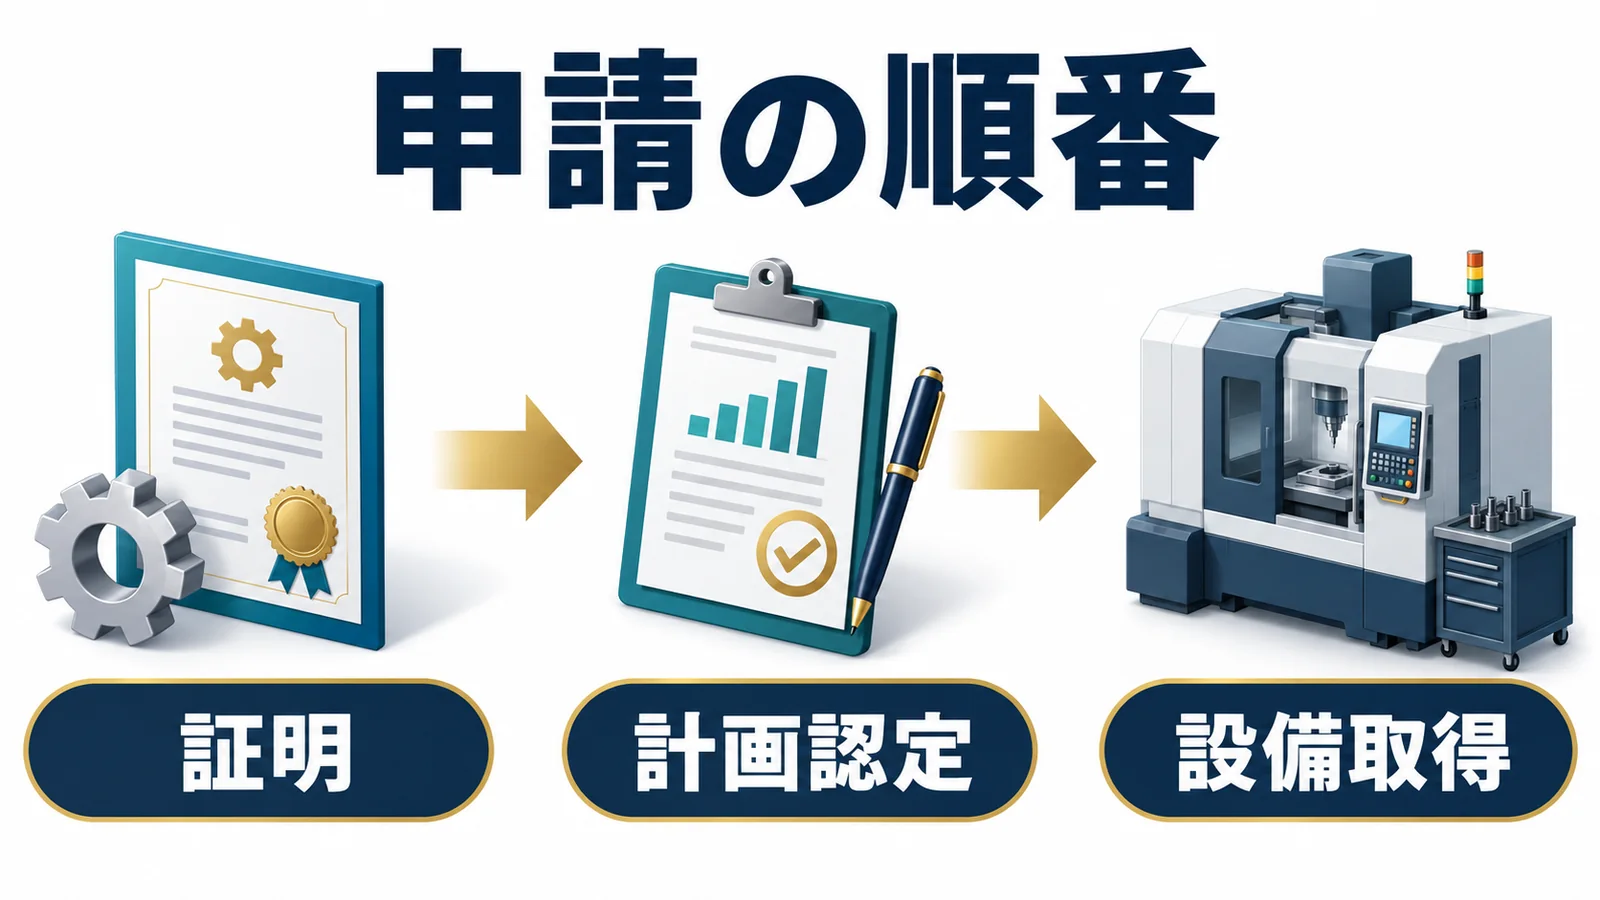
メーカーへの依頼から工業会の証明まで
最初にメーカーへ、設備の型式、台数、取得する予定の年、取得予定日を伝えます。対象になる設備か、どの工業会が担当するかも尋ねます。
メーカー等は証明書の様式とチェックシート、性能の裏付け資料などを準備して工業会へ申請します。会社が見積書だけを行政庁へ出す工程とは違います。
A類型では、比較対象となる旧モデルと比べて、所定の生産性指標が年平均1%以上向上することなどが必要です。生産量、歩留まり、投入コストなどの指定指標を使います。
設備の種類ごとに販売開始時期や金額の条件もあります。新品で事業に直接使う設備であることなど、性能以外の要件も確認します。
2026年4月以後の最低取得価額は、機械装置160万円、所定の工具と器具備品40万円、建物附属設備60万円、所定のソフトウェア70万円が主な基準です。
ソフトウェアならどの製品でもよいわけではありません。情報収集・分析・指示などの機能や、対象外となる用途も確認します。
証明できないと言われた場合は、型式、販売時期、比較性能、担当団体を確かめます。書類だけを取り直せば解決する場合と、設備そのものが条件に合わない場合を分けます。
証明書を受け取ってから計画を申請する
証明書が届いたら、会社側で経営力向上計画に対象設備と取り組みを記載します。証明書の写しなどを添え、所管の行政庁へ申請します。
事業分野によって提出先が異なるため、会社の業種に対応する窓口を確認します。工業会が計画の認定まで代行する、という意味ではありません。
原則として計画認定を受けた後に設備を取得し、事業で使い始めます。その後の法人税申告で、優遇を受けるための明細や添付書類をそろえます。
証明書は性能の確認、計画認定は事業計画の認定、税務申告は優遇の適用手続きです。一枚の証明書だけで、三つがすべて済むわけではありません。
必要な工程が分かると、発行待ちの時間をどこへ組み込むかが次の問題になります。
参考:中小企業庁「工業会等による証明書について」・経営力向上計画の申請について
工業会証明書の発行期間と有効期限
発行期間は工業会や書類の状況で変わる
全国の工業会に共通する発行日数はありません。担当団体、提出資料の不足、確認が必要な性能、申請の集中などによって予定が変わります。
メーカーへ依頼する際は、工業会への提出予定日と発行見込みを分けて聞きます。書類の修正が必要になった場合の連絡方法も決めておくと、遅れに気づきやすくなります。
「証明書は届く予定です」という説明だけでは、計画申請に間に合うか判断できません。発行後に会社が受け取るまでの時間も予定へ入れます。
発行手数料や支払い方法も団体ごとに確認します。他の工業会の案内にある料金や日数を、そのまま自分の設備へ当てはめないようにします。
余裕が少ない場合は、取得日を動かせるかも含めて検討します。証明書待ちのまま取得を進めると、後で選べる手続きが限られることがあります。
取得年や設備の変更で再取得が必要になることもある
証明書は「発行から一律何年間有効」という考え方だけでは判断できません。中小企業庁のQ&Aでは、設備を取得する暦年(1月1日から12月31日)に対応する証明書が基本です。
例えば、今年の取得に対応する証明書で準備していた設備が、翌年の取得に変わる場合は、新しい年に対応する証明書を用意する必要があります。
ただし、翌年分の証明書を前年に発行できる例外もあります。「発行日が前年だから使えない」とも一律にはいえません。
年だけでなく、設備の型式、購入する事業者、台数などが変わった場合も、証明書と計画の内容を合わせます。変更や再発行の方法はメーカーと担当工業会へ確認します。
発行が遅れた場合と、取得を先に進めた場合は別の問題です。ここからは、取得後60日ルールで対応できる範囲を整理します。
参考:中小企業庁「中小企業経営強化税制に関するQ&A集」A-12
取得後60日ルールの条件と決算日の注意点
60日は計画申請書の行政庁への到達で判定する
この例外はA・B類型の計画申請についての扱いです。D・E類型は計画認定前に設備を取得すると対象外です。
A・B類型では、設備取得後60日以内に計画申請書が行政庁へ到達し、設備取得の事業年度内に認定を受けるなどの条件で、取得後の計画申請が認められる場合があります。
60日以内に郵送を始めればよいのではありません。行政庁へ届く日で判定するため、提出方法と到達を確かめます。
「設備取得日から60日以内に経営力向上計画の申請書が行政庁に到達する必要」
引用元:中小企業庁「中小企業経営強化税制に関するQ&A集」共-33・5頁(原文一部抜粋)
この例外を使う場合でも、A類型の工業会への申請やB類型の確認申請は、設備取得前に行います。証明書や確認書も、計画申請前に受け取る必要があります。
工業会への申請をしないまま設備を取得し、その後に計画だけを60日以内に出しても、取得前申請の不足は埋まりません。
決算間際は60日より年度内の認定が先に迫る
「60日以内」という数字だけを見ると、決算後も時間があるように感じます。しかし、年度内の認定条件が先に期限になる場合があります。
3月31日決算の会社が3月20日に設備を取得する例では、決算まで約11日しかありません。60日後まで待てる例ではなく、認定の時間が非常に限られる例です。
取得から60日以内に計画申請が届いていても、必要な年度内認定ができなければ条件を満たしません。供用時期や申告の年度も一緒に確認します。
決算が迫っているなら、メーカーへの依頼、証明書受領、計画申請、認定の予定を逆算します。どこまで完了しているかで、納品や取得を進める判断が変わります。
すでに設備を取得した会社が確認すること
取得済みの場合は、まず日付を並べます。「手続きは進んでいた」という記憶では、条件に合うかを確かめられません。
| 日付 | 確かめる資料・相手 |
|---|---|
| 工業会への申請日 | メーカー・担当工業会の申請記録 |
| 証明書の発行日 | 証明書と受領状況 |
| 計画申請の到達日 | 提出先の受付記録 |
| 計画認定日 | 認定書 |
| 設備取得日 | 契約・納品・検収資料 |
| 事業での使用開始日 | 稼働・業務利用の記録 |
| 決算日 | 会社の事業年度 |
工業会への申請が取得前だったか、計画の到達と認定が期限内かを順に見ます。資料が不足している日付はメーカーや行政庁へ確認します。
期限を満たせそうな場合でも、会社と設備が税制の対象か、どの優遇を選ぶかという判断はまだ残ります。
即時償却を使う前に整理したい設備投資の条件
証明書が届いても税制の適用はまだ確定しない
工業会証明書はA類型の性能基準を示す書類です。会社の青色申告、中小企業者等の要件、対象事業、取得価額、供用、申告まで自動で満たすものではありません。
一般事務用の設備や、中古設備などは、同税制の新品の生産等設備の要件を満たすか別に確認します。対象業種の会社であっても、全設備が対象になるわけではありません。
通常の対象設備では、即時償却か税額控除を選びます。即時償却は将来に分ける費用を当期へ早める効果があり、購入代金が戻る仕組みではありません。
税額控除は法人税額から直接差し引く方法ですが、会社の資格と控除上限があります。詳しい率や計算は、対象を確認してから比較します。
同じ設備で両方を重ねることはできません。利益の見込み、法人税額、翌期以降の利益を比べて選びます。
制度全体は中小企業経営強化税制の対象設備と申請、費用と資金の違いは法人の減価償却と節税も判断材料になります。
相談時は設備の見積書と日付をそろえる
購入前なら、見積書、設備の用途、決算月、取得予定日、使い始める予定日をそろえます。証明書の依頼が済んでいる場合は、工業会への申請状況も添えます。
利益と購入予算もあると、優遇を使えるかという確認から、会社に合う投資かという比較へ進めます。資金を残すことが優先なら、その希望も伝えます。
取得済みなら、先ほどの日付表と手元の証明書や認定書を用意します。不足した手続きが後から可能かを、資料なしに決めつけないことが大切です。
期限は設備を買うための最終チェックです。節税策全体を検討するなら、取得を進める前に、会社の利益・決算時期・資金に合う候補も並べられます。
工業会証明書の期限に関するよくある質問
工業会証明書は何年有効ですか?
発行から一律何年間とは判断できません。設備を取得する暦年に対応する証明書が基本です。取得年が変わる場合や型式などを変更する場合は、メーカーと担当工業会に必要な再取得や変更を確認します。
設備取得後に証明書が届いても使えますか?
届いた日だけでは決まりません。工業会への申請が取得前だったか、証明書を計画申請前に受領したか、計画の到達と年度内認定などの条件を満たすかを確認します。取得後に初めて工業会へ申請する手続きを60日ルールで救済するものではありません。
工業会証明書の発行に費用はかかりますか?
発行手数料や支払い方法は担当団体によります。メーカーから担当工業会の現行案内を確認してください。全国共通の金額として判断せず、再発行や変更の費用も必要に応じて尋ねます。
担当工業会が分からない場合はどうしますか?
設備のメーカーへ型式と用途を伝えて確認します。中小企業庁が案内する担当工業会の一覧も確認材料になります。購入先だけで分からない場合は、メーカー側の申請窓口まで確認します。
60日以内に申請すれば決算後の認定でも使えますか?
A・B類型の取得後申請の例外でも、取得した事業年度内の認定などが必要です。60日以内に申請書が行政庁へ届くことだけでは足りません。取得日、計画の到達日、認定日、決算日を分けて確認します。
D類型やE類型にも60日ルールを使えますか?
現行Q&AではD・E類型は計画認定後の設備取得が必要です。A・B類型の取得後60日以内の計画申請の例外を、そのままD・E類型へ使うことはできません。
2026年10月12日時点の中小企業庁・国税庁の公表資料に基づきます。工業会の発行予定や個別の適用可否は、対象設備と実際の手続きに合わせて確認します。
図を拡大表示
原寸の図です。上下左右にスクロールしてご覧ください。