
収益物件売却の手取りはいくら?税金・ローン込みの計算
収益物件の売却価格が高くても、ローン残高、仲介費用、税金を差し引くと手取りは大きく変わります。決済時の入金と、翌年の納税後に残る金額を分けて計算します。
仲介手数料、登記関連費用、ローン返済、精算金、譲渡所得税等、消費税を順に整理します。
最終手取りは『売却代金-売却費用-ローン完済額-決済精算金-所得税等・住民税-消費税(該当する場合)』で見積もります。
決済時の入金と納税後の残額を分け、ローン・費用・税金を差し引いた最終手取りを求めます。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 土地・建物の価格内訳
- 固定資産台帳と減価償却明細
- 家賃・敷金・管理費の精算書
- 課税事業者の判定資料と消費税申告書
- 手取りは売却価格から六つの支出を引く
- 決済時手取りと最終手取りを分ける
- ローン一括返済額は金融機関へ確認する
- 売却費用は税込金額と支払時期を確認する
手取りは売却価格から六つの支出を引く
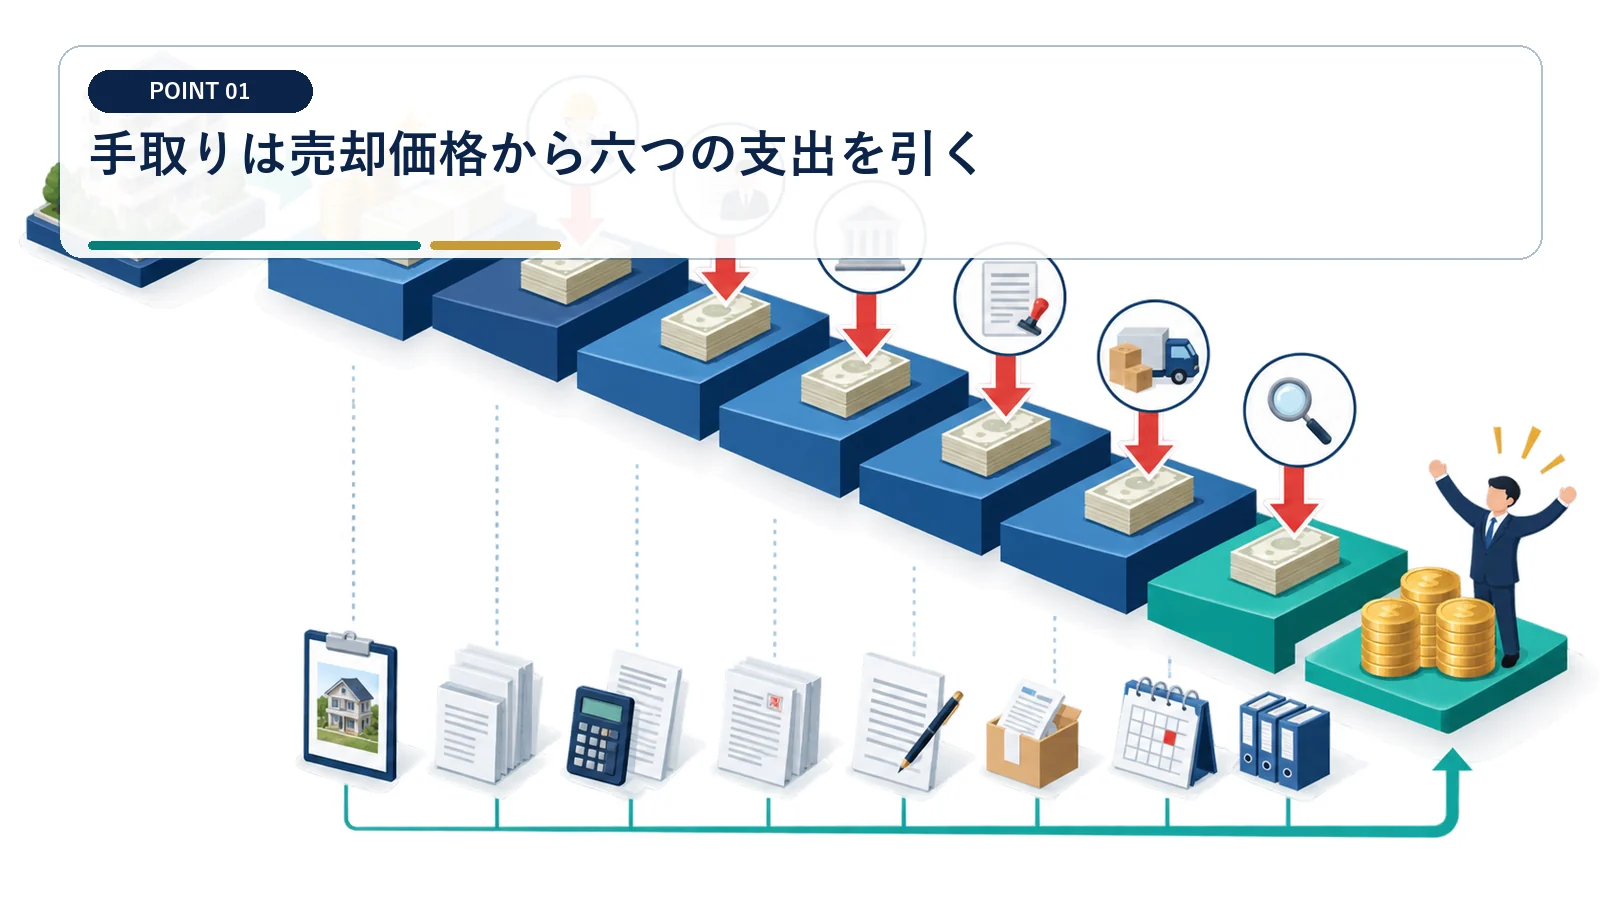
仲介手数料、登記関連費用、ローン返済、精算金、譲渡所得税等、消費税を順に整理します。
確認ポイント:売却価格からローンだけを引いて手取りにしない
『手取りは売却価格から六つの支出を引く』は、契約書や明細に書かれた事実から判定します。 売却価格からローンだけを引いて手取りにしない
この論点では『売却価格からローンだけを引いて手取りにしない』ことが重要です。収益物件手取り表には、採用した金額と根拠資料を並べ、個人オーナー、金融機関、仲介会社、税理士に関する入出金や税額を当事者別に記載します。
支出項目ごとに支払日と概算額を入れます
支出項目ごとに支払日と概算額を入れます。 収益物件手取り表では確定額と未確定額を分けて管理する
確認結果は収益物件手取り表へ反映し、住民税納付後までに条件が変わった場合は『手取りは売却価格から六つの支出を引く』の数字も更新します。
土地や建物の譲渡所得は、給与所得などとは分けて計算します。所有期間は、売却した年の1月1日時点で5年を超えるかどうかで区分します。
決済時手取りと最終手取りを分ける
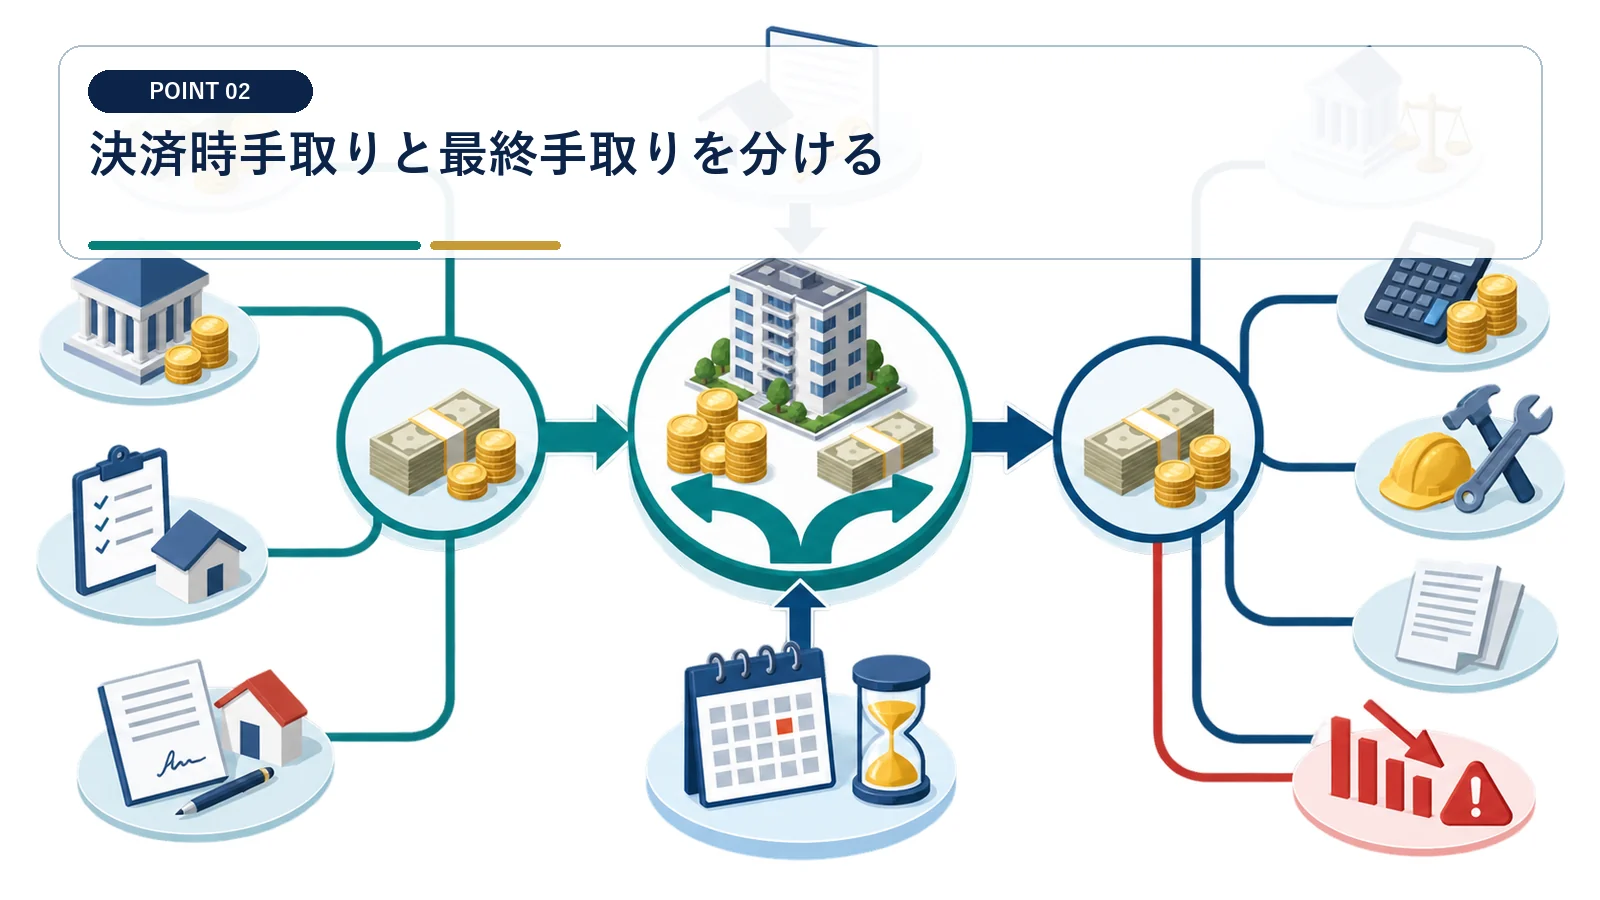
所得税等と住民税は決済後に支払うため、決済口座の残高は最終手取りではありません。
確認ポイント:決済直後の残高を全額再投資しない
『決済時手取りと最終手取りを分ける』は、契約書や明細に書かれた事実から判定します。 決済直後の残高を全額再投資しない
この論点では『決済直後の残高を全額再投資しない』ことが重要です。収益物件手取り表には、採用した金額と根拠資料を並べ、個人オーナー、金融機関、仲介会社、税理士に関する入出金や税額を当事者別に記載します。
決済時・申告時・住民税納付後の三段階で表示します
決済時・申告時・住民税納付後の三段階で表示します。 収益物件手取り表では確定額と未確定額を分けて管理する
確認結果は収益物件手取り表へ反映し、住民税納付後までに条件が変わった場合は『決済時手取りと最終手取りを分ける』の数字も更新します。
国税は申告と納付を期限内に行う必要があります。納付が難しいときは、放置せず税務署へ早めに相談することが重要です。
ローン一括返済額は金融機関へ確認する
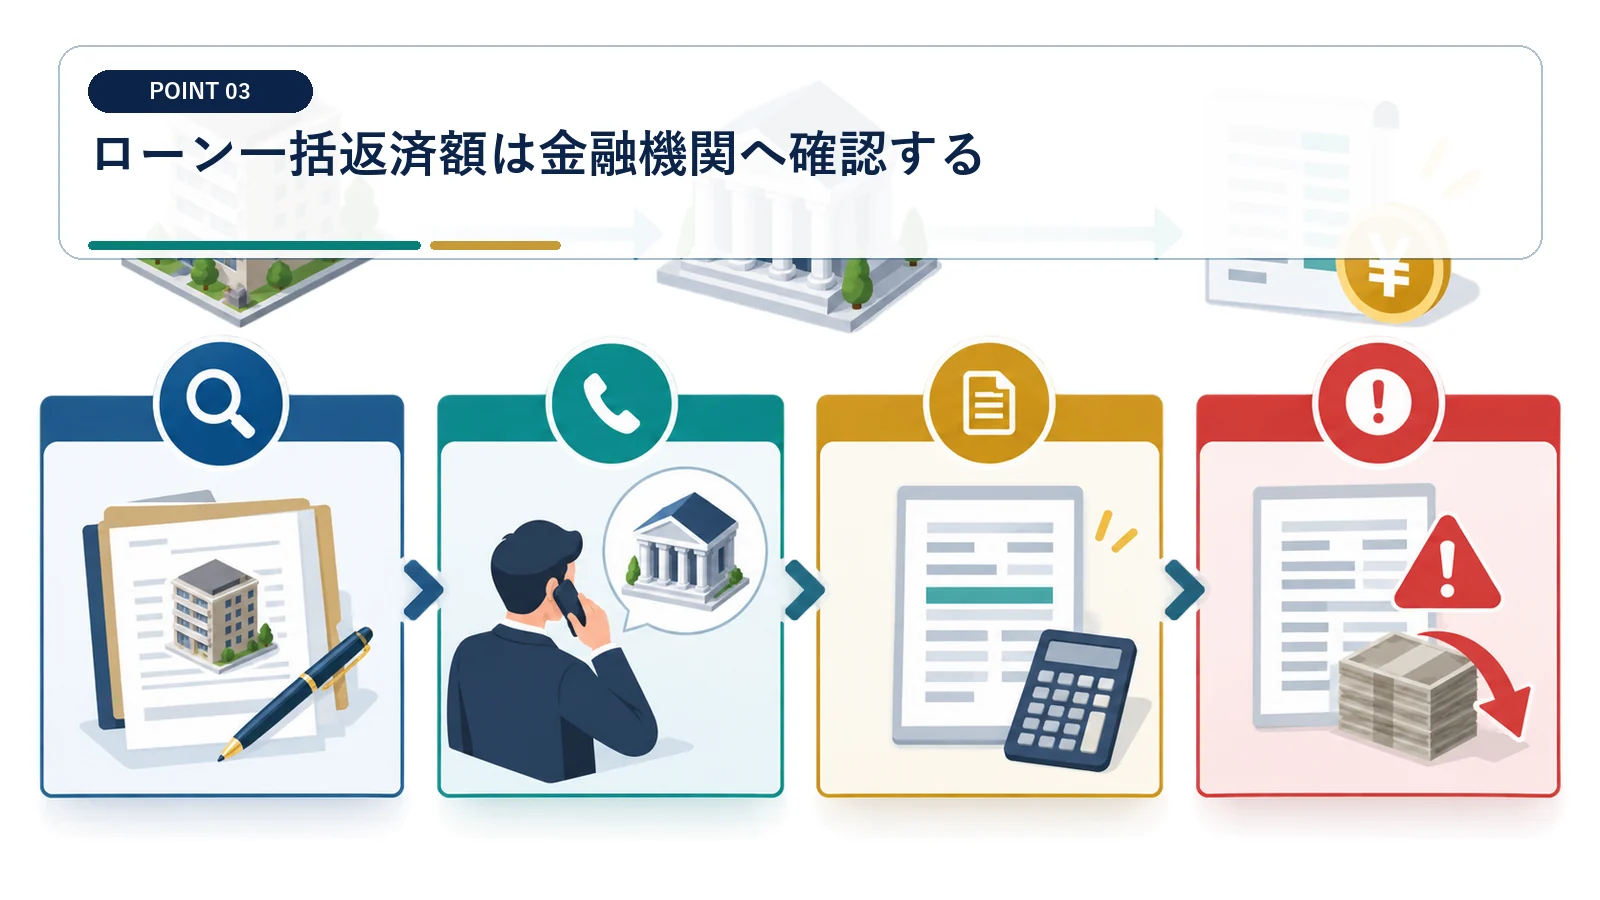
元本残高だけでなく、経過利息、繰上返済手数料、抵当権抹消費用が生じる場合があります。
確認ポイント:直近返済予定表の残高だけを使わない
『ローン一括返済額は金融機関へ確認する』は、契約書や明細に書かれた事実から判定します。 直近返済予定表の残高だけを使わない
この論点では『直近返済予定表の残高だけを使わない』ことが重要です。収益物件手取り表には、採用した金額と根拠資料を並べ、個人オーナー、金融機関、仲介会社、税理士に関する入出金や税額を当事者別に記載します。
決済予定日で完済見込書を取得します
決済予定日で完済見込書を取得します。 収益物件手取り表では確定額と未確定額を分けて管理する
確認結果は収益物件手取り表へ反映し、住民税納付後までに条件が変わった場合は『ローン一括返済額は金融機関へ確認する』の数字も更新します。
土地や建物の譲渡所得は、給与所得などとは分けて計算します。所有期間は、売却した年の1月1日時点で5年を超えるかどうかで区分します。
売却費用は税込金額と支払時期を確認する
仲介手数料、測量、解体、違約金など、手取りに影響する費用を契約前に洗い出します。
確認ポイント:成功報酬以外の付随費用を漏らさない
『売却費用は税込金額と支払時期を確認する』は、契約書や明細に書かれた事実から判定します。 成功報酬以外の付随費用を漏らさない
この論点では『成功報酬以外の付随費用を漏らさない』ことが重要です。収益物件手取り表には、採用した金額と根拠資料を並べ、個人オーナー、金融機関、仲介会社、税理士に関する入出金や税額を当事者別に記載します。
見積書を標準・上振れの二案で集計します
見積書を標準・上振れの二案で集計します。 収益物件手取り表では確定額と未確定額を分けて管理する
確認結果は収益物件手取り表へ反映し、住民税納付後までに条件が変わった場合は『売却費用は税込金額と支払時期を確認する』の数字も更新します。
譲渡費用には仲介手数料、売主負担の印紙税、一定の取壊し費用などが含まれます。修繕費や固定資産税は原則として別に検討します。
税金は取得費と所有期間で大きく変わる
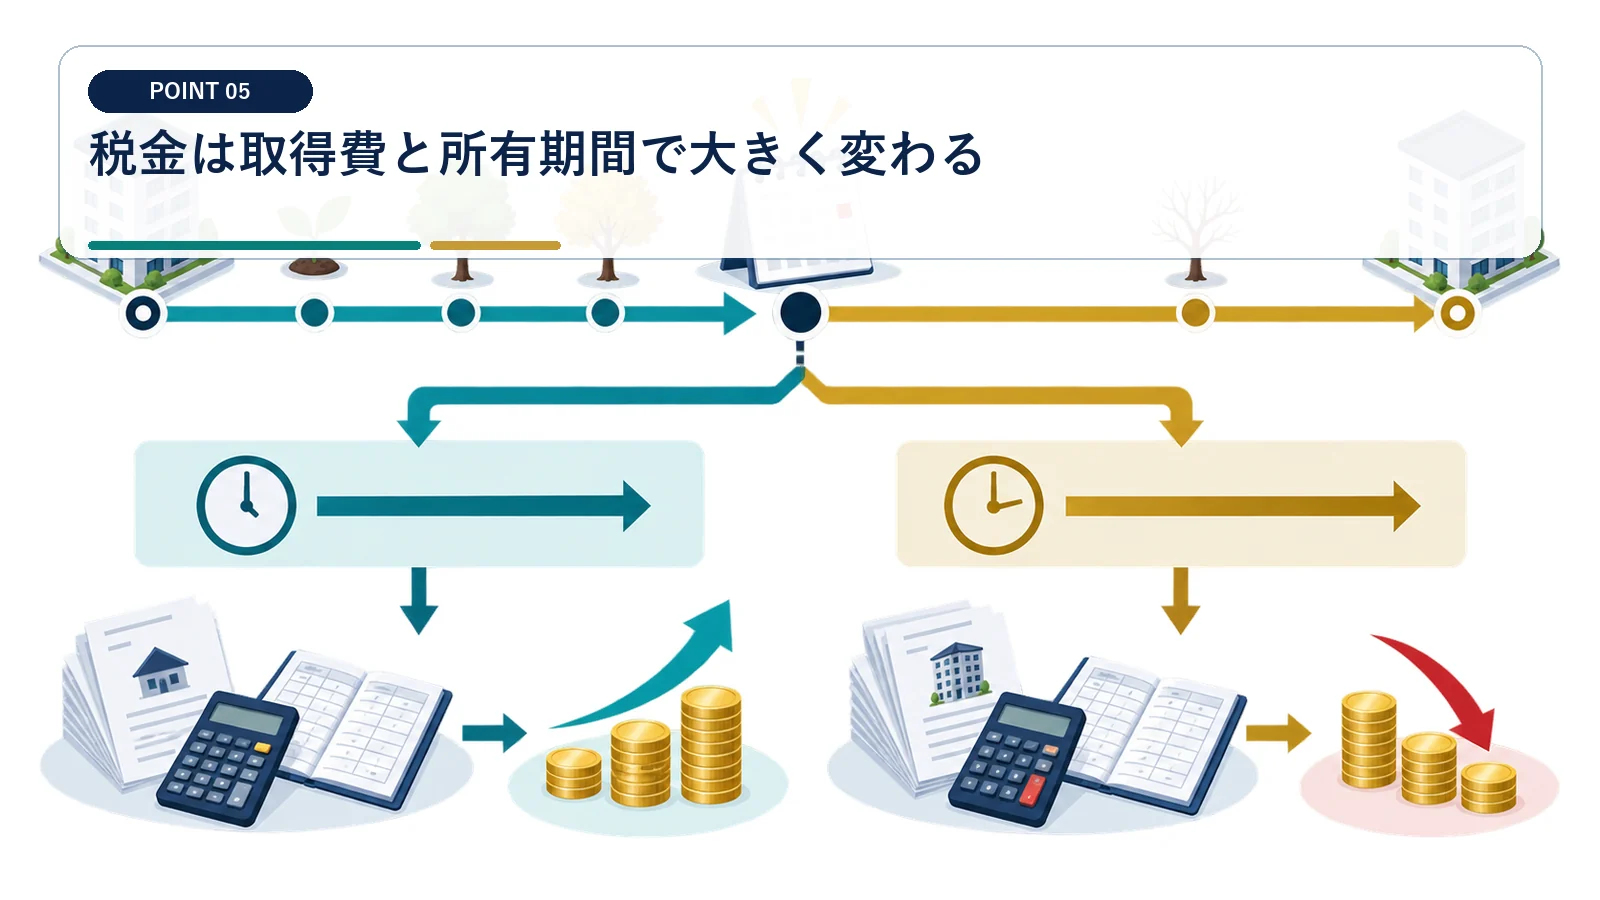
同じ価格でも建物の減価償却、譲渡費用、長期・短期区分により税引後手取りが変わります。
確認ポイント:近隣物件の税額を流用しない
『税金は取得費と所有期間で大きく変わる』は、契約書や明細に書かれた事実から判定します。 近隣物件の税額を流用しない
この論点では『近隣物件の税額を流用しない』ことが重要です。収益物件手取り表には、採用した金額と根拠資料を並べ、個人オーナー、金融機関、仲介会社、税理士に関する入出金や税額を当事者別に記載します。
税理士の概算税額を手取り表へ反映します
税理士の概算税額を手取り表へ反映します。 収益物件手取り表では確定額と未確定額を分けて管理する
確認結果は収益物件手取り表へ反映し、住民税納付後までに条件が変わった場合は『税金は取得費と所有期間で大きく変わる』の数字も更新します。
建物の取得費は、購入代金や建築代金などから所有期間中の減価償却費相当額を差し引いて計算します。
敷金や家賃精算は売却対価と分ける
入居者から預かった敷金の承継や日割家賃は、決済上の受払いとして別項目で管理します。
確認ポイント:全てを売却益として計上しない
『敷金や家賃精算は売却対価と分ける』は、契約書や明細に書かれた事実から判定します。 全てを売却益として計上しない
この論点では『全てを売却益として計上しない』ことが重要です。収益物件手取り表には、採用した金額と根拠資料を並べ、個人オーナー、金融機関、仲介会社、税理士に関する入出金や税額を当事者別に記載します。
管理会社と決済明細を事前確認します
管理会社と決済明細を事前確認します。 収益物件手取り表では確定額と未確定額を分けて管理する
確認結果は収益物件手取り表へ反映し、住民税納付後までに条件が変わった場合は『敷金や家賃精算は売却対価と分ける』の数字も更新します。
土地や建物の譲渡所得は、給与所得などとは分けて計算します。所有期間は、売却した年の1月1日時点で5年を超えるかどうかで区分します。
手付金と残代金の資金使途を管理する
契約から決済までに手付金を使うと、解約時や納税時の資金不足につながります。
確認ポイント:手付金を確定利益として使わない
『手付金と残代金の資金使途を管理する』は、契約書や明細に書かれた事実から判定します。 手付金を確定利益として使わない
この論点では『手付金を確定利益として使わない』ことが重要です。収益物件手取り表には、採用した金額と根拠資料を並べ、個人オーナー、金融機関、仲介会社、税理士に関する入出金や税額を当事者別に記載します。
決済完了まで売却資金を区分管理します
決済完了まで売却資金を区分管理します。 収益物件手取り表では確定額と未確定額を分けて管理する
確認結果は収益物件手取り表へ反映し、住民税納付後までに条件が変わった場合は『手付金と残代金の資金使途を管理する』の数字も更新します。
国税は申告と納付を期限内に行う必要があります。納付が難しいときは、放置せず税務署へ早めに相談することが重要です。
売却するかは保有継続案と比較する
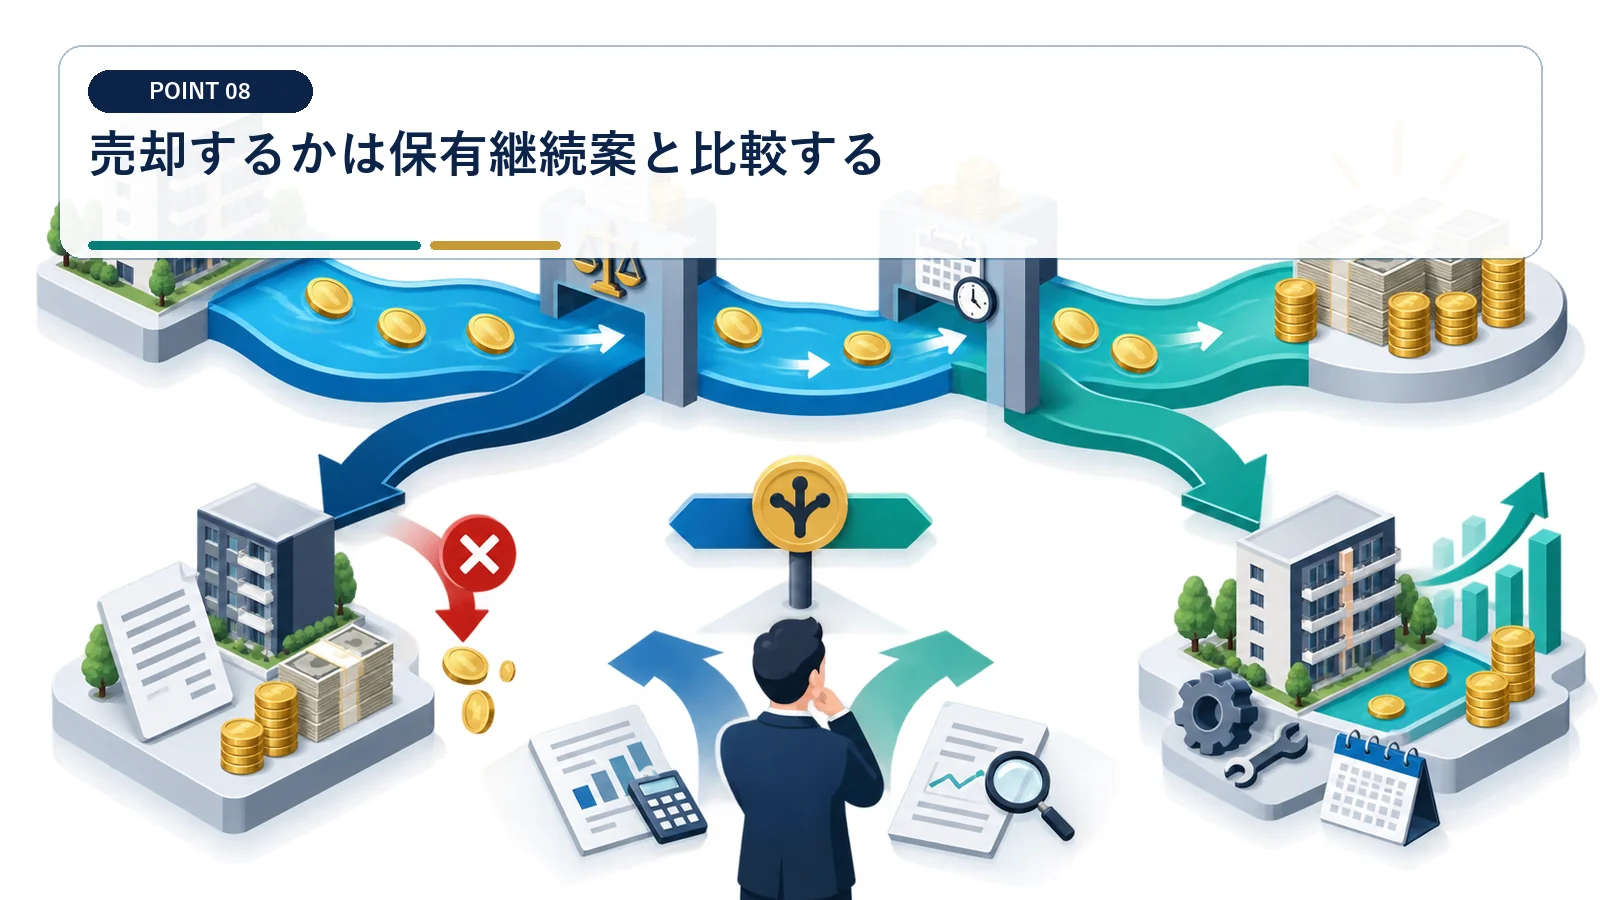
最終手取りに加え、将来家賃、修繕、空室、借入返済を同じ期間で比較します。
確認ポイント:査定価格の高さだけで売却を決めない
『売却するかは保有継続案と比較する』は、契約書や明細に書かれた事実から判定します。 査定価格の高さだけで売却を決めない
この論点では『査定価格の高さだけで売却を決めない』ことが重要です。収益物件手取り表には、採用した金額と根拠資料を並べ、個人オーナー、金融機関、仲介会社、税理士に関する入出金や税額を当事者別に記載します。
売却後の資金用途まで含めて意思決定します
売却後の資金用途まで含めて意思決定します。 収益物件手取り表では確定額と未確定額を分けて管理する
確認結果は収益物件手取り表へ反映し、住民税納付後までに条件が変わった場合は『売却するかは保有継続案と比較する』の数字も更新します。
土地や建物の譲渡所得は、給与所得などとは分けて計算します。所有期間は、売却した年の1月1日時点で5年を超えるかどうかで区分します。
収益物件売却の手取りについてよくある質問
手取りの基本式は何ですか
売却代金から売却費用、ローン完済額、精算金、見込税額を差し引きます。
決済日に税引後手取りが確定しますか
確定しません。翌年の所得税等と住民税まで反映して最終手取りを確認します。
敷金は売却価格に含めますか
契約内容により買主への承継などがあるため、売却対価とは分けて決済明細で確認します。
売却前に銀行から何を取りますか
決済予定日基準の完済見込書や抵当権抹消に必要な手続を確認します。
