
収益物件を売却したときの税金|個人オーナーの計算方法
賃貸アパートや区分マンションなどの収益物件を売却すると、賃貸中の所得計算とは別に譲渡所得を計算します。土地・建物の内訳、減価償却、消費税、売却年の家賃精算まで整理します。
個人の売却益は不動産所得と混ぜず、売却代金から取得費と譲渡費用を差し引きます。
個人オーナーは、家賃を不動産所得、売却益を譲渡所得として別計算します。課税事業者が賃貸事業で使った建物を売る場合は、土地と分けて消費税も確認します。
個人オーナーを対象に、土地・建物、減価償却、賃貸精算、消費税を売却年の申告までつなげます。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 土地・建物の価格内訳
- 固定資産台帳と減価償却明細
- 家賃・敷金・管理費の精算書
- 課税事業者の判定資料と消費税申告書
- 収益物件の売却益は譲渡所得で計算する
- 土地と建物の売却価格を分ける
- 建物取得費は減価償却後の金額になる
- 所有期間で長期・短期を判定する
収益物件の売却益は譲渡所得で計算する
個人の売却益は不動産所得と混ぜず、売却代金から取得費と譲渡費用を差し引きます。
確認ポイント:年間家賃と売却代金を同じ収入欄で計算しない
『収益物件の売却益は譲渡所得で計算する』は、契約書や明細に書かれた事実から判定します。 年間家賃と売却代金を同じ収入欄で計算しない
この論点では『年間家賃と売却代金を同じ収入欄で計算しない』ことが重要です。収益物件売却税額表には、採用した金額と根拠資料を並べ、個人オーナー、管理会社、仲介会社、税理士に関する入出金や税額を当事者別に記載します。
賃貸帳簿とは別に譲渡所得計算表を作ります
賃貸帳簿とは別に譲渡所得計算表を作ります。 収益物件売却税額表では確定額と未確定額を分けて管理する
確認結果は収益物件売却税額表へ反映し、売却年の確定申告までに条件が変わった場合は『収益物件の売却益は譲渡所得で計算する』の数字も更新します。
土地や建物の譲渡所得は、給与所得などとは分けて計算します。所有期間は、売却した年の1月1日時点で5年を超えるかどうかで区分します。
土地と建物の売却価格を分ける
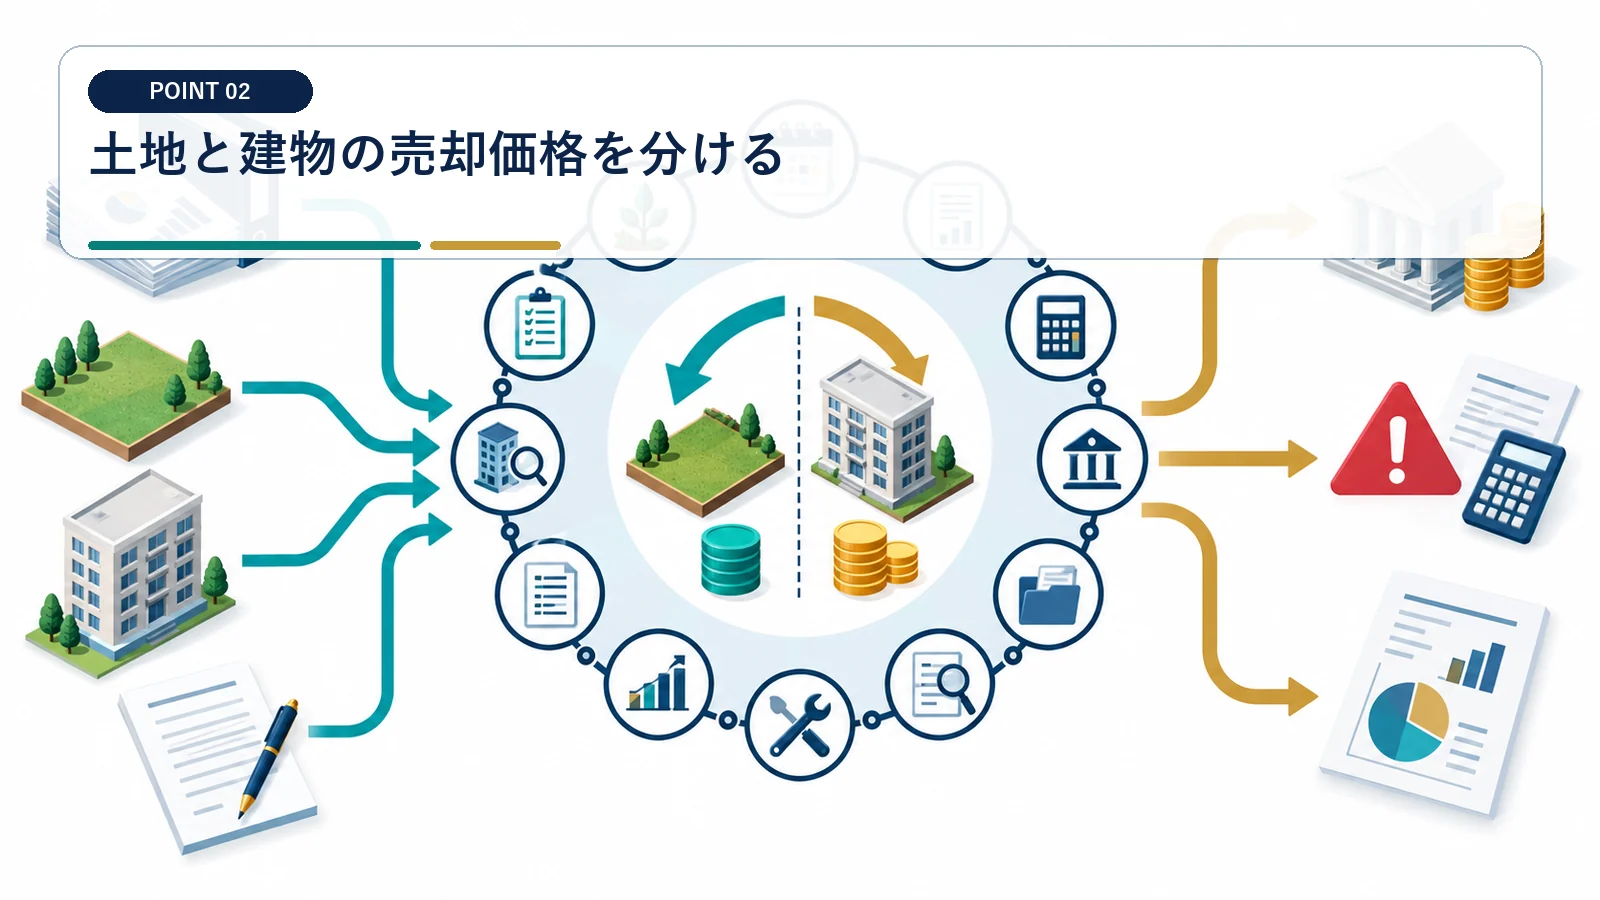
建物は減価償却と消費税の検討が必要なため、合理的な内訳が重要です。
確認ポイント:都合のよい比率を後から当てはめない
『土地と建物の売却価格を分ける』は、契約書や明細に書かれた事実から判定します。 都合のよい比率を後から当てはめない
この論点では『都合のよい比率を後から当てはめない』ことが重要です。収益物件売却税額表には、採用した金額と根拠資料を並べ、個人オーナー、管理会社、仲介会社、税理士に関する入出金や税額を当事者別に記載します。
契約書、固定資産税評価、鑑定資料を確認します
契約書、固定資産税評価、鑑定資料を確認します。 収益物件売却税額表では確定額と未確定額を分けて管理する
確認結果は収益物件売却税額表へ反映し、売却年の確定申告までに条件が変わった場合は『土地と建物の売却価格を分ける』の数字も更新します。
事業に付随する建物などの譲渡は消費税の課税対象となり得ますが、土地や借地権の譲渡は非課税です。
建物取得費は減価償却後の金額になる
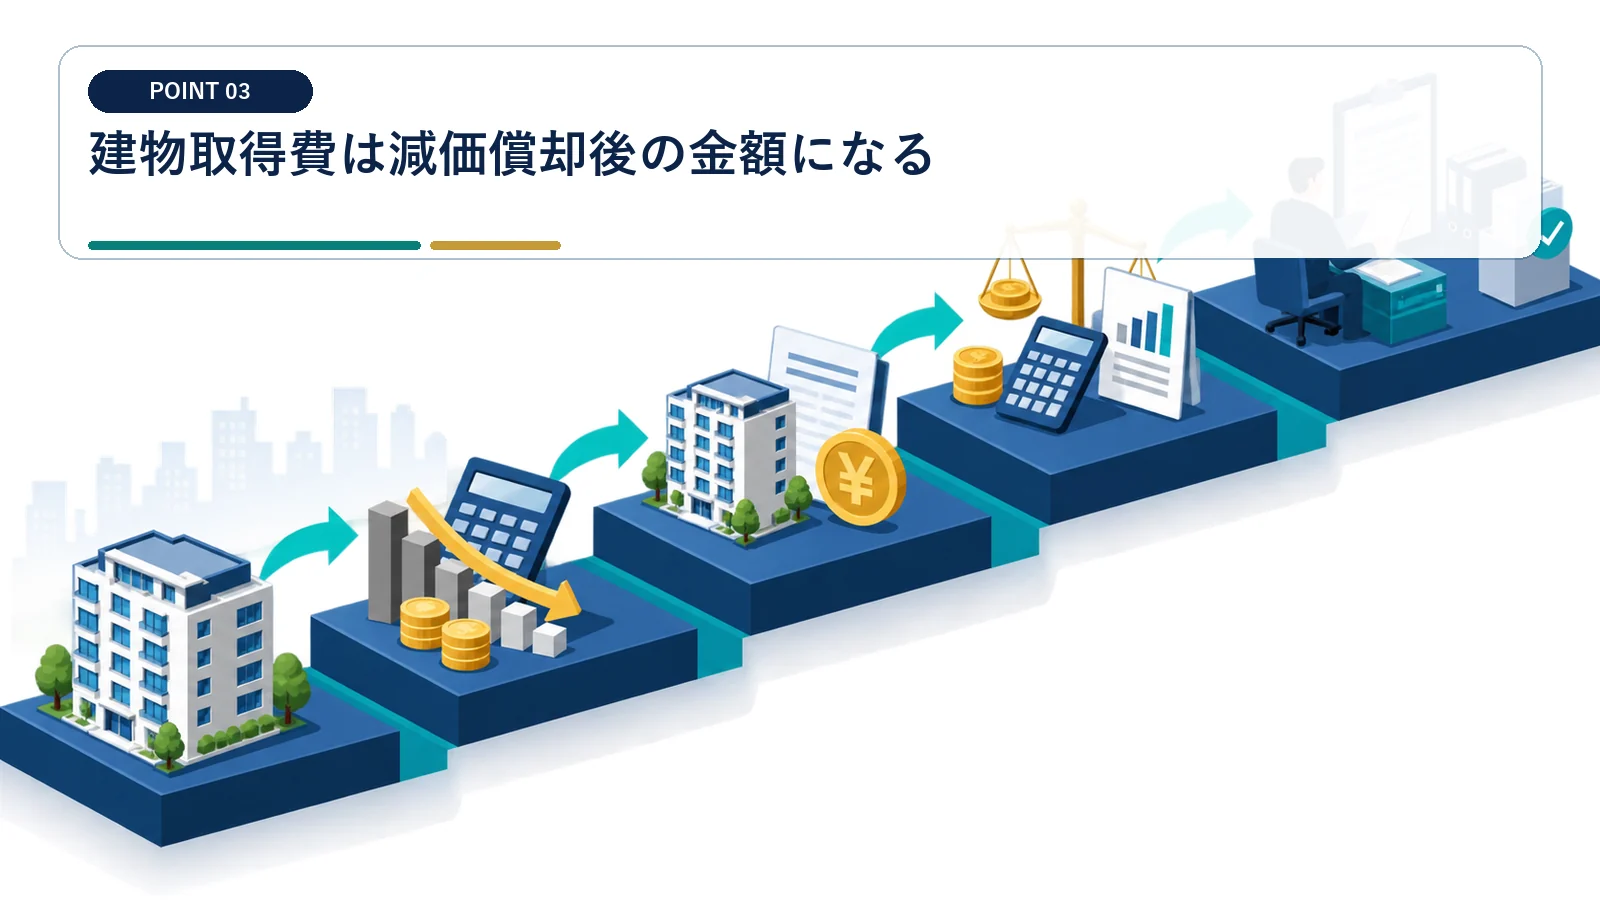
取得から売却までの減価償却費相当額を差し引くため、帳簿価額が小さいほど譲渡益が増えやすくなります。
確認ポイント:購入価格をそのまま取得費にしない
『建物取得費は減価償却後の金額になる』は、契約書や明細に書かれた事実から判定します。 購入価格をそのまま取得費にしない
この論点では『購入価格をそのまま取得費にしない』ことが重要です。収益物件売却税額表には、採用した金額と根拠資料を並べ、個人オーナー、管理会社、仲介会社、税理士に関する入出金や税額を当事者別に記載します。
年別の減価償却明細を集計します
年別の減価償却明細を集計します。 収益物件売却税額表では確定額と未確定額を分けて管理する
確認結果は収益物件売却税額表へ反映し、売却年の確定申告までに条件が変わった場合は『建物取得費は減価償却後の金額になる』の数字も更新します。
建物の取得費は、購入代金や建築代金などから所有期間中の減価償却費相当額を差し引いて計算します。
所有期間で長期・短期を判定する
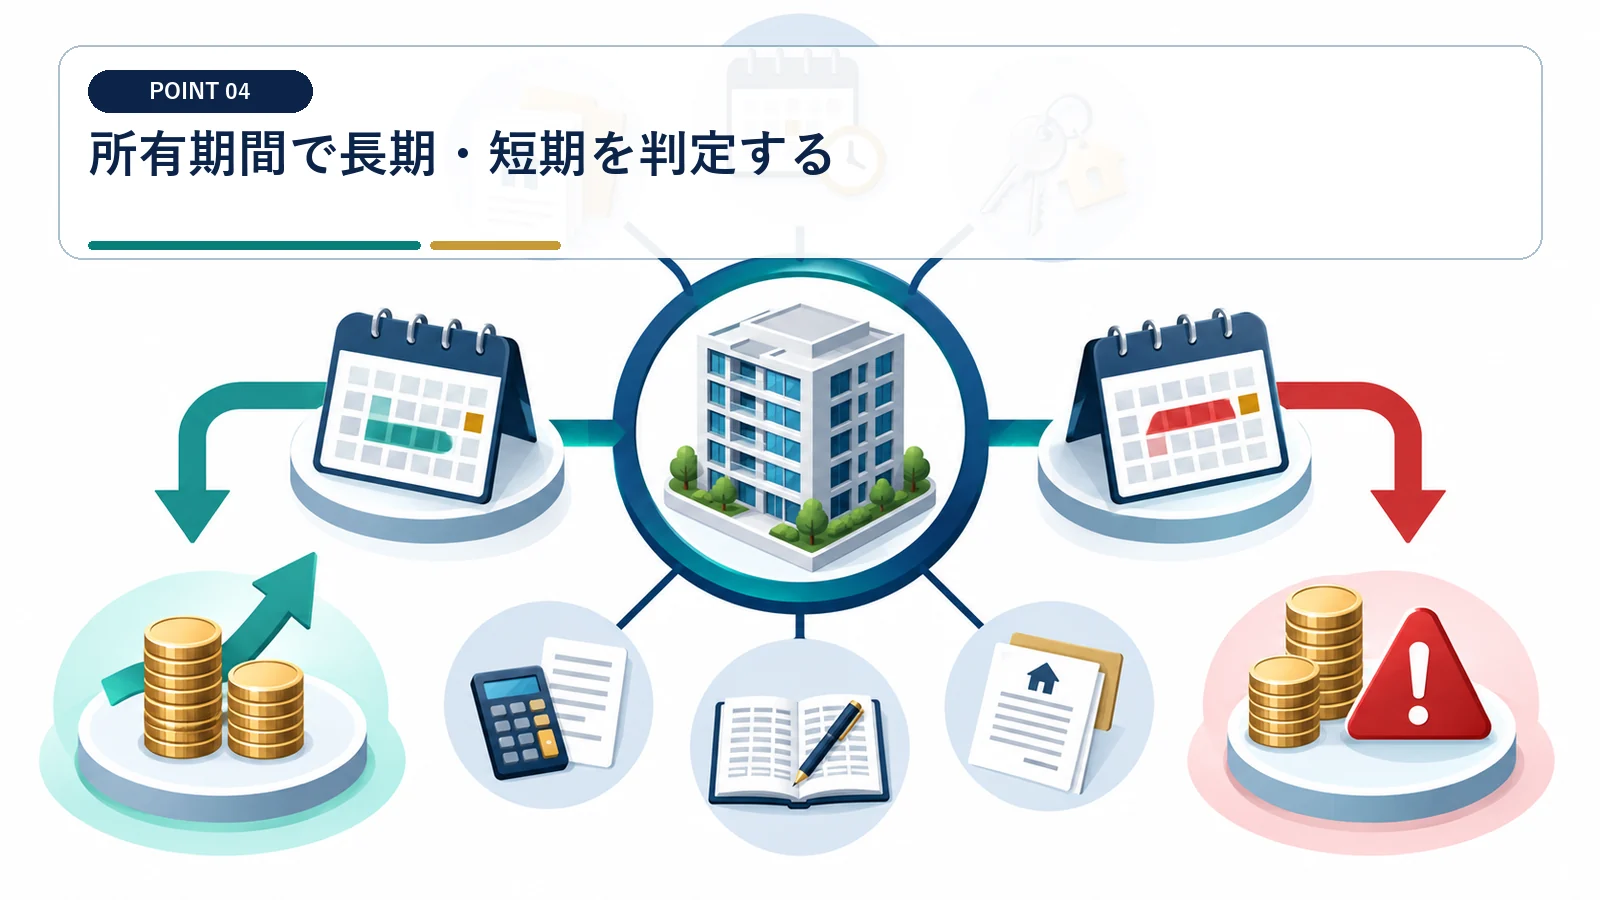
売却年の1月1日時点で5年超かどうかを確認し、税率区分を決めます。
確認ポイント:保有5周年を迎えた日だけで判断しない
『所有期間で長期・短期を判定する』は、契約書や明細に書かれた事実から判定します。 保有5周年を迎えた日だけで判断しない
この論点では『保有5周年を迎えた日だけで判断しない』ことが重要です。収益物件売却税額表には、採用した金額と根拠資料を並べ、個人オーナー、管理会社、仲介会社、税理士に関する入出金や税額を当事者別に記載します。
取得日、引渡日、売却年を一枚で照合します
取得日、引渡日、売却年を一枚で照合します。 収益物件売却税額表では確定額と未確定額を分けて管理する
確認結果は収益物件売却税額表へ反映し、売却年の確定申告までに条件が変わった場合は『所有期間で長期・短期を判定する』の数字も更新します。
長期譲渡所得の税額は、課税長期譲渡所得金額を基に所得税と住民税を計算し、復興特別所得税も併せて確認します。
敷金・未収家賃・固定資産税精算を分ける
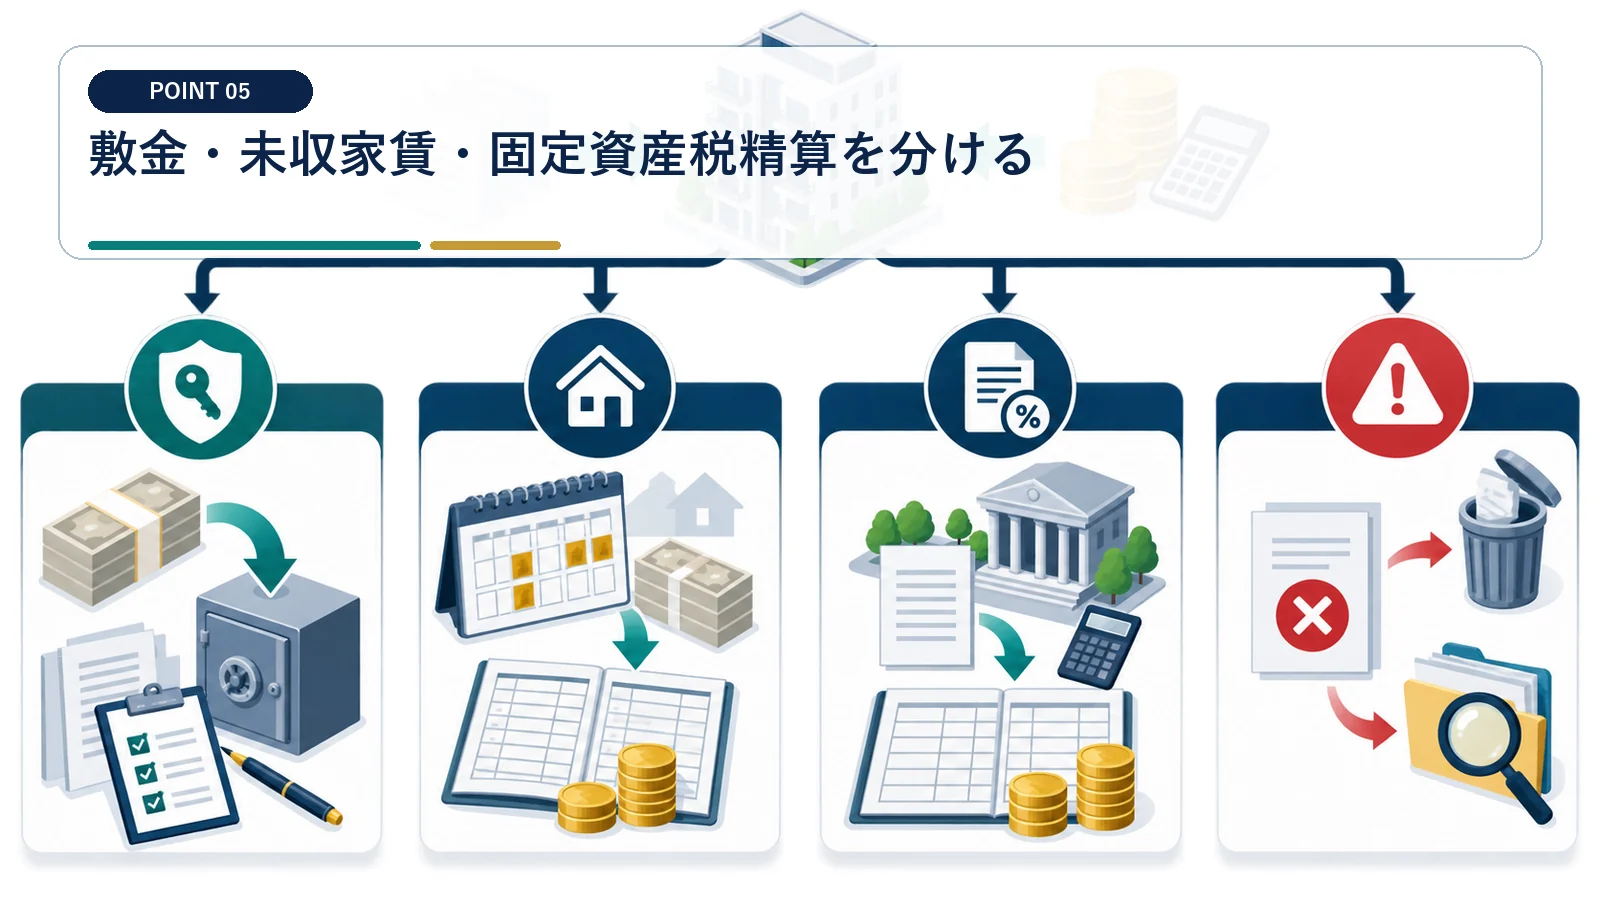
売却代金以外の受払いは、その性質に応じて賃貸所得、債務承継、精算金として整理します。
確認ポイント:決済の総入金額を全て譲渡対価にしない
『敷金・未収家賃・固定資産税精算を分ける』は、契約書や明細に書かれた事実から判定します。 決済の総入金額を全て譲渡対価にしない
この論点では『決済の総入金額を全て譲渡対価にしない』ことが重要です。収益物件売却税額表には、採用した金額と根拠資料を並べ、個人オーナー、管理会社、仲介会社、税理士に関する入出金や税額を当事者別に記載します。
決済明細の各項目へ勘定科目を付けます
決済明細の各項目へ勘定科目を付けます。 収益物件売却税額表では確定額と未確定額を分けて管理する
確認結果は収益物件売却税額表へ反映し、売却年の確定申告までに条件が変わった場合は『敷金・未収家賃・固定資産税精算を分ける』の数字も更新します。
土地や建物の譲渡所得は、給与所得などとは分けて計算します。所有期間は、売却した年の1月1日時点で5年を超えるかどうかで区分します。
建物売却の消費税は課税事業者か確認する
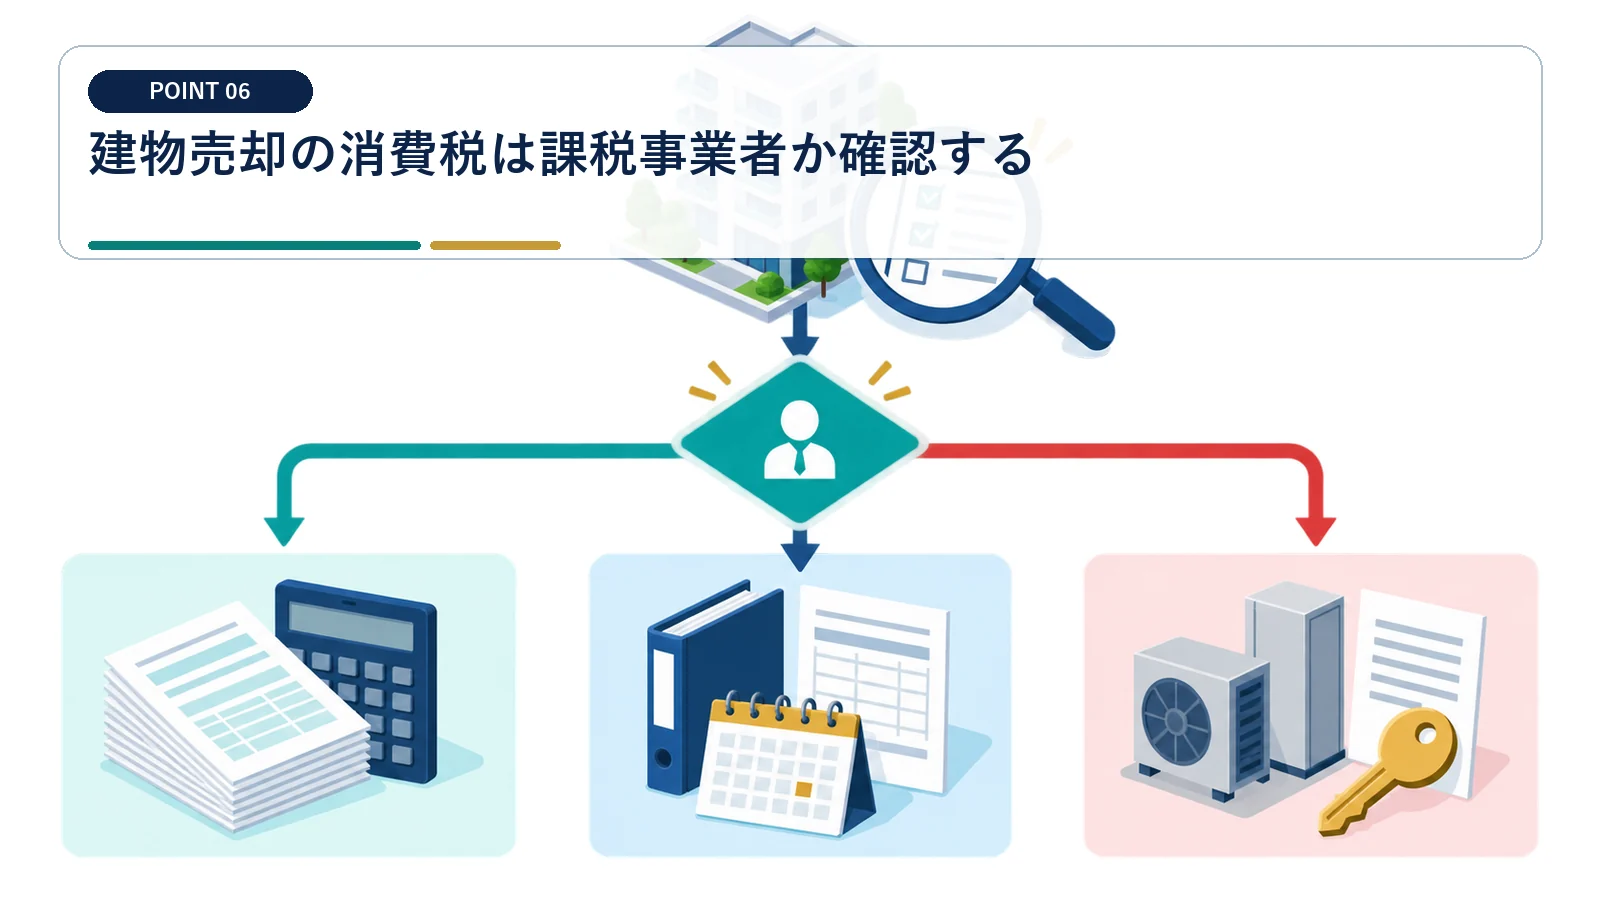
事業として賃貸していた建物の譲渡は消費税の課税対象となり得ますが、土地は非課税です。
確認ポイント:個人名義なら消費税は無関係と決めつけない
『建物売却の消費税は課税事業者か確認する』は、契約書や明細に書かれた事実から判定します。 個人名義なら消費税は無関係と決めつけない
この論点では『個人名義なら消費税は無関係と決めつけない』ことが重要です。収益物件売却税額表には、採用した金額と根拠資料を並べ、個人オーナー、管理会社、仲介会社、税理士に関する入出金や税額を当事者別に記載します。
売却前に課税事業者の状況を確認します
売却前に課税事業者の状況を確認します。 収益物件売却税額表では確定額と未確定額を分けて管理する
確認結果は収益物件売却税額表へ反映し、売却年の確定申告までに条件が変わった場合は『建物売却の消費税は課税事業者か確認する』の数字も更新します。
事業に付随する建物などの譲渡は消費税の課税対象となり得ますが、土地や借地権の譲渡は非課税です。
売却年の不動産所得も別途締める
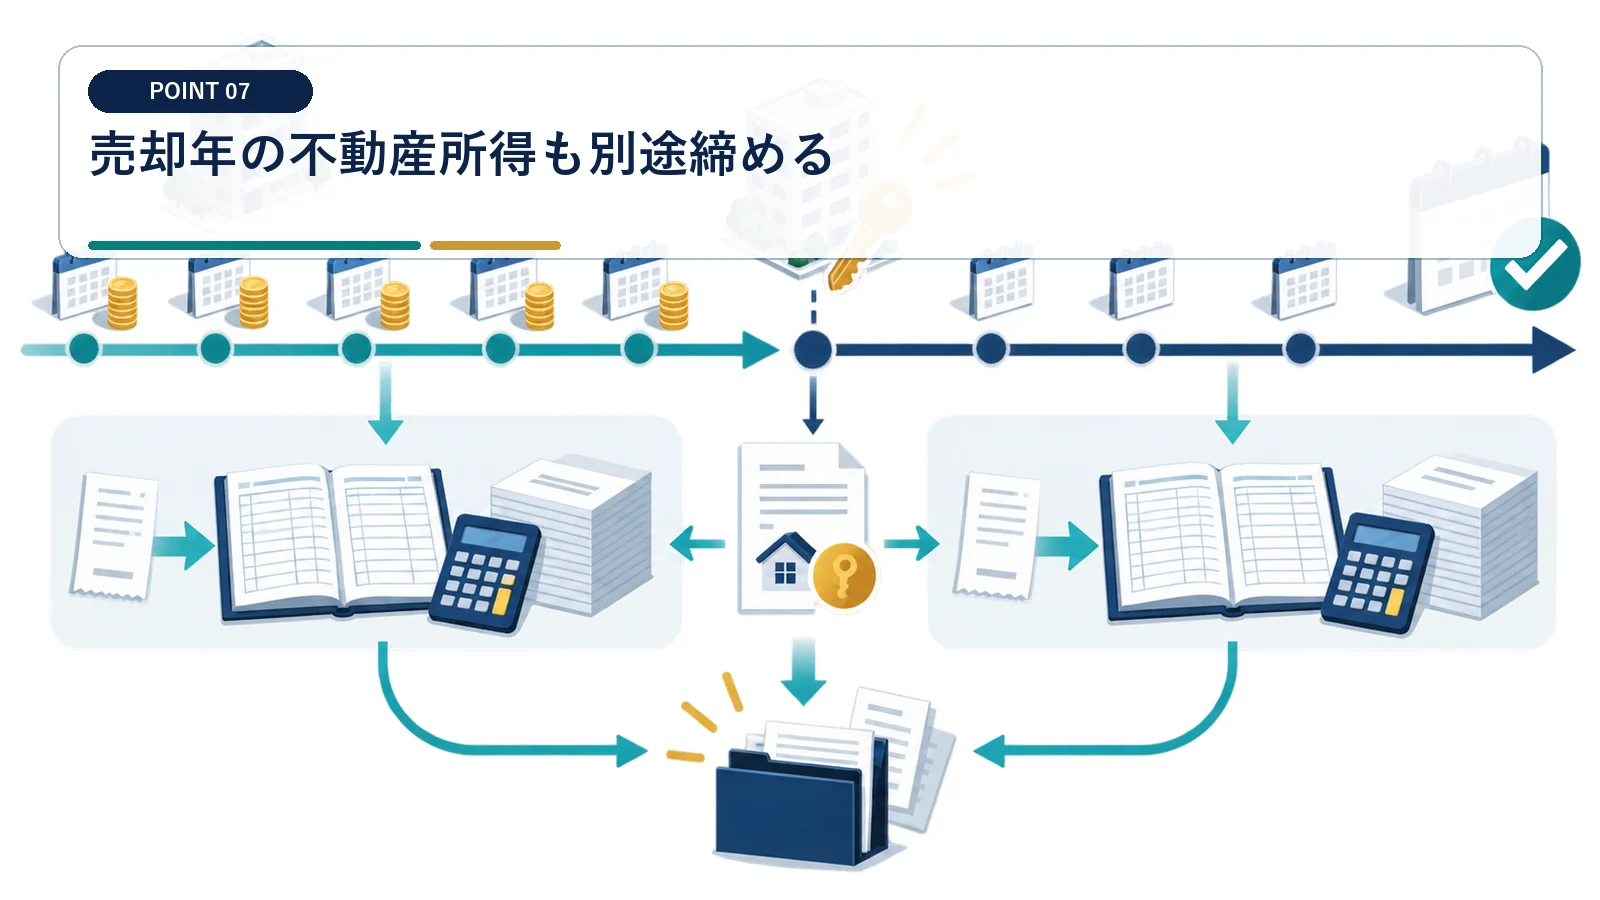
売却日までの家賃、管理費、修繕費、減価償却を通常どおり集計します。
確認ポイント:売却した年の賃貸帳簿を途中で止めない
『売却年の不動産所得も別途締める』は、契約書や明細に書かれた事実から判定します。 売却した年の賃貸帳簿を途中で止めない
この論点では『売却した年の賃貸帳簿を途中で止めない』ことが重要です。収益物件売却税額表には、採用した金額と根拠資料を並べ、個人オーナー、管理会社、仲介会社、税理士に関する入出金や税額を当事者別に記載します。
管理会社の年間明細と決済日を照合します
管理会社の年間明細と決済日を照合します。 収益物件売却税額表では確定額と未確定額を分けて管理する
確認結果は収益物件売却税額表へ反映し、売却年の確定申告までに条件が変わった場合は『売却年の不動産所得も別途締める』の数字も更新します。
土地や建物の譲渡所得は、給与所得などとは分けて計算します。所有期間は、売却した年の1月1日時点で5年を超えるかどうかで区分します。
税引後手取りで保有継続と比較する
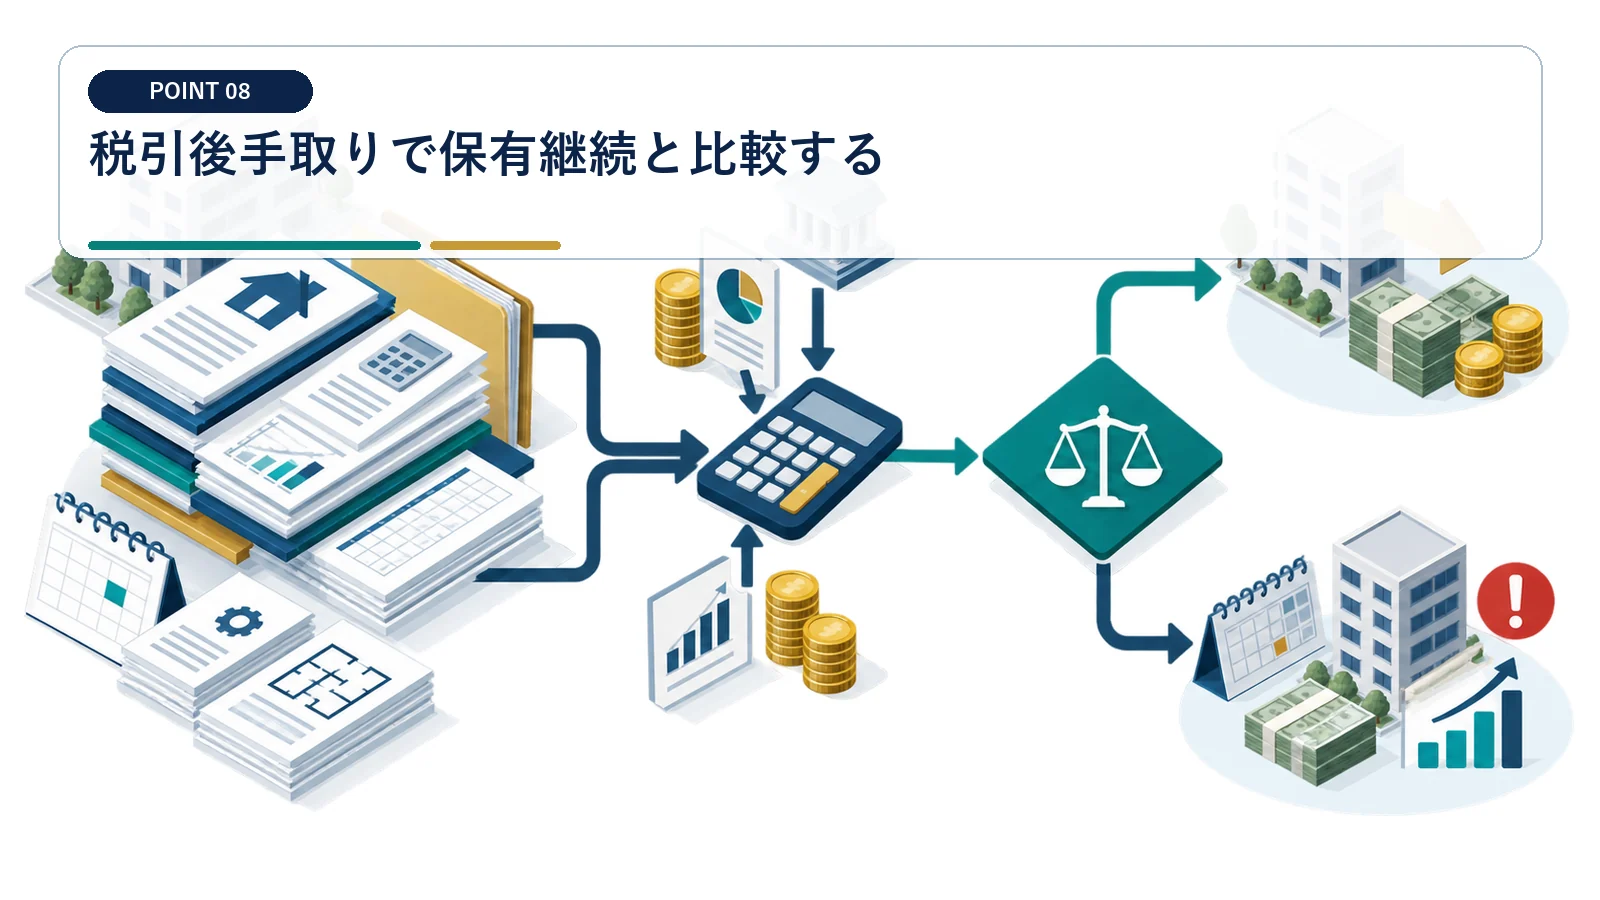
売却税、ローン完済、諸費用を引いた手取りを、保有継続時の将来キャッシュフローと比べます。
確認ポイント:売却価格の上昇だけで判断しない
『税引後手取りで保有継続と比較する』は、契約書や明細に書かれた事実から判定します。 売却価格の上昇だけで判断しない
この論点では『売却価格の上昇だけで判断しない』ことが重要です。収益物件売却税額表には、採用した金額と根拠資料を並べ、個人オーナー、管理会社、仲介会社、税理士に関する入出金や税額を当事者別に記載します。
売却・保有の二案を同じ期間で試算します
売却・保有の二案を同じ期間で試算します。 収益物件売却税額表では確定額と未確定額を分けて管理する
確認結果は収益物件売却税額表へ反映し、売却年の確定申告までに条件が変わった場合は『税引後手取りで保有継続と比較する』の数字も更新します。
土地や建物の譲渡所得は、給与所得などとは分けて計算します。所有期間は、売却した年の1月1日時点で5年を超えるかどうかで区分します。
収益物件を売却したときの税金についてよくある質問
家賃収入と売却益は同じ所得ですか
別に計算します。家賃は不動産所得、土地建物の売却益は譲渡所得として扱います。
減価償却すると売却税が増えますか
建物の取得費から減価償却費相当額を差し引くため、売却時の譲渡益が大きくなることがあります。
土地にも消費税がかかりますか
土地や借地権の譲渡は消費税が非課税です。建物部分は別に判定します。
売却年も減価償却しますか
売却年の不動産所得計算と建物取得費の計算を区別し、事実関係に応じて確認します。
