節税対策– category –
GPUサーバー節税・即時償却・経営強化税制・少額減価償却資産など、法人向け節税対策の最新スキームを税理士監修で解説。決算直前でも間に合う節税スキームを中心に、税務調査リスクを抑えた合法的な節税方法をまとめています。
-

会社売却後にできる節税はある?申告と納税準備
会社売却後は契約前の対策へ戻れませんが、取得費・譲渡費用の確認、税額計算、納税資金の確保、売却代金の管理は残っています。手遅れな対策と今から行う対応を分けます。 -
建物附属設備の修繕費判定|空調・電気・給排水工事の資本的支出を整理
空調、電気、給排水、消防設備など建物附属設備の工事は、故障回復、部品交換、能力増強、用途変更を分けて判断します。請求書の工事名より、設備単位と支出効果の実質が重要です。 -
賃貸物件の原状回復費は修繕費?資本的支出・敷金精算を事例で整理
賃貸物件の退去後工事は、通常損耗の回復、破損修理、設備更新、間取り変更を分けます。原状回復という工事名だけで全額修繕費にせず、価値増加と耐用年数延長の効果を明細ごとに判定します。 -
法人の暗号資産は期末評価益に課税|時価法・原価法と税金を整理
法人が暗号資産を売却していなくても、一定の市場暗号資産は期末時価評価の対象となり、含み益が益金に入ります。一方、特定譲渡制限付暗号資産は選定した評価方法、一定の自己発行暗号資産は原価法となるため、銘柄と保有条件を分けて判定する必要があります。 -
法人クレジットカードのポイント税務|値引き・雑収入・私的利用を整理
法人カードで付与されたポイントは、会社の支出により生じた経済価値です。利用時に購入値引きとするか雑収入等とするかを規約と会計方針で決め、役員・従業員の私的利用を防ぎます。 -
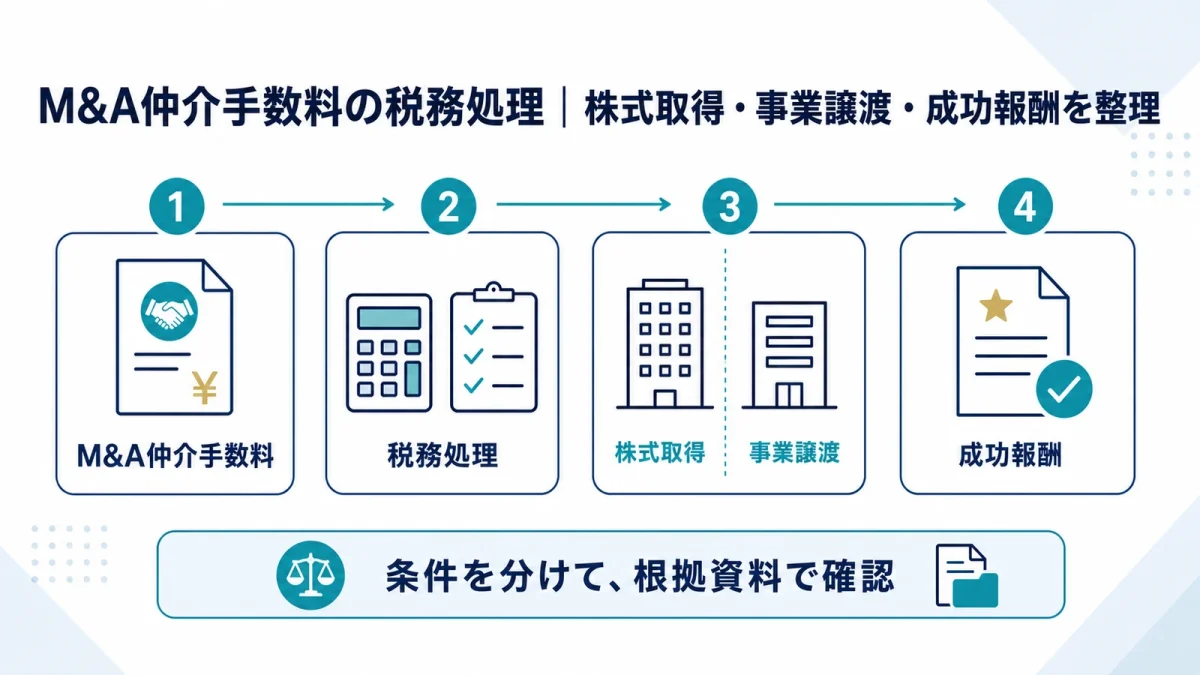
M&A仲介手数料の税務処理|株式取得・事業譲渡・成功報酬を整理
M&A仲介手数料は、支払えばすべて当期の支払手数料になるわけではありません。買い手か売り手か、株式取得か事業譲渡か、候補探索か取得決定後か、成功・不成立かを分けて処理します。 -
ソフトウェア除却損の税務|物理廃棄なしで損金算入できる要件と証拠
ソフトウェアは物理的に壊さなくても、業務廃止や新システム移行により今後使用しない事実が明らかなら除却損を検討できます。単なる利用頻度低下や将来再利用の可能性がある状態とは区別します。 -
ホームページ制作費は資産計上する?広告宣伝費・ソフトウェア・更新費を判定
ホームページ制作費は、公開すればすべて広告宣伝費になるわけではありません。通常の企業案内、予約・決済機能、会員システム、長期利用するコンテンツ、公開後の保守を機能と受益期間で分けます。 -
役員退職金を現物支給するときの税務|不動産・車・株式の時価と決議
役員退職金は金銭以外の不動産、車両、保険契約、株式などで支給する設計もありますが、帳簿価額のまま渡せるとは限りません。会社側の譲渡損益、役員側の退職所得、消費税、登記・契約を時価で整理します。