
法人の暗号資産は期末評価益に課税|時価法・原価法と税金を整理
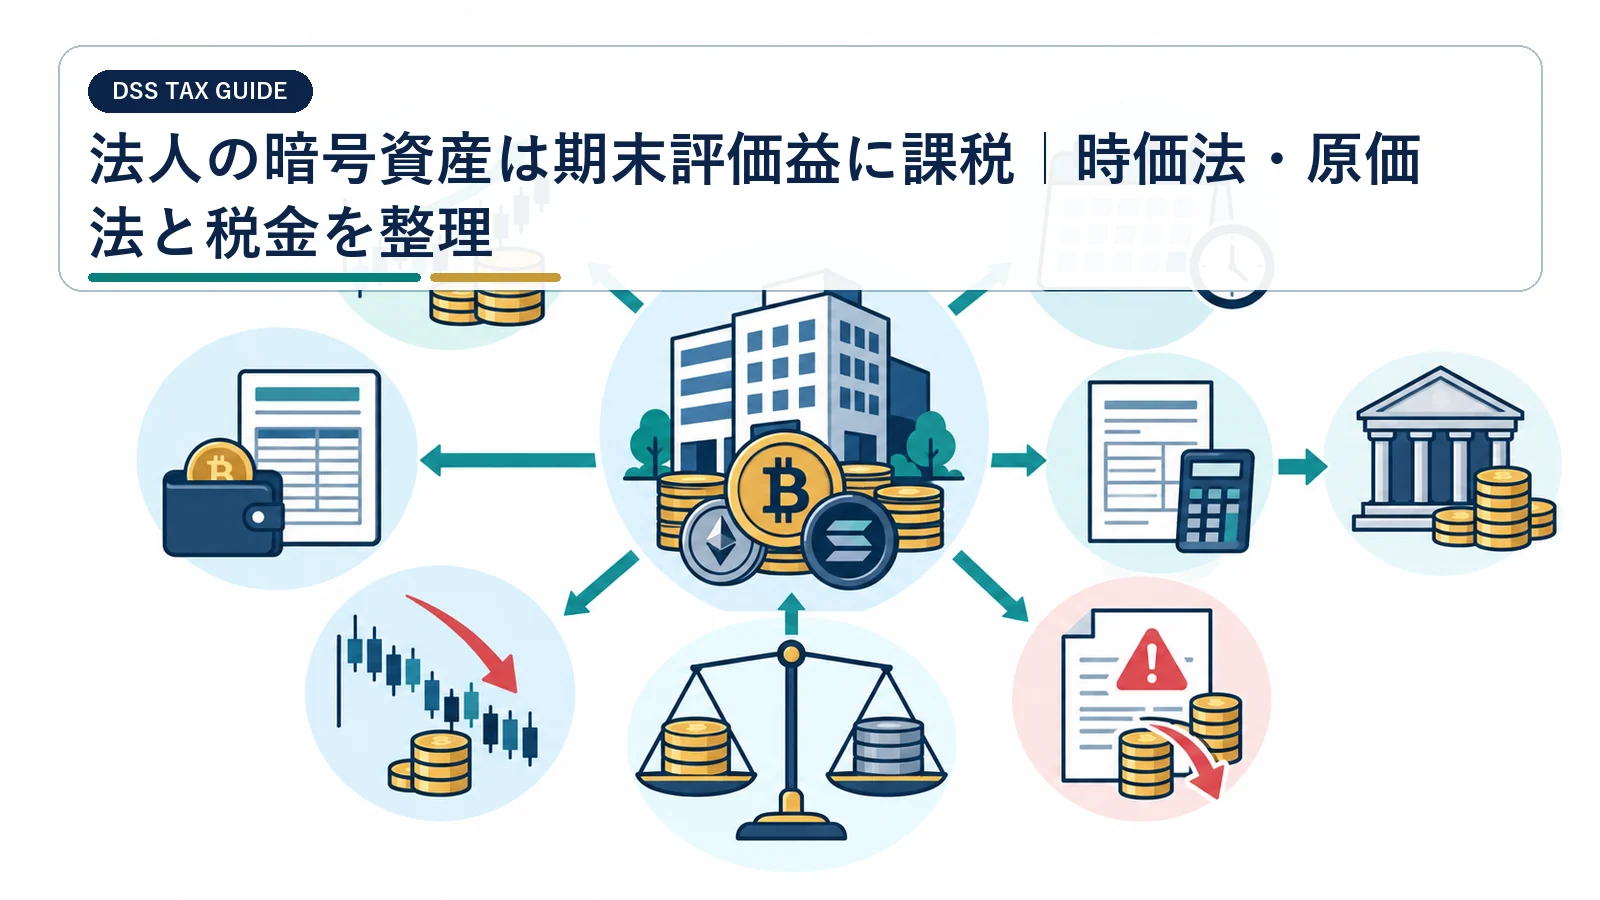
法人が暗号資産を売却していなくても、一定の市場暗号資産は期末時価評価の対象となり、含み益が益金に入ります。一方、特定譲渡制限付暗号資産は選定した評価方法、一定の自己発行暗号資産は原価法となるため、銘柄と保有条件を分けて判定する必要があります。
国内法人が自己の計算で保有する暗号資産の法人税上の期末評価を扱います。個人の暗号資産、顧客から預かった資産、デリバティブは対象外です。制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 銘柄別残高とウォレット履歴
- 期末価格の取得資料
- 譲渡制限・自己発行の根拠
- 評価方法届出と申告調整表
まず各暗号資産を、市場暗号資産、特定譲渡制限付暗号資産、特定自己発行暗号資産などに分類します。通常の市場暗号資産は期末時価評価損益を益金・損金へ算入し、翌期首に洗替えます。原価法を選べる資産は届出期限と譲渡制限の継続を確認してください。
- 銘柄ごとに市場性と譲渡制限を分類する
- 期末時価と帳簿価額の差額を計算する
- 原価法の届出期限と継続要件を確認する
- 納税資金と翌期の洗替えまで資金表へ入れる
全銘柄の数量、取得価額、保管場所、発行者、移転制限を一枚に集め、法令上の評価区分を付けます。金額の大きい案件では、取引日、権利確定日、入出金日、申告期限を横並びにします。税額、資金繰り、契約上のリスクを同じ工程表で確認します。
期末価格の根拠、評価損益、洗替仕訳、納税資金をつなぎ、届出と証拠資料を決算ファイルへ保存します。判断メモには、採用しなかった処理とその理由も残します。条件や日付が変わったときは、当初の結論を流用せず、該当年度の法令と実行済みの事実から再判定します。取得価額1億円、期末時価1億5,000万円の市場暗号資産なら、単純化した例では5,000万円が期末評価益です。売却代金が入らなくても課税所得へ影響するため、納税資金を別に確保します。契約締結前と決算確定前に見直し、社内承認日も記録します。
売却前でも期末評価益が法人税の対象になる
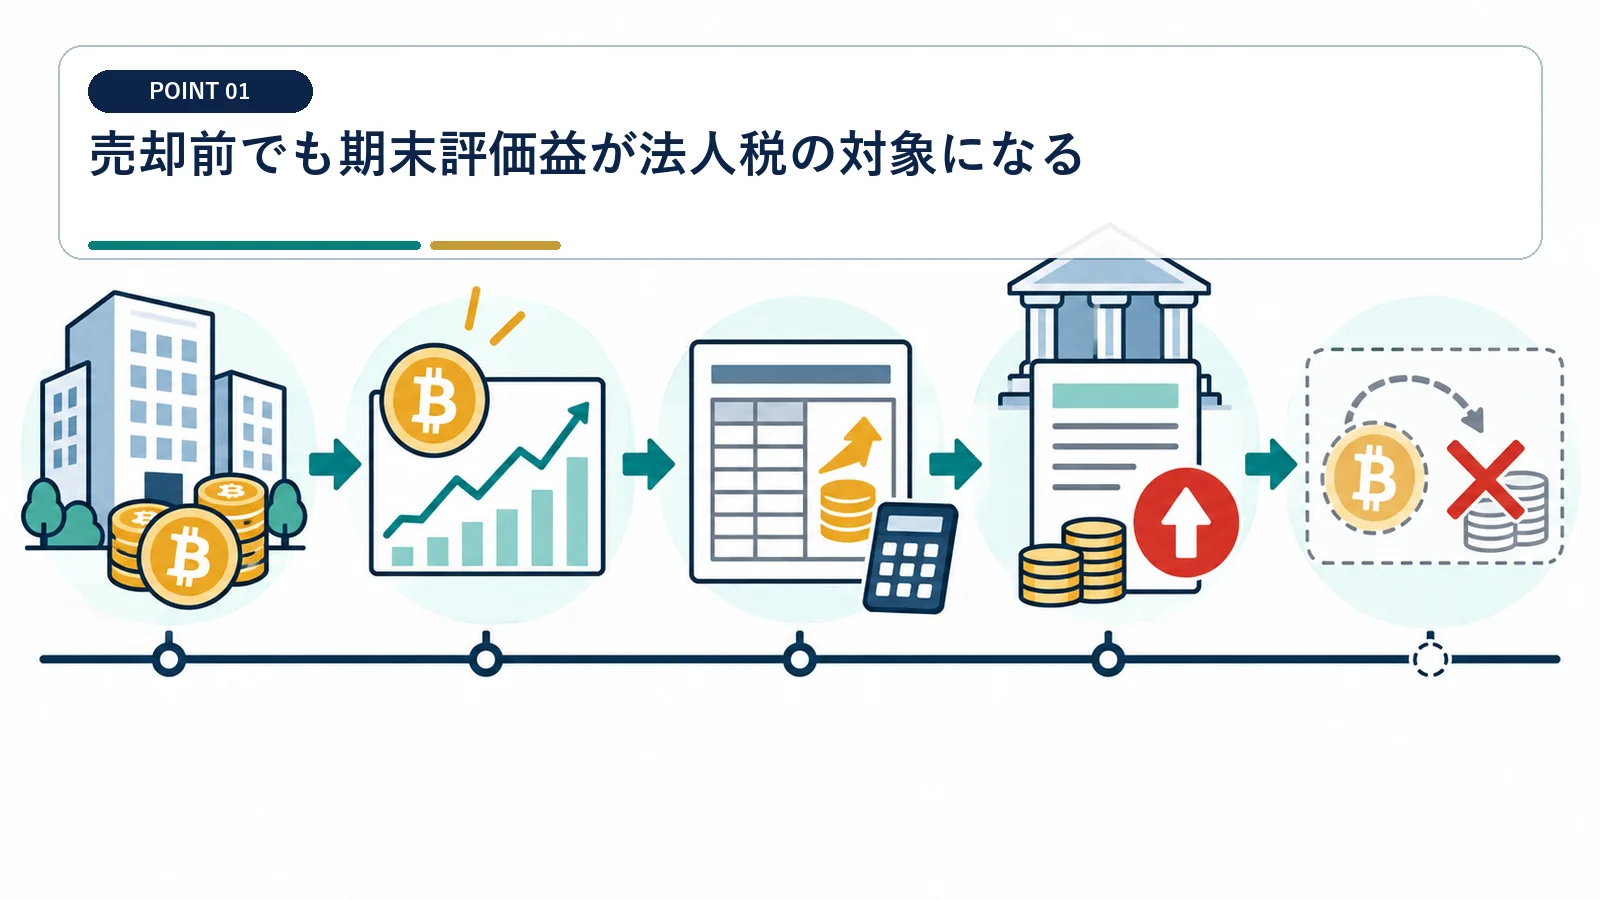
通常の市場暗号資産は決算日に時価評価します。
市場暗号資産かを銘柄別に判定する
継続的な売買価格や活発な市場の有無を確認します。 含み益だから申告不要とは限りません。
期末に活発な市場がある暗号資産は、帳簿価額と期末時価との差額を評価損益として扱います。売却して現金化したかではなく、決算日時点の法令上の区分から判定する点が出発点です。
自己の計算で保有しているかを確認する
貸付中でも所有と市場性の要件を満たせば対象になり得ます。
特定譲渡制限付暗号資産は評価方法を選べる
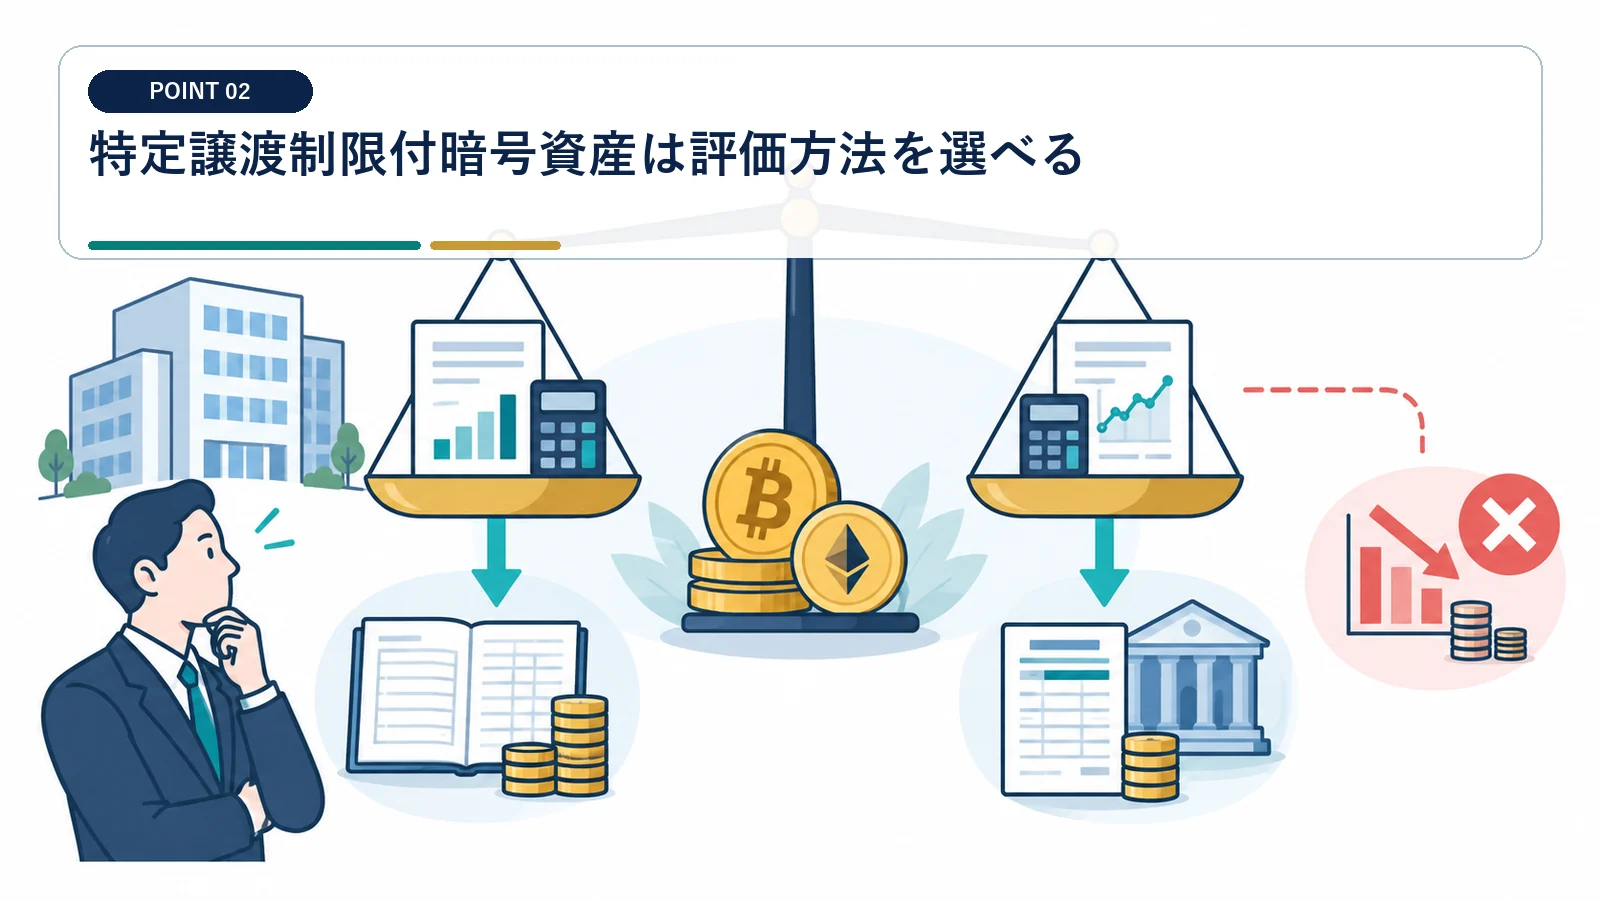
一定の移転制限がある第三者発行資産は時価法または原価法を選定できます。
譲渡制限の技術的・契約的要件を調べる
原価法を選べるのは、法令が定める移転制限を満たす資産です。契約上売らないと決めただけでは足りないため、制限の仕組みと評価方法の届出を銘柄ごとに確認します。
単に売らない方針だけでは譲渡制限になりません。 期末直前の自主ルールだけで原価法にしないでください。
期限内に評価方法の届出を行う
銘柄ごとに選定し、未届出時の法定方法も確認します。
市場暗号資産に該当する一定の特定譲渡制限付暗号資産は、時価法または原価法から評価方法を選定します。
移転制限のない第三者発行の市場暗号資産を貸し付けていても、期末時価評価の対象となる事例が示されています。
特定自己発行暗号資産は原価法の要件を確認する
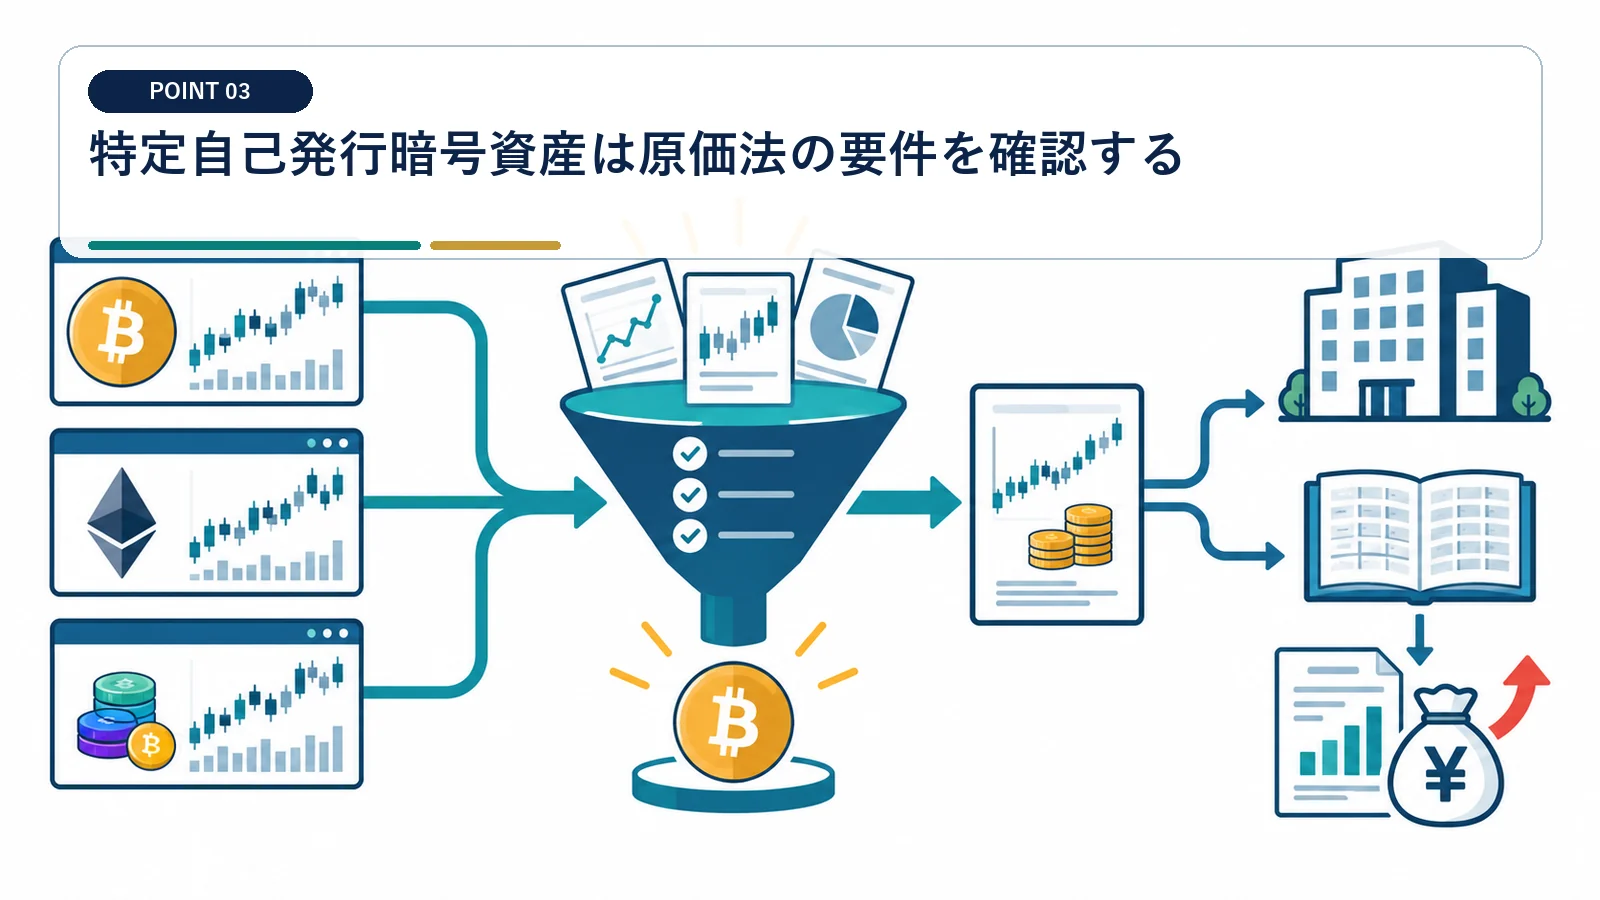
自己発行かつ継続保有などの条件で時価評価から外れる場合があります。
発行時からの継続保有を立証する
自己発行という名称だけで時価評価から外れるわけではありません。発行時からの保有状況や第三者への移転履歴を追い、特定自己発行暗号資産の要件を満たす期間を切り分けます。
途中移転や条件変更の履歴を追います。 自社関連トークンの全てが対象外ではありません。
他者発行の制限付き資産と混同しない
自己発行と第三者発行では条文上の区分が異なります。
期末時価は合理的な価格資料から確定する
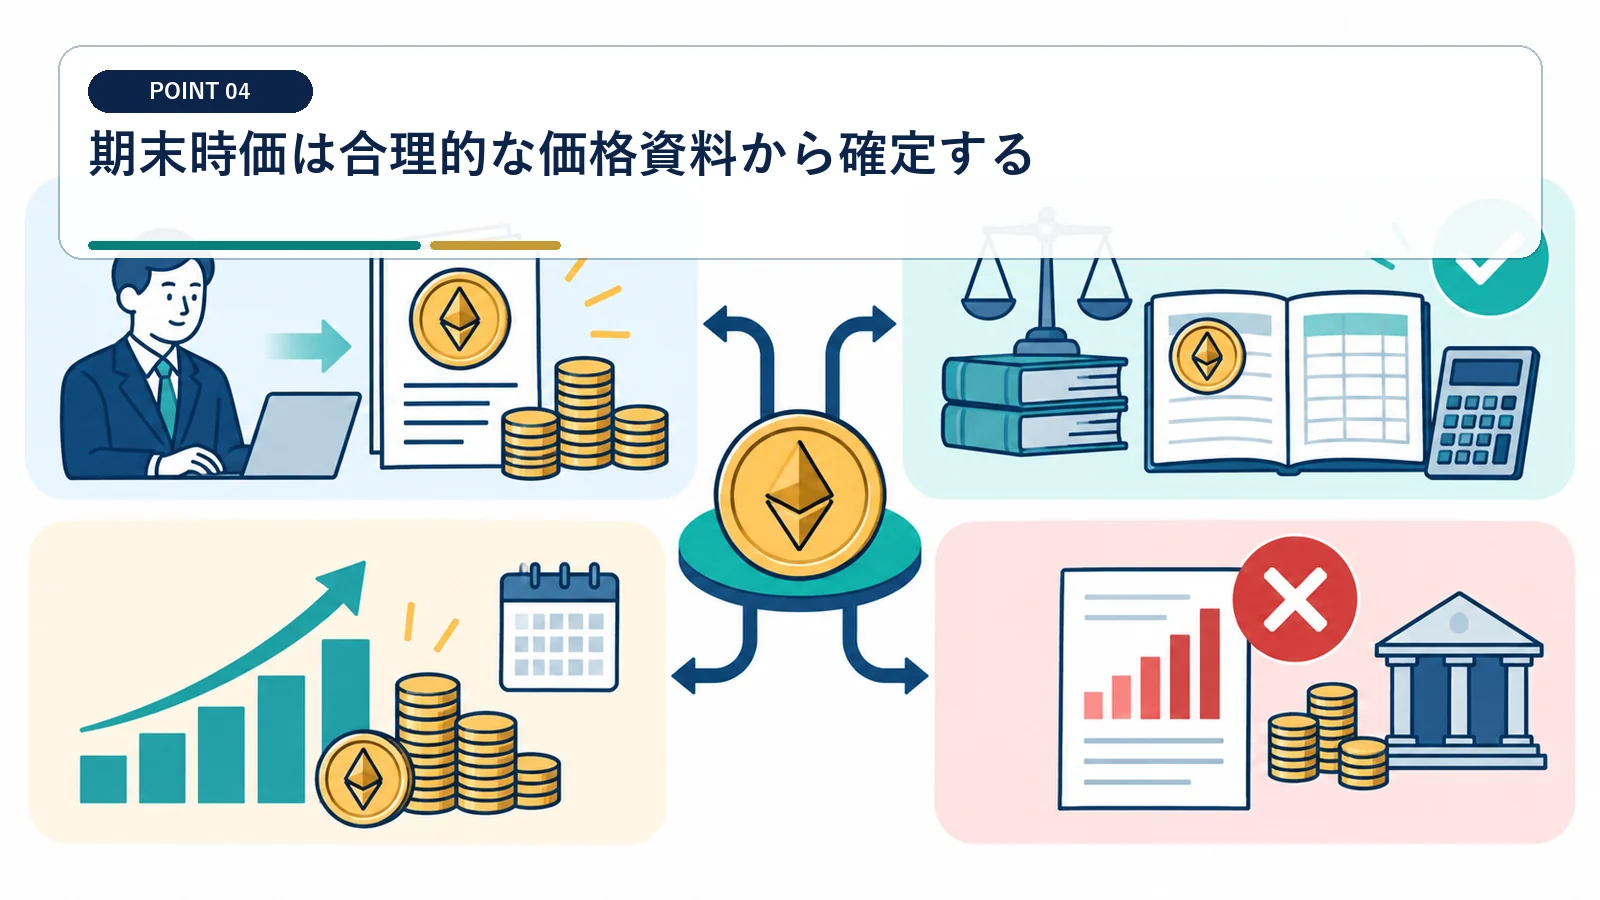
複数取引所や相対価格がある場合は採用根拠を残します。
評価単位と円換算時点を統一する
銘柄、取引所、数量、時刻を固定します。 都合のよい一価格だけを選ばないでください。
採用価格は取引所名、取得時刻、数量、円換算レートと一緒に保存します。市場が薄い銘柄や取引停止中の銘柄は、公表価格があることと活発な市場があることを分けて検討します。
薄い市場や停止銘柄を個別検討する
公表価格があっても活発な市場かは別に確認します。
評価損益は翌期首に洗替える
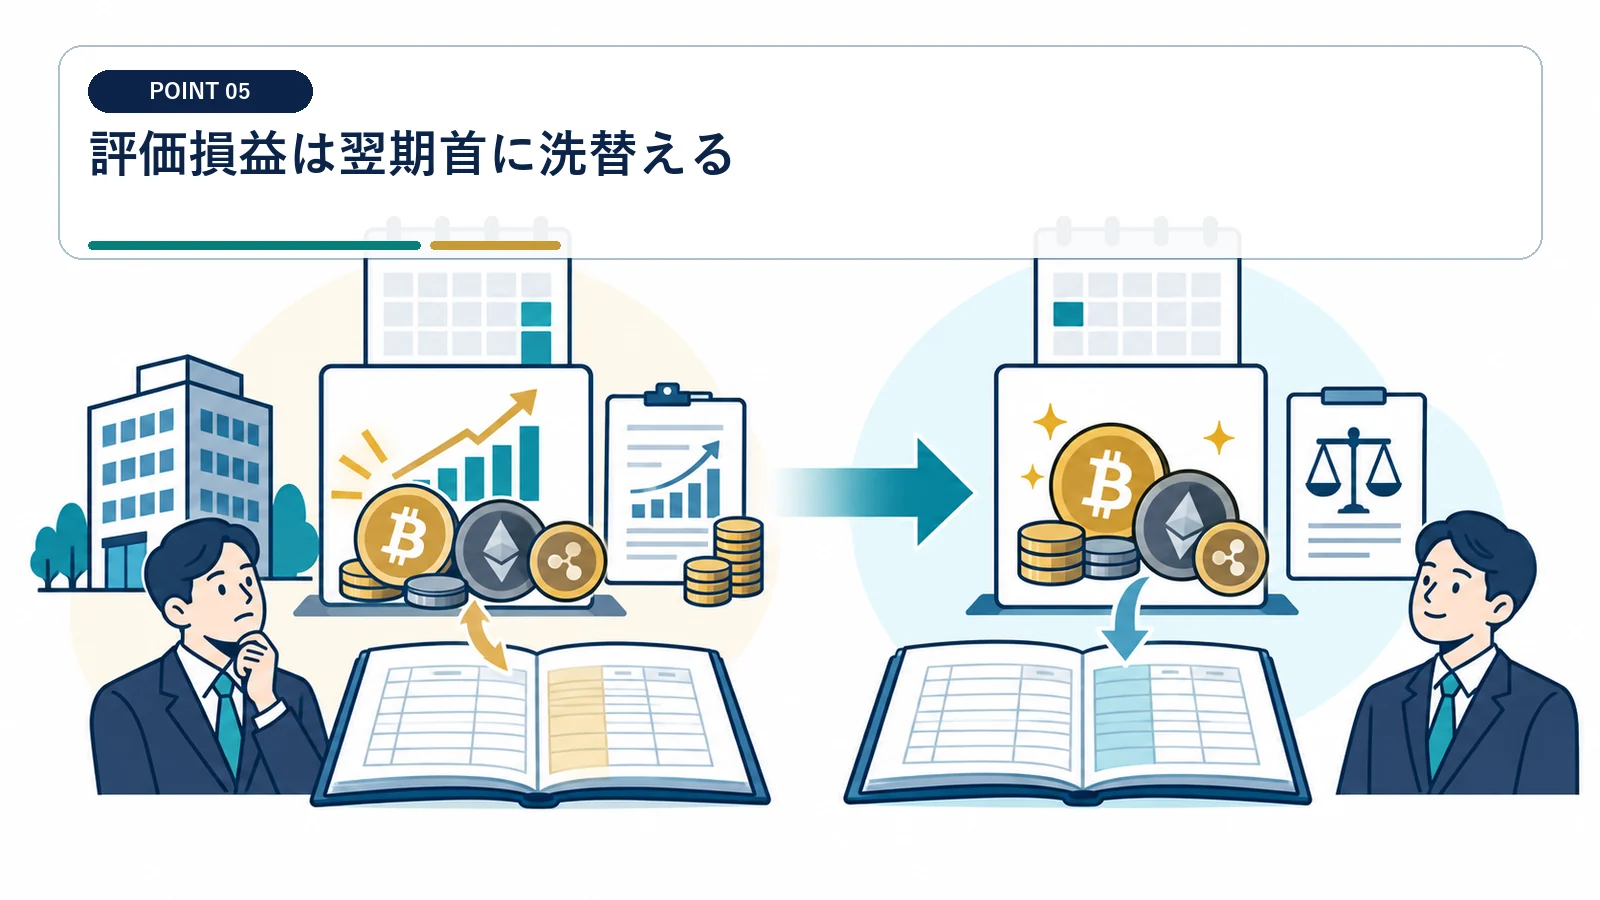
期末評価額を永久的な取得価額に置き換える処理ではありません。
翌期首の戻し仕訳まで設計する
期末評価損益は翌期首に戻す洗替処理が基本です。前期の評価益を残したまま売却損益を計算すると二重計上になるため、期末仕訳と翌期首仕訳を一組で確認します。
前期評価損益と翌期売却損益の二重計上を防ぎます。 前期の評価益を売却時にもう一度課税しないでください。
会計と税務の差異を別表で管理する
採用会計方針により申告調整が生じます。
特定譲渡制限付暗号資産の評価方法は、対象となる暗号資産の種類ごとに届け出ます。
自己発行暗号資産に付す譲渡制限について、ロックアップコード等の技術的措置に関する取扱いが定められています。
納税資金は売却代金がなくても必要になる
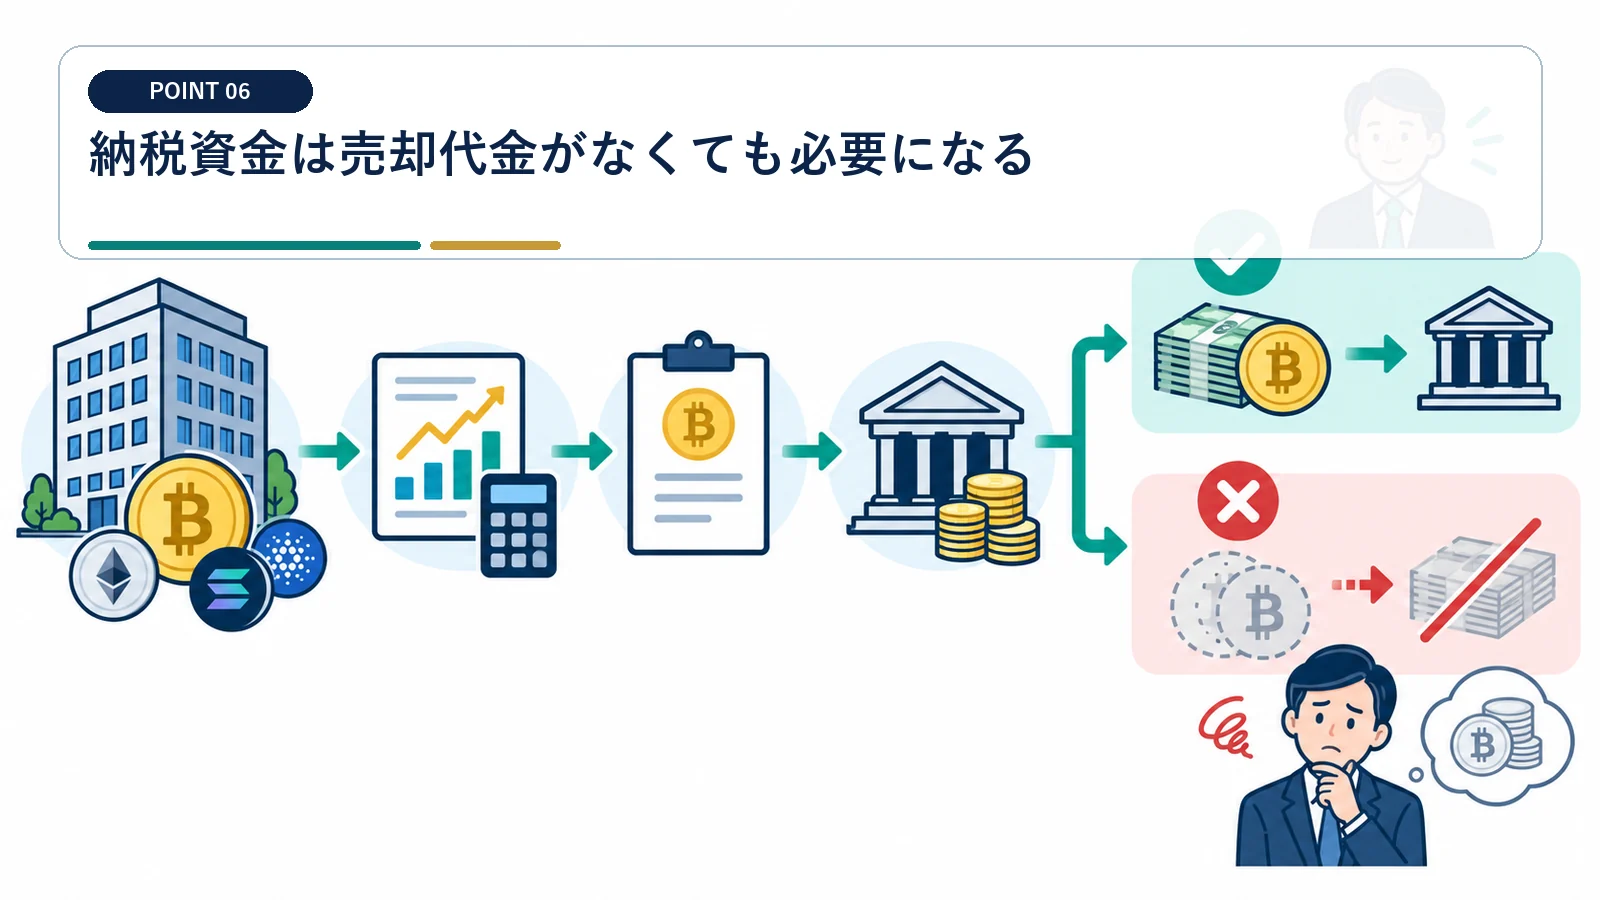
評価益課税はキャッシュを伴わないため資金繰りへ直結します。
決算前に概算税額を複数価格で試算する
価格変動幅を置いた感応度表を作ります。 納期限直前の換金に依存しないでください。
必要売却量と承認手続を決める
市場流動性と売却後の価格変動も考慮します。
貸付・ステーキング報酬は別の収益も確認する
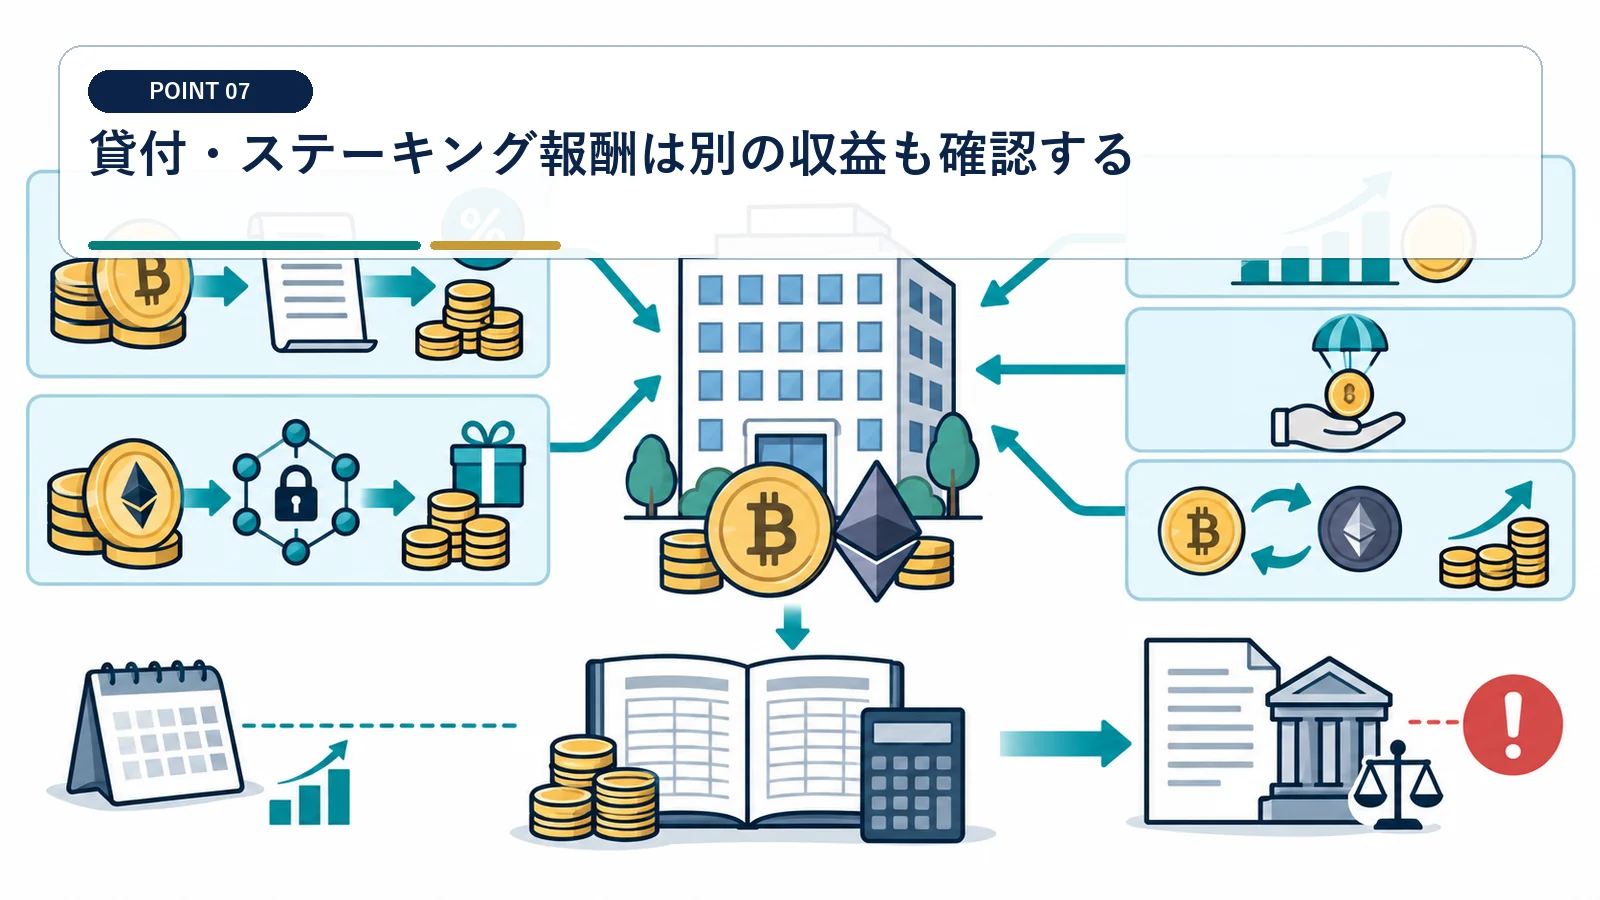
保有資産の評価損益と利用料・報酬の収益は別計算です。
報酬の権利確定時点を記録する
数量と円換算額を受領条件に沿って計上します。 ロックされているだけで原価法とは限りません。
預け先リスクと所有関係を整理する
移転制限と単なる貸付期間を区別します。
申告ファイルは銘柄別に再計算できる形で残す
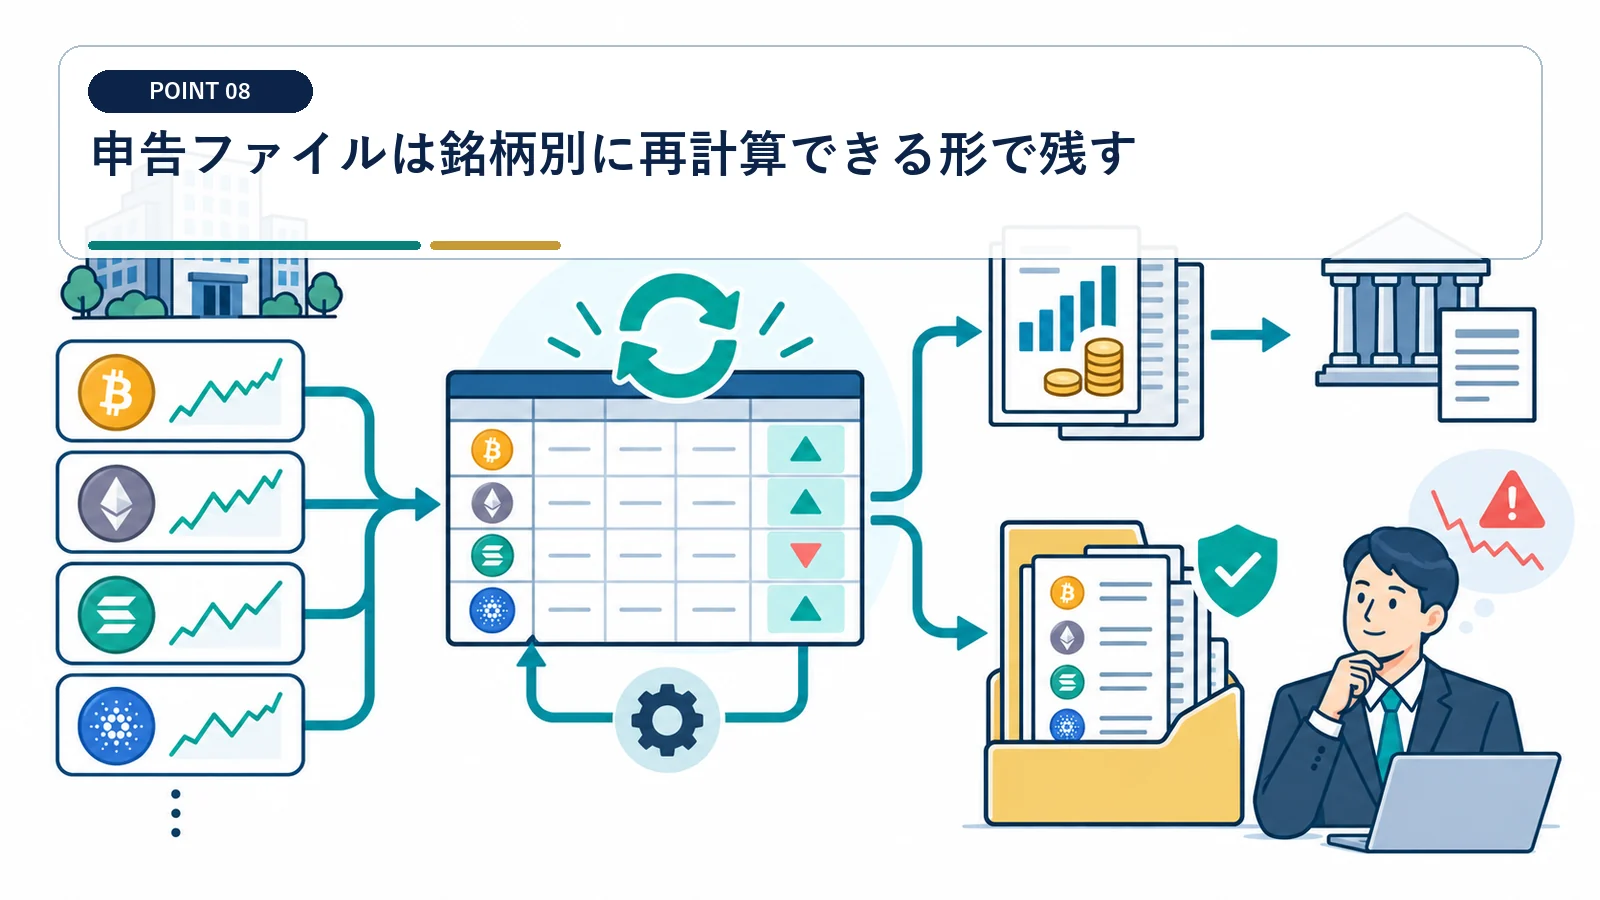
取引履歴だけでなく分類根拠と届出を一体保存します。
数量残高をウォレットまで照合する
取引所間移動を売買と誤認しないよう追跡します。 前年の判定を無条件に流用しないでください。
翌期の変更点を決算開始時に確認する
制限解除や市場性の変化で評価区分が変わります。
時価法で評価する暗号資産の評価益または評価損は、その事業年度の益金または損金へ算入します。
活発な市場が存在し、自己発行でも特定譲渡制限付でもない暗号資産は、貸付中でも時価法で評価する例が示されています。
法人の暗号資産と期末評価益で多い質問
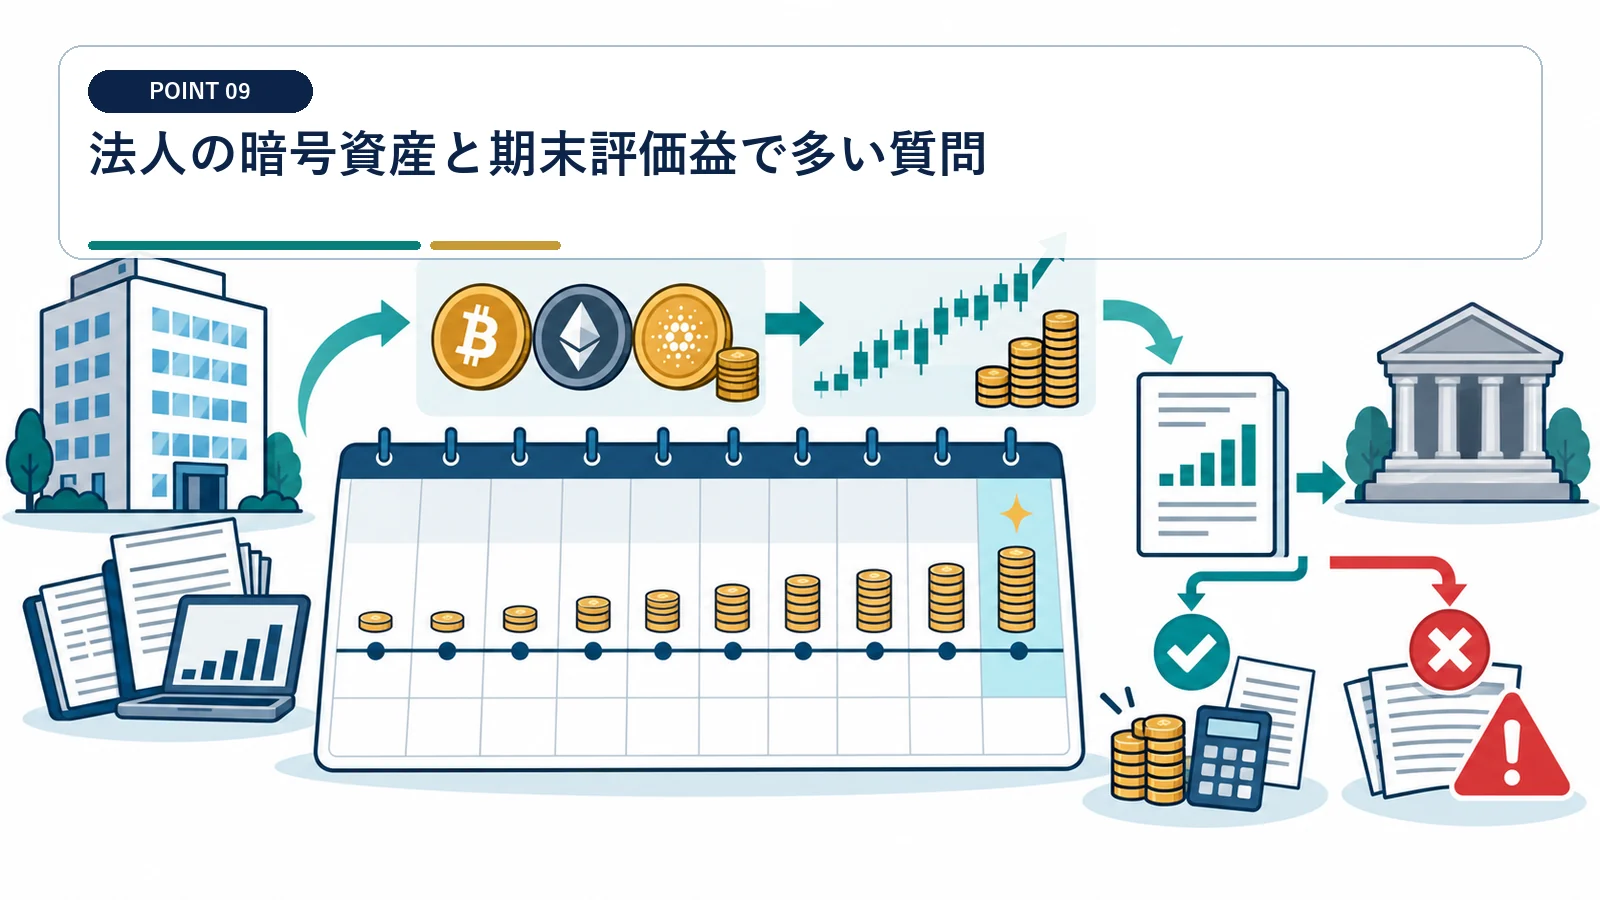
暗号資産を売っていなくても税金が出ますか?
通常の市場暗号資産は、期末時価と帳簿価額の差額が評価損益となり得ます。
ロック中なら原価法ですか?
単なる貸付や自主的な売却停止では足りません。法令上の特定譲渡制限付暗号資産に該当するか確認します。
評価益で資金が増えない場合は?
納税資金を別に準備し、必要なら決算前の換金方針を決めます。
価格はどの取引所を使いますか?
市場性、継続性、取引量を踏まえた合理的な価格を継続適用し、資料を保存します。
一定の自己発行暗号資産および市場暗号資産以外の暗号資産は、原価法となる区分が示されています。
届出書は、取得した特定譲渡制限付暗号資産について評価方法を選定する法人が提出する手続です。
