
経営力向上計画の認定の流れ|準備から税務申告まで
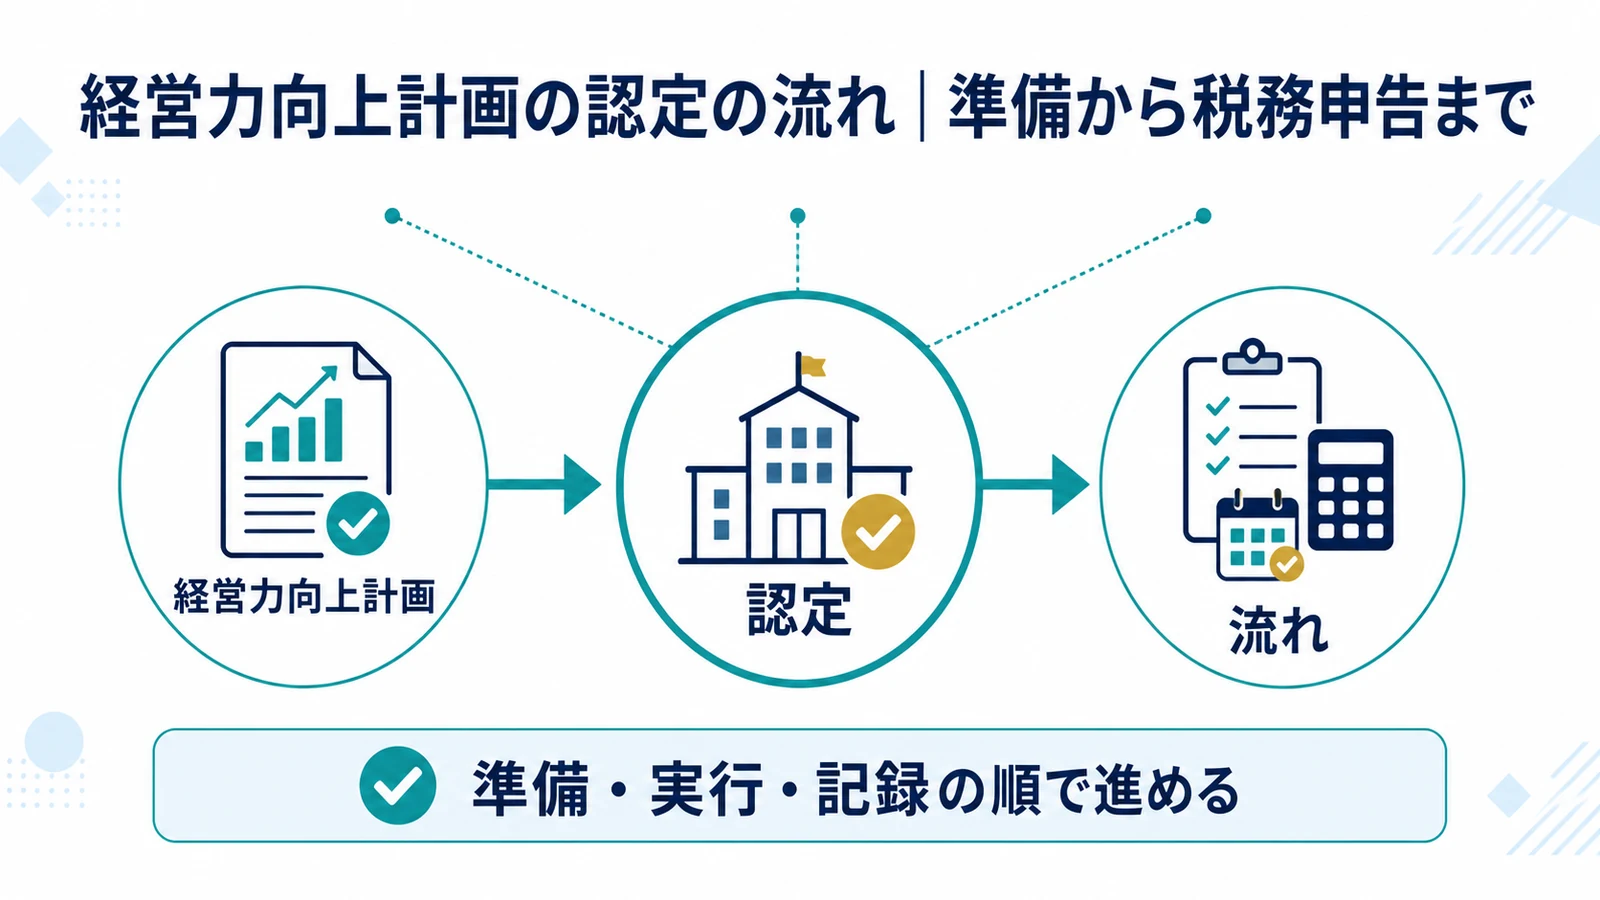
経営力向上計画の認定は、対象者確認、事業分野選定、現状分析、数値目標、設備証明、GビズID、申請、補正、認定、事業供用、税務申告の順に進めます。認定通知だけで税制適用が確定するわけではありません。設備の取得・供用・申告まで、期限と証拠を一つの案件番号で管理することが重要です。
- 制度対象者と活用する支援措置を決める
- 事業分野別指針で現状を分析する
- 具体的取組と数値目標を設計する
- 設備証明・確認書を取得する
制度対象者と活用する支援措置を決める
制度対象者と活用する支援措置を決めるを誤らないため、原則と例外を一次資料で照合します。
計画認定の目的を最初に固定する
経営力向上計画は中小企業者等が生産性向上の取組を示し、税制、金融、法的支援を活用する制度です。計画認定の目的を最初に固定するが最初の分岐です。
利用したい措置により設備要件や提出期限が異なります。
税制・融資・許認可特例を案件別に選ぶ
会社規模、設備、資金調達、事業年度を確認し、必要な支援だけを計画へ入れます。税制・融資・許認可特例を案件別に選ぶまで記録に残します。
認定取得自体を目的にせず、適用要件一覧を作ります。
事業分野別指針で現状を分析する
事業分野別指針で現状を分析するは税額だけでなく、資金繰りと翌期への影響も含めて判断します。
一般論ではなく自社の経営課題を数値化する
労働生産性、売上、稼働率、歩留まり、リードタイムなどから現状を把握し、事業分野別指針に沿う取組を選びます。一般論ではなく自社の経営課題を数値化するが最初の分岐です。
設備購入だけを書いても経営力向上との関係が伝わりません。
基準年度の数値と計算根拠を保存する
決算書、部門別損益、作業時間、従業員数から現状値を計算します。基準年度の数値と計算根拠を保存するまで記録に残します。
計画終了時に同じ方法で比較できる指標を選びます。
経営力向上計画は事業分野別指針、申請様式、提出先、設備証明、税制・金融支援の最新手引を確認して申請します。 適用した資料の版と確認日を保存してください。
出典: 中小企業庁「経営力向上支援」
税制対象設備は原則として計画認定後に取得し、例外的に先行取得する場合は設備取得から申請到達まで60日以内などの条件を守ります。 個別事情は申告・契約前に専門家へ確認します。
具体的取組と数値目標を設計する
具体的取組と数値目標を設計するでは、適用条件と必要証拠を同じ基準日で確認します。
設備・人材・業務プロセスを因果でつなぐ
新設備やシステムを導入すると、どの工程が何時間短縮され、付加価値や生産性がどれだけ上がるかを示します。設備・人材・業務プロセスを因果でつなぐが最初の分岐です。
単なる老朽更新は改善効果の説明が弱くなります。
現状・施策・成果の三列で申請書を作る
設備仕様、対象工程、担当者、開始時期、投資額、改善指標を対応させます。現状・施策・成果の三列で申請書を作るまで記録に残します。
過大な売上予測を避け、見積書やテスト結果で根拠を示します。
設備証明・確認書を取得する
設備証明・確認書を取得するは、名称ではなく契約・実績・申告書の順に整理します。
設備取得前の手続を先行する
中小企業経営強化税制を使う場合、A類型の工業会等証明書やB・D・E類型の確認書などを準備します。設備取得前の手続を先行するが最初の分岐です。
証明・確認の申請は設備取得前に行う必要があります。
メーカーと確認機関へ発行日程を問い合わせる
型式、販売開始時期、取得価額、性能指標、投資計画をそろえます。メーカーと確認機関へ発行日程を問い合わせるまで記録に残します。
計画申請内容と証明書の設備情報が一致するか確認します。
電子または紙で所管行政庁へ申請する
電子または紙で所管行政庁へ申請するを誤らないため、原則と例外を一次資料で照合します。
申請先と到達日を証拠化する
事業分野を所管する省庁の地方支分部局等へ申請します。申請先と到達日を証拠化するが最初の分岐です。
電子対応なら経営力向上計画申請プラットフォームを使い、一部手続では紙申請や都道府県経由を確認します。
送信前に代表者情報と添付漏れを点検する
GビズID権限、法人番号、事業分類、実施期間、財務数値、設備証明を確認します。送信前に代表者情報と添付漏れを点検するまで記録に残します。
受付通知または配達記録を保存します。
税制対象設備は原則として計画認定後に取得し、例外的に先行取得する場合は設備取得から申請到達まで60日以内などの条件を守ります。 自社の取引日と条件に置き換えて確認します。
経営力向上計画は事業分野別指針、申請様式、提出先、設備証明、税制・金融支援の最新手引を確認して申請します。 適用した資料の版と確認日を保存してください。
出典: 中小企業庁「経営力向上支援」
不備補正へ期限内に対応する
不備補正へ期限内に対応するは税額だけでなく、資金繰りと翌期への影響も含めて判断します。
申請後も自動で認定されるわけではない
行政庁の審査で数値不一致、取組の具体性、事業分野、添付書類などの補正を求められることがあります。申請後も自動で認定されるわけではないが最初の分岐です。
回答が遅れると認定が期末を越え、税制適用へ影響します。
補正窓口と回答責任者を一本化する
照会日、質問、修正箇所、回答日、版番号を管理します。補正窓口と回答責任者を一本化するまで記録に残します。
申請本文だけを直して設備証明や社内決裁と矛盾しないよう全資料を再照合します。
認定後に設備取得・事業供用する
認定後に設備取得・事業供用するでは、適用条件と必要証拠を同じ基準日で確認します。
認定通知の設備と実物を一致させる
原則として計画認定後に対象設備を取得し、指定期間内に事業の用に供します。認定通知の設備と実物を一致させるが最初の分岐です。
型式、数量、取得価額、用途が変わった場合は、計画変更や証明書の再確認が必要です。
納品時に認定計画との一致を検収する
注文書、請求書、製造番号、設置場所、供用日を確認します。納品時に認定計画との一致を検収するまで記録に残します。
代替品や仕様変更を現場判断で受け入れず、税務担当へ連絡します。
税務申告と計画実行を継続管理する
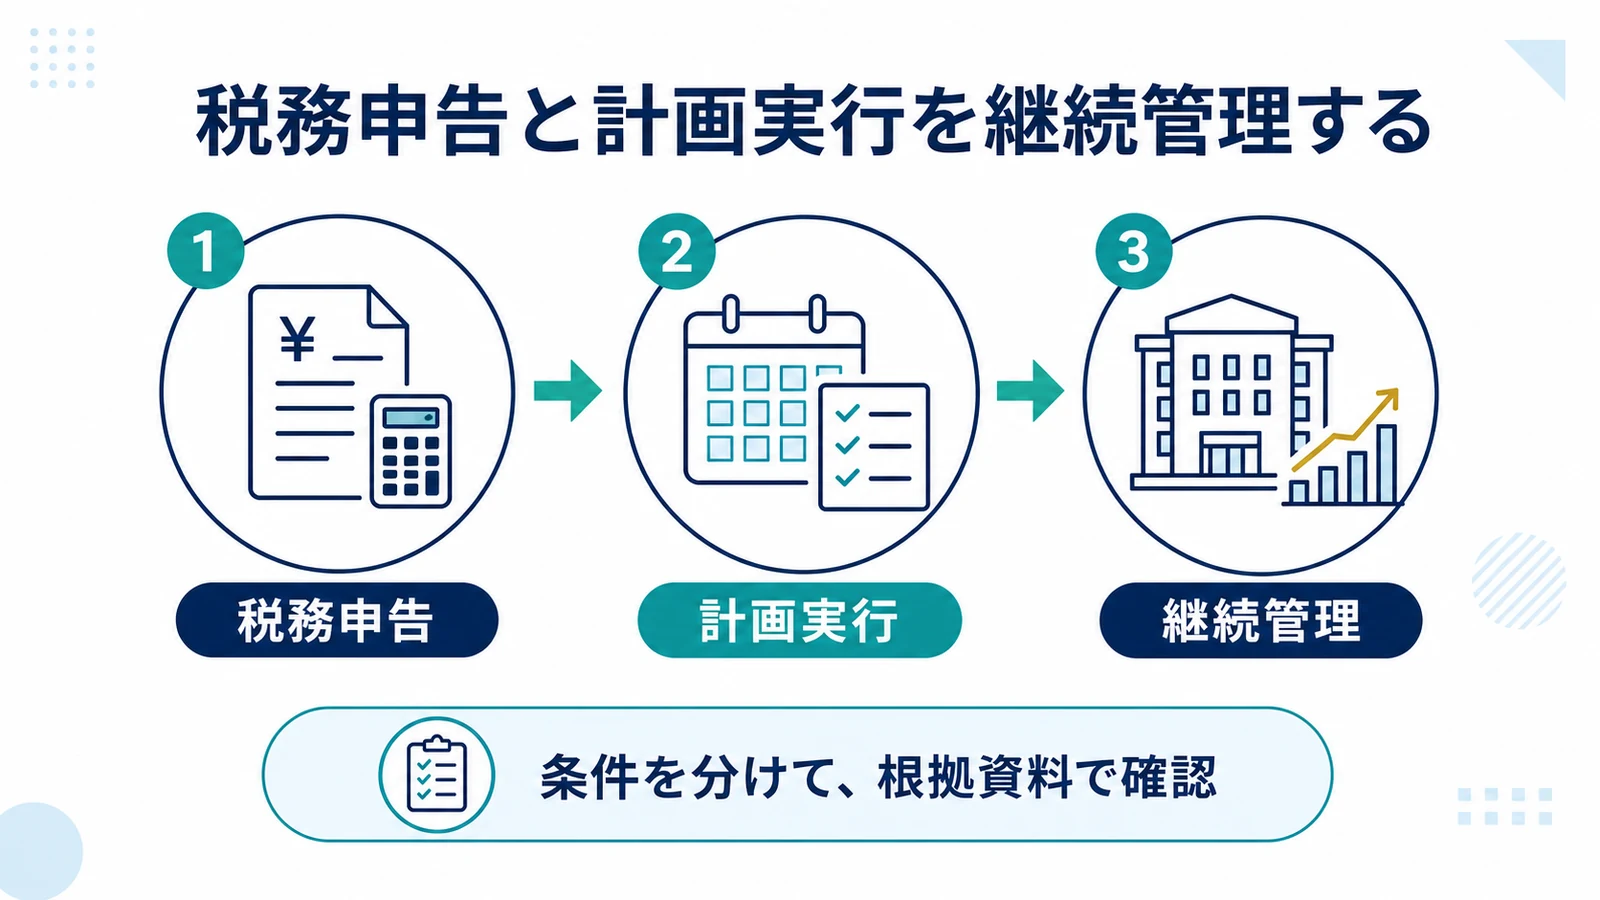
税務申告と計画実行を継続管理するは、名称ではなく契約・実績・申告書の順に整理します。
認定通知だけで即時償却等は完成しない
税制を使うには対象法人、取得価額、供用、損金経理、証明書、認定書、申告別表など個別要件を満たします。認定通知だけで即時償却等は完成しないが最初の分岐です。
計画期間中は取組と指標の進捗も管理します。
認定書から申告別表まで一つの案件番号で保存する
認定日、設備取得・供用日、取得価額、選択税制、別表番号をチェックします。認定書から申告別表まで一つの案件番号で保存するまで記録に残します。
毎年、実績値と目標差を確認し、変更申請や次期計画の要否を判断します。
経営力向上計画は事業分野別指針、申請様式、提出先、設備証明、税制・金融支援の最新手引を確認して申請します。 契約書、帳簿、公式資料を同じ基準日で照合します。
出典: 中小企業庁「経営力向上支援」
税制対象設備は原則として計画認定後に取得し、例外的に先行取得する場合は設備取得から申請到達まで60日以内などの条件を守ります。 自社の取引日と条件に置き換えて確認します。
経営力向上計画 認定 流れでよくある質問
認定前に設備を買えますか
原則は認定後で、先行取得は60日以内申請などの例外要件があります。
認定されれば即時償却できますか
設備・供用・申告など税制固有の要件も満たす必要があります。
審査中の補正はできますか
行政庁の照会に従い、関連資料との整合を保って補正します。
設備の型式が変わったらどうしますか
証明書や認定計画の変更要否を取得前に確認します。
経営力向上計画は事業分野別指針、申請様式、提出先、設備証明、税制・金融支援の最新手引を確認して申請します。 適用した資料の版と確認日を保存してください。
出典: 中小企業庁「経営力向上支援」
税制対象設備は原則として計画認定後に取得し、例外的に先行取得する場合は設備取得から申請到達まで60日以内などの条件を守ります。 個別事情は申告・契約前に専門家へ確認します。
