
経営力向上計画の書き方|現状分析・目標・取組の記入例
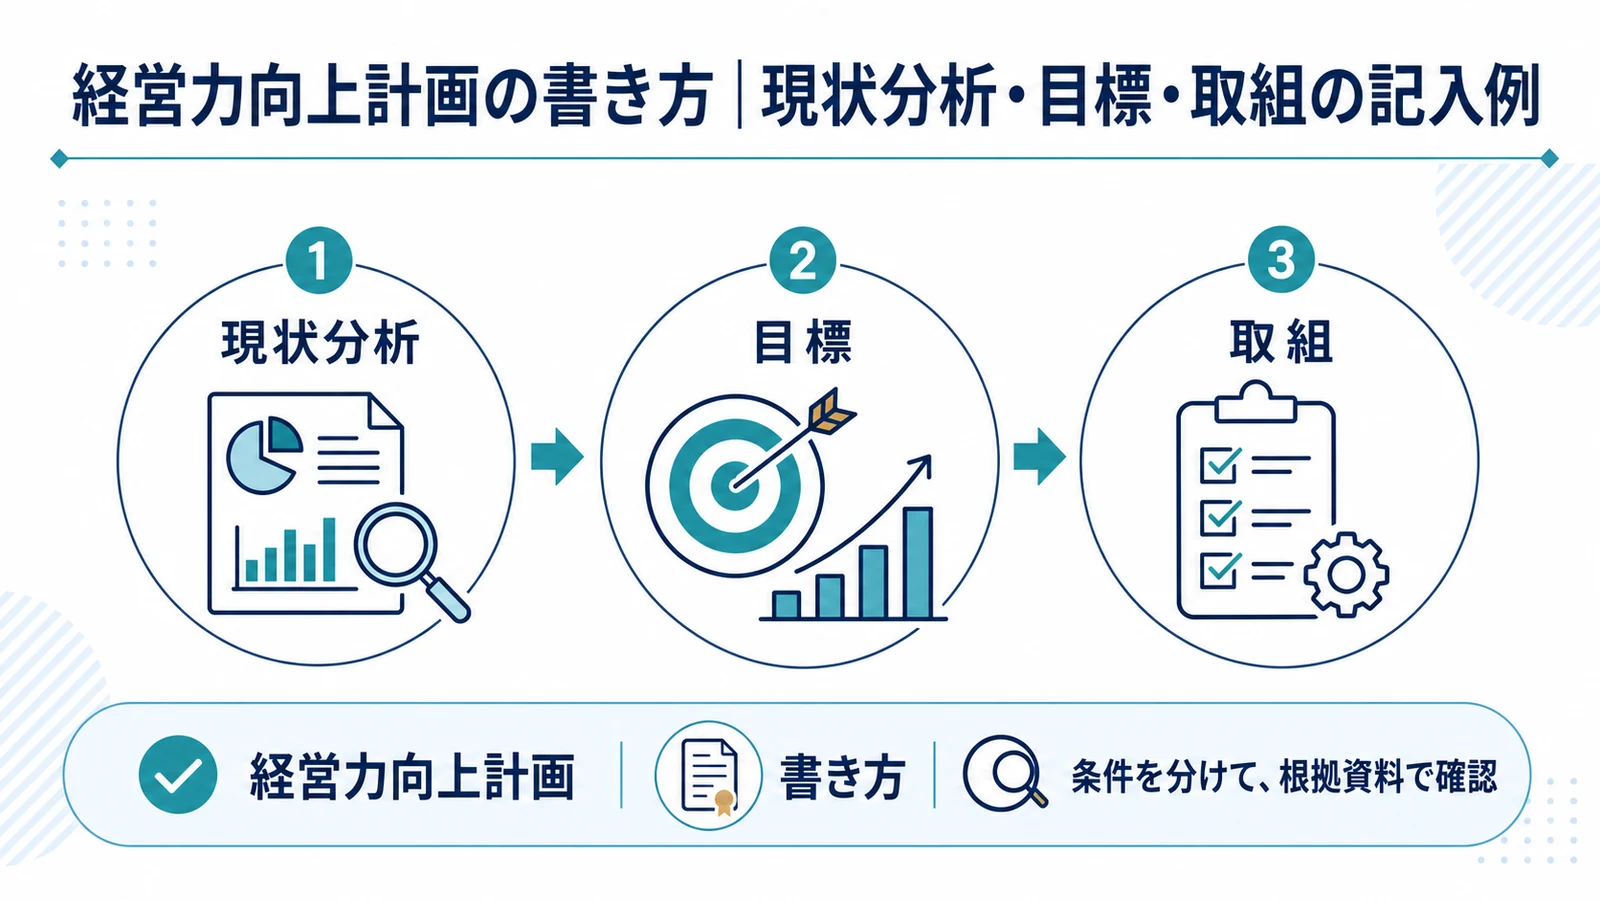
経営力向上計画は、会社概要を埋めるだけの申請書ではありません。現状値、事業分野別指針、経営課題、具体的取組、労働生産性目標、設備、必要資金を一つの因果関係でつなぐ書き方を解説します。設備名だけを並べず、審査担当者が数値の根拠と実行可能性を追える申請書に仕上げます。提出前には、申請先と証明書の日付も再確認します。
- 企業概要を登記・申告情報と一致させる
- 事業分野と指針を具体的業務から選ぶ
- 現状認識を客観的な数値で書く
- 経営力向上の目標を測定可能にする
企業概要を登記・申告情報と一致させる
企業概要を登記・申告情報と一致させるは税額だけでなく、資金繰りと翌期への影響も含めて判断します。
基本情報の不一致で補正を増やさない
法人名、法人番号、所在地、代表者、資本金、従業員数、業種は登記簿や直近申告書と一致させます。基本情報の不一致で補正を増やさないが最初の分岐です。
グループ名や屋号を正式法人名の代わりに記載しません。
入力前に法人基本シートを作る
履歴事項全部証明書、決算書、法人番号公表情報、許認可を確認します。入力前に法人基本シートを作るまで記録に残します。
旧姓使用や移転予定がある場合は最新手引の記載方法に従います。
事業分野と指針を具体的業務から選ぶ
事業分野と指針を具体的業務から選ぶでは、適用条件と必要証拠を同じ基準日で確認します。
日本標準産業分類を売上だけで選ばない
計画で改善する事業がどの分類・事業分野別指針に該当するかを確認します。日本標準産業分類を売上だけで選ばないが最初の分岐です。
複数事業がある場合は、対象設備や取組が属する業務を中心に記載します。
顧客・商品・工程を三行で説明する
誰に何を提供し、どの工程を改善するかを書きます。顧客・商品・工程を三行で説明するまで記録に残します。
分類コードと申請先が説明内容に合っているか提出先一覧で確認します。
申請書は企業概要、現状認識、経営力向上の目標、具体的取組、実施時期、必要資金などを整合させて作成します。 適用した資料の版と確認日を保存してください。
電子申請では事業分野と提出先、実施期間、指標、取組内容、設備情報を入力し、不備補正を経て認定を受けます。 個別事情は申告・契約前に専門家へ確認します。
現状認識を客観的な数値で書く
現状認識を客観的な数値で書くは、名称ではなく契約・実績・申告書の順に整理します。
課題を抽象語だけで表現しない
人手不足、老朽化、非効率と書くだけでなく、月間作業時間、処理件数、不良率、設備停止時間、外注費など基準年度の数値を示します。課題を抽象語だけで表現しないが最初の分岐です。
数値は社内資料から再現できるものにします。
現状値の算式と証拠を別紙へ残す
対象期間、データ元、集計範囲、担当者を記録します。現状値の算式と証拠を別紙へ残すまで記録に残します。
繁忙月だけを切り取らず、季節変動がある事業は年間平均や同月比較を使います。
経営力向上の目標を測定可能にする
経営力向上の目標を測定可能にするを誤らないため、原則と例外を一次資料で照合します。
施策実施と成果指標を混同しない
設備導入や研修実施は行動であり、成果目標は労働生産性、付加価値、処理時間、歩留まりなどの改善です。施策実施と成果指標を混同しないが最初の分岐です。
計画期間の基準値と目標値を同じ計算方法で置きます。
年次目標へ中間マイルストーンを設定する
初年度は導入・定着、2年目は稼働率、最終年度は生産性というように段階化します。年次目標へ中間マイルストーンを設定するまで記録に残します。
売上だけに依存せず、現場で月次測定できる指標を含めます。
具体的取組を担当・時期・方法まで書く
具体的取組を担当・時期・方法まで書くは税額だけでなく、資金繰りと翌期への影響も含めて判断します。
設備名の羅列で終わらせない
誰が、いつ、どの工程に、どの設備や手法を導入し、業務がどう変わるかを記載します。設備名の羅列で終わらせないが最初の分岐です。
既存設備との違い、従業員教育、運用ルールまで書くと実現性が伝わります。
一取組を一文の因果で表す
例えば受注入力自動化により二重入力をなくし、月80時間を削減するという形で、課題・施策・効果をつなげます。一取組を一文の因果で表すまで記録に残します。
見積書や仕様書の数値と一致させます。
電子申請では事業分野と提出先、実施期間、指標、取組内容、設備情報を入力し、不備補正を経て認定を受けます。 自社の取引日と条件に置き換えて確認します。
申請書は企業概要、現状認識、経営力向上の目標、具体的取組、実施時期、必要資金などを整合させて作成します。 適用した資料の版と確認日を保存してください。
必要資金と調達方法を現実的に記載する
必要資金と調達方法を現実的に記載するでは、適用条件と必要証拠を同じ基準日で確認します。
税制効果を購入資金として先取りしない
設備代、導入費、教育費、運転資金を合計し、自己資金、借入、補助金などの調達方法を示します。税制効果を購入資金として先取りしないが最初の分岐です。
税額控除や即時償却は購入代金を直接補填するものではありません。
資金繰り表と申請書金額を一致させる
支払時期、融資実行、補助金入金、消費税、保守費を月別に確認します。資金繰り表と申請書金額を一致させるまで記録に残します。
見積変更があれば計画変更の要否も判断します。
設備情報を証明書と一字ずつ照合する
設備情報を証明書と一字ずつ照合するは、名称ではなく契約・実績・申告書の順に整理します。
メーカー・型式・金額の差異を残さない
税制対象設備を記載する場合、工業会証明書や経産局確認書と名称、型式、数量、取得価額、用途を一致させます。メーカー・型式・金額の差異を残さないが最初の分岐です。
後継機への変更や値引きがあれば、認定前に扱いを確認します。
設備明細へ証明書番号を付ける
申請書の各設備から証明書、見積書、発注書へ逆引きできるよう番号管理します。設備明細へ証明書番号を付けるまで記録に残します。
複数拠点への設置は場所と事業分野も明記します。
提出前に全項目の論理を第三者が読む
提出前に全項目の論理を第三者が読むを誤らないため、原則と例外を一次資料で照合します。
数値は合っても物語が切れていないか確認する
良い計画は、現状の課題から取組、設備、目標、資金へ一貫してつながります。数値は合っても物語が切れていないか確認するが最初の分岐です。
別担当者が読んで、なぜその投資で生産性が上がるか説明できる状態にします。
申請先・期限・添付まで最終レビューする
事業分野、提出先、GビズID、証明書日付、設備取得予定、60日ルール、事業年度末を確認します。申請先・期限・添付まで最終レビューするまで記録に残します。
完成版をPDF保存し、送信後の受付通知と同じ版を保管します。
申請書は企業概要、現状認識、経営力向上の目標、具体的取組、実施時期、必要資金などを整合させて作成します。 契約書、帳簿、公式資料を同じ基準日で照合します。
電子申請では事業分野と提出先、実施期間、指標、取組内容、設備情報を入力し、不備補正を経て認定を受けます。 自社の取引日と条件に置き換えて確認します。
経営力向上計画 書き方でよくある質問
設備名だけ書けば認定されますか
現状課題、具体的取組、数値目標とのつながりを示します。
目標は売上増だけでよいですか
労働生産性や工程時間など再測定できる指標を置きます。
見積額が変わったらどうしますか
認定前後の変更内容に応じて補正・変更申請の要否を確認します。
申請書の数値根拠は添付しますか
提出不要でも、審査や実績確認に備えて算式と資料を保存します。
申請書は企業概要、現状認識、経営力向上の目標、具体的取組、実施時期、必要資金などを整合させて作成します。 適用した資料の版と確認日を保存してください。
電子申請では事業分野と提出先、実施期間、指標、取組内容、設備情報を入力し、不備補正を経て認定を受けます。 個別事情は申告・契約前に専門家へ確認します。
