
中小法人の税率は何%?15%の条件と800万円超の計算
- 公開日
- リライト日
決算の利益が800万円を超えそうなとき、「法人税は全部に23.2%を掛けるのだろうか」と迷うかもしれません。15%という数字を知っていても、自社で使えるかまでは分かりにくいものです。
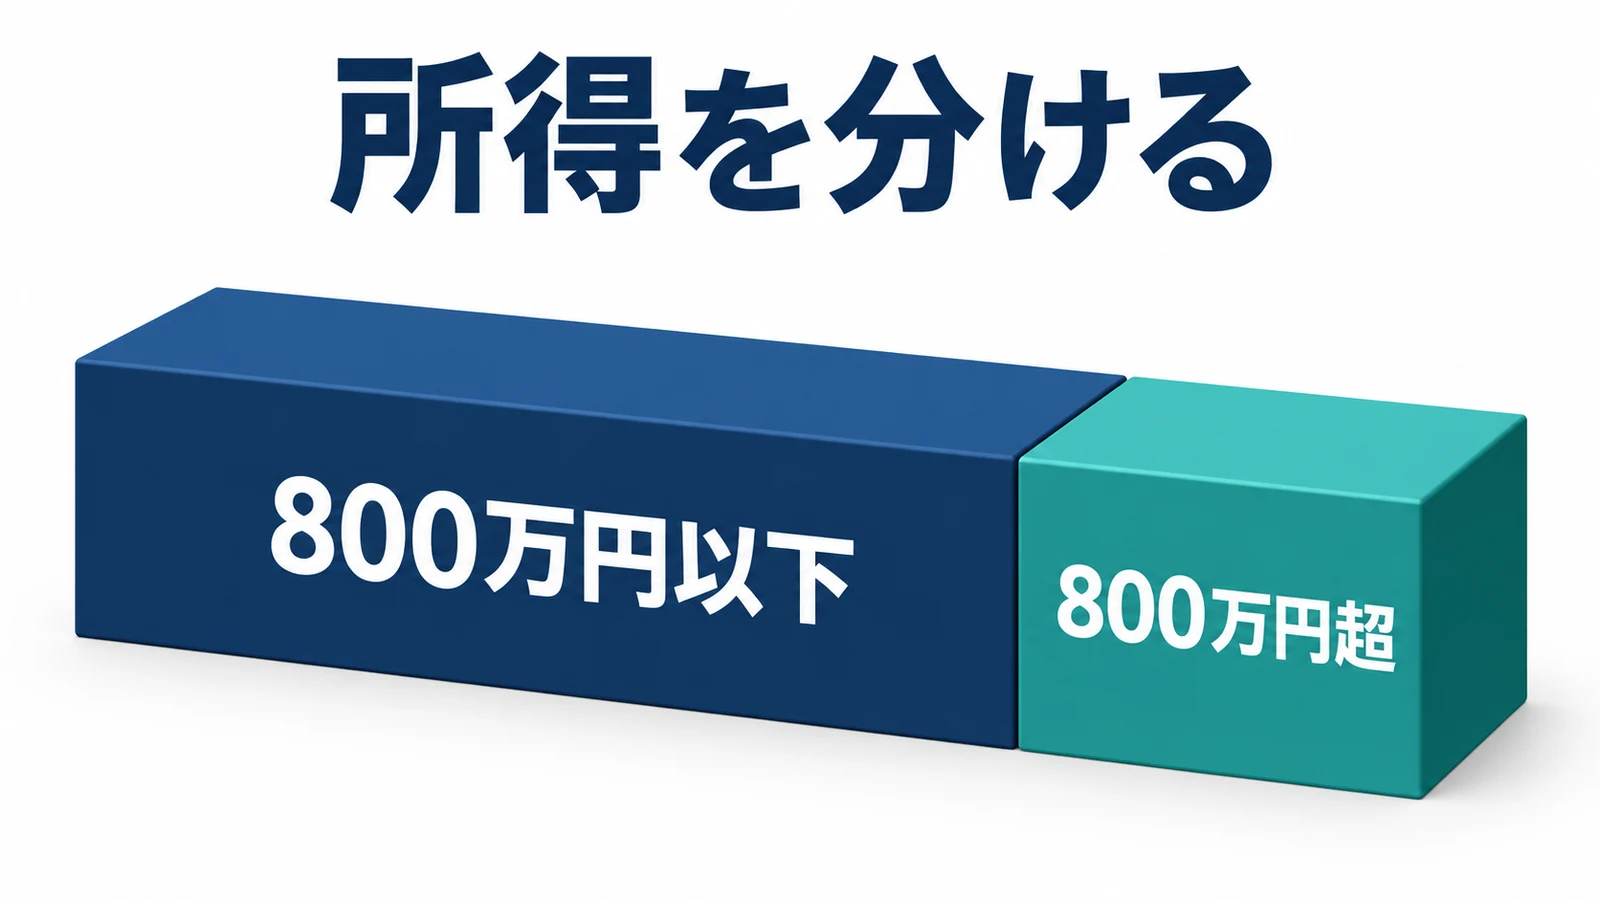
特例の対象になる中小法人では、年800万円以下の所得に15%、超えた部分に23.2%を使うのが基本です。800万円を超えただけで、所得全体が23.2%に切り替わるわけではありません。
ただし、資本金だけで決まる制度ではなく、資本関係や所得、事業年度によって17%や19%になる場合もあります。まず法人税の区分を確かめ、その後に他の税金と納税資金を考えると、数字を混同せずに見積もれます。
この記事でわかること
- 15%・17%・19%・23.2%を使い分ける条件
- 所得1200万円の法人税と他の税金の考え方
- 2026年の防衛特別法人税と軽減税率の開始期限
中小法人の税率は所得の部分ごとに決まる
売上や決算書の利益にそのまま掛けない
法人税を計算する出発点は、売上ではなく税務上の所得です。収益に当たる「益金」から、税務上差し引ける費用である「損金」を引いて求めます。
通常は決算書の利益をもとに、税務では費用にならない金額を足すなどの調整をします。会計では費用でも、法人税の計算では差し引けない項目があるため、決算書の利益と所得は必ずしも一致しません。
また、所得は口座の残高とも違います。売上が未入金だったり、借入金を返したりすれば、同じ所得でも会社に残る現金は変わります。税率を掛ける金額と、納税に使えるお金は分けて把握します。
15%と17%と19%と23.2%の分かれ方
一般の株式会社や合同会社などは、法人税法では「普通法人」に入ります。一般の普通法人の原則税率は23.2%ですが、所定の中小法人には所得の一部を軽くする仕組みがあります。通常の決まりである「本則」と、期限付きの「特例」を分けて考えます。
次の表は、特定の医療法人などの特則がある法人を除く、一般の普通法人の主な区分です。事業年度は12か月とします。15%・17%の特例は、現行制度では2027年3月31日までに開始する事業年度が対象です。グループ通算制度を使う会社の枠は、次の章で別に説明します。
| 普通法人の主な区分 | 年800万円以下の所得 | 800万円を超える所得 |
|---|---|---|
| 特例対象で当期の年所得10億円以下 | 15% | 23.2% |
| 特例対象で当期の年所得10億円超 | 17% | 23.2% |
| 中小法人でも適用除外事業者に該当 | 本則19% | 23.2% |
| 上記の中小法人区分に入らない | 原則として所得全体に23.2% | |
国税庁の税率表も、所得を次のように区切っています。
年800万円以下の部分
国税庁「No.5759 法人税の税率」より原文を一部抜粋
つまり、800万円は「そこを超えたら全額が高税率になる境目」ではありません。どの所得部分に、どの率を使うのかを分ける線です。
協同組合や特定の医療法人は別に確認
協同組合や公益法人などは、法人の種類や課税される事業に応じて扱いが異なります。普通法人に含まれていても、国税庁長官の承認を受けた特定の医療法人には別の税率の特則があります。19%や23.2%などの区分があり、公益法人なら一律23.2%とはいえません。
自社が協同組合や公益法人、特定の医療法人などに当たるなら、上の一般的な表をそのまま使わず、国税庁の該当区分へ戻ります。過去の日本の税率や外国の税率、国際的な最低課税の15%も、ここで扱う中小法人の特例とは対象が違います。
15%を使う前に自社の条件を確認
期末資本金と大法人の持分を確認
普通法人では、事業年度末の資本金または出資金が1億円以下であることなどが入口になります。ただし、「資本金が1000万円だから15%」と、それだけで判断はできません。
資本金5億円以上の法人など、所定の「大法人」に完全支配される会社は除かれます。ここでいう完全支配は、直接・間接に株式等の全部を保有する関係などです。複数の大法人の持分をまとめて考えると完全支配になる場合にも、除外の規定があります。
相互会社、投資法人、特定目的会社、受託法人などにも別の除外があります。登記事項や期末の貸借対照表で資本金を見たうえで、株主名簿と資本関係図から、親会社やその上の会社までたどる必要があります。
当期10億円と過去平均15億円は別の判定
当期の年所得が10億円を超える特例対象法人では、年800万円以下の部分が15%から17%になります。10億円ちょうどは「超える」場合に入りません。判定するのは売上ではなく所得です。
これとは別に、過去の所得が大きい会社は「適用除外事業者」となり、15%・17%の特例を使えません。その場合でも、中小法人の本則に該当するなら、年800万円以下の部分は19%です。
過去の判定は、原則として前3年以内に終了した各事業年度の所得合計を、その月数の合計で割り、12を掛けた金額が15億円を超えるかで行います。設立や合併などに伴う調整もあるため、単純に決算書3枚の利益を平均するだけでは済まない場合があります。
通算法人は各社800万円の枠ではない
グループ通算制度は、一定の企業グループで所得や欠損などを調整する制度です。通算法人は、2025年4月1日以後開始年度からの改正で15%・17%の特例から除かれています。通算親法人の年度との関係にも注意が必要です。
ただし、「特例から除外」と「所得全体が必ず23.2%」は同じではありません。普通法人の通算法人は原則23.2%ですが、中小通算法人の軽減対象所得には19%の枠があります。
この枠は原則としてグループ全体の年800万円を各社の所得の比で配分します。各社がそれぞれ800万円を使う計算ではありません。親法人の短期年度や終了日の違いなどもあるため、通算グループの申告資料で判定します。
税率特例と設備投資の中小企業者は別
税制には「中小法人」と「中小企業者」など、似た呼び方が出てきます。同じ資本金1億円以下を入口にしていても、大きな会社の持分などの条件が制度ごとに異なります。
法人税率15%の対象だからといって、設備投資、賃上げ、少額資産の特例もすべて使えるとは限りません。投資を決めるときは、税率の判定と、使いたい制度の判定を別々に行います。
条件の出典:国税庁「No.5432 措置法上の中小法人及び中小企業者」「No.5900 グループ通算制度の概要」
所得1200万円の法人税は212万8000円
800万円と超過400万円に分けて計算
ここからは、12か月決算の非通算の普通法人で、特定の医療法人などの特則がなく、15%の特例対象になる会社を例にします。当期所得は1200万円、過去の所得判定も満たし、税額控除・加算、留保金課税、欠損金の繰戻しなどはないものとします。
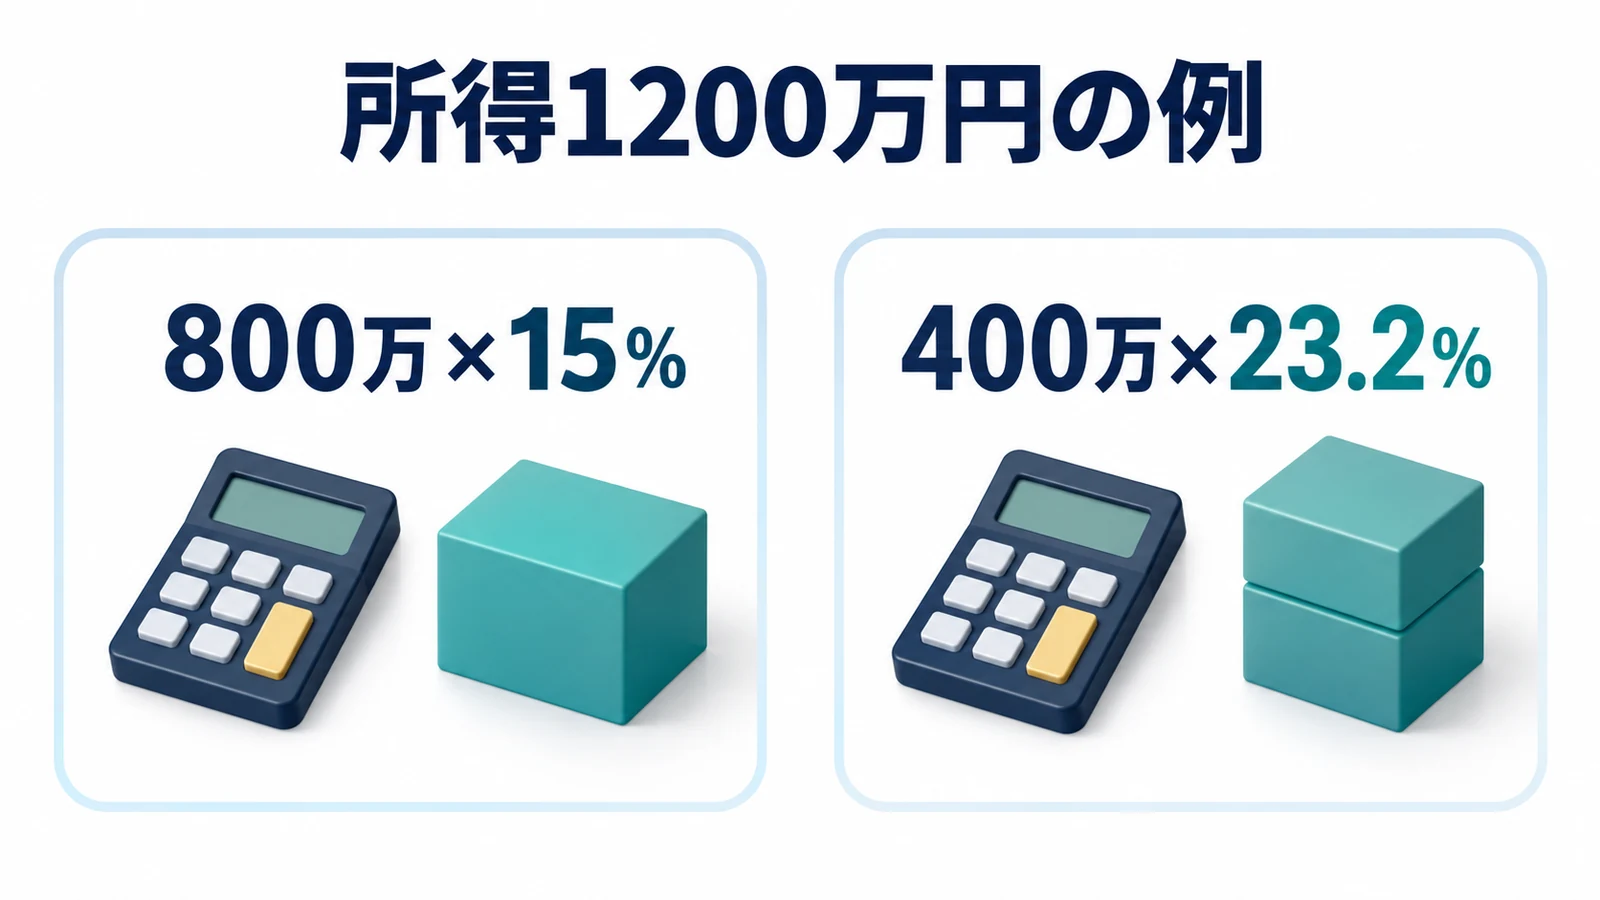
所得1200万円を、800万円と残りの400万円に分けます。この例で求めるのは法人税だけで、地方法人税や地方税などはまだ含めません。
| 所得の部分 | 計算 | 法人税 |
|---|---|---|
| 800万円以下 | 800万円×15% | 120万円 |
| 800万円超 | 400万円×23.2% | 92万8000円 |
| 合計 | 120万円+92万8000円 | 212万8000円 |
1200万円全体に23.2%を掛けた278万4000円にはなりません。800万円を超えたことによって、前の800万円にまで高い率がさかのぼる仕組みではないからです。
所得500万円から5000万円までの法人税の例
同じ前提で所得だけを変えると、法人税は次のようになります。防衛特別法人税や地方法人税、地方税は含まない、端数処理前の概算です。
| 年間の所得 | 法人税の計算 | 法人税の概算 |
|---|---|---|
| 500万円 | 500万円×15% | 75万円 |
| 800万円 | 800万円×15% | 120万円 |
| 1200万円 | 120万円+400万円×23.2% | 212万8000円 |
| 5000万円 | 120万円+4200万円×23.2% | 1094万4000円 |
所得が増えた部分には高い率が掛かるので、所得全体に対する法人税の割合も上がります。同じ1200万円でも、適用除外で本則19%の区分なら244万8000円、中小法人の区分外で全額23.2%なら278万4000円です。
この差は会社の区分によるものです。税額表を見る前に、自社がどの区分かを確かめる意味がここにあります。
6か月の事業年度は400万円の枠
年800万円の枠は、12か月の事業年度を前提にしています。設立初年度などで事業年度が6か月なら、800万円÷12×6=400万円です。
したがって、その6か月で所得が600万円なら、15%の対象になる枠は400万円までです。短期年度では、17%になる年10億円の所得基準も月数に応じて置き換えます。月数の端数は1か月に切り上げるため、実際の開始日・終了日で計算します。
2026年開始年度は防衛特別法人税も確認
4月以後に開始する事業年度が対象
2026年4月1日以後に開始する事業年度からは、防衛特別法人税も確認します。年の途中で4月になったら、そこから一律に増税するという意味ではありません。
例えば12月決算なら、2026年1月1日開始の年度は対象外で、2027年1月1日開始の年度から対象です。3月決算で2026年4月1日開始の年度なら、その年度が対象になります。
法人税の一定調整後から年500万円を控除
この税金は、所得に直接4%を掛ける制度でも、法人税率に4ポイントを足す制度でもありません。所得税額控除など所定の控除を適用しない計算等で調整した法人税額を「基準法人税額」とし、そこから基礎控除を差し引いて計算します。
一般的な非通算法人で留保金に関する加算がない場合は、基準法人税額から年500万円を引いた残額に4%を掛けます。残額がマイナスなら0として扱います。
先ほどの所得1200万円の例では、基準となる法人税額212万8000円が500万円以下なので、防衛特別法人税は0です。一方、別の例で基準法人税額が1000万円なら、残額500万円×4%=20万円になります。
基準法人税額は、いつでも最終納付額と同じではありません。また、すべての税額控除を一律に適用前へ戻す計算でもありません。税額控除がある会社は、現行の計算欄で調整項目を確認します。
基礎控除の500万円も、短期年度なら月割りです。通算法人では所定の配分を行うため、各社が500万円ずつ差し引けるわけではありません。
税額が0でも申告が必要
所得に対する法人税の納税義務を持つ対象法人では、赤字や基礎控除によって防衛特別法人税が0になっても、申告が必要です。「税額が出ないので何もしない」と扱わないようにします。
現行の申告書には計算欄が追加されています。防衛特別法人税の中間申告は、2027年4月1日以後に開始する事業年度からです。確定申告の開始年度と、中間申告の開始年度は区別して管理します。
出典:国税庁「防衛特別法人税が創設されました(2026年6月改訂)」。通算や留保金課税などがある場合は、該当する計算を別途確認します。
納税資金は法人税以外も合わせて考える
地方法人税は国に納める税金
法人税212万8000円を見積もっても、それが会社の税負担の総額ではありません。まず、名前に「地方」が付いていても国税である、地方法人税が加わります。
地方法人税は、一定の調整をした「課税標準法人税額」に10.3%を掛けます。所得に10.3%を掛けるのではなく、税額控除などによっては法人税の最終納付額とも計算の基礎が異なります。
控除・加算などのない今回の1200万円の例なら、212万8000円×10.3%=21万9184円です。これは申告時の端数処理前の数字で、そのまま実納付額とは扱いません。
法人税との単純合計は約234.7万円です。ただし、これは当該2国税だけの合計です。この例の防衛特別法人税は0ですが、次の地方税などは別途かかります。
住民税と事業税などを別枠で見込む
所得に関係する主な税金を、次のように分けると申告先も整理しやすくなります。
| 税金 | 国税か地方税か | 主に確認するもの |
|---|---|---|
| 法人税 | 国税 | 所得と法人区分 |
| 地方法人税 | 国税 | 調整後の法人税額 |
| 防衛特別法人税 | 国税 | 開始年度・基準法人税額・基礎控除 |
| 法人住民税 | 地方税 | 法人税割と均等割 |
| 法人事業税 | 地方税 | 所得・業種・規模など |
| 特別法人事業税 | 国税 | 事業税と併せて都道府県へ申告納付 |
法人住民税や法人事業税は、所在地、資本金等、従業員数、事業所の数、業種などで変わります。赤字でも均等割が残ることがあり、全国の全社を一律年7万円とは見積もれません。
外形標準課税も対象拡大が行われているため、資本金1億円以下なら必ず対象外とはいえません。法人住民税の均等割、法人事業税、外形標準課税は、該当する条件を個別に確認します。
さらに資金繰りでは、消費税、給与から預かる源泉所得税、社会保険料なども別枠にします。これらを法人の所得に掛ける税率へそのまま足すと、見積もりの意味が変わってしまいます。
実効税率は今日払う割合や現金残高と違う
「会社の税金は約30%」という目安は、初めの資金計画には使えても、自社の確定税額にはなりません。所得のどの部分を見るか、どの税目を含むかで割合が変わるからです。
法定実効税率は、法人税や地方税の税率に加え、事業税等が損金になる効果を調整した負担率です。単純に並べた表面税率とも、実際の納付税額を所得で割った割合とも意味が異なります。
とくに所得が小さい会社では、均等割や軽減税率の影響も無視できません。税率の目安だけで口座残高を予測せず、入出金表に各税目の納付予定を置く方が、支払えるかを判断しやすくなります。
適用期限と申告から決算準備を逆算
2027年3月31日までに開始する年度
15%・17%の特例で見る期限は、現行制度では2027年3月31日までの事業年度の開始日です。その日までに決算や申告を終える、という意味ではありません。
例えば、2026年4月1日から2027年3月31日までの年度も、2027年1月1日から12月31日までの年度も、開始日は期限内です。どちらも、他の要件を満たすかを合わせて判定します。
一方、2027年4月1日開始の年度は、現在の期限の外です。延長の要望や予測だけで、次年度も同じ特例が続くものとして資金計画を固めないようにします。
申告書と適用額明細書をそろえる
15%・17%の特例を使うときは、所定の適用額明細書を法人税申告書に添付して提出します。明細書に記載するのは、所定の軽減対象所得であって、19%との差額として減った税金そのものではありません。
本則19%が適用される場合や所得0の場合に、この特例を使ったものとして記載するわけではありません。他の特例を使うなら、その明細書の要否は別に判定します。申告する年度の現行様式を使うことが大切です。
法人税等の確定申告は、原則として事業年度終了日の翌日から2か月以内です。延長や休日調整などもあるため、自社の期限を確かめて納付資金を用意します。
年度途中の中間申告も、前期の確定法人税額や月数などによって要否が変わります。「前期20万円以下なら全社不要」と単純化せず、地方税の中間申告も含めて確認します。
判定のためには、決算書と所得の見込み、株主名簿、資本関係図、過年度の申告書、事業年度の開始日・終了日をそろえると話が進みます。これらは自社条件を確かめる材料であり、すべてを一律の添付書類とするものではありません。
800万円に下げる支出より残すお金を見る
所得1200万円の例で、事業上必要な400万円を支払い、その全額が当期の損金になると仮定します。所得は800万円、法人税は212万8000円から120万円となり、法人税の差は92万8000円です。
400万円を使っても、法人税が400万円戻るわけではありません。この比較には他の税金の変化を含めていませんが、法人税の減少だけで支出を取り戻せないことは分かります。
また、設備は買った年に全額が損金にならず、減価償却で分けて費用にする場合があります。未払費用なら費用になる時期と支払う時期がずれることもあります。役員報酬を変えるなら、損金の要件に加えて個人の税金や社会保険も関わります。
800万円という線だけを目標にするより、必要な投資か、いつ費用になるか、支払後に運転資金が残るかを順に比べます。税率が分かった後に決めたいのは、会社に必要な支出と、残すお金の配分です。
自社の税率を確かめたら、次は利益の見込みと納税予定、決算までに使える資金をそろえる段階です。支出ありきで所得を下げず、事業に必要な投資や複数の節税候補を比較してから判断できます。
中小法人の税率でよくある質問
法人税はざっくり30%でよい?
初期の資金計画の目安にすることはありますが、確定税額には使えません。法人税そのものは所得の部分と法人区分で変わり、住民税や事業税なども別に確認します。含む税目をそろえて見積もります。
800万円を超えると全額23.2%?
15%の特例対象なら、年800万円以下の部分は15%のままで、超える部分に23.2%を使います。短期年度は800万円の枠を月数に応じて計算します。通算法人は別の枠で判定します。
資本金1000万円なら15%?
資本金だけでは決まりません。大法人との資本関係、当期や過去の所得、通算制度の利用、開始年度なども確認します。設備投資など別の特例の「中小企業者」とも判定は同じではありません。
19%と17%の違いは?
19%は中小法人の本則の軽減税率です。17%は時限特例の対象で当期の年所得が10億円を超える場合の率です。いずれも年800万円以下などの対象部分に使う率で、所得全体へ一律に掛けるものではありません。
赤字でも税金と申告は残る?
税務上の所得が赤字でも、法人住民税の均等割などが残る場合があります。防衛特別法人税も、対象年度の対象法人は税額0でも申告が必要です。税額が出ないことと、申告義務がないことは分けて確認します。
15%の期限はいつ?
現行制度では、2027年3月31日までに開始する事業年度が対象です。終了日や申告日の期限ではありません。将来の延長を前提にせず、自社の開始日と適用時点の制度を確かめます。
図を拡大表示
原寸の図です。上下左右にスクロールしてご覧ください。