
中小企業経営強化税制とは?対象設備と申請の順序
- 公開日
- リライト日
設備を入れ替える見積もりが出たら、購入費だけでなく、税制の優遇を使えるかも気になります。そこで検討したいのが中小企業経営強化税制です。
認定計画に基づいて対象の新品設備を導入すると、即時償却または税額控除を選べる制度です。会社、事業、設備、事前手続きに条件があり、現行の適用期限は2027年3月31日です。
設備の種類と投資目的によって手続きが違い、建物には別の優遇率もあります。購入を進める前に、自社で使える条件と申請の順番をそろえます。
この記事でわかること
- 即時償却と税額控除の違い
- 対象法人・事業・設備と最低取得価額
- 現行のA・B・D・E類型と購入前の手続き
- 同じ設備で優遇を比べる計算例と資金への影響
中小企業経営強化税制の仕組みと適用期限
即時償却は設備代を早く経費にする制度
機械などの購入費は、通常は耐用年数に沿って何年かに分けて費用にします。即時償却では、対象設備の取得費を使い始めた年度に全額相当まで費用化できます。
当期の所得を大きく減らせるため、その年度の税負担を抑える効果があります。ただし、費用を先に計上した分は翌期以降に残りません。
主な効果は、税負担を将来へ繰り延べることです。設備代が免除されたり、税金が永久になくなったりする制度ではありません。
税額控除は法人税額から直接差し引く制度
税額控除は、計算した法人税額から所定の金額を差し引く方法です。費用を前倒しする即時償却と、効果の出方が違います。
通常の対象設備では、取得価額の7%が原則です。資本金3,000万円以下などの追加条件を満たす特定中小企業者等では、10%の控除を検討できます。
当期の控除には、中小企業投資促進税制分と合計で調整前法人税額の20%という上限があります。超過分の1年繰越にも申告などの条件があります。
「その事業年度の調整前法人税額の20パーセント相当額が上限」
引用元:国税庁 No.5434「中小企業経営強化税制」(原文一部抜粋)
同じ設備で即時償却と税額控除を重ねることはできません。どちらが合うかは、当期と将来の利益、法人税額などで変わります。
現行の適用期限は2027年3月31日
現行制度の取得等・供用の期限は2027年3月31日です。供用は、設備を本来の目的で事業に使い始めることを指します。
期限内に注文や相談をしただけでは足りません。認定計画と設備の取得、使用開始が制度の条件に合う必要があります。
延長の要望や将来の改正案と、実際に適用されている制度も分けます。予定する投資の時期には、その時点の公表情報を再確認します。
優遇の内容が分かったら、まず自社が制度の対象かを見ます。設備の性能が高くても、会社の要件を外れると同じ優遇は使えません。
中小企業経営強化税制を使える法人と事業
青色申告と中小企業者の要件を確認する
法人税の適用では、青色申告をする一定の中小企業者等であることが入口になります。原則として資本金1億円以下などの区分を確認します。
資本や出資を持たない法人には、常時使用する従業員数1,000人以下などの条件があります。すべての法人へ同じ資本金基準を当てはめるわけではありません。
一定の大企業に支配される法人や、所得の規模による適用除外事業者などは対象外です。通算制度などに関わる扱いも含め、株主と所得の状況を確認します。
また、経営力向上計画の認定を受けられる事業者の条件と、税務優遇の対象法人の条件は同じとは限りません。計画認定だけで税制の適用を確定しないことが大切です。
少額資産特例の従業員数の条件などとも区別します。別制度で使えた会社が、今回も必ず対象になるとはいえません。
指定事業と設備の用途は別々に判定する
製造業、卸売業、小売業など、幅広い指定事業が対象です。ただし、対象外となる事業もあるため、自社の具体的な業務に対応する区分を確認します。
対象事業の会社でも、総務部門の備品や福利厚生施設まで、すべてが対象ではありません。設備が直接売上を生む生産・販売・サービス提供などに使われるかを見ます。
会社の規模と事業が合っていれば、次は購入する設備の区分と金額です。見積書の品名だけでなく、実際にどこで何のために使うかをそろえます。
中小企業経営強化税制の対象設備と取得価額
新品の生産等設備が対象で中古や修繕は原則対象外
主な対象は、新品の生産等設備です。生産等設備は、事業の収益を得るために直接使う設備を指します。
中古の機械や単なる修繕は、原則としてこの制度の対象ではありません。土地、一般的な事務用備品、社用の乗用車なども、対象設備として一律に扱えません。
貸付用の設備も原則として対象から外れ、一定の内航船舶などは別の扱いがあります。用途と制度上の例外を一緒に確認します。
コインランドリー設備でも、主要な事業に当たらず管理を外部へ委託する場合などは除外があります。暗号資産のマイニングに使う設備等にも対象外の条件があります。
業種名や商品名だけで「節税設備」と決めず、会社の事業と設備の使い方を確認する必要があります。
機械160万円以上と器具備品40万円以上が基準
設備の区分ごとに、最低取得価額が定められています。2026年4月1日以後の所定の工具・器具備品は、現行の40万円以上の基準で確認します。
| 設備区分 | 主な金額基準 | 確認する内容 |
|---|---|---|
| 機械装置 | 160万円以上 | 対象の新品設備と性能等 |
| 測定・検査工具/器具備品 | 40万円以上 | 区分と対象機能 |
| 通常の建物附属設備 | 60万円以上 | 生産等設備の用途 |
| 所定のソフトウェア | 70万円以上 | 指定機能と対象外用途 |
| E類型の建物・附属設備 | 一の取得価額1,000万円以上 | 新増設と生産性向上設備導入の条件 |
取得価額は本体価格だけでなく、取得や使用開始に直接必要な付随費用も確認します。消費税は会社の税込・税抜経理に沿って判定します。
E類型の建物と附属設備は、安易に合算や分割をして基準へ合わせないことが大切です。通常の附属設備と同じ金額や優遇率でもありません。
ソフトウェアも、情報収集・分析・指示などの機能と類型に対応する条件が必要です。金額だけでは対象を決められません。
A類型・B類型・D類型・E類型の違い
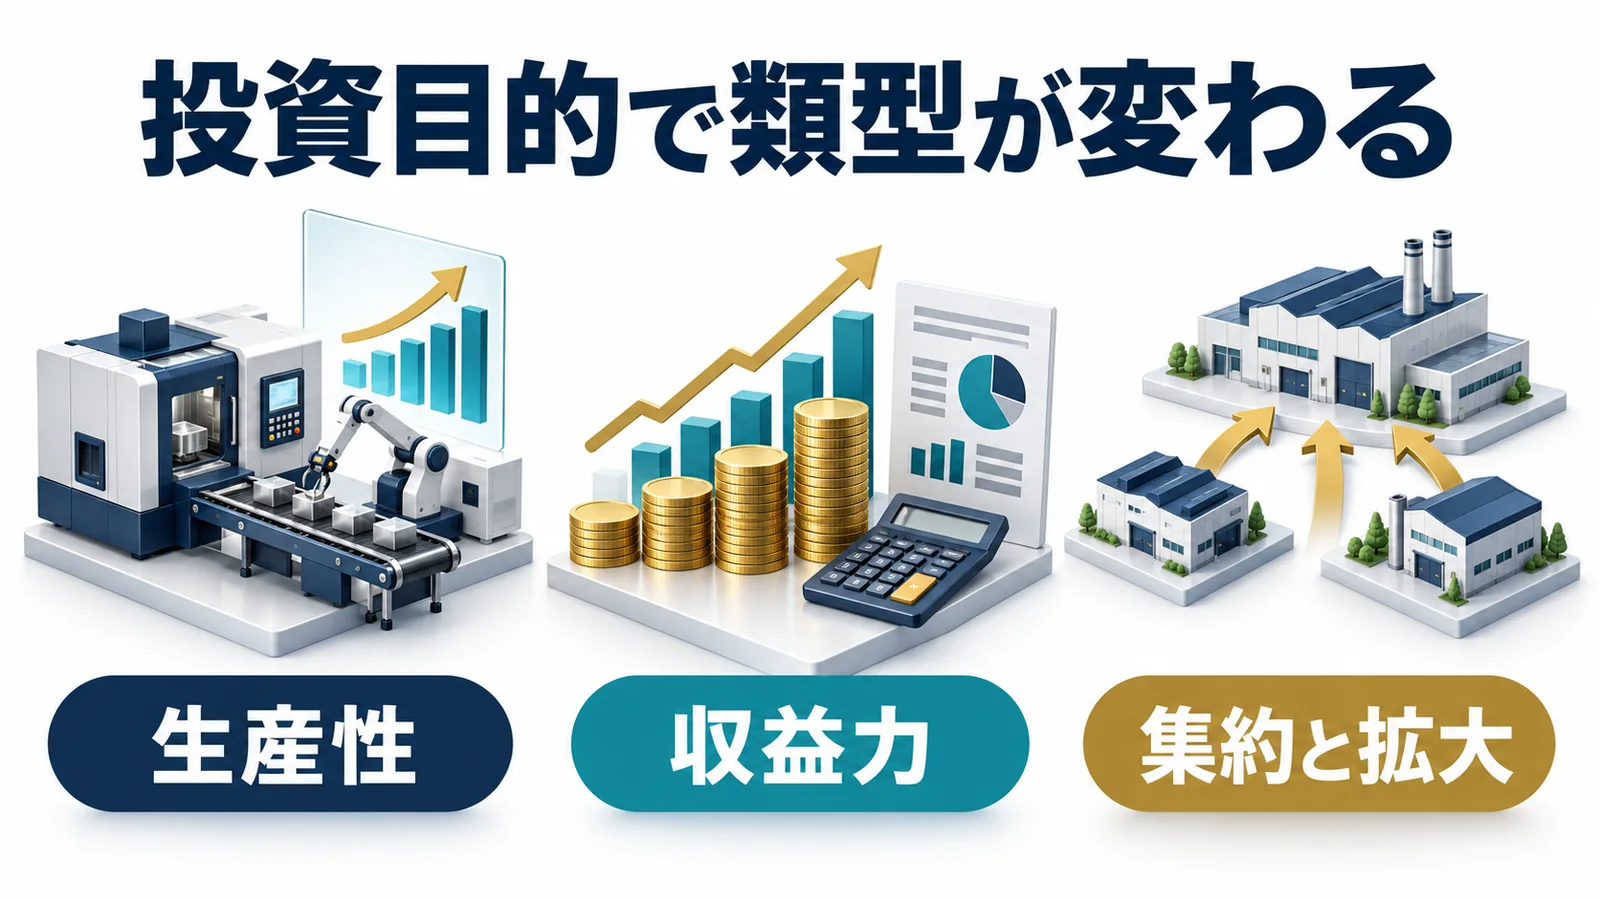
一般的な設備更新なら、まず生産性を確認するA類型と収益力を確認するB類型から検討します。M&Aなどによる集約はD類型、100億円企業を目指す大規模な成長投資はE類型という順で、自社の投資目的に合う入口を見ます。
A類型は工業会証明書で生産性を確認する
A類型は、設備の生産性が所定の基準に合うことを、工業会等の証明書で確認する方法です。メーカー等を通じて証明を依頼します。
旧モデルとの比較による所定の指標の年平均1%以上の向上や、設備区分ごとの販売開始時期などを確認します。高性能という一般的な説明だけでは足りません。
工業会への申請は設備取得前が基本です。具体的な期限は工業会証明書の期限と60日ルールで整理しています。
B類型は年平均7%以上の投資利益率を確認する
B類型は、投資計画の収益力を確認する方法です。年平均の投資利益率が7%以上になる見込みなどの条件があります。
この7%は、所得へ掛ける税率でも税額控除率でもありません。投資によって利益がどう増えるかを確認する指標です。
所定の計算と計画を用意し、公認会計士や税理士の事前確認を受け、経済産業局による確認へ進みます。メーカーの性能証明だけで終わるA類型とは手順が違います。
D類型はM&Aなどの経営資源集約化に対応する
D類型は、M&Aなどを通じて経営資源を集約する投資に対応します。単純な機械の買い替えと同じ目的の類型ではありません。
所定の収益性などの目標と投資計画を確認し、経済産業局の確認を受けます。D類型では、計画認定前の設備取得は対象外です。
なお、デジタル化設備に関する旧C類型は2025年4月に廃止されました。現在のA・B・D・Eへ、過去のC類型の条件を混ぜないようにします。
E類型は100億円企業を目指す成長投資に対応する
E類型は、100億円企業を目指す法人の大規模な成長投資を支援する枠です。通常の小さな設備更新とは、必要な計画の規模が大きく違います。
E類型の売上・投資額・財務条件を確認する
現行の案内に掲げる告示では、基準年度の売上高10億円超90億円未満、3年以上10年以下の計画、期間内に売上高100億円超を目指すことなどが条件です。
年平均売上成長率10%以上の目標なども必要です。合併や事業譲受け等で目標を達成する場合の除外があり、売上の数字だけを満たせばよいわけではありません。
設備投資額は、認定から2年以内に導入する予定の設備の合計で判定します。1億円と基準年度売上高の5%を比べ、高い方以上が必要です。
例えば基準年度売上高30億円なら、5%は1億5,000万円です。この場合、1億円の投資だけでは金額条件に届きません。
直前の事業が成長し、本業の利益が出ていることも必要です。基準年度前の連続2期の売上成長率がプラスで、基準年度の営業利益もプラスであることなどを確認します。
E類型にも、年平均の投資利益率7%以上の見込みが必要です。今後の成長目標と、投資による収益の見込みは別に確認します。
財務と組織管理体制の条件もあります。返済不要の資金がどれほどあるか、利益に比べて借入が大きすぎないかなどを所定の指標で見ます。
EBITDAは利息や税金、減価償却などを調整して利益を見る指標です。借入の大きさと利益を比べる際にも使います。
所定の自己資本比率30%以上、または純借入金とEBITDAの比率10以下等の要件があり、対象年度や計算方法に沿った確認が必要です。前述の売上と投資額だけが十分条件ではありません。
100億円宣言の掲載も関わります。Q&Aでは掲載URLを空欄にして先に申請できる場合がありますが、確認書の発行前には公表後のURLを追記する必要があります。
E類型を選ぶと、会社がほかの設備で使う税制にも影響し得ます。後述の申請・申告の注意点まで確認したうえで、利用を判断します。
E類型の建物は賃上げ実績と別の優遇率を確認する
生産性向上設備を導入するための建物・附属設備の新増設には、別の優遇があります。建物を全額即時償却する扱いではありません。
所定の賃上げ等の条件に応じ、15%または25%の特別償却、1%または2%の税額控除を検討します。供用年度の給与増加目標2.5%以上と実績での目標達成、5%以上の上位区分などを確認します。
給与実績が計画の目標へ届かない場合、建物・附属設備の優遇は使えません。一つの生産等設備に対する基準取得価額の60億円上限と按分、報告・申告の条件もあります。
参考:中小企業庁「中小企業経営強化税制」・E類型の確認申請・経済産業省告示第85号
証明書の取得から経営力向上計画と申告まで
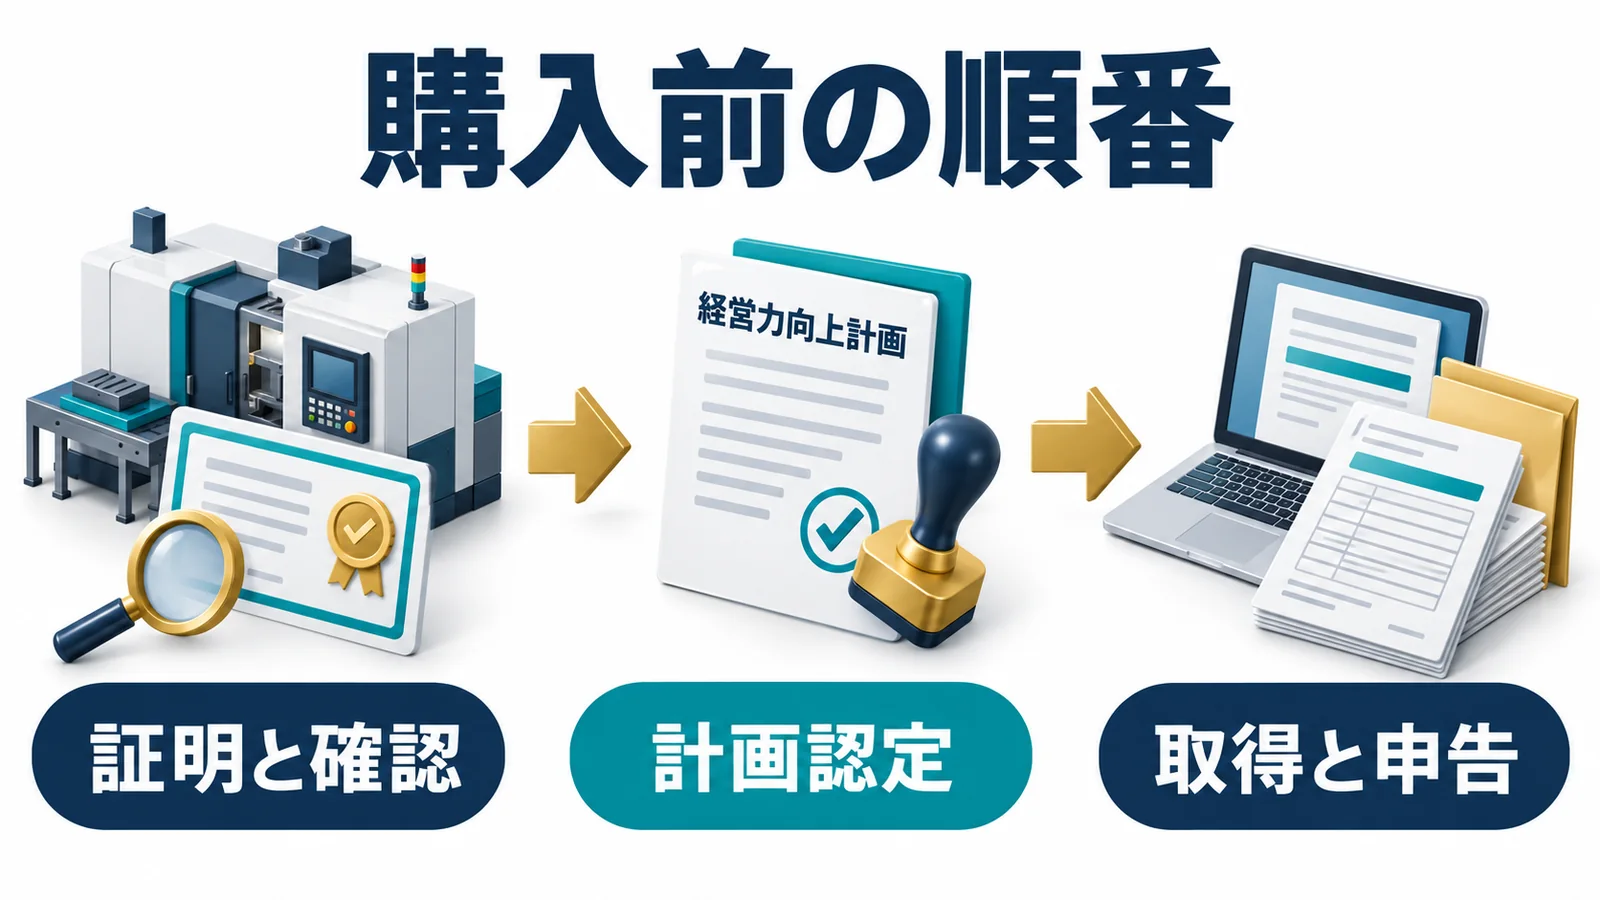
証明書や確認書を取得してから計画を申請する
A類型はメーカー等から工業会へ、B・D・E類型は投資計画の確認へ進む経路です。所定の証明書や確認書を用意してから、経営力向上計画を申請します。
原則として計画の認定後に設備を取得し、対象事業で使い始めます。会社の事業分野に対応する計画の提出先も確認します。
E類型では、公認会計士または税理士の事前確認、経済産業局の確認、計画申請と認定、設備取得という工程をそろえます。確認申請日と計画申請日は同一事業年度にする必要があります。
E類型の建物は、確認申請日までに着工していると対象外です。この税制でいう着工日は、建築基準法の建築確認済証を受けた日です。
実際の工事を始める前でも、確認済証を先に受けると条件を外れる場合があります。工事予定日だけでなく、確認済証の予定と申請日をそろえます。
「確認申請書の申請日までに着工している建物は本税制の対象外となります。」
引用元:中小企業庁「E類型に係る経済産業大臣確認の取得に関する手引き」2頁(原文一部抜粋)
60日ルールは取得後の申請を保証するものではない
A・B類型には、取得後60日以内に計画申請書が行政庁へ到達し、取得した事業年度内に認定を受けるなどの条件で、取得後申請を認める例外があります。
この場合も、A類型の工業会申請やB類型の確認申請は取得前、証明・確認書の受領は計画申請前が必要です。購入後にすべてを始められる意味ではありません。
D・E類型には、この例外をそのまま使えません。現行Q&Aでは計画認定後の設備取得が必要です。決算日が近い場合も、認定の時間を確保して進めます。
認定後も申告書の明細と添付書類をそろえる
設備の取得・供用後は、計画申請書や認定書、証明書・確認書などの写しと、税務申告の明細をそろえます。認定を受けただけで申告が終わるわけではありません。
E類型では投資計画の実施状況や供用年度の給与増加割合の報告も必要です。給与増加割合の報告は供用年度終了後20日以内など、別の期限があります。
E類型の特定の認定計画に特定機械装置等が記載される事業者は、中小企業投資促進税制と少額資産特例が使えなくなる点にも注意が必要です。
同じ設備で税制を重ねられないという話だけではありません。その会社の他の設備や40万円未満の備品にも影響し得るため、計画を選ぶ前に確認します。
一定の未達や税制不適用の場合は、Eの記載をすべて削除する変更認定の後に、他制度を再び使える条件があります。目標達成報告済みでは削除できないなどの制約もあります。
補助金や他の優遇との関係、圧縮記帳、リースの契約形態も別に確認します。所有権移転外リースでは通常の即時償却はできず、税額控除の可否を検討する扱いなどがあります。
手続きがそろったら、最後にどちらの優遇を選ぶかを数字で比較します。購入費、当期の費用、税額を同じ前提で並べることが大切です。
参考:中小企業庁「中小企業経営強化税制に関するQ&A集」・E類型確認申請の手引き・国税庁 No.5408
即時償却と税額控除の選び方と計算例
当期の経費と税額と購入代金を分けて比べる
E類型の建物以外の通常の対象設備を1,000万円で現金購入し、当期に使い始める仮定で比べます。会社と設備は要件を満たし、10%税額控除の資格もあるものとします。
償却前の所得1,200万円、普通償却200万円、税率を説明用に仮30%と置きます。法人税以外や実際の税率を含めない、仕組みを理解するための単純な例です。
| 処理 | 当期の償却 | 概算税額 |
|---|---|---|
| 通常の償却 | 200万円 | 300万円 |
| 即時償却相当 | 1,000万円 | 60万円 |
| 普通償却と税額控除 | 200万円 | 240万円 |
通常なら所得1,000万円に仮30%を掛けて税額300万円です。即時償却相当なら所得200万円、税額60万円で、当期の差は240万円となります。
ただし、この差は費用を前倒しした当期の効果です。翌期以降の普通償却が減るため、240万円がそのまま通算での永久的な減税になるとはいえません。
税額控除案も普通償却200万円を行います。1,000万円×10%で控除の計算額は100万円ですが、当期の上限は300万円×20%=60万円です。
当期の税額は300万円から60万円を引いた240万円。残る40万円は、翌期の税額や申告の条件に沿って繰越を検討します。
どの案でも設備の購入代金1,000万円は必要です。税額の比較と、購入後に資金が残るかという確認を分けます。
利益と資金と将来の償却費で選択が変わる
当期の所得が大きい会社では、費用を前倒しする即時償却の効果が出やすくなります。すでに所得がなければ、当期の税額がさらに減るとは限りません。
税額控除も、差し引く法人税額と上限が必要です。当期だけでなく翌期の税額、繰越条件、将来に残る償却費を合わせて比べます。
その比較の前提は、事業に必要な設備を買うことです。優遇を使うために不要な設備を買えば、税負担が下がっても資金と運用の負担が増えます。
相談には決算月、利益見込み、使える予算、見積書と型式、設備の用途、取得・供用予定、申請状況を用意します。E類型なら他制度への影響も一緒に整理します。
設備の導入と会社全体の節税を同じ数字で比べれば、優遇の大きさだけに引かれず、利益と資金に合う選択を考えられます。
費用を配分する基本は法人の減価償却と節税、少額サーバーの判定はサーバーに使える少額資産特例も参考になります。
中小企業経営強化税制に関するよくある質問
一般事務用のパソコンは対象になりますか?
一般事務用の備品は原則として対象外です。直接収益を得る生産等設備に当たるかを確認します。対象業種の会社であっても、すべてのパソコンが対象になるわけではありません。用途と設備区分を確認します。
中古の設備にも使えますか?
本税制の対象は原則として新品の生産等設備です。中古設備へ同じ優遇をそのまま使うことはできません。通常の減価償却や別制度を確認します。
器具備品は30万円以上ではないのですか?
2026年4月1日以後の取得等では、対象の器具備品などは40万円以上が現行基準です。取得時期と資産区分をそろえ、古い金額を現在の取得へ当てはめないようにします。
リースでも即時償却を使えますか?
契約形態で違います。所有権移転外リース取引により取得した対象設備では、通常の即時償却の適用はなく、税額控除の条件を検討します。リースという名称だけで判断しません。
即時償却と税額控除を両方使えますか?
同じ設備について両方を重ねることはできません。会社の所得、法人税額、控除上限、将来の償却費を比べて選択します。他の税制や補助金との関係も個別に確認します。
E類型なら建物を全額即時償却できますか?
建物・附属設備には別の金額基準と優遇率があります。所定の条件による15%・25%の特別償却または1%・2%の税額控除などで、全額即時償却とは異なります。賃上げ実績、着工前の申請、報告なども必要です。この税制の着工日は建築確認済証を受けた日なので、工事開始前でも確認済証を先に受けると条件を外れる場合があります。
C類型は現在も使えますか?
旧C類型は2025年4月に廃止されました。現在の設備投資では、A・B・D・Eの対象と条件を確認します。旧C類型の記事や様式を現在の申請へそのまま使わないようにします。
購入後の60日ルールはどの類型に使えますか?
A・B類型の所定の取得後計画申請に限られます。取得後60日以内の行政庁到達と年度内認定などが必要で、証明・確認の申請には取得前の条件が残ります。D・E類型は計画認定後の設備取得が必要です。
2026年10月12日時点の公表資料に基づきます。実際の適用は会社・事業・設備・投資計画・取得時期と申告資料をそろえて税理士へ確認します。
図を拡大表示
原寸の図です。上下左右にスクロールしてご覧ください。