
サーバーに少額減価償却資産の特例は使える?40万円未満の条件
- 公開日
- リライト日
サーバーを入れ替えるなら、購入年度の経費にしたい。そこで気になるのが、少額減価償却資産の特例です。
サーバーも、会社の要件と取得価額などの条件を満たせば特例の対象になります。2026年4月1日以後の取得等では、基準は40万円未満です。
ただし、本体の価格だけで決められません。組み込んだGPUや必要な設置費を含む一式の価格、税込・税抜の経理方式、事業で使い始めた時期をそろえて判断します。
この記事でわかること
- 40万円未満へ変わった時期と対象法人の条件
- GPU・送料・設置費を含む取得価額の判定
- 購入・リース・クラウドで異なる経費の扱い
- 年300万円の枠と申告・償却資産税の確認点
サーバーに使える少額減価償却資産の特例と改正内容
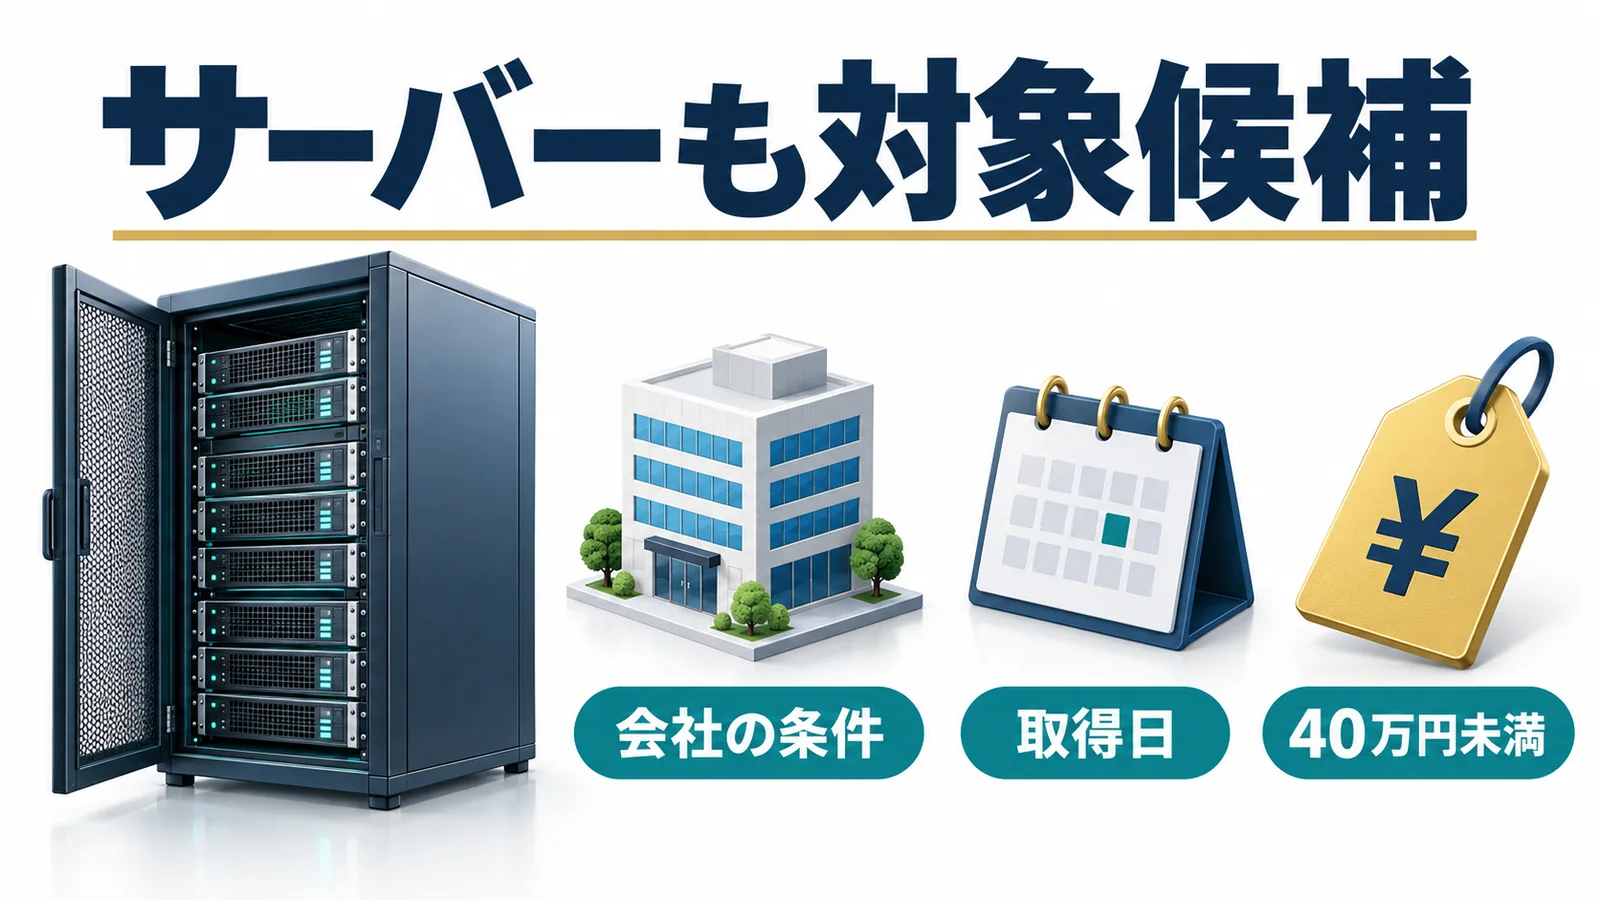
2026年4月1日以後の取得分は40万円未満が基準
長く使う設備は、通常は何年かに分けて費用にします。そのうち一定の少額資産を、使い始めた年度に全額損金へ算入できるのがこの特例です。
損金は、法人税の所得計算で差し引ける費用のことです。サーバーも、対象の減価償却資産として要件に合うかを確認します。
2026年4月1日以後の取得等では、取得価額の基準が旧30万円未満から40万円未満へ上がりました。40万円ちょうどは含まれません。
「令和8年4月1日以後に取得などをした少額減価償却資産に係る取得価額の基準については、40万円未満」
引用元:国税庁 No.5408「中小企業者等が少額減価償却資産を取得した場合の特例」(原文一部抜粋)
例えば35万円のサーバーでも、2026年3月の取得等なら旧30万円基準に入りません。4月以後の改正を、過去の取得へさかのぼって使うことはできません。
現行の対象期間は2029年3月31日までです。期間内に取得等と事業での使用開始を行うなど、価格以外の要件も満たします。
青色申告と会社の規模・従業員数の要件
対象は、青色申告書を提出する一定の中小企業者等です。小さな会社という日常の呼び方と、税法上の対象法人は同じとは限りません。
資本金や大企業の持株、所得などの条件を確認します。従業員数は原則400人以下で、一部の特定法人は300人以下という区分があります。
通算制度の適用などによる除外もあり、資本金だけで可否を決められません。取得・供用の時点など、制度で定める時点の状況を確認します。
大規模な成長投資を支援する経営強化税制E類型で、特定の認定計画に特定機械装置等が記載される事業者も対象から外れます。この場合は、その計画の設備だけでなく事業者の要件に関わります。
会社と取得時期の条件が合っていれば、次にサーバーの取得価額を確認します。見積書を一行ずつ読むだけでは判定できない理由があります。
サーバーの取得価額とGPUの判定方法
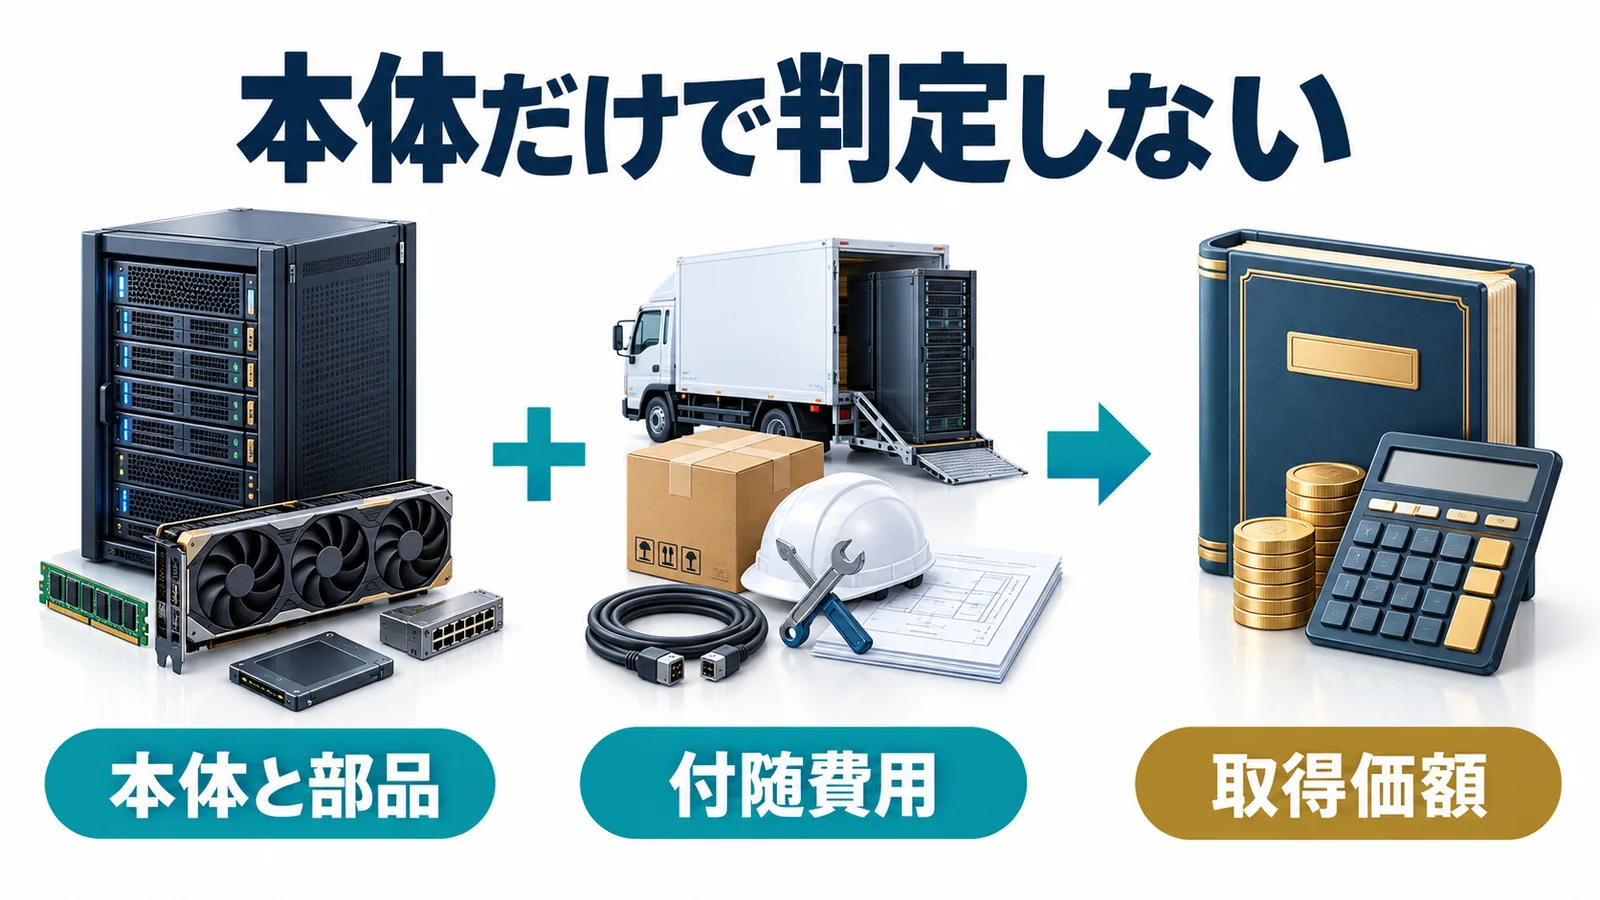
GPUやメモリは請求書の行だけで分けない
GPUは画像処理やAI計算などを担う部品です。少額資産の判定は、通常一つの単位で取引される資産を基礎にします。一台として使うサーバーの部品を、請求書の明細だけで別々にする考え方ではありません。
例えば、本体24万円、GPU12万円、メモリ等4万5,000円を一台へ組み込む場合を考えます。同じ消費税表示基準で、一つのサーバーとして取得する仮定なら合計40万5,000円です。
この例では40万円未満に入りません。「本体の行は24万円だから対象」と考えると、取得する一単位を取り違えます。
後からGPUを追加する場合は、その品が独立した資産か、既存サーバーの価値や使用期間を高める改良かなどを確認します。別の請求書を使うことだけで結論は決まりません。
停電時に電力を供給するUPSなどの周辺機器も、一律に別資産とはいえません。通常の取引単位、機能、組み合わせ方を資料で整理し、必要に応じて税理士へ確認します。
送料や設置費を含めて40万円と比べる
取得価額には、購入して使い始めるために直接必要な費用も含まれます。本体だけを40万円と比べる前に、送料や設置費を見ます。
本体39万5,000円、送料8,000円、必要な設置費5,000円という仮定なら、合計は40万8,000円です。付随費用を加えた結果、基準を超えます。
保守契約や研修など、同じ見積書にあるすべての費用を無条件に合算するわけでもありません。取得や供用に直接必要な費用か、別のサービスかを実態で分けます。
見積もりの段階で費用を分けておくと、価格の判定と、サービス費用をいつ経費にするかの確認を進めやすくなります。
税込か税抜かは会社の経理方式で変わる
同じ見積書でも、税込経理と税抜経理では判定額が変わる場合があります。税抜38万5,000円に消費税率10%を仮定すると、税込は42万3,500円です。
| 経理方式 | 比較する取得価額 | 40万円未満か |
|---|---|---|
| 税抜経理 | 38万5,000円 | 基準内 |
| 税込経理 | 42万3,500円 | 基準外 |
免税事業者は税込経理で確認します。仕入税額控除を受けられない部分などがある場合は、その税額の扱いも個別に確認します。
基準内でも他の適用要件は残ります。この表は消費税の表示だけを変えた例で、会社の資格や年間枠まで合格したことを示すものではありません。
参考:国税庁 No.5400「減価償却資産の取得価額」・No.5403「少額資産の判定」・No.5408
中古サーバー・リース・クラウドの違い
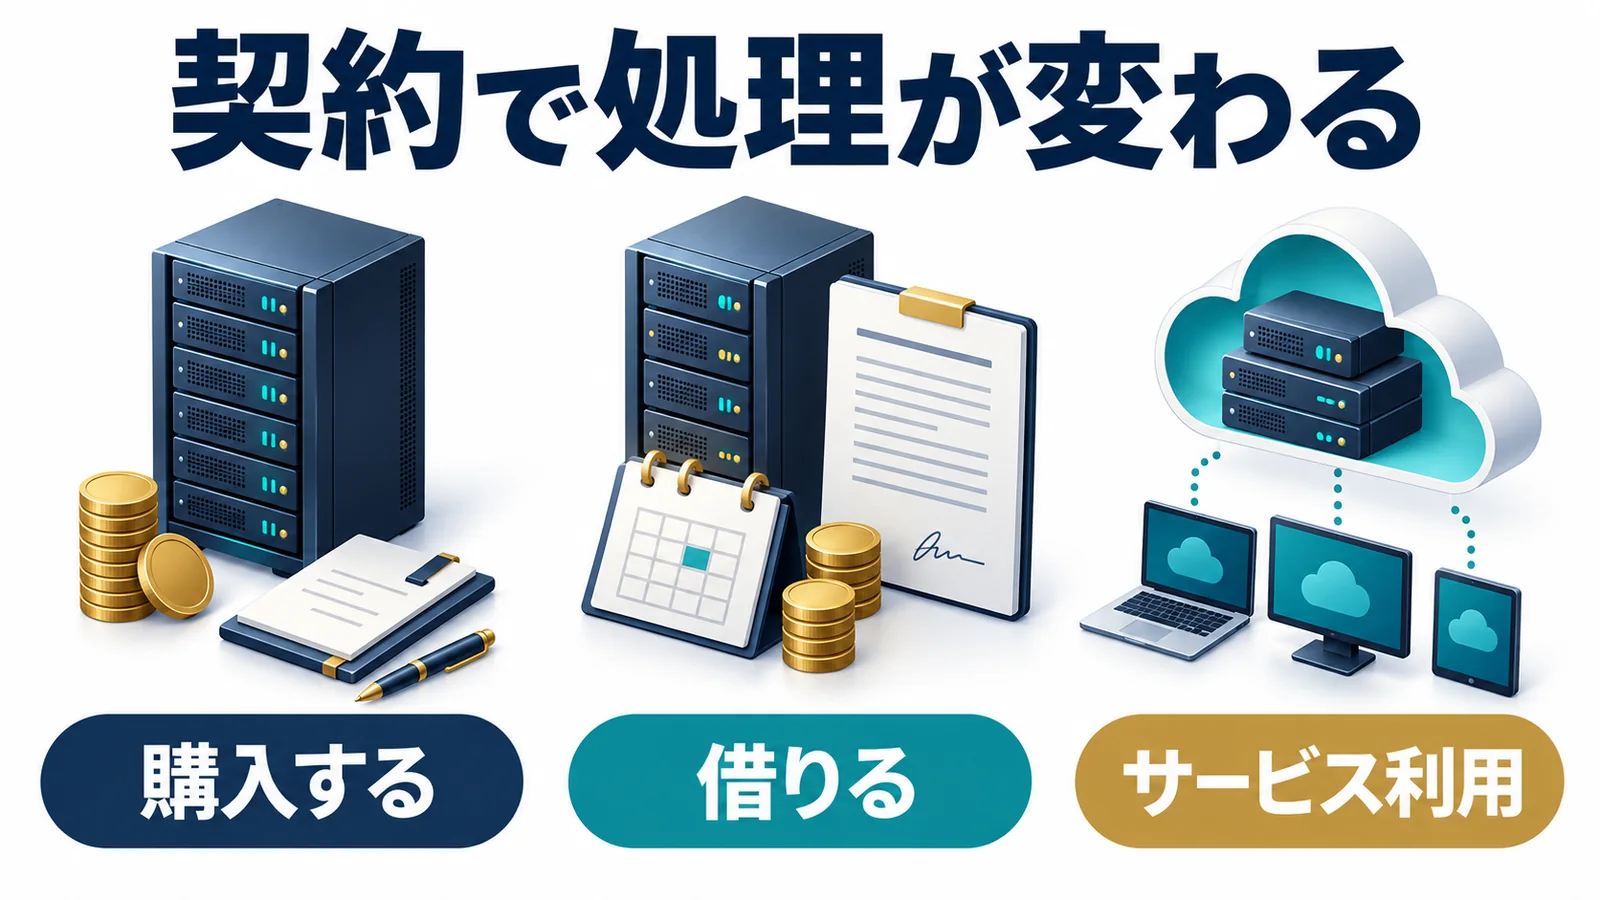
中古サーバーと一定のリース資産は対象候補
この少額資産特例は、新品だけの制度ではありません。中古サーバーも、金額と会社の要件などを満たせば対象になり得ます。
また、所有権移転外リース取引で、借り手が取得したものとして扱う資産も対象候補です。所有権が最後に移るかだけで判定するのではありません。
一方、毎月料金を払う契約がすべて同じリースに当たるわけではありません。レンタルやサービス利用とは税務上の区分が異なるため、契約の実態を確認します。
SaaSやクラウドは資産を取得する契約かを確認する
クラウドの月額料金では、会社が物理サーバーを買わず、サービスを利用していることがあります。この場合、サーバー取得の少額特例をそのまま使う話にはなりません。
物理機器の購入、ソフトウェアの資産取得、サービス利用料を分けます。ネット上でソフトウェアを利用するSaaSも、契約に含まれる権利や導入作業などにより、費用の内容を確認する必要があります。
複数年分を前払いしたり、大きな初期設定費があったりする場合は、支払年度にすべて経費になるとは限りません。利用期間や提供内容に沿った処理を確認します。
他社への貸付用サーバーには除外がある
会社が取得して他社へ貸し付ける資産には、特例からの除外があります。主要な事業として行う貸付けなどは扱いが異なるため、用途を分けて確認します。
ここでいう貸付用は、会社が貸す側として取得する資産の話です。会社が借り手となるリース資産の判断と混ぜないことが大切です。
取得と用途が確認できたら、使える費用処理を比べます。選んだ方法によって、申告と資産管理の準備も変わります。
10万円・20万円の処理と償却資産税の違い
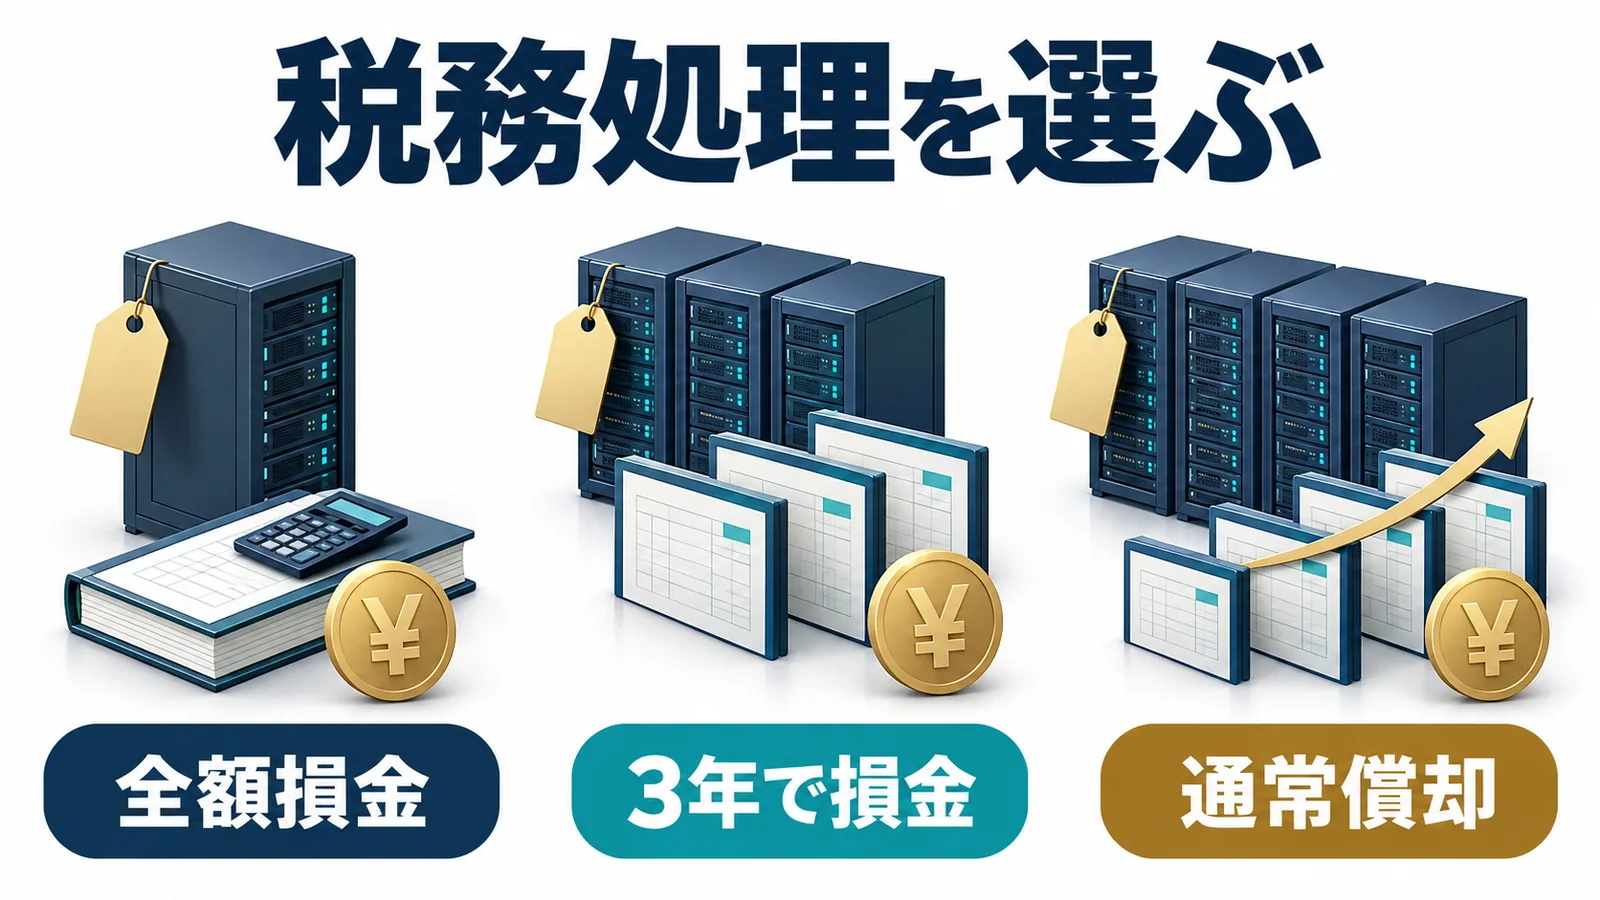
取得価額ごとに使える処理を比較する
40万円未満の特例を使わなくても、取得価額によって別の処理を検討できます。金額の基準と費用にする時期を分けて比べます。
| 取得価額など | 主な処理 | 費用化の時期 |
|---|---|---|
| 10万円未満など | 少額の減価償却資産 | 条件を満たして使用年度に全額 |
| 20万円未満 | 一括償却資産を選択 | 原則3年に分ける |
| 40万円未満 | 中小企業者等の特例 | 会社要件と年間枠などを満たして全額 |
| 通常の減価償却 | 用途に合う耐用年数と方法 | 使用期間に応じて配分 |
10万円未満の制度には、使用可能期間が1年未満の場合などの条件もあります。貸付用資産の除外等を含め、それぞれの制度で対象を確認します。
特例を使えない場合の通常償却では、サーバーの用途や構造に対応する区分を確認します。すべてのサーバーへ同じ耐用年数を当てはめるのではありません。
費用配分の考え方は法人の減価償却と節税も参考になります。
40万円未満の特例でも償却資産の申告を確認する
法人税で全額を損金にしても、固定資産税の償却資産申告は別の判断です。40万円未満の特例で処理したサーバー等は、申告対象になります。
一方、20万円未満を一括償却資産として3年で処理した資産は、原則として償却資産の申告対象外です。早く経費にすることだけで選ぶと、地方税の違いを見落とします。
資産所在地の自治体で、申告の対象と方法を確かめます。法人税の帳簿価額がゼロになったことだけで、償却資産の管理を終えないようにします。
費用処理を選んだら、供用と帳簿、申告の明細をその方法に合わせて準備します。
参考:国税庁 No.5403・豊川市「償却資産の申告について」少額資産等の申告要否
サーバー購入から法人税申告までの手続き
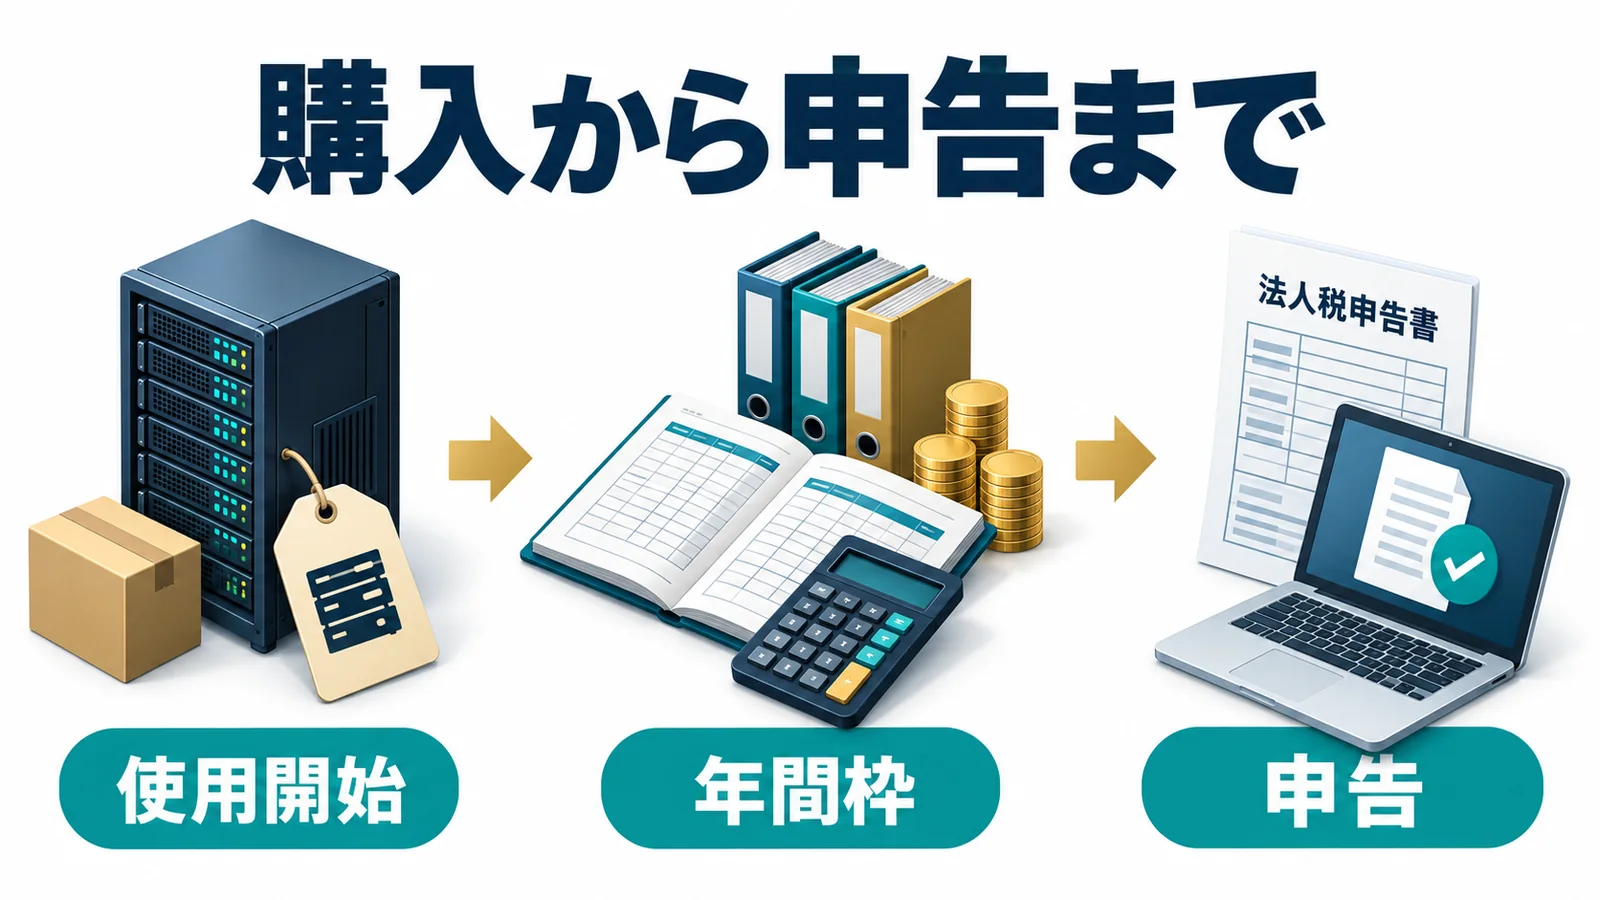
特例を使う年度は事業で使い始めた年度
特例には、事業で使い始める「供用」が必要です。購入代金を支払い、サーバーが届いただけで供用になるとは限りません。
必要な設定を終え、業務に使っているかを確認します。箱のまま保管している場合と、社内システムとして稼働している場合では状況が違います。
設定・検収の記録、稼働開始の記録、業務での使用状況などを残します。「最初のログイン日なら必ず供用」という一律の定義ではありません。
取得した年度と使い始めた年度が違うなら、両方の日付を記録し、特例の対象期間や金額基準にも合うかを確かめます。
年300万円の枠は他の備品と合算する
この特例は、サーバー一台ごとの40万円未満に加え、事業年度の合計枠を確認します。12か月の年度では取得価額の合計300万円が上限です。
他のパソコンや備品で特例を使った金額も合算します。サーバーの購入担当と経理で情報が分かれていると、残りの枠を誤りやすくなります。
例えば対象資産30万円を10台処理すれば合計300万円です。11台目を一部だけ切り分け、残り枠に入れる制度ではありません。
事業年度が12か月未満なら、上限は月数に応じて按分します。設立初年度なども、満額300万円とは限りません。
帳簿の損金処理と別表16の提出まで必要
特例を選ぶ場合は、供用年度に取得価額を損金経理し、申告書に別表十六(七)などの明細を添えます。帳簿の科目名だけで要件がそろうわけではありません。
経費科目を使う処理でも、資産の型式、取得価額、取得日、供用日、特例の選択を一覧で管理します。請求書と年度の合計枠を照合できる状態が役立ちます。
中古やリースの場合は、取引内容が分かる契約書も保存します。申告直前に探すより、購入時から記録しておく方が判断を確かめやすくなります。
手続きまで整えても、買う価値があるかは別の判断です。最後に税額と資金を比べます。
参考:国税庁 No.5400-2「事業の用に供した日」・No.5408
サーバー投資の節税効果と手元資金の考え方
全額経費になっても購入代金は戻らない
サーバー代を全額損金にできると、所得にかかる税負担を抑えられます。ただし、購入費が同額の減税になるわけではありません。
税抜経理で38万5,000円が損金になり、十分な所得がある場合を考えます。税負担への影響を仮30%と置けば、税額の差は約11万5,500円です。
これは税務上の費用から計算した概算です。実際に払う税込代金や消費税の納税・控除は別に整理し、この数字だけで現金の残額を決めません。
すでに課税所得がなければ、当期の税額がさらに減るとは限りません。必要な性能、保守費、使う期間を見たうえで、投資そのものに価値があるかを考えます。
40万円以上は別の税制と通常償却を比べる
少額資産特例に入らないサーバーは、まず通常の減価償却を確認します。別の設備投資税制を使えるかも候補になります。
中小企業経営強化税制では、現行の器具備品の最低価額は40万円以上です。ただし、新品の生産等設備、認定計画などの条件が必要です。
一般事務用サーバーが金額だけで自動的に対象になるわけではありません。用途と設備区分、事前手続きを確認します。同じ資産への税制の重複適用にも制限があります。
詳しくは中小企業経営強化税制の対象設備と申請で整理しています。現行期限は2027年3月31日で、購入前の準備が判断を左右します。
相談には、構成と費用内訳のある見積書、契約形態、取得・供用の予定、決算月、利益と予算を用意します。業務に必要なサーバーの判断と、会社全体に合う節税策の比較を一緒に進められます。
サーバーの少額減価償却資産特例に関するよくある質問
40万円ちょうどのサーバーに特例は使えますか?
40万円未満の基準には入りません。付随費用と消費税の経理方式をそろえて取得価額を判定したうえで、通常償却や別の優遇制度を確認します。
2026年3月に取得した35万円のサーバーも対象ですか?
2026年3月の取得等には旧30万円未満の基準が適用されるため、この特例には入りません。4月以後の40万円基準を過去の取得へさかのぼって使うことはできません。
GPUを別の請求書にすると別資産になりますか?
請求書を分けるだけでは決まりません。一台に組み込む構成、通常の取引単位、独立した機能や既存資産の改良に当たるかなど、取得の実態で判定します。
購入年と使用開始年が違う場合はどうしますか?
取得日と事業で使い始めた日を分けて記録します。特例は供用年度の損金経理などが必要で、取得・供用の時期が対象期間や基準に合うかも確認します。
クラウドの月額利用料にも特例を使いますか?
会社が機器やソフトウェア資産を取得するのか、サービスを利用するのかで処理が違います。通常のサービス利用料へ、物理サーバー取得の特例をそのまま使うものではありません。
サーバーの法定耐用年数は何年ですか?
仕様書と用途をそろえ、耐用年数表の電子計算機などの該当区分を税理士と確認します。すべてのサーバーへ同じ年数を当てはめません。中古では使用可能期間の見積もりや簡便法の条件も別に判断します。
2026年10月12日時点の公表資料に基づきます。契約形態、構成、会社の要件、使用状況をそろえ、個別の適用を税理士へ確認します。
図を拡大表示
原寸の図です。上下左右にスクロールしてご覧ください。