
法人の節税で現金を残すには?キャッシュフローの比較例と決算前の確認事項
- 公開日
- リライト日
決算が近づくと、利益が出ているうちに設備や節税商品を購入した方がよいのか迷うことがあります。
ただ、税金を減らすために使ったお金が、翌月の仕入れや給与の支払いに必要なお金だったらどうでしょうか。
法人の節税は、支払う金額と減る税金を分け、納税・借入返済後に残る現金で判断します。
税金が減っても、支出の方が大きければ口座残高は減ります。一方で、売上や業務改善に必要な投資まで見送ればよいわけでもありません。
まず支出あり・なしを同じ条件で比べ、その支出に事業上の価値があるか、必要な時期に現金を使えるかを確かめましょう。
この記事でわかること
- 支出額と節税額から現金の差を比べる方法
- 利益と口座残高がずれる理由と決算処理の確認点
- 納税・返済・将来の回収まで含めた実行前の判断
税抜100万円の費用で税金と現金はどう変わるか
損金は税金を計算するときに差し引く金額
会社の経費が100万円増えても、税金が100万円減るわけではありません。法人税を計算するとき、所得から差し引く金額を「損金」といいます。
損金が増えると税金の計算対象は小さくなりますが、減る税額は、その部分にかかる税負担率などで決まります。
また、決算書の利益がそのまま税務上の所得になるとは限りません。
会計では費用にしていても、税務では差し引けない金額があれば調整が必要です。利益、税務上の所得、計算した税額、実際の現預金は、それぞれ別の数字として見ます。
仮に100万円が当期に全額損金となり、その部分に対する所得に応じて変わる法人税などの負担率を30%とすると、税額差は30万円です。
30%は説明用の仮定で、法人の規模・所得・所在地・利用する控除などによって実際の負担は変わります。
参考:国税庁 No.5387 債務確定の判定、No.5759 法人税の税率
支出なしと支出ありを同じ条件で比較
ここでは、同じ会社が同じ年度に、当期中に完了した修繕サービスを購入する場合と、購入しない場合を比べます。以下は仕組みを説明するための仮定例です。
- サービスの税抜代金は100万円、消費税10%を加えた支払額は110万円。
- 税抜100万円は全額当期の損金となり、それを差し引く十分な課税所得がある。
- 所得に応じて変わる法人税などの負担率を仮に30%とし、その負担が30万円減る。
消費税は、売上時に受け取った税額から仕入れ等で負担した税額を差し引く原則課税とします。仕入れ等の税額を差し引く仕組みが「仕入税額控除」です。
この例では、帳簿・適格請求書などの保存要件を満たし、消費税10万円を全額控除できると仮定します。簡易課税や免税などの場合には、そのまま使えない計算です。
比較の終点は、法人税などと消費税の納付減、または還付による効果が両方実現した時点です。借入や他の取引条件は変えません。
| 比較する項目 | 支出なし | 支出あり |
|---|---|---|
| 追加の支払額 | 0円 | 110万円 |
| 法人税などの負担差 | 0円 | 仮に30万円減 |
| 消費税の負担差 | 0円 | 仮に10万円減 |
| 支払直後の現金差 | 基準 | 110万円少ない |
| 両方の税効果が実現した後の現金差 | 基準 | 70万円少ない |
この条件なら、110万円を払い、税負担の差40万円を反映しても、現金は70万円少なくなります。税金が減ることと、現金が増えることは同じではありません。
ただし、購入するサービスが事業に必要で、将来の売上や業務改善につながるなら、その価値も判断に含めます。
消費税を控除できない会社や税効果の時期が異なる会社には、この70万円をそのまま当てはめられません。設備のように資産として残るものも、この例とは分けて評価します。
参考:国税庁 No.6101 消費税のしくみ、No.6355 課税売上げと課税仕入れ
利益と現金がずれる三つの理由
支出と税額を比べる前提として、決算書の利益だけでは使える現金がわからないことも押さえておきましょう。黒字でも資金が足りなくなるのは、利益を計上する時期と、お金が動く時期がずれるためです。
売掛金と在庫はまだ自由に使える現金ではない
商品を売って売上を計上しても、取引先からの入金が翌月なら、その代金を今月の支払いには使えません。
売掛金が増えている会社では、売上と利益が伸びても、入金までの仕入れや給与を別の資金で賄う必要があります。
在庫も同じです。仕入代金を払っても、商品が売れるまでは現金に戻りません。
期末に残る在庫は資産として扱うため、購入額の全てがその期の売上原価になるとも限りません。買掛金の支払予定も合わせ、売れる見込みと入出金の日付を確認します。
設備代の支払いと減価償却費は時期がずれる
設備は、代金を先に支払い、費用を複数年に分けて計上することがあります。この費用の配分が減価償却です。
設備代を以前に払い終えていれば、当期の減価償却費を計上した日に、同額の現金が再び出ていくわけではありません。
間接法のキャッシュ・フロー計算書で減価償却費を利益に足し戻すのは、このずれを調整するためです。
足し戻した金額が新たに口座へ振り込まれるわけではありません。設備購入時の支払いと、各年度の損金による税額への影響を分けて見ます。
借入元本を返しても同額の損金にはならない
借入をすれば口座の現金は増えますが、それ自体が売上や利益ではありません。
反対に、借りた元本の返済では現金が減る一方、返済額がそのまま同額の損金になるわけでもありません。利息は元本と分けて扱います。
不動産投資でいわれる「デッドクロス」も、元本返済と減価償却費などのずれに注目する考え方です。ただ、その大小だけで資金不足は決まりません。
家賃などの入金、維持費、税金、他の返済も含めて確認し、物件の買い増しや売却を一律の解決策にはしないことが大切です。
参考:ASBJ キャッシュ・フロー計算書の作成に関する実務指針 7〜12項、棚卸資産の評価に関する会計基準
新たな支出を決める前に確かめたい決算処理
現金を残したいときは、新しい購入先を探す前に、すでに行った取引を正しく決算へ反映できているか確かめます。
費用の計上漏れを直すことと、税金を減らすために新しい支払いを作ることは分けて考えましょう。
発生済み費用の未払計上を確認
例えば、期末までに修繕が終わっていて、支払いは翌月という場合があります。
販売費・一般管理費などの償却費以外の費用は、別に定めるものを除き、期末までに次の三つを全て満たすかで債務確定を判断します。
- その費用を支払う債務が成立している。
- その債務に基づく具体的な給付の原因となる事実が発生している。
- 金額を合理的に算定できる。
請求書や契約書は、これらの事実を確かめる資料です。「請求書が届いたから」「まだ払っていないから」だけで損金かどうかは決まりません。将来受けるサービスを架空の未払費用にすることもできません。
未払計上が認められても、後日の支払い義務は残ります。当期の所得に反映することと、翌期の資金を用意することをセットで確認します。
既存資産と適用できる制度を見直す
使い始めている設備が固定資産台帳に反映されているか、償却や適用できる制度の確認が漏れていないかも点検します。
廃棄した資産や回収が難しい売掛金があるなら、その事実を税理士へ伝えましょう。
値下がりや未回収だけで自動的に全額損金になるわけではなく、個別の要件と記録が必要です。
役員報酬や賞与の変更は、支給内容や時期で別の要件があるため、支払いや変更の前に税理士へ確認します。
参考:国税庁 No.5211 役員に対する給与、No.5350 使用人賞与の損金算入時期
税額控除と損金算入を分ける
損金算入は税金を計算する所得を減らし、税額控除は計算した税額から差し引く仕組みです。同じ100万円でも「損金100万円」と「税額控除100万円」は意味が違います。
設備投資の制度には特別償却と税額控除を選ぶものがありますが、対象会社・資産・年度・上限・申告手続などの条件があります。
制度に必要な設備購入や賃上げの支出までなくなるわけではありません。支出予定がある会社は、自社が使える制度と実際の控除額を確認してから比較します。
参考:国税庁 No.5387、No.5433 中小企業投資促進税制
前払いと設備投資は支払日だけでは決まらない
新たな支出が必要なら、「決算日までに払えるか」の次に「いつの損金になるか」を確認します。口座からお金が出ても、当期の税額が想定どおり減るとは限りません。
短期前払費用には原則と例外がある
来期に提供を受ける役務の費用は、原則として支払時に資産へ計上し、役務の提供を受けたときに損金にします。前払いしたという事実だけでは、当期にまとめて差し引けません。
前払費用は、原則として、支出した時に資産に計上し、役務の提供を受けた時に損金の額に算入すべきものです。
原文一部抜粋:国税庁 No.5380 短期前払費用
例外の短期前払費用では、次の条件などを確認します。
- 一定の契約による継続的な役務で、支払日から1年以内に提供を受ける。
- 費用を実際に支払い、毎期継続して支払年度の損金とする。
収益との対応が必要な一定の支払利子などは、この例外を使えません。
当期の損金にできても、現金は先に出ます。毎年同じ前払いを続ける場合の支払いと、翌期に残る費用も含め、単年度だけで有利と判断しないようにします。
設備は使い始める時期と償却方法を確認
設備では、発注・支払い・搬入と、本来の目的で使い始める「事業供用」を分けます。機械を工場へ運んだだけでは足りず、据付けや試運転などを経て、本来の目的に使用し始めた日が重要になります。
通常の減価償却にするのか、要件を満たして即時償却や特別償却を使えるのかで、当期の損金は変わります。
償却を早めれば後の年度に計上できる償却費は少なくなり、売却時の帳簿価額にも影響します。設備代の支払いが消える制度ではないため、回収見込みと納税後資金を別に確かめます。
少額資産の特例も会社と取得日の確認が必要
中小企業者等の少額減価償却資産の特例は、2026年4月1日以後の取得等について、取得価額の基準が従前の30万円未満から40万円未満に変わっています。「40万円以下」ではありません。
取得等の期限は2029年3月31日です。青色申告をする対象中小企業者等が、事業の用に供した資産について適用を確認します。
原則として年300万円の上限があります。従業員数や親子関係、貸付用途などによる対象外もあるため、価格だけで適用を決めないようにします。
申告手続と短期事業年度の補足
供用した年度の損金経理と、別表16(7)の添付などが必要です。短期事業年度では年300万円の上限を月数に応じて計算します。
必要な備品の購入予定があるなら、会社の対象条件、取得・供用日、年度内の累計額を税理士と確認します。特例を使うためだけに不要な備品を買えば、最初の比較例と同じく現金は減ります。
節税商品の比較は回収時の税金まで
税の繰延べと最終的な負担減の違い
当期の税金が減る対策には、税金を払う時期を先へ動かすものも含まれます。
費用の前倒しや償却の前倒しでは、将来の費用が少なくなったり、売却などの際の損益が変わったりするためです。これを税の「繰延べ」といいます。
繰延べには、今の納税資金を後に回せる意味があります。ただし、最終的な税負担まで必ず減るとは限りません。
将来の利益や税率、売却・解約の条件を置いて比較し、予測が外れた場合の手元資金も確認します。
保険や投資商品は解約と売却の条件をそろえる
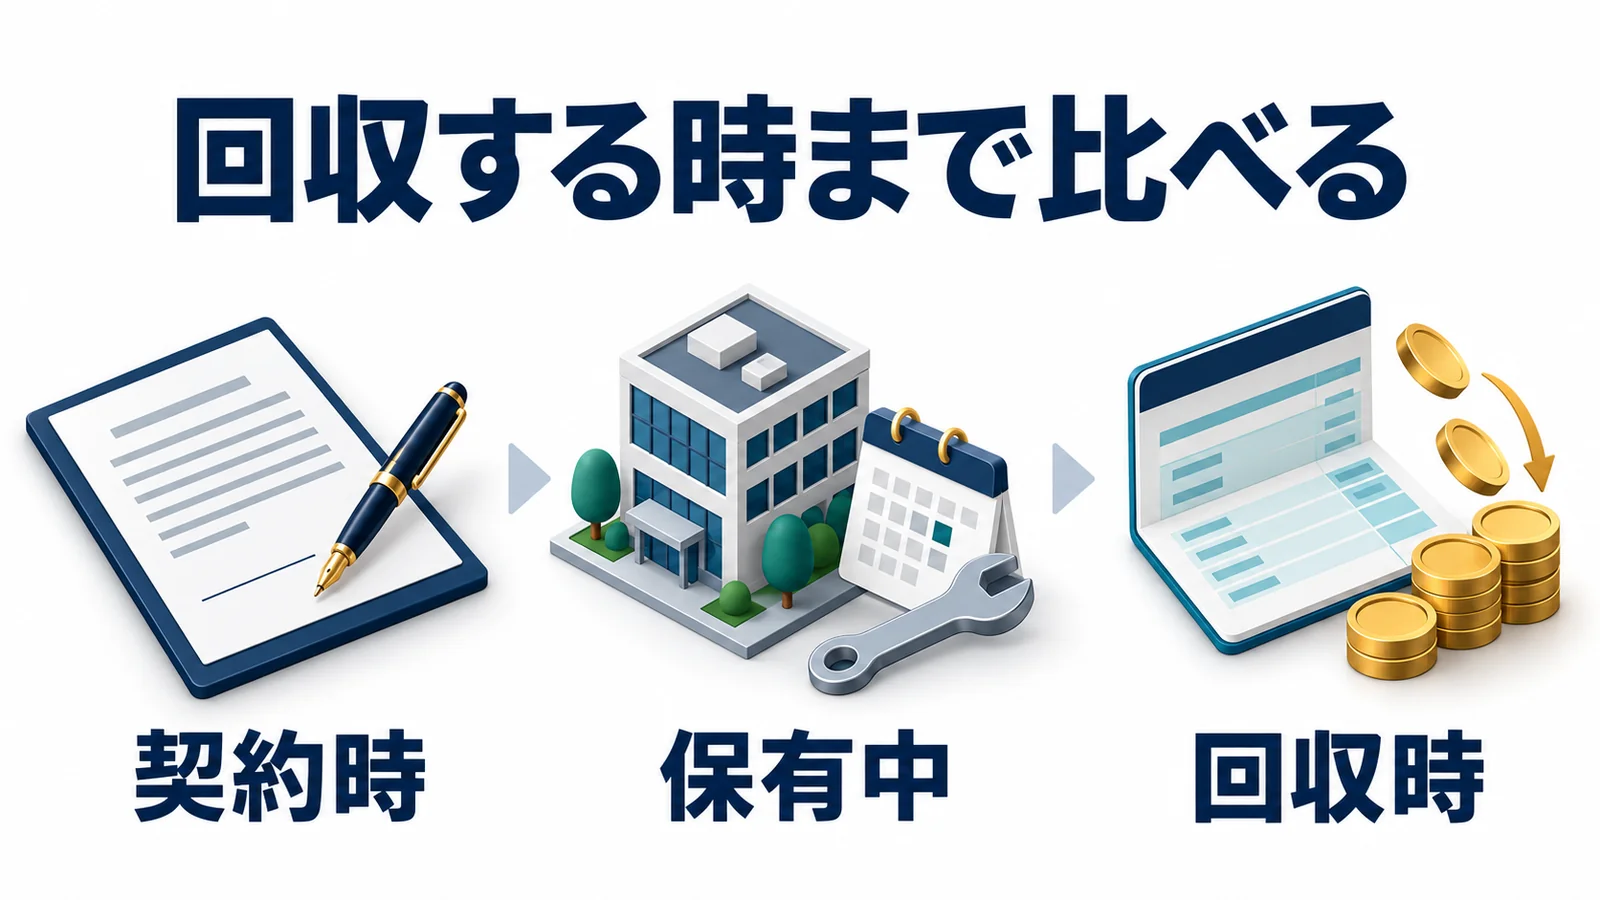
保険、共済、リースや投資商品では、当初の支払いだけでなく、資金を回収するまでに必要なお金を追います。
これらは同じ税務処理をする商品ではありません。損金になる割合や、解約・売却時にどのように課税されるかは契約と制度ごとに確認します。
| 時点 | 会社のお金について確かめること |
|---|---|
| 契約時 | 初回支払い、借入額、手数料、当期に利用できる税負担減とその時期 |
| 保有中 | 継続支払い、維持費、入金見込み、元本返済と利息、途中解約の条件 |
| 回収時 | 解約返戻金・売却代金、残る借入、処分費用、出口の税負担 |
例えば当期の税額差が同じ候補でも、翌年に回収できるものと、数年間使えないものでは資金繰りへの影響が違います。
予定より回収額が少ない、解約できない、維持費が増えるといった条件も置き、納税後に会社へ残す現金を比べましょう。
損金になる割合、利回り、解約時の返戻率は契約資料で確かめます。数字や条件がわからない候補は、節税額を決め打ちせず、確認してから比較しましょう。
納税と返済後の資金を決算前に確かめる
税金を税目と納付時期に分ける
実行する候補が見えてきたら、実際の日付で入出金を並べます。利益が減る年度と納税額が減る日、契約代金を払う日が離れていることがあるため、決算日の残高だけでは判断できません。
法人税・地方法人税と地方税、消費税などは、それぞれの見込額と納付日を記載します。
防衛特別法人税は2026年4月1日以後に開始する事業年度が対象です。自社の年度で対象になるか、税理士の見込額に含まれているかを確認します。所得に4%を単純に上乗せする仕組みではありません。
申告期限の延長や中間納付がある会社では、それらも予定表へ反映します。「法人税等」の合計に含めた税目を、別の行でも引いてしまわないよう、税理士の試算内訳と合わせましょう。
赤字でも納税資金が必要な場合
会計上の赤字、税務上の欠損、現金不足は別です。税務上の所得にかかる税額がもともと生じない場合、さらに損金を増やしても、その期の法人税などは減らないことがあります。
青色申告の欠損金には要件付きの繰越控除がありますが、将来利用する制度であり、その金額が直ちに口座へ戻るわけではありません。一定の場合の繰戻し還付とも区別します。
また、赤字でも法人住民税の均等割や消費税などが発生することがあります。均等割は所在地の自治体の条件、消費税は自社の課税方式などを確認し、「赤字だから納税資金は不要」と置かないようにします。
支出する前に資金繰り表へ入れる
資金繰り表は、決算日などの基準日の現預金から始め、これからのお金の動きを日付順に足し引きする表です。
契約・支払いをしない案と実行する案を、同じ入金・営業支払いの予定で並べると比較しやすくなります。
| 区分 | 入れる予定 | 確認する資料 |
|---|---|---|
| 開始残高 | 基準日の現預金 | 口座残高・出納帳 |
| 入金 | 売掛回収、事業収入、借入実行など | 回収予定・契約・融資条件 |
| 営業支払い | 仕入れ、給与、家賃、社会保険料など | 支払予定・給与計算 |
| 設備・商品契約 | 初回・継続支払い、維持費 | 見積書・契約書 |
| 返済 | 借入元本と利息を分ける | 返済予定表 |
| 納税 | 税目別の見込額と納付日を一度ずつ | 申告書・税理士の試算内訳 |
全てを差し引いた後に、翌期の仕入れ、給与、次の返済などに必要な現金が残るか確かめます。
売掛金の入金が遅れた場合や、商品の回収額が下がった場合も試しておくと、先に使える金額を判断しやすくなります。
「固定費の3か月分があれば必ず安心」といった一律の基準はありません。回収までの期間、季節変動、借入返済、確定している支払いによって必要額は変わります。
資金が足りなくなる案は、見送り、金額を減らす、実行時期を変える案も比較します。
相談の際は、最新の試算表と前期の申告書、売掛回収・支払予定、借入返済表、検討中の契約条件を用意すると、自社の利益と資金を合わせて確認できます。
節税額を先に決めるのではなく、事業に残す現金から逆に考えることが、無理のない選択につながります。
参考:財務省 防衛特別法人税の解説、国税庁 No.5762 欠損金の繰越控除、No.5763 欠損金の繰戻しによる還付、大阪市 法人市民税Q8
法人の節税とキャッシュフローのよくある質問
節税しないで納税する方が現金は残りますか?
不要な追加支出との比較なら、納税して現金を残す方がよい場合があります。必要な投資は事業上の価値も含めて判断し、支出・納税・返済後の残高を同条件で比べます。
資金繰り表とキャッシュ・フロー計算書のどちらを使いますか?
これからの支払日と残高を予測するなら資金繰り表、一定期間の実際の現金増減を活動別に振り返るならキャッシュ・フロー計算書が役立ちます。目的に応じて使い分け、全法人に後者の法定作成義務があるという意味ではありません。
借入をして節税資金を用意すればよいですか?
借入で現金が増えても、元本返済と利息の支払いは残ります。入金・支払い・税効果・返済の日付を資金繰り表へ入れ、借入がない案とも比較します。節税することだけを理由に有利さや融資の可否は決められません。