
在庫廃棄損とは?仕訳と損金の条件・廃棄の証拠
- 公開日
- リライト日
売れなくなった商品が倉庫に残っている。決算を前に処分するなら、帳簿もどう直せばよいのでしょうか。税金への影響も気になるところです。
在庫廃棄損は、実際に廃棄した在庫について帳簿に記録する損失です。法人税の計算では、廃棄の事実と年度、数量、税務上まだ費用にしていない金額を確かめます。捨てる予定を立てただけの場合とは区別が必要です。
また、50万円の在庫を捨てても、税金が50万円戻るわけではありません。現物、帳簿、税金を順にそろえると、仕訳だけでなく「廃棄するか、値下げして売るか」の判断もしやすくなります。
この記事でわかること
- 在庫廃棄損と評価損の違い
- 在庫と処分費用の仕訳と消費税
- 廃棄の事実と金額を説明する記録
- 節税額と手元に残るお金の比べ方
在庫廃棄損と在庫評価損の違い
商品廃棄損は実際に捨てた在庫の損失
在庫は、販売する商品や製品、製造に使う材料などです。こうした在庫を廃棄し、帳簿から外すときに生じる損失を、在庫廃棄損と呼びます。商品なら「商品廃棄損」という科目を使うこともあります。
対象にする金額は、店頭の販売価格ではなく、帳簿に残っている原価が基本です。1万円で売る予定だった商品でも、帳簿価額が4,000円なら、売価1万円をそのまま廃棄損にはしません。
会社で使う機械や車を処分した場合は、固定資産の除却という別の話です。販売用の在庫と分け、固定資産除却損の考え方を確認します。
値下がりと廃棄予定は別の処理
「もう売れそうにない」と判断しただけでは、実際に捨てたことにはなりません。倉庫に残り、会社が持っている在庫なら、期末にいくらで評価するかを考える段階です。
廃棄を社内で承認した日、業者へ頼んだ日、搬出した日は、それぞれ違う場合があります。決算前に廃棄を決めたという理由だけで、当期の廃棄損を作らないようにします。
低価法と税務上の評価損
現物が残る在庫には、税務上も別の検討方法があります。選定している「低価法」による期末評価と、法人税法33条の例外による評価損です。両者も同じ制度ではありません。
| 処理 | 在庫の状態 | 確認すること |
|---|---|---|
| 実際の廃棄 | 事業の在庫から取り除いた | 廃棄の実態・年度・数量・残る簿価 |
| 選定済みの低価法 | 期末に在庫が残る | 採用した方法と期末時価等 |
| 法33条の評価損 | 期末に在庫が残る | 所定の事実・損金経理・金額の限度 |
法33条の評価損は原則として損金にできず、破損や著しい陳腐化などの要件を満たす場合に例外があります。単なる物価変動や過剰生産だけでは、その例外に当たりません。
表の「損金経理」は、会社の帳簿で費用や損失として記録することです。その記録があることに加え、税務上の事実や金額の条件も満たす必要があります。
一方、それを「仕入れすぎた在庫は、実際に捨てても一律に費用にできない」と読み替えるのも誤りです。在庫が残っているのか、処分したのかを先に分けます。評価する場合の詳しい条件は、在庫評価損の解説で整理しています。
在庫廃棄損の計算と仕訳
実際に廃棄した在庫が分かったら、現物の数量を帳簿の金額につなぎます。ここでは、販売用の雑貨を廃棄する法人の架空例で考えます。
廃棄数量と残る帳簿価額
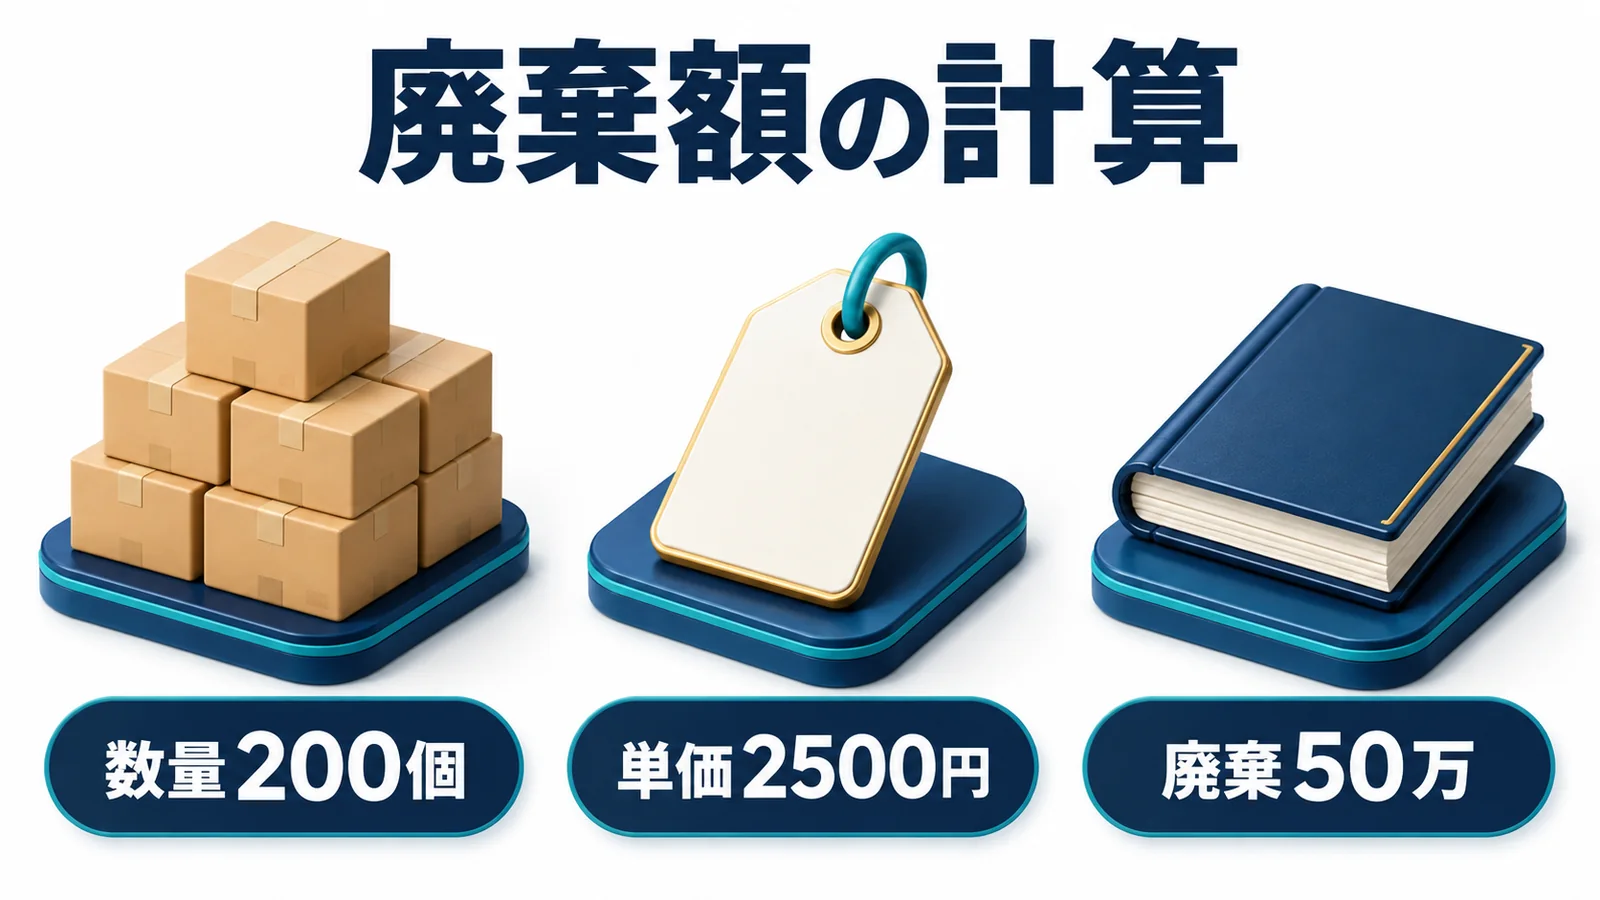
消費税を商品の本体価額と分けて記録するのが、税抜経理です。その方法を使う会社が、帳簿単価2,500円の商品を200個廃棄したとします。その原価をまだ費用にしていなければ、対象額は「2,500円×200個=50万円」です。
単価は、会社が採用している棚卸資産の評価方法に沿って確認します。商品の仕入代だけでなく、取得原価に含める費用や、以前に行った評価減も関係します。任意の値札を付けて損失額を決めるものではありません。
前年に会計上の評価損を計上していた場合は、税務でも認められたかを見ます。すでに損金にした原価を、廃棄時にもう一度全額差し引くことはできません。
反対に、会計では費用にしても、税務では差し引けず、申告時に所得へ戻していた場合があります。これが評価損の「足し戻し」です。その場合、会計の簿価と税務上の残額が違うことがあります。過去の申告調整も含めて、今回差し引ける原価を照合します。
商品を資産で記録している場合
先ほどの50万円が「商品」という資産の残高に含まれ、まだ費用化されていない場合、次のような仕訳が基本例になります。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 商品廃棄損 | 500,000円 | 商品 | 500,000円 |
帳簿の左側に損失を記録し、右側で商品を減らす仕訳です。材料を廃棄した場合は、原材料など、実際に使っている在庫の科目と対応させます。
ただし、すべての会社が日々の購入を商品という資産で記録しているわけではありません。「今年買ったから貸方は必ず仕入れ」と、購入年度だけで決めることもできません。
三分法と期末棚卸の二重計上
購入を「仕入」、販売を「売上」で記録し、期末に在庫を数えて売上原価を計算する方法は、一般に三分法と呼ばれます。この場合は、廃棄の仕訳だけを見ると費用を重ねてしまうことがあります。
同じ50万円の廃棄商品を含む一年を、次の数字で考えてみましょう。すべて税抜の金額です。
| 項目 | 金額 | 内容 |
|---|---|---|
| 期首の在庫 | 100万円 | 一年の初めにあった在庫 |
| 当期の仕入れ | 400万円 | 一年の間に購入した商品 |
| 期末の在庫 | 250万円 | 売れた分と廃棄分を除いた現存在庫 |
| 差し引きの原価 | 250万円 | 100万円+400万円−250万円 |
この250万円の中に、売れた商品の原価200万円と、廃棄した50万円が含まれているとします。廃棄損を別に表示するなら、売上原価200万円と廃棄損50万円に分けます。合計は250万円のままです。
売上原価250万円を残し、さらに廃棄損50万円を加えると、合計300万円になってしまいます。期末棚卸と廃棄の振替が、会計ソフトでどう反映されるかまで確認しましょう。
売上原価と特別損失の表示
「商品廃棄損」「雑損失」といった科目名だけで、税務上の可否は決まりません。費用の内容と、どの年度のどの金額かが先です。
決算書で売上原価に含めるか、別の損失として表示するかは、普段の営業で生じる性質か、臨時のものか、金額の重要性なども踏まえて検討します。廃棄額が大きいという理由だけで、必ず特別損失にするものではありません。
自社の会計方針に合わせ、顧問税理士や会計担当者と表示をそろえます。在庫の残高をどう計算するかは、棚卸資産の計算と評価の考え方も参考になります。
廃棄費用の仕訳と消費税
処分業者への支払は別の費用
商品50万円を帳簿から外すことと、業者に廃棄を頼むことは、別の取引です。国内の業者へ税抜5万円で処分を依頼した例を続けます。
消費税の本則課税は、売上の消費税から、条件を満たす仕入れや外注費などの消費税を差し引く計算方法です。この差し引く仕組みを「仕入税額控除」といいます。
ここでは税抜経理・本則課税で、消費税率を10%とし、処分費の消費税を全額控除できる条件を満たす場合の仕訳例は次のとおりです。実際の支払いは5万5,000円になります。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 処分費 | 50,000円 | 普通預金 | 55,000円 |
| 仮払消費税等 | 5,000円 | ― | ― |
科目は、廃棄費用や支払手数料などを使う会社もあります。名前を合わせるだけでなく、サービスの内容、金額、提供された時期を確認します。見積もりを取っただけで、その費用が当期に確定するわけではありません。
在庫の減額と仕入税額控除
自社の在庫を無償で捨てる行為は、お金を受け取る売却とは違います。廃棄損50万円を記帳したからといって、その金額から新しく消費税の控除が生まれるわけではありません。
一方、業者から有償で受ける処分サービスは、仕入税額控除の対象になる場合があります。「廃棄に関する消費税はすべて控除できない」と、一緒に扱わないことが大切です。
実際の控除額は、課税方式や課税売上割合、帳簿と請求書等の保存要件で変わります。簡易課税では計算方法も別です。先ほどの5,000円を、すべての会社が必ずそのまま差し引けるわけではありません。
参考:国税庁 No.6117 「資産の譲渡等」とは/No.6451 仕入税額控除の対象となるもの/No.6497 帳簿および請求書等の保存要件
在庫廃棄損の損金算入と必要な記録
仕訳ができても、それだけで廃棄の事実を説明できるとは限りません。法人税を計算するときに所得から差し引く「損金」にするには、損失の実態と年度、金額を資料から追えることが大切です。
廃棄した事実と事業年度
法人税法22条は、その事業年度の損失を損金の範囲に挙げています。在庫廃棄では、実際に事業の在庫から除いた経緯と、どの年度の損失なのかを確かめます。
「決裁日なら必ずよい」「業者の証明書の日付がすべて」と、一つの日だけで結論を出さないようにします。決算前に搬出し、最終処分が決算後になった場合などは、引渡しの内容や現物の状態、契約と処理記録を合わせて個別に判断します。
まだ現物が残り、廃棄も実施していないなら、予定だけを前倒しして廃棄損にはできません。期末在庫の評価を下げる必要がある場合は、先に説明した低価法や評価損の条件を別に確認します。
災害で商品が失われたり傷んだりした場合には、災害損失等の取扱いもあります。通常の売れ残りの自主廃棄と同じ条件だと思わず、被災状況に合う制度を確認してください。
廃棄明細と写真や業者の記録
記録は、品目と金額の分かる資料と、実際に処分したことが分かる資料をつなぐと役立ちます。例えば、次の組合せで説明する方法が考えられます。
| 確かめたいこと | 用意する資料の例 |
|---|---|
| 何をいくら処分したか | 品名・品番・数量・帳簿単価・合計額を記した廃棄明細 |
| なぜ処分したか | 破損や期限などの理由、社内承認の記録 |
| いつ実施したか | 日付の分かる廃棄前後・搬出の写真、受領や処理の記録 |
| 誰に頼みいくら払ったか | 契約、業者の証明書・請求書、支払いの記録 |
| 帳簿と一致するか | 在庫台帳、棚卸表、仕訳、以前の評価減と申告調整 |
これは実務上の資料の例で、写真や「廃棄証明書」という名前の書類が、すべての法人に一律の法定添付書類となるわけではありません。証明書一枚があれば必ず認められるという意味でもありません。
例えば証明書には箱数しか書かれておらず、社内明細は商品個数で管理しているなら、その対応を残します。日付や数量が合わない点を先に確かめる方が、書類をただ増やすより説明しやすくなります。
マニフェストと法人帳簿の保存
処分する在庫が産業廃棄物に当たり、その運搬や処分を他人に委託する場合などは、管理票であるマニフェストの交付等が必要になります。例外や電子の方法もあるため、適用される手続きを確認します。
すべての在庫廃棄が産業廃棄物になるわけではありません。材質や排出する事業などで区分が変わるため、処分業者や自治体に確認します。廃棄物処理の手続きと、法人税の損金の判断は別の話です。
税務の帳簿や取引関係書類は、申告書の提出期限の翌日から原則7年間保存します。青色申告で欠損金が生じた年度や所定の災害損失年度は10年間で、2018年4月1日前に開始した該当年度は9年間です。
その事業年度の確定申告書の提出期限の翌日から7年間
マニフェストなど廃棄物法上の書類には、別の保存義務があります。「廃棄の証拠は全部5年で捨ててよい」と一律に扱わず、税務と処理手続きの両方から保存期間を確かめましょう。
参考:廃棄物処理法2条・12条の3/国税庁 No.5387 販売費・一般管理費その他の費用/No.8009 災害により被害を受けたときの法人税の取扱い
在庫廃棄損による節税と手元資金
損失50万円と税金50万円の違い
廃棄損は、税額そのものではなく、税金の計算で差し引く原価や損失の話です。商品の廃棄50万円と処分費5万円が当期に全額損金になる架空例を考えます。
ほかの条件が同じで十分な課税所得があり、税負担への影響を仮に30%と置くと、55万円×30%=16万5,000円の差です。55万円がそのまま返る計算ではありません。30%は、実際の一律税率を示すものでもありません。
さらに、在庫50万円の損失と、口座から出るお金も分けます。廃棄した日に商品代50万円をもう一度払うわけではなく、取得済み在庫の原価を帳簿から外す処理です。仕入代金の未払いが残っているなら、その支払いは別に必要です。
業者への5万5,000円は新たな支払いです。先ほどの本則課税の条件で消費税5,000円を全額控除できる場合、消費税を精算した後の処分費の負担は税抜5万円に相当します。
その税抜負担と税額の差を引くと、16万5,000円−5万円=11万5,000円です。これは税金と処分費の差引比較で、廃棄直後に11万5,000円が口座に入るという意味ではありません。
赤字法人と翌期以降への影響
今年すでに税務上の所得が出ていない会社では、追加の損失55万円に30%を掛けた分だけ、当期の税金がさらに減るとは限りません。法人住民税の均等割など、所得と別にかかる税金もあります。
欠損金の繰越控除や繰戻し還付を使える場合はありますが、青色申告、帳簿保存、対象法人、期限などの条件が必要です。廃棄すればすぐに現金が戻る制度ではありません。
赤字法人の節税と資金の考え方も踏まえ、今年の税額と、来期以降に使える損失を分けて見積もります。
在庫廃棄と売却や寄贈の比較
廃棄で税負担が減るとしても、それだけで最も得な処分方法とは決まりません。まだ販売できる商品なら、値下げして回収できるお金も比較します。
値下げ販売と廃棄の手残り
同じ帳簿価額50万円の雑貨を、税抜10万円で売れる場合を考えます。売却に処分費はかからず、販売手数料や保管費も除く架空例です。十分な課税所得と仮の税率30%という条件も同じにします。
消費税は標準税率10%とし、売却では11万円を受け取って消費税1万円を納め、廃棄では処分費5万5,000円のうち消費税5,000円を全額控除できる前提です。次の表は、その精算後の税抜相当額で比べています。
| 比較する点 | 廃棄する場合 | 売却する場合 |
|---|---|---|
| 当期に差し引く損失等 | 在庫50万円+処分費5万円 | 原価50万円−売価10万円=損失40万円 |
| 仮の税負担差 | 55万円×30%=16.5万円 | 40万円×30%=12万円 |
| 税抜の収支 | 処分費の負担5万円 | 売却代金10万円 |
| 税金と収支の差引比較 | 16.5万円−5万円=11.5万円 | 12万円+10万円=22万円 |
この条件では、税金の減り方は廃棄の方が大きくても、差引比較では売却の方が10万5,000円多く残ります。元の仕入原価は両案に共通するため、この比較では追加の支出として引いていません。
実際には売れる価格、販売の手間、保管料、商品の安全性やブランドへの影響でも結論が変わります。値下げのすべてが寄附金になるわけではありませんが、取引先への実質的な贈与や役員への低額譲渡などは、通常の販売と分けて税務を確認します。
寄贈とフードバンクの税務条件
売る代わりに無償で渡す場合、一般の現物寄附は原則として時価をもとに寄附金を計算し、損金にできる限度額を確認します。「寄贈したから全額廃棄損」とは扱えません。
食品のフードバンクへの提供には、条件付きの取扱いもあります。食品衛生上は問題がないものの、社内ルール上通常販売できず、従来は廃棄していた食品などが対象となるケースです。
社内ルールに沿った廃棄処理の一環であることに加え、合意書や取扱記録・結果報告などで転売や目的外使用を防ぎ、提供企業も使途を確認できることなどが前提になります。
こうした条件を満たす提供では、食品の簿価や負担した物流費を、寄附金以外の費用として扱える場合があります。受領書などの資料も確認し、すべての食品寄贈に自動適用しないようにします。安全に提供できない食品を、節税のために寄贈することはできません。
参考:国税庁 No.5281 寄附金の範囲と損金不算入額の計算/No.6321 役員に対する贈与・低額譲渡/フードバンクへ食品を提供した場合の取扱い/農林水産省 食品提供と税制
決算前に確認する在庫と利益
処分を進める前に、在庫の品目・数量・残る簿価、廃棄の理由と実施予定、業者の費用と買取価格を並べましょう。以前の評価減があれば、その申告処理も確認します。
そのうえで、今年の利益見込みと決算までの時間、次の仕入れや給与に必要なお金を見ます。廃棄損を大きくすることより、不要な在庫を整理し、事業を続ける資金を残すことが先です。
在庫処分後も利益が残り、ほかの節税策を比較する場合も、この数字が出発点になります。税負担と支払後の資金を一緒に比べれば、必要の薄い支出を先に決めずにすみます。
在庫廃棄損のよくある質問
廃棄証明書がない場合は?
証明書がないことだけで一律に可否は決まりません。廃棄明細、数量と簿価、社内承認、写真、搬出・受領の記録などを合わせ、廃棄した事実と年度を説明できるか確認します。産業廃棄物の委託などで別の法定手続きが必要な場合は、その義務も満たす必要があります。
自社で捨てた場合の記録は?
品目、数量、帳簿価額、理由、実施日を記録し、社内承認や廃棄前後の写真などと帳簿を対応させます。これらは実務上の資料の例です。自社処理でも自由に捨ててよいわけではなく、廃棄物の区分と適法な処理方法を確認します。
決算後の廃棄を前期に入れられる?
前期末に廃棄予定だったという理由だけで、実施していない廃棄を前期の廃棄損にはできません。期末に残る在庫を低く評価する場合は、採用した低価法や法33条の評価損の要件を別に確認します。年度をまたぐ搬出・処分は、契約や実態と記録で個別に判断します。
商品廃棄損は雑損失でよい?
科目名だけで税務上の可否は決まりません。損失の性質、通常の営業で生じるものか、金額の重要性、自社の会計方針を踏まえて、売上原価との関係や表示を確認します。廃棄損と売上原価に同じ原価を二重計上しないことも大切です。
廃棄損と処分費は両方計上できる?
在庫の未費用化の簿価と、業者による別の処分サービスの費用なら、それぞれの内容・金額・年度を確認して処理します。すでに費用化した在庫原価を重ねないよう注意し、処分費の消費税は自社の課税方式や保存要件などで別に判断します。
在庫を固定資産台帳に載せる?
販売用の商品や材料などの棚卸資産と、事業に使う機械等の固定資産は別です。会計ソフトの固定資産台帳へ登録することが、在庫廃棄損の一般的な要件ではありません。在庫台帳や棚卸表と、自社の記帳方法に沿って確認します。
制度の確認基準日:2026年10月16日。法人税法の同年10月1日施行版、廃棄物処理法の同年9月16日施行版と国税庁等の案内を確認しています。損失の年度や税務簿価は、会社の記録と過去の申告処理に沿って判断します。
図を拡大表示
原寸の図です。上下左右にスクロールしてご覧ください。