
在庫評価損とは?計算と仕訳・損金算入の条件
- 公開日
- リライト日
倉庫に残った旧モデルの商品。値下げしても売れ行きが鈍く、仕入れ値のまま帳簿に載せてよいのか、気になっていませんか。
こうした在庫の価値の低下を決算に反映するのが、在庫評価損です。ただし、会計で損失にすることと、法人税の計算で差し引くことは別の話です。「何年も売れていないから全額を経費にする」とは決められません。
まずは在庫がいくらで回収できそうかを確かめ、その後に税務の条件を確認しましょう。損失の金額だけでなく、会社に残るお金も見えてきます。
この記事でわかること
- 在庫評価損の計算と仕訳
- 法人税で損金にできる条件
- 決算前に集める資料と資金の考え方
在庫評価損とは?減耗損や廃棄損との違い
在庫の数は同じでも帳簿の価値を下げる処理
在庫評価損は、期末に持っている商品や製品、原材料などの価値が下がったとき、帳簿の金額を引き下げて計上する損失です。在庫の数が減るわけではありません。
たとえば、100万円で仕入れた商品が100個そのまま残っていても、以前の価格で売れるとは限りません。回収できる見込みを超えた金額で在庫を載せ続けると、資産も利益も実態より大きく見えてしまいます。
まだ売っていないことだけを理由に、会計上の評価損を計上できないわけではありません。一方、税務では独自の条件があるため、会計で下げた金額がそのまま法人税の損金になるとは限らない点を押さえておきましょう。
棚卸減耗損は数量の不足による損失
帳簿では100個あるのに、実際に数えると95個しかない。このような数量の不足は、価値の下落とは別で、棚卸減耗損の問題です。
紛失や破損、出荷の記録漏れなど、まず数量が合わない原因を調べます。記録漏れを直せば解消する差もあるため、不足分をすぐ損失として処理するのは避けましょう。
評価損の計算は、こうして現物と帳簿の数を確かめた後に行います。棚卸資産の対象や数え方は、棚卸資産の計算と仕訳でも整理しています。
廃棄損は現物を処分したときの損失
売れない在庫を実際に捨てた場合は、廃棄した事実に基づく処理を考えます。倉庫に置いたまま評価を下げる場合とは区別が必要です。
廃棄日、品目、数量、処分費用などを記録し、業者に頼んだなら伝票や引取記録も残します。「廃棄する予定」だけで、すでに捨てたものとして帳簿から消すことはできません。
現物が残るなら評価、数が足りないなら数量差、処分したなら廃棄。最初にこの違いを分けると、その後の計算で迷いにくくなります。
在庫評価損の計算方法と期末価額
取得原価と正味売却価額を比べる
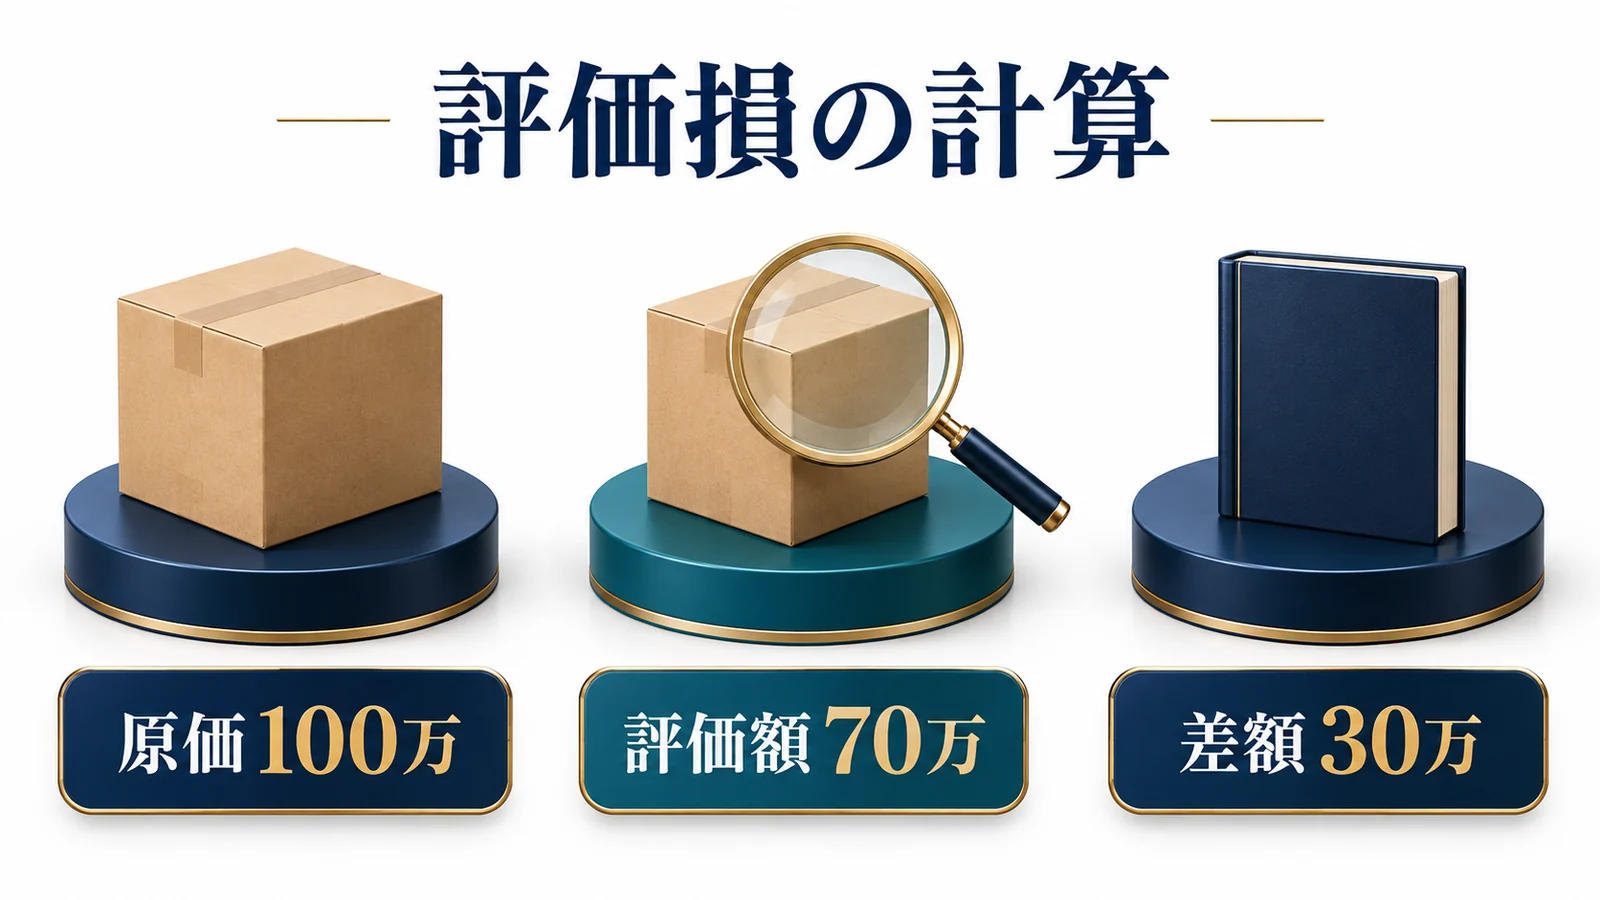
通常の販売用在庫は、会計上、取得原価と期末の正味売却価額を比べます。正味売却価額が低ければ、その差を当期の費用にします。
取得原価は、仕入れなどにかかった金額を、会社が採用している方法で在庫に割り当てたものです。正味売却価額は、見込みの売値から、販売に直接かかる費用などを引いた金額。単なる値札の価格とは違います。
製造途中の在庫なら、完成までに必要な追加の製造費も差し引きます。値下げした売値だけを見て損失を計算すると、費用を引き忘れ、期末の評価額が高くなる場合があります。
根拠:ASBJ「棚卸資産の評価に関する会計基準」第5項・第7項・第12項
100個の商品で評価損30万円を計算
ここからは、期末に同じ商品が100個あり、まとめて比較することが適切な架空の例で考えます。取得原価は1個1万円。いま売るなら1個8,000円で、販売に直接かかる費用を1個1,000円と見込みます。
| 確認する金額 | 1個あたり | 100個の合計 |
|---|---|---|
| 取得原価 | 1万円 | 100万円 |
| 見込みの売値 | 8,000円 | 80万円 |
| 販売に直接かかる費用 | 1,000円 | 10万円 |
| 正味売却価額 | 7,000円 | 70万円 |
| 会計上の評価損 | 3,000円 | 30万円 |
売値の80万円から直接費10万円を引くと、正味売却価額は70万円。取得原価100万円との差額30万円が、この例の会計上の評価損です。
金額は税抜きで、追加製造費のない商品を想定しています。この30万円を法人税でも差し引けるかは、後で確認する税務上の評価方法や事実によって決まります。
販売の見込みがない在庫も一律ゼロにはしない
古すぎて売値の見積りが難しい在庫もあります。その場合、会計では処分して得られる金額などを使い、回収見込みを合理的に考えます。一定の条件で、規則的に帳簿価額を下げる扱いもあります。
ただし、廃材として売れるなら、その回収額まで無視してゼロにするのは適切ではありません。「社内で3年以上はゼロと決めた」というだけで、税務上も全額を損金にできるわけではありません。
大切なのは、期末時点の販売実績や状態から、その金額にした理由を説明できることです。
在庫評価損の仕訳と翌期の会計処理
商品評価損と商品の仕訳
先ほどの会計上の評価損30万円を、商品の帳簿価額から直接引く例が次の仕訳です。「借方」は費用の発生、「貸方」は商品の減額を表しています。
| 処理 | 借方 | 貸方 |
|---|---|---|
| 商品の評価を下げる | 商品評価損 30万円 | 商品 30万円 |
| 売上原価へ振り替える場合 | 売上原価 30万円 | 商品評価損 30万円 |
2行目は、商品評価損の費用を売上原価にまとめる場合の表示例です。損失をさらに30万円増やす仕訳ではありません。科目名や振替の方法は会社の経理処理に合わせます。
商品は100個のままですが、会計上の帳簿価額は100万円から70万円へ下がります。この段階で、現金の入出金はありません。
売上原価と特別損失の分け方
通常の在庫の価値低下による損失は、原則として売上原価に含めます。製造に不可避なものは、製造原価として扱う場合もあります。
一方、臨時に発生し、しかも多額の損失は特別損失に区分します。「いつもの売れ残りだから」「金額が大きいから」と、どちらか一つの事情だけで決めるものではありません。
仕訳の科目に「評価損」と付いているからといって、すべて営業外費用や特別損失になるわけではありません。
翌期は洗替え法と切放し法を区別
翌期の会計処理には、前期に下げた金額をいったん戻す「洗替え法」と、下げた帳簿価額を引き継ぐ「切放し法」があります。在庫の種類などに応じて選び、継続して適用します。
洗替え法なら、この例では翌期首に「商品30万円/商品評価損30万円」と戻す会計仕訳を行い、翌期末に改めて評価します。切放し法なら戻さず、70万円の帳簿価額を引き継ぎます。
ただし、臨時かつ多額のため特別損失にした切下額は戻しません。また、会計のこの選択を、税務の低価法へそのまま持ち込むことはできません。税務で以前認められていた切放し低価法の扱いとは分け、申告時の調整を確認します。
在庫評価損を損金算入できる条件
会計の費用と法人税の損金は別に判断
会計で在庫を70万円に評価しても、法人税の計算は別です。「損金」とは、法人税の計算で収益から差し引く金額。会計の費用を損金にできず、申告で加算する場合もあります。
まず会計で適切に評価したうえで、税務では主に次の二つを確認します。決算の直前に、都合のよい方を自由に選べるという意味ではありません。
| 税務で確認する扱い | 主な確認事項 |
|---|---|
| 選定済みの低価法による期末評価 | 対象在庫の評価方法として選定しているか、比較する原価と期末価額は適切か |
| 法人税法33条の例外的な評価損 | 災害や著しい陳腐化などの事実、期末価額、帳簿での損失処理、限度額 |
低価法は選定済みの評価方法を確認
税務の低価法は、選定した原価法で計算した金額と、期末の価額を比べ、低い方で棚卸資産を評価する方法です。対象となる在庫の区分と、会社が届け出た評価方法を確認する必要があります。
原価法には個別法、先入先出法、総平均法、移動平均法、最終仕入原価法、売価還元法があります。税務ではこの6種類を基本にしますが、会計基準で示す原価配分の方法とは区分が異なります。
税務の期末価額も、通常は売値から直接販売費などを引いた正味売却価額を使います。比較は原則として種類などが同じ在庫ごとに行い、利益の出る商品と値下がりした商品を無条件に一括するわけではありません。
この低価法に、次の法33条で求める「著しい陳腐化」が必ず必要なわけではありません。反対に、低価法を選定していない会社が、今期だけ低い時価を採用することもできません。未選定なら、法定の評価方法は最終仕入原価法による原価法です。
根拠:法人税法施行令第28条・第29条・第31条、国税庁・法人税基本通達5-2-9〜11
著しい陳腐化や損傷には法33条の要件
税務では、帳簿の金額を下げただけの評価損は原則として損金になりません。その例外となるのが、法人税法33条などの条件を満たす場合です。
棚卸資産では、災害による著しい損傷、著しい陳腐化、それらに準ずる特別な事実が対象になります。「陳腐化」とは、古くなったというだけでなく、経済的な環境が変わり価値が大きく下がった状態です。
その価額が今後回復しないと認められる状態
出典:国税庁「法人税基本通達9-1-4」より抜粋
たとえば、季節商品の売れ残りについて、過去の販売実績などから今後通常の価格で売れないことが明らかな場合。性能などが著しく異なる新製品の登場で、旧商品を通常の方法では売れなくなった場合も例示されています。
破損、型崩れ、品質の変化などで通常の方法による販売ができなくなったケースもあります。単に「新モデルが出た」「箱が傷んだ」と言うだけで足りず、価値がどう変わったのかを確かめます。
さらに、評価換えによる損失を帳簿で費用・損失として処理する損金経理が必要です。損金にできるのは、評価前の帳簿価額と期末価額の差を限度とし、実際に損金経理した額の範囲になります。
根拠:法人税法第33条第1項・第2項、同施行令第68条、法人税基本通達9-1-4・9-1-5
値下がりや売れ残りは自動的に認められない
法33条の例外を使う場合、物価の変動や過剰生産、建値の変更で時価が下がっただけでは、必要な事実に当たりません。これは法33条の扱いであり、選定済みの低価法まで否定する説明ではありません。
また、「3年売れなければ100%」「決算利益を減らしたいから半額」といった基準だけでは判断できません。何が起き、なぜその価値まで下がり、回復が見込めないのかを、在庫ごとに説明する必要があります。
補修用部品や出版単行本には個別の通達もありますが、その業種の扱いを、一般の商品在庫へそのまま当てはめないようにしましょう。
在庫評価損の証拠と決算前の確認事項
期末の数量と価値低下の理由を残す
税務の条件を確かめたら、その判断を支える資料をそろえます。在庫一覧に評価損の金額だけを記入しても、なぜ下げたのかが後から分からなくなります。
| 説明すること | 記録や資料の例 |
|---|---|
| 期末に何が何個あったか | 品目・数量・仕入日・取得原価を照合した棚卸表 |
| なぜ価値が下がったか | 損傷の写真、検査報告、品質記録、新旧商品の性能比較 |
| なぜその期末価額か | 販売実績、見積書、見込みの売値と直接費の計算 |
| どのように処理したか | 社内の判断記録、評価計算表、仕訳・総勘定元帳 |
これらは説明に役立つ資料の例です。すべての会社に同じ写真や社内書類の添付が法令で一律に義務付けられている、という意味ではありません。会社の在庫と実際に起きた事情に合わせて残します。
評価額の根拠と損金経理をつなぐ
資料は、現物の状態から評価額、仕訳までつながっていることが大切です。前の例なら、「100個ある」「売値80万円と直接費10万円の根拠がある」「70万円へ評価し30万円を費用処理した」という順に説明します。税務で差し引ける条件の確認も別途必要です。
平成23年3月25日の国税不服審判所の裁決では、返品雑誌などについて、評価損を認める状態だったと示す証拠がなく、帳簿でも評価損として減額していなかったため、損金算入が認められませんでした。
これは個別の会社の事実関係に基づく裁決で、裁判所の判例ではありません。「返品なら必ず認められない」という意味ではなく、価値の低下と帳簿処理の両方を説明する必要がある事例として参考になります。
低価法の届出と変更申請の期限
評価方法の手続きは、「初めて選ぶ」と「すでに使う方法を変える」で期限が違います。決算が終わってから気付いても、今期に変更が間に合うとは限りません。
| 場面 | 原則の手続きと期限 |
|---|---|
| 新設した普通法人の初回選定 | 第1期の確定申告期限までに選定届出。仮決算の中間申告には別の扱い |
| すでに使っている方法の変更 | 変更する事業年度の開始日の前日までに承認申請 |
たとえば4月1日からの事業年度で変更したいなら、原則として前日の3月31日までの申請が必要です。変更は申請すれば必ず認められるものではありません。
採用してから3年未満なら特別な理由がない限り認められにくく、3年を過ぎても合理的な理由が必要です。まず過去の届出や申告書を確認し、今期に適用する方法と、来期以降に検討する変更を分けましょう。
在庫評価損による節税と資金繰りの考え方
評価損30万円が税金30万円減になるわけではない
評価損が30万円でも、税金が30万円減るわけではありません。法人税等の計算で差し引ける金額と、最終的な税額は別です。
仮に30万円全額が税務でも認められ、それを差し引けるだけの所得があり、税率を30%と置くなら、単純計算の税額差は30万円×30%=9万円です。地方税の均等割や他の申告調整などを考慮しない概算で、実際の税率や会社の状況により変わります。
会計で費用にしても税務で認められなければ、その分の当期の税額は減りません。もともと赤字の場合も、評価損を計上しただけで自動的に税金が戻るものではありません。
さらに、将来その在庫を売ったときの利益にも関わります。当期だけを見て、ずっと同じ税金が減り続ける効果と考えないことが大切です。
値下げ販売と廃棄は回収できるお金で比べる
帳簿上で30万円の評価損を出しても、銀行口座に30万円が入るわけではありません。仕入れに使ったお金を回収するには、実際の販売や処分の判断が必要です。
前の例で予定どおり売れれば、売値80万円から直接費10万円を引いた70万円が、税などを考える前の回収見込みになります。そのまま保管する費用や、廃棄にかかる費用とも比べてみましょう。
なお、帳簿の評価だけを下げても、対価を得た販売やサービスの取引が発生したわけではありません。消費税が同じ金額だけ減ったり、戻ったりする処理ではないというのが、課税対象の要件からの考え方です。実際の値下げ販売や廃棄業者への支払いは、それぞれの取引内容で消費税を確認します。
参照:国税庁No.6105「課税の対象」。評価換えだけでは対価を得た取引に当たらないという説明は、同資料の要件に基づきます。
滞留在庫の管理から会社全体の節税を考える
決算ごとに同じ商品が残るなら、評価だけでなく、仕入れ方にも見直す余地があります。品目ごとの最終販売日や発注単位、保管費を確かめると、必要以上に資金を在庫へ回している原因を見つけやすくなります。
在庫の評価が整理できたら、今期の利益、決算までの期間、納税や次の仕入れに残す資金を並べてください。税金を減らすためだけに不要なものを買うより、使える資金の範囲で選ぶ方が、次の経営判断につながります。
在庫だけでなく使わなくなった設備もある場合は、固定資産除却損の仕訳と要件とは処理を分けて確認しましょう。在庫と設備の損失を混ぜず、会社全体の決算対策を考えることが大切です。
在庫評価損のよくある質問
在庫評価損は何年売れなければ計上できる?
一定年数で自動的に計上・損金算入できる一般ルールはありません。会計では期末の回収見込みを評価し、税務では選定済みの評価方法や、著しい陳腐化などの事実、損金経理を確認します。
在庫評価損と商品評価損の違いは?
在庫評価損は商品・製品・原材料などの価値低下による損失を広く指し、商品評価損は商品について使う科目名です。名前の違いだけで損金算入の可否は決まりません。
評価損は売上原価と特別損失のどちら?
通常は売上原価に含めます。臨時に発生し、かつ多額の場合は特別損失に区分し、その切下額は翌期に戻しません。単に科目名や金額だけで判断しないようにします。
在庫を廃棄せずに損金算入できる?
選定済みの低価法による評価や、法人税法33条の条件を満たす評価損なら、在庫が現存していても損金算入の対象になる場合があります。実際に廃棄した場合の処理とは区別し、期末価額と帳簿処理の根拠を残します。
在庫評価損の英語表現は?
英語では、在庫の価値を引き下げることを「write-down of inventories」などと表します。IFRSの棚卸資産基準の案内にもwrite-downという表現があります。英語資料の科目名は、使用する会計基準や資料の表記とそろえます。
赤字の会社にも在庫評価損は必要?
税額が減るかどうかとは別に、期末の在庫を適切な金額で決算に反映する必要があります。当期の法人税がすでにゼロでも、資産や翌期の利益に関わります。税務の欠損金への影響は、評価方法や申告調整を確認して判断します。
図を拡大表示
原寸の図です。上下左右にスクロールしてご覧ください。