
貸倒– tag –
-
 一括評価金銭債権を売掛金の具体例から解説。対象・対象外と完全支配関係、実績率と現行法定繰入率、実質的に債権とみられない額、計算例、決算仕訳と別表十一の確認点を整理します。
-
債権放棄とは?貸倒損失・寄附金との違いと税務上の注意点
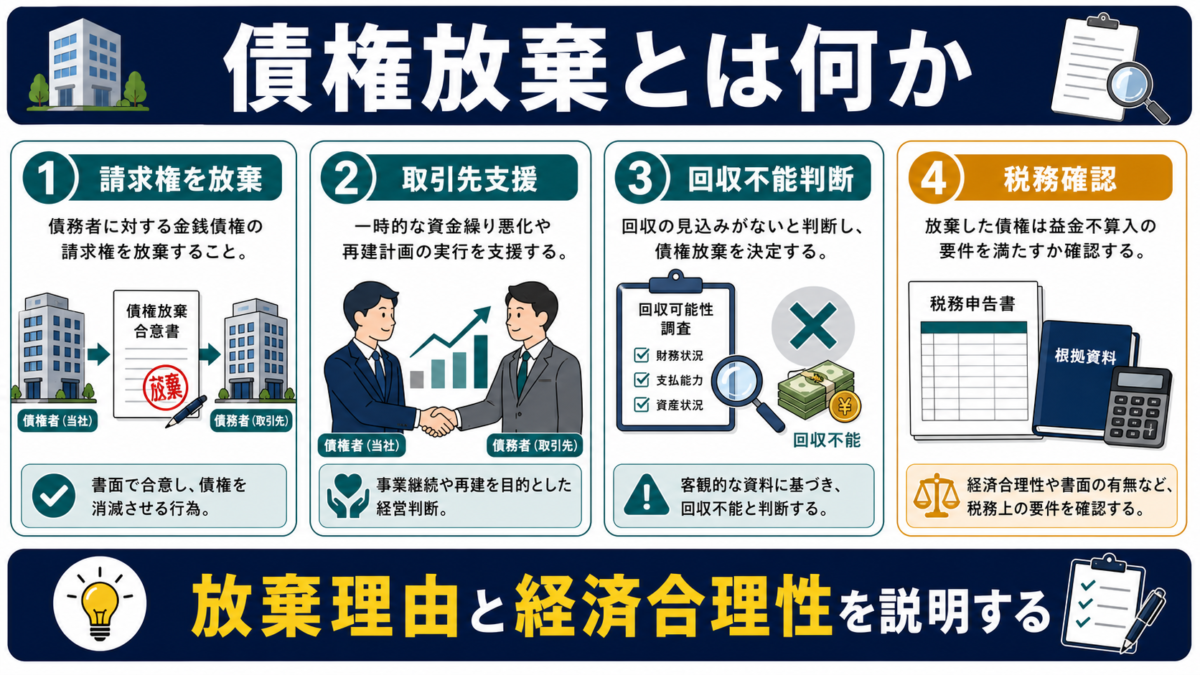
債権放棄とは何か、貸倒損失として処理できる場合、寄附金と見られやすい場合、通知書・決議・経済合理性の残し方を整理します。 -
不良債権処理を未回収売掛金の例から解説。回収方法、会計の仕訳、貸倒引当金と貸倒損失の税務条件、消費税、決算前に残す資料と翌期の対応を整理します。
-
売掛金が回収不能になったときの確認と対応を法人向けに解説。貸倒損失の三つの基準と年度、引当金の有無による仕訳、消費税の調整、証拠と資金繰りの注意点を整理します。
-
売掛金の貸倒処理を120万円の例で解説。貸倒損失の条件と時期、引当金の有無で変わる仕訳、法人税と消費税、決算前に残す資料を整理します。
1