
法人の節税と税務調査|認められる経費と実行前の準備
- 公開日
- リライト日
会社の税金は抑えたいけれど、後から経費を認めてもらえなかったら困る。節税策を選ぶときには、そんな不安もついて回ります。
法人の節税では、取引の実態があり、税法の条件を満たし、その内容を資料で説明できることが基本です。領収書や契約書があっても、それだけで適用が決まるわけではありません。
まず支出の目的と制度の条件を確かめ、実行前から記録を残す。その準備が、税務調査への備えと無理のない節税の両方につながります。
この記事でわかること
- 税務調査で経費や節税策が確認されるポイント
- 外注費・役員報酬・交際費の主な条件
- 調査の選定とAIについて公表されていること
- 実行前の記録と税務署から連絡が来た際の流れ
法人の節税が税務調査で確認される点
節税と脱税は取引の実態と法律の条件で分かれる
税法が認める制度を、条件に沿って利用するのが節税の基本です。対象となる設備を購入し、必要な申請と申告を行うことも、その一例です。
一方、実際にはない外注費を計上したり、売上を帳簿から隠したりすれば話が変わります。書類を作っただけでは、存在しない取引が会社の経費にはなりません。
取引が実際にあっても、税法に特別な制限があれば、その条件を満たす必要があります。役員への給与や一定の交際費は、支払った金額をすべて損金にできるとは限らない例です。
税務調査では、申告した数字が実際の取引と法律に合っているかを確認します。節税策という名前より、誰に何のために支払い、どう処理したかが説明の中心になります。
なお、計上時期の誤りなどがあっただけで、すべてが脱税や重加算税になるわけではありません。誤りの内容と、隠したり装ったりした事実は分けて判断されます。
領収書があっても会社の経費とは限らない
領収書は支払いを示す資料です。しかし、その支払いが事業に必要だったことまで、単独で説明できるとは限りません。
例えば、飲食代なら相手、参加人数、話し合った業務の内容などが判断材料になります。社長の私的な食事を会社名で支払っただけでは、会社の経費と同じ扱いにはできません。
日付にも意味があります。会社がサービスを受けた時期、支払った時期、帳簿へ計上する時期は必ずしも同じではありません。
売上や費用を決算前後へ動かす場合も、好きな年度を選べるわけではありません。契約、納品、役務の完了など、その取引に合う基準を確認します。
この考え方を押さえると、経費ごとにどんな資料が必要かが見えてきます。次は、節税を検討する際に迷いやすい支出を見ていきます。
税務調査で確認される主な経費と節税策
外注費や旅費は業務内容と支払記録を残す
外注費では、契約書だけでなく、実際に行われた業務と対価をつなげます。制作を依頼したなら成果物、広告運用なら実施内容や報告資料が説明の手掛かりになります。
依頼先、業務の期間、請求額、振込記録がそろえば、一つの取引を順にたどれます。単なる送金を外注費へ振り替えるだけでは不十分です。
外注と雇用の区分も、契約の表題だけで決まりません。仕事の進め方などの実態により税務上の扱いが変わるため、判断が難しい契約は事前に確認します。
出張旅費では、行き先、期間、目的、交通費、宿泊費などを残します。旅費規程があっても、業務と無関係な旅行や不相当に高い支給が自動で認められるわけではありません。
役員報酬は金額と変更時期のルールを守る
役員報酬は、利益が出たから決算直前に増やせばよい、とはいきません。損金になる給与の種類と、改定の時期にルールがあります。
毎月の支給額をそろえる定期同額給与では、通常の改定は原則として会計期間開始から3か月以内です。改定前後の額についても所定の条件を満たします。
役職や職務の大きな変更などによる臨時改定、著しい業績悪化による減額には、それぞれ別の条件があります。資金繰りが苦しい、目標売上に届かなかった、という理由だけでは足りません。
役員賞与として事前確定届出給与を使うなら、届出期限を守り、定めた日に定めた金額を支給することが必要です。社員賞与と同じ感覚で変更すると税務の扱いが変わり得ます。
金額が不相当に高い部分には、別の損金不算入の制限もあります。変更前に支給予定と理由を整理し、議事録や届出まで一緒に確認します。
「法人の一時的な資金繰りの都合や、単に業績目標値に達しなかったことなどはこれに含まれません。」
引用元:国税庁 No.5211「役員に対する給与」(業績悪化改定事由の説明に関する原文一部抜粋)
交際費は1人1万円と年800万円を分ける
飲食費の1人1万円と、中小法人の年800万円は別の判断です。二つを混ぜると、経費にできる範囲を誤りやすくなります。
2024年4月1日以後の一定の社外等飲食費は、1人当たり1万円以下なら交際費等から除外されます。社内の役員や従業員などだけの飲食は、この除外の対象ではありません。
日付、参加者とその関係、人数、金額、飲食店の名称と所在地などの記録が必要です。1万円を超えた場合に、超えた分だけを交際費とする仕組みでもありません。
1人当たりの額は、会社が採用する税込・税抜の経理方式で確認します。飲食代の総額を、正しい参加人数で割ることが出発点です。
交際費等に該当する支出は、一定の中小法人なら年800万円までの損金算入を検討できます。12か月の事業年度を基準とし、短い事業年度は月数に応じて按分します。
一定の大法人の子会社などは対象外です。適格な法人でも、接待飲食費の50%を損金にする方式との選択があるため、自社の支出の内訳で比較します。
参考:国税庁 No.5265「交際費等の範囲と損金不算入額の計算」
設備投資は購入額と節税額を分ける
設備は、買った金額がそのまま今年の経費になるとは限りません。通常の減価償却、少額資産の特例、設備投資の優遇制度で費用化の時期が変わります。
仮に100万円を現金で支払い、全額が損金となり、十分な所得がある場合を考えます。税負担への影響を仮30%と置くと、税額の差は30万円です。
購入後には、差し引き70万円の資金流出が残ります。これは説明用の概算です。税額が減ることと、購入代金が回収できることは分けて考えます。
費用になる時期は法人の減価償却と節税、事前申請が必要な制度は中小企業経営強化税制も参考になります。
ここまでの条件を満たす節税でも、調査に選ばれることはあるのでしょうか。次は、選定について公表されている範囲を整理します。
税務調査の対象選定と法人の調査確率
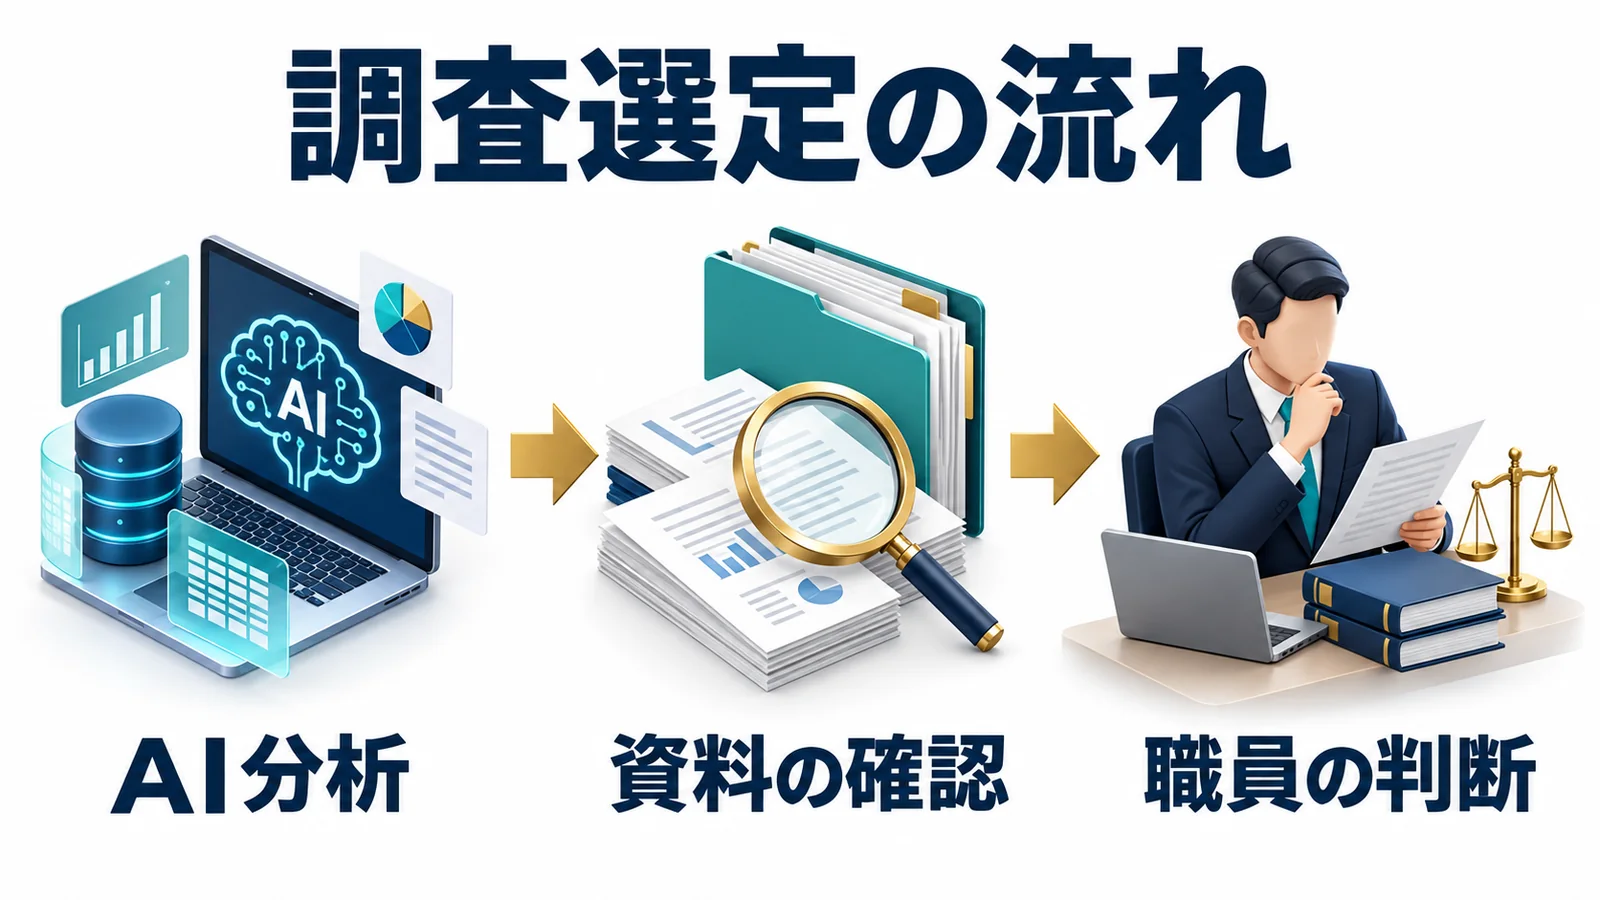
AI分析だけで税務調査の実施は決まらない
国税庁は、申告や決算の情報、集めた資料、過去の調査結果などを使う予測AIの活用を公表しています。調査の必要性や優先度を考える際の分析に使われます。
ただし、AIの結果だけで調査を自動決定するという説明ではありません。国税庁の公表資料では、職員が資料などと合わせて最終的に判断します。
2026年9月24日に更改された国税システムと、調査選定の予測AIも同じものではありません。AIの活用は更改以前から行われており、導入日を混同しないことが大切です。
詳しい違いはAI税務調査とKSK2の仕組みで確認できます。
法人の調査件数は自社の調査確率を示さない
国税庁は法人税等の調査事績を公表しています。ただ、全国の件数から、その会社に何%の確率で調査が来るかは求められません。
会社ごとの申告や取引の内容が異なるためです。「黒字が3年続くと必ず来る」「売上がこの額なら選ばれる」という一律の条件も、公表された資料からは確かめられません。
赤字なら調査がないとも限りません。売上や費用の処理に加え、消費税などの別の税目が関係することもあります。
公表されていない点数や確率を予想しても、取引の説明は整いません。自社が準備できる帳簿と証拠を、普段の仕事の中でそろえておく方が次の行動につながります。
参考:国税庁「予測AIの活用」公表資料・国税庁「国税のシステム更改」
節税の実行前にそろえたい帳簿と証拠
帳簿と契約書と入出金を一つの取引でつなぐ
準備の基本は、一つの帳簿の数字から、その取引を順にたどれる状態を作ることです。資料の枚数を増やすだけでは、何を示すのか分からなくなります。
例えば外注費なら、元帳の金額、契約内容、請求書、振込、成果物を一組にします。取引先や金額が途中で変わった場合は、その理由も残します。
| 取引 | 説明する内容 | 資料の例 |
|---|---|---|
| 外注費 | 実施した業務と対価 | 契約・請求・振込・成果物 |
| 出張旅費 | 行き先と業務の目的 | 出張報告・交通費・宿泊明細 |
| 設備投資 | 取得費と使用開始 | 見積書・納品書・稼働記録・認定書 |
帳簿と書類の保存は、原則として確定申告書の提出期限の翌日から7年です。一定の青色欠損金などが生じた年度は、条件により10年等となります。
会計ソフトを変えた場合や経理担当者が退職した場合も、必要な資料を読める状態にしておきます。保存した場所と取引の対応を引き継ぐことが役立ちます。
電子取引データは元のデータで保存する
メールで受け取った請求書のPDFなどは、電子取引のデータです。原則として、そのデータを所定の方法で保存する必要があります。
紙に印刷して残すことと、元データを保存することは同じではありません。取引日、金額、相手先を確認できる保存方法などを、自社に適用される要件で整理します。
紙の領収書をスキャンして保存する制度や、電子帳簿の保存とは区分が違います。全部の書類を一度にデジタル化しなければならないという意味ではありません。
参考:国税庁 No.5930「帳簿書類等の保存期間及び保存方法」
税理士への相談は実行する前に条件を整理する
制度によっては、購入や支給の前に申請や届出が必要です。支払ってから相談すると、変更しにくい条件が残ることがあります。
決算月、利益の見込み、使える資金、検討中の支出、実行予定日をまとめれば、税理士が適用条件を確認しやすくなります。取引の資料が未完成なら、その点も伝えます。
税理士が申告の計算や確認内容を記す「書面添付」にも所定の手続きがありますが、調査されない保証にはなりません。国税OBの経歴と税理士の資格や税務代理権も、別に確認する事項です。
準備を整えていても連絡が来る場合はあります。連絡の意味を確かめ、必要な資料を出せるようにするのが次の段階です。
税務調査の連絡から結果説明までの流れ
税務署からの連絡では目的と手続を確認する
税務署の電話や書面が、すべて税務調査とは限りません。申告の見直しなどを求める行政指導と、税務調査では手続きの意味が違います。
まず担当部署、担当者、連絡の目的を確認します。「これは行政指導ですか、税務調査ですか」と区分を尋ねると、対応を整理できます。
税務調査では、原則として日時、場所、目的、対象税目、対象期間などの事前通知があります。ただし、通知をしない例外もあり、何日前に必ず来ると一律にはいえません。
税理士に依頼している場合は、連絡内容を共有し、日時や資料の準備を相談します。通常の税務調査と、悪質な脱税事件を扱う査察を混同しないことも大切です。
当日の確認と修正申告は記録を見て判断する
調査では帳簿や書類の提示、取引内容の説明などを求められます。分からない点は資料を確認して答え、その場の推測を事実として伝えないようにします。
指摘を受けた場合は、どの取引のどの処理が問題なのか、根拠と金額を確認します。担当者の説明と会社の資料を合わせ、税理士と対応を判断します。
修正申告の勧めを受けても、内容を確かめる段階が必要です。修正申告の勧奨は任意であり、税務署が税額等を直す更正など、手続きごとの違いもあります。
加算税の扱いは、通知の前後、更正を予知していたか、隠蔽や仮装があったかなどで変わります。誤りに気づいた場合は時点と事情を整理し、個別の判断を確認します。
調査への備えは、日々の取引を説明できる記録から始まります。その土台があれば、会社の利益と資金に合う節税策も、条件を比べながら選びやすくなります。
参考:国税庁「税務調査手続に関するFAQ(一般納税者向け)」
法人の節税と税務調査に関するよくある質問
節税すると税務調査に入りやすくなりますか?
適法な節税をしたことだけで調査が決まるという公表根拠はありません。取引の実態と制度の条件を満たし、申告した内容を資料で説明できるように準備します。
黒字が3年続くと税務調査が来ますか?
3年黒字なら必ず調査をするという一律の条件は公表されていません。全国の調査件数から自社の確率も計算できません。利益が出た理由や取引内容を説明できる資料を整えます。
赤字でも税務調査はありますか?
赤字だから対象にならないとは限りません。売上や経費の処理、消費税なども確認の対象になり得ます。課税所得の有無と、申告の内容を確認する必要性は別です。
社長の個人口座も確認されますか?
会社の取引と関係する入出金など、個別調査の必要性や関連性に応じて確認される場合があります。すべての個人口座を常時監視しているという意味ではありません。確認の目的や範囲は税理士と整理します。
調査の通知前に誤りを直せば加算税はかかりませんか?
通知前後だけで一律に決まるわけではありません。更正を予知していたかなどの条件により扱いが変わります。誤りの内容、気づいた日、税務署からの連絡状況をまとめて早めに税理士へ相談します。
税理士や国税OBがいれば否認されませんか?
経歴や資格によって税務上の結果が保証されることはありません。実際の取引と制度条件を資料で確認する必要があります。国税OBの経歴と税理士の資格や税務代理権も同じものではありません。
制度と国税庁の公表情報は2026年10月12日時点で確認しています。個別の税務判断や調査対応は、事情と資料に基づき税理士へ確認します。
図を拡大表示
原寸の図です。上下左右にスクロールしてご覧ください。