
中小企業経営強化税制の令和8年度改正|40万円要件と申請の注意点
- 公開日
- リライト日
設備の買い替えを考えている会社にとって、気になるのは「今年も一括で経費にできるのか」という点でしょう。令和8年度の改正では、工具・器具備品の金額基準が変わっています。
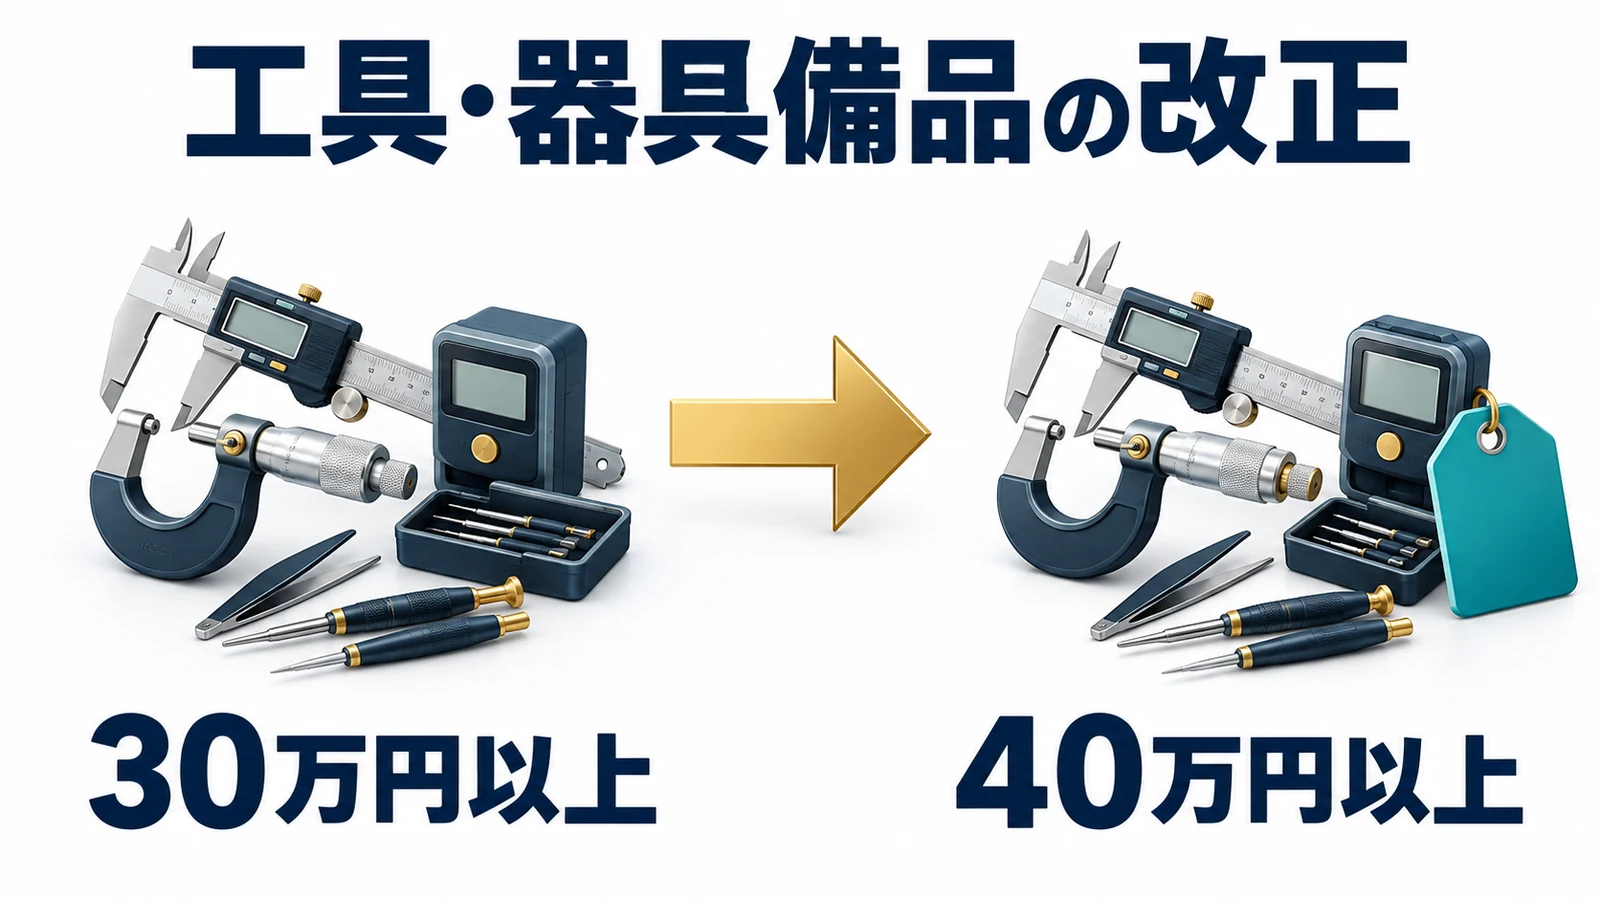
2026年4月1日以後に取得等する工具・器具備品は、原則として1台または1基40万円以上が必要です。従来の30万円以上から引き上げられました。
ただし、40万円以上の設備を買えば使える制度ではありません。会社の条件、設備の用途、購入前の申請までそろって初めて候補になります。現行の期限は2027年3月31日。購入を決める前に、対象と手続きの順番を確かめておきましょう。
この記事でわかること
- 令和8年度に変わった40万円要件と現在の適用期限
- 制度を使える会社・設備とA・B・D・E類型の違い
- 購入前の申請から税務申告までの流れ
- 即時償却と税額控除の比較と別制度の注意点
令和8年度改正の変更点と中小企業経営強化税制の期限
中小企業経営強化税制は、会社の仕事をより効率よくする設備投資を、法人税の面から支える制度です。認定を受けた計画に沿う設備について、経費を早く計上する方法や、法人税額を直接減らす方法を選べます。
工具・器具備品は2026年4月1日以後の取得から40万円以上
令和8年度の主な変更は、工具・器具備品の最低取得価額です。取得価額とは、税務上、その設備を手に入れるためにかかった金額を指します。
| 工具・器具備品の取得等の日 | 最低取得価額 |
|---|---|
| 2026年3月31日以前 | 1台または1基30万円以上 |
| 2026年4月1日以後 | 1台または1基40万円以上 |
区切りになるのは、発注した日や代金を払った日ではなく、設備を取得・製作した日です。3月に注文して4月に取得した工具なら、注文日だけを見て旧基準の30万円を使うことはできません。
取得日と、実際に仕事で使い始める日は別の場合があります。引渡し・検収の記録と使用開始の記録を分けて残すと、金額基準と適用年度の確認がしやすくなります。
「40万円以上(令和8年3月31日以前において取得または製作をしたものについては、30万円以上)」
引用元:国税庁「No.5434 中小企業経営強化税制」(工具・器具備品の取得価額/原文の一部)
現行期限は2027年3月31日
2026年10月時点の現行制度は、2027年3月31日までの対象設備の取得等・国内での指定事業への使用などを対象としています。「申請さえ出せば、使用開始はいつでもよい」という期限ではありません。
経済産業省・中小企業庁は、令和9年度税制改正で2年間の延長などを要望しています。ただし、要望と成立した法律は別です。2029年3月31日まで延長済みとして購入計画を立てないようにしてください。
参考:財務省掲載の令和9年度税制改正要望(延長は要望段階)
A・B・D・E類型と令和7年度改正の違い
現在の区分はA・B・D・Eの四つです。以前のC類型は2025年4月1日に対象から外れました。E類型の新設や、B類型の投資利益率を7%以上とする変更も、主に令和7年度の改正です。
これらをすべて「令和8年度に新しく変わったこと」とまとめると、古い設備や計画にどの条件が関係するのかがわかりにくくなります。今年の40万円基準を確認したうえで、現在の会社・設備の条件へ進みましょう。
中小企業経営強化税制を使える法人と対象設備
金額の変更は、対象設備の条件の一部です。設備の見積書だけで決めず、まず会社が対象になるか、次に設備が対象になるかを分けて確認します。
青色申告と資本金だけでは判断できない法人要件
法人では、青色申告をしている中小企業者等であることが必要です。資本金または出資金が1億円以下の法人が基本になりますが、資本金だけで決まるわけではありません。
大企業に支配されている会社、一定のグループ通算制度の関係がある会社、過去3年の平均所得が15億円を超える会社などには除外条件があります。株主構成やグループ関係も確認します。
また、経営力向上計画を申請できる会社の範囲と、この税制を使える会社の範囲は同じではありません。計画が認定されたことだけで法人税の優遇まで確定するわけではない点に注意が必要です。
対象設備の種類と取得価額の金額基準
2026年4月1日以後の取得等では、主な設備の金額基準は次のとおりです。すべての設備が40万円以上になったわけではありません。
| 設備の種類 | 最低取得価額 | 判定単位 |
|---|---|---|
| 機械及び装置 | 160万円以上 | 1台または1基 |
| 工具・器具及び備品 | 40万円以上 | 1台または1基 |
| 通常の対象となる建物附属設備 | 60万円以上 | 一の取得価額 |
| 一定のソフトウェア | 70万円以上 | 一の取得価額 |
| E類型の一定の建物及び附属設備 | 1,000万円以上 | 一の取得価額 |
たとえば、独立して使える20万円の備品を2台買っても、合計40万円だから対象とはいえません。一体で初めて機能する設備は、その実態に沿った資産の単位を確認します。見積書が「一式」表示であるだけでは足りません。
税込・税抜も、会社が採用する消費税の経理方式などに沿って判断します。都合のよいほうの金額を選ぶのではなく、運賃や設置費などを含めた取得価額を税理士とそろえておきましょう。
中古設備や一般事務用パソコンは対象外
対象は、計画に記載された新品の生産等設備です。生産等設備とは、製造、販売、サービス提供など、売上を得る活動に直接使う設備をいいます。国内の指定された事業で使うことも必要です。指定事業には製造業、建設業、小売業、一定のサービス業などが含まれますが、除外される業種もあるため、国税庁の対象事業一覧と自社の実態を照合します。
中古機械や、一般事務用のパソコン、福利厚生のための設備、通常の乗用車などは対象から外れます。パソコンや空調という名称だけで判断せず、どの仕事に、どのように使うのかを確認します。
第三者へ貸すための設備にも原則として制限があります。一定のコインランドリー設備や暗号資産マイニング用設備などには除外規定があるため、「事業用なら何でもよい」とは考えないことです。
ソフトウェアにも個別の条件があります。単なる月額サービスの利用と、減価償却するソフトウェア資産の取得は別の取引です。既存設備の修理・改良費も、新品設備の取得と同じには扱えません。
対象の確認:国税庁の対象法人・設備・指定事業/修繕費と資本的支出の違い
A類型・B類型・D類型・E類型の違い
会社と設備の条件を満たしそうなら、次は設備の性能や投資計画をどう証明するかを考えます。「類型」は、その確認方法の区分です。
A類型は設備の性能向上を証明
A類型は、旧モデルと比べて生産性が年平均1%以上向上する設備などが対象です。同じ時間に作れる数量や、材料の無駄を減らす割合など、定められた指標で設備の性能を確認します。販売開始時期などの条件もあります。
必要になるのは、工業会等による証明書です。まず販売会社やメーカーに、検討している型式で証明を受けられるかを問い合わせます。メーカーの「高性能です」という説明だけで税制の条件を満たしたとは判断できません。
B類型とD類型は投資計画を確認
B類型は、設備単体の新しさより、投資によって会社の収益力がどう変わるかを見る区分です。年平均の投資利益率が7%以上となる見込みなど、投資計画の条件が設けられています。
D類型は、事業承継やM&A(会社・事業の買収や統合)などで事業・設備をまとめ、経営資源を活用する投資に関わる区分です。一般的な設備の買い替えを、名称だけでD類型に当てはめることはできません。
B・D・E類型は、税理士または公認会計士の事前確認を受けたうえで、経済産業局などの確認手続きへ進みます。A類型の工業会証明とは、準備する資料と確認先が異なります。
E類型の建物は即時償却の対象外
E類型は、売上高100億円超を目指す会社の経営規模拡大に関わる区分です。平均投資利益率などの条件を満たす計画について確認を受け、達成に必要な設備を導入します。
E類型では一定の建物も対象になりますが、建物・その附属設備は全額を一度に償却する扱いではありません。機械などの通常の優遇とは分けて考えます。表の「基準取得価額」は、優遇額の計算に使う金額のことです。
| E類型の建物等の扱い | 通常の条件 | 所定の追加条件を満たす特定建物等 |
|---|---|---|
| 特別償却 | 基準取得価額の15% | 基準取得価額の25% |
| 税額控除 | 基準取得価額の1% | 基準取得価額の2% |
25%・2%には、給与支給額の増加目標の達成や経済産業大臣への報告を証明する書類などが関係します。また、一つの生産等設備を構成する対象設備の取得価額合計が60億円を超える場合、優遇の計算に使う基準取得価額は、設備ごとの取得価額の割合に応じて調整されます。この調整を按分といいます。
大きな建物投資では、購入額に率を掛けるだけでは正しい税額になりません。使う類型、設備区分、確認書、給与目標をそろえて計算する必要があります。
経営力向上計画の申請手順と設備取得のタイミング
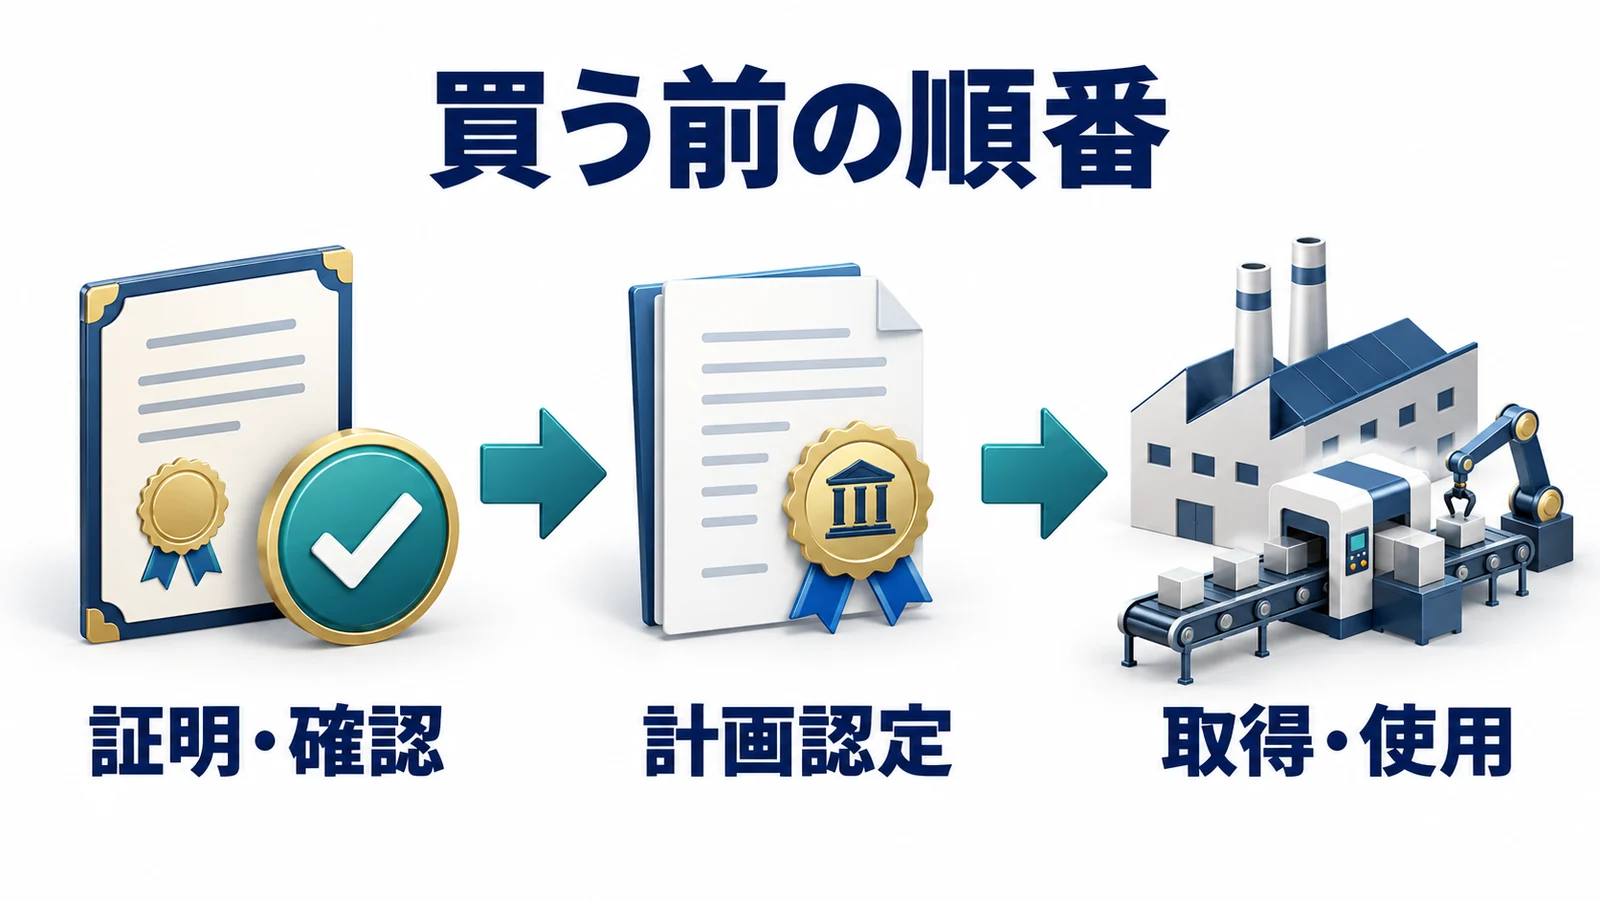
設備が対象になりそうでも、取得してからすべての手続きを始めると間に合わない場合があります。税制を使う予定なら、納品日から逆算して準備します。
証明書や確認書の準備は設備取得前
原則の順番は、証明・確認の準備、経営力向上計画の申請と認定、設備の取得・使用、税務申告です。
- 設備の型式・用途と類型を確認し、取得前に証明書または確認書の申請をする
- 証明書・確認書を取得してから経営力向上計画を申請する
- 計画の認定を受けてから設備を取得し、事業で使用する
- 認定関係書類や計算明細をそろえて法人税を申告する
計画には、設備を導入して仕事の効率や収益をどう改善するかを書きます。申請先は事業分野を所管する官庁で、中小企業庁が一律に受け付ける仕組みではありません。
電子申請を使う場合は、GビズIDプライムの準備も必要です。経済産業部局だけに提出する電子申請では、休日等を除く標準処理期間が約14日と案内されていますが、どの案件も14日で認定される保証ではありません。
取得後60日以内の例外が使えないケース
一定の場合には、設備を取得した後の計画申請も認められます。期限は、設備取得日から60日以内に申請書が行政庁へ到達することです。「60日以内に書き始めればよい」という意味ではありません。
ただし、証明書・確認書の申請は設備取得前に必要です。事業承継等を伴う設備取得やE類型では、この取得後申請の例外は使えません。すべての類型に同じ60日ルールを当てはめないでください。
さらに、設備を取得し事業で使う事業年度内に、計画の認定を受ける必要があります。12月決算で11月に取得し12月に使い始めるなら、翌年1月の認定ではその年度の適用に間に合いません。
一方、11月に取得して翌年1月に使い始める場合には、取得後申請の60日以内の到達などの条件を満たせば、翌年1月の認定も可能と公式に案内されています。取得日だけでなく使用開始日と決算日も並べ、例外に頼る前に所管官庁・税理士へ確認しましょう。
「申請書到達日から遡って60日以内に設備を取得する必要があります」
引用元:中小企業庁「経営力向上計画の申請について」(取得後申請の例外/原文の一部。事業承継等を伴う取得・E類型は除外)
年度の確認:関東経済産業局「事業供用」
申告まで保存する書類と社内の担当
見積書・型式資料、証明書や確認書、計画申請書と認定書、納品・検収・使用開始の記録、固定資産台帳を一つの設備にひも付けます。申告時には認定書等の写しや計算明細などを添付し、E類型では追加の報告関係書類も確認します。
設備担当は性能、経理は取得日と金額、税理士は適用条件と申告を確認します。三者で同じ納品予定日を共有すれば、「担当者ごとに思っていた日が違った」という行き違いを防ぎやすくなります。
即時償却と税額控除はどちらが有利か
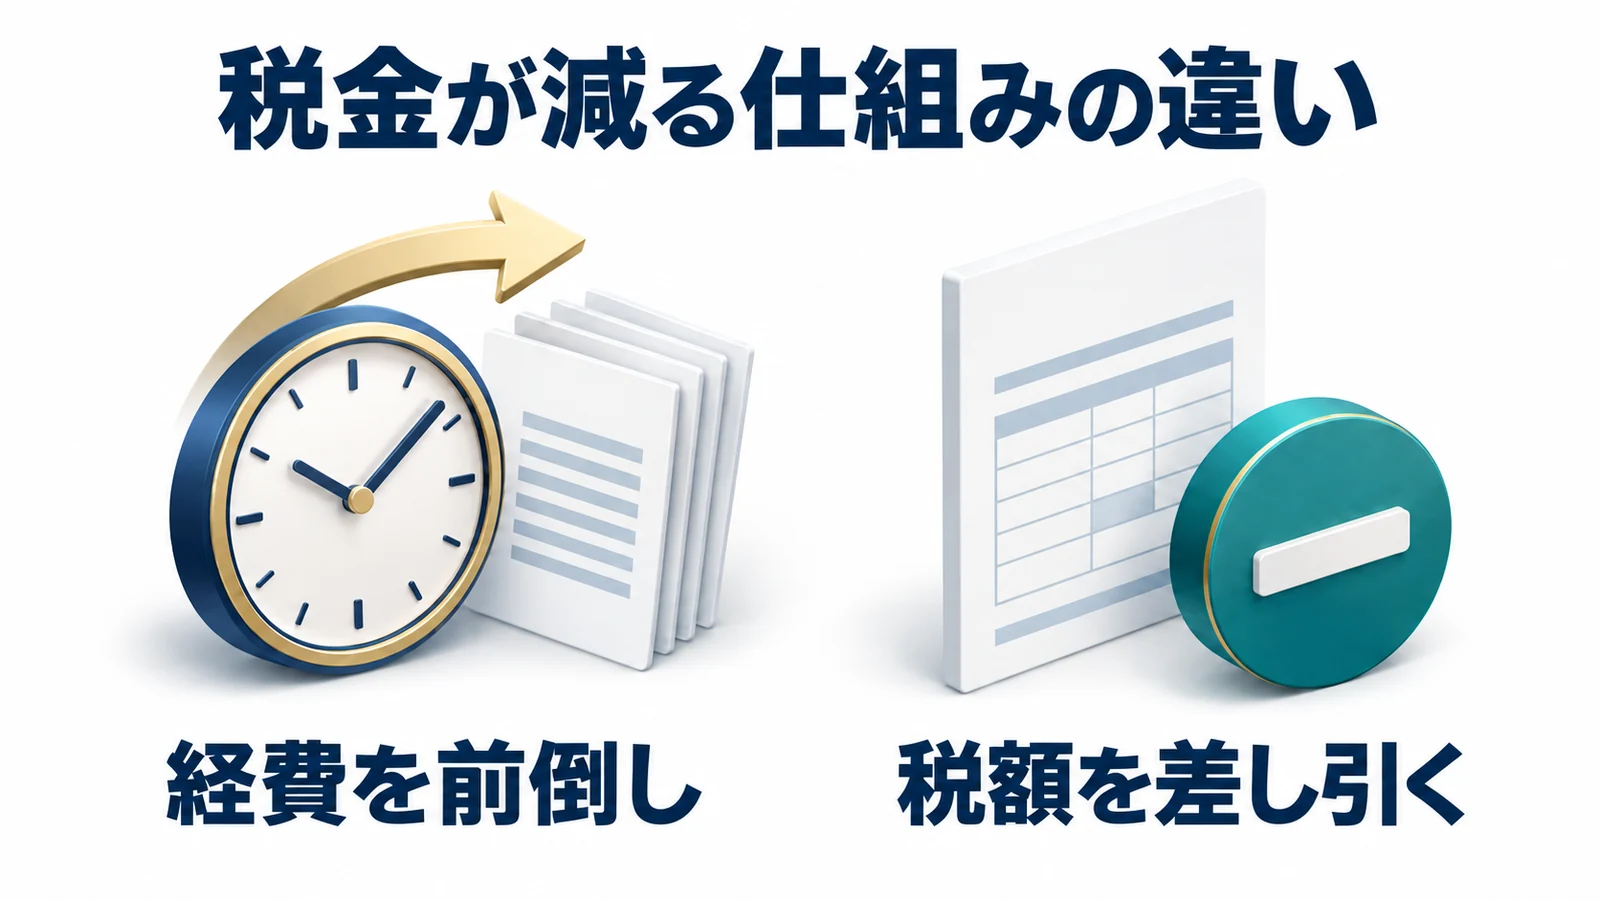
対象と手続きがわかったら、税金を減らす方法を選びます。通常の対象設備では、即時償却と税額控除の選択肢があります。会社に残るお金を比べるため、二つの仕組みを分けましょう。
即時償却は経費計上の前倒し
設備代は通常、使う年数に分けて経費にします。この仕組みが減価償却です。即時償却は、要件を満たす設備の取得価額を、使用を始めた年度に全額償却する方法です。
法人税計算上の経費を「損金」といいます。損金が増えると税金を計算する利益が小さくなるため、今期の税負担を抑える効果があります。ただし、今期に計上した分は、後年の減価償却費にはできません。
設備代が返金されるわけでも、設備代と同額の税金が減るわけでもありません。設備を買う現金は先に必要です。所有権移転外リースでは特別償却を使えない点も、購入との比較で確認します。
税額控除は法人税から7%または10%を差し引く
税額控除は、経費を増やす方法ではなく、計算した法人税額から一定額を差し引く方法です。通常の対象設備では取得価額の7%、一定の資本金等3,000万円以下の法人等では10%が基本です。
控除には上限があります。中小企業投資促進税制の控除と合計して、調整前の法人税額の20%までです。上限を超える分は、条件を満たせば1年間繰り越せますが、いつまでも使い残しを持てるわけではありません。
同じ設備で即時償却と税額控除の両方を使うことはできません。他の特別償却・税額控除や一定の圧縮記帳との重複にも制限があります。E類型の建物等は、前述の別の率で計算します。
今期と翌期以降の利益をそろえた比較
仕組みの差を見るため、取得価額500万円、通常なら今期に計上する減価償却費100万円と仮定します。追加の損金400万円を差し引けるだけの当期の課税所得があり、繰越欠損金などの影響はないとします。損金の増減に対する税額影響を30%、税額控除は10%が使え、必要な法人税額と20%の控除枠も十分にあると仮定します。実際の税率や償却額を示す試算ではありません。
| 比較項目 | 即時償却 | 税額控除 |
|---|---|---|
| 今期の減価償却費 | 500万円 | 通常の100万円 |
| 通常の償却との差 | 損金が400万円増える | 減価償却の前倒しなし |
| 通常の償却と比べた今期の税額減少 | 400万円×仮定30%=120万円 | 500万円×10%=50万円 |
| 翌期以降の減価償却費 | この設備について残らない | 残り400万円を所定の方法で償却 |
この前提では、今期だけを見ると即時償却の効果が大きくなります。しかし、120万円は経費計上を早めた効果です。翌期以降は経費が少なくなり、同じ利益・税率が続く前提なら、その分の税負担が増える方向に働きます。
税額控除は今期の控除枠に収まれば、通常の減価償却に加えて税額を減らせます。今期の資金を優先するのか、設備を使う期間全体の税負担を見るのかで、選び方が変わります。
赤字の会社では、今期の法人税が少なく、控除を使い切れないことがあります。即時償却で生じる欠損金も、繰越期間や控除の条件を確認します。今期の利益だけでなく、翌期以降の予想利益と納税資金をそろえて比較してください。
少額減価償却資産の特例と他の設備投資税制の違い
40万円という数字は、別の税制にも出てきます。金額が似ていても、会社の条件や申請方法は異なります。使える候補を分けてから比べましょう。
40万円未満の少額特例には年300万円の枠
少額減価償却資産の特例は、一定の中小企業者等が40万円未満の資産を取得して使用した場合に、年間合計300万円まで損金にできる制度です。2026年4月1日以後の取得等では、従来の30万円未満から40万円未満へ変わりました。
常用従業員数400人以下などの法人要件があり、現行の期限は2029年3月31日です。この従業員数・年間枠・期限を、中小企業経営強化税制の条件と混ぜないようにしてください。
少額特例にも青色申告、損金経理、明細、法人の除外条件があります。経営強化税制の特定認定を受けた会社のうち、E類型の所定の対象設備である「特定機械装置等」が認定計画に記載された法人等は、少額特例の対象法人から除外されます。E類型利用のすべてを一律に除外するという意味ではなく、会社ごとの判定が必要です。
したがって、39万円なら必ず少額特例、40万円なら必ず経営強化税制という自動的な切り替えではありません。必要な設備を先に決め、その会社で使える制度を確認する順番です。
参考:国税庁「少額減価償却資産の特例」/少額資産の年間枠と会社の条件
中小企業投資促進税制は対象設備と優遇が異なる
中小企業投資促進税制では、対象設備について取得価額の30%の特別償却、または一定の法人で7%の税額控除を選べます。経営力向上計画の認定は必要ありませんが、対象法人・事業・設備の条件は別にあります。
たとえば測定・検査工具には、1台または1基40万円以上に加え、その年度の取得価額合計120万円以上という基準があります。経営強化税制の工具・器具備品と同じ基準ではありません。同じ設備に両制度を重ねて使うこともできません。
先端設備等導入計画に基づく固定資産税の特例も、別の税目の制度です。法人税を減らす話と、設備の固定資産税を軽減する話を分けて、市区町村の条件や認定時期を確認します。
制度比較:国税庁「中小企業投資促進税制」/中小企業庁「固定資産税の特例」
大型投資向け税制との併用制限
令和8年度には、別制度の「特定生産性向上設備等投資促進税制」も関係します。この制度の確認を受けた法人は、その投資計画の実施期間内の日を含む各事業年度に、中小企業経営強化税制を適用できないとされています。
同じ設備の二重利用だけを禁止する条件ではなく、会社と事業年度に関わる制限です。一方、まだ検討しているだけの会社を一律に対象外とするものでもありません。すでに生じた経営強化税制の繰越税額控除は別扱いとなるため、大型投資の計画がある会社は両制度を並べて確認します。
設備購入前に整理したい決算と資金
ここまで確認しても、今の会社にどの方法が合うかは、設備の資料と決算見込みがないと決めきれません。相談の前には、次の四つをそろえると話が進みやすくなります。
- 導入する設備の型式・用途・取得価額
- 今期の予想利益と翌期以降の見込み
- 決算日と取得・使用開始の予定日
- 購入後も会社に残しておきたい資金
税金を減らすためだけに不要な設備を増やすと、納税額より大きな支出が残ることがあります。必要な投資を進める場合も、設備投資以外の節税策を含めて比較すると、会社の資金に合う選択をしやすくなります。
設備代と税金の関係から確認したい方へ
経費になる金額と、実際に払う税金、会社に残る現金はそれぞれ異なります。法人の減価償却と節税の仕組みもあわせてご確認ください。
中小企業経営強化税制の令和8年度改正に関するよくある質問
40万円基準はいつ取得した設備から適用されますか?
2026年4月1日以後に取得または製作した工具・器具備品からです。発注日や支払日だけでは決まりません。機械装置、建物附属設備、ソフトウェアなどには別の最低取得価額があります。
40万円ちょうどの備品も対象になりますか?
工具・器具備品の金額基準は40万円以上なので、40万円ちょうどは金額面では基準を満たします。ただし、新品であること、用途、類型、会社の条件、計画認定なども必要です。金額だけで適用は確定しません。
2029年までの期限延長は決まっていますか?
2026年10月時点の現行期限は2027年3月31日です。令和9年度税制改正では2年間の延長などが要望されていますが、成立済みの延長ではありません。少額減価償却資産の特例の期限とも区別してください。
購入後に経営力向上計画を申請しても間に合いますか?
一定の場合は取得から60日以内に計画申請書が行政庁へ到達する例外があります。ただし、証明書・確認書の申請は取得前に必要で、事業承継等を伴う取得やE類型では使えません。設備を事業で使い始めた年度内の認定も必要なので、購入前の準備を基本にします。
中古のパソコンや機械にも使えますか?
中小企業経営強化税制は新品の対象設備に限られ、中古設備は対象外です。一般事務用のパソコンも対象から外れます。中古設備の通常の減価償却や、条件を満たす場合の少額特例などとは分けて確認します。
赤字の会社でも節税効果はありますか?
今期の法人税が少ない場合、税額控除を使い切れないことがあります。即時償却で増える欠損金の将来利用にも条件があります。今期だけの節税額を期待せず、翌期以降の利益、控除枠、残す資金を税理士と比較する必要があります。
図を拡大表示
原寸の図です。上下左右にスクロールしてご覧ください。