
AI税務調査とKSK2とは?法人が知るべき変化と準備
- 公開日
- リライト日
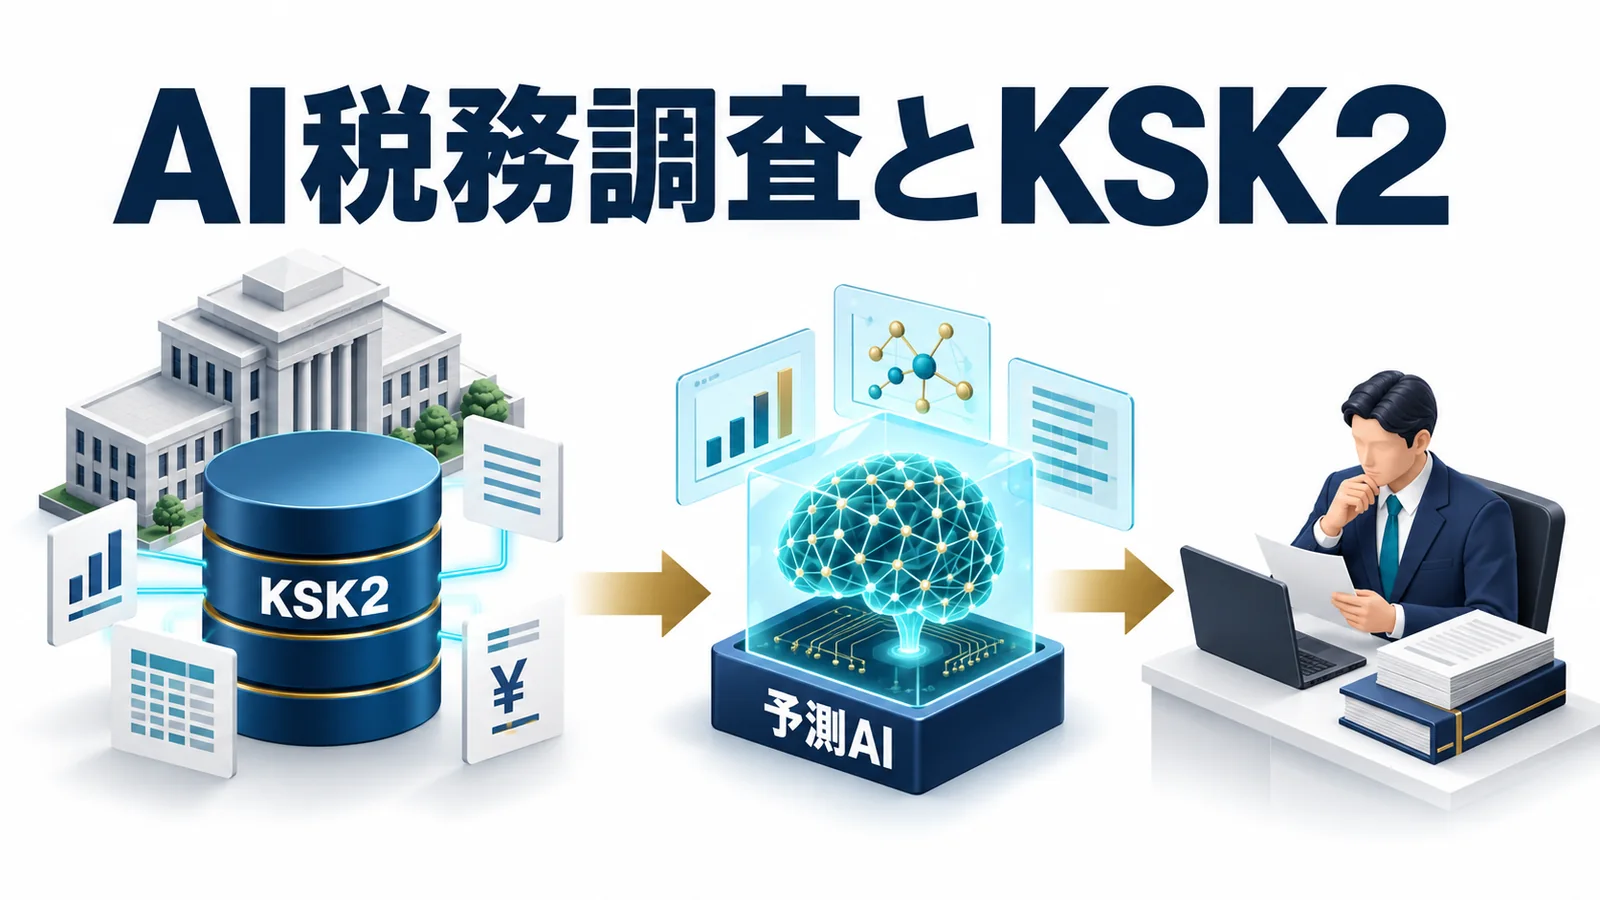
国税のシステムが変わり、AIも使われると聞くと、自社の申告がどう見られるのか気になるかもしれません。まず、二つの仕組みを分けると理解しやすくなります。
KSK2は国税の情報処理の土台を新しくする仕組み、予測AIは税務調査の必要性などを分析する仕組みです。AIが単独で会社の税務判断を決めるという説明ではありません。
法人ができる準備は、取引と申告の数字を資料で結び付けることです。制度の変更を確かめたうえで、毎日の経理と節税策の選び方へ落とし込みます。
この記事でわかること
- KSK2と予測AIの役割の違い
- 2026年9月の更改で変わった申告事務や通知
- AIによる調査選定で公表されている範囲
- 法人が用意する記録と税務署から連絡が来た際の対応
AI税務調査とKSK2の違い
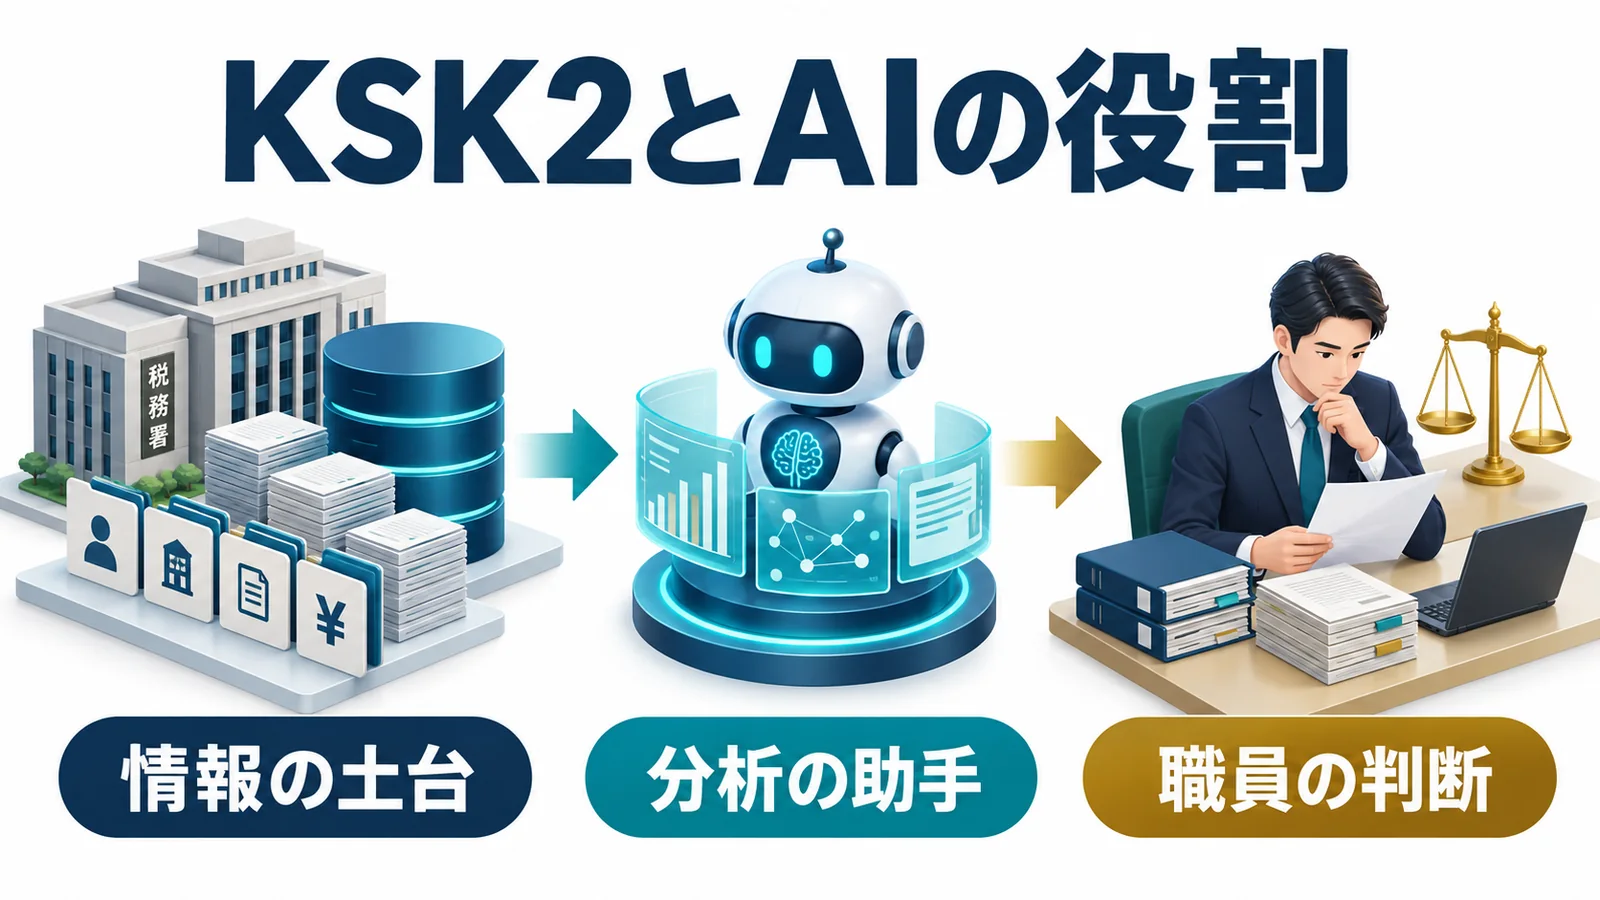
KSK2は国税システムを新しくする取り組み
国税の業務では、申告や納税など多くの情報を扱います。従来のKSK、国税総合管理システムは、その情報を管理する基盤の一つです。
KSK2は、国税のシステム更改に関連して使われる名称です。e-Taxでも、KSK2対応の仕様や様式の変更が案内されています。
会社の仕事に置き換えるなら、情報を保存して業務で使えるようにする土台を更新する話です。税務調査の対象を決めるAIそのものを指す名称ではありません。
システムの更改には、申告書などの様式、電子交付、会計ソフトとの連携に関わる変更も含まれます。まず自社の申告事務に影響する案内を確認します。
予測AIは調査の必要性を分析する仕組み
予測AIは、過去の情報や傾向を使って分析を行う仕組みです。国税庁は、申告・決算の情報や過去の調査結果などを使う活用を公表しています。
分析結果は、調査の必要性や優先度を考える材料になります。職員が保有する資料などと合わせて、調査の実施について最終的に判断します。
文章を作る生成AIや、紙の文字を読み取る処理とも区別します。「AIを使う」という言葉だけでは、どの業務をどう助ける仕組みかは分かりません。
KSK2と予測AIの役割を分けておけば、システム更改の日からすべての調査がAIで決まる、という誤解を避けられます。
参考:国税庁「国税システムの更改について」・国税庁の予測AIに関する公表資料
KSK2の導入で変わった申告書と税務署の通知
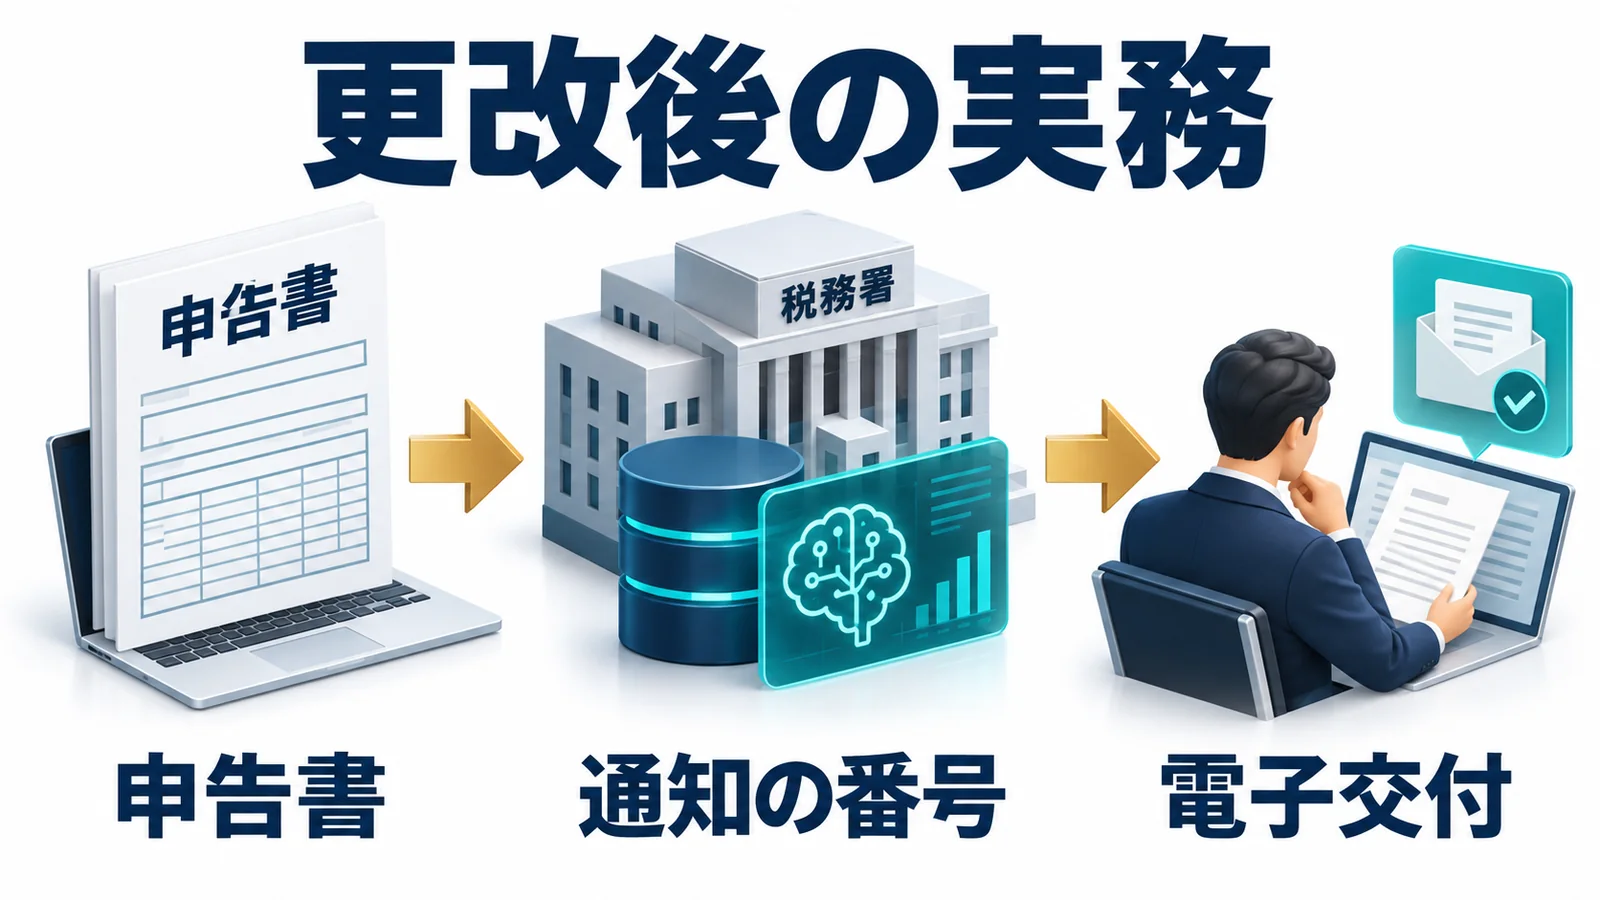
2026年9月24日に国税システムは更改済み
国税庁は、2026年9月24日に国税システムを更改したと案内しています。現在の確認では、導入予定の話と導入後の案内を分ける必要があります。
「令和8年9月24日に国税システムを更改しました。」
引用元:国税庁「国税システムの更改について」(原文一部抜粋)
会社の経理に関わる具体例は、納付書と所得税徴収高計算書です。従来の「整理番号」欄は8桁でしたが、新しい様式では「お問い合わせ番号」欄が13桁になりました。
変更された申告書では控用がなくなり、配色は原則として白黒になっています。提出用の書面と会社が保存する記録を区別し、会計ソフトや申告ソフトの対応も確認します。
様式が変わったことだけで、すべての旧様式が直ちに使えなくなったとは判断できません。税目や手続きごとに、国税庁の対象書類と案内を見ます。
予測AIの活用は、この更改より前から行われています。2026年9月をAIによる選定の一律の開始日として扱うのは適切ではありません。
13桁のお問い合わせ番号と電子交付の変更
税務署の一部の書面には、13桁のお問い合わせ番号が表示されます。これは文書に関する問い合わせで使う番号で、会社のAI点数ではありません。
電子交付の同意方法も、原則として「申請等の都度の同意」から「事前の一括同意」に変わりました。電子で受け取りたい会社は、これまで利用していた場合も含め、e-Taxで一括同意の手続きが必要です。
すべての通知が自動で電子化されたわけではありません。自社がどの文書を電子で受け取る設定にしているか、誰が確認するかを決めます。
経理担当者だけが受信場所を知っていると、交代時に案内を見落とすことがあります。税理士との役割分担や、受信後の社内共有も合わせて整えます。
ここまでは、会社の申告事務や通知を受け取る方法の変更です。次に、税務調査の選定でAIが使う情報を見ます。
AIによる税務調査の選定で公表されていること
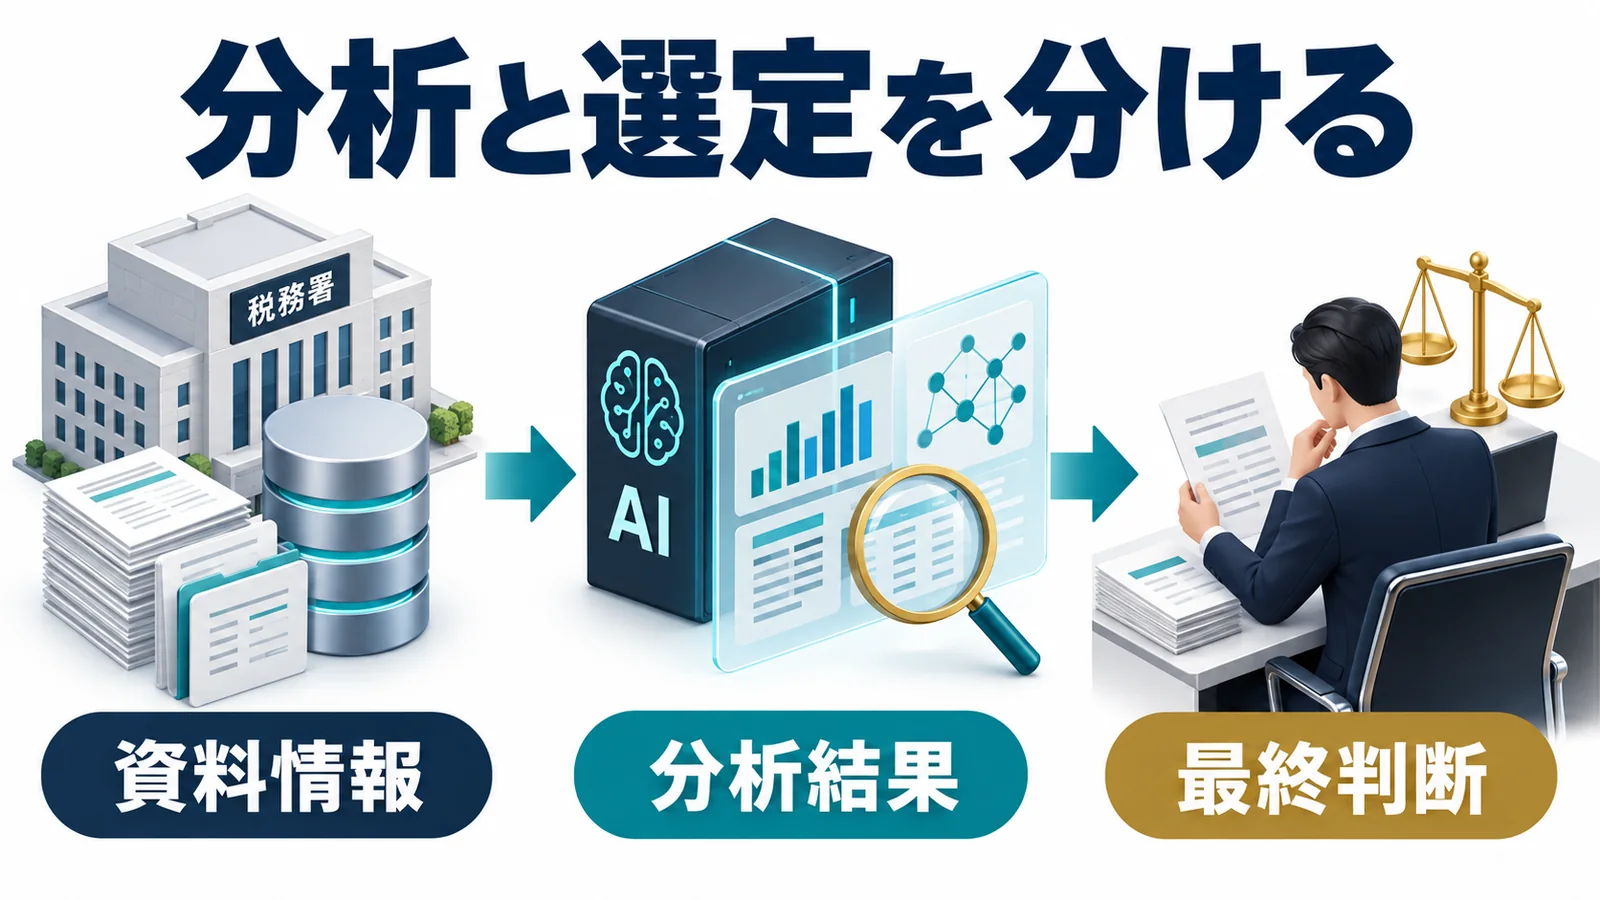
申告情報や過去の調査結果を使って分析する
国税庁の2026年7月の公表資料では、申告・決算情報、法定調書などの資料、過去の調査結果を用いた予測AIの活用が示されています。
法定調書は、支払内容などについて法律に基づいて提出される資料です。会社が提出した申告書だけでなく、行政が持つ資料も分析の材料になります。
こうした情報を用いて、不正がある可能性などを分析します。分析を行う段階と、資料を見て調査の実施を決める段階は分けて理解します。
「調査対象の全てが予測モデルを活用した事案ではない」
引用元:国税庁の予測AIに関する公表資料・3頁(原文一部抜粋)
公表資料から、すべての会社へ同じモデルを使っているとも断定できません。AIが使われる範囲と、調査全体の運用は同一ではありません。
調査に選ばれる点数や確率は公表されていない
会社ごとの点数、選定の境目、情報ごとの重みなどは、公表資料から確かめられません。売上や費用の一つの数字で、調査が決まるとはいえません。
例えば、売上が増えて利益が減った会社でも、事業拡大のための支出や仕入れ条件の変化など、さまざまな理由が考えられます。
その理由を資料で説明することと、「この変化ならAIに選ばれる」と予測することは別です。公表されていない仕組みを、経理上のルールのように扱わないことが大切です。
調査全体の追徴税額が増えたとしても、それだけでKSK2やAIが原因だと結論づけることはできません。公表の対象期間や、どの調査の数字かも確認が必要です。
銀行口座やSNSの常時監視とは別の話
公表されたAI分析を、国内の全法人口座をリアルタイムで常時監視する仕組みへ広げる根拠は確認できません。
金融口座情報の交換制度であるCRSは、非居住者の口座情報を税務当局間で交換する制度です。国内の全法人について、常に入出金を見ているという意味ではありません。
一方、個別の調査で取引と関連する口座などを確認する場合はあります。代表者の個人口座も、会社との関係や調査上の必要性によって確認対象になり得ます。
「常時監視と同じではない」ことを、税務署は口座を一切確認できないという説明にも広げません。確認の目的と対象は個別に整理します。
SNSについても、公表一次資料でAIによる具体的な収集実務を確認できない以上、投稿の有無だけで調査対象になると断定できません。
見えない点数を予想するより、確認された取引を説明できるようにする。そのための資料は、日々の経理で用意できます。
参考:e-Tax「CRSによる自動的情報交換のための報告事項の提供」
法人がAI税務調査に備えて整理したい資料
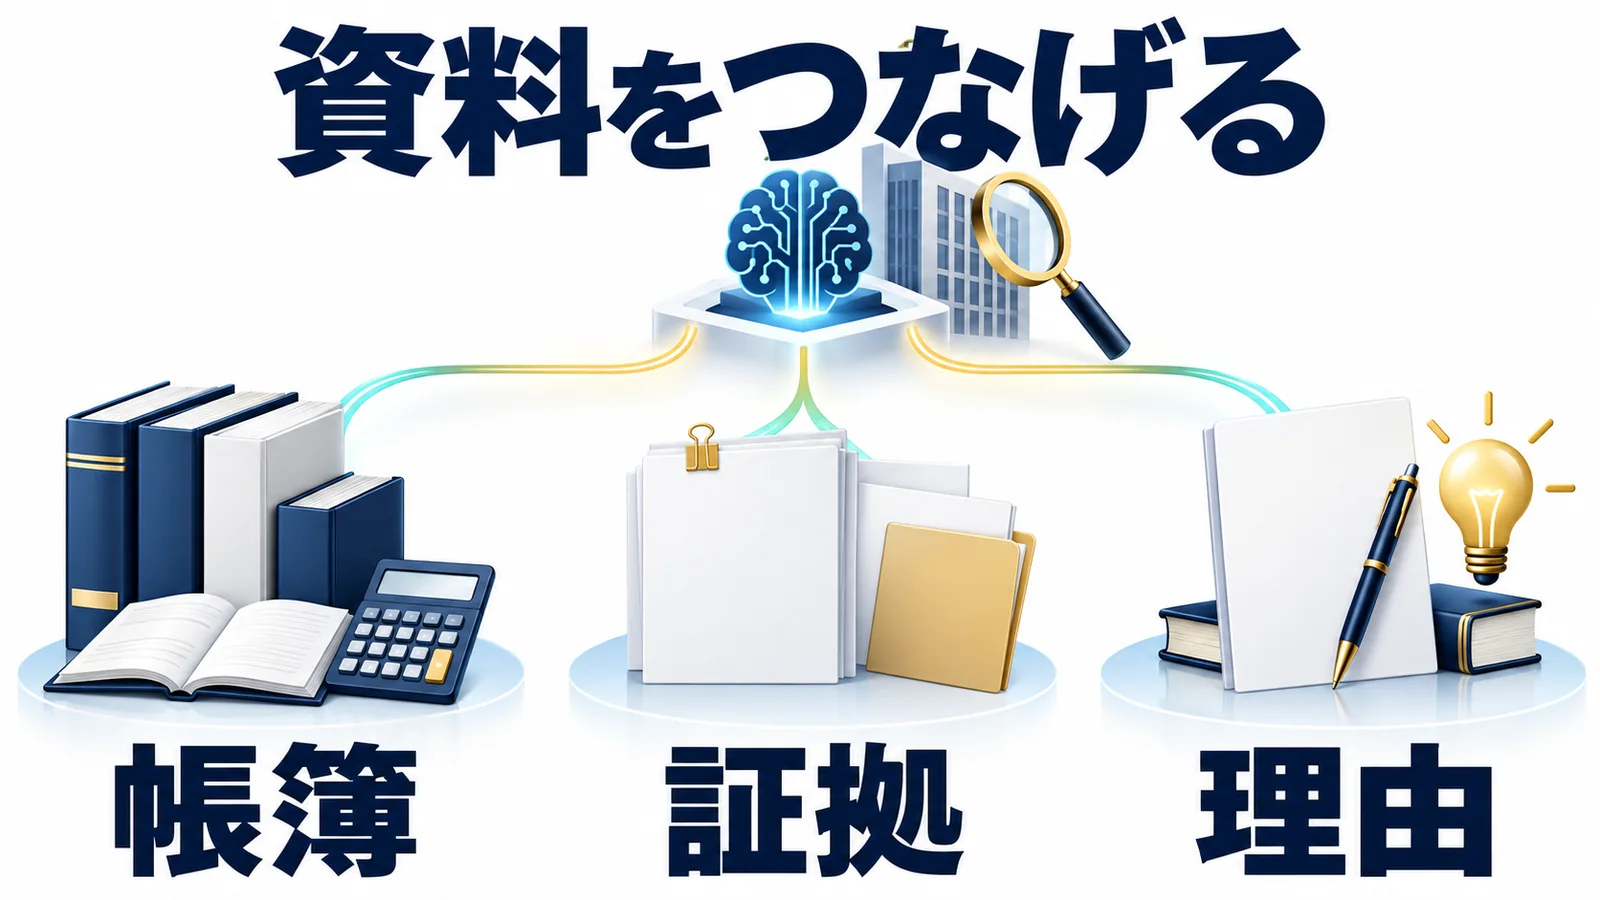
申告書の数字から取引内容までたどれるようにする
まず、申告書と会計帳簿の数字を合わせます。帳簿の数字から、契約、請求、支払、提供を受けた業務までたどれると、取引の内容を説明しやすくなります。
外注費なら、金額だけでなく仕事の内容が分かる資料を残します。契約書、請求書、振込記録、成果物を一組にする方法があります。
| 帳簿の項目 | 説明すること | 結び付ける資料 |
|---|---|---|
| 広告費 | 実施期間と内容 | 契約・実施報告・請求・振込 |
| 設備 | 取得価額と使用開始 | 見積書・検収・稼働記録 |
| 役員給与 | 改定の時期と内容 | 議事録・支給記録・必要な届出 |
この表は説明資料の例です。記載した支出がAI選定の条件であることを示す表ではありません。
申告書だけでは事業が分かりにくい場合は、事業内容の説明資料や法人事業概況説明書なども、実際の仕事に合っているか確かめます。
売上や経費が変わった理由を具体的に残す
前期から数字が変わったときは、変化の理由を取引に結び付けます。「業績が変わった」という説明だけでは、何が起きたかが伝わりません。
広告費が増えたなら、どのキャンペーンをいつ実施し、どの請求に対応するかを残します。設備を買ったなら、資産計上と使用開始の時期を確認します。
関連会社への支払いでは、実施した役務、金額を決めた資料、入出金を整理します。身近な相手との取引でも、会社の支出としての実態が必要です。
理由は後から都合よく作るものではありません。契約の変更や追加発注が起きたときに、その内容を記録しておくと説明が一致しやすくなります。
電子取引のデータと保存場所を確認する
メールなどで授受した請求書のデータは、原則として電子取引データの保存要件に従って残します。印刷した紙と元データの保存は別です。
紙資料のスキャン保存や電子帳簿の保存とも区分が違います。データの種類に合う要件と、調査時に提示・提出できる状態を確認します。
会計システムを変えた際に過去データを開けなくなると、取引の確認が難しくなります。必要な記録の保存期間と、担当者が変わっても取り出せる方法を整理します。
数字、取引、資料をつないでおけば、税務署から連絡を受けた場合にも、確認すべき点を見つけやすくなります。
参考:国税庁 No.5930「帳簿書類等の保存期間及び保存方法」
税務署からの連絡と節税策の判断で大切なこと
税務署の電話や書面がすべて税務調査ではない
税務署からの連絡には、行政指導として申告内容の見直しなどを求める場合もあります。電話という連絡方法だけで税務調査とは決まりません。
担当部署、担当者、対象の書面、連絡の目的を確認します。行政指導なのか税務調査なのかを尋ね、税理士へ内容を共有します。
税務調査では原則として事前通知がありますが、例外もあります。対象の税目や期間、必要な資料、日時などを確認し、取引内容を説明する準備をします。
問い合わせ番号がある書面なら、書面の名称と番号を控えて税務署の担当者へ伝えます。連絡の目的と必要な対応が分かったら、期限や提出資料を税理士と確認します。
AIを避けるための節税より条件と資金を確かめる
節税策とAI選定の点数の関係は公表されていません。「この商品ならAIに見つからない」という説明では、制度の適用を判断できません。
必要なのは、会社と商品が税法の条件を満たすか、取得や届出の期限に間に合うか、資料で内容を説明できるかという確認です。
そのうえで、会社の利益と使える資金を比べます。支出した全額が税金として戻るわけではないため、購入後の資金も必要です。具体例は法人の減価償却と節税で確認できます。
税理士が申告の計算や確認内容を記す「書面添付」にも正式な手続きがありますが、AIの点数が下がる保証ではありません。自社の取引と適用条件を整理したうえで、比較できる節税策を検討します。
具体的な経費の条件と調査の流れは、法人の節税と税務調査でも確認できます。
参考:国税庁「税務調査手続に関するFAQ(一般納税者向け)」
AI税務調査とKSK2に関するよくある質問
AIだけで税務調査の対象は決まりますか?
国税庁の公表資料では、AIの分析結果と保有する資料などを職員が確認し、調査の実施を最終判断します。すべての対象へ同じ予測モデルを使うという説明でもありません。
KSK2の導入で税務調査は必ず増えますか?
システム更改だけで調査件数が必ず増えるとはいえません。件数や追徴税額の変化から、KSK2やAIとの因果関係を単独で判断することもできません。
会社の銀行口座を常時監視しているのですか?
公表された予測AIの説明を、国内全法人口座の常時監視へ広げる根拠は確認できません。ただし、個別調査で関連する口座を確認する場合はあり、その目的と範囲は別に判断します。
SNSの投稿を消せば調査対策になりますか?
投稿の削除で調査を避けられるという公表根拠は確認できません。SNSだけで選定を予測せず、実際の取引と申告を説明する記録を整えます。必要な税務資料は所定の方法で保存します。
節税するとAIに選ばれやすくなりますか?
節税策と会社ごとのAI点数や選定確率の関係は公表されていません。取引の実態、制度の条件、取得や申告の時期を確認し、資料で説明できる状態を作ります。
税務署から届く13桁の番号はAIの点数ですか?
一部書面に付く13桁のお問い合わせ番号は、文書に関する問い合わせで使う番号です。会社のAI点数を表すものではありません。書面の内容と連絡先を確認して対応します。
2026年10月12日時点の国税庁等の公表資料を確認しています。公表されていない内部仕様や選定条件を推測した説明は行わず、個別の税務対応は税理士へ確認します。
図を拡大表示
原寸の図です。上下左右にスクロールしてご覧ください。