
税額控除とは?法人で使える制度・上限と繰越
- 公開日
- リライト日
設備の案内に「取得額の7%を税額控除」と書かれていると、1,000万円買えば70万円戻ってくるように感じるかもしれません。ところが、会社の条件やその年の法人税額によって、使える金額は変わります。
税額控除は、計算した税金から所定の金額を差し引く仕組みです。法人では、賃上げ・設備投資・研究開発を後押しする制度のほか、受取利子などから源泉徴収された所得税を精算する制度もあります。支出した額がそのまま返ってくる、という共通の仕組みではありません。
まず自社が対象かを確かめ、次に当期に使える額と翌期以降の条件を確認します。そのうえで、税金を払った後だけでなく、賃金や設備代金を支払った後の資金まで見て判断しましょう。
この記事でわかること
- 税額控除と損金算入の違い
- 法人の主な制度と当期の控除上限
- 繰越・還付の違いと申告前の準備
税額控除は計算した税金から引く
税額控除が働く場所
法人税の「所得」は、会社の利益をもとに、税務では費用と認められない額を足すなどの調整をした金額です。口座に残る現金とは違います。この所得に税率を掛けるなどして、法人税額を計算します。税額控除は、その計算で求めた税額から、制度ごとの金額を差し引くものです。「税率を掛ける前」と「掛けた後」を分けると、控除の意味をつかみやすくなります。
ただし、計算できた控除額をすべて引けるとは限りません。当期の法人税額に対する上限や、他の制度との組合せを確かめて、実際に申告できる金額を決めます。地方税や消費税まで同じ計算だけで決まるわけでもありません。
損金算入や所得控除との違い
法人税でいう「損金」は、所得を計算するときに差し引く費用などです。仮に損金が100万円増え、その部分に掛かる税率を20%とすると、法人税の差は20万円になります。一方、100万円の税額控除を上限などの範囲内ですべて使えれば、法人税額を100万円減らせます。
これは、差し引く場所を比べるための架空の例です。同じ100万円の支出について、自由に損金算入と税額控除を選べるという意味ではありません。実際の支出では、通常の費用処理に加えて税額控除の対象になる場合もあれば、特別償却との選択が必要な場合もあります。
表は左右にスクロールできます
| 仕組み | 主に差し引く場所 | 確認したい点 |
|---|---|---|
| 法人の損金算入 | 法人税の所得計算 | 費用の対象と計上時期 |
| 法人の税額控除 | 計算した法人税額 | 対象額と当期上限 |
| 個人の所得控除 | 個人の所得税等の所得計算 | 個人向けの資格や支出 |
個人の所得控除も税率を掛ける前の計算に関わりますが、法人の損金とは別の制度です。社長個人の控除と会社の控除を一緒にしないことが、最初の確認になります。
個人の控除や給付と分けて考える
住宅ローン控除や個人向けふるさと納税の説明は、そのまま会社の法人税申告へ使えません。また、個人向けの「給付付き税額控除」の議論を見ても、赤字法人の政策型控除がすべて現金給付になるとは考えないでください。
法人向けにも寄附に関する別の制度はありますが、ここでは一般的な会社が賃金・設備・研究費などから検討する控除を中心に整理します。名前が似ていても、誰が何の税金から引くのかを先に確かめましょう。
法人が検討しやすい税額控除
まず、これからの賃上げや投資を対象とする「政策型」と、すでに課された税を調整するものに分けてみます。政策型の代表例は賃上げ・設備投資・研究開発です。会社の規模や業種、地域などを限定した別の制度もあるため、次の表だけで全制度を判断するわけではありません。
表は左右にスクロールできます
| 検討のきっかけ | 主な制度の例 | 最初にそろえる情報 |
|---|---|---|
| 給与を増やした | 賃上げ促進税制 | 開始年度と比較給与 |
| 対象設備を導入する | 投資促進・経営強化税制 | 会社の区分と設備・供用日 |
| 試験研究を行った | 研究開発税制 | 研究内容と対象費用 |
| 利子等の源泉税や外国税がある | 所得税額控除・外国税額控除 | 税の種類と所得・税額の内訳 |
賃上げに伴う税額控除
中小企業者等向けの賃上げ促進税制は、青色申告をする対象法人が、国内の雇用者へ支払う給与等を比較対象より一定以上増やした場合などに検討する制度です。設立した事業年度などは対象外で、資本金だけでなく大法人との資本関係なども確認します。
2026年4月1日以後に開始する年度では、所定の給与増加率1.5%以上が基本要件で、基本の控除率は15%です。2.5%以上の賃上げによる15ポイントの加算と、所定の認定による5ポイントの加算をすべて満たす場合は、最高35%になります。この開始年度では教育訓練費による加算はありません。
率を掛けるのは、制度で定められた調整後の控除対象増加額です。給与総額に35%を掛ける制度ではなく、算出額にも当期の法人税額に対する上限があります。以前の「最大45%」という案内を、年度を確かめずに使わないようにしてください。
中小枠の対象期間は、2027年3月31日までに開始する事業年度です。全企業向けの枠は2026年3月31日までに開始した年度が対象で、中堅企業向けの枠も別にあります。申告する日が2026年かどうかだけでは、使える枠を決められません。
出典:国税庁 No.5927-2 中小企業者等の賃上げ促進税制
設備投資に伴う税額控除
中小企業投資促進税制には、対象設備の取得価額等の7%を税額控除する選択肢があります。ただし、税額控除を使う法人は原則として資本金3,000万円以下などに限られ、青色申告、新品の対象設備、指定事業での使用なども条件です。「中小企業が買ったものは何でも7%」ではありません。
中小企業経営強化税制は、認定を受けた計画に記載された対象設備などが前提です。機械等の控除率は通常7%、所定の特定中小企業者等は10%で、特定の建物等には1%・2%という別の率があります。一般の事務用パソコンなどを、自動的に対象に含めることはできません。
両制度とも、現行の対象期間は2027年3月31日までの取得等と事業への供用が基本です。供用とは、実際に対象の事業で使い始めることです。契約した日や代金を払った日だけで期限を満たしたと判断しないようにしましょう。
出典:国税庁 No.5433 中小企業投資促進税制/No.5434 中小企業経営強化税制
研究開発に伴う税額控除
研究開発税制では、試験研究費として対象になる費用を集計します。会計で「研究開発費」という科目に入れた金額のすべてが、税額控除の計算対象になるわけではありません。何を確かめるための研究なのか、誰が行い、どの費用が対応するのかを整理します。
中小企業技術基盤強化税制では、対象の試験研究費に対する控除率は基本12%で、研究費の増加などの条件による上乗せを含め最高17%です。当期の控除上限は原則として調整前法人税額の25%で、条件により上乗せされる仕組みもあります。
一般試験研究費の制度とは枠が異なり、同じ年度に両方を重ねて使うことはできません。国外への委託研究などにも対象範囲や改正があります。率だけを先に選ばず、対象費用と利用する枠を確認する必要があります。
源泉所得税や外国税の調整
源泉徴収とは、利子や配当などを受け取る前に、支払う側が所得税等を差し引いて国へ納めることです。法人がこうした源泉徴収をされている場合、法人税から差し引いて精算する「所得税額控除」を確認します。配当などには所有期間に対応する額に限る取扱いもあるため、源泉税の全額を一律に控除するわけではありません。
外国税額控除は、内国法人が外国で法人税に相当する税を負担する場合に、一定の限度額の範囲で日本の法人税額から差し引く仕組みです。外国で納めた税がすべてそのまま戻るわけではなく、法人用の申告明細で確認します。これらは、賃上げや設備購入を後押しする政策型とは役割が異なります。
計算した控除額を全部使えるとは限らない
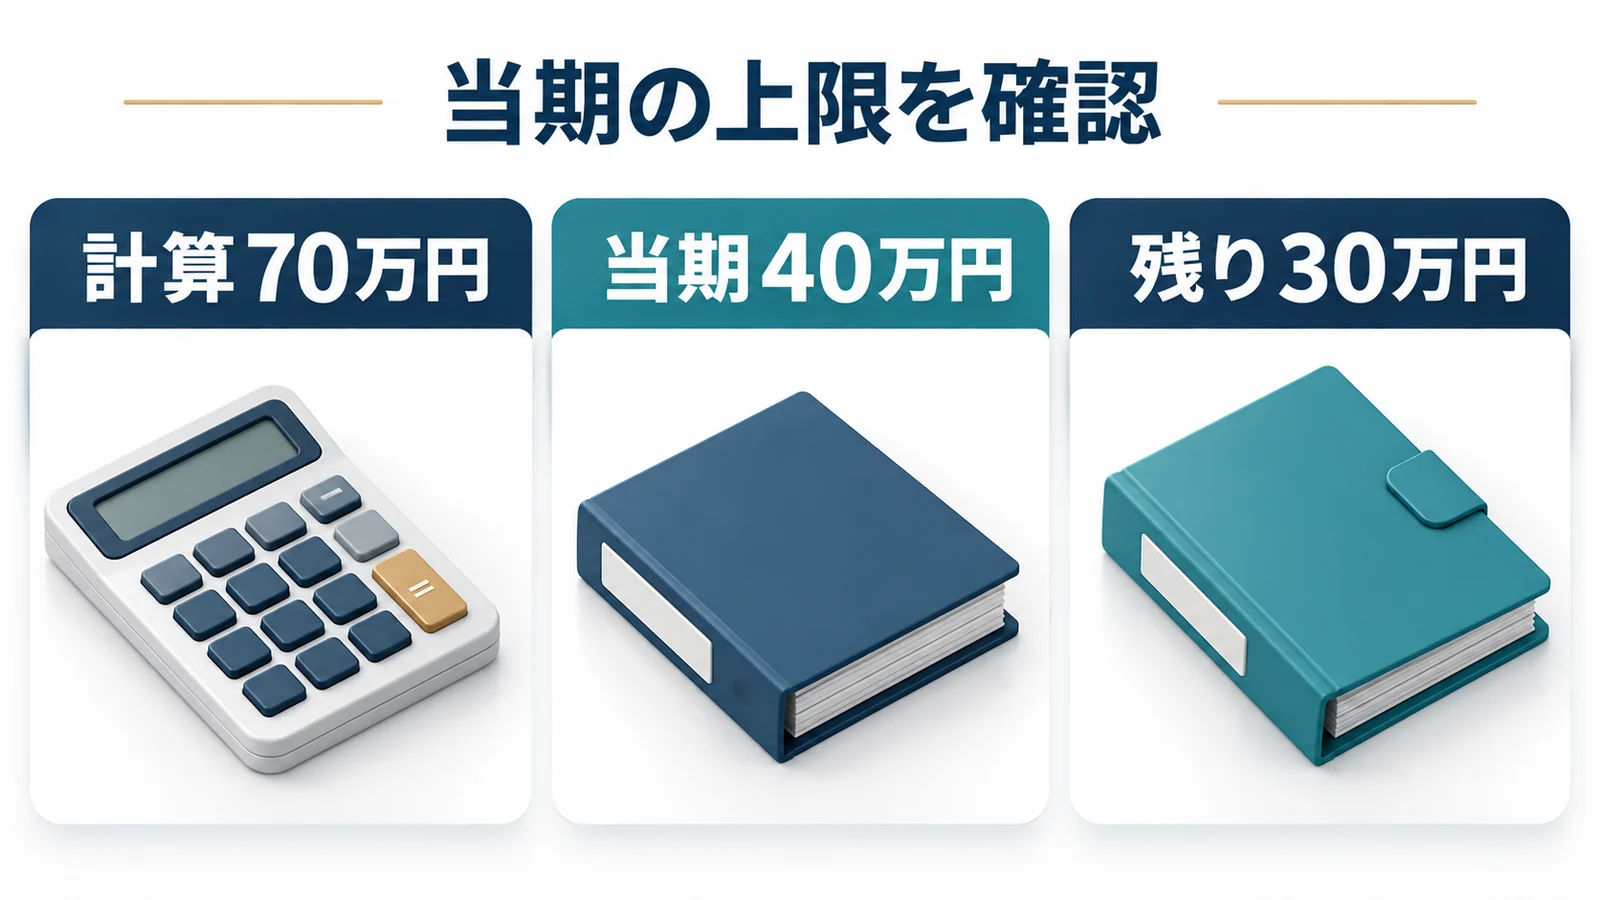
制度の計算額と当期上限を比べる
中小企業投資促進税制の税額控除は、経営強化税制の税額控除と合計して、当期の調整前法人税額の20%が上限です。ここでいう調整前法人税額は、制度上の調整をした計算用の税額で、銀行口座から最後に納める金額とは区別します。
税額控除の会社・設備・供用などの要件をすべて満たし、取得価額1,000万円を計算対象にできる場合を考えます。他の控除はなく、調整前法人税額を200万円と仮定します。
表は左右にスクロールできます
| 確認する金額 | 計算 | この例の結果 |
|---|---|---|
| 制度上の控除計算額 | 1,000万円×7% | 70万円 |
| 当期の控除上限 | 200万円×20% | 40万円 |
| 当期に使う額 | 70万円と40万円の少ない額 | 40万円 |
| 当期に使い切れない額 | 70万円-40万円 | 30万円 |
この例で当期の税額控除として使えるのは40万円です。70万円という計算結果だけで資金計画を作ると、今期の負担軽減を大きく見積もってしまいます。残る30万円については、次の章で繰越条件を確認します。
なお、設備の通常の減価償却が所得に及ぼす効果や、他の国税・地方税はこの表に含めていません。最終的な税金全体の納付額を計算した例ではありません。
複数の控除には組合せの制約もある
制度を二つ見つけても、それぞれの控除率をそのまま足せるとは限りません。同じ設備について、中小企業投資促進税制や経営強化税制の特別償却と税額控除を重ねて使うことはできず、他の設備税制との重複にも制約があります。
特別償却は、通常より早く損金へ計上する仕組みです。中小企業投資促進税制の対象機械で、取得価額の30%を特別償却することと、取得価額の7%を税額から引くことでは、減らす対象も時期も違います。30と7という数字だけで有利不利を決めるのではなく、今期と翌期以降の所得・税額を並べて比べます。
さらに複数の政策型の特別控除を使う場合には、国税庁No.5450で説明する、調整前法人税額の90%を超える部分の当期控除を制限する調整もあります。これは源泉所得税の精算などを含む、すべての税額控除に一律90%の上限を設けるという説明ではありません。超えた分を必ず翌年へ持ち越せるわけでもなく、制度固有の繰越を確かめます。
赤字の年は繰越と還付を分ける
繰り越せる期間と条件は制度ごとに違う
当期の上限で使い切れなかった控除額について、後の年度で使うことを「繰越税額控除」といいます。どの制度にも同じ年数の繰越があるわけではありません。代表例でも次のように分かれます。
表は左右にスクロールできます
| 対象制度 | 繰越期間 | 利用時に注意する条件の例 |
|---|---|---|
| 中小企業者等の賃上げ促進税制 | 5年 | 明細を継続して添付。利用年度の給与等も比較額を超えることなど |
| 中小企業技術基盤強化税制 | 3年 | 明細の継続、利用年度の研究費の条件。一般試験研究費の制度を使う年度は不可 |
| 中小企業投資促進・経営強化税制 | 1年 | 制度の限度超過額が対象。発生年度以降の明細添付など |
先ほどの設備例で当期に使えなかった30万円も、こうした手続きを踏んで、翌年度に使えるかを判断します。将来も法人税額が少ない場合には、繰り越しても全額を使い切れないことがあります。「繰越があるから必ず70万円減る」とは考えないことが大切です。
研究開発税制の3年という期間は、表にある中小企業技術基盤強化税制のものです。一般試験研究費の制度まで同じ3年繰越として扱わないでください。
赤字でも資料と申告を止めない
政策型の税額控除を今期使えるかは、税務上の所得や法人税額を踏まえて確認します。決算書の赤字と法人税の所得計算は一致しないこともあるため、会計上の損益だけでは決められません。
今期の法人税額がなくても、所定の繰越を利用するために、発生年度からの申告と明細が必要になる制度があります。使いたい年になって初めて資料を集めるのではなく、対象支出と要件を満たした記録をその年度から残します。
ただし、すべての控除に繰越があるわけではありません。赤字であることだけを理由に「使わなくても自動で残る」「どの制度も後から戻せる」と判断しないようにしましょう。
源泉徴収された所得税には還付の場面がある
政策型の未使用額とは別に、受取利子や配当等の所得税額控除では、法人税額を超えた分が還付になる場面があります。国税庁は、次のように説明しています。
控除する所得税等の額がその事業年度の法人税額より多い場合には、その控除しきれなかった金額は還付されます。
対象となる源泉税の範囲や配当の所有期間などを確認したうえでの精算です。控除した所得税等を、重ねて損金に入れることもできません。賃上げや設備の控除残額がそのまま還付される話と分けておきましょう。
税務上の赤字を過去の年度へ戻す「欠損金の繰戻し還付」も、別の制度です。お金が戻るという結果だけでまとめず、何を根拠に精算するのかを確認します。
契約前と申告前に確認したいこと
事業年度の開始日と会社の条件をそろえる
制度の案内を読むときは、自社の事業年度の開始日を横に書き出しておくと、改正前後を取り違えにくくなります。賃上げ税制の「2027年3月31日までに開始する年度」と、設備税制の「同日までの取得等・供用」は、見ている日が違います。
あわせて、青色申告の承認、資本金、大法人による支配関係、その他の規模・所得等の条件を確認します。青色であればすべての特例が使えるわけでも、資本金1億円以下ならすべて中小扱いになるわけでもありません。法人の青色申告の承認状況も、申請控えや過去の申告書で確かめます。
設備の手続は購入前から調べる
認定計画や証明書が必要な設備税制は、契約前に申請の順序と期限を調べておくことが大切です。すべての制度で例外なく契約前の認定が必要、という意味ではありません。対象設備の仕様、申請時期、取得・供用の日を、その制度の手順に照らして確認します。
設備なら見積書・仕様書・認定関係書類・使い始めた日の記録、給与なら給与台帳と比較期間の集計、研究なら研究内容と費用の内訳をそろえます。実際の活動と金額がつながる資料であることが、単に制度名を帳簿へ書くことより重要です。
計算明細と適用額明細書を確認する
法人税の申告では、制度に応じた計算明細や添付書類を確認します。繰越を利用する場合には、控除を使わなかった年度も含め、継続して明細を付ける要件がないかを見てください。
法人税関係の租税特別措置で税額や所得を減らす対象措置については、申告書の「適用額明細書提出の有無」欄と、適用額明細書の添付も必要です。国税庁No.5932は、未添付や虚偽記載の場合には、その特別措置の適用がないことを示しています。
一方、法人税法上の所得税額控除まで、同じ租税特別措置の明細書の対象として一括しないようにします。「別表六」という呼び方だけで済ませず、今使う制度に対応した現行の様式と明細を確認しましょう。
税金の減少と会社に残る資金を考える
控除のために不要な支出を増やさない
税額控除を使えても、賃金や設備の支払いがなくなるわけではありません。先ほどの設備例では、当期の税額控除は40万円でも、取得価額1,000万円に対応する支払いの準備は別に必要です。借入や分割払いであれば、その後の返済・支払いも続きます。
賃上げなら、今期だけでなく来期以降の給与負担も考えます。設備なら、生産性や売上への効果、維持費、稼働までの期間を見ます。控除を使うためだけの不要な支出は、税金が減る額より手元資金を減らすことがあります。
すでに払った支出と、まだ払っていない費用や設備代金も分けてください。会計上の費用、当期の税額、現金の支払いは同じ日に同じ額で動くとは限りません。
法人税以外の税金も別に見積もる
法人税額が減っても、地方税や消費税などがすべてなくなるわけではありません。中小法人の税率も確認しながら、国と地方の税金、申告・納付の時期を分けて資金を見積もります。
2026年4月1日以後に開始する事業年度からは、防衛特別法人税も確認が必要です。計算の基礎となる「基準法人税額」は、最後に納付する法人税額と単純に同じではありません。法人税の控除額に一定率を掛ければ、必ずその分も減るという見積もりは避けてください。
各事業年度の所得に対する法人税を課される法人は、防衛特別法人税額が0でも申告が必要です。税額が出ない場合の申告まで含めて確認することが、納税資金の見通しにつながります。
出典:国税庁 防衛特別法人税が創設されました(2026年6月改訂)
比較の出発点は決算と資金の予定
決算書と申告書、給与・投資・研究費の予定、支払後に残したい資金をそろえると、候補を絞りやすくなります。対象になる制度があるか、当期に使い切れるか、繰越の条件は何かを並べてみてください。
自社の条件で使える額を確かめてから、税額控除以外の候補も含めて比べます。制度名の多さより、事業に必要な支出と運転資金を両立できるかが、会社の判断では大切になります。
税額控除の候補を見つけた後は、自社の利益と決算時期、支払後に残す資金に照らして比較しませんか。資格の確認から控除上限、未使用額の扱いまで整理すると、次に検討する選択肢が見えてきます。
税額控除のよくある質問
税額控除は自動で受けられますか?
制度の要件を満たすだけでなく、計算・申告・明細の添付などが必要です。控除の種類に応じた書類と申告の条件を確認してください。
赤字でも申告した方がよいですか?
制度によります。政策型の繰越を利用するための申告・明細や、源泉所得税の超過額還付を確認する場面があります。赤字ならすべての控除が還付されるわけではありません。
税額控除と特別償却は両方使えますか?
中小企業投資促進税制や経営強化税制では、同じ設備について特別償却と税額控除を重ねて使うことはできません。別の資産や制度を使う場合も、併用条件を個別に確認します。
税額控除対象法人とは何ですか?
個人からの寄附に関して、所定の認証を受けた学校法人や社会福祉法人などを指す場合があります。会社自身が賃上げ・設備等の控除を使えるかという資格の判定とは別の意味です。
図を拡大表示