
商品廃棄の進め方|仕訳と税務・残す書類の注意点
- 公開日
- リライト日
倉庫に残った商品を片付けたい。でも、現場で捨ててしまってよいのか、経理に何を渡せば費用にできるのか。決算が近づくほど、この二つを同時に決める必要があります。
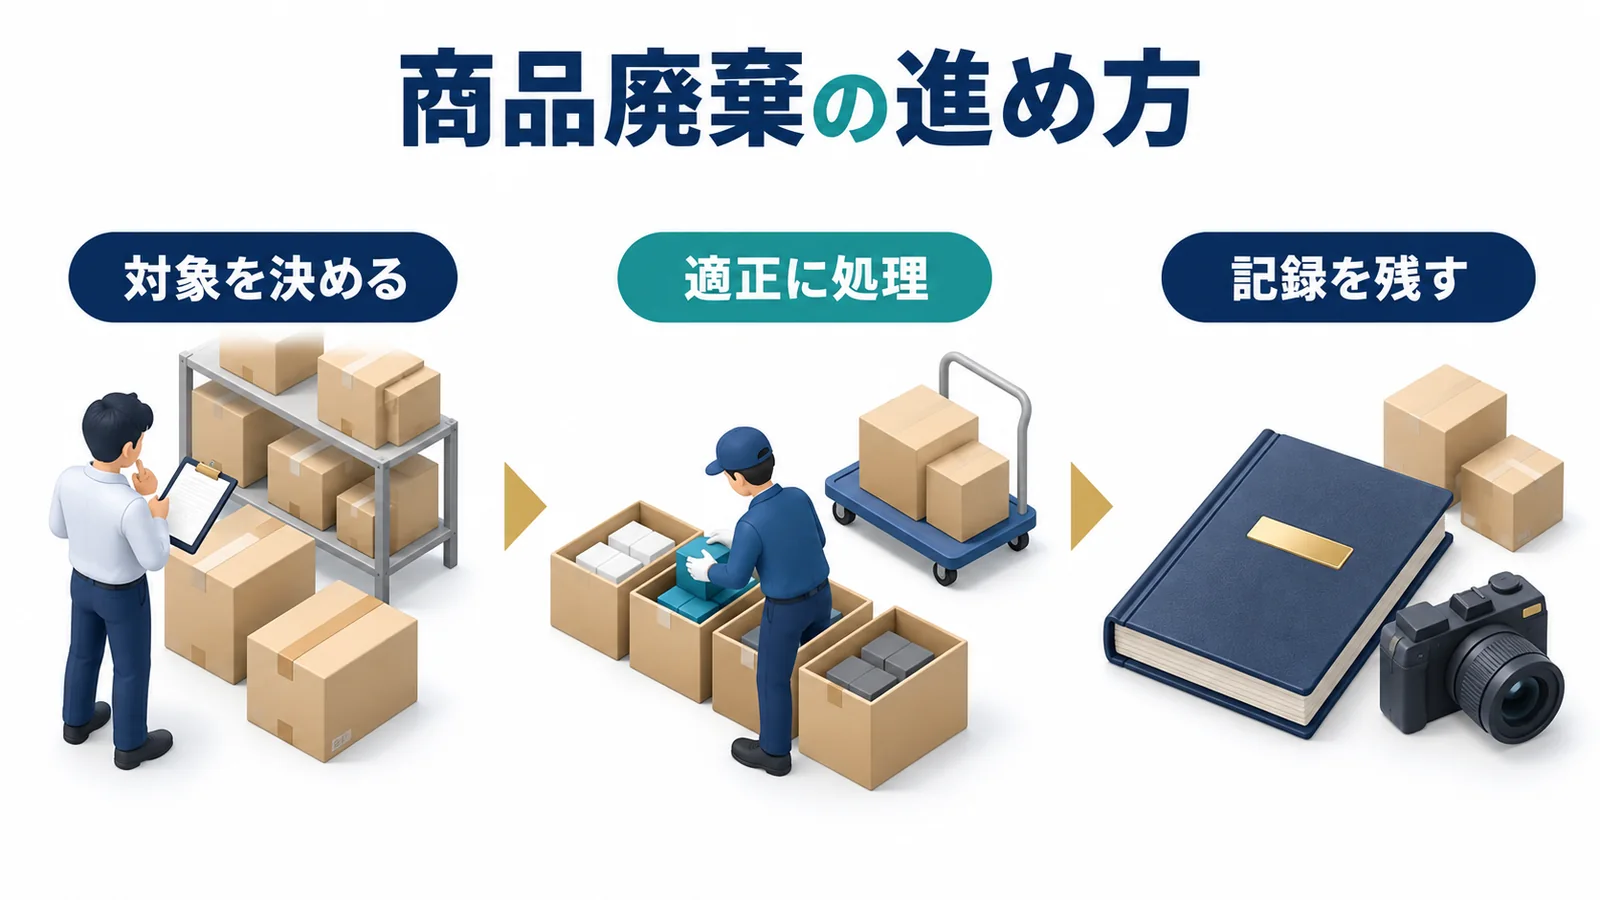
商品廃棄は、対象と理由を確認し、承認を取って適正に処理したうえで、実績を在庫台帳や帳簿に反映する流れで進めます。「捨てる予定」と入力しただけでは、商品がなくなった事実や損失を説明できません。
処分で失う商品の価値と、業者へ払う費用も別です。まずは現場と経理が同じ商品を追える状態にすると、処分方法と決算での扱いを判断しやすくなります。
この記事でわかること
- 商品を捨てる前の確認と社内の進め方
- 委託先の選び方と残す書類
- 仕訳と損金と手元資金の違い
商品廃棄は捨てる前の判断から始まる
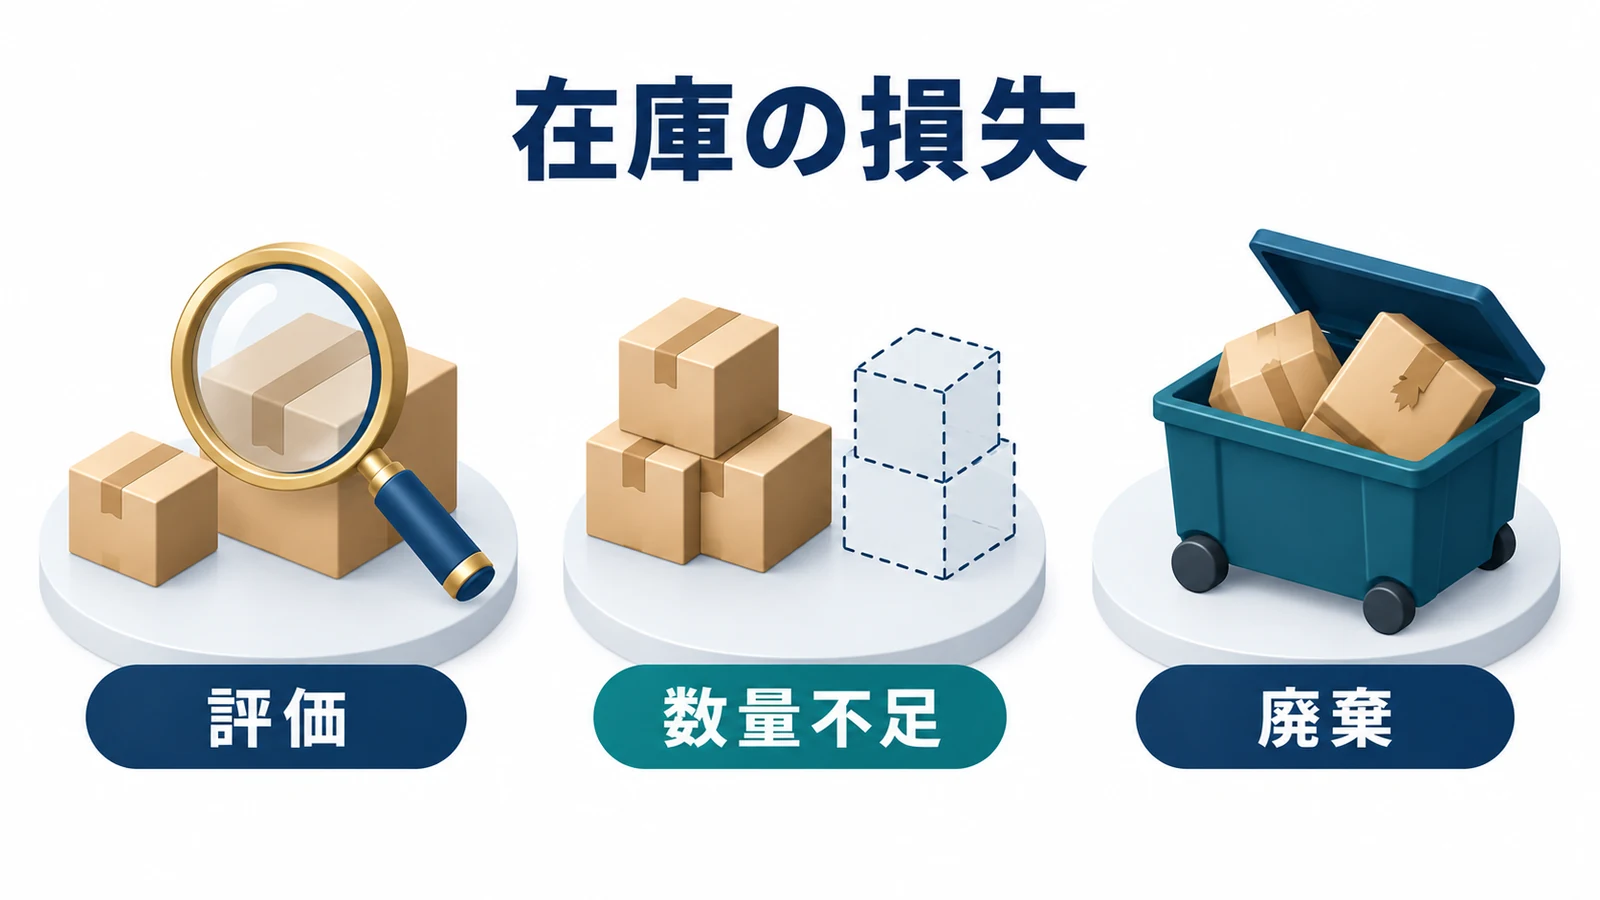
商品廃棄(はいき)は、販売用の商品を売ったり使ったりせず、適切な方法で処分することです。帳簿に金額が残っている場合は、現物を片付ける作業と、その残高を減らす処理がつながります。販売用の在庫と、会社で使う機械などの固定資産は分けて扱います。
安全性と販売条件を先に確認する
廃棄のきっかけには、破損、保管中の品質低下、期限切れ、新製品への切替えで残った旧仕様品、返品、仕入れ過ぎなどがあります。ただ、売れ残っているという理由だけで、すぐに廃棄が最適とは限りません。
安全に使え、契約上も問題がなければ、返品や値下げ販売を検討できる場合があります。一方、安全性を確かめられない品を、安売りや寄附へ回すことは避けましょう。預かり品や委託販売の商品なら、自社だけで処分を決めず、所有者や契約も確認します。
食品では、賞味期限はおいしく食べられる期限、消費期限は過ぎたら食べない方がよい期限です。いずれも未開封で、表示された方法で保存した場合が前提。期限表示だけで、企業として販売・提供してよいかまで決まるわけではありません。品質や保管状況、社内基準も確認します。
廃棄と評価損や減耗を区別する
経理へは「売れない在庫」と一括りにせず、現物がどうなっているかを伝えます。同じように利益へ影響しても、確認すべき条件が違うためです。
| 商品の状態 | 主に確認する処理 | 先に確かめること |
|---|---|---|
| 実際に処分する | 商品廃棄による損失 | 対象と数量と処分の実態 |
| 残っているが価値が下がった | 在庫の評価減 | 会計の評価と税務上の要件 |
| 帳簿より現物が少ない | 棚卸減耗など | 数え間違いか紛失などか |
| 売却や寄附をする | 売上や寄附等の別取引 | 相手先と対価と提供条件 |
| 来期に処分する予定 | 予定と今期の処理を区別 | 実施状況と評価減の適用可否 |
現物を残したままの評価減は、会計上の費用と法人税の損金が一致するとは限りません。税務では、原価と期末の価額を比べる「低価法」は、あらかじめ選んだ評価方法に従う仕組みです。これと、新製品への切替えなどで通常の販売が難しくなり、価値が大きく下がって今後も回復しない「著しい陳腐化」等の評価損は別に判定します。詳しくは在庫評価損の条件、数量の差は棚卸減耗損の考え方で確認できます。
商品廃棄を進める社内の手順
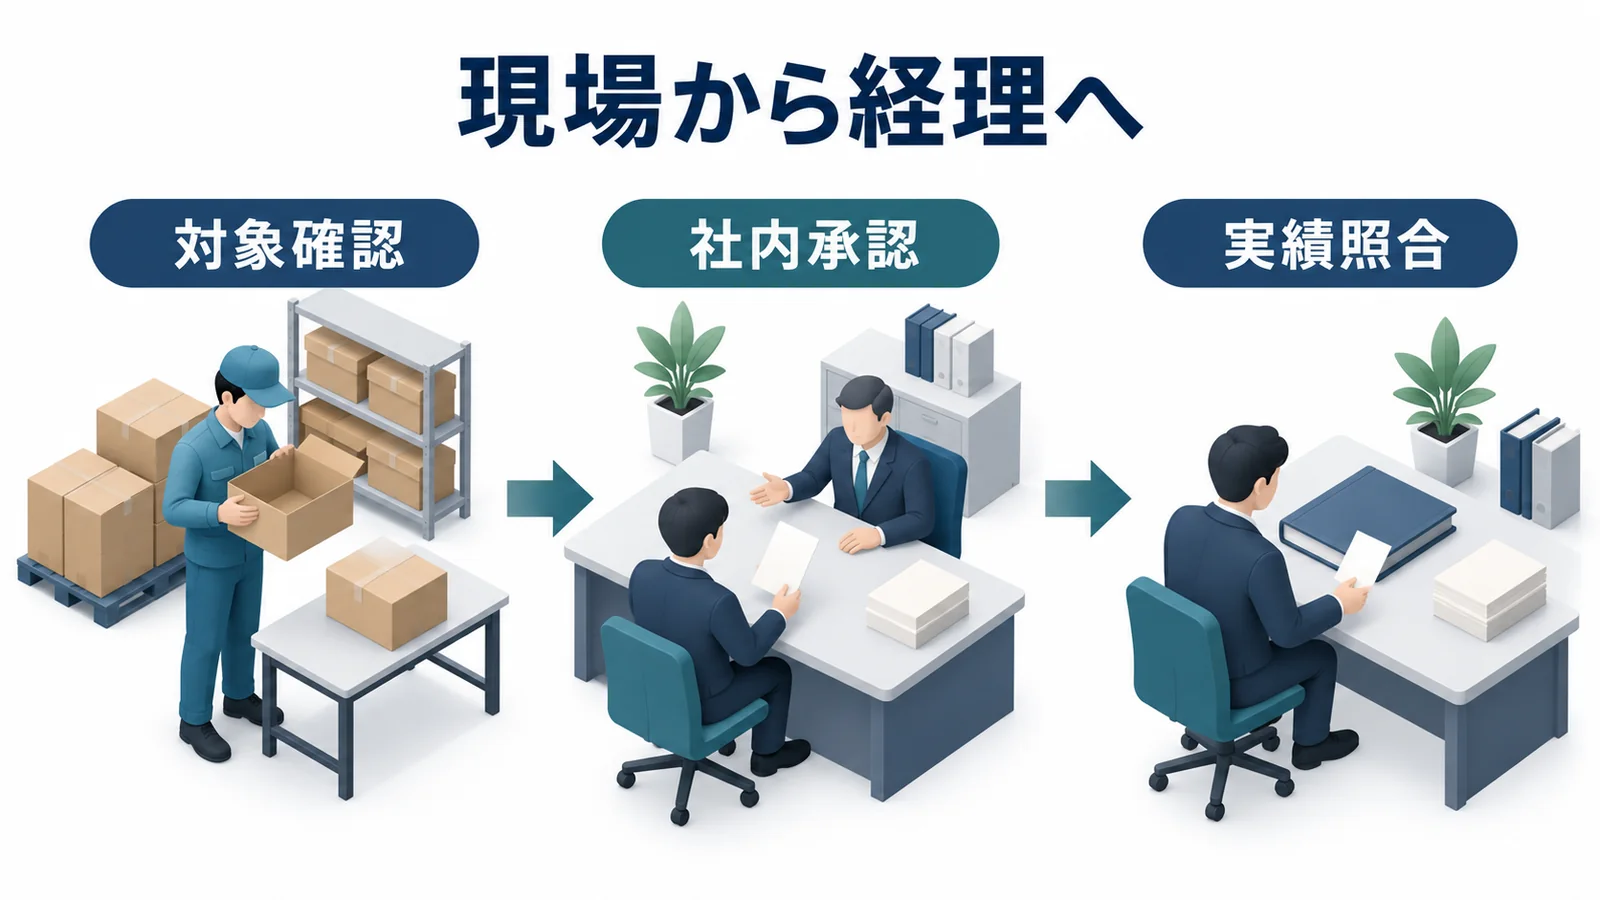
対象を区別できたら、誰が何を確認するかを決めます。ここでは、現場が申請し、責任者が承認し、経理が帳簿と照合する流れを例にします。全国共通の法定書式ではなく、自社の運用を整えるための進め方です。
商品と所有者を一覧にする
最初に、品名、商品コードやロット、保管場所、数量、廃棄理由を一覧にします。経理は帳簿上の単価と残高を確認します。在庫として帳簿に残る1点当たりの金額を、ここでは帳簿単価と呼びます。処分の金額は、売るつもりだった価格から計算するものではありません。
例えば、帳簿単価2,000円の商品50点なら、対象となる帳簿価額は10万円です。これは過去の評価減がなく、会計と税務の簿価が同じという仮の例。単価の根拠が分からなければ、現場で推測せず、仕入記録や在庫台帳へ戻ります。
処分方法と費用の承認を取る
責任者は、なぜ販売や使用に回せないのか、返品や売却などの選択肢はないかを確認します。処分する場合は、運搬、分別、処理、証明書など、見積りに何が含まれるかも確かめます。
安く引き取る業者だけで決めず、必要な許可や処理方法を含めて比較します。保管を続ける費用や社内の作業時間も判断材料です。扱う商品によって、次のように受け渡す情報が変わります。
| 場面 | 現場から渡す情報 | 経理や責任者の確認 |
|---|---|---|
| 小売の売れ残り | 期限や傷みと実数量 | 値下げ可能性と帳簿残高 |
| ECの返品 | 返品理由と商品の状態 | 所有権と返金処理 |
| 飲食の完成品 | 製造量と廃棄量と理由 | 材料費等の記帳と二重費用化 |
| 製造品の不良ロット | ロット番号と検査結果 | 原価と処分範囲と承認 |
飲食店の当日キャンセルなどでは、料理を廃棄した事実と、キャンセル料や前受金の返金は別の取引です。片方の処理をしただけで、もう片方まで済んだことにはなりません。
実数量を記録して在庫を更新する
承認後は、実際に処分した数量と実施内容を記録し、在庫台帳へ反映します。予定50点に対して搬出48点なら、差の2点を確認するまで、50点すべてを処分済みにしない運用が必要です。
搬出、処理完了、請求の記録が届く時期は同じとは限りません。現場での作業完了と、経理がどの年度の費用にするかも分けて確認します。ここまでが全体の流れです。実際に依頼する前には、次の区分と委託条件を確かめましょう。
分別と委託先は商品の材質で変わる
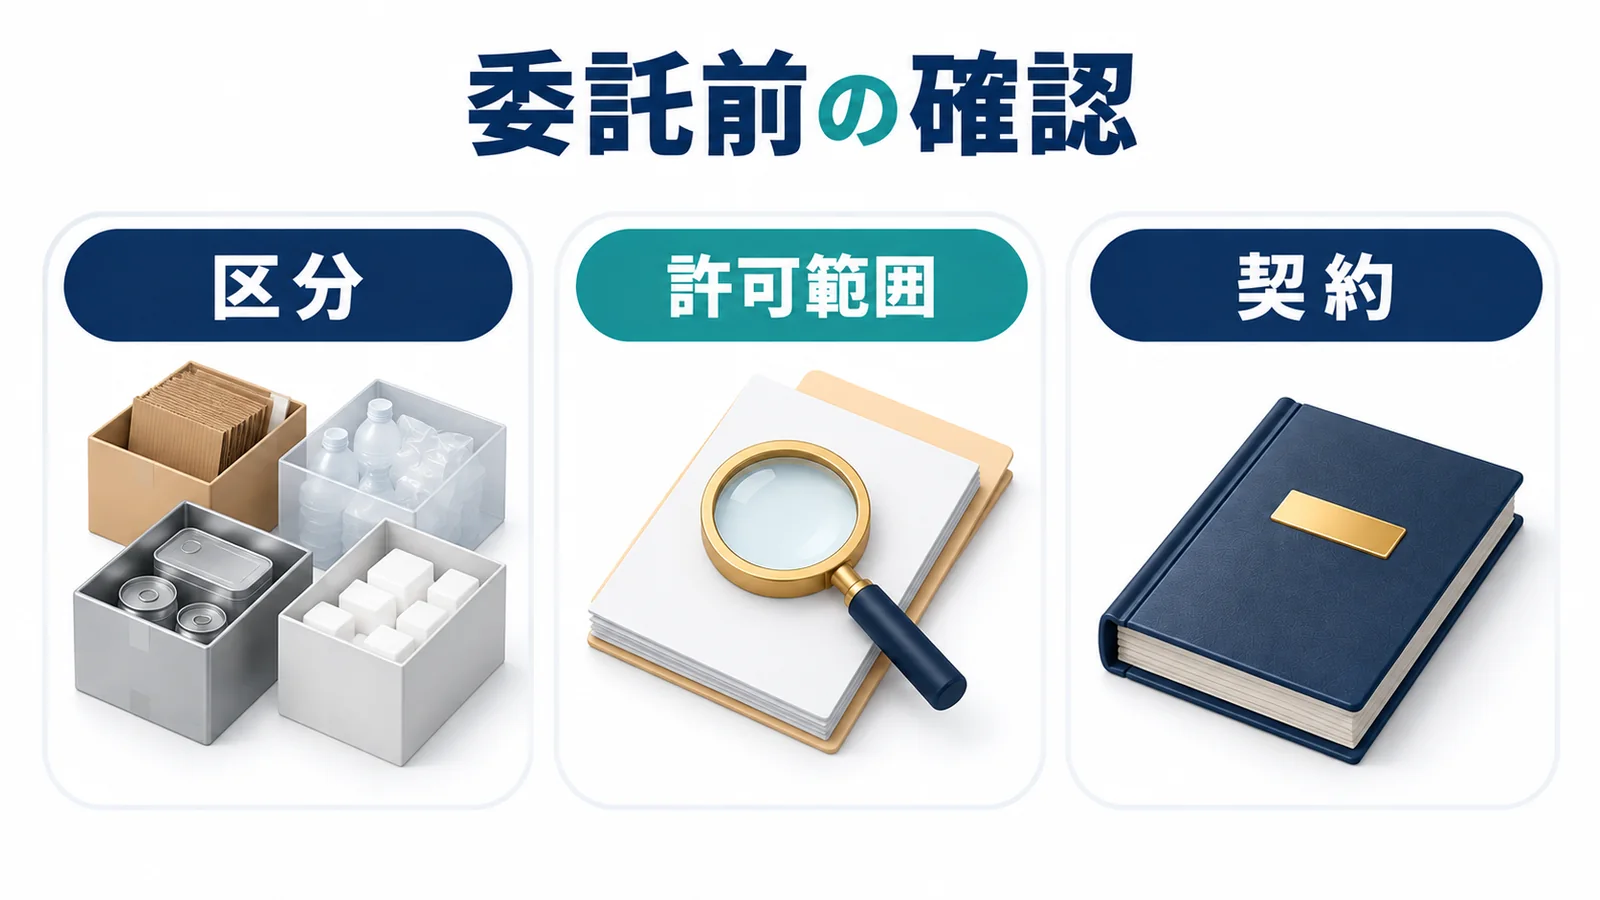
事業の商品だからすべて産業廃棄物、少量だから家庭ごみ、とは決まりません。商品の材質、排出する業種、状態によって扱いが変わります。処理を委託しても、排出した事業者の責任がなくなるわけではありません。
事業者は、その事業活動に伴つて生じた廃棄物を自らの責任において適正に処理しなければならない。
原文引用:廃棄物処理法 第3条第1項
一般廃棄物と産業廃棄物を分ける
事業活動に伴う廃プラスチック類や金属くずなどは産業廃棄物に該当します。一方、動植物性残さなどは、法令で対象業種が限定されています。食品の中身と包装容器が異なる区分になることもあります。
混ざっているものや、危険な性質のあるものを、見た目だけで分類しないことが大切です。産業廃棄物ならその区分に対応できる業者へ、事業系の一般廃棄物なら自治体の案内に沿って、処理方法を確認します。個別のリサイクル制度等の対象かも確かめます。
許可範囲と契約と管理票を確かめる
産業廃棄物の運搬や処分を委託するときは、それぞれの業務を行える相手か確認します。業者名だけでなく、許可等で扱える品目や業務の範囲が、今回の商品に合っているかを見る必要があります。
対象となる委託では、種類、数量、運搬先、処分場所や方法などを記した書面契約が必要です。管理票、いわゆるマニフェストも法定の対象か確認します。紙と電子の仕組みや省令の例外があり、すべての廃棄に紙の管理票が必要という意味ではありません。
業者が発行する任意の「廃棄証明書」は、法定の契約や管理票の代わりにはなりません。引取りだけで終えず、必要な処理状況や完了の記録も確認します。
出典:廃棄物処理法 第12条・第12条の3・第12条の5、同施行令 第2条・第6条の2
再流通と情報漏えいを防ぐ条件を決める
ブランド品なら処分後に再販売されないこと、記録媒体のある機器なら情報が残らないことなど、商品ごとの確認も必要です。必要な破壊や消去の方法と、その実施を確かめる記録を委託先と具体化します。証明書が出るだけで、結果が保証されるわけではありません。
電池や薬剤などを含む品は、自己判断で破砕したり、ほかの商品と混ぜたりせず、取扱いを確認してください。
化学物質を扱う事業所では、2026年1月施行の情報伝達義務にも注意が必要です。PRTR制度の対象事業者で、届出対象物質が廃棄物に含まれるなど、物質や濃度の条件があります。既存契約には更新までの経過措置もあるため、全商品へ一律に当てはめず、環境省の現行FAQで対象を確認します。WDS第3版の書式自体が必須という制度ではありません。
残す書類は同じ商品を追える形にする
書類は数を集めるより、一覧にした商品と実際に処理したものがつながることが大切です。写真だけでは金額が分からず、請求書だけでは何点を捨てたか分からない場合があります。
廃棄明細と写真と業者書類を照合する
商品コードやロット、廃棄管理番号などを共通にして、次の資料をまとめます。これは事実を説明するための実務例です。写真や社内稟議が、すべての案件で申告書への法定添付になるわけではありません。
| 確かめたいこと | 資料の例 | 照合する点 |
|---|---|---|
| 何を何点処分したか | 廃棄明細と在庫台帳 | 品名とロットと実数量 |
| なぜ処分したか | 検査記録や写真と承認記録 | 状態と理由と判断者 |
| いくら残っていたか | 仕入記録と原価資料 | 帳簿単価と過去の評価減 |
| いつどう処理したか | 搬出・受領・処理完了の記録 | 日付と相手先と方法 |
| いくら支払うか | 契約と請求書や領収書 | 処分役務の対象と金額 |
50点・10万円の例なら、在庫の払出しが50点であることと、業者への依頼対象が同じ商品であることを確認します。産業廃棄物の法定書類や、後で触れる食品提供の合意記録などは、それぞれの義務・取扱いも別に満たす必要があります。
搬出日と処理日と請求日を分ける
「決算日前に業者へ渡した」「請求書は翌月だった」といった場面では、日付を一つにまとめないでください。社内決裁、搬出、処理、請求の実績をそれぞれ残すと、経理や税理士が年度を確認しやすくなります。
返送された品がある、まだ処分されていない、過年度に評価減しているなどの事情も共有します。写真の撮影日や決裁日だけを根拠に、全額を今期の損金と決めることはできません。
法人の帳簿書類は原則7年保存する
法人の帳簿や取引書類は、原則として確定申告書の提出期限の翌日から7年間保存します。青色申告の欠損金が生じた年度など、所定の年度は10年間です。2018年4月1日より前に開始した対象年度には9年間の取扱いがあります。
棚卸表、契約書、請求書などの保存と、廃棄物処理法に基づく契約・管理票等の保存義務を分けて確認します。電子取引で受け取ったデータは電子保存の要件もあるため、紙への印刷だけで済ませてよいとは限りません。
仕訳と税務は商品と処分費を分ける
処分の実態を確認できたら、帳簿に残る商品の金額と、処分するためのサービス費を分けます。「商品を10万円分廃棄した」という話と、「処分サービスの税抜費用が2万円」という話は別です。後で説明する例の実際の支払額は、消費税込みで2万2,000円になります。
商品の残る帳簿価額を費用にする
商品を資産として管理し、過去の評価減がなく、会計と税務の簿価が同じ場合を考えます。帳簿単価2,000円×50点=10万円を実際に廃棄した際の簡略例です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 商品廃棄損 | 100,000円 | 商品 | 100,000円 |
勘定科目は一例です。通常の営業で生じる廃棄か、災害などの臨時的な損失か、金額の重要性や適用する会計基準によって表示を検討します。必ず「特別損失」や「営業外費用」になるとは限りません。
既に評価減しているなら、残る帳簿価額を確認します。その評価減を税務で損金にできず、税金の計算では費用から外す調整をしていた場合は、会計と税務の残高が異なります。この調整が申告での「加算」です。帳簿の払出しと申告調整を確認し、同じ金額を二度費用にしないようにします。計算の詳しい整理は在庫廃棄損の仕訳と税務も参考になります。
三分法では費用の二重計上を防ぐ
仕入を費用に記帳し、決算で期末在庫を調整する三分法では、上の仕訳をそのまま追加すると二重計上になる場合があります。
仮に期首在庫20万円、当期仕入100万円、実際に残った期末在庫30万円なら、差額の費用は90万円です。この例では、廃棄した10万円も既に差額へ含まれています。
20万円+100万円−30万円=90万円
廃棄10万円を別に表示する場合も、費用の内訳を振り替え、合計90万円を保ちます。さらに10万円を足して100万円にはしません。
このように費用の内訳を別の勘定科目へ移す際に、「他勘定振替」という科目等を使う場合もあります。実際の帳簿方式や残高を確認することが先で、期中か期末か、今年買ったか前年に買ったかだけで貸方を一律に決めるものではありません。
処分費の消費税はサービス側で判定する
業者への処分費は別の取引です。国内の通常の課税サービスを税抜2万円、消費税10%の2,000円で依頼し、2万2,000円を支払ったとします。税抜経理で仕入税額控除が全額適用できる前提の例は、次のとおりです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 支払手数料等 | 20,000円 | 普通預金 | 22,000円 |
| 仮払消費税等 | 2,000円 | ― | ― |
商品を廃棄したという仕訳から、新たな消費税や追加の仕入税額控除が生まれるわけではありません。商品を仕入れたときの控除と、今回の処分サービスの控除は分けて考えます。
本則課税ではサービスの内容や帳簿・請求書等の保存要件を確認します。簡易課税は売上に係る税額とみなし仕入率で計算するため、実際の処分費の税額がそのまま納税額を減らす方式ではありません。免税事業者や税込経理も同じ仕訳にはならないため、自社の方式に合わせます。
出典:国税庁 No.6451「仕入税額控除」、No.6497「仕入税額控除のために保存する帳簿及び請求書等」、No.6513「簡易課税制度」
決算前の予定だけで損金にしない
損金とは、法人税を計算するときに所得から差し引く金額です。商品の実際の損失、残る税務上の簿価、対象年度を、処分の実態に合わせて確認します。処分を決めただけ、来期の費用を見積もっただけで、自由に今期の損金へ入れることはできません。
処分サービスの費用については、原則として期末までに債務が成立し、サービスなどの具体的な原因事実が発生し、金額を合理的に計算できるかを確認します。代金を払った日や請求書の日付だけで決めません。
当該事業年度終了の日までにその費用に係る債務が成立していること。
原文の一部引用:法人税基本通達2-2-12(1)。債務確定の判定には本文の三つの要件を確認します。
現物が残る場合の評価損は、実廃棄とは別に判定します。単なる値下がりや過剰在庫を、著しい陳腐化等の要件と同じには扱えません。年度をまたぐ案件や過去の評価減がある案件は、記録をそろえて税理士に確認しましょう。
根拠:法人税法 第22条・第33条、法人税基本通達9-1-4〜6
廃棄損の金額だけ税金が減るわけではない
商品10万円と処分費2万円が税務でも合計12万円の損金になり、十分な課税所得があり、ほかの条件が同じとします。税率を仮に30%と置くと、税負担の差は3万6,000円です。12万円の入金や利益が発生するわけではありません。
| この例の金額 | 意味 | 現金との関係 |
|---|---|---|
| 商品10万円 | 失った在庫の帳簿価額 | 代金が未払なら買掛金は残る |
| 処分費2万2,000円 | 税込のサービス代金 | 今回支払う金額 |
| 仮の税負担差3万6,000円 | 損金12万円×仮税率30% | 廃棄時に振り込まれるお金ではない |
赤字など、当期に同じ税負担差が出ない場合もあります。未払の仕入代金は、商品を捨ててもなくなりません。不要な商品を買ってから廃棄することを、得になる節税策として考えないようにしましょう。
廃棄以外の方法と在庫の減らし方
帳簿と税金を整えても、商品を失った事実は変わりません。安全性と契約条件を守れる範囲で、処分前の選択肢と、次回の廃棄を減らす方法を考えます。
返品と値下げ販売は手元に残るお金で比べる
返品できるなら返品条件と送料、値下げや買取なら回収額から手数料や追加作業費を引いた金額を比べます。売れるまで保管する費用や期間も含めると、価格だけでは見えなかった差が分かります。
実際の売却は、廃棄と同じ取引ではありません。販売代金と在庫の払出しを整理し、当初の予定価格より安いという理由だけで、差額を必ず「売上値引き」とするものでもありません。有価回収という名前や少額の対価だけで、廃棄物処理の義務が消えるとも限りません。
素材や状態、量によっては、廃棄物を資源として再生利用する方法を相談できる場合もあります。受入条件、費用、必要な処理手続を確認しましょう。資源として買い取ってもらう取引と、廃棄物の処理として再生利用を委託する方法は、分けて検討します。
食品提供は税務上の条件も確認する
無償で渡せば、すべて商品廃棄損になるわけではありません。一般の寄附金には損金算入の限度があります。
国税庁のフードバンクへの食品提供の取扱いは、衛生上問題がなく、社内ルール等で通常販売が難しく従来廃棄していた食品について、実質的に商品廃棄の一環である場合の説明です。転売禁止、記録保存、結果報告等を合意し、会社が使途を確認できるなどの事実関係が必要です。
この取扱いでは、提供時の食品の帳簿価額や自社が負担する配送費を費用として扱います。内容や数量が分かる受取書等も受領します。安全でない食品を提供する判断には使えません。
2026年に始まったフードバンク認証は、衛生管理や食品の流れを追える体制などに関する制度です。認証と上記の税務条件は別で、認証先へ渡せば無条件に全額損金となる、という意味ではありません。
出典:国税庁 No.5281「寄附金の範囲と損金不算入額の計算」、「フードバンクへ食品を提供した場合」、農林水産省の食品提供資料、消費者庁の認証制度公表
廃棄理由を次の仕入れと販売へ戻す
処分が終わったら、金額だけでなく、期限、返品、傷み、発注量などの理由を集計します。売れ残りの多い商品は仕入れロットを見直し、期限が近い品を早めに把握して販売方法を考える、といった次の行動につなげます。
出荷順は先入れ先出しだけでなく、商品の期限や状態に合わせて決めます。システムは管理を助ける手段ですが、入れれば廃棄がなくなるわけではありません。まずは現場と経理で数量や理由の記録をそろえることから始められます。
食品関連事業者では、前年度の食品廃棄物等の発生量が100トン以上の場合、毎年度6月末までの定期報告義務があります。店舗だけの量で判断せず、自社の対象範囲を担当部署と農林水産省の現行案内で確認します。すべての商品廃棄を行う会社に課される基準ではありません。
処分する商品の一覧、見込費用、在庫整理後の利益が見えたら、決算までに残す資金も確認しましょう。廃棄の処理とは分けて、会社に合う節税の候補を比較する材料になります。
商品廃棄でよくある質問
少額なら写真や記録は不要?
金額が小さいという理由だけで、廃棄の記録をなくしてよいとはいえません。対象、数量、理由、実施時期を確認できるようにします。写真は実務上の資料例であり、全件の法定添付書類という意味ではありません。契約や管理票などの法定義務は別に確認します。
自社で捨てても費用にできる?
自社で適正に処理した場合も、実際の損失と残る簿価、年度、記帳方法に合わせて検討します。業者の証明書だけが費用計上の条件ではありません。自社処理でも廃棄物の区分や処理基準を守り、二重に費用へ計上しないことが必要です。
廃棄を決めた日に損金にできる?
社内で決めた日だけで、実際の廃棄損が発生したとは判断できません。商品の状態や処分の実態、年度を確認します。現物が残る場合の評価損は、実廃棄とは別の要件で判定します。
飲食店のキャンセル品も商品廃棄?
調理済みの商品を実際に処分する場面はありますが、原材料や完成品の記帳方法、通常の営業で生じる損失かを確認します。材料費等へ既に反映した額を重ねて費用にしないようにします。キャンセル料や前受金の返金は、廃棄した原価とは別に処理します。
処分業者の証明書は必須?
任意の廃棄証明書を全件必須とするものではありません。明細、写真、承認、処理実績、請求書などを組み合わせ、同じ商品を追える形にします。法定対象の委託契約や管理票は別で、任意の証明書では代替できません。
捨てずに寄附すれば全額損金?
一般の寄附金には損金算入の限度があり、無償提供がすべて廃棄損になるわけではありません。フードバンクへの食品提供では、安全性や社内基準、転売禁止等の合意、記録・報告、使途確認などの事実関係を満たす場合の取扱いを確認します。
図を拡大表示
原寸の図です。上下左右にスクロールしてご覧ください。