
棚卸減耗損とは?計算と仕訳・損金の注意点
- 公開日
- リライト日
帳簿には100個あるはずの商品が、倉庫で数えると97個しかない。決算前にこんな差が見つかったら、足りない3個をそのまま費用にしてよいのでしょうか。
棚卸減耗損は、帳簿より実際の在庫が少ないときの損失です。ただし、数え間違いや出荷の記録漏れなら、まず記録を直します。本当に不足している数量と原因を確かめてから、帳簿上の単価を使って金額を計算する順序です。
また、実際の在庫を使って売上原価を計算した時点で、不足分がすでに費用へ入っている場合があります。「減耗損」という名前で、同じ金額をもう一度加えないことも大切です。
この記事でわかること
- 数量不足と商品評価損の違い
- 100個と97個の差を計算する方法
- 二重計上を防ぐ仕訳と税務の注意点
- 棚卸資料と決算資金の確かめ方
棚卸減耗損とは何か
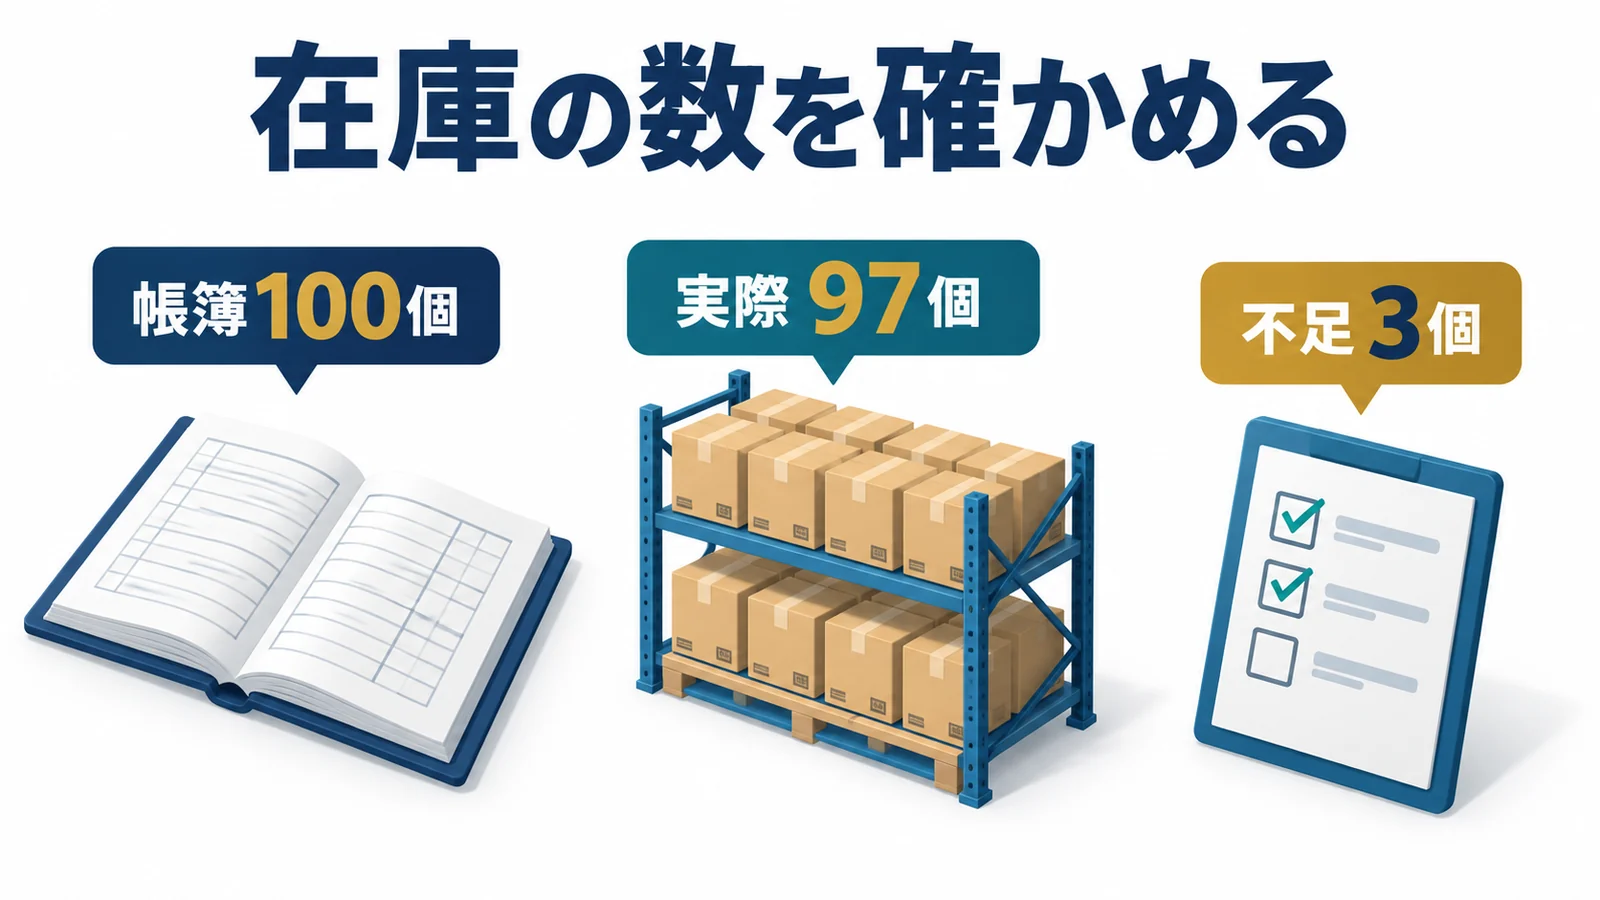
帳簿より実在庫が少ないときの損失
在庫の数を帳簿と現物で照合する作業が「棚卸し」です。帳簿数量に対して現物が足りないとき、その差を金額にしたものを棚卸減耗損と呼びます。読み方は「たなおろしげんもうそん」です。
たとえば、保管中の自然な目減りや紛失、盗難などで数量が減る場合があります。原因を調べて、商品が実際に失われたのか、帳簿だけが間違っているのかを分けます。差が見つかっただけで、損失の原因まで確定したわけではありません。
数え間違いと記録漏れを先に確かめる
100個のはずが97個だったら、まず別の担当者でもう一度数えます。「1箱」と「1個」が混ざっていないか、返品された商品や別の倉庫に移した商品を数え忘れていないかも確認します。
次に、入出庫の記録と請求書、出荷伝票を照合します。3個を販売したのに出庫や売上の記録が抜けていたなら、必要なのはその取引の訂正です。売れた3個を「紛失した商品」として処理すると、売上まで誤ってしまいます。
倉庫にある商品がすべて自社の資産とも限りません。他社から預かった品、自社が委託先へ預けている品、決算日の前後に届いた品は、場所だけでなく所有や取引の時期も照合します。
反対に、現物が帳簿より多かった場合も、何もせず放置してよいわけではありません。入荷の記録漏れや単位の違いなどを調べ、原因に合う取引や残高を直します。
商品評価損や在庫廃棄損との違い
似た言葉でも、在庫の状態が違います。数が足りないのか、現物はあるが価値が下がったのか、実際に処分したのかを見れば、最初の整理ができます。
| 処理 | 在庫の状態 | 最初に確かめること |
|---|---|---|
| 棚卸減耗損 | 帳簿より数量が少ない | 不足数量と原因 |
| 商品評価損 | 現物があり価値が下がった | 残る数量と評価の条件 |
| 在庫廃棄損 | 実際に処分した | 処分した事実と金額 |
たとえば破損品が倉庫に残っているなら、単に数量が消えた話とは違います。在庫の価値を見直す場合は、会計の評価減、税務で選定した低価法、法人税法33条の例外による評価損も区別します。詳しくは在庫評価損の条件、処分した場合は在庫廃棄損の仕訳と証拠へ進めます。
棚卸減耗損の計算方法
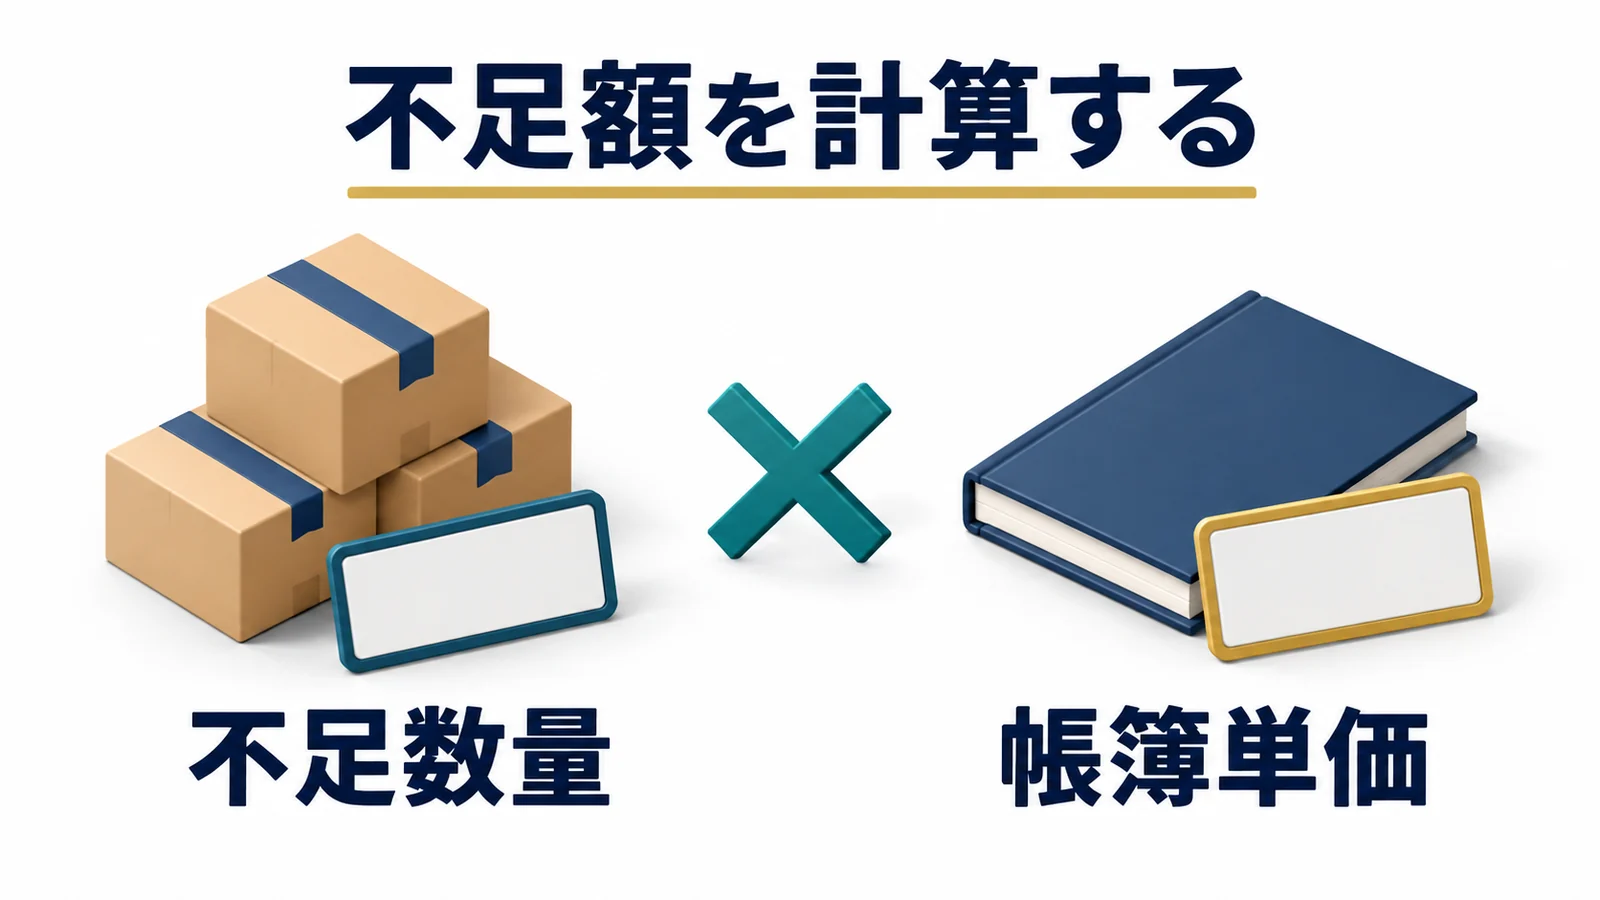
不足数量に帳簿上の単価を掛ける
ここからは、同じ商品について帳簿100個、実際97個の差が当期の通常の減耗だと確認できた架空の会社で考えます。保険などの補填はなく、過去の評価減もない例です。
会社の評価方法に沿った帳簿単価が1個1万円なら、不足3個分の金額は3万円です。売る予定だった値段ではなく、帳簿に記録する原価を使います。
| 確認項目 | この例の数字 |
|---|---|
| 帳簿数量 | 100個 |
| 実地棚卸数量 | 97個 |
| 不足数量 | 100個−97個=3個 |
| 帳簿単価 | 1万円 |
| 棚卸減耗損 | 3個×1万円=3万円 |
単価は、会社が採用している棚卸資産の評価方法に従って確かめます。仕入値が複数あったり、運賃などを取得原価に含めたりするため、直近の請求書1枚だけでは決まらないことがあります。
消費税を本体価額と分ける税抜経理か、含める税込経理かでも、帳簿の数字は変わります。以前に価値を下げて記録している場合は、その処理が税務でも認められたかを含め、会計と税務の残額を照合します。
期末在庫と売上原価も一緒に直す
この商品の帳簿上の期末在庫は、100個で100万円です。実在庫97個を反映すると97万円になります。差の3万円が、どこで費用へ入るかを追いましょう。
期首在庫が100万円、当期の仕入れが400万円だったとします。期末に残らなかった原価は、次のように計算できます。
| 計算 | 金額 |
|---|---|
| 期首在庫+当期仕入 | 100万円+400万円=500万円 |
| 帳簿の期末在庫100万円を引く | 500万円−100万円=400万円 |
| 不足3万円を別に反映する | 400万円+3万円=403万円 |
| 最初から実在庫97万円を引く別の方法 | 500万円−97万円=403万円 |
最後の2行は、同じ結果になる別の方法です。実在庫97万円から計算した403万円には、不足した3万円も含まれています。さらに減耗損3万円を足して406万円にすると、同じ原価を二度費用にしたことになります。
参考:国税庁「法人税法(基礎編)令和8年度版」第5章の売上原価・期末棚卸資産の算式
商品評価損もあるときは残った数量で分ける
不足した3個の損失と、残る97個の値下がりは別の話です。まず不足数量を確かめ、残った商品について価値を見直す必要があるかを調べます。減耗と評価を一つの式に混ぜず、評価する場合は会計と税務それぞれの条件を確認します。
棚卸減耗損の仕訳と勘定科目
商品勘定から不足額を減らす仕訳
商品の購入や販売に応じて「商品」という資産の残高を管理している会社を考えます。期末の商品残高100万円に不足3万円が含まれているなら、次の仕訳で97万円へ直す例になります。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 棚卸減耗損 | 30,000円 | 商品 | 30,000円 |
借方は費用を増やす側、貸方は在庫を減らす側です。この仕訳だけで、新しい現金の支払いや買掛金が発生するわけではありません。すでに帳簿にある在庫の一部を損失へ移しています。
三分法で仕入へ振り替える理由
商品売買を「仕入」「売上」「繰越商品」に分ける三分法では、決算時に仕入勘定を使って売上原価を計算します。先ほどの商品勘定の例とは、記録の方法が違います。
まず帳簿どおりの期末100万円を置き、その後で減耗を反映する方法を、順に見ると次のとおりです。当期仕入400万円は、すでに記録されている前提です。
| 順序 | 借方 | 貸方 |
|---|---|---|
| 1 期首在庫を振替 | 仕入100万円 | 繰越商品100万円 |
| 2 帳簿の期末在庫を振替 | 繰越商品100万円 | 仕入100万円 |
| 3 不足額を反映 | 棚卸減耗損3万円 | 繰越商品3万円 |
| 4 売上原価に含める場合の表示振替 | 仕入3万円 | 棚卸減耗損3万円 |
この方法の最終残高は、仕入403万円、繰越商品97万円です。4の振替は減耗分も売上原価へまとめる操作で、費用の合計をさらに増やすものではありません。
一方、2の段階から実在庫97万円を使って期末を計上する方法では、そこで仕入残高が403万円になります。その場合に3と4を同じように重ねないようにします。自社の帳簿でどちらの方法を採っているかを先に確認しましょう。
売上原価と異常な損失を分ける
通常の販売過程で生じる減耗を、売上原価に含める例があります。一方で、異常な原因による損失は、原因や重要性、会社の会計方法を踏まえて別に表示する検討が必要です。
「盗難なら必ず販管費」「金額が大きければ自動的に特別損失」と科目を決めるものではありません。そもそも会計上の表示と、法人税でいつ損金にできるかは別の判断です。科目名だけを変えて、税務の結果を変えられるわけでもありません。
製造業の材料減耗と製造間接費
工場の材料で起こる減耗は、販売商品の例と分けて考えます。正常な材料減耗の不足額を、いったん「棚卸減耗費」という科目に集めてから、製造間接費へ振り替える方法があります。会社の方法や簿記の設問の指示によっては、材料残高を減らして直接製造間接費へ記帳することもあります。どちらも、不足分を製造の原価へ集める流れです。
製造間接費は、特定の製品に直接結び付けにくい製造費用を集めるものです。製品へ原価を配分するため、集めた金額がすべてその期の費用になるとは限りません。未完成や未販売の製品に含まれ、在庫として残ることもあります。
原価計算基準では、異常な減耗や盗難などは製造原価に入れない項目として区別されています。商品販売の「仕入へ振替」という説明を、材料にもそのまま当てはめないことが大切です。
棚卸減耗損を損金にする際の注意点
勘定科目より損失の事実と発生年度
法人税を計算するとき、所得から差し引ける原価や費用、損失を「損金」といいます。会計で費用として記録するだけで、どの金額も自動的に損金になるわけではありません。
法人税法22条は、その事業年度の売上原価、費用、損失などを定めています。また29条は、期末に持っている棚卸資産の評価を所得計算の基礎としています。在庫不足では、実際の数量と原因、その年度に属する金額を資料とともに確かめます。
「棚卸減耗損」という名前の独立した節税枠があるわけではありません。記帳ミスを費用へ置き換えたり、残っている商品の価値下落を数量不足として処理したりしないようにします。保有資産の評価換えを扱う法33条の要件を、数量不足へ機械的に当てはめるのも別の話です。
過年度の在庫差異を当期にまとめない
今年の棚卸しで見つかった差が、今年発生したとは限りません。昨年の数量を誤って繰り越していた場合は、前年の棚卸表と受払記録まで戻り、いつ何が違ったかを調べます。
国税不服審判所の2006年11月21日裁決では、過年度に粉飾で過大計上した在庫を、後年の廃棄損として当期の損失にすることが認められませんでした。これは過年度粉飾の事案であり、普通の棚卸差異がすべて同じ結論になるという意味ではありません。
発見日、実際に減った時期、以前の申告への影響を分けて確認します。時期が分からないまま「今年見つけたから今年の費用」とせず、過年度の申告も含めて税理士に確認する材料をそろえましょう。
盗難と損害賠償請求権や保険補填
盗難でも、損失が一律に損金にならないわけではありません。ただし、商品の損失とは別に、相手へ賠償を求める権利や保険などによる補填を確認する必要があります。
2019年5月16日の国税不服審判所裁決では、従業員が商品を盗んだ事案で、会社の損害賠償請求権をどの年度の益金にするかが問題になりました。益金は、所得計算に足し込む税務上の収入のことです。資料を照合すれば権利の存在や内容を把握できたかなどが検討されています。
この裁決は、損害賠償金について実際の受取日の益金処理を認める一般的な通達の取扱いを、その従業員窃取には認めませんでした。「会社が気付くまで」「実際に賠償金が入るまで」と、益金の計上を一律に待てるわけではありません。
賠償請求権の金額も、先ほどの帳簿単価だけで決まるとは限りません。保険で補填される部分や契約、請求の内容・確定状況を分けて確認します。損失だけを抜き出して節税額を決めないことが大切です。
参考:2006年11月21日裁決/2019年5月16日裁決/法人税基本通達2-1-43
棚卸減耗損の仕訳に消費税は発生するか
商品が盗まれたり、なくなったりした事実そのものは、商品やサービスを対価と交換した取引ではありません。そのため、その損失の仕訳で新たな消費税の課税売上げや課税仕入れは生じません。
これと、もともと商品を買ったときの「仕入税額控除」は別です。仕入税額控除は、課税仕入れに含まれる消費税を納付税額から差し引く仕組みで、仕入れた課税期間や帳簿・請求書等の要件に沿って判断します。
商品がなくなったという理由だけで、元の控除を必ず全額取り消すという意味でも、減耗時にもう一度控除できるという意味でもありません。
実際の仕入れを基に控除額を計算する「本則課税」と、売上げの消費税額に事業ごとの一定割合を掛けて計算する「簡易課税」では、税額の計算方法が異なります。納税義務が免除される事業者は仕入税額控除を受けられません。自社の方法も確認しましょう。
損害賠償金を受け取る場合も、商品等の対価という性質があるかは別に確認します。
棚卸減耗損の証拠と在庫管理
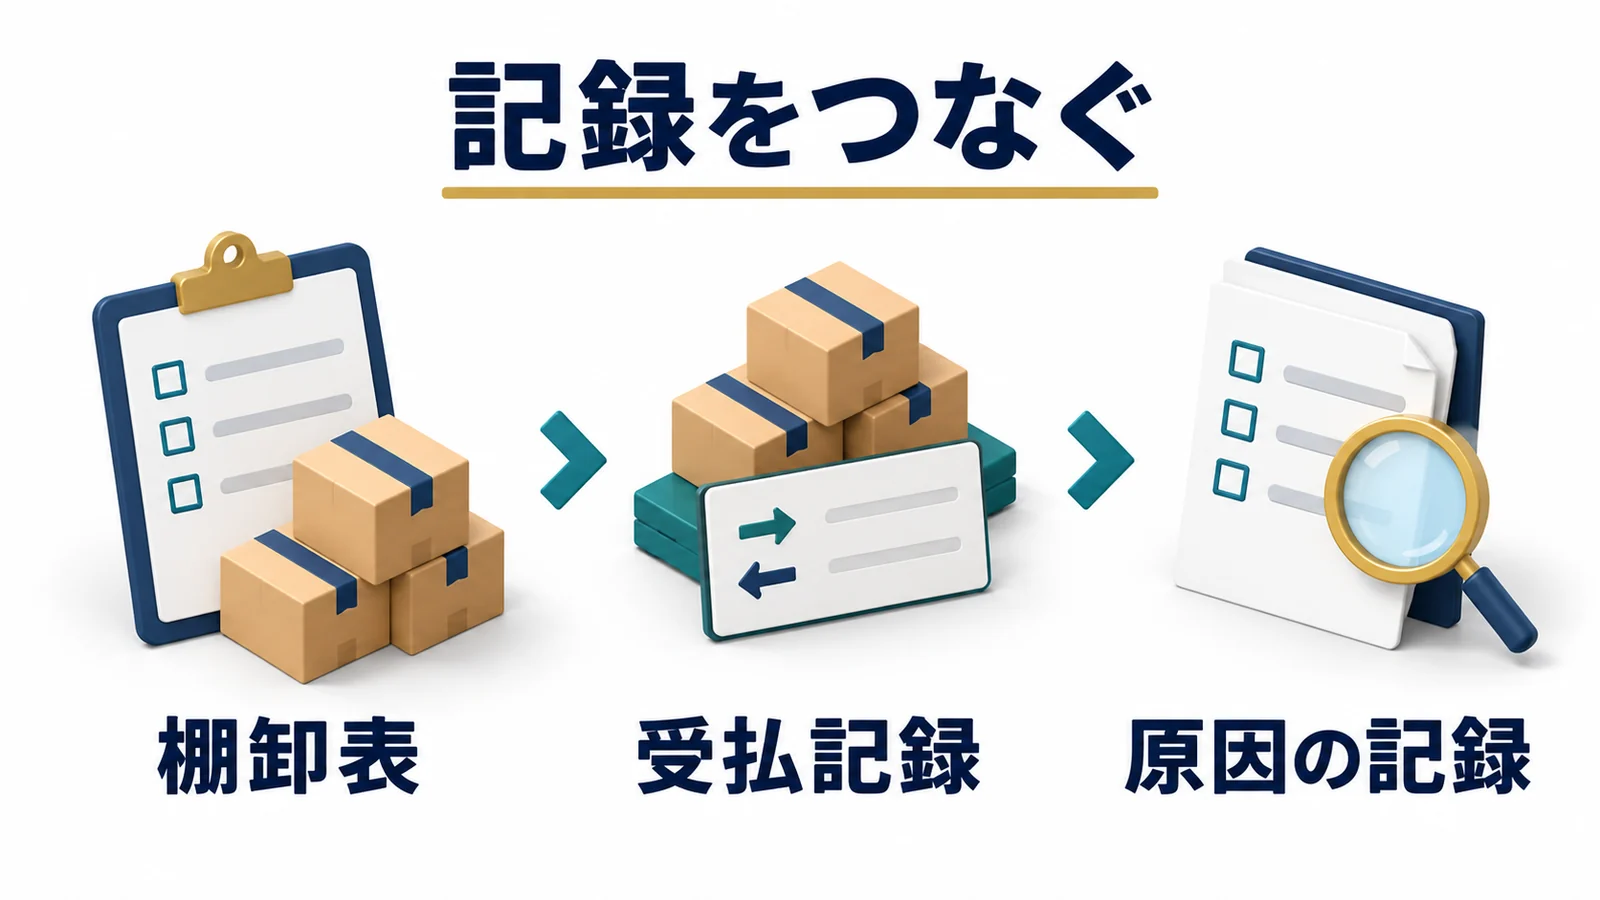
棚卸表と入出庫記録をつなぐ
不足分を説明するときは、「在庫が合わなかった」というメモだけよりも、どの商品を何個、いつ確認したかまで追える資料が役立ちます。棚卸表と差異一覧を、同じ品目番号でつなぎましょう。
| 資料に残す項目 | 確認する内容 |
|---|---|
| 数量 | 帳簿数・数え直した実数・不足数・保管場所 |
| 金額 | 採用評価方法に沿う単価と不足額 |
| 原因と時期 | 入出庫・売上・返品との照合、いつ減ったかの調査 |
| 確認した人 | 実査・再確認・調査・承認の担当者と日付 |
| 補填 | 賠償請求や保険などの確認状況 |
写真、事故の報告、盗難の届出なども、実態に応じた説明資料になります。ただし「写真を何枚撮れば必ず認められる」という共通ルールではありません。写真だけでは帳簿単価や発生年度を示せないため、帳簿や取引の記録とのつながりも必要です。
法人の帳簿書類の保存期間
国税庁は、法人の帳簿や取引に関する書類について、次のように案内しています。棚卸表も保存する書類の例に含まれます。
その事業年度の確定申告書の提出期限の翌日から7年間
青色申告で欠損金が生じた年度など、所定の場合は10年間です。2018年4月1日より前に開始した該当年度は9年間となる経過的な扱いもあります。
通常の在庫不足について、どの資料も一律10年と決める話ではありません。自社の年度に応じて保存期間を確かめ、棚卸表、受払記録、調査資料を後から照合できる形で残します。
棚卸差異を減らす日々の対策
毎回同じ商品で差が出るなら、決算の仕訳だけを直しても原因は残ります。棚の番号や数量の単位をそろえる、移動や返品を当日に記録する、入出庫と承認の担当を分けるなど、差が生まれる場所から見直します。
高額品や差異が繰り返す品目を重点的に確認する方法もあります。バーコードやセンサーは記録を助けますが、誤差が必ずゼロになるものではありません。入力、実物、担当者の確認を組み合わせます。
税務上は期末の実地棚卸しが原則です。一方、業種や在庫の性質に応じて合理的な代替方法を継続する取扱いもあります。必ず全社で同じ数え方にするという意味ではないため、自社に合う確認方法を税理士とも共有しましょう。
棚卸減耗損と節税額や資金繰り
3万円の損失で税金が3万円戻るわけではない
在庫不足で費用が増えると、課税所得が減る場合があります。ただし、失った商品の金額が、そのまま税金の減少額になるわけではありません。
先ほどの通常減耗3万円が税務上も当期の費用として認められ、十分な課税所得があり、補填やほかの調整がないと仮定します。税率を説明用に30%と置くと、減耗がなかった場合との税負担差は「3万円×30%=9,000円」です。実際の税率は会社の状況などで異なります。
失った在庫の価値3万円から、その仮の税負担差9,000円を引けば、経済的には2万1,000円分不利という比較になります。在庫がなくなった方が得になるわけではありません。
この2万1,000円は、当期に現金が追加で出ていく金額ではありません。仕入代金を払った時期と、税金を納める時期は別です。また、9,000円がその場で口座へ振り込まれる制度でもありません。
赤字で当期の課税所得がなければ、同じような当期税額の減少が出るとは限りません。法人住民税の均等割など、所得に連動しない負担もあります。会計の損失、税額への影響、現金の予定は分けて確かめます。
決算対策の前に在庫差異と使える資金を確認
在庫を失うこと自体を、節税策として増やす理由はありません。まず正しい在庫と原価へ直し、利益と納税額の見込みを更新します。そのうえで、次の仕入れ、給与、借入返済に必要なお金を残します。
新しい設備や節税商品を検討する場合も、在庫不足とは別に、事業の必要性と資金の余裕を比べる段階です。費用を作ることだけを先に決めると、税金より大きな支出が残ることがあります。
相談するときは、在庫の差異表、決算月、利益の見込み、今後の支払いと残したい資金をまとめておくと、会計処理の確認と決算対策をつなぎやすくなります。棚卸全体の基本は、棚卸資産の計算と仕訳でも確認できます。
棚卸減耗損のよくある質問
棚卸減耗損は経費になる?
実際の不足と原因を確かめ、会社の会計方法に沿って費用へ反映します。法人税の損金になる金額や年度は別の確認が必要です。記帳ミスの訂正や、すでに売上原価へ入れた額の二重計上と区別します。
棚卸減耗損は売上原価に含める?
通常の販売過程の減耗を売上原価に含める例があります。異常な原因による損失は、実態や重要性、会計方法に応じて表示を検討します。製造材料の正常減耗を製品原価へ集める処理とは分けて考えます。
原因不明でも減耗損を計上できる?
原因不明というだけで一律には決まりません。数え直しや入出庫・売上記録の照合を行い、実際の不足数量、金額、発生時期を調べます。帳簿を合わせるためだけの損失を作らず、調査結果を税理士へ共有します。
商品評価損との違いは?
棚卸減耗損は数量が足りない場合、商品評価損は残っている商品の価値が下がった場合です。不足数量の計算と残る商品の評価を分け、評価については会計と税務それぞれの条件を確認します。
元の仕入税額控除は取り消す?
商品がなくなったという理由だけで、元の仕入税額控除を必ず全額取り消すという意味ではありません。元の仕入れの課税期間や控除要件で判断します。減耗損の仕訳自体で新しい仕入税額控除が生じるわけでもありません。
棚卸減耗損は何%まで認められる?
何%以下なら税務上必ず認められるという全国一律の安全率で判断するものではありません。商品の性質、実際の不足、原因、金額、年度などを確かめます。社内で差異率を管理する場合も、税務の認容基準とは分けます。
図を拡大表示
原寸の図です。上下左右にスクロールしてご覧ください。