
棚卸資産とは?計算方法と仕訳・法人の決算で押さえる注意点
- 公開日
- リライト日
仕入れ代金を払ったのに、決算の利益は思ったほど減っていない。そんなときは、倉庫や店舗に残る「棚卸資産」を確かめましょう。
棚卸資産は、販売する商品や原材料、作りかけの製品などです。
期末に残る原価は翌期へ持ち越します。仕入れ代金の全額が、今年の費用になるとは限りません。
決算では、残った在庫の数と価値を正しく確かめます。その数字をもとに、今年の利益と次の仕入れに使えるお金を考えましょう。
この記事でわかること
- 棚卸資産に含めるものと固定資産との違い
- 期末在庫から売上原価を計算する方法と仕訳
- 評価方法の届出や売れ残りの税務上の注意点
棚卸資産とは
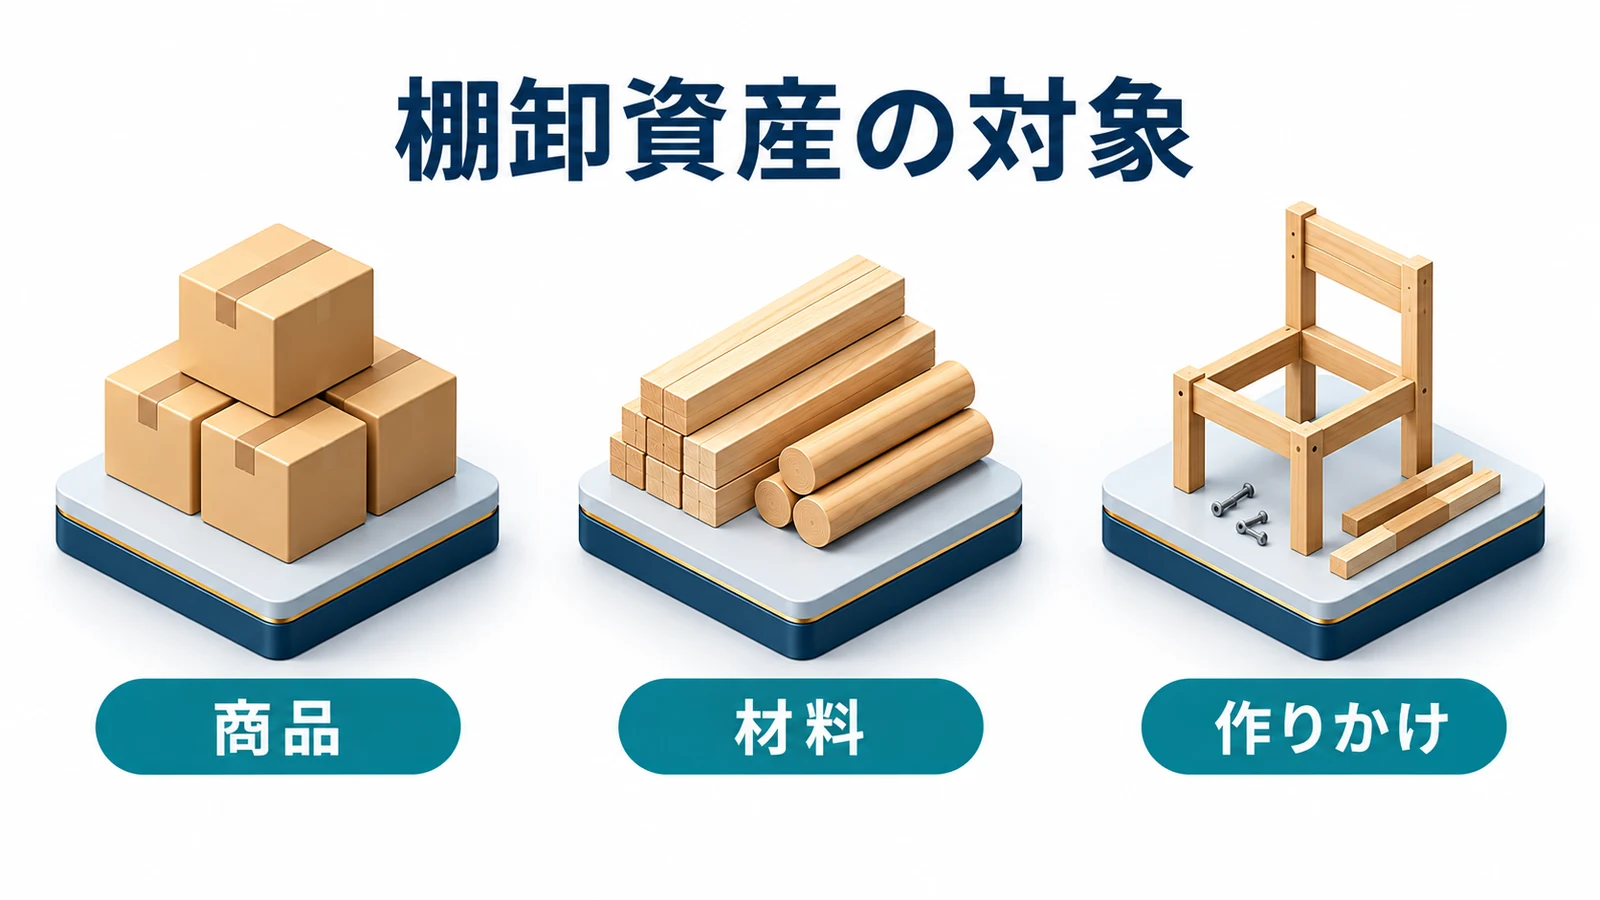
棚卸資産は販売や生産のために持つ在庫
棚卸資産は「たなおろししさん」と読みます。英語ではinventoryと呼ばれ、販売する商品だけでなく、それを作る材料や製造途中のものも含みます。
例えば、パン店なら販売前のパンと小麦粉、洋服店なら店頭や倉庫の衣類です。売れたときや使ったときに費用になるまで、会社の資産として残ります。
決算書では、会社の財産や借入れを示す貸借対照表の「流動資産」に表示するのが通常です。長く売れ残っていても、保有期間だけを理由に固定資産へ変えるわけではありません。
商品や原材料など主な勘定科目
「棚卸資産」は全体を指す言葉です。帳簿には、その中身に応じて商品、製品、仕掛品などの勘定科目で記録します。
| 勘定科目 | どのようなものか | 例 |
|---|---|---|
| 商品 | 仕入れてそのまま売るもの | 小売店の衣類 |
| 製品 | 自社で作った完成品 | 出荷前の家具 |
| 半製品 | 製造途中でもその状態で販売できるもの | 販売可能な中間部品 |
| 仕掛品 | まだ完成していないもの | 製造途中の家具 |
| 原材料 | 製品を作るための材料 | 木材や金属 |
| 貯蔵品 | まだ使っていない消耗品など | 包装資材や事務用品 |
物を売る会社以外でも、制作中の案件にかかった原価が仕掛品になることがあります。ただし、売上をいつ計上するかは契約や仕事の進み方で異なります。「サービス業なら納品まで全部仕掛品」とは決められません。
固定資産や消耗品との違い
同じ車でも、中古車販売店が売るために持つ車は棚卸資産、自社の営業で使う車は固定資産です。物の名前より、何のために持っているかで分けます。
土地や建物も同じです。販売用不動産と、自社で使う建物や賃貸目的の不動産では、保有目的と実態を確認して区分します。
事務用品などの消耗品も棚卸資産になり得ますが、毎年の購入量や継続した処理によって扱いが変わる場合があります。詳しい条件は末尾のFAQにまとめています。決算前に買いだめすれば全部経費になる、と考えるのは避けましょう。
棚卸資産の計算方法と仕訳
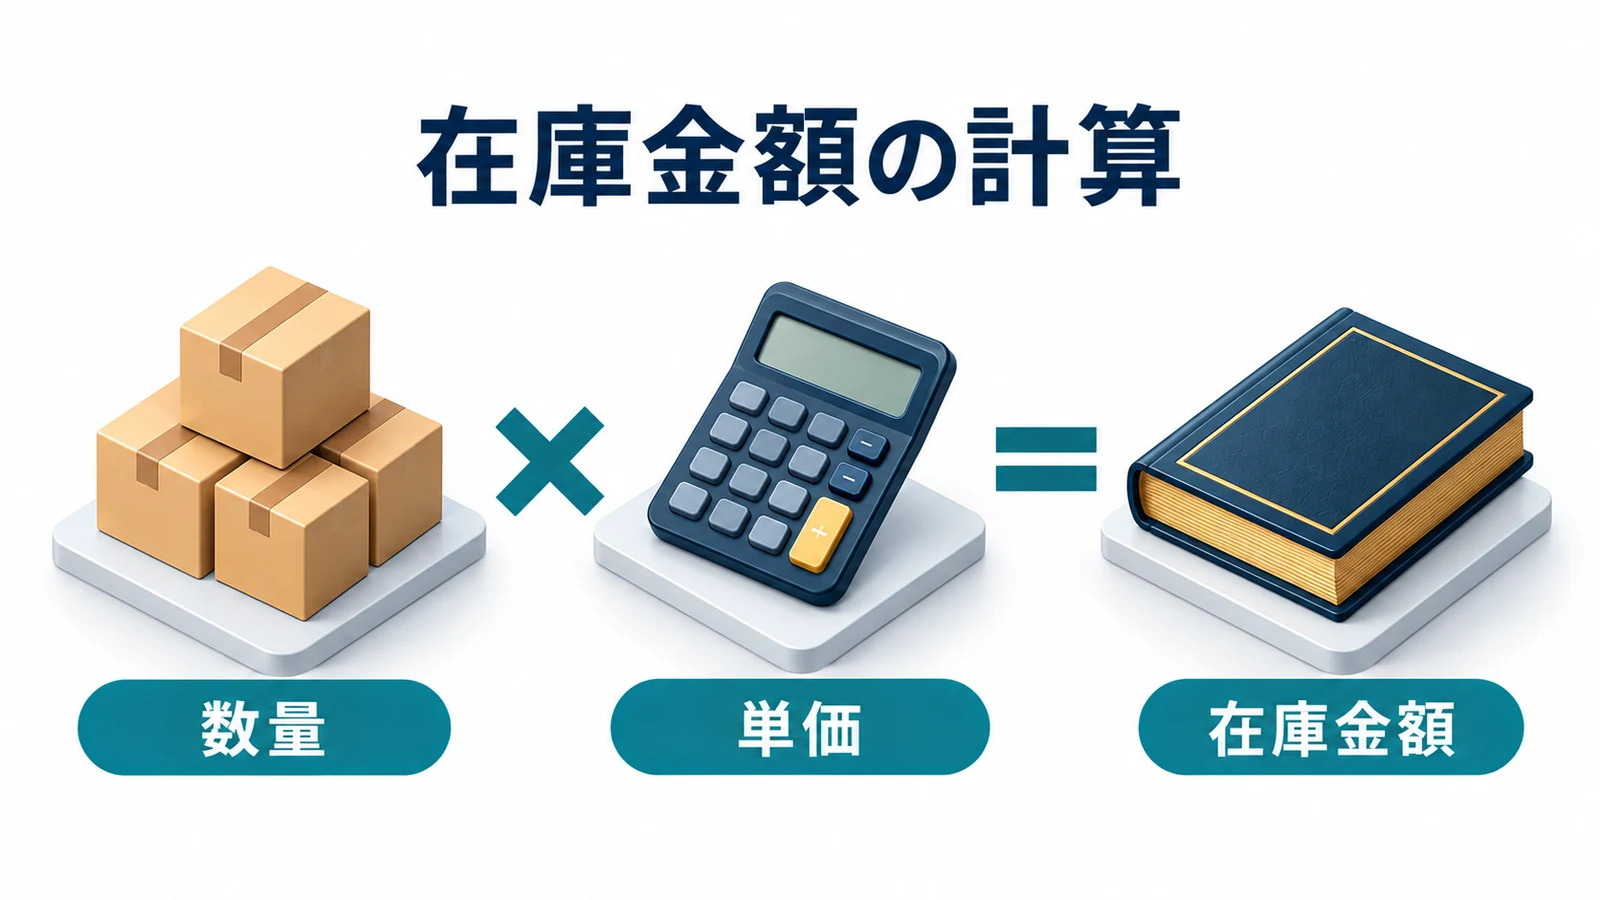
期末棚卸資産は数量と単価から計算
基本の計算は「残っている数量×評価単価」です。品目ごとに計算した金額を足すと、期末の棚卸資産の金額になります。
単価は店頭の販売価格ではありません。原則として購入代金や製造原価をもとにし、仕入れの運賃など、販売や使用のために直接かかった費用も考えます。輸入品なら関税なども確認が必要です。
同じ品物を違う価格で仕入れた場合は、どの単価を使うかで金額が変わります。先に数量を確かめ、その後に自社の評価方法で単価を決める、と分けて考えると混乱しません。
取得原価に含める付随費用の補足
税務上、買入事務・検収等、販売所間の移送、特別な時期に売るための長期保管など、通達が列挙する費用の合計が購入代価のおおむね3%以内なら、取得価額に含めないことができます。「付随費用なら何でも3%まで除ける」という扱いではありません。不動産取得税や借入利息等にも算入しないことができる規定がありますが、その後の費用処理は性質ごとに確認します。
売上原価は期首在庫と仕入れから計算
商品を売る会社の売上原価は、売れた商品に対応する原価です。今年扱えた商品の原価から、年末にまだ残る分を引いて求めます。
売上原価=期首棚卸高+当期仕入高−期末棚卸高
次は商品の売買だけを行う会社の架空例です。金額はすべて税抜き、値引き・返品・評価損などはないものとします。
| 項目 | 金額 | 意味 |
|---|---|---|
| 期首棚卸高 | 100万円 | 前期から持ち越した商品の原価 |
| 当期仕入高 | 500万円 | 今年仕入れた商品の原価 |
| 期末棚卸高 | 150万円 | 今年まだ売れていない商品の原価 |
| 売上原価 | 450万円 | 100+500−150 |
| 売上高 | 700万円 | 今年の商品売上げ |
| 売上総利益 | 250万円 | 700−450 |
今年の仕入れは500万円でも、売上原価は450万円です。期末在庫150万円は、翌期以降の販売に対応する原価として残ります。250万円は粗利益であり、家賃や人件費などを引いた後の最終利益ではありません。
売上げや仕入れが同じなら、期末在庫を実際より50万円少なく記録すると、売上原価が50万円増え、利益が50万円少なく見えてしまいます。在庫の数え間違いが、決算の利益へ直接つながる理由です。
三分法の決算整理仕訳
商品売買を「仕入」「売上」「繰越商品」に分ける三分法では、決算時に前期からの在庫を戻し、今期末の在庫を改めて資産へ振り替えます。
先ほどの例で、当期仕入500万円はすでに仕入勘定に記録済みとすると、次のようになります。借方は左側、貸方は右側です。
| 処理 | 借方 | 貸方 |
|---|---|---|
| 期首在庫を費用側へ戻す | 仕入 100万円 | 繰越商品 100万円 |
| 期末在庫を資産へ移す | 繰越商品 150万円 | 仕入 150万円 |
仕入勘定は500+100−150=450万円となり、売上原価と一致します。これは三分法の例で、製造業の原価計算や別の記帳方法まで同じ仕訳になるわけではありません。
また、500万円の仕入代金を口座から払うことと、450万円を今年の費用にすることは別の話です。在庫に変わったお金は、商品を売って代金を回収するまで口座には戻りません。
棚卸しの手順と在庫の数え方
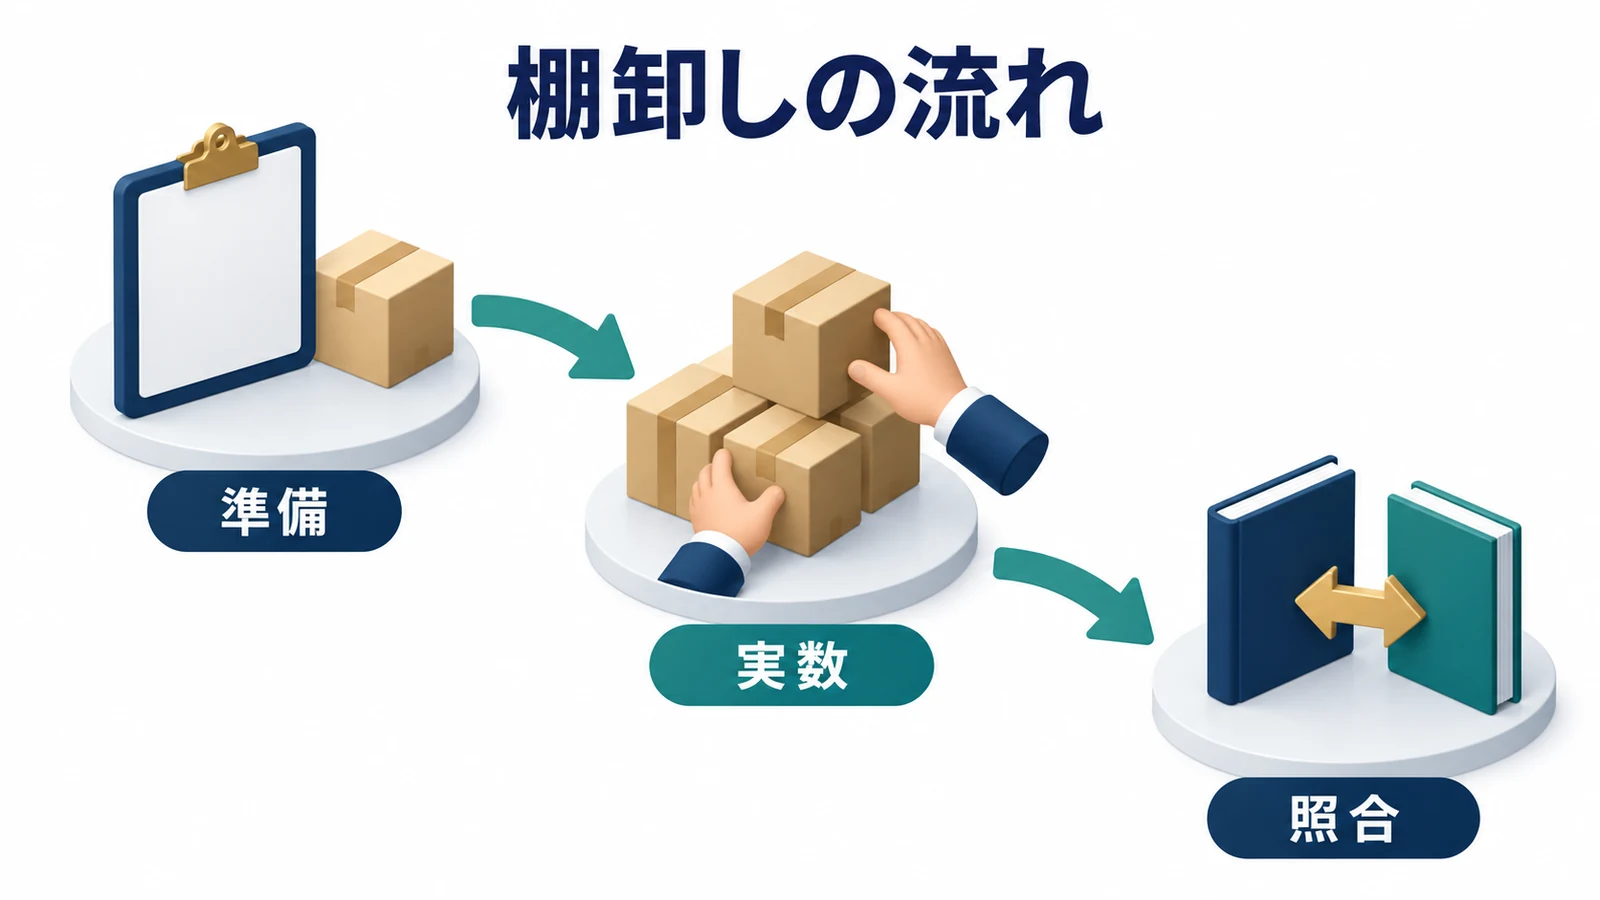
棚卸表と担当者を決める
計算式が合っていても、元になる数量が違えば正しい金額は出ません。棚卸しの日、対象の場所、数える担当者と確認する担当者を先に決めます。
棚卸表には、品番・保管場所・数量・単位・商品の状態・担当者を記録します。「1箱」と「箱の中の10個」を重複して数えないよう、単位もそろえておきましょう。
品物へ数えた印を付けるタグ方式は重複や漏れを見つけやすく、一覧表へ記入するリスト方式は準備を進めやすい方法です。どちらも、数え終わった範囲が分かる運用にしておくことが大切です。
入出庫の締切と自社所有の在庫を確認
棚卸し中も商品が出入りすると、数えた直後に数量が変わります。出荷・入荷・返品の締切を決め、期末時点の数量へ合わせて確認します。
社内にある物が、すべて自社の在庫とは限りません。他社からの預かり品は区別し、外部倉庫や委託先に置く品物、輸送中の未着品も確認します。
未着品をどちらの会社の在庫にするかは、契約の引渡条件や検収、売上・仕入れの計上時点によって判断します。置き場所や請求書の日付だけでは決めないようにします。
税務上は期末の実地棚卸しが原則ですが、業種や資産の性質に応じた合理的な部分計画棚卸しなどは、継続適用を条件に認められます。単に忙しいから帳簿残高だけで済ませる、という意味ではありません。
実地棚卸と帳簿棚卸の差を調べる
実地棚卸は現物を数えること、帳簿棚卸は日々の入出庫記録から在庫を把握することです。記録と現物が合わなければ、入力漏れ、単位の違い、破損や紛失などの原因を調べます。
「棚卸計算法」は、期首数量と入庫数量、期末の実数などから出庫量を逆算する考え方です。一方、継続記録法では入出庫をその都度記録します。これらは数量管理の話で、次に説明する評価単価の決め方とは別です。
システムの数字へ現物数を合わせるのではなく、差が生じた理由を記録する。その積み重ねが、翌期の在庫管理にも役立ちます。
棚卸資産の評価方法と届出期限
原価法は6種類の方法で単価を決める
同じ商品を何度も仕入れると、仕入価格は変わります。そこで、法人税では主に次の6種類の原価法から、自社の事業や商品の区分に合う方法を選びます。
| 評価方法 | 単価の決め方 | 管理上の特徴 |
|---|---|---|
| 個別法 | 品物ごとの実際の取得原価 | 一つずつ原価を追える品物向け |
| 先入先出法 | 古い仕入れ分から先に売れたとみなす | 期末には新しい仕入れ分が残る計算 |
| 総平均法 | 一定期間の仕入れ等を平均する | 期間全体の平均単価を使う |
| 移動平均法 | 仕入れのたびに平均単価を更新 | その都度の記録や計算が必要 |
| 最終仕入原価法 | 期末に最も近い仕入単価をもとにする | 最後の仕入価格の影響を受ける |
| 売価還元法 | 売価合計へ原価率を掛ける | 品目の多い小売業などで使われる |
個別法は、大量に取得する規格品などでは選べない場合があります。また、売価還元法も、店頭価格をそのまま在庫金額にする方法ではありません。
商品を個別に追えるか、価格がどれほど動くか、日々の計算にどこまで対応できるか。税額だけでなく、管理の実態に合う方法を継続して使うことが基本です。
同じ在庫でも評価方法で金額が変わる
架空の例として、期首在庫がなく、1個1,000円の商品を10個、その後1,200円で10個仕入れたとします。付随費用はなく、両方の仕入れが終わってから10個を販売し、10個が残った場合です。
先入先出法なら、新しい1,200円の商品10個が残る計算で、期末在庫は12,000円。総平均法なら、平均単価1,100円×10個で11,000円です。
この例では移動平均法も11,000円、最終仕入原価法は12,000円となります。ただし、仕入れの途中で販売があれば、移動平均法の結果は変わり得ます。
在庫の実数が同じでも、原価の配分方法で金額が違うわけです。だからこそ、今年の利益を見て有利な方法へ毎回選び直すことはできません。
低価法と会計上の簿価切下げ
原価で計算した金額より、売って回収できる見込み額が小さくなることもあります。会計基準では、通常の販売目的の在庫について、取得原価より正味売却価額が下がれば、帳簿の金額を切り下げます。
正味売却価額とは、売れる見込みの金額から、完成までの追加製造費や販売に直接必要な費用を引いた額です。「売値が下がった」という情報だけでなく、費用も踏まえて見積もります。
一方、法人税の計算で使う低価法は、税務上の評価方法として選定するものです。会計上の切下げ、税務上の低価法、特別な事情による評価損を分けて確認します。
翌期に切下げ額を戻すかどうかも、会計と税務で扱いが異なる場合があります。会計上選べる処理を、そのまま法人税の申告へ持ち込まないようにしましょう。
初回の届出と方法変更の申請は期限が違う
普通法人を設立して初めて評価方法を届け出るときは、原則として設立第1期の確定申告期限までです。仮決算による中間申告をする場合は、その期限など、状況による違いがあります。
届出をしていない法人には、原則として最終仕入原価法による原価法が適用されます。まず過去の届出書と申告書を確認しましょう。
すでに採用している方法を変更する場合は、承認申請が必要です。申請期限は次のとおりです。
変更しようとする事業年度開始の日の前日まで
採用後3年未満の変更は、合併などの特別な理由がなければ原則として認められない方向で扱われます。3年経てば自由になるわけでもなく、合理的な理由と承認が必要です。
例えば4月1日からの年度で変更したいなら、通常は前日の3月31日までに申請します。決算が近づいてから、その年度の利益に合わせて変更する手続ではありません。
売れ残りの評価損と廃棄の注意点
会計上の評価損と法人税の損金は別
帳簿上100万円の在庫が、販売に必要な費用を引くと70万円しか回収できない。通常販売目的の在庫について、このような別の架空例なら、会計上の評価損は30万円です。
ただし、会計で30万円の損失を記録しても、法人税の計算で必ず同額を差し引けるとは限りません。税務上、所得から差し引ける費用を「損金」といい、採用する評価方法や損失の理由を別に確かめます。
会計上の表示は通常、売上原価に含めますが、製造に関連する場合や臨時に発生した多額の損失などでは扱いが異なります。すべてを特別損失へ入れるわけではありません。
古い在庫や値下げだけで損金になるとは限らない
税務上の特別な評価損では、例えば、著しく古くなって価値が回復しないものや、破損・品質変化などで通常の方法では販売できなくなったものが検討対象になります。
単なる物価の変動、過剰生産、価格の変更だけで値下がりした場合は、その特別な事情に当たりません。「去年から残っている」という期間だけでも判断できません。
なお、これは特別な評価損の話です。先に説明した税務上の低価法を適切に選定している場合の判断とは別なので、両方の条件を混ぜないことが大切です。
参考:国税庁 法人税基本通達9-1-4〜6/低価法の期末時価
廃棄損と棚卸減耗損は実態から判断
価値が下がった在庫、数が足りない在庫、実際に廃棄した在庫では、起きたことが違います。
| 損失の種類 | 起きていること | 確認する資料の例 |
|---|---|---|
| 棚卸評価損 | 現物はあるが価値が低下 | 状態の写真や販売実績・価格資料 |
| 棚卸減耗損 | 帳簿より現物の数量が少ない | 棚卸表や差異の調査記録 |
| 棚卸資産廃棄損 | 実際に廃棄して現物がなくなった | 品番・数量・日付・理由と処理資料 |
廃棄する場合は、処分前後の写真や社内承認、処理業者の書類などを取引に応じて残します。写真1枚があれば損金にできる、という保証ではなく、何をなぜ処分したか説明できることが重要です。
在庫を減らしても同額の税金が戻るわけではない
仮に30万円が税務上も損金となり、十分な課税所得があって、税率を仮に30%とすれば、税負担への影響は9万円です。他の調整を考えない単純例で、30万円が返ってくる意味ではありません。
売れる品物を捨てれば、販売して回収できたお金も失います。値下げして売る、返品できるか確かめる、再加工する、廃棄する。それぞれの回収額と費用を比べてから判断しましょう。
棚卸資産は原価が残る仕組みなので、不要な仕入れを増やしても、その分がすぐ今年の節税になるとは限りません。帳簿上の利益と口座のお金を、一緒に見る必要があります。
棚卸資産と消費税の関係
仕入税額控除は売れた分だけの計算ではない
ここまでの売上原価や損金は、利益や法人税を考える話です。消費税では、仕入れにかかった税額を差し引く「仕入税額控除」の時期を別に確認します。
仕入税額の控除は、実際に仕入れなどをした課税期間において行います。
一般課税では、事業用の課税仕入れであることや帳簿・請求書等の保存など、要件を満たす範囲で計算します。在庫が残ったから一律に売れた年まで控除を待つ、という仕組みではありません。
簡易課税では、売上げにかかる消費税額と事業区分ごとの「みなし仕入率」を使います。実際の仕入額をそのまま差し引く計算とは異なります。
課税と免税を切り替える年は在庫調整
免税事業者から課税事業者になる年や、反対に免税へ変わる年は、切替え前日の在庫が消費税の計算に関わります。
| 切替え | 対象となる在庫 | 主な扱い |
|---|---|---|
| 免税から課税へ | 免税期間に課税仕入れした切替え前日の在庫 | 課税となった期間の仕入税額控除の計算へ反映 |
| 課税から免税へ | 直前の課税期間に課税仕入れした切替え前日の在庫 | その直前期間の控除計算から除外 |
課税から免税へ変わる場合でも、直前の期間に簡易課税を適用しているときは、この調整は不要です。仕入先のインボイス登録や仕入日による経過措置の違いもあるため、通常の期末在庫計算だけで終えないようにします。
免税から課税になる際の調整には、対象在庫の明細を記録した書類の7年間の保存などが必要です。対象・起算日を含め、国税庁No.6491で確認できます。
高額な在庫を仕入れる会社は購入前に確認
一つの取引単位で税抜1,000万円以上の課税仕入れに当たる棚卸資産などは、高額特定資産の制度も関係します。一般課税などの要件に該当すると、翌期以降の免税や簡易課税の選択が制限されます。年間の仕入合計が1,000万円という意味ではありません。詳しくは国税庁No.6502を確認してください。
決算前に確認したい在庫と資金繰り
在庫回転率と回転日数で滞留を見つける
正しく計上した在庫でも、長く売れなければ資金が眠ったままになります。管理の目安になるのが、在庫がどれほど入れ替わったかを表す「在庫回転率」です。
先ほどの架空例では、期首100万円と期末150万円の平均は125万円です。売上原価450万円÷125万円で、年間の在庫回転率は3.6回となります。
1年を365日とすると、365÷3.6で回転日数は約101日となります。ここでは原価ベースの金額をそろえています。売価や数量ベースの指標と混ぜず、同じ基準で推移を見ることが大切です。
101日が長いか短いかは、業種や季節性によって違います。また、現金になるまでの期間を考える際は、在庫だけでなく売掛金の回収日や買掛金の支払日も確認します。仕入れ代金の支払いから販売代金の回収までに何日かかるかを見る指標を、キャッシュ・コンバージョン・サイクル(CCC)と呼びます。
仕入れすぎと処分の損失を比べる
在庫は、会社のお金が商品や材料に姿を変えたものです。必要な在庫は売上げを支えますが、仕入れすぎると家賃や給与、納税に使える資金が減ります。
反対に、在庫を減らすために大幅な値下げや廃棄を急げば、回収額が減ることもあります。今後の需要、保管費用、処分費用まで含めて比べると、税金だけを見るより判断しやすくなります。
在庫管理システムやバーコードの活用は記録の手間を減らす助けになります。ただし、数える単位や出荷の締切がそろっていなければ、仕組みを入れるだけでは差異はなくなりません。
棚卸表と利益見込みをそろえて決算を確認
決算前は、棚卸表、採用している評価方法、価格低下や廃棄の資料をそろえ、売上原価と利益の見込みを確認します。税務上の損金や申告調整は、顧問税理士等と確かめましょう。
そのうえで、納税と次の仕入れに残す資金を見積もります。追加の節税策を検討するなら、利益の額だけでなく、商品への支払後も事業を続けるお金が残るかが判断の軸です。
在庫を見直して利益が把握できたら、次は「決算までに何を選べるか」です。利益見込み、決算月、使える資金が分かれば、自社に合う候補を比較しやすくなります。
今期が赤字になる場合は、節税商品を選ぶ前に欠損金や手元資金を確認しましょう。
棚卸資産のよくある質問
棚卸資産と在庫は同じ意味ですか?
日常では近い意味で使われますが、会計では販売用の商品、原材料、仕掛品、貯蔵品などを区分して扱います。倉庫にある固定資産や他社からの預かり品まで、自社の棚卸資産になるわけではありません。
棚卸資産は貸借対照表のどこに表示しますか?
通常は流動資産の中に、商品、製品、仕掛品、原材料などの内容に応じた科目で表示します。期末に残る原価は資産であり、その全額が今年の費用になっているわけではありません。
期末在庫が増えると税金も増えますか?
売上げや期首在庫、当期仕入れなどが同じなら、期末在庫が多いほど売上原価は少なくなり、利益は増えます。ただし、実際の法人税額は税務上の調整や欠損金などでも変わるため、在庫の増加額だけでは決まりません。
消耗品も棚卸しが必要ですか?
原則として未使用の消耗品も確認し、税務上は消費した年度の損金とします。ただし、事務用消耗品や包装材料等を毎年度おおむね一定量取得して日常的に消費し、継続して取得年度の損金にしている場合は、その処理が認められます。製造に使うものは製造原価になる点も確認が必要です。
評価方法を届け出ていない法人はどうなりますか?
原則として最終仕入原価法による原価法が適用されます。会計ソフトの設定だけで判断せず、過去の届出書と申告内容を確認してください。すでに採用している方法を変える場合は、別途変更承認の手続が必要です。
個人事業主も法人と同じルールですか?
在庫を把握して売上原価を求める考え方は共通する部分がありますが、個人事業主は所得税の制度で判断します。評価方法の届出期限や変更手続などは法人と異なるため、法人の期限をそのまま使わないでください。
主な参考資料:ASBJ「棚卸資産の評価に関する会計基準」、国税庁 法人税基本通達2-2-15。税務の説明は2026年10月16日に確認した公表資料をもとにしています。
図を拡大表示
原寸の図です。上下左右にスクロールしてご覧ください。