
不動産売却の長期・短期譲渡所得の違い|5年判定と税率
不動産売却では、所有期間が少し違うだけで譲渡所得の税率が大きく変わります。5年を数える起点と終点、相続物件の引継ぎ、売却時期を動かす前の注意点を整理します。
暦年の1月1日時点で5年超かを判定し、単純な保有月数とは一致しないことがあります。
売却年の1月1日時点で所有期間が5年を超えれば長期、5年以下なら短期です。一般税率は長期20.315%、短期39.63%で、暦どおりの丸5年では判定しません。
取得日と譲渡日を契約書・登記・引渡記録から確定し、税率差を手取りまで反映します。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 購入時と売却時の売買契約書
- 仲介・測量・解体などの請求書
- 登記事項と決済・引渡しの記録
- 居住・賃貸・相続の履歴
- 長期・短期は売却年の1月1日で分かれる
- 税率差は手取りに直接響く
- 取得日は売買・建築・贈与で確認資料が違う
- 相続した不動産は被相続人の取得日を引き継ぐ
長期・短期は売却年の1月1日で分かれる
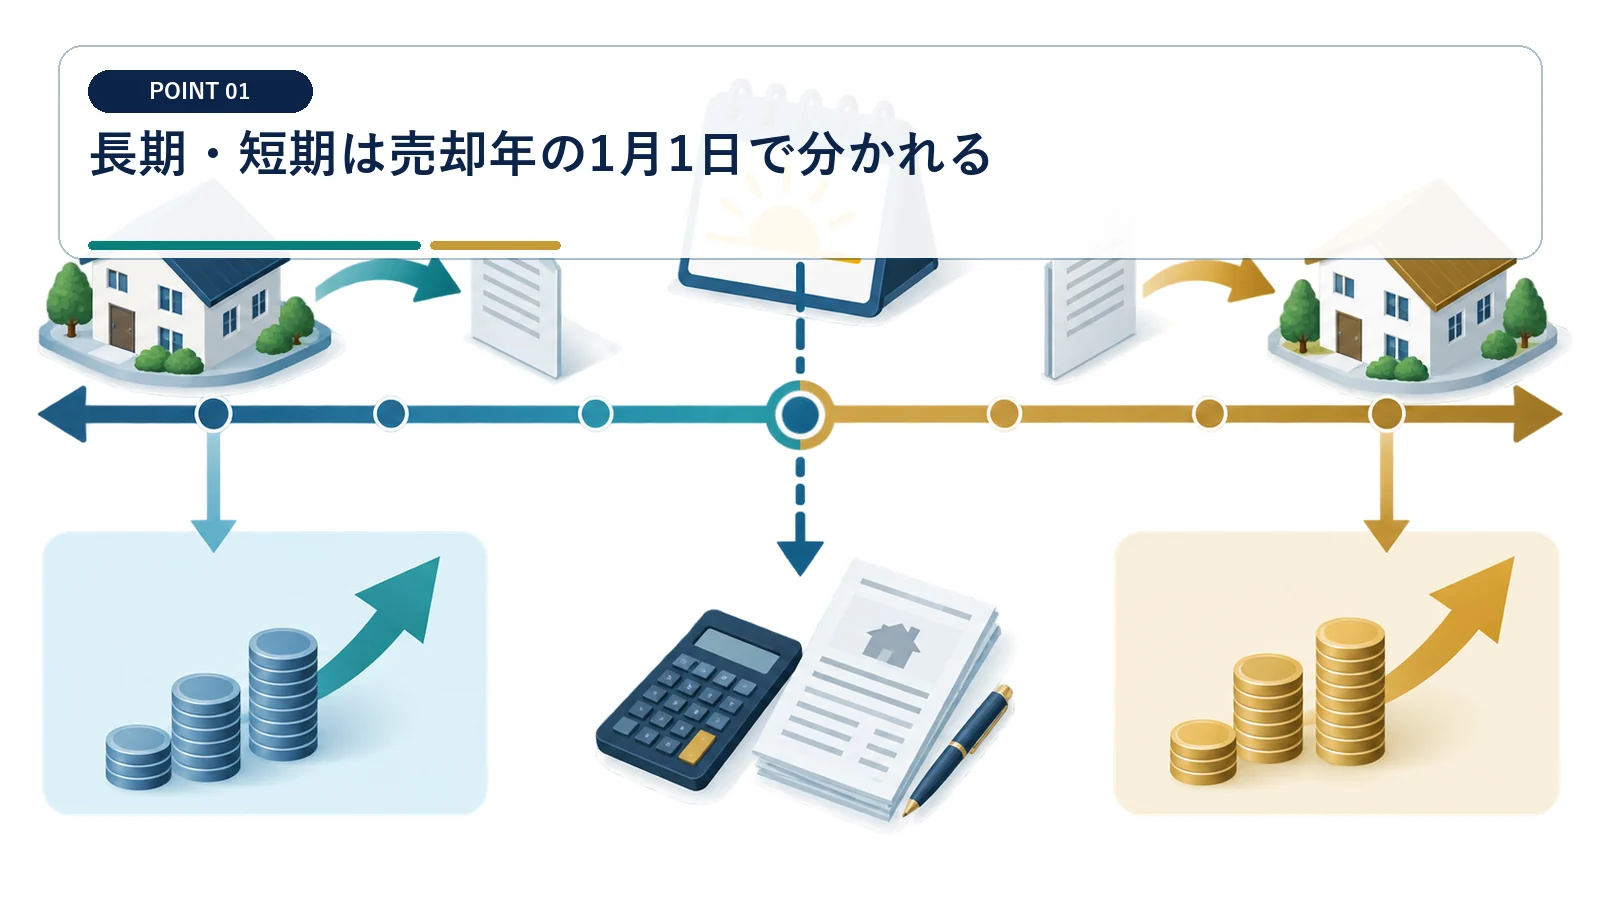
暦年の1月1日時点で5年超かを判定し、単純な保有月数とは一致しないことがあります。
取得日と譲渡日を並べて1月1日時点の所有期間を判定する
長期・短期の区分は、実際に保有した月数ではなく、売却年の1月1日時点で決まります。 判定基準日は売却日ではなく売却年の1月1日
取得日と譲渡日を一つの時系列に置き、売却年の1月1日時点で所有期間が5年を超えるかを確認します。採用した日付と判定結果は不動産売却判定表へ記録し、共有者がいる場合も同じ基準日でそろえます。
丸5年の経過だけで長期譲渡と判断しない
取得から契約まで5年を超えていても、売却年の1月1日時点では短期に該当する場合があります。 丸5年と1月1日判定を混同しない
契約から丸5年という数え方をすると、長期・短期の区分を誤り、税額と手取りの見込みがずれます。売却予定年を変える場合は1月1日時点の判定をやり直し、申告に使う区分を更新します。
税率差は手取りに直接響く
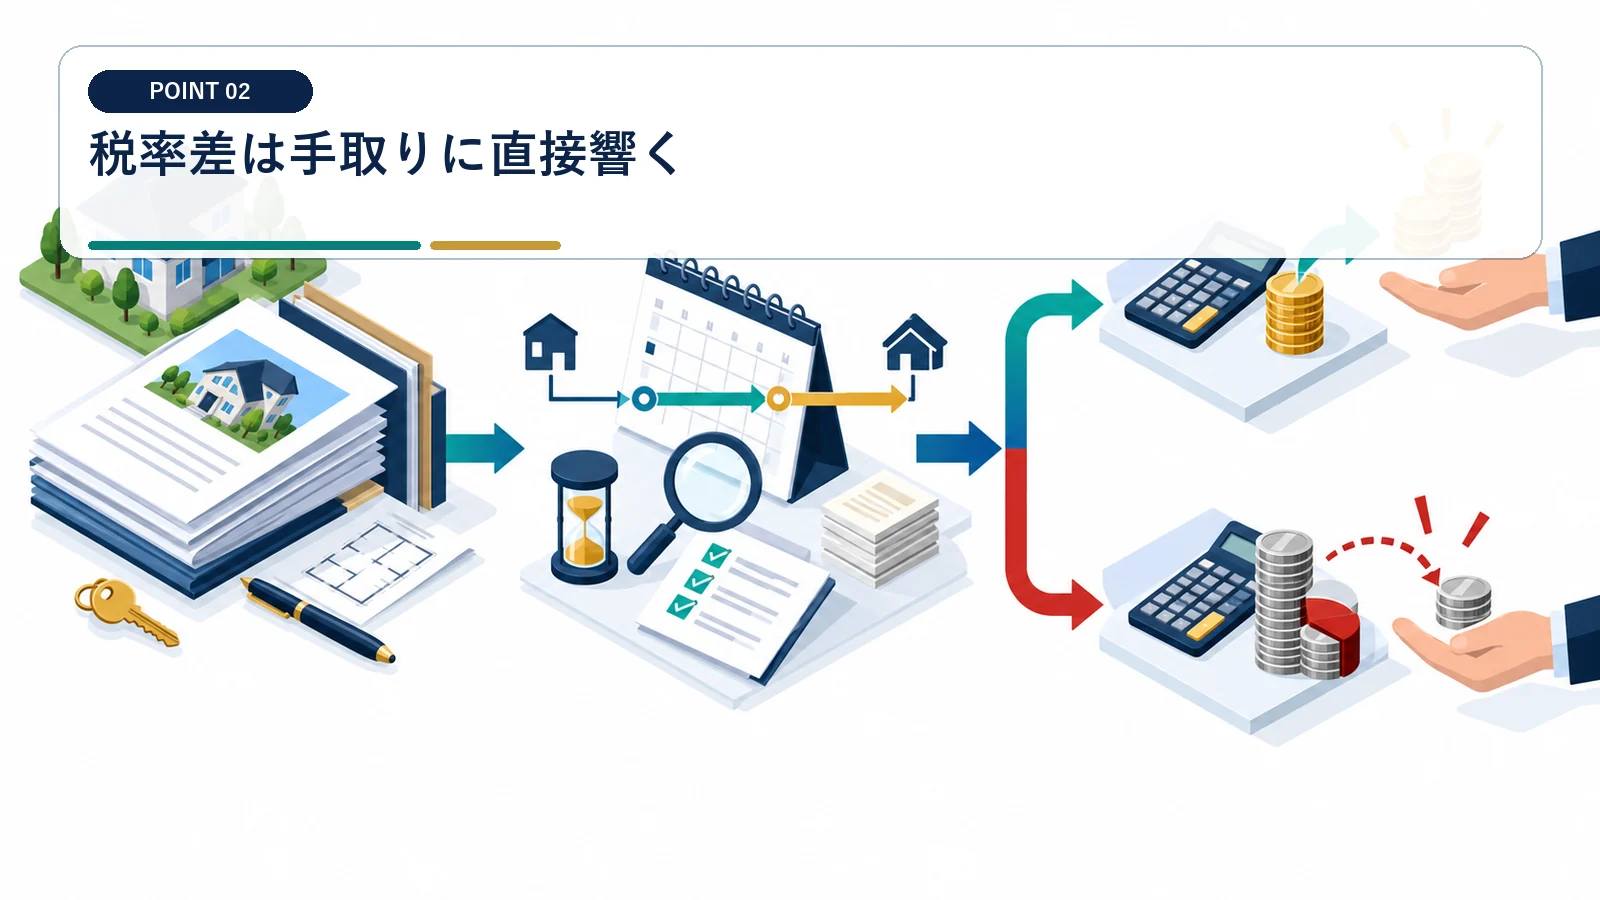
課税譲渡所得3,000万円なら、一般税率による差は概算579万4,500円です。
同じ譲渡所得で長期と短期の税額を比較する
課税譲渡所得が同じでも、長期と短期では所得税・住民税を含む負担が大きく変わります。 税率差は税額ではなく最終手取りまで反映
まず課税譲渡所得を共通の金額にそろえ、長期と短期の一般税率をそれぞれ当てて税額を並べます。課税譲渡所得3,000万円の例では概算差額が579万4,500円になるため、その差を売却後の手取りにも反映します。
所得税だけの比較で納税額を決めない
住民税を計算から外すと、納税用に残す現金が不足します。 住民税を含めた総額で比較する
所得税率だけで概算すると、長期・短期の差額も実際の納税見込みも過小になります。所得税と住民税を同じ試算表へ入れ、申告後まで使わない資金として確保します。
土地や建物の譲渡所得は他の所得と分けて計算し、売却年の1月1日時点で所有期間が5年を超えるかにより長期・短期を判定します。
長期譲渡所得の税額は、課税長期譲渡所得金額に所得税率と住民税率を掛け、復興特別所得税も含めて計算します。
取得日は売買・建築・贈与で確認資料が違う
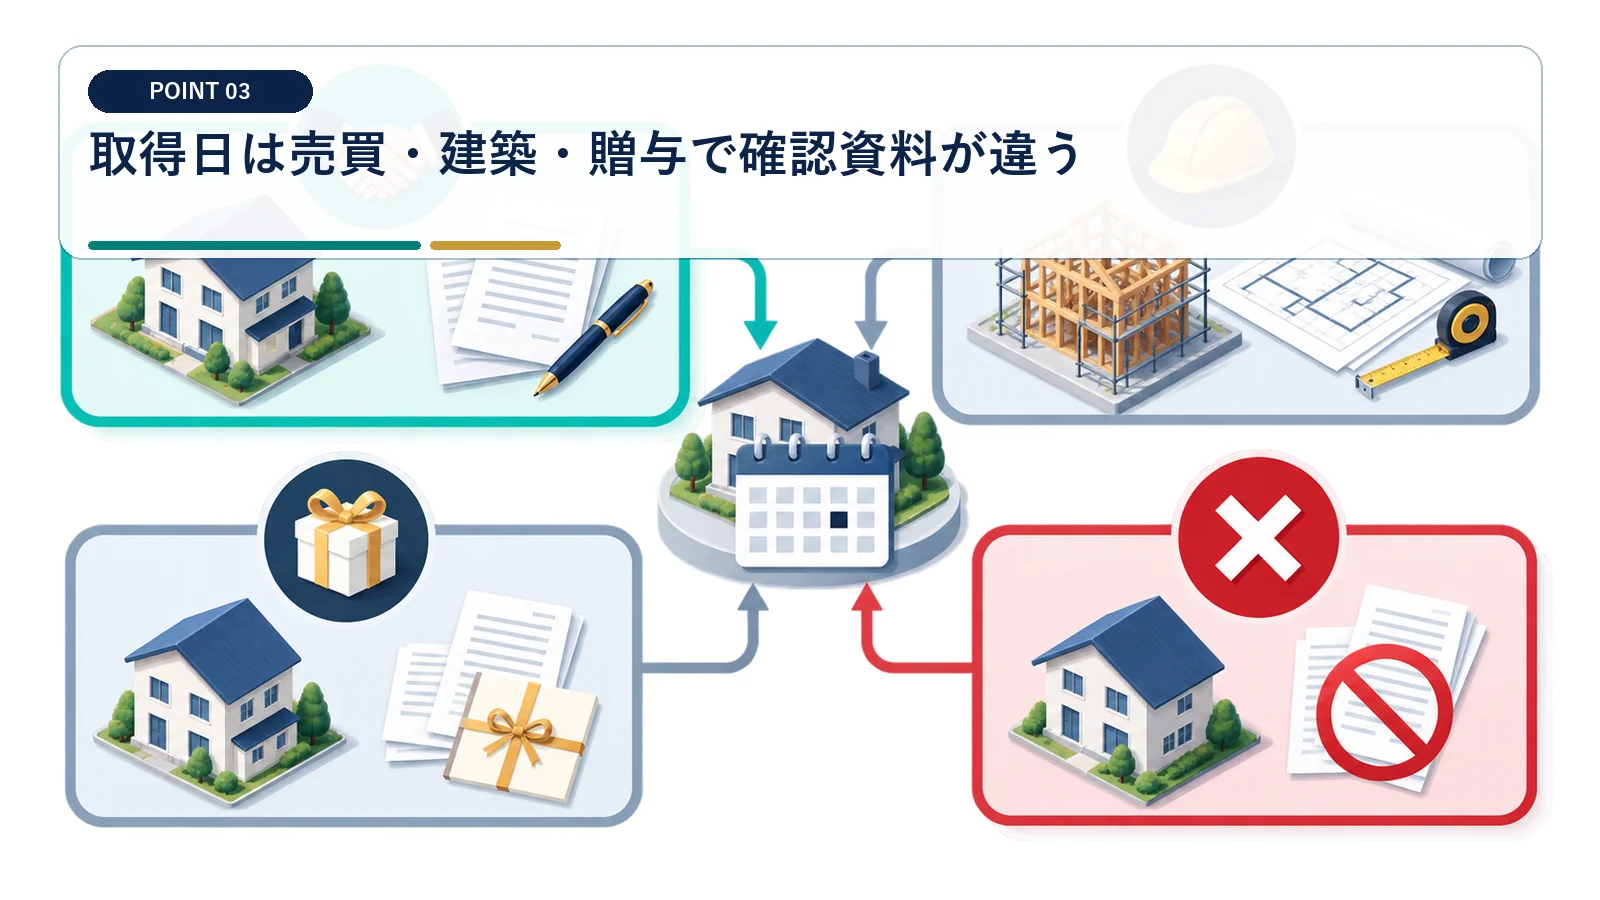
購入は契約と引渡し、建築は完成・引渡し、贈与は贈与者の取得時期の引継ぎを確認します。
取得原因ごとに取得日を示す資料を集める
購入、建築、贈与では、取得時期を確認する起点と資料が異なります。 取得原因を確認してから日付を採用
購入は契約と引渡し、建築は完成・引渡しの記録を確認し、日付が複数あるときは意味を分けて整理します。贈与で取得した物件は贈与者の取得時期の引継ぎを確認し、取得原因ごとに根拠資料をまとめます。
登記日だけを見て取得時期を確定しない
登記の日付と税務上の取得時期が一致するとは限りません。 登記記録は取得日の唯一の根拠ではない
登記日だけで判定すると、購入時の引渡日や贈与者から引き継ぐ取得時期を見落とすおそれがあります。登記記録は他の取得資料と突き合わせ、採用理由を判定表に残します。
相続した不動産は被相続人の取得日を引き継ぐ
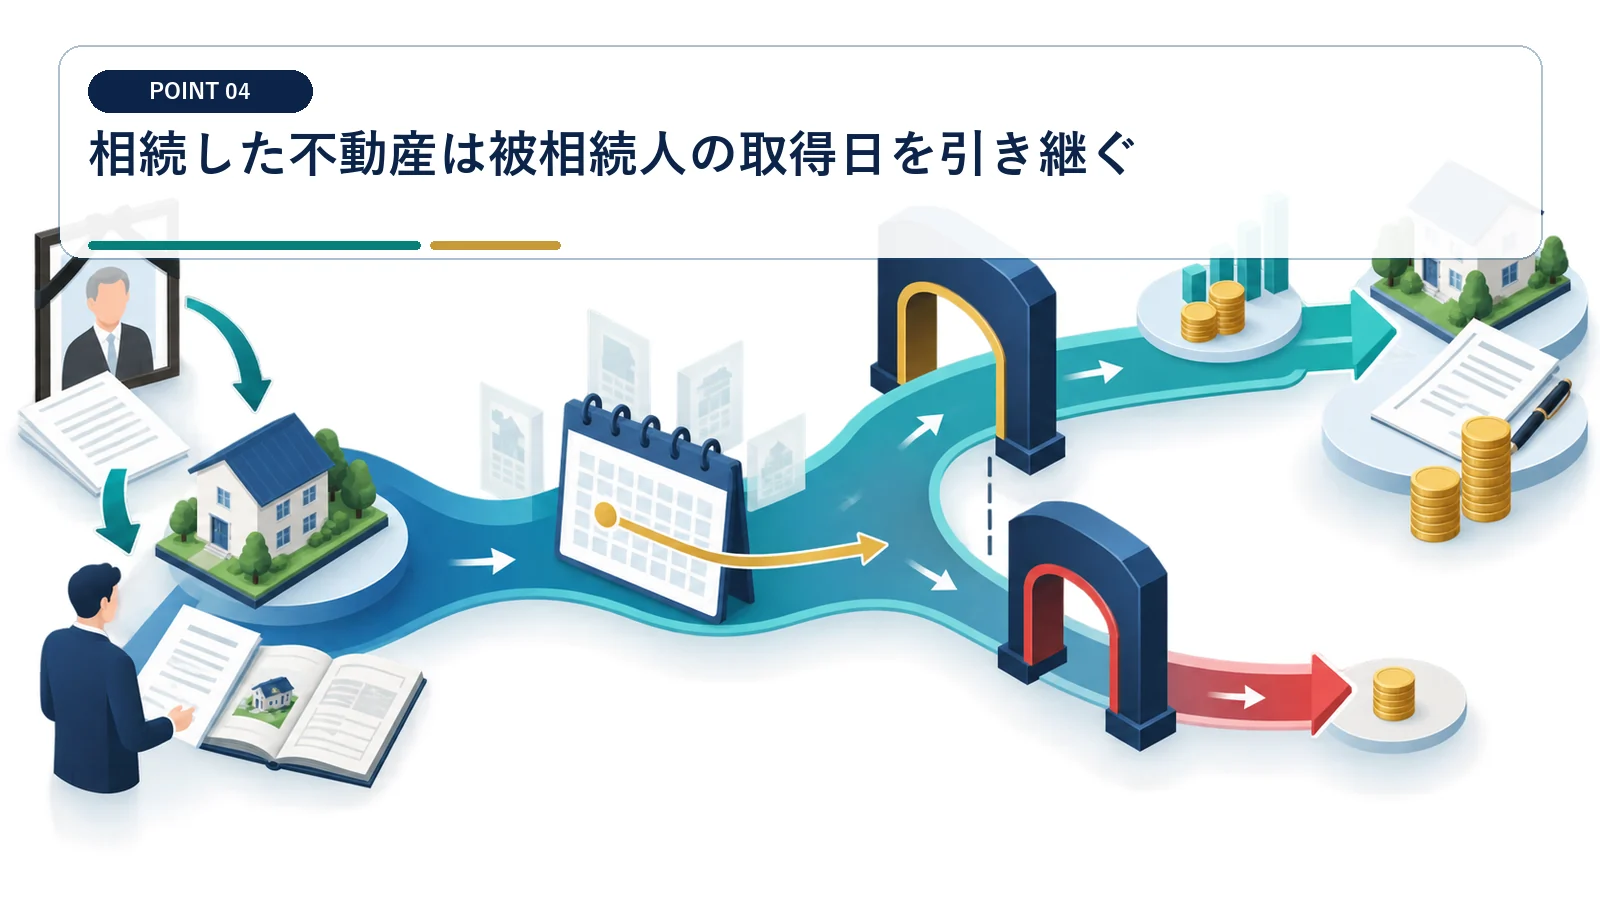
相続日から5年を数え直すのではなく、原則として亡くなった人の取得時期を引き継ぎます。
被相続人の取得時期まで資料をさかのぼる
相続不動産の所有期間は、原則として被相続人の取得時期を引き継いで判定します。 相続前の取得時期を判定表へ引き継ぐ
相続日から数え直さず、被相続人が購入した時期を確認できる資料までさかのぼります。確認した取得時期と相続日を別々に記録し、長期・短期の判定には引き継いだ取得時期を使います。
相続開始日を新しい取得日に置き換えない
相続開始日を取得日とすると、実際より所有期間を短く計算してしまいます。 相続日から5年を数え直さない
被相続人の取得時期を使わず相続日から数えると、長期譲渡となる取引を短期譲渡として試算する可能性があります。購入資料が不足する場合も相続日で代用せず、追加資料の有無を確認してから判定します。
契約日と引渡日が年をまたぐと申告年も変わり得る
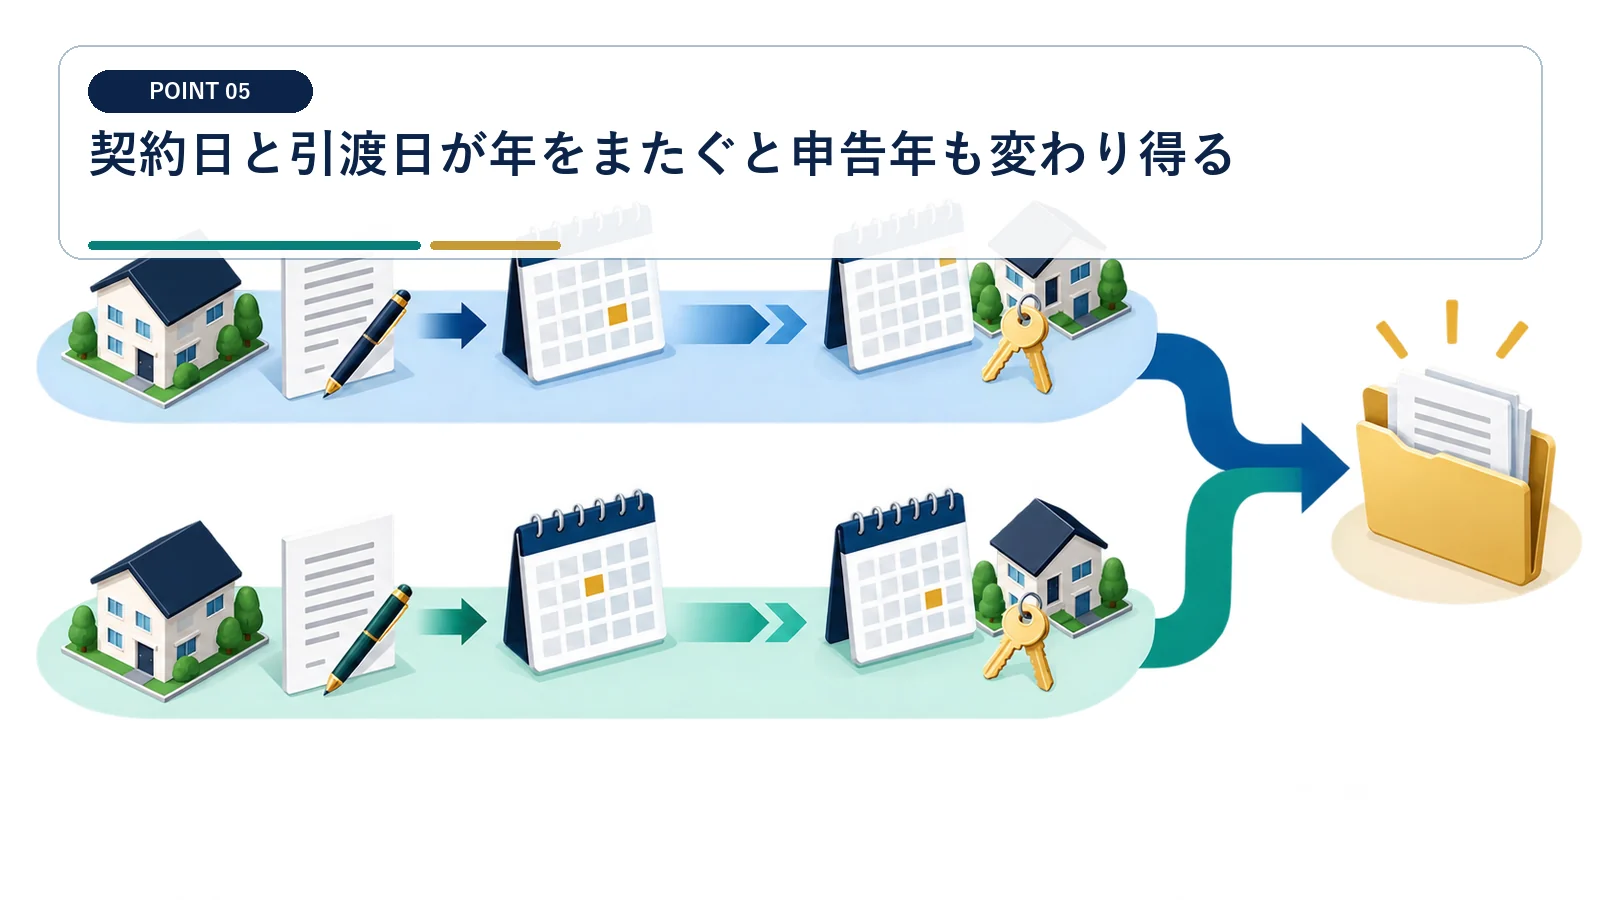
原則の引渡日と、選択可能な契約効力発生日の扱いを事実関係から確認します。
契約日と引渡日を分けて申告年を確認する
年をまたぐ取引では、採用する譲渡日によって申告する年が変わる可能性があります。 年末契約は申告年を決済前に確認
契約の効力発生日と実際の引渡日を並べ、どちらの扱いを使うかを事実関係から確認します。年末案件は契約前に税理士へ共有し、採用する日付と申告年を決済前にそろえます。
入金日だけで譲渡年を決めない
代金の受取日だけでは、契約の効力や引渡しの事実を判断できません。 入金と譲渡の成立を分けて考える
入金日をそのまま譲渡日とすると、契約内容や引渡しの実態と異なる年度へ申告するおそれがあります。契約日、引渡日、入金日を別々に記録し、採用しなかった日付の理由も残します。
短期譲渡所得は、長期譲渡所得より高い税率で課税されるため、取得日と譲渡日の確認が重要です。
譲渡所得の収入時期は原則として資産を引き渡した日ですが、契約の効力発生日を選ぶ取扱いもあるため、年またぎでは事実関係と継続処理を確認します。
3,000万円控除後にも税率判定は残る
居住用財産の特別控除で課税所得が残る場合、所有期間に応じた税率を適用します。
3,000万円控除と所有期間の判定を別々に行う
居住用財産の特別控除を使っても、控除後に所得が残れば長期・短期の税率判定が必要です。 控除後に残る所得へ税率を適用
先に3,000万円控除の適用要件と控除額を確認し、控除後に残る課税譲渡所得を求めます。その残額へ所有期間に応じた税率を適用し、控除の判定と税率の判定を分けて記録します。
自宅の売却でも所有期間を省略しない
自宅であることと、長期・短期の区分は別の論点です。 居住用特例と税率判定を混同しない
自宅なら所有期間は関係ないと考えると、控除後の所得に誤った税率を使う可能性があります。特別控除を使える場合も取得時期を確認し、通常計算へ戻った場合の税額も併記します。
売却を待つ判断には価格と保有コストも入れる
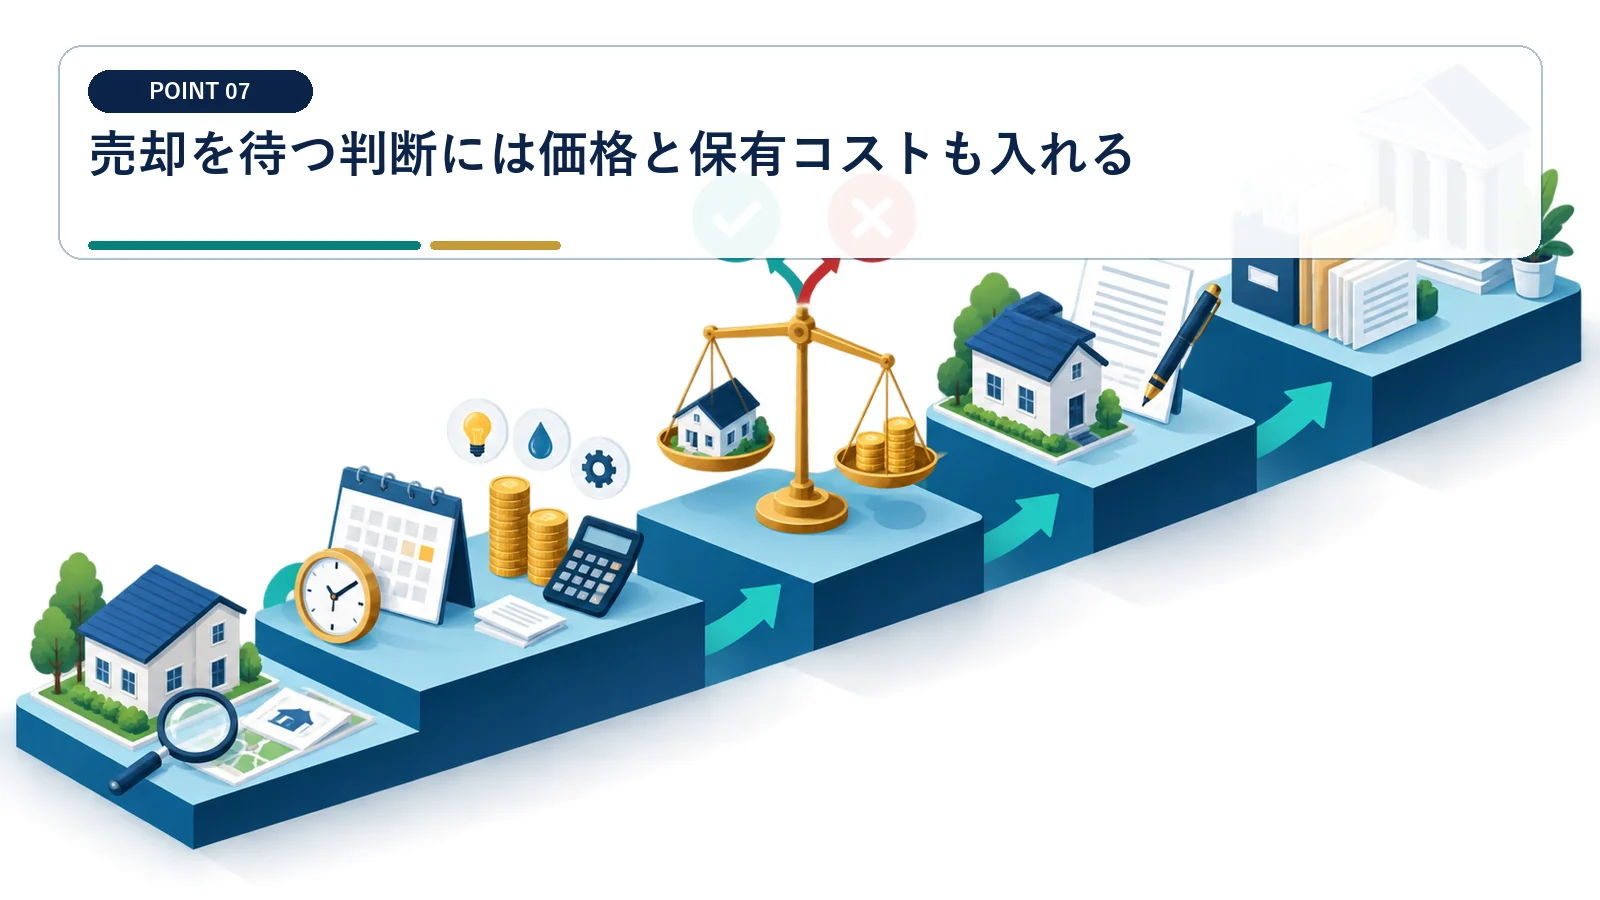
税率差だけでなく、価格変動、利息、固定資産税、管理費を含む税引後手取りで比べます。
今売る案と長期判定後に売る案を手取りで比べる
売却時期は税率差だけでなく、価格変動と保有中の支出を含めて判断します。 売却時期は税引後手取りで比較
二つの売却時期について、想定売却価格、利息、固定資産税、管理費、税額を同じ表へ入れます。各費用を差し引いた税引後手取りを比べ、延期による税率差が保有コストを上回るかを確認します。
節税額だけを理由に売却を延期しない
税金が減っても、価格下落や保有コストで手取りが減る場合があります。 税負担の減少と資産価値の変動を同時に見る
税率差だけを見て延期すると、追加の利息や管理費、売却価格の変動を見落とします。条件が変わったときは両案を同時に更新し、節税額ではなく最終手取りで再判断します。
申告資料は取得から売却まで一本化する
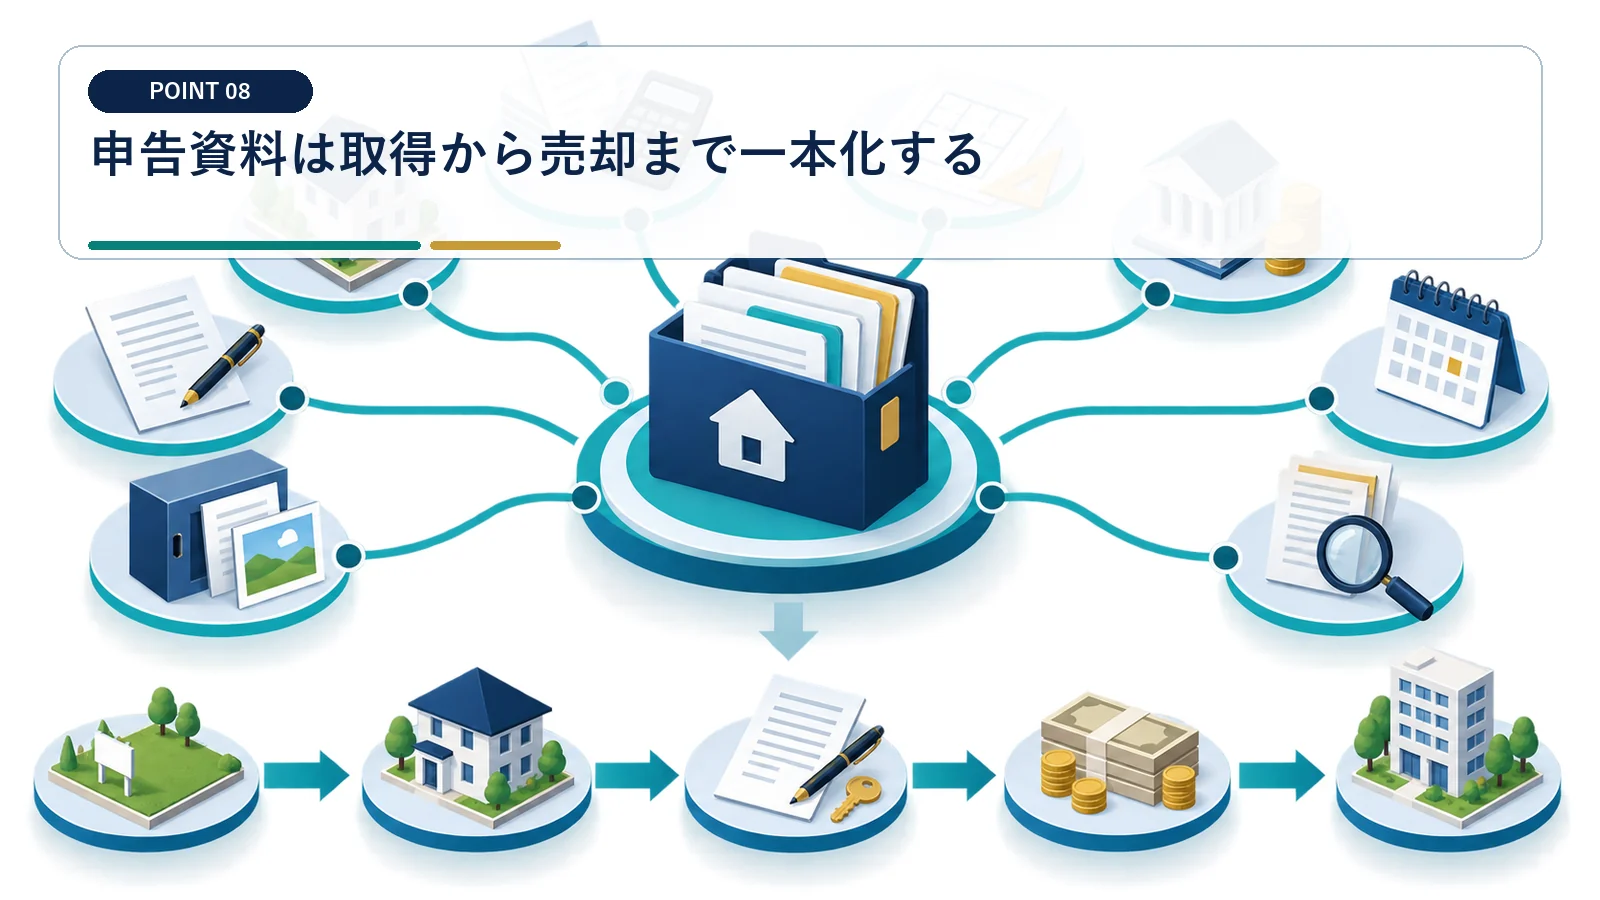
取得日、取得費、譲渡費用、特例資料がそろって初めて税額を確定できます。
取得から売却までの申告資料を一つの一覧にする
税額を確定するには、所有期間だけでなく取得費、譲渡費用、特例資料が必要です。 日付・取得費・費用・特例を一括管理
取得日と取得費を示す資料、売却契約書、譲渡費用の資料、特例の確認資料を一覧化します。不足資料には代替資料の有無と入手先を付け、契約前に回収の優先順位を決めます。
所有期間の確認だけで申告準備を終えない
取得費や譲渡費用が未確認のままでは、長期・短期が分かっても税額は確定しません。 取得費を後回しにすると税額が固まらない
所有期間だけを先に固めると、取得費の不足や計上できる譲渡費用の確認が申告直前まで残ります。契約前に不足資料を洗い出し、税額へ反映できない項目を明確にしてから最終試算を行います。
居住用財産を売った場合は、一定の要件を満たすと譲渡所得から最高3,000万円を控除できる特例があります。
相続した土地建物の取得費と取得時期は、原則として被相続人のものを引き継ぎます。相続人が負担した一定の登記費用等も確認します。
不動産売却の長期譲渡所得・短期譲渡所得に関するよくある質問
5年ちょうどなら長期ですか
いいえ。売却年の1月1日時点で5年を超えている必要があります。
相続した日から数えますか
原則として被相続人の取得時期を引き継ぎます。
税率差だけで売却を待つべきですか
価格変動と保有コストを含む手取り比較が必要です。
契約日と引渡日のどちらで判定しますか
原則は引渡日ですが、契約効力発生日を選ぶ取扱いもあるため個別確認が必要です。
土地や建物の譲渡所得は他の所得と分けて計算し、売却年の1月1日時点で所有期間が5年を超えるかにより長期・短期を判定します。
譲渡費用には仲介手数料、売主負担の印紙税、一定の測量費や取壊し費用など、売るために直接要した費用が含まれます。
