
不動産売却の税金はいくら?計算方法と税率を解説
不動産を売ったときの税金は、売却価格そのものではなく譲渡所得を基に計算します。取得費、譲渡費用、所有期間、利用できる特例を順に確認し、概算税額と手取りを把握します。
売却代金から取得費と譲渡費用を差し引き、特別控除があれば反映した金額が課税の土台です。
譲渡所得は『売却代金-取得費-譲渡費用-特別控除』です。一般的な長期譲渡の税率は20.315%、短期譲渡は39.63%。売却年の1月1日時点の所有期間で区分します。
ここから、取得費と譲渡費用の集め方、所有期間の判定、特例、申告、最終手取りを順に確認します。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 購入時と売却時の売買契約書
- 仲介手数料・測量・解体などの請求書
- 登記事項証明書とローン完済見込書
- 居住・賃貸の履歴と特例の利用歴
- 不動産売却で税金がかかるのは譲渡所得
- 長期譲渡と短期譲渡で税率が変わる
- 取得費は購入代金と付随費用から計算する
- 譲渡費用は売却のために直接必要な支出
不動産売却で税金がかかるのは譲渡所得
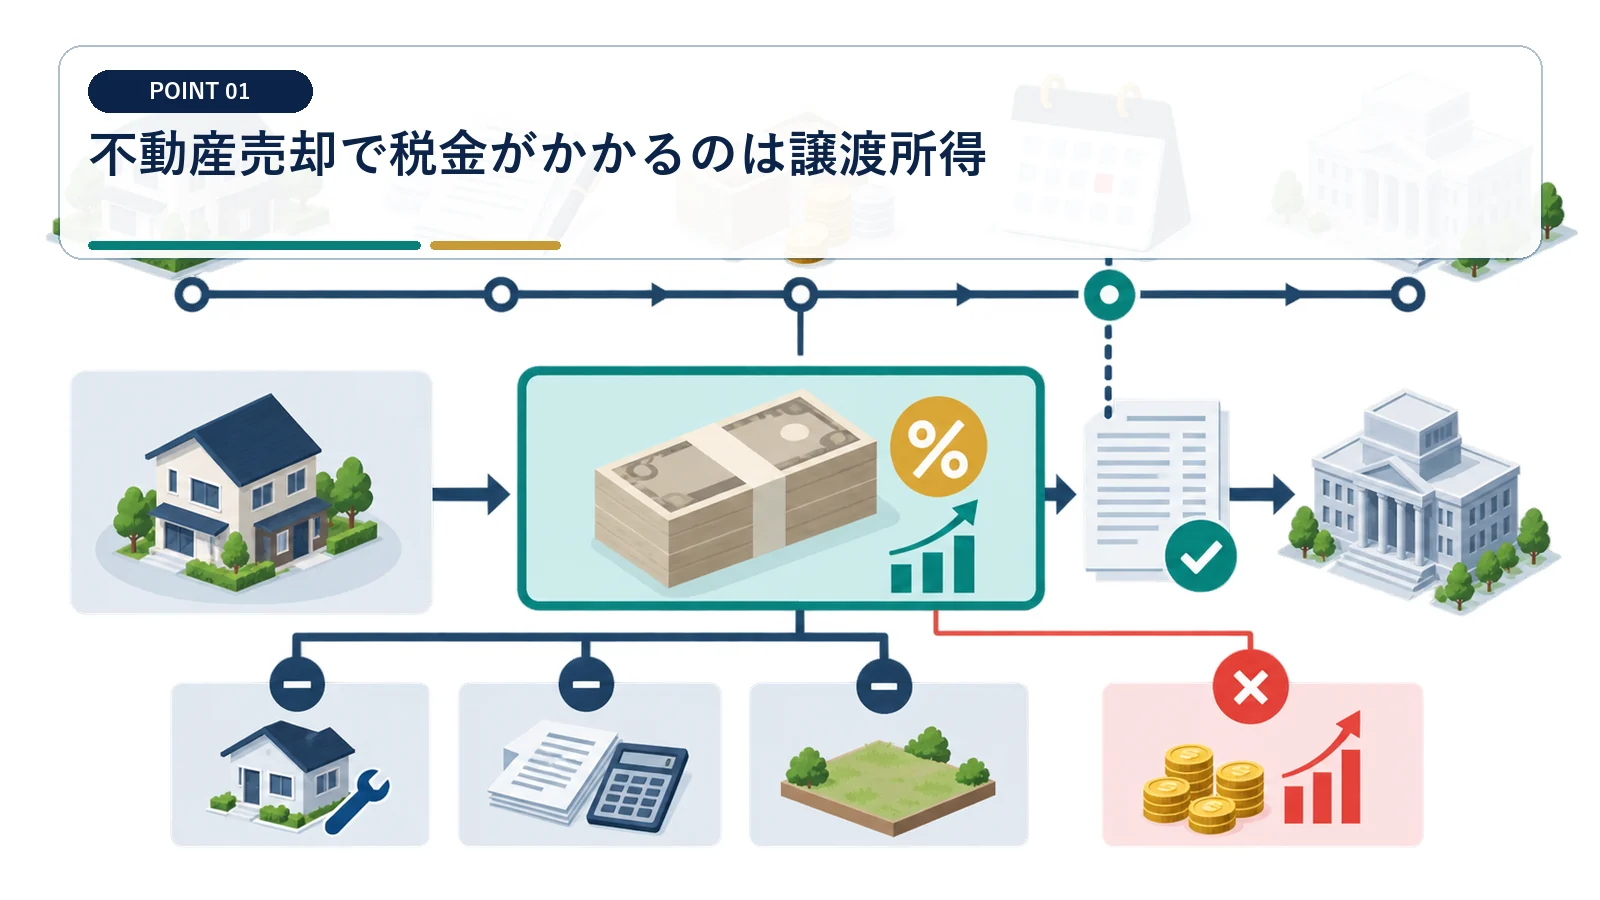
売却代金から取得費と譲渡費用を差し引き、特別控除があれば反映した金額が課税の土台です。
確認ポイント:売却価格の全額に税率を掛けない
『不動産売却で税金がかかるのは譲渡所得』は、契約書や明細に書かれた事実から判定します。 売却価格の全額に税率を掛けない
この論点では『売却価格の全額に税率を掛けない』ことが重要です。不動産売却税額表には、採用した金額と根拠資料を並べ、売主、共有者、仲介会社、税理士に関する入出金や税額を当事者別に記載します。
売買契約書と購入時資料から計算式を作ります
売買契約書と購入時資料から計算式を作ります。 不動産売却税額表では確定額と未確定額を分けて管理する
確認結果は不動産売却税額表へ反映し、翌年の申告・納付までに条件が変わった場合は『不動産売却で税金がかかるのは譲渡所得』の数字も更新します。
土地や建物の譲渡所得は、給与所得などとは分けて計算します。所有期間は、売却した年の1月1日時点で5年を超えるかどうかで区分します。
長期譲渡と短期譲渡で税率が変わる
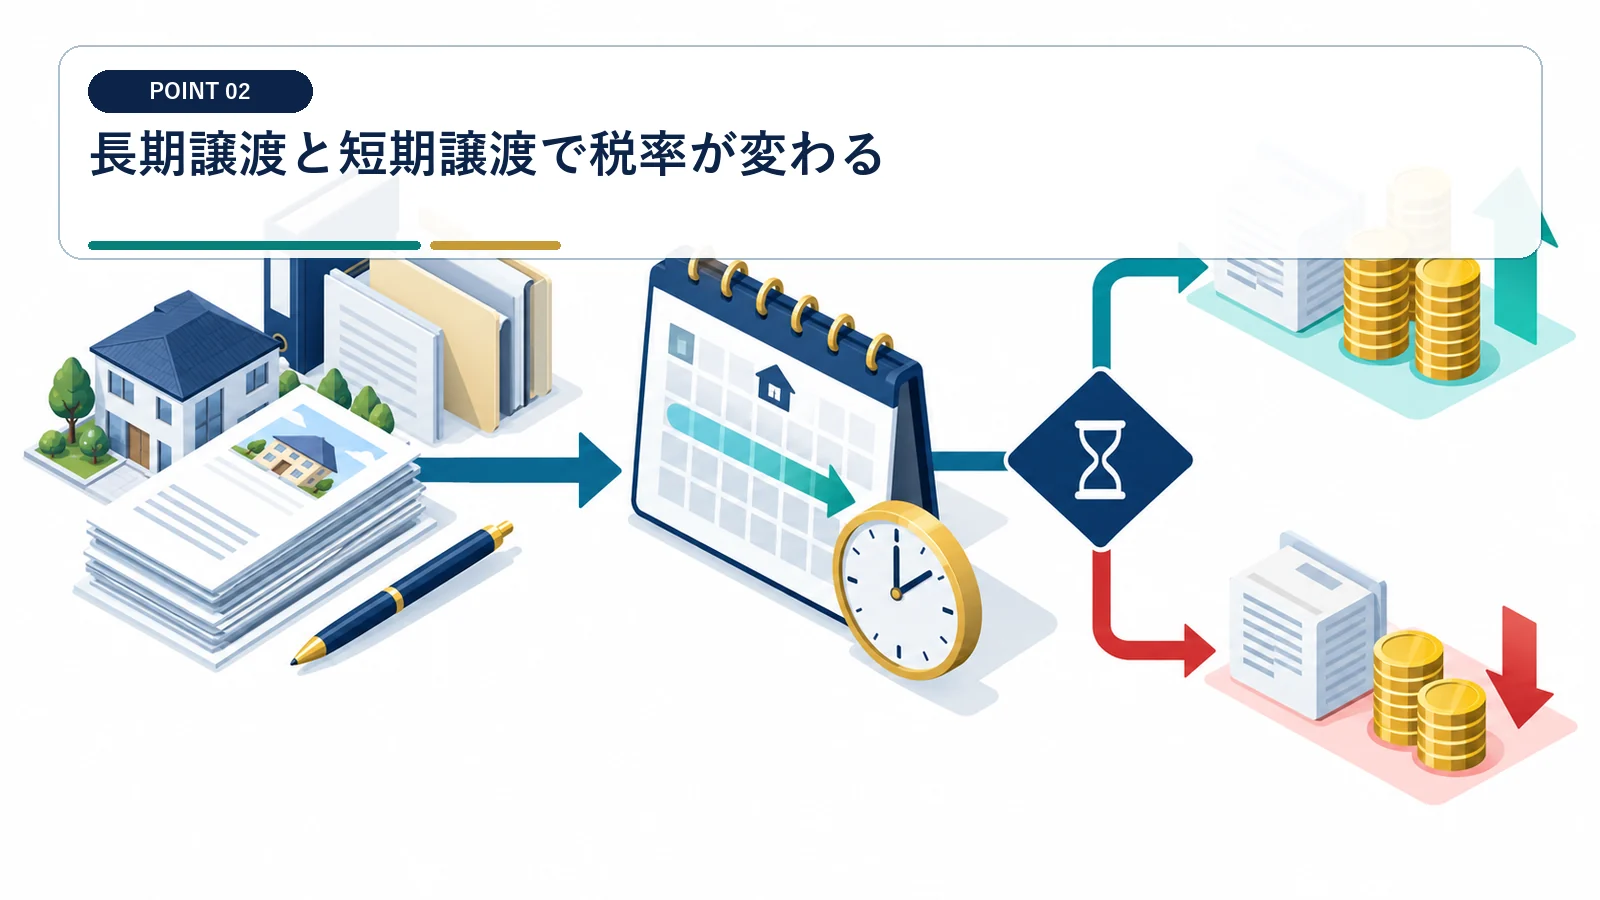
売却年の1月1日時点で所有期間が5年を超えるかにより区分します。
確認ポイント:単純な経過年数だけで長期と決めない
『長期譲渡と短期譲渡で税率が変わる』は、契約書や明細に書かれた事実から判定します。 単純な経過年数だけで長期と決めない
この論点では『単純な経過年数だけで長期と決めない』ことが重要です。不動産売却税額表には、採用した金額と根拠資料を並べ、売主、共有者、仲介会社、税理士に関する入出金や税額を当事者別に記載します。
取得日と譲渡日を登記事項・契約書で確認します
取得日と譲渡日を登記事項・契約書で確認します。 不動産売却税額表では確定額と未確定額を分けて管理する
確認結果は不動産売却税額表へ反映し、翌年の申告・納付までに条件が変わった場合は『長期譲渡と短期譲渡で税率が変わる』の数字も更新します。
長期譲渡所得の税額は、課税長期譲渡所得金額を基に所得税と住民税を計算し、復興特別所得税も併せて確認します。
取得費は購入代金と付随費用から計算する
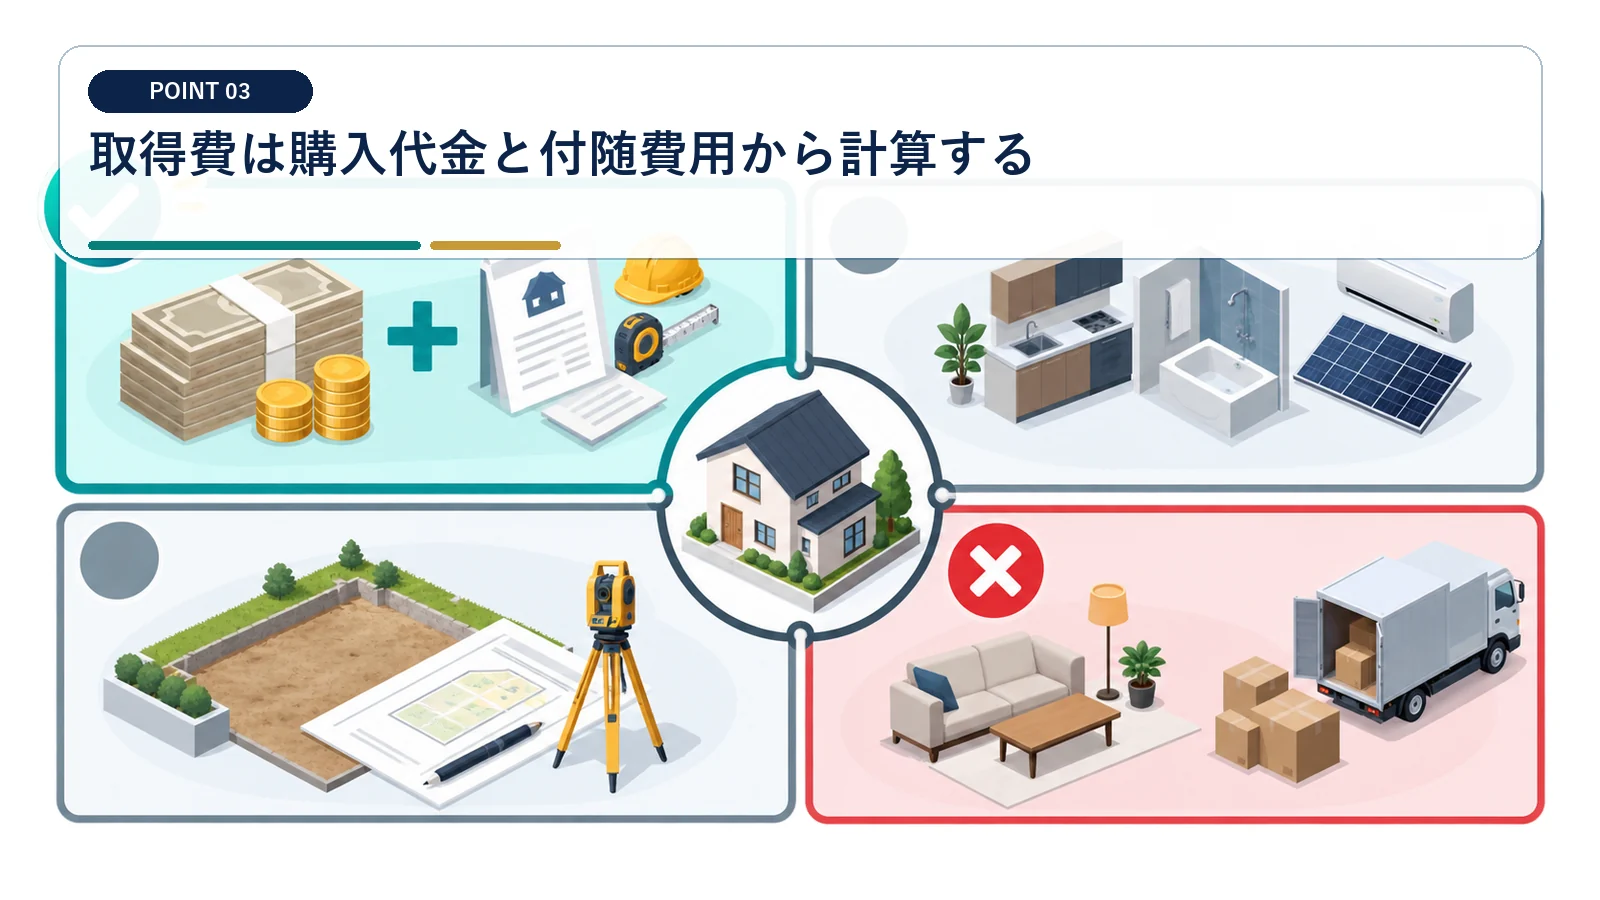
土地建物の購入代金、仲介手数料、一定の改良費などを確認し、建物は減価償却費相当額を控除します。
確認ポイント:住宅ローン残高を取得費にしない
『取得費は購入代金と付随費用から計算する』は、契約書や明細に書かれた事実から判定します。 住宅ローン残高を取得費にしない
この論点では『住宅ローン残高を取得費にしない』ことが重要です。不動産売却税額表には、採用した金額と根拠資料を並べ、売主、共有者、仲介会社、税理士に関する入出金や税額を当事者別に記載します。
購入時の契約書、領収書、精算書を集めます
購入時の契約書、領収書、精算書を集めます。 不動産売却税額表では確定額と未確定額を分けて管理する
確認結果は不動産売却税額表へ反映し、翌年の申告・納付までに条件が変わった場合は『取得費は購入代金と付随費用から計算する』の数字も更新します。
建物の取得費は、購入代金や建築代金などから所有期間中の減価償却費相当額を差し引いて計算します。
譲渡費用は売却のために直接必要な支出
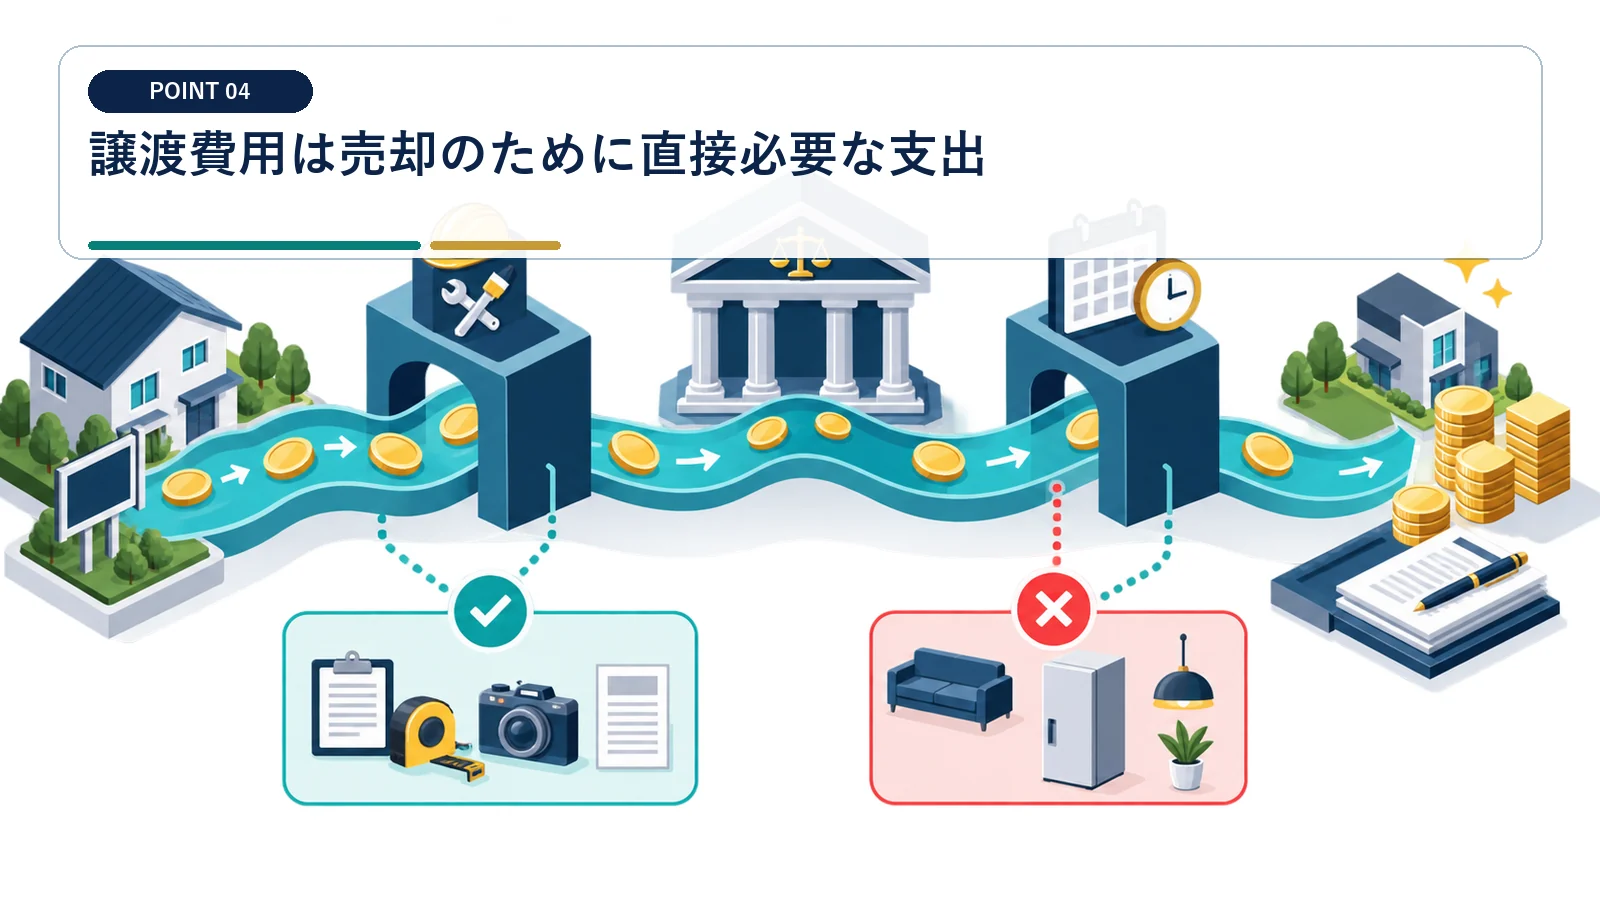
仲介手数料、売主負担の印紙税、一定の測量費や取壊し費用などを個別に判定します。
確認ポイント:修繕費や固定資産税を一律に差し引かない
『譲渡費用は売却のために直接必要な支出』は、契約書や明細に書かれた事実から判定します。 修繕費や固定資産税を一律に差し引かない
この論点では『修繕費や固定資産税を一律に差し引かない』ことが重要です。不動産売却税額表には、採用した金額と根拠資料を並べ、売主、共有者、仲介会社、税理士に関する入出金や税額を当事者別に記載します。
売却と直接結び付く請求書を整理します
売却と直接結び付く請求書を整理します。 不動産売却税額表では確定額と未確定額を分けて管理する
確認結果は不動産売却税額表へ反映し、翌年の申告・納付までに条件が変わった場合は『譲渡費用は売却のために直接必要な支出』の数字も更新します。
譲渡費用には仲介手数料、売主負担の印紙税、一定の取壊し費用などが含まれます。修繕費や固定資産税は原則として別に検討します。
税額の概算は所得税・住民税まで分ける
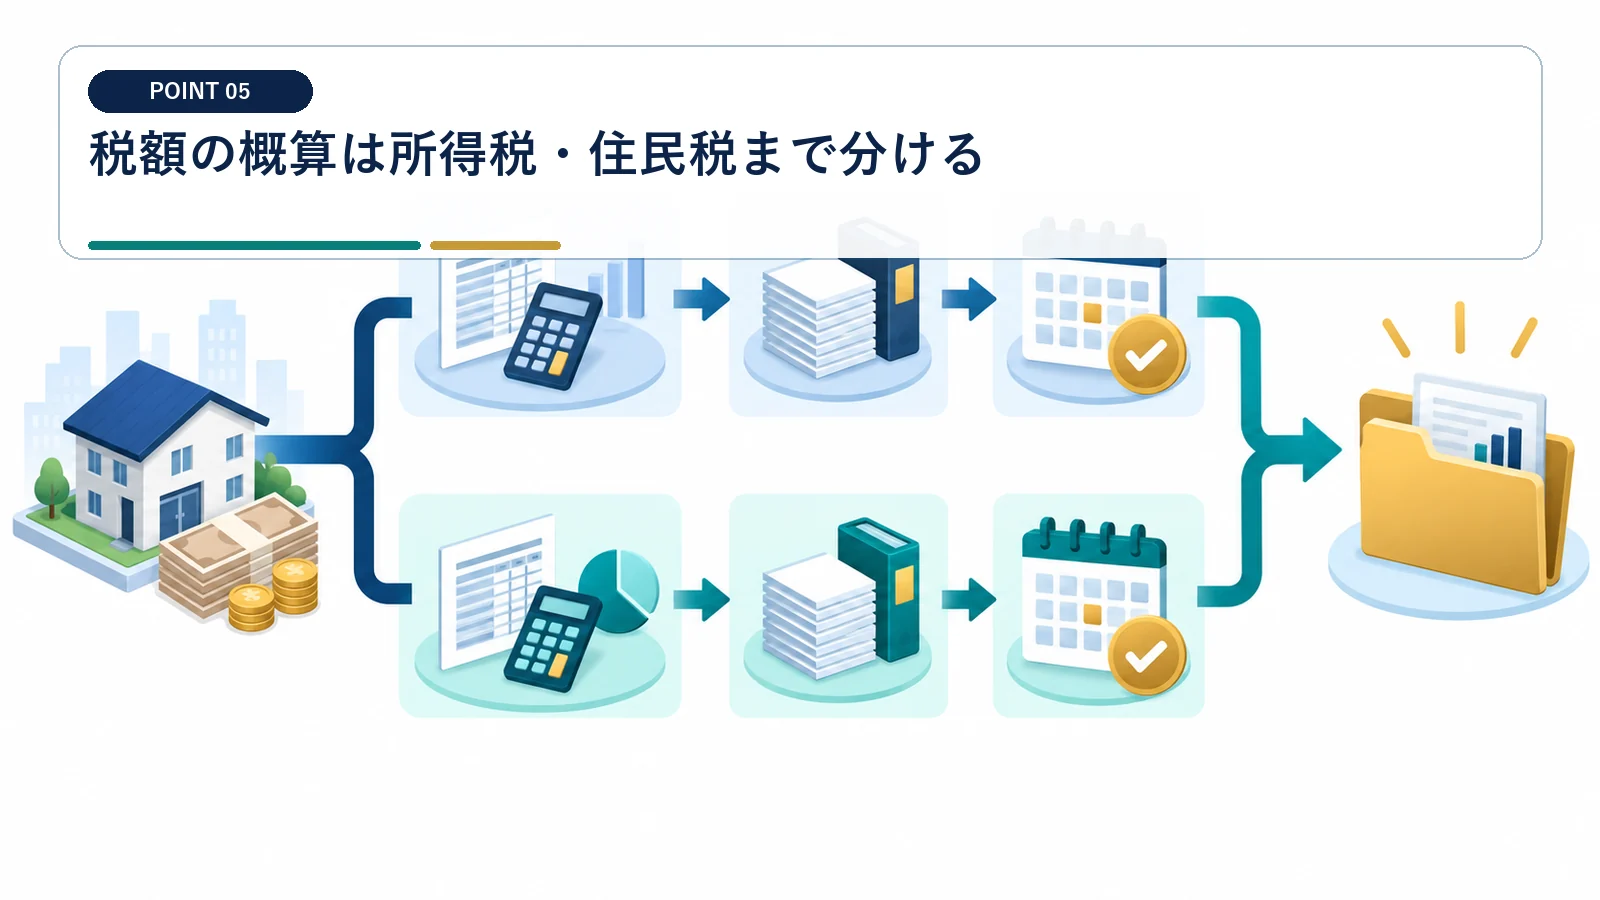
長期か短期かを確定し、復興特別所得税を含めて税目別に試算します。
確認ポイント:表面税率だけで納税額を確定しない
『税額の概算は所得税・住民税まで分ける』は、契約書や明細に書かれた事実から判定します。 表面税率だけで納税額を確定しない
この論点では『表面税率だけで納税額を確定しない』ことが重要です。不動産売却税額表には、採用した金額と根拠資料を並べ、売主、共有者、仲介会社、税理士に関する入出金や税額を当事者別に記載します。
税目別の見込額を売却精算表へ追加します
税目別の見込額を売却精算表へ追加します。 不動産売却税額表では確定額と未確定額を分けて管理する
確認結果は不動産売却税額表へ反映し、翌年の申告・納付までに条件が変わった場合は『税額の概算は所得税・住民税まで分ける』の数字も更新します。
長期譲渡所得の税額は、課税長期譲渡所得金額を基に所得税と住民税を計算し、復興特別所得税も併せて確認します。
申告は売却した翌年に行う
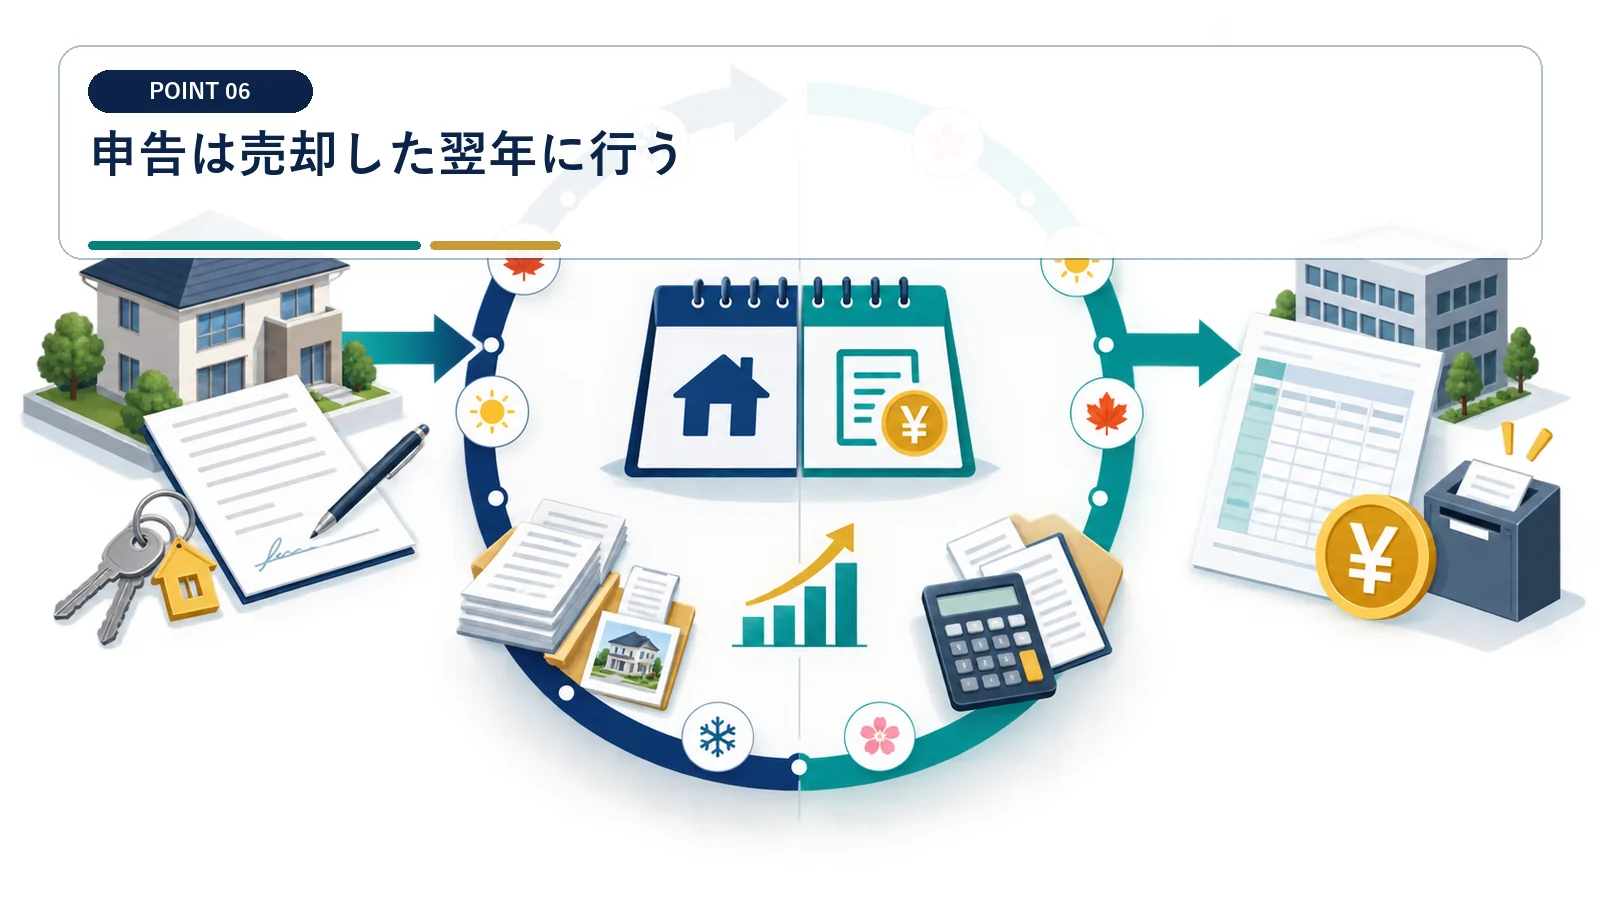
利益が出た場合は原則として確定申告が必要で、特例を使う場合も申告要件を確認します。
確認ポイント:仲介会社が申告まで行うと思い込まない
『申告は売却した翌年に行う』は、契約書や明細に書かれた事実から判定します。 仲介会社が申告まで行うと思い込まない
この論点では『仲介会社が申告まで行うと思い込まない』ことが重要です。不動産売却税額表には、採用した金額と根拠資料を並べ、売主、共有者、仲介会社、税理士に関する入出金や税額を当事者別に記載します。
引渡し後すぐに申告資料の保管場所を決めます
引渡し後すぐに申告資料の保管場所を決めます。 不動産売却税額表では確定額と未確定額を分けて管理する
確認結果は不動産売却税額表へ反映し、翌年の申告・納付までに条件が変わった場合は『申告は売却した翌年に行う』の数字も更新します。
国税は申告と納付を期限内に行う必要があります。納付が難しいときは、放置せず税務署へ早めに相談することが重要です。
居住用財産などの特例は要件を確認する
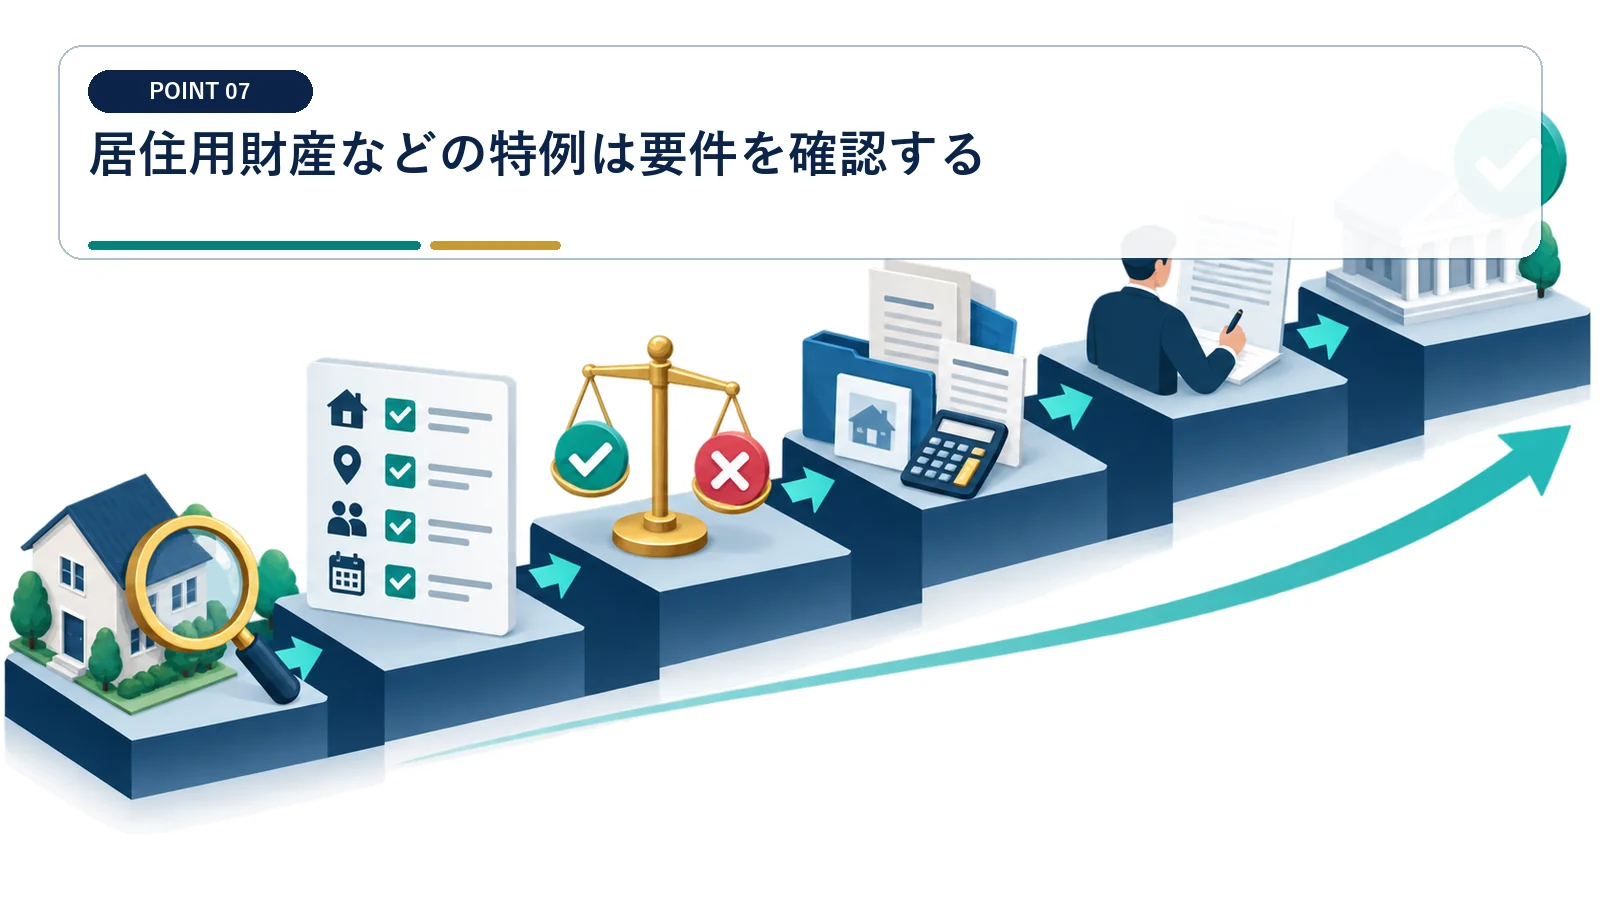
3,000万円特別控除などは用途、居住実態、親族間取引、過去の適用状況で可否が変わります。
確認ポイント:自宅だったという理由だけで特例を織り込まない
『居住用財産などの特例は要件を確認する』は、契約書や明細に書かれた事実から判定します。 自宅だったという理由だけで特例を織り込まない
この論点では『自宅だったという理由だけで特例を織り込まない』ことが重要です。不動産売却税額表には、採用した金額と根拠資料を並べ、売主、共有者、仲介会社、税理士に関する入出金や税額を当事者別に記載します。
売却前に税理士へ事実関係を共有します
売却前に税理士へ事実関係を共有します。 不動産売却税額表では確定額と未確定額を分けて管理する
確認結果は不動産売却税額表へ反映し、翌年の申告・納付までに条件が変わった場合は『居住用財産などの特例は要件を確認する』の数字も更新します。
居住用財産を売った場合は、所有期間にかかわらず譲渡所得から最高3,000万円を控除できる特例があります。適用には所定の要件と確定申告が必要です。
手取りはローン返済と税金を引いて見る
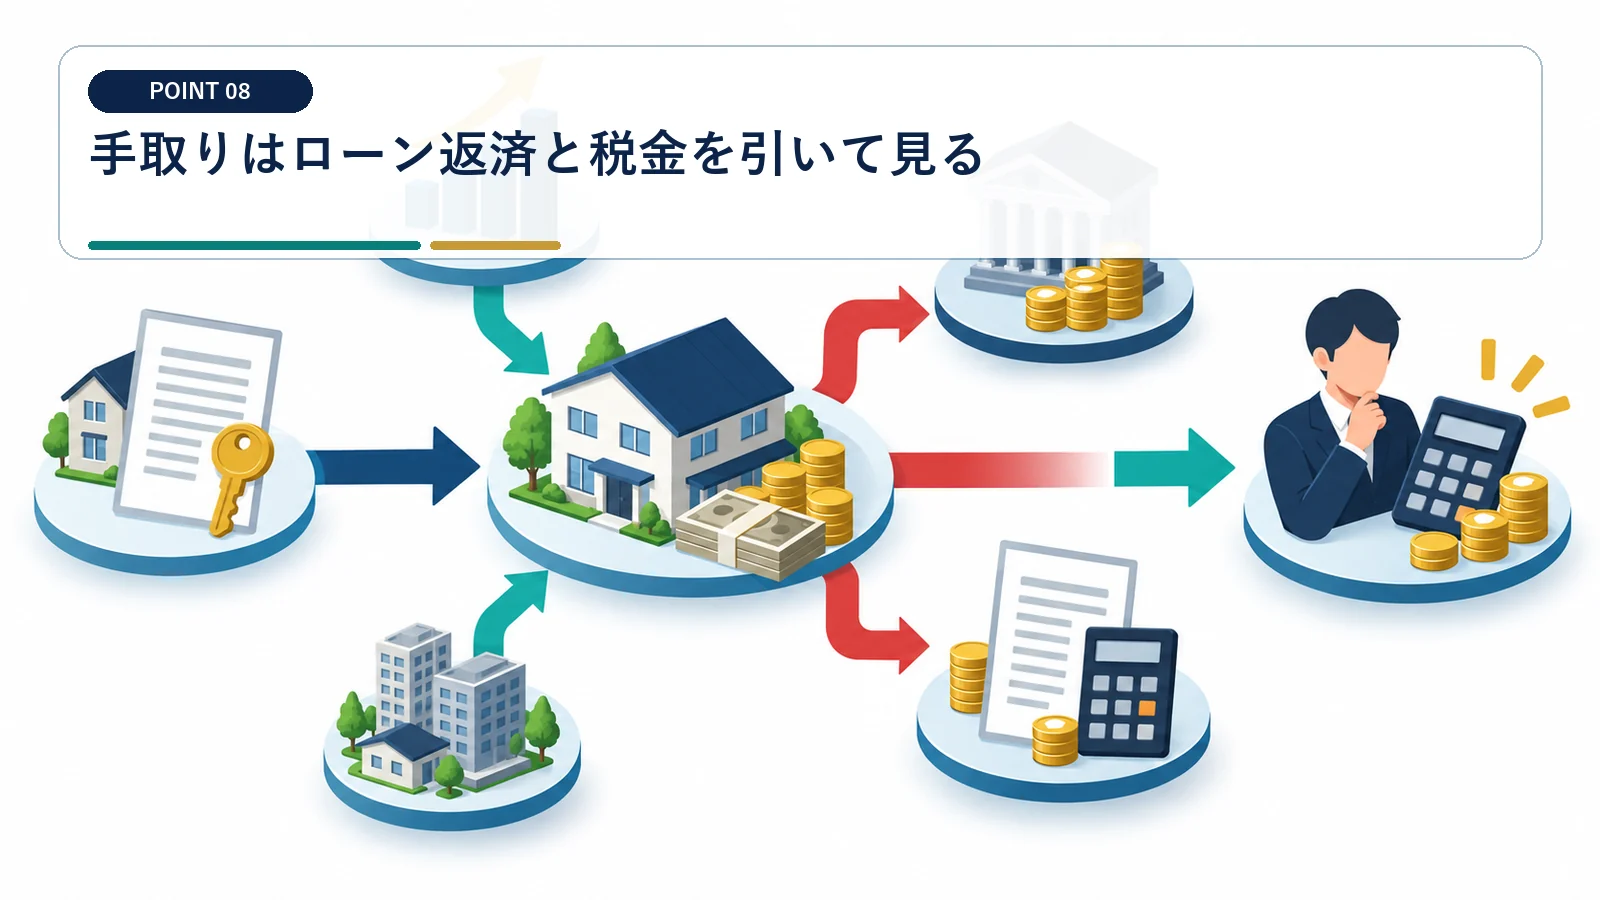
売却代金から諸費用、ローン返済、税金を差し引いた金額が実際に使える資金です。
確認ポイント:決済口座の残高をそのまま使い切らない
『手取りはローン返済と税金を引いて見る』は、契約書や明細に書かれた事実から判定します。 決済口座の残高をそのまま使い切らない
この論点では『決済口座の残高をそのまま使い切らない』ことが重要です。不動産売却税額表には、採用した金額と根拠資料を並べ、売主、共有者、仲介会社、税理士に関する入出金や税額を当事者別に記載します。
税金を含む最終手取り表で売却判断を行います
税金を含む最終手取り表で売却判断を行います。 不動産売却税額表では確定額と未確定額を分けて管理する
確認結果は不動産売却税額表へ反映し、翌年の申告・納付までに条件が変わった場合は『手取りはローン返済と税金を引いて見る』の数字も更新します。
土地や建物の譲渡所得は、給与所得などとは分けて計算します。所有期間は、売却した年の1月1日時点で5年を超えるかどうかで区分します。
不動産売却の税金についてよくある質問
不動産を売ったら必ず税金がかかりますか
売却益が出なければ譲渡所得税は通常生じません。ただし申告や特例の検討が必要な場合があります。
税率は何%ですか
所有期間によって長期と短期に分かれます。売却年の1月1日時点の所有期間で判定します。
購入時の契約書がありません
通帳、登記、住宅ローン資料など代替資料を探し、取得費が不明な場合の取扱いも含めて確認します。
税金を引いた手取りはどう出しますか
売却代金から仲介費用、ローン返済、その他精算金、見込税額を順に差し引きます。
