
株式譲渡の取得費とは?不明な場合の調べ方と5%ルール
株式譲渡の税額は、売却代金から差し引く取得費によって大きく変わります。創業株式、増資、相続・贈与で取得した株式について、資料の探し方と取得費が分からない場合の取扱いを解説します。
払込代金や購入代金に加え、購入手数料や名義書換料など取得に直接要した費用を確認します。
取得費は払込・購入代金と取得時の直接費用です。不明な場合は売却代金の5%相当額を使えることがありますが、実額資料を探して比較してから判断します。
設立・増資・相続の履歴から実額を探し、5%相当額や相続税の取得費加算と比較します。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 株主別の株式取得費資料
- 株価算定書と契約上の価格調整条項
- 仲介・FA・弁護士・税理士の契約書
- 会社と株主それぞれの入出金予定
- 取得費は株式を得るために支払った金額
- 創業株式は設立時の払込を確認する
- 増資・株式分割・併合を反映する
- 相続・贈与は前所有者の取得費を確認する
取得費は株式を得るために支払った金額
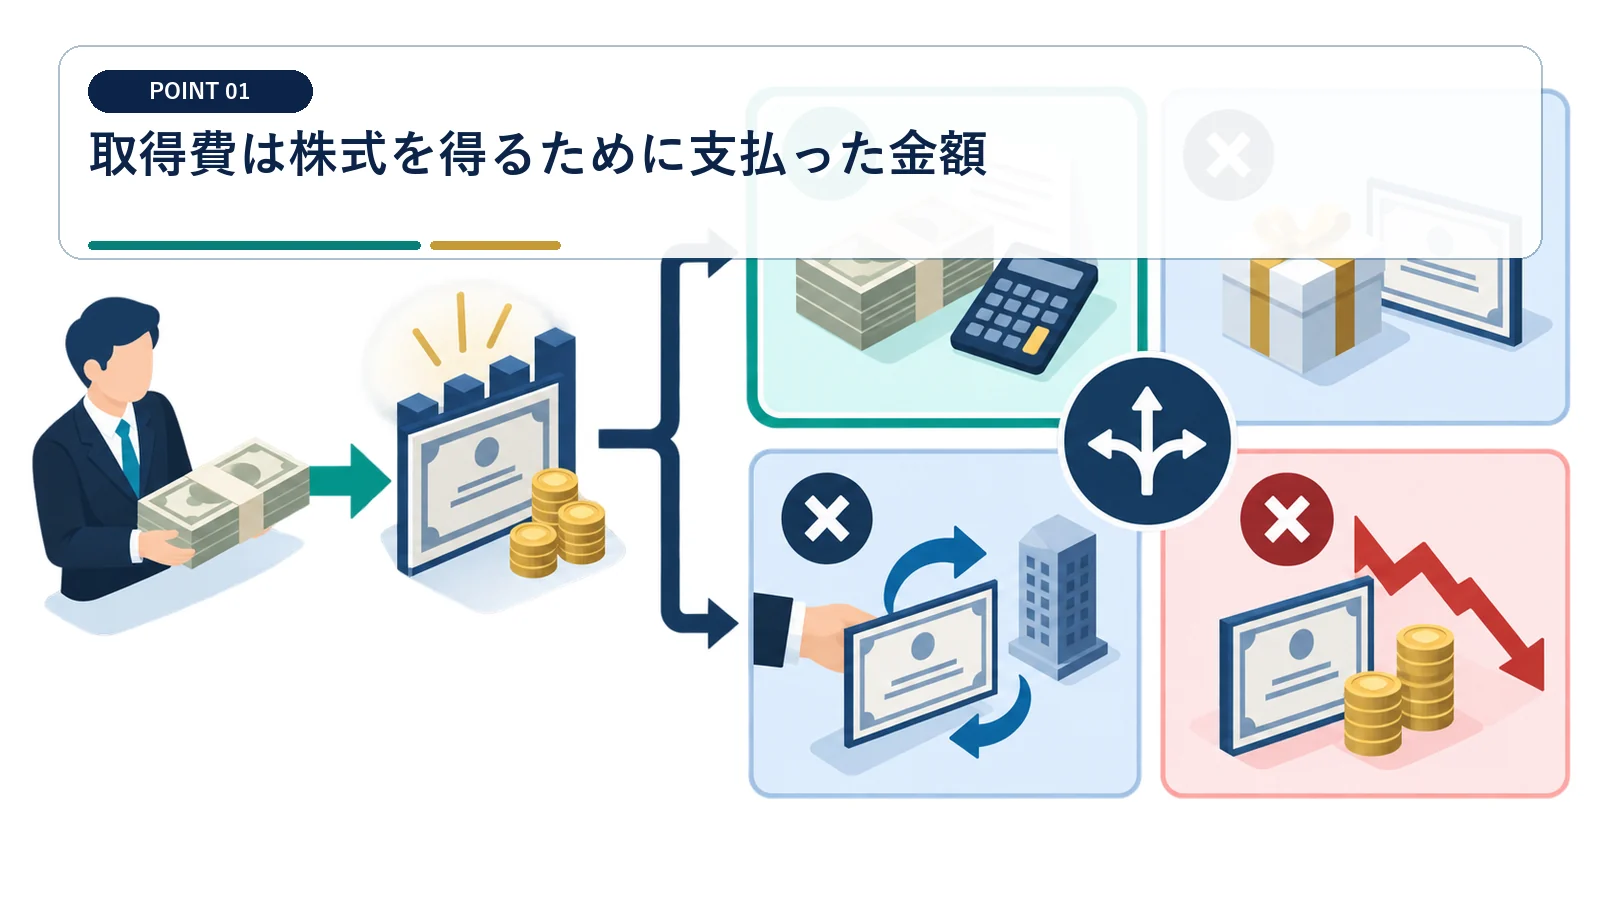
払込代金や購入代金に加え、購入手数料や名義書換料など取得に直接要した費用を確認します。
確認ポイント:現在の株価や会社純資産を取得費にしない
『取得費は株式を得るために支払った金額』は、契約書や明細に書かれた事実から判定します。 現在の株価や会社純資産を取得費にしない
この論点では『現在の株価や会社純資産を取得費にしない』ことが重要です。株式取得費調査表には、採用した金額と根拠資料を並べ、売主株主、対象会社、相続関係者、税理士に関する入出金や税額を当事者別に記載します。
取得方法ごとに支払証拠を集めます
取得方法ごとに支払証拠を集めます。 株式取得費調査表では確定額と未確定額を分けて管理する
確認結果は株式取得費調査表へ反映し、売却前の手取り試算までに条件が変わった場合は『取得費は株式を得るために支払った金額』の数字も更新します。
株式の取得費には払込代金、購入代金、購入手数料などが含まれます。取得費が分からない場合は売却代金の5%相当額を使う取扱いもあります。
創業株式は設立時の払込を確認する
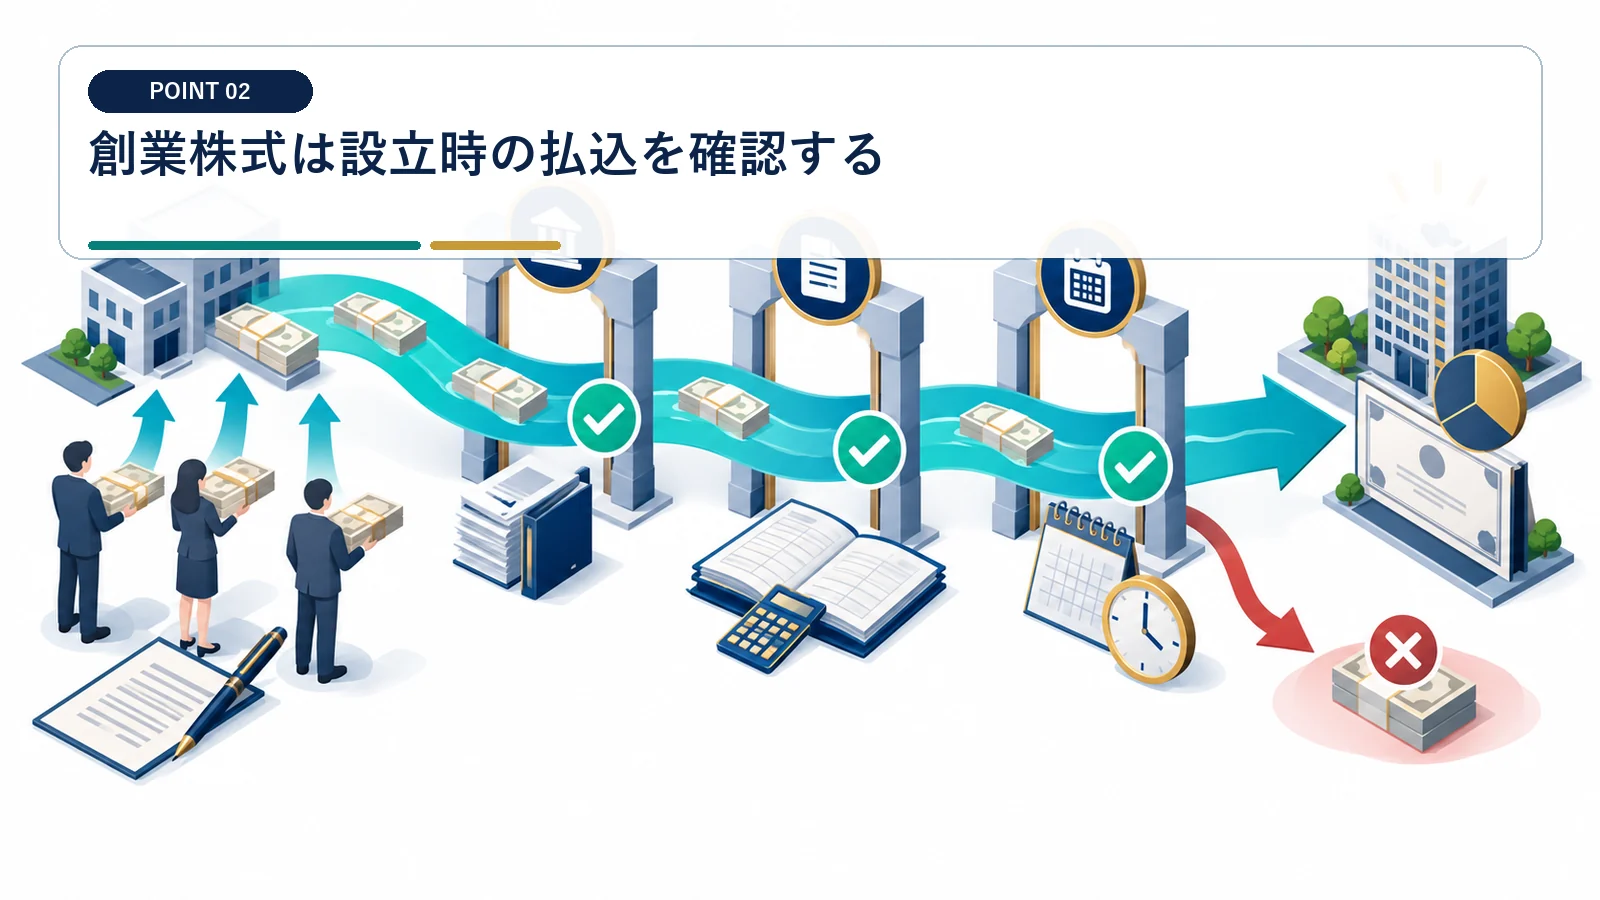
発起人の払込額、株数、設立後の株式異動を追い、売却株式に対応する取得費を求めます。
確認ポイント:現在の資本金を株主一人の取得費にしない
『創業株式は設立時の払込を確認する』は、契約書や明細に書かれた事実から判定します。 現在の資本金を株主一人の取得費にしない
この論点では『現在の資本金を株主一人の取得費にしない』ことが重要です。株式取得費調査表には、採用した金額と根拠資料を並べ、売主株主、対象会社、相続関係者、税理士に関する入出金や税額を当事者別に記載します。
通帳、設立書類、株主名簿、元帳を照合します
通帳、設立書類、株主名簿、元帳を照合します。 株式取得費調査表では確定額と未確定額を分けて管理する
確認結果は株式取得費調査表へ反映し、売却前の手取り試算までに条件が変わった場合は『創業株式は設立時の払込を確認する』の数字も更新します。
株式の取得費には払込代金、購入代金、購入手数料などが含まれます。取得費が分からない場合は売却代金の5%相当額を使う取扱いもあります。
増資・株式分割・併合を反映する
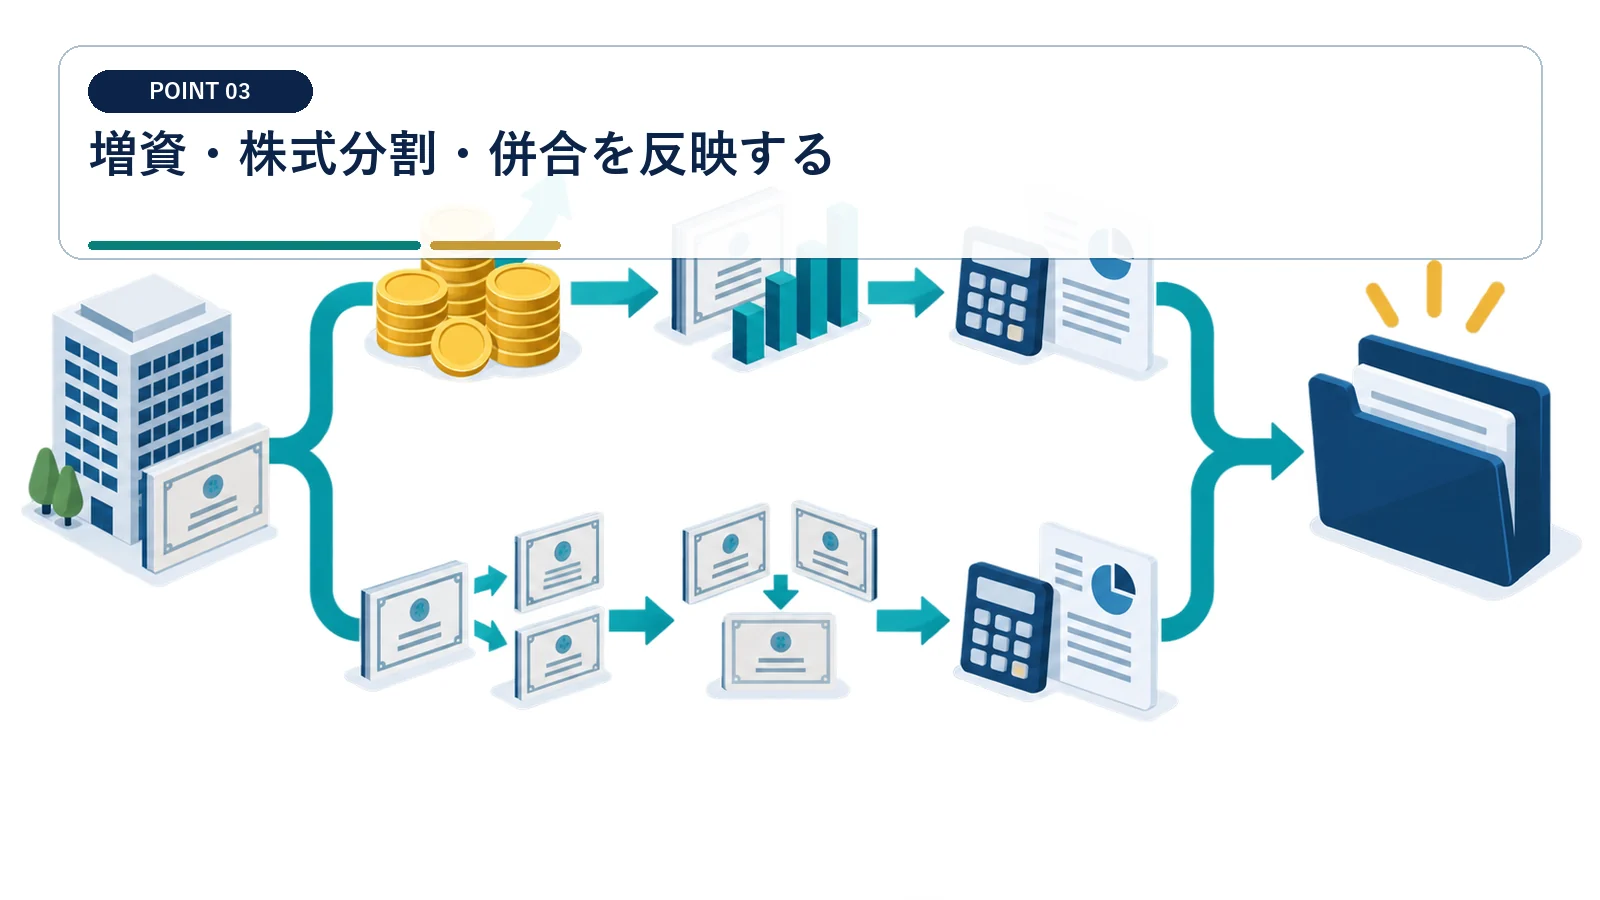
複数回の取得や株数変動があると、一株当たり取得価額の計算が必要です。
確認ポイント:最後の増資価格だけで全株の取得費を決めない
『増資・株式分割・併合を反映する』は、契約書や明細に書かれた事実から判定します。 最後の増資価格だけで全株の取得費を決めない
この論点では『最後の増資価格だけで全株の取得費を決めない』ことが重要です。株式取得費調査表には、採用した金額と根拠資料を並べ、売主株主、対象会社、相続関係者、税理士に関する入出金や税額を当事者別に記載します。
取得日順の株式履歴表を作ります
取得日順の株式履歴表を作ります。 株式取得費調査表では確定額と未確定額を分けて管理する
確認結果は株式取得費調査表へ反映し、売却前の手取り試算までに条件が変わった場合は『増資・株式分割・併合を反映する』の数字も更新します。
株式の取得費には払込代金、購入代金、購入手数料などが含まれます。取得費が分からない場合は売却代金の5%相当額を使う取扱いもあります。
相続・贈与は前所有者の取得費を確認する
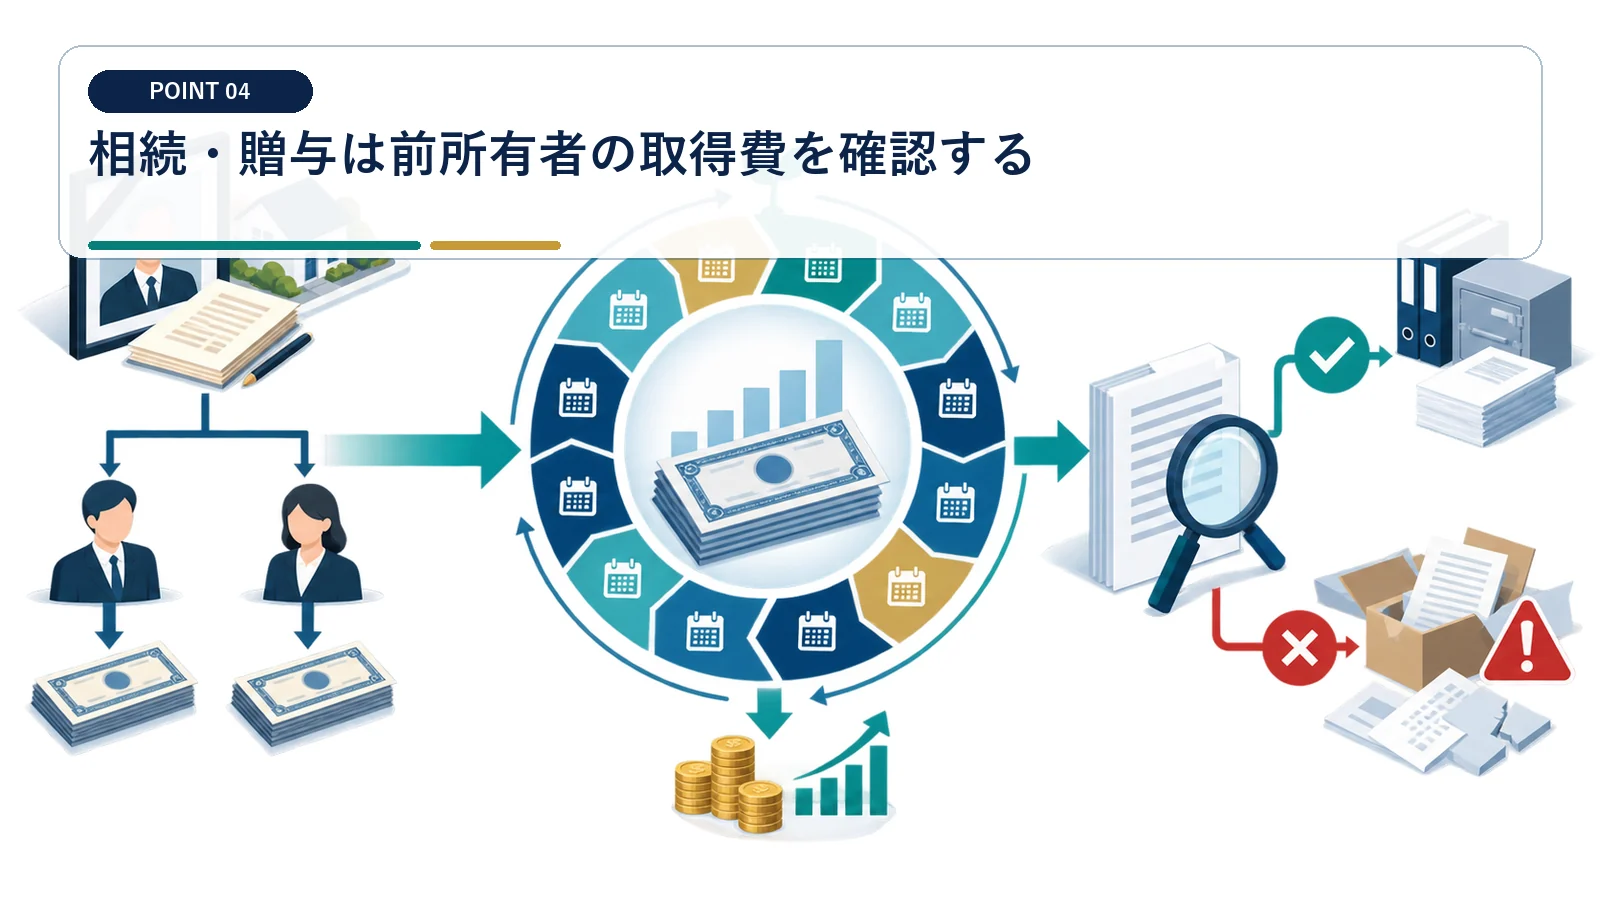
原則として被相続人や贈与者の取得費を引き継ぐため、古い払込資料までさかのぼります。
確認ポイント:相続時の評価額を当然に取得費としない
『相続・贈与は前所有者の取得費を確認する』は、契約書や明細に書かれた事実から判定します。 相続時の評価額を当然に取得費としない
この論点では『相続時の評価額を当然に取得費としない』ことが重要です。株式取得費調査表には、採用した金額と根拠資料を並べ、売主株主、対象会社、相続関係者、税理士に関する入出金や税額を当事者別に記載します。
相続税申告書と被相続人の資料を探します
相続税申告書と被相続人の資料を探します。 株式取得費調査表では確定額と未確定額を分けて管理する
確認結果は株式取得費調査表へ反映し、売却前の手取り試算までに条件が変わった場合は『相続・贈与は前所有者の取得費を確認する』の数字も更新します。
株式の取得費には払込代金、購入代金、購入手数料などが含まれます。取得費が分からない場合は売却代金の5%相当額を使う取扱いもあります。
取得費不明なら売却代金の5%も検討する
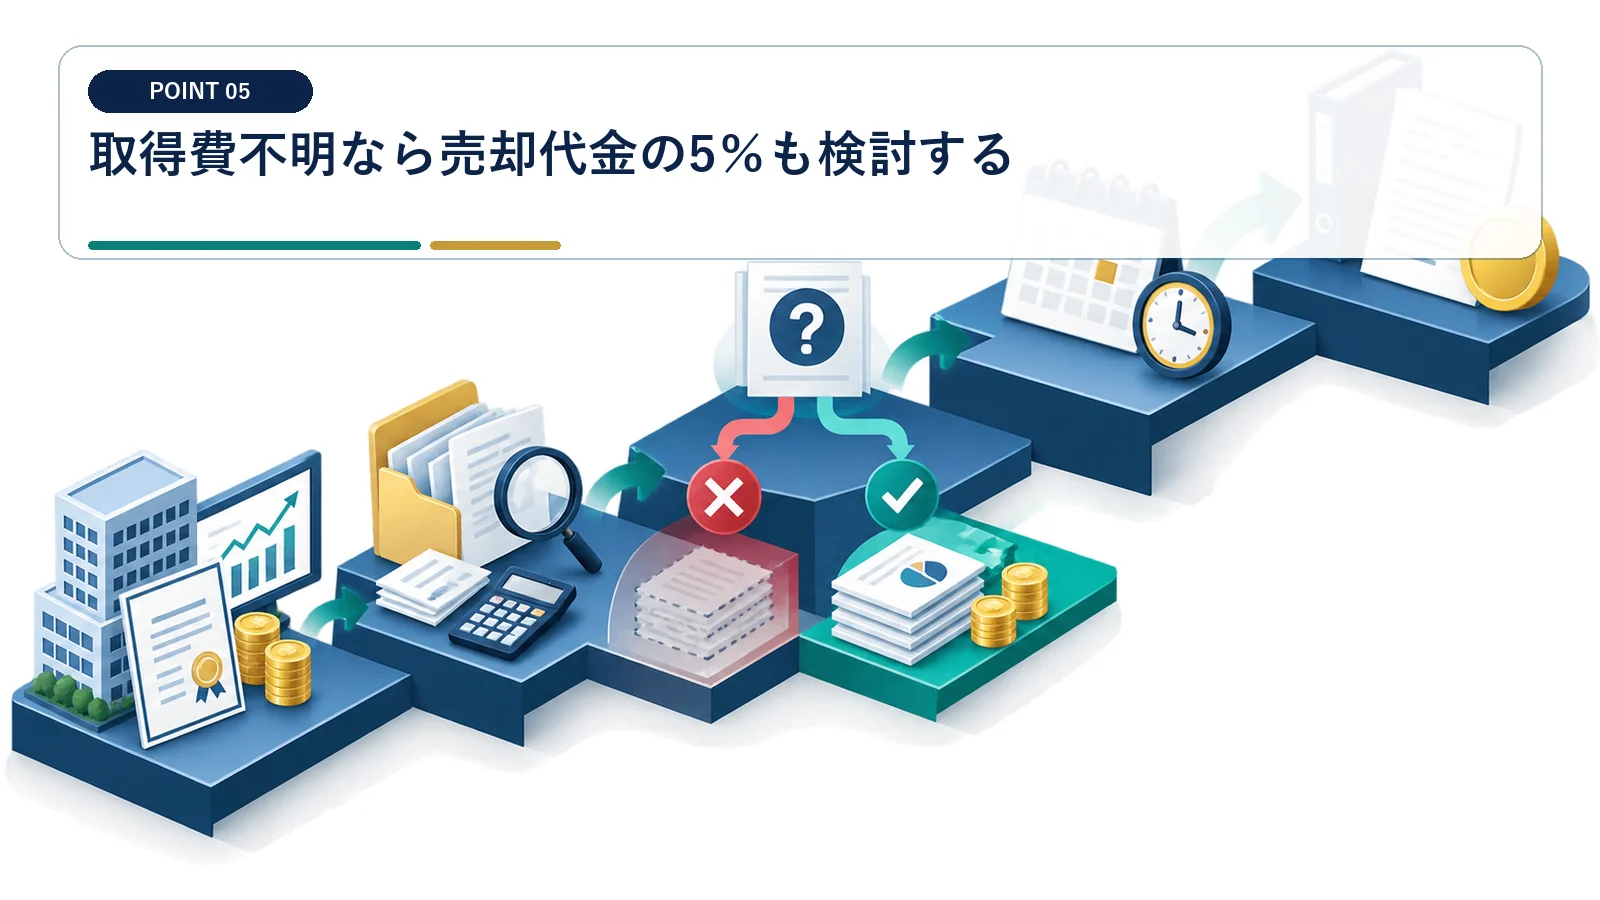
資料を調べても取得費が分からない場合、同一銘柄ごとに売却代金の5%相当額を使う取扱いがあります。
確認ポイント:調査せず最初から5%を選ばない
『取得費不明なら売却代金の5%も検討する』は、契約書や明細に書かれた事実から判定します。 調査せず最初から5%を選ばない
この論点では『調査せず最初から5%を選ばない』ことが重要です。株式取得費調査表には、採用した金額と根拠資料を並べ、売主株主、対象会社、相続関係者、税理士に関する入出金や税額を当事者別に記載します。
実額と概算取得費の両方を比較します
実額と概算取得費の両方を比較します。 株式取得費調査表では確定額と未確定額を分けて管理する
確認結果は株式取得費調査表へ反映し、売却前の手取り試算までに条件が変わった場合は『取得費不明なら売却代金の5%も検討する』の数字も更新します。
株式の取得費には払込代金、購入代金、購入手数料などが含まれます。取得費が分からない場合は売却代金の5%相当額を使う取扱いもあります。
相続後の売却は取得費加算の特例も確認する
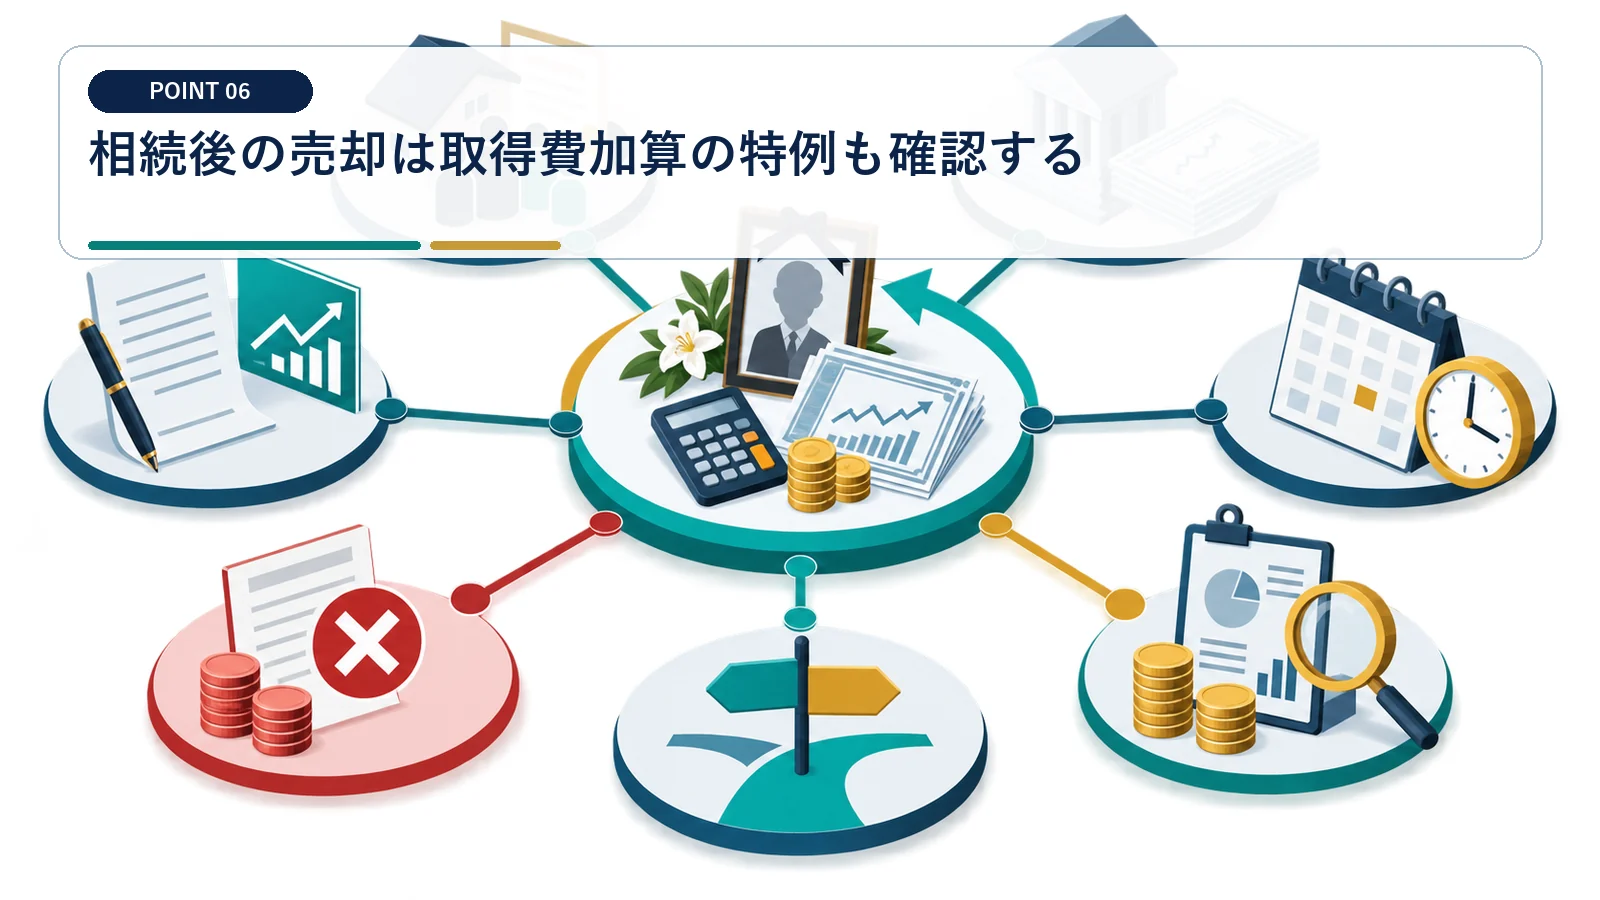
相続税を納めた人が一定期間内に相続株式を売る場合、相続税額の一部を取得費へ加算できることがあります。
確認ポイント:前所有者の取得費だけで計算を終えない
『相続後の売却は取得費加算の特例も確認する』は、契約書や明細に書かれた事実から判定します。 前所有者の取得費だけで計算を終えない
この論点では『前所有者の取得費だけで計算を終えない』ことが重要です。株式取得費調査表には、採用した金額と根拠資料を並べ、売主株主、対象会社、相続関係者、税理士に関する入出金や税額を当事者別に記載します。
相続開始日、相続税申告書、売却日を確認します
相続開始日、相続税申告書、売却日を確認します。 株式取得費調査表では確定額と未確定額を分けて管理する
確認結果は株式取得費調査表へ反映し、売却前の手取り試算までに条件が変わった場合は『相続後の売却は取得費加算の特例も確認する』の数字も更新します。
相続または遺贈で取得した財産を一定期間内に譲渡した場合、相続税額のうち一定金額を譲渡資産の取得費へ加算できる特例があります。
株主ごと・銘柄ごとに証拠を保存する
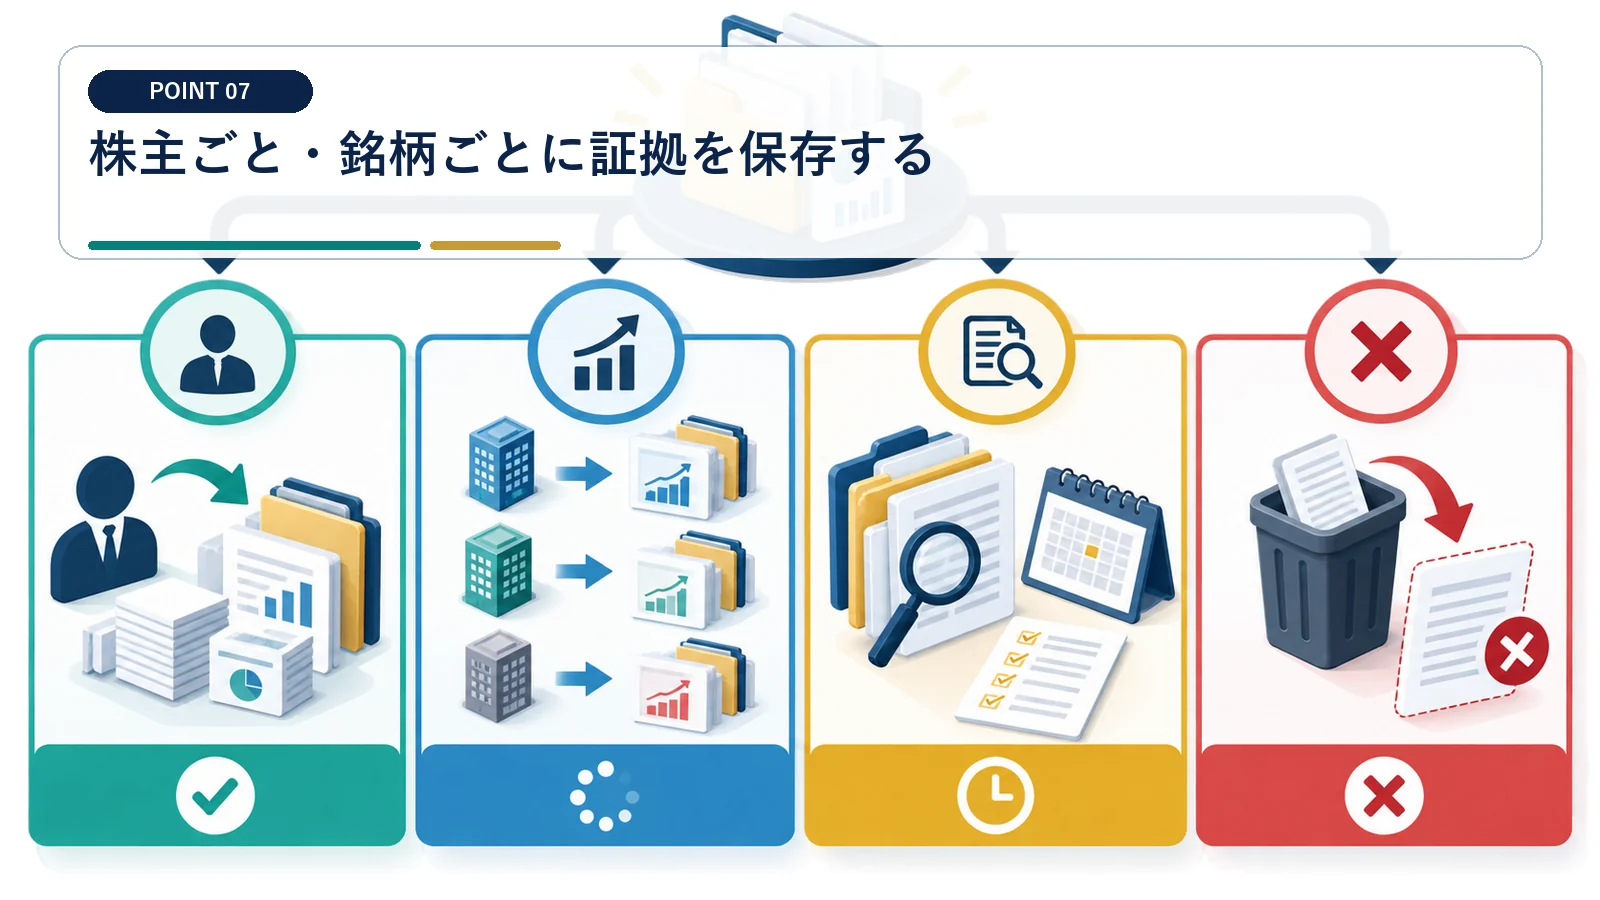
同じ会社の株主でも取得時期と価格が異なるため、取得費を一括計算できない場合があります。
確認ポイント:代表株主の取得単価を他の株主へ流用しない
『株主ごと・銘柄ごとに証拠を保存する』は、契約書や明細に書かれた事実から判定します。 代表株主の取得単価を他の株主へ流用しない
この論点では『代表株主の取得単価を他の株主へ流用しない』ことが重要です。株式取得費調査表には、採用した金額と根拠資料を並べ、売主株主、対象会社、相続関係者、税理士に関する入出金や税額を当事者別に記載します。
計算書と原資料を株主別フォルダへ保存します
計算書と原資料を株主別フォルダへ保存します。 株式取得費調査表では確定額と未確定額を分けて管理する
確認結果は株式取得費調査表へ反映し、売却前の手取り試算までに条件が変わった場合は『株主ごと・銘柄ごとに証拠を保存する』の数字も更新します。
株式の取得費には払込代金、購入代金、購入手数料などが含まれます。取得費が分からない場合は売却代金の5%相当額を使う取扱いもあります。
売却前に取得費の調査を終える
基本合意後では資料探索の時間が足りず、手取り見込みや条件交渉を誤るおそれがあります。
確認ポイント:クロージング後まで税額を未計算にしない
『売却前に取得費の調査を終える』は、契約書や明細に書かれた事実から判定します。 クロージング後まで税額を未計算にしない
この論点では『クロージング後まで税額を未計算にしない』ことが重要です。株式取得費調査表には、採用した金額と根拠資料を並べ、売主株主、対象会社、相続関係者、税理士に関する入出金や税額を当事者別に記載します。
売却検討段階で不足資料と代替証拠を一覧化します
売却検討段階で不足資料と代替証拠を一覧化します。 株式取得費調査表では確定額と未確定額を分けて管理する
確認結果は株式取得費調査表へ反映し、売却前の手取り試算までに条件が変わった場合は『売却前に取得費の調査を終える』の数字も更新します。
中小M&Aでは、支援業務の範囲、手数料、利益相反への対応を契約前に確認し、税理士や弁護士などの専門家と連携することが重要です。
株式譲渡の取得費についてよくある質問
資本金は株式取得費になりますか
必ずしも一致しません。株主本人が実際に払い込んだ金額と株式異動を確認します。
相続税評価額を取得費にできますか
原則として被相続人の取得費を引き継ぎます。相続時評価額とは別です。
取得費が不明なら必ず5%ですか
実額を示す資料を調査したうえで、概算取得費の取扱いと比較します。
何を探せばよいですか
通帳、払込証明、株主名簿、設立・増資議事録、過去の売買契約書、相続資料を確認します。
