
非上場株式を売却したときの税金|計算と申告の要点
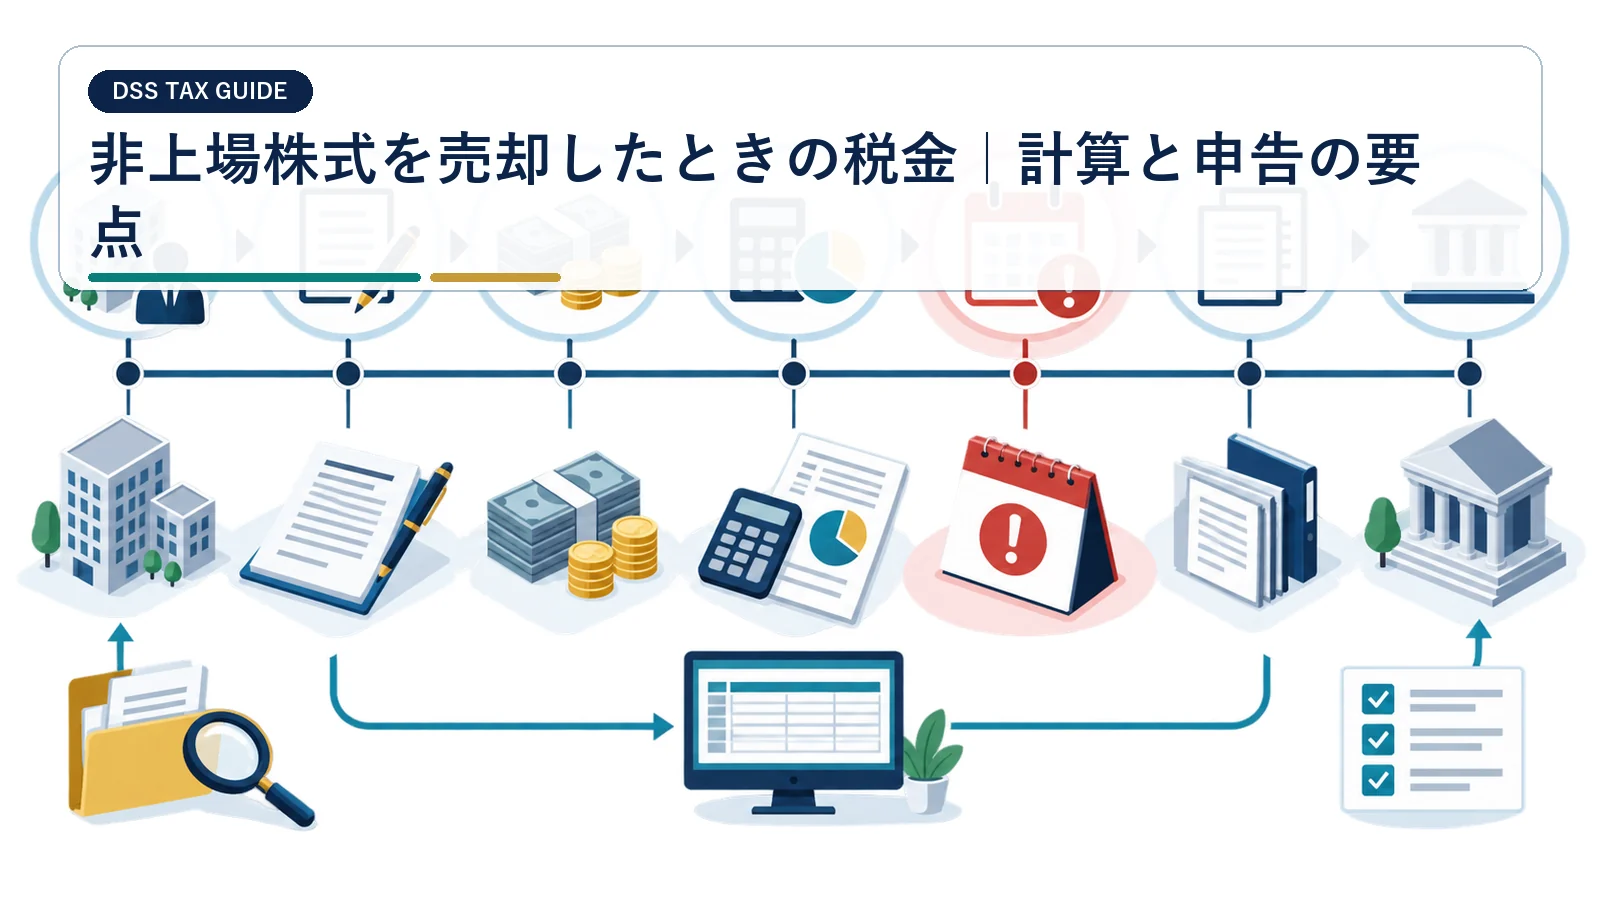
非上場株式の売却益は、上場株式とは区分して一般株式等の譲渡所得等として計算します。取得費、譲渡費用、株価の妥当性、会社や親族への売却時の注意点を整理します。
譲渡価額から取得費と委託手数料等を差し引き、他の所得と区分して税額を計算します。
個人が非上場株式を売る利益は一般株式等として計算し、基本税率は20.315%です。上場株式等とは区分され、損失を自由に通算できません。
非上場株式固有の損益区分、価格の妥当性、譲渡承認、株主ごとの申告を順に確認します。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 株主別の株式取得費資料
- 株価算定書と契約上の価格調整条項
- 仲介・FA・弁護士・税理士の契約書
- 会社と株主それぞれの入出金予定
- 非上場株式の売却益は一般株式等で計算する
- 上場株式との損益通算には制限がある
- 取得費は株主本人の取得履歴から確認する
- 譲渡価格の妥当性を説明できるようにする
非上場株式の売却益は一般株式等で計算する
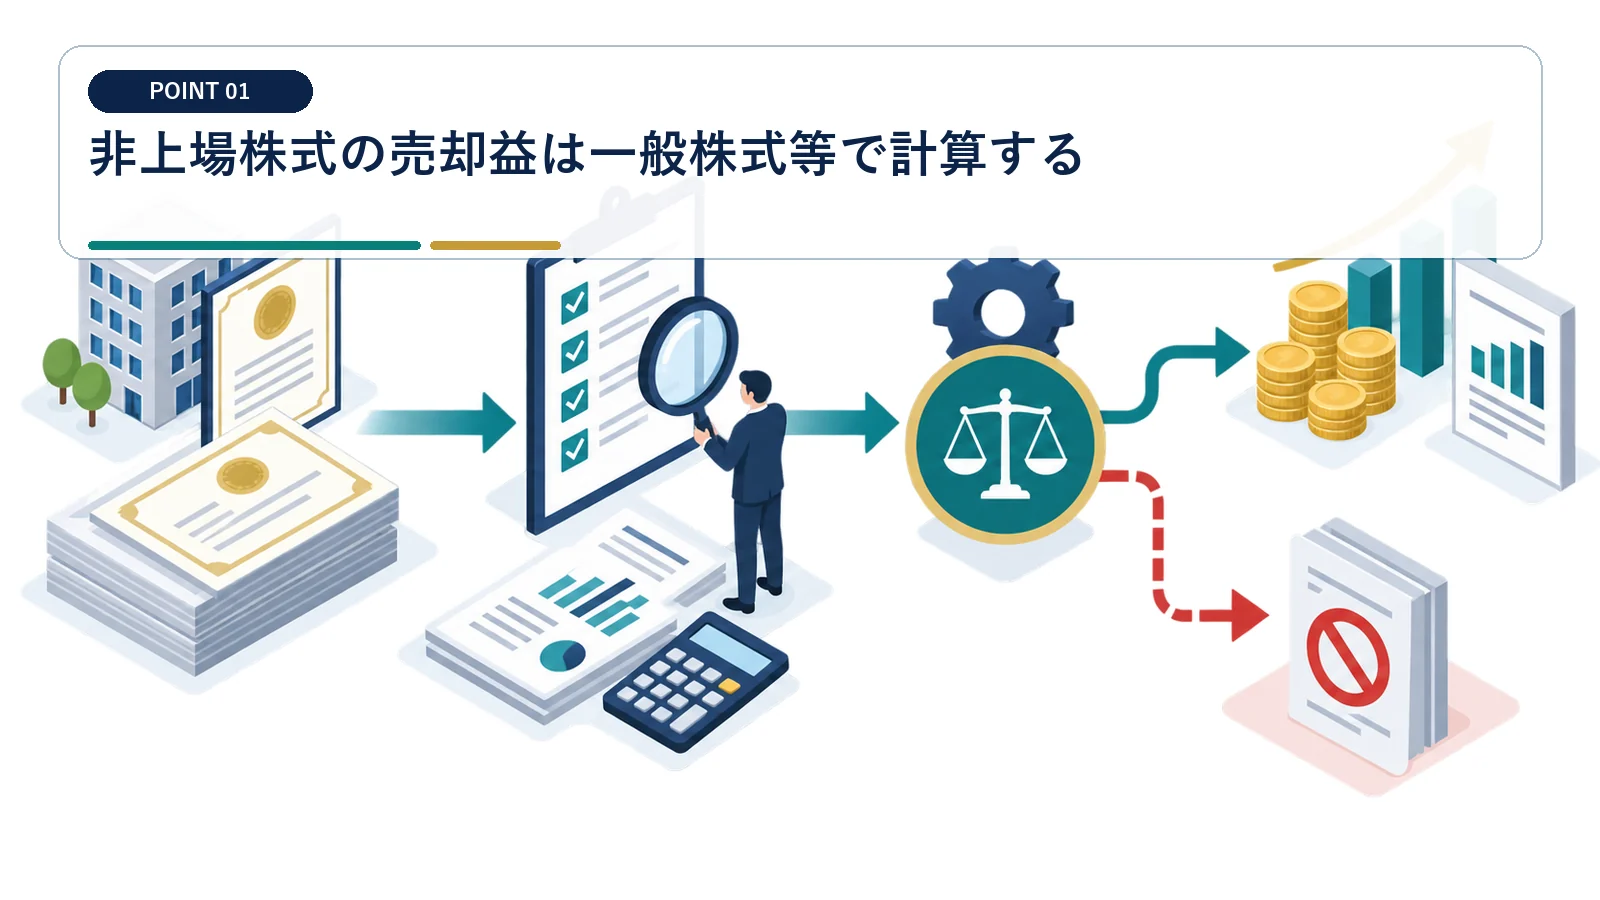
譲渡価額から取得費と委託手数料等を差し引き、他の所得と区分して税額を計算します。
確認ポイント:給与や配当と同じ総合課税で計算しない
『非上場株式の売却益は一般株式等で計算する』は、契約書や明細に書かれた事実から判定します。 給与や配当と同じ総合課税で計算しない
この論点では『給与や配当と同じ総合課税で計算しない』ことが重要です。非上場株式譲渡計算表には、採用した金額と根拠資料を並べ、売主株主、対象会社、買主、税理士、弁護士に関する入出金や税額を当事者別に記載します。
株主ごとに譲渡損益計算書を作ります
株主ごとに譲渡損益計算書を作ります。 非上場株式譲渡計算表では確定額と未確定額を分けて管理する
確認結果は非上場株式譲渡計算表へ反映し、譲渡後の確定申告までに条件が変わった場合は『非上場株式の売却益は一般株式等で計算する』の数字も更新します。
個人が一般株式等を譲渡した利益は、譲渡価額から取得費と売却手数料等を差し引き、他の所得と区分して計算します。
上場株式との損益通算には制限がある
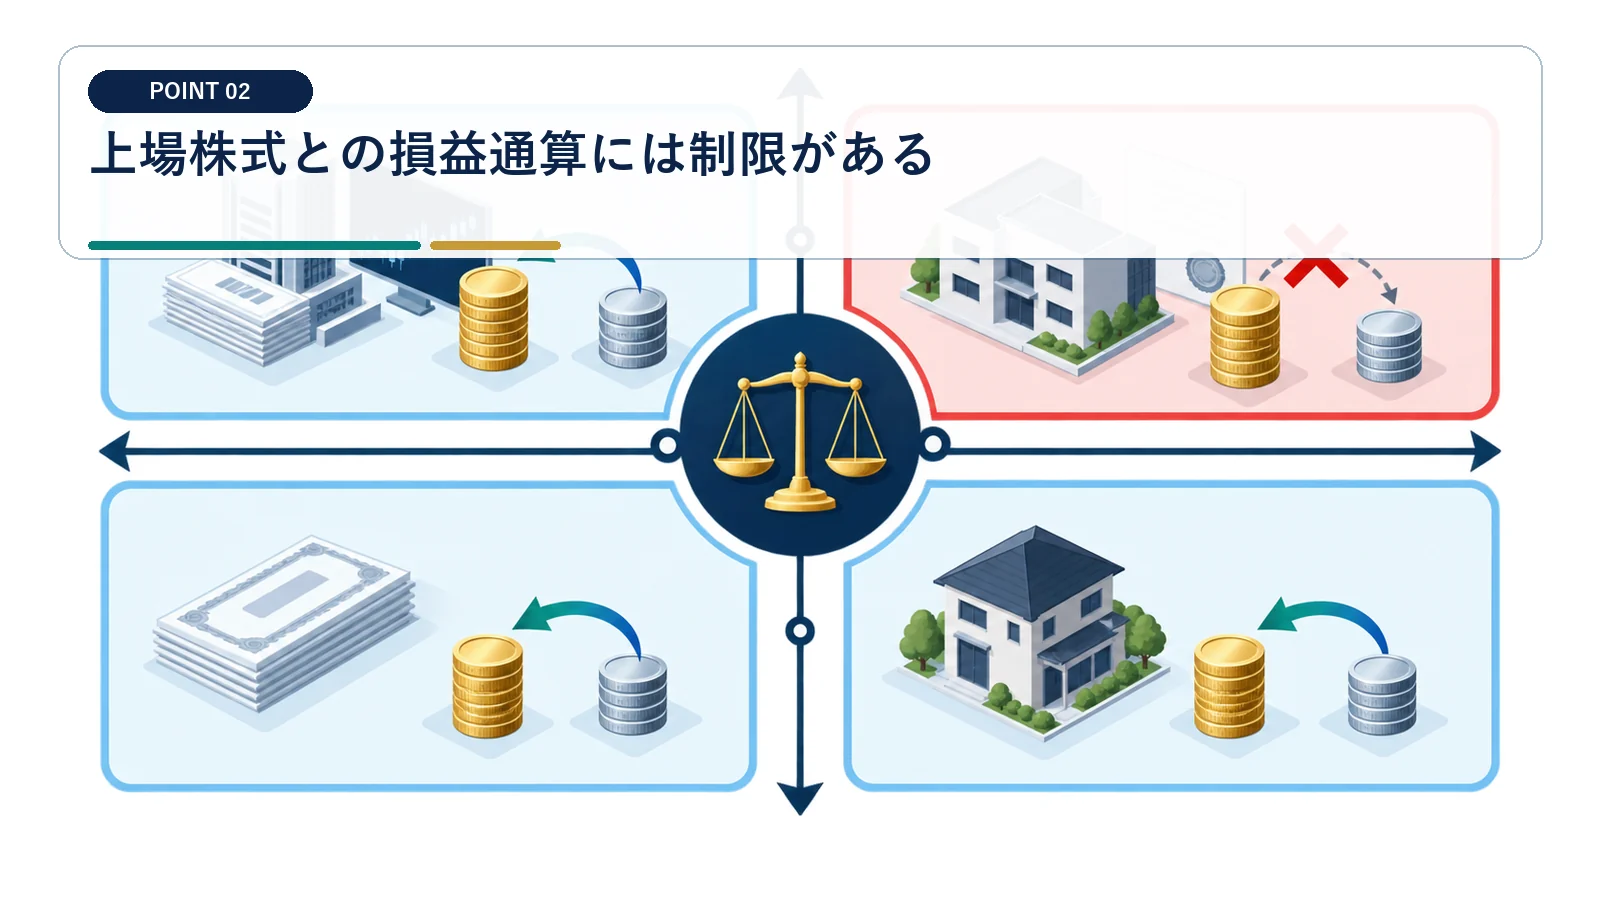
一般株式等と上場株式等は区分され、損失を自由に相殺できないため注意が必要です。
確認ポイント:証券口座の損失を自動的に非上場株式へ充当しない
『上場株式との損益通算には制限がある』は、契約書や明細に書かれた事実から判定します。 証券口座の損失を自動的に非上場株式へ充当しない
この論点では『証券口座の損失を自動的に非上場株式へ充当しない』ことが重要です。非上場株式譲渡計算表には、採用した金額と根拠資料を並べ、売主株主、対象会社、買主、税理士、弁護士に関する入出金や税額を当事者別に記載します。
同一年の株式取引を区分別に集計します
同一年の株式取引を区分別に集計します。 非上場株式譲渡計算表では確定額と未確定額を分けて管理する
確認結果は非上場株式譲渡計算表へ反映し、譲渡後の確定申告までに条件が変わった場合は『上場株式との損益通算には制限がある』の数字も更新します。
個人が一般株式等を譲渡した利益は、譲渡価額から取得費と売却手数料等を差し引き、他の所得と区分して計算します。
取得費は株主本人の取得履歴から確認する
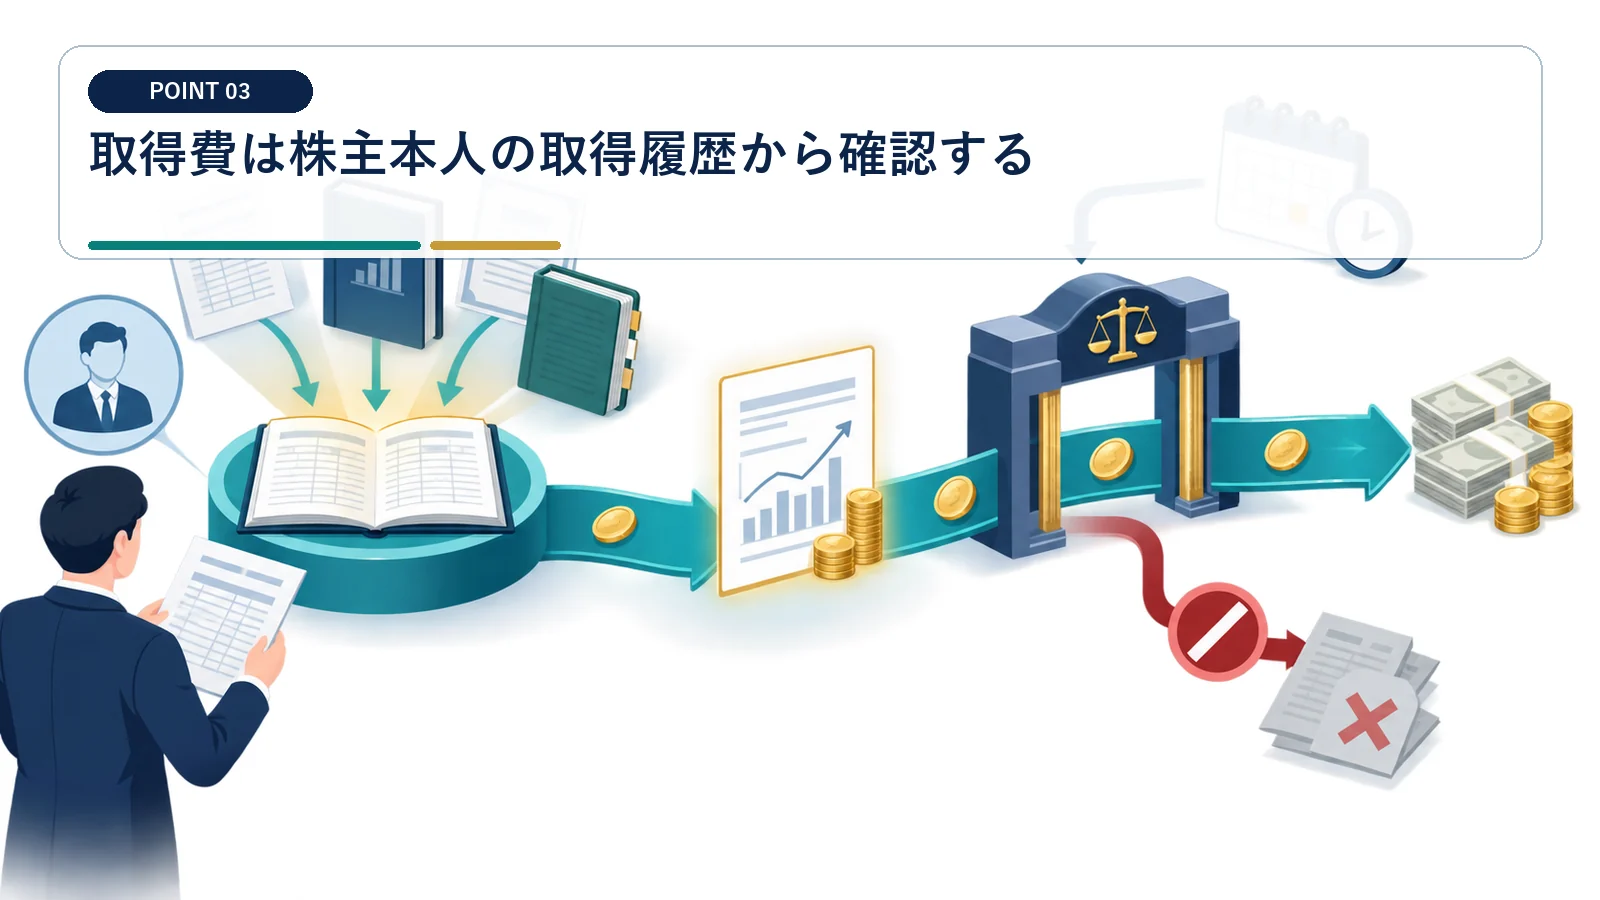
設立払込、第三者からの購入、相続・贈与など取得経路で金額が変わります。
確認ポイント:会社の純資産額を取得費に置き換えない
『取得費は株主本人の取得履歴から確認する』は、契約書や明細に書かれた事実から判定します。 会社の純資産額を取得費に置き換えない
この論点では『会社の純資産額を取得費に置き換えない』ことが重要です。非上場株式譲渡計算表には、採用した金額と根拠資料を並べ、売主株主、対象会社、買主、税理士、弁護士に関する入出金や税額を当事者別に記載します。
株主名簿と資金移動の証拠をつなぎます
株主名簿と資金移動の証拠をつなぎます。 非上場株式譲渡計算表では確定額と未確定額を分けて管理する
確認結果は非上場株式譲渡計算表へ反映し、譲渡後の確定申告までに条件が変わった場合は『取得費は株主本人の取得履歴から確認する』の数字も更新します。
株式の取得費には払込代金、購入代金、購入手数料などが含まれます。取得費が分からない場合は売却代金の5%相当額を使う取扱いもあります。
譲渡価格の妥当性を説明できるようにする
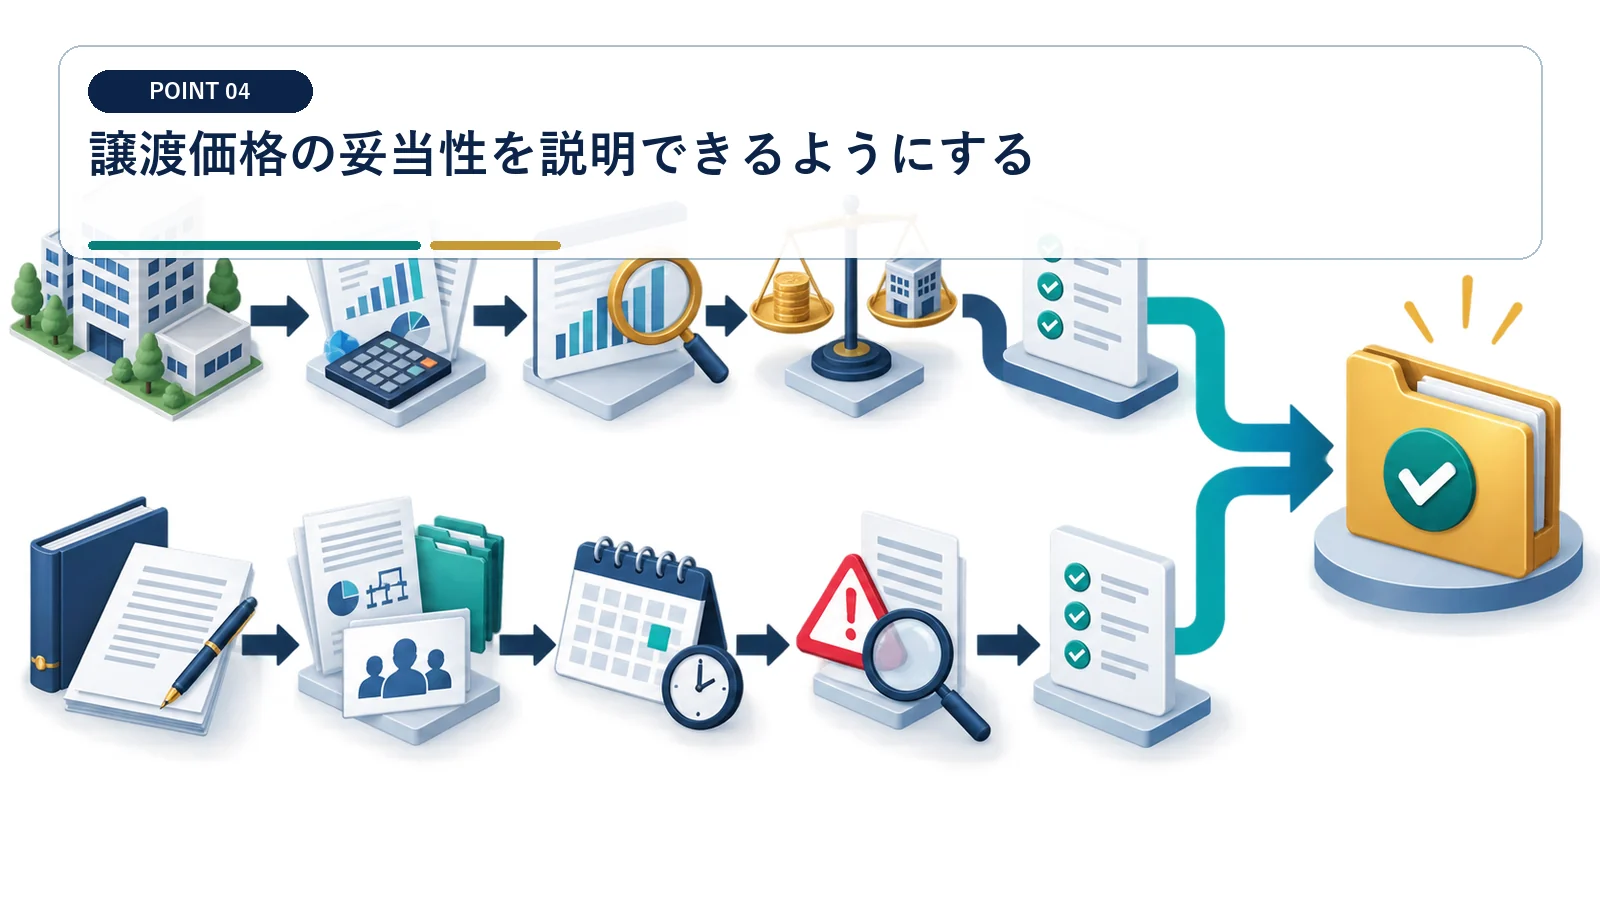
親族・同族会社・役員間など利害関係者との取引では、著しく低い・高い価格に別の課税問題が生じ得ます。
確認ポイント:額面金額だけで売買価格を決めない
『譲渡価格の妥当性を説明できるようにする』は、契約書や明細に書かれた事実から判定します。 額面金額だけで売買価格を決めない
この論点では『額面金額だけで売買価格を決めない』ことが重要です。非上場株式譲渡計算表には、採用した金額と根拠資料を並べ、売主株主、対象会社、買主、税理士、弁護士に関する入出金や税額を当事者別に記載します。
算定書と交渉記録を保存します
算定書と交渉記録を保存します。 非上場株式譲渡計算表では確定額と未確定額を分けて管理する
確認結果は非上場株式譲渡計算表へ反映し、譲渡後の確定申告までに条件が変わった場合は『譲渡価格の妥当性を説明できるようにする』の数字も更新します。
中小M&Aでは、支援業務の範囲、手数料、利益相反への対応を契約前に確認し、税理士や弁護士などの専門家と連携することが重要です。
譲渡承認と名義書換を会社法手続へ反映する
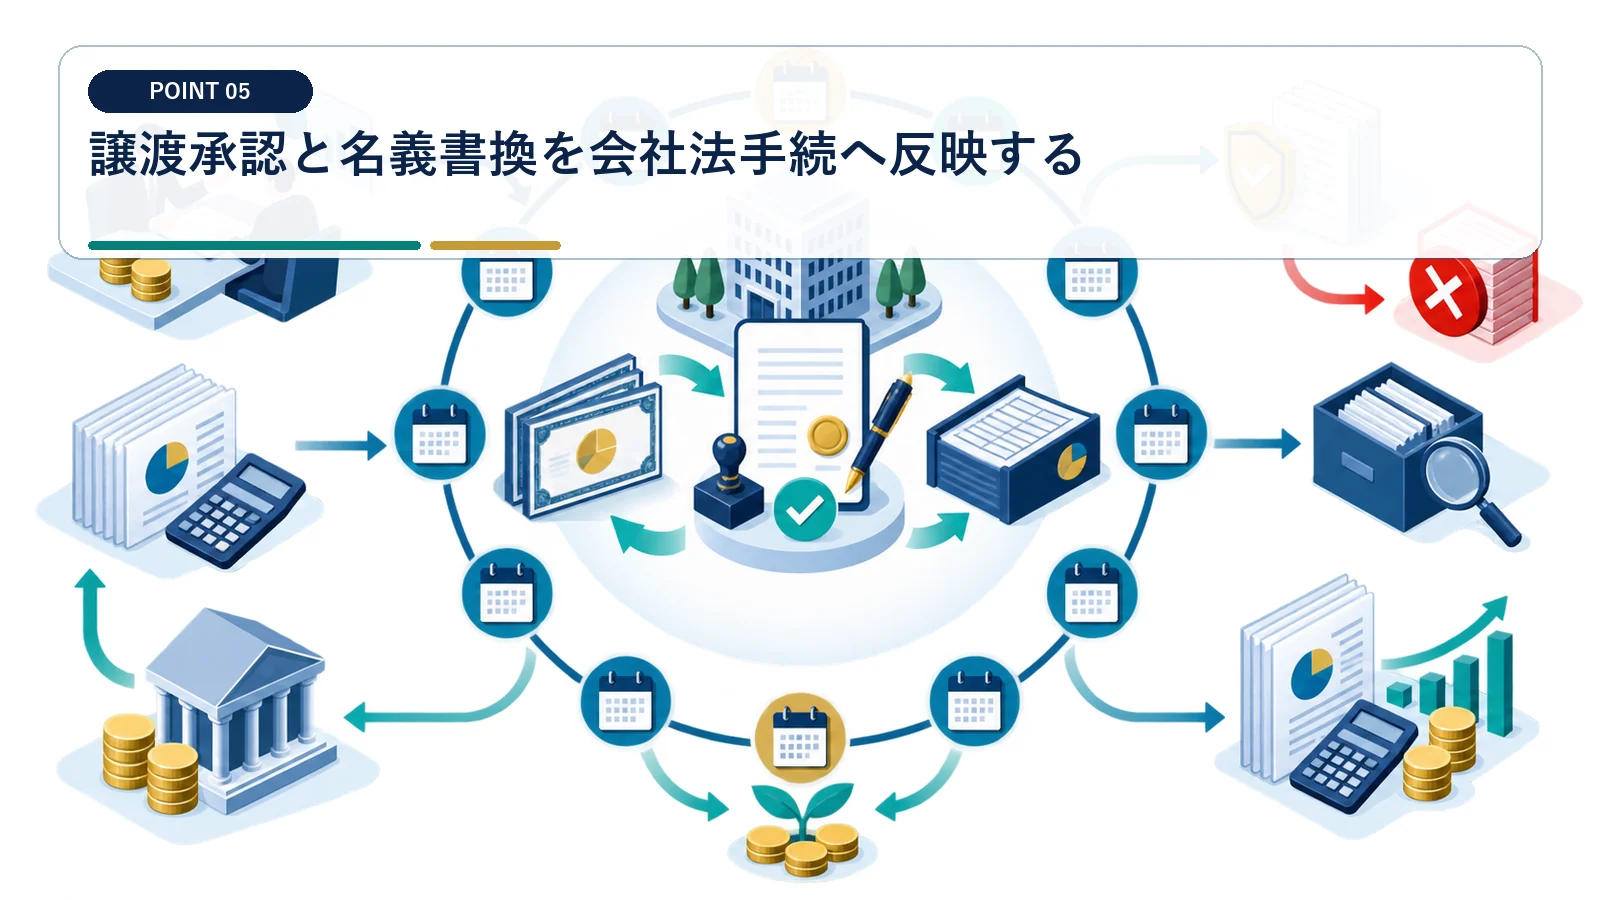
譲渡制限株式では定款と承認機関を確認し、株主名簿を更新します。
確認ポイント:代金入金だけで譲渡完了としない
『譲渡承認と名義書換を会社法手続へ反映する』は、契約書や明細に書かれた事実から判定します。 代金入金だけで譲渡完了としない
この論点では『代金入金だけで譲渡完了としない』ことが重要です。非上場株式譲渡計算表には、採用した金額と根拠資料を並べ、売主株主、対象会社、買主、税理士、弁護士に関する入出金や税額を当事者別に記載します。
税務資料と会社法書類の日付を一致させます
税務資料と会社法書類の日付を一致させます。 非上場株式譲渡計算表では確定額と未確定額を分けて管理する
確認結果は非上場株式譲渡計算表へ反映し、譲渡後の確定申告までに条件が変わった場合は『譲渡承認と名義書換を会社法手続へ反映する』の数字も更新します。
中小M&Aでは、支援業務の範囲、手数料、利益相反への対応を契約前に確認し、税理士や弁護士などの専門家と連携することが重要です。
専門家報酬は業務内容と支払者を確認する
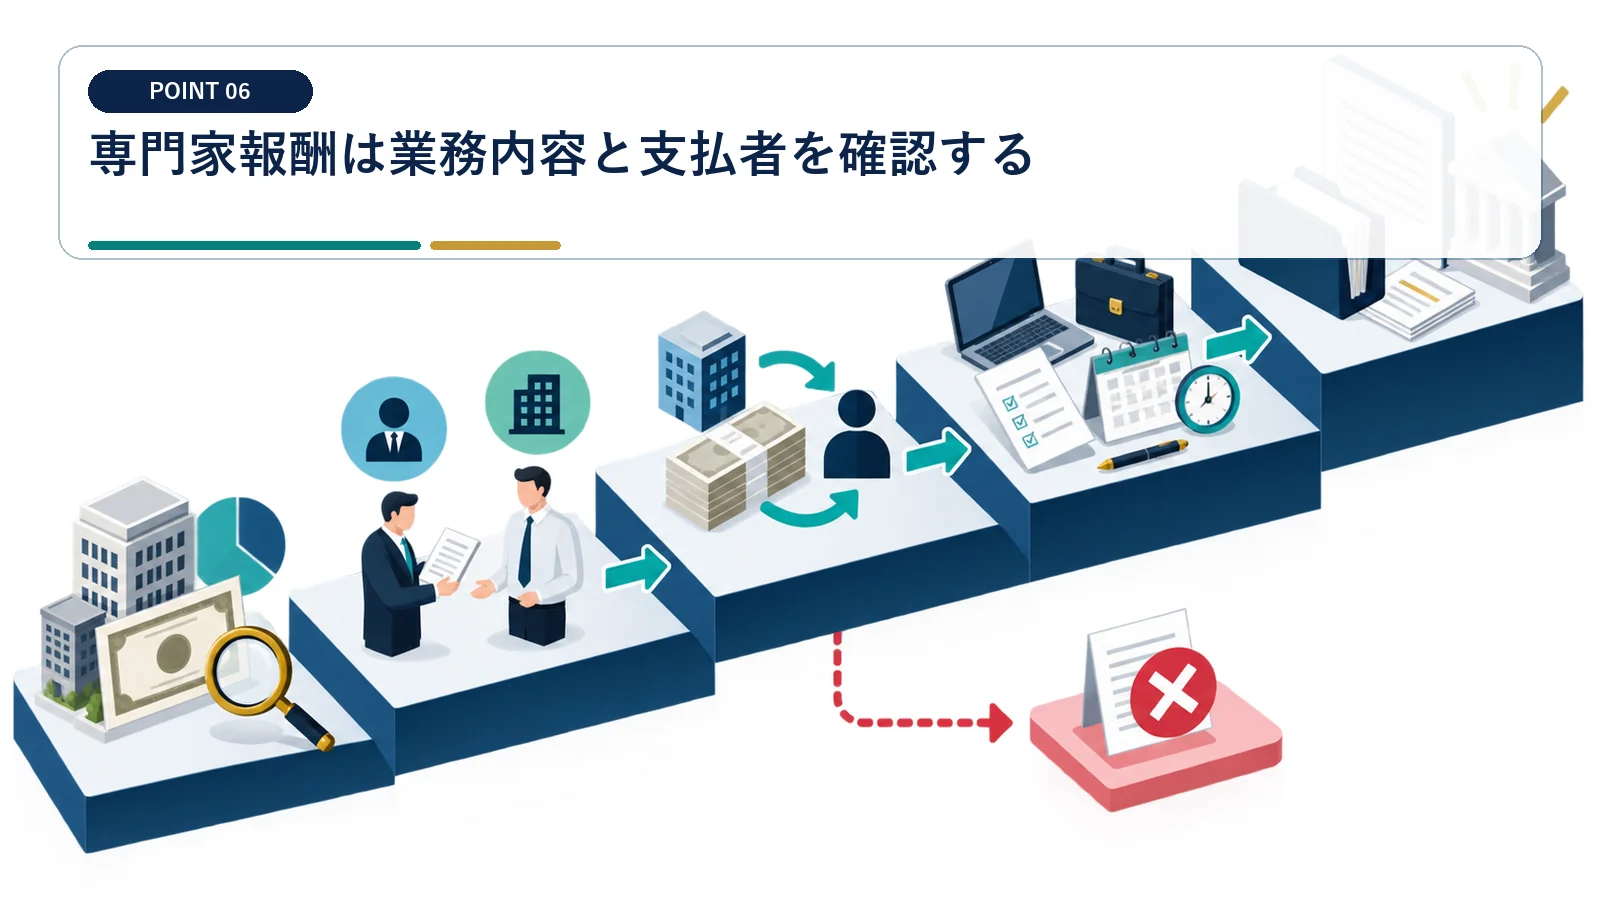
株価算定、仲介、契約作成、税務申告の費用を分け、譲渡費用に該当する範囲を判定します。
確認ポイント:全てのM&A費用を自動的に控除しない
『専門家報酬は業務内容と支払者を確認する』は、契約書や明細に書かれた事実から判定します。 全てのM&A費用を自動的に控除しない
この論点では『全てのM&A費用を自動的に控除しない』ことが重要です。非上場株式譲渡計算表には、採用した金額と根拠資料を並べ、売主株主、対象会社、買主、税理士、弁護士に関する入出金や税額を当事者別に記載します。
請求書の業務内訳を取得します
請求書の業務内訳を取得します。 非上場株式譲渡計算表では確定額と未確定額を分けて管理する
確認結果は非上場株式譲渡計算表へ反映し、譲渡後の確定申告までに条件が変わった場合は『専門家報酬は業務内容と支払者を確認する』の数字も更新します。
中小M&Aでは、支援業務の範囲、手数料、利益相反への対応を契約前に確認し、税理士や弁護士などの専門家と連携することが重要です。
確定申告は株主ごとに行う
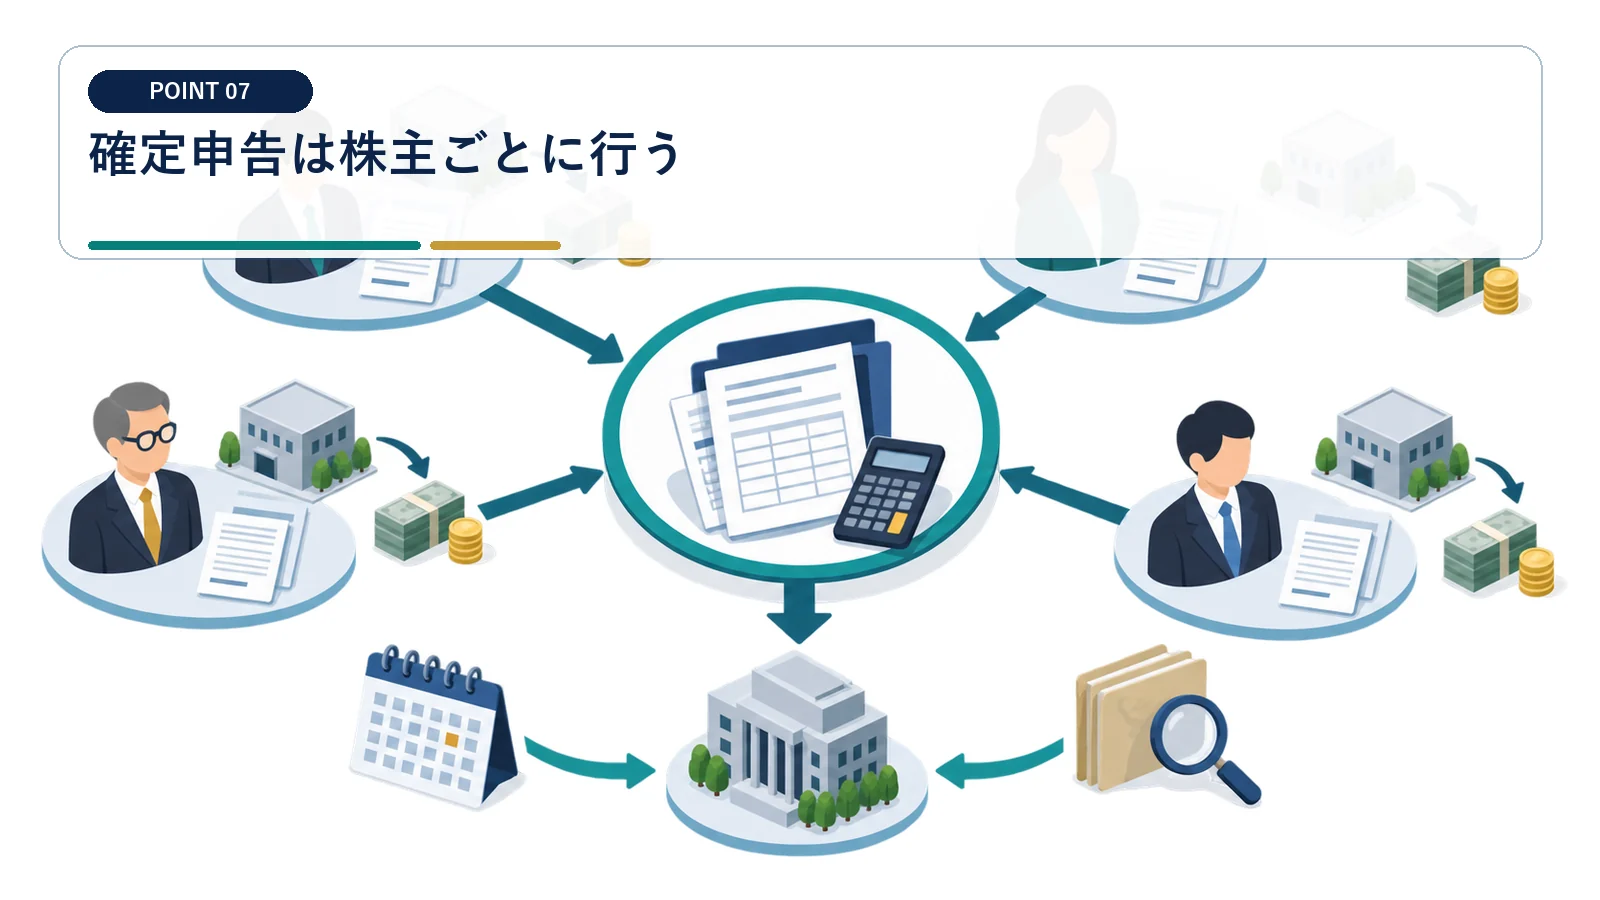
複数株主が売却する場合も、取得費や費用、入金額を各人で計算します。
確認ポイント:代表株主一人の申告で済ませない
『確定申告は株主ごとに行う』は、契約書や明細に書かれた事実から判定します。 代表株主一人の申告で済ませない
この論点では『代表株主一人の申告で済ませない』ことが重要です。非上場株式譲渡計算表には、採用した金額と根拠資料を並べ、売主株主、対象会社、買主、税理士、弁護士に関する入出金や税額を当事者別に記載します。
クロージング資料を株主別に配布します
クロージング資料を株主別に配布します。 非上場株式譲渡計算表では確定額と未確定額を分けて管理する
確認結果は非上場株式譲渡計算表へ反映し、譲渡後の確定申告までに条件が変わった場合は『確定申告は株主ごとに行う』の数字も更新します。
個人が一般株式等を譲渡した利益は、譲渡価額から取得費と売却手数料等を差し引き、他の所得と区分して計算します。
税引後手取りと契約上の留保を確認する
価格調整や補償上限、分割払いがある場合は、受取時期と税務を合わせて資金計画を作ります。
確認ポイント:契約書の総額を自由に使える資金とみなさない
『税引後手取りと契約上の留保を確認する』は、契約書や明細に書かれた事実から判定します。 契約書の総額を自由に使える資金とみなさない
この論点では『契約書の総額を自由に使える資金とみなさない』ことが重要です。非上場株式譲渡計算表には、採用した金額と根拠資料を並べ、売主株主、対象会社、買主、税理士、弁護士に関する入出金や税額を当事者別に記載します。
確定入金・留保・条件付対価を区分します
確定入金・留保・条件付対価を区分します。 非上場株式譲渡計算表では確定額と未確定額を分けて管理する
確認結果は非上場株式譲渡計算表へ反映し、譲渡後の確定申告までに条件が変わった場合は『税引後手取りと契約上の留保を確認する』の数字も更新します。
中小M&Aでは、支援業務の範囲、手数料、利益相反への対応を契約前に確認し、税理士や弁護士などの専門家と連携することが重要です。
非上場株式を売却したときの税金についてよくある質問
非上場株式の税率は上場株式と同じですか
基本税率が同じでも、一般株式等として区分され、損益通算などの扱いが異なります。
取得費が分からない場合はどうしますか
過去資料を調査し、確認できない場合は売却代金の5%相当額を使う取扱いも検討します。
額面で売れば問題ありませんか
額面と時価は別です。関係者間取引では価格の妥当性を説明できる資料を残します。
会社側にも税金がかかりますか
通常の株主間売買では売却益は株主側に生じますが、自己株式取得など取引形態で変わります。
