
繰越欠損金とは?控除額と10年の期限を解説
- 公開日
- リライト日
昨年は300万円の赤字だったものの、今年は200万円の黒字に戻りそう。ようやく利益が出てほっとする一方で、「昨年の赤字が残っているのに税金を払うのか」と気になることもあります。
税務上の赤字を翌期以降の所得から差し引く仕組みが、繰越欠損金の繰越控除です。中小法人等の条件や申告要件を満たせば、今年の所得200万円から過去の欠損金200万円を引ける場合があります。
ただし、決算書に赤字があるだけで使えるわけではありません。自社にいくら残っているか、いつまで使えるか、今年はいくら引けるか。この三つから確かめていきましょう。
- 繰越欠損金の意味と100%・50%の控除限度額
- 10年の期限の数え方と青色申告・帳簿保存の条件
- 申告書の残高確認と繰戻し還付・仕訳・M&Aの注意点
繰越欠損金とは?赤字を将来の所得から差し引く仕組み
会計の赤字と税務上の欠損金の違い
会社の決算書で計算する利益と、法人税を計算するときの所得は、必ずしも同じではありません。帳簿では費用でも、税務ではその年の費用として認められない支出などがあるためです。
税務上の収入を「益金」、費用を「損金」と呼びます。損金が益金を上回った分が税務上の欠損金です。そのうち、翌期以降へ持ち越して使えるものが繰越欠損金になります。
決算書の赤字、税務上の欠損金、口座のお金が足りないことは、分けて考えましょう。ここからの300万円と200万円は、会計の利益を税務上のルールで調整した後の金額です。
赤字300万円と黒字200万円で考える
前期に300万円の税務上の欠損金が生じ、まだ一度も使っていないとします。今期の欠損金控除前の所得は200万円です。単独で申告する中小法人等で、申告・保存の要件を満たし、期限にも余裕がある場合を考えます。
この場合は、所得200万円から欠損金200万円を引くため、控除後の所得は0円です。300万円のうち使わなかった100万円は、期限内であれば翌期以降へ繰り越します。
自社の残高は、法人税申告書の別表七(一)で確認します。決算書に載る赤字の累計を、そのまま使用可能額と考えないようにしましょう。
節税のメリットと使い切れない場合
赤字の翌年に黒字が出たとき、過去の赤字を税金の計算に反映できるのがこの制度の利点です。黒字の年だけを切り取って課税する場合に比べ、複数年度の税負担をならす働きがあります。
一方、300万円の欠損金があるからといって、300万円の税金が減ったり、その額が入金されたりするわけではありません。差し引くのは税額ではなく所得です。会計上の赤字や現金不足も、この処理だけでは解消しません。
将来の所得が出ないまま期限を迎えると、通常の繰越控除では使い切れません。赤字を増やすこと自体が得になる制度ではなく、事業を立て直して利益が出たときに生かす制度と考えると、使いどころがわかります。
繰越欠損金の控除限度額は中小法人等とそれ以外で変わる
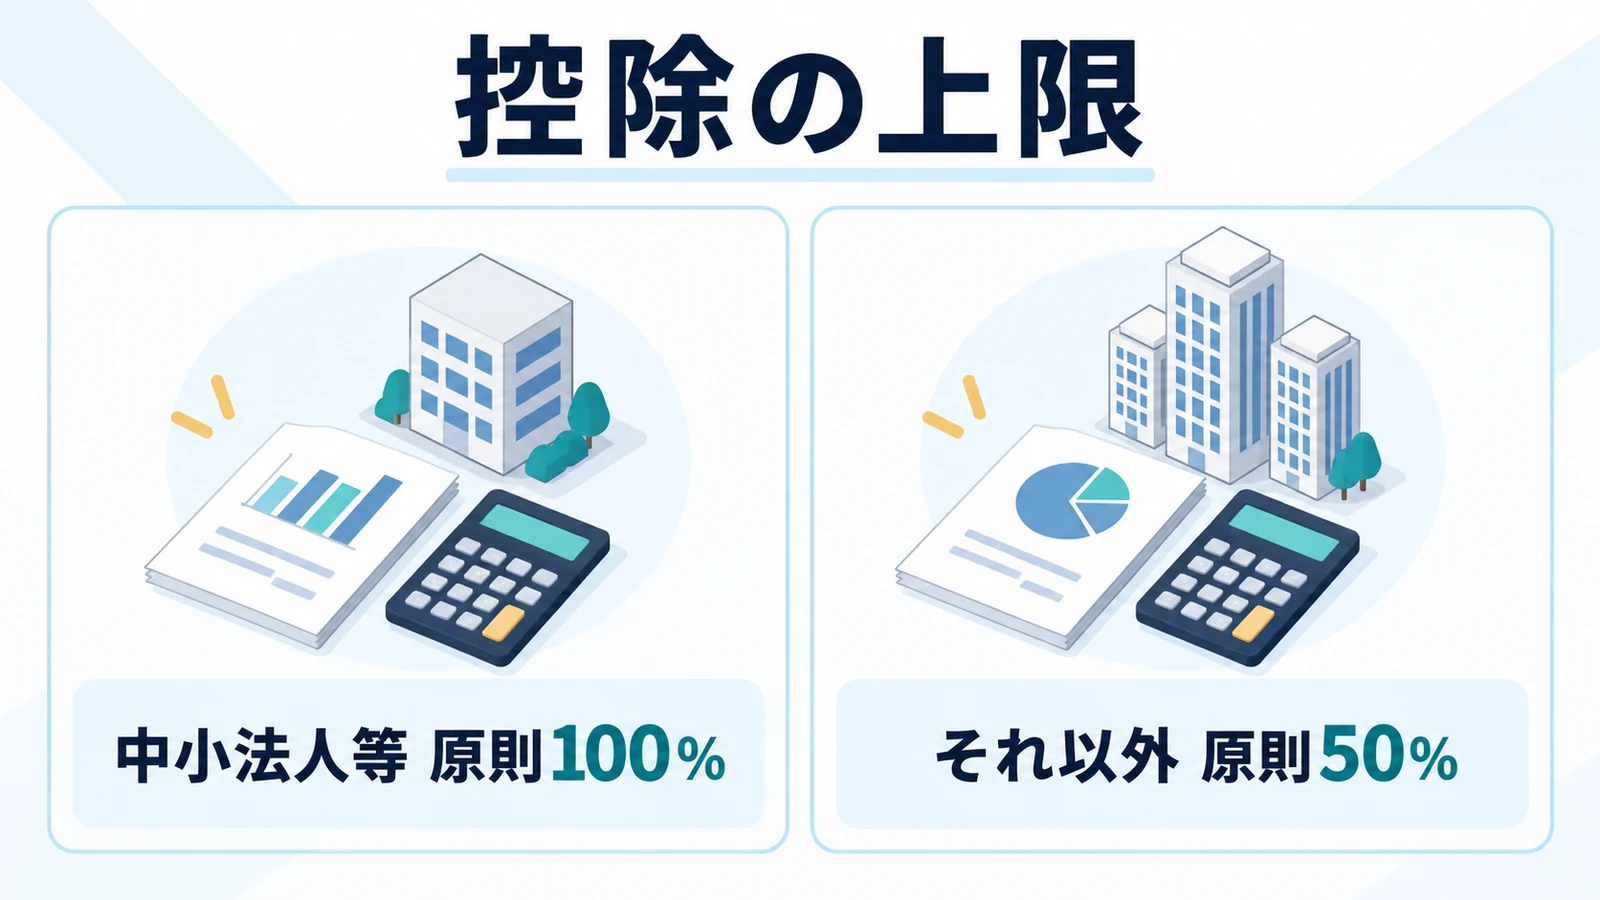
過去の欠損金が300万円残っていても、今期に300万円を引けるとは限りません。まず、今年の所得と会社の区分から控除の上限を求めます。
中小法人等は所得の100%まで控除
中小法人等に当たる会社は、原則として欠損金控除前の所得の100%まで控除できます。所得が200万円なら上限は200万円です。「100%」は、赤字の残高をいくらでも使えるという意味ではありません。
判定の目安の一つは、事業年度末の資本金が1億円以下であることです。ただし、資本金だけで決めない点に注意してください。
たとえば、資本金5億円以上の法人などの完全支配関係にある普通法人や、一定の複数の大法人に全部の株式を保有される法人、大通算法人などは除外されます。大通算法人とは、通算グループ内に資本金1億円超の法人がある場合など、一定の条件に当たる法人です。自社の資本金に加え、株主とグループ内の会社も確認します。
それ以外は原則として所得の50%まで
中小法人等に該当せず、後で触れる例外にも当たらない会社では、原則として所得の50%が上限です。同じく所得200万円なら、控除の上限は100万円になります。
使える欠損金が300万円あっても、今期に引くのは100万円です。控除後の所得100万円に対して税額を計算し、使わなかった200万円は期限内であれば翌期以降へ残します。
ここで掛ける50%は、欠損金の残高ではなく欠損金控除前の所得に対する割合です。欠損金300万円の半分である150万円を引く計算にはしません。
同じ赤字でも控除額が変わる比較表
先ほどの300万円と200万円を、会社の区分だけ変えて比べると次のようになります。単独法人で、他の調整はなく、欠損金は未使用・期限内という前提です。
| 確認する金額 | 中小法人等 | 原則50%の会社 |
|---|---|---|
| 使用可能な欠損金 | 300万円 | 300万円 |
| 控除前の所得 | 200万円 | 200万円 |
| 控除限度額 | 200万円 | 100万円 |
| 今期の控除額 | 200万円 | 100万円 |
| 控除後の所得 | 0円 | 100万円 |
| 未使用の欠損金 | 100万円 | 200万円 |
なお、中小法人等以外でも、一定の新設法人や更生法人等には、所得額まで控除できる事業年度があります。新設法人では設立から7年以内などの条件があり、上場や大法人との関係による除外もあります。新設なら必ず全額使える、とは判断しません。
この新設法人の特例と、通常の中小法人等の100%限度は別です。中小法人等が設立から7年を過ぎたら一律に50%へ変わる、という意味でもありません。
繰越欠損金の10年の数え方と期限切れ
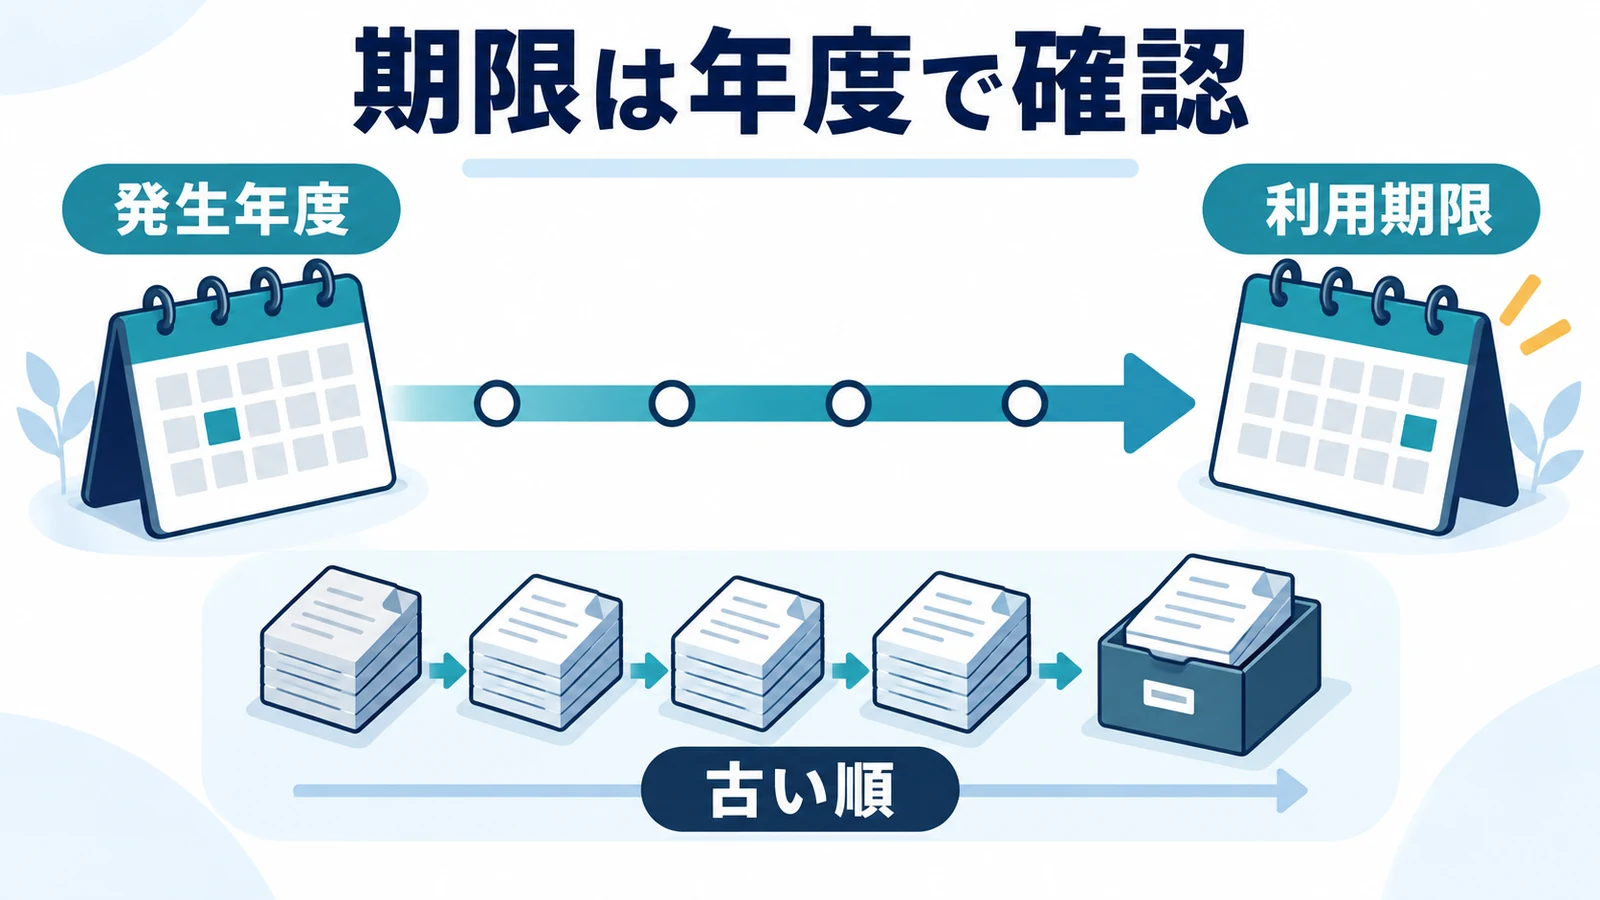
控除できる金額がわかったら、その欠損金がまだ期限内かを確認します。帳簿に残っていることと、税務上使えることは別だからです。
発生した事業年度によって10年か9年かが決まる
2018年4月1日以後に開始した事業年度で生じた欠損金の繰越期間は10年です。それより前に開始した事業年度の欠損金は9年になります。
正確には、控除を受ける事業年度の開始日前10年以内に開始した事業年度の欠損金かを確認します。旧制度の欠損金は、この期間を9年として判定します。赤字になった日から10年、申告した日から10年、と数えるわけではありません。
3月決算の会社で期限を確かめる
毎年4月1日から翌年3月31日までを事業年度とし、途中で決算期を変えない会社を考えます。2026年4月1日から2027年3月31日までの年度で欠損金が生じた場合です。
| 事業年度 | この欠損金の扱い | 確認すること |
|---|---|---|
| 2026年4月〜2027年3月 | 欠損金が発生 | 発生年度の開始日は2026年4月1日 |
| 2027年4月〜2028年3月 | 翌期の控除対象になり得る | 申告要件と所得・限度額を確認 |
| 2036年4月〜2037年3月 | 通常の繰越で使える最後の年度 | 2036年4月1日の前10年以内に発生年度が開始 |
| 2037年4月〜2038年3月 | 通常の繰越対象外 | 2026年4月1日は前10年の範囲から外れる |
決算期を変えた会社や、12か月より短い事業年度がある会社では、「10回の決算」とだけ覚えないでください。発生年度と控除年度の開始日を並べて判定します。
古い年度の欠損金から順に使う
欠損金が複数の年度に残っているときは、古い年度に生じた分から使います。期限の近い赤字を先に確認する理由はここにあります。
最も古い事業年度において生じたものから順次損金算入をします。
通常の繰越控除は、黒字の年を好きに飛ばしたり、新しい欠損金だけを先に使ったりするものではありません。毎期の所得計算と残高をつなげて管理しましょう。
期限を過ぎた分は、通常の繰越控除では使えません。解散して残余財産がないと見込まれる場合などには別の特例がありますが、期限を自由に延ばす制度ではありません。該当する事実と申告の添付書類を別に確認します。
期間の管理を詳しく確認する場合は、繰越欠損金の期限と申告実務の記事も参考にしてください。
関連する規定:法人税基本通達12-1-1・法人税法第57条・第59条
繰越控除を受けるための青色申告と帳簿保存
使える期限と金額がそろっていても、申告の条件を満たしていなければ利用できません。欠損金が発生した年度と、その後の年度を分けて見ていきます。
欠損金が生じた年度の青色申告
通常の青色欠損金の繰越控除では、欠損金が生じた年度に青色申告書である確定申告書を提出していることが必要です。赤字が出てから、過去の年度を当然に青色へ変更できると考えないようにします。
白色申告の年度で新たに生じた通常の欠損金は、同じ扱いでは繰り越せません。ただし、災害で生じた損失には別の特例があります。普通の事業の赤字と災害損失を一緒に扱わないことが大切です。
赤字の年も確定申告を続ける
発生年度の申告に加え、その後の各年度について連続して確定申告書を提出していることも要件です。「赤字だから納税がない」と申告を止めないでください。
一方、過去に青色申告で生じた欠損金は、その後の年度が白色申告になっていても使える場合があります。国税庁もこの扱いを示しています。発生した年度の青色申告と、その後の連続した確定申告を区別して確認します。
申告漏れや承認取消しなどがある場合は、いつの年度に何が起きたかを税理士などへ伝えましょう。「全部消える」「後から出せば必ず使える」のどちらにも、事情を確認せず決めつけないようにします。
欠損年度の帳簿書類は原則10年間保存
欠損金が生じた青色申告年度の帳簿書類は、原則として10年間保存します。2018年4月1日前に開始した該当年度は9年間です。
こちらの起算日は、その年度の確定申告書の提出期限の翌日です。先ほどの繰越控除の期間判定で使った「事業年度の開始日」とは違います。
仕訳帳、総勘定元帳、決算書、契約書、領収書など、欠損金の計算を確かめられる資料を残します。電子取引のデータなどは、電子帳簿保存法に沿った方法で保存する必要があります。
青色申告の承認申請には期限がある
これから青色申告を始める法人は、原則として、青色申告をしようとする事業年度開始日の前日までに承認申請をします。
新設の普通法人などでは、設立日以後3か月を経過した日と、その事業年度終了日のうち、早い日の前日が基本の期限です。最初の事業年度が短い場合の翌年度などには別の扱いもあるため、設立日と決算日をそろえて確認します。
2026年10月1日以後の申請では、申請書の一部の記載項目が不要になっています。これは提出期限が延びたという意味ではありません。
申告・保存の確認:国税庁 No.5762・帳簿書類等の保存期間・青色申告の承認の申請
別表七(一)で残高を確認し繰戻し還付と比較する
ここまで確認した金額・期限・申告要件を、自社の申告書に当てはめてみましょう。税理士へ任せている会社でも、どの年度の赤字が残っているかを共有しておくと、決算前の相談が具体的になります。
申告書で見る控除未済額と翌期繰越額
別表七(一)の名称は「欠損金の損金算入等に関する明細書」です。年度ごとの欠損金と、その期に使った額を確認できます。
| 2026年様式の欄 | 確かめる内容 |
|---|---|
| 控除前所得金額「1」 | 欠損金を引く前の所得 |
| 損金算入限度額「2」 | 所得と会社の区分から求める上限 |
| 控除未済欠損金額「3」 | 過年度に生じた未使用の欠損金 |
| 当期控除額「4」 | この期の所得から差し引く額 |
| 翌期繰越額「5」 | 翌期へ持ち越す額 |
当期に新たに生じた青色欠損金や繰戻し額には、同じ用紙内に別の欄があります。過年度の残高だけでなく、当期分も含めて翌期の残高を確認します。
2026年様式では、最も古い年度の行の「5」欄は斜線になっています。すべての行を単純に「3−4」で翌期へ繰り越すのではなく、発生年度と期限を見ます。通算法人では別表七(二)などの調整も必要です。
発生年度ごとに残高と期限を並べる
社内で見る一覧には、発生年度の開始日・終了日、未使用額、今期の控除額、翌期に残せる額、通常の繰越で使える最後の年度を並べます。申告書の年度別の数字と照合しておきましょう。
繰戻し還付の計算に使った欠損金は、同じ部分を繰越控除に再利用できません。残高が多く見えるときほど、過去の控除や還付分が反映されているかを確かめます。
これで、今年の所得を見積もったときに、どの欠損金をいくら使い、何が残るかを追えます。決算書の赤字累計だけを見ていた場合との違いは、ここにあります。
前年に黒字がある場合は繰戻し還付も確認
ここでは主例とは逆に、前期は黒字で法人税を納め、今期は赤字になった会社を考えます。対象になる場合は、今期の欠損金を過去の所得へ戻して法人税の還付を請求する「繰戻し還付」も検討できます。
通常の制度では、欠損事業年度の開始日前1年以内に開始した所得事業年度が対象です。将来の税負担を減らす繰越控除に対し、繰戻しは以前に納めた税額のうち欠損金に対応する部分の還付を求めます。赤字額そのものが戻るわけではありません。
通常の経路では、対象となる過年度から欠損年度の前年度までの連続した青色申告、欠損年度の期限内の青色確定申告などが要件です。還付請求書は、その確定申告書と同時に提出します。
中小企業者等以外では、2028年3月31日までに終了する欠損事業年度について原則として適用が停止されています。解散や災害損失などには別の扱いがあり、災害損失の青色申告では前2年を対象にする規定もあります。通常の繰戻しと混ぜずに判定してください。
還付請求後は、税務署が欠損金など請求の基礎を調査して処理します。「必ずすぐ入金される」「必ず実地調査になる」とは言えません。将来の所得見込みと、今必要な資金を並べて比較し、還付に使った部分を繰越残高から分けて管理します。
様式と還付の手続:国税庁 2026年法人税の別表一覧・欠損金の繰戻しによる還付・還付請求の提出時期
繰越欠損金の仕訳と税効果会計の違い
申告書の話がわかったところで、帳簿の処理と分けておきたい点があります。「繰越欠損金が100万円残る」と「資産を100万円計上する」は、同じことではありません。
税務上の繰越控除そのものに直接仕訳はしない
繰越控除は、申告書で所得を計算する処理です。欠損金を使った分だけ、帳簿の過去の赤字と今期の黒字を直接相殺する仕訳を入れるわけではありません。
「繰越欠損金」という名前で赤字額を現金や資産として計上する処理でもありません。決算書にある利益剰余金の欠損と、税務上使える欠損金の残高も別に確認します。
繰延税金資産を計上する場合の仕訳
税効果会計を適用する場合は、将来の税負担の軽減が見込まれる範囲を「繰延税金資産」として認識することがあります。適用する会計基準と、回収可能性の判断が前提です。
ここからは主例とは別の会社の会計例です。未使用の欠損金が50万円あり、前期には繰延税金資産を計上していませんでした。今期末に初めて、期限内に全額を使える見込みを確認できたとします。会計と税務で費用などを認識する時期が違う「一時差異」は、ほかにないものとします。
法人税や地方税を合わせた税負担の割合である「法定実効税率」を、説明のため30%と仮定します。この例では50万円×30%で、繰延税金資産は15万円です。各社の実際の税率を30%と決める例ではありません。
| この例での処理 | 借方 | 貸方 |
|---|---|---|
| 今期末に初めて認識 | 繰延税金資産 15万円 | 法人税等調整額 15万円 |
| その後に全額利用などで取り崩す | 法人税等調整額 15万円 | 繰延税金資産 15万円 |
すでに計上済みの資産がある会社は、同じ額を重ねて計上しません。主例で残った100万円に、この仕訳を自動的に当てはめる意味でもありません。
将来の黒字見込みに合わせて回収可能性を見直す
将来の税負担を減らせるかは、利益計画、欠損金の期限、控除上限などで変わります。会計基準では、税負担を軽減できると認められる範囲を計上し、毎期見直すことが求められます。
予定より利益が出ない、期限内に使い切れないといった事情があれば、計上額の見直しや取り崩しを検討します。残高に税率を掛ければ常に全額を資産にできる、という計算ではありません。
繰延税金資産が増えても、それだけで銀行口座の現金が増えるわけではありません。税務で使える残高、会計で認識する資産、実際の資金収支を分けて見ましょう。
会計上の根拠:企業会計基準委員会 適用指針第26号
買収や合併で繰越欠損金を使うときの注意点
自社の赤字を翌期に使う話と、別の会社の欠損金を利用する話は分けて考えます。会社を買ったり合併したりする場合は、通常の残高・期限の確認に加えて、取引そのものの条件を調べます。
株式の買収と欠損金の利用制限
株式を買っても、買収先と親会社は別の法人です。買収先の欠損金を、親会社の所得から自由に引けるわけではありません。まずは買収先の会社で判定するのが基本です。
また、欠損金などを持つ法人が、株式の50%超の保有などによる特定支配関係に入り、支配日から5年以内に一定の事由に当たると、過去の欠損金の利用が制限される場合があります。
一つの経路は、旧事業をすべて廃止する、または廃止が見込まれる状況で、旧事業規模のおおむね5倍を超える資金の借入れなどを行う場合です。事業の廃止だけ、借入れだけで同じ結論にする条件ではありません。
休眠会社の事業開始など、ほかの事由も規定されています。株式を買っただけで全残高が消える、5年待てば必ず使える、といった読み方をせず、契約前に株主関係と事業計画を確認します。
適格合併とグループ通算は別に判定
適格合併とは、税法で定める要件を満たす合併です。その結果、資産や負債を税務上の簿価で引き継ぎます。欠損金を引き継げる場合もあります。ただし、適格であれば残高をすべて自動的に引き継げるとは限りません。支配関係の継続期間や、共同で事業を行うための要件などによる制限を別に見ます。
引継ぎの前10年は、通常の自社の繰越と違い、合併の日を基準にする規定があります。5年の支配関係の判定も、合併日の属する事業年度の開始日や設立日などの条件があります。日付を一つにまとめて数えないようにしてください。
グループ通算制度では、各法人が個別に申告し、損益や欠損金の調整を行います。加入時の過年度欠損金の切捨てや、特定欠損金とそれ以外の区分もあります。特定欠損金は、その法人自身の所得を限度に控除する区分です。同じグループというだけで、赤字を自由に共有できる制度ではありません。
再編を検討するときは、会社関係の図、株式の取得日、合併予定日、年度別の欠損金残高、事業計画をそろえて専門家へ確認しましょう。見込んでいた欠損金を使えないと、買収後の資金計画まで変わります。
繰越欠損金を踏まえた決算前の節税計画
まず今年使える残高と所得見込みを確かめる
節税のために何かを買う前に、すでにある欠損金を今年どこまで使えるか見ておきましょう。使える残高と今年の所得がわかれば、追加の支出が本当に必要かを考えやすくなります。
相談時には、別表七(一)と過去の申告書、欠損年度の帳簿、今年の利益見込みを用意します。期限、青色申告と申告の継続、会社の区分、買収・再編の有無を確認します。繰戻し還付を検討する場合は、前年の納税額も用意しましょう。
税金の軽減と手元に残す資金を分けて考える
不要な支出で赤字を増やすと、先に会社のお金が減ります。その欠損金を期限内に使い切れなければ、期待していた税負担の軽減も得られません。
事業に必要な投資であっても、購入額がすべてその年の損金になるとは限りません。減価償却やほかの制度との関係も見ながら、利益の見通しと支払い時期を合わせて考えます。
設備投資を検討している場合は、法人の減価償却と決算前の注意点で、購入費が経費になる時期も確認できます。
欠損金の使い方は税理士などと確認し、そのうえで会社に合う節税策の候補を比較する。この順なら、税金だけを見て運転資金を使いすぎる判断を避けやすくなります。残高と期限を起点に、今年の決算と翌期の事業を一緒に考えていきましょう。
繰越欠損金のよくある質問
繰越欠損金はどこを見ればわかりますか?
法人税申告書の別表七(一)で、発生年度ごとの控除未済欠損金額、当期控除額、翌期繰越額などを確認します。当期に新たに生じた欠損金や還付に使った部分も照合します。決算書に載る赤字の累計と一致するとは限りません。
繰越欠損金は10年を過ぎても使えますか?
通常の繰越控除では、対象期間から外れた欠損金は使えません。2018年4月1日前に開始した発生年度は9年です。解散して残余財産がないと見込まれる場合などには別の特例がありますが、通常の期限を延ばす仕組みではなく、個別の条件と添付書類を確認します。
白色申告でも繰越欠損金を使えますか?
白色申告年度で生じた通常の赤字は、青色欠損金と同じ扱いでは繰り越せません。一方、過去に青色申告で生じた欠損金は、その後の連続した確定申告や帳簿保存などの要件を満たせば、後年度が白色申告でも使える場合があります。災害損失には別の特例があります。
繰越欠損金を使う年は選べますか?
通常の繰越控除は、黒字の年を任意に飛ばして好きな年だけ使う制度ではありません。会社の区分による限度額の範囲で、古い年度に生じた欠損金から順に所得計算へ反映します。期限や過去の控除額も合わせて確認します。
繰越欠損金があれば税金はすべてゼロになりますか?
そうとは限りません。欠損金が所得より少ない場合や、50%の控除限度が適用される場合には、控除後も所得が残ります。また、法人税の所得から差し引く制度であり、消費税などを含むすべての税金が一括でゼロになるわけではありません。
繰越欠損金はその金額が還付されますか?
繰越控除は、将来の所得から欠損金を差し引く処理で、赤字額を入金する制度ではありません。以前に納めた法人税の還付を求める繰戻し還付は、対象法人や年度、申告・請求の条件が別です。還付の計算に使った欠損金を、繰越控除に二重使用することもできません。
図を拡大表示
原寸の図です。上下左右にスクロールしてご覧ください。