
飲食店の節税対策10選|法人化メリットと税率比較【2026年】
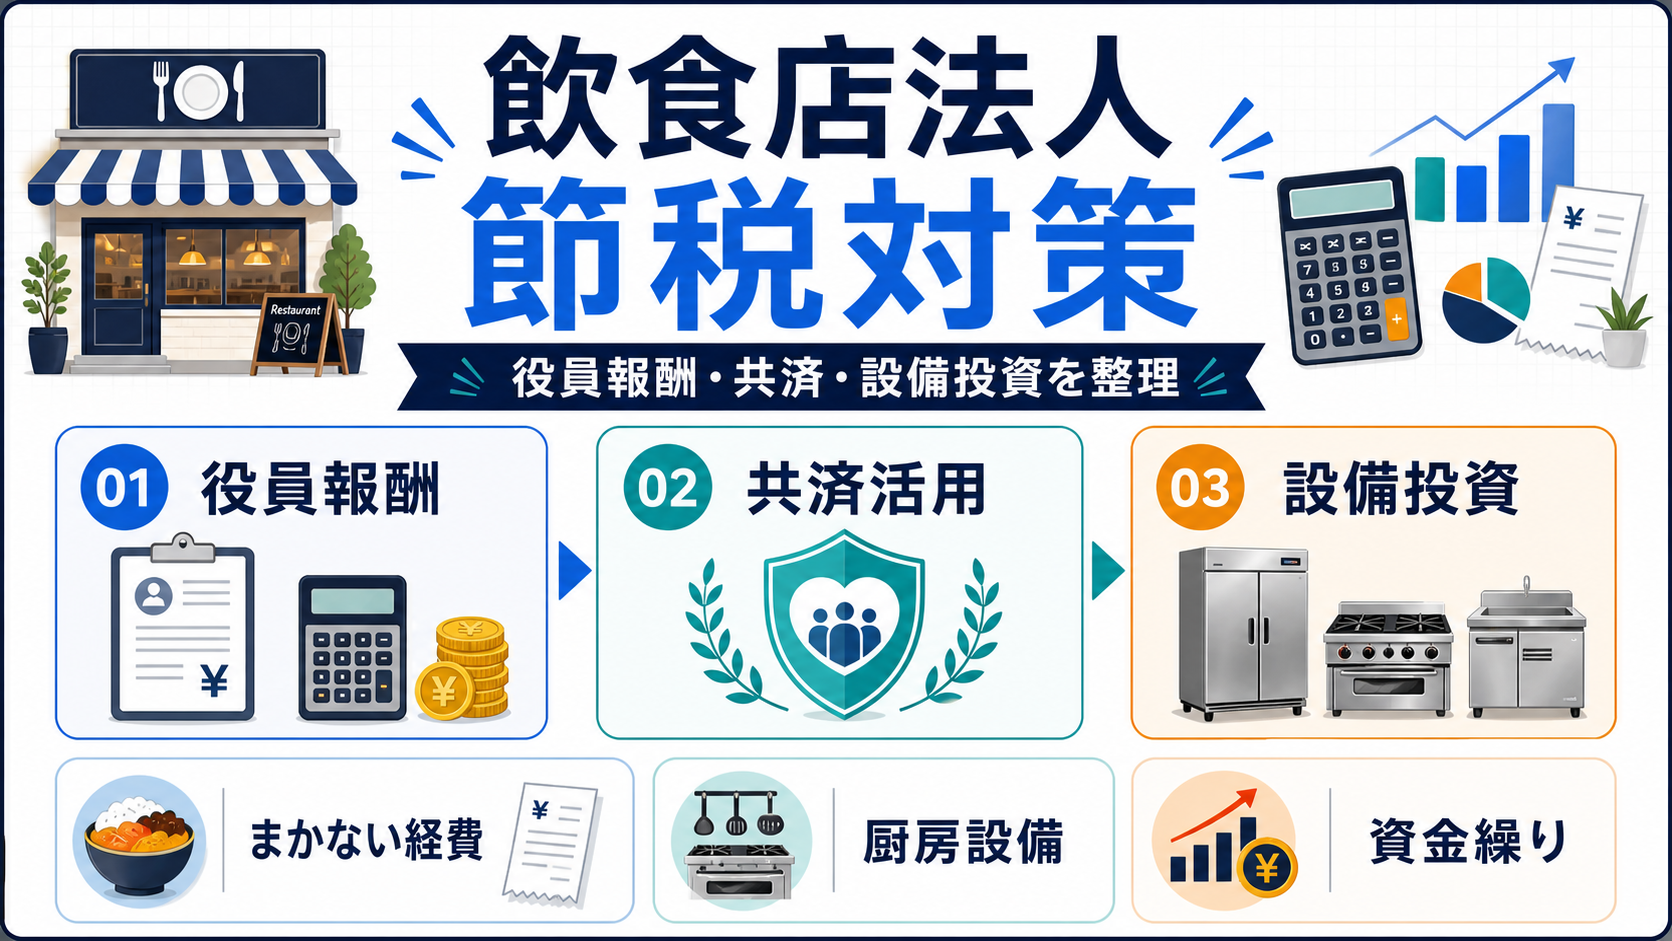
「 飲食店の利益が出てきたが、法人としてどう節税すべきか分からない 」「個人事業主時代と同じ節税策しか使えていない」——そんな飲食店経営者のための徹底解説です。
結論からお伝えすると、 飲食店法人ならではの節税策は10種類以上あり、活用次第で年間100〜500万円の税負担を軽減できます 。本記事では役員報酬の最適化からまかない経費・即時償却まで、法人飲食店専用の節税対策を解説します。
この記事でわかること
- 飲食店法人の節税が特に重要な3つの理由
- 飲食店法人の節税対策10選【一覧比較表】
- 役員報酬の最適化|法人と個人の合算税負担を最小化
- 飲食業特有の経費項目【まかない・廃棄ロス・福利厚生】
- 共済・保険による繰延節税【経営セーフティ・退職金準備】
飲食店法人の節税が特に重要な3つの理由
飲食業は他業種と比べて利益率が低く(平均5〜10%)、税負担のインパクトが直接キャッシュフローを圧迫します。そのため法人化後は戦略的な節税設計が事業継続の鍵となります。
理由①:利益率が低くキャッシュ余力が少ない
飲食業の平均営業利益率は5〜10%程度 。年商1億円の店舗でも営業利益は500〜1,000万円が一般的で、ここから法人税・消費税・地方税を支払うとキャッシュ余力はわずかです。 1%の節税効果でも年間数十万円の差 となり、複数店舗展開や設備更新の原資を左右します。
理由②:現金商売特有の税務リスク
飲食店は現金売上の比率が高く、 税務調査では 売上計上漏れ・記帳の正確性 が重点的にチェックされます 。POSレジ・キャッシュレス決済の導入と日々の記帳により、税務リスクを下げながら経費の漏れを防ぐ仕組みが必須です。
理由③:人件費・食材費の変動性
飲食店の二大コストである人件費と食材費は 月次で大きく変動します 。役員報酬は期中変更不可 なため、決算前に翌期の利益予測を立てて適切な役員報酬額を決定する設計が、法人税負担に直結します。
飲食店法人の節税対策10選【一覧比較表】
飲食店法人で実務的に効果が高い節税策10種を、節税効果と実行難易度で一覧化しました。まずは全体像を把握し、自社で未活用の領域を特定してください。
主要節税策10選の総合比較
税額だけでなく資金繰りと将来の課税まで比較することが重要です
| 節税策 | 節税効果目安 | 難易度 |
|---|---|---|
| 役員報酬の最適化 最重要 | 年間50〜200万円 | ★★☆ |
| 家族役員への報酬分散 | 年間30〜100万円 | ★★☆ |
| 経営セーフティ共済 おすすめ | 年間最大81万円(240万円×34%) | ★☆☆ |
| 小規模企業共済(役員加入) | 年間最大28万円(84万円×33%) | ★☆☆ |
| 役員社宅制度 | 年間100〜200万円 | ★★★ |
| まかない・福利厚生費 | 年間20〜50万円 | ★☆☆ |
| 少額減価償却資産特例 | 年間最大102万円(300万円×34%) | ★☆☆ |
| 厨房機器の即時償却 | 初年度100〜500万円 | ★★★ |
| 交際費800万円枠 | 年間最大272万円 | ★★☆ |
| 退職金積立(生命保険) | 長期で数百万円 | ★★☆ |
選の中で最初に着手すべき3つ
限られたリソースで効果を最大化するなら、 以下の3つから着手するのが定石です 。
- 役員報酬の最適化:法人税と所得税のバランス調整で即効性あり
- 経営セーフティ共済:年240万円の枠を3〜4年で満額活用
- まかない・福利厚生費:日常運用の中で経費化、漏れが生じやすい領域
 外貨両替機で節税|即時償却で法人の税負担を大幅軽減|ディライトソリューションズ仕組み・適用条件・導入前の確認事項を詳しく確認できます。タックスコンサルティング
役員報酬の最適化|法人と個人の合算税負担を最小化
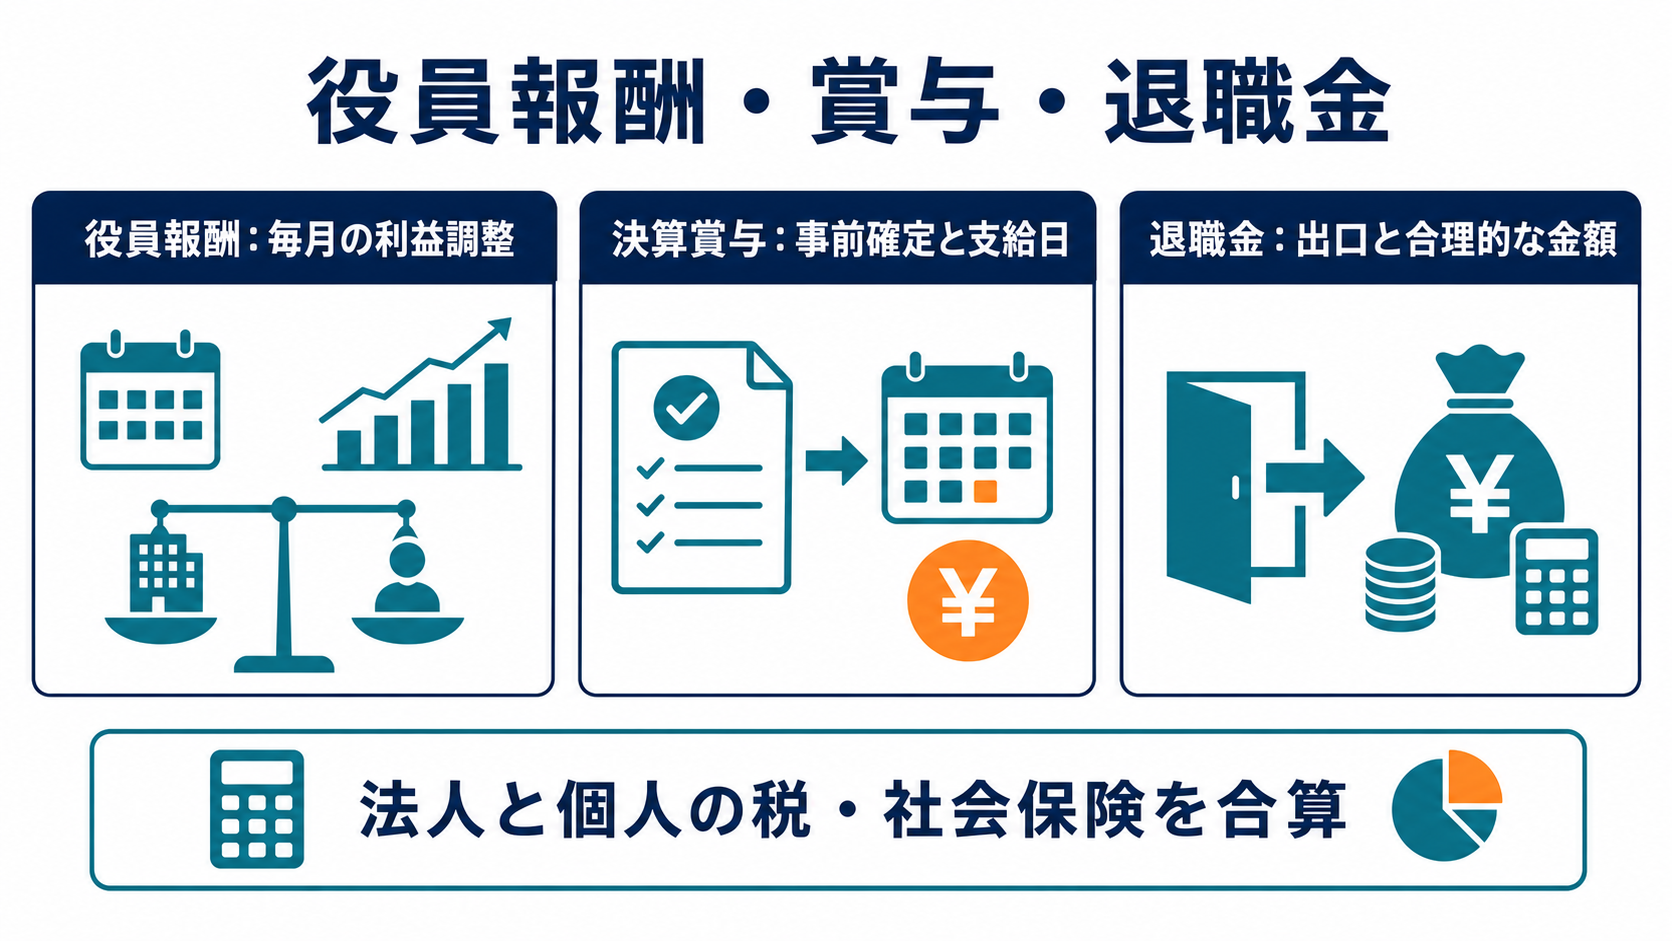
役員報酬の設定は飲食店法人の節税で最も影響が大きい論点です。法人税と役員個人の所得税・住民税・社会保険料の合算で、最も税負担が軽くなる金額を見つけることが重要です。
役員報酬の決定における3つの原則
要件・証拠・資金繰りを一体で確認することが重要です
- 定期同額給与:原則期中変更不可。事業年度開始から3ヶ月以内に決定
- 過大役員報酬の否認リスク:同業他社水準を大幅に超えると一部経費否認
- 社会保険料の負担増:報酬を増やすと法人・個人双方の社会保険料が増加
シミュレーション:法人利益1,500万円のケース
会社利益(役員報酬支給前)が1,500万円のケースで、 役員報酬を変えた場合のトータル税負担を比較します 。
| 役員報酬 | 法人税等 | 個人税・社保 | 合計負担 |
|---|---|---|---|
| 500万円 | 約340万円 | 約120万円 | 約460万円 |
| 800万円 最適 | 約238万円 | 約198万円 | 約436万円 |
| 1,000万円 | 約170万円 | 約260万円 | 約430万円 |
| 1,200万円 | 約102万円 | 約340万円 | 約442万円 |
このケースでは 役員報酬1,000万円付近が最適解 ですが、社会保険料の上限・退職金準備・家族役員の有無で最適点は変動します。毎期決算前に翌期の利益予測を立て、最適報酬額を再計算するのが理想 です。
家族役員への報酬分散
配偶者や子供を取締役に就任させ、適切な業務実態を持たせれば、 報酬を分散できます 。1,200万円の役員報酬を社長800万円・配偶者400万円に分けると、給与所得控除と所得税の累進性で 年間30〜100万円の節税 が可能です。ただし業務実態がないと「役員報酬の架空計上」として否認されるため、勤務実績の記録が必須です。
飲食業特有の経費項目【まかない・廃棄ロス・福利厚生】
飲食店ならではの経費項目を見落とすと、年間数十万円の節税機会を失います。業種特有の経費を漏れなく計上することが基本動作です。
まかないの経費化要件
従業員に提供するまかないを 福利厚生費として全額経費化 するには、 以下の2要件を満たす必要があります 。
📋 まかない経費化の2要件
- 役員・従業員が 食事の価額の50%以上を徴収 していること
- 会社負担額が 1ヶ月あたり3,500円以下 であること
要件超過分は 現物給与 として課税対象になります。実務では1食50〜100円を従業員から徴収し、給与計算ソフトに記録することで税務リスクを抑えます。
廃棄ロス・棚卸ロスの経費化
食材の廃棄や食品ロスは 「商品評価損」または 「棚卸減耗損」 として経費計上できます 。冷蔵庫の温度トラブル・賞味期限超過・調理ミスなど、廃棄理由を記録した「廃棄ログ」を残すことが重要。 飲食店の食材ロス率は売上の3〜5% が一般的で、適切な記帳で年間数十万円の節税につながります。
交際費・会議費の戦略的活用
中小法人は 年間800万円まで交際費を全額損金算入 可能 。さらに2024年4月以降、1人10,000円以下の社外飲食費は 会議費 として交際費枠とは別枠扱いです。
| 区分 | 金額・要件 | 飲食店での活用例 |
|---|---|---|
| 交際費(中小法人) | 年800万円まで全額損金 | 仕入先接待・常連客謝意会食 |
| 会議費 | 1人1万円以下+会議実態 | 取引先との打合せ・社内戦略会議 |
| 福利厚生費(食事) | 従業員50%負担+月3,500円 | まかない・社員食事会 |
| 福利厚生費(慰安) | 全社員参加・社会通念上妥当 | 従業員慰安旅行・忘年会 |
その他の見落としやすい経費
要件・証拠・資金繰りを一体で確認することが重要です
- 制服・ユニフォームのクリーニング代:福利厚生費
- 調理師免許更新料・衛生管理講習費:研修費・教育訓練費
- 食器・調理器具の購入費:30万円未満は少額減価償却資産特例
- 店舗看板・ポスター・SNS広告費:広告宣伝費
- 飲食店保険・PL保険:損害保険料
 GPUサーバー節税の仕組み|即時償却・利回り・デメリットと実務上の注意点仕組み・適用条件・導入前の確認事項を詳しく確認できます。タックスコンサルティング
共済・保険による繰延節税【経営セーフティ・退職金準備】
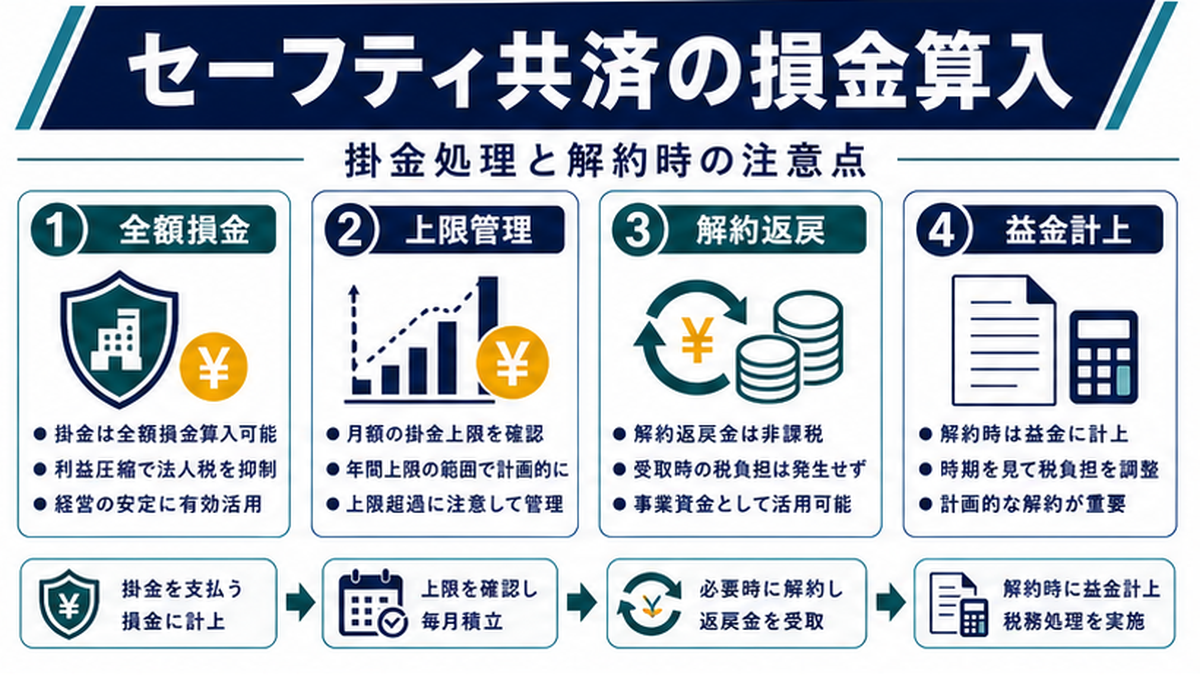
共済と生命保険を組み合わせた繰延節税は、飲食店法人で年間100〜200万円の節税を生む基本戦略です。掛金全額損金+将来の解約金で退職金原資を確保できます。
経営セーフティ共済(中小企業倒産防止共済)
飲食店法人の 節税の本命 。月額5,000円〜20万円(年間最大240万円、累計800万円が上限)を掛金として全額損金算入できます。40ヶ月以上加入で 解約手当金は掛金100% 。
📊 経営セーフティ共済 4年積立シミュレーション
- 年間掛金:240万円 × 4年 = 960万円
- 節税効果:960万円 × 34%(実効税率) = 326万円
- 解約手当金(40ヶ月超):960万円(100%返戻)
- 実質収支:年率約7%相当の高効率節税
小規模企業共済(役員個人加入)
役員個人で加入する小規模企業共済は 掛金全額が所得控除 。月額7万円(年間84万円)まで積立可能で、20年継続で約146%の返戻率。 役員個人の所得税圧縮+退職金準備 を同時実現できます。
法人保険(退職金準備)
2019年改正後は損金算入率が制限されたものの、 長期平準定期保険なら 50%損金 。役員退職金支給時期にピークを合わせれば、保険金で退職金を支払いながら節税効果も維持できます。飲食店法人の事業承継・引退タイミングと組み合わせる長期戦略です。
設備投資の節税【厨房機器・店舗改装の即時償却】
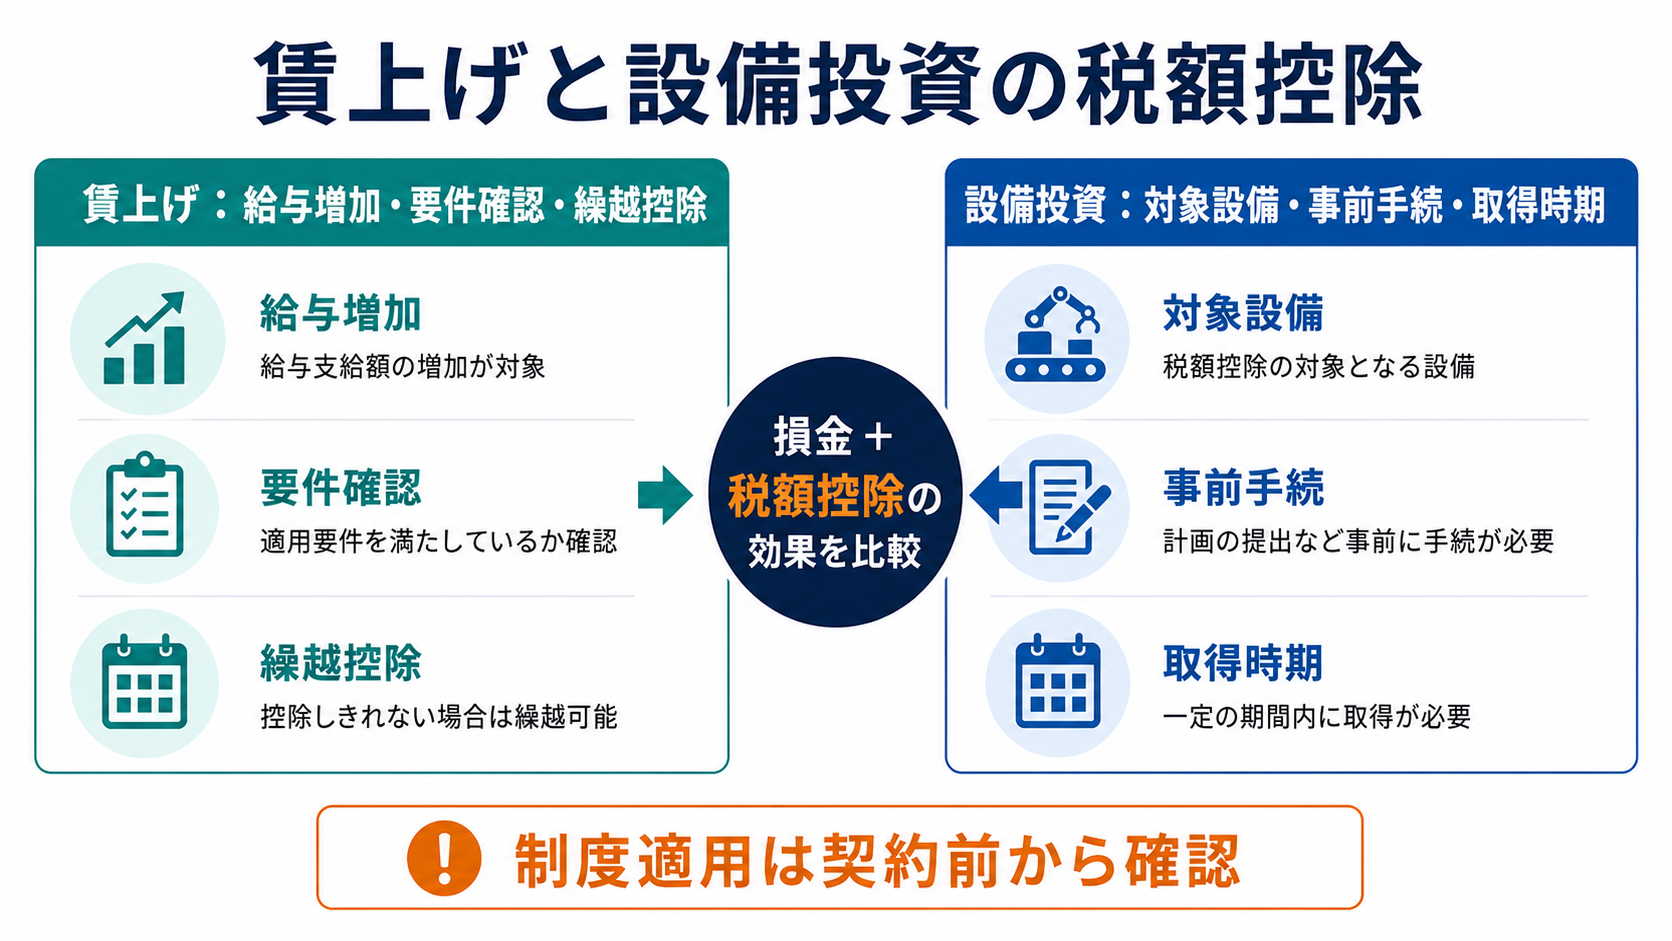
厨房機器・店舗改装の設備投資は、中小企業経営強化税制を活用すれば取得価額の100%を初年度に損金算入できます。設備更新タイミングと節税を一体設計するのが飲食店法人のセオリーです。
中小企業経営強化税制A類型の活用
業務用冷蔵庫・オーブン・食洗機・製氷機・コーヒーマシンなど、 取得価額160万円以上の機械装置 はA類型の対象です 。即時償却(100%損金)または税額控除(10%)の選択制で、当期の利益状況に応じて有利な方を選択します。
| 対象設備 | 取得価額の最低額 | 飲食店での例 |
|---|---|---|
| 機械装置 | 160万円以上 | 業務用冷蔵庫・コンベクションオーブン |
| 工具・器具備品 | 30万円以上 | 食器洗浄機・コーヒーマシン |
| 建物附属設備 | 60万円以上 | 空調・換気扇・厨房排水設備 |
| ソフトウェア | 70万円以上 | POSレジシステム・予約管理システム |
少額減価償却資産特例の活用
取得価額30万円未満の備品は 年間300万円まで一括損金算入 可能 。食器・調理器具・小型家電など、飲食店で頻繁に発生する備品購入に最適です。
申請手続きの注意点
中小企業経営強化税制を活用するには、 以下の手続きが必要です 。
- 設備メーカー経由で 工業会の証明書 を取得
- 経営力向上計画 を策定し中小企業庁に申請
- 認定後に設備購入(または購入後60日以内に後付け申請)
- 確定申告で即時償却または税額控除を選択
「中小企業者等が、指定期間内に、特定経営力向上設備等の取得等をして、これを国内にあるその法人の指定事業の用に供した場合には、その指定事業の用に供した日を含む事業年度において、その特定経営力向上設備等の特別償却(即時償却)または税額控除を選択適用できます。」
飲食店法人の消費税対策【簡易課税・インボイス】
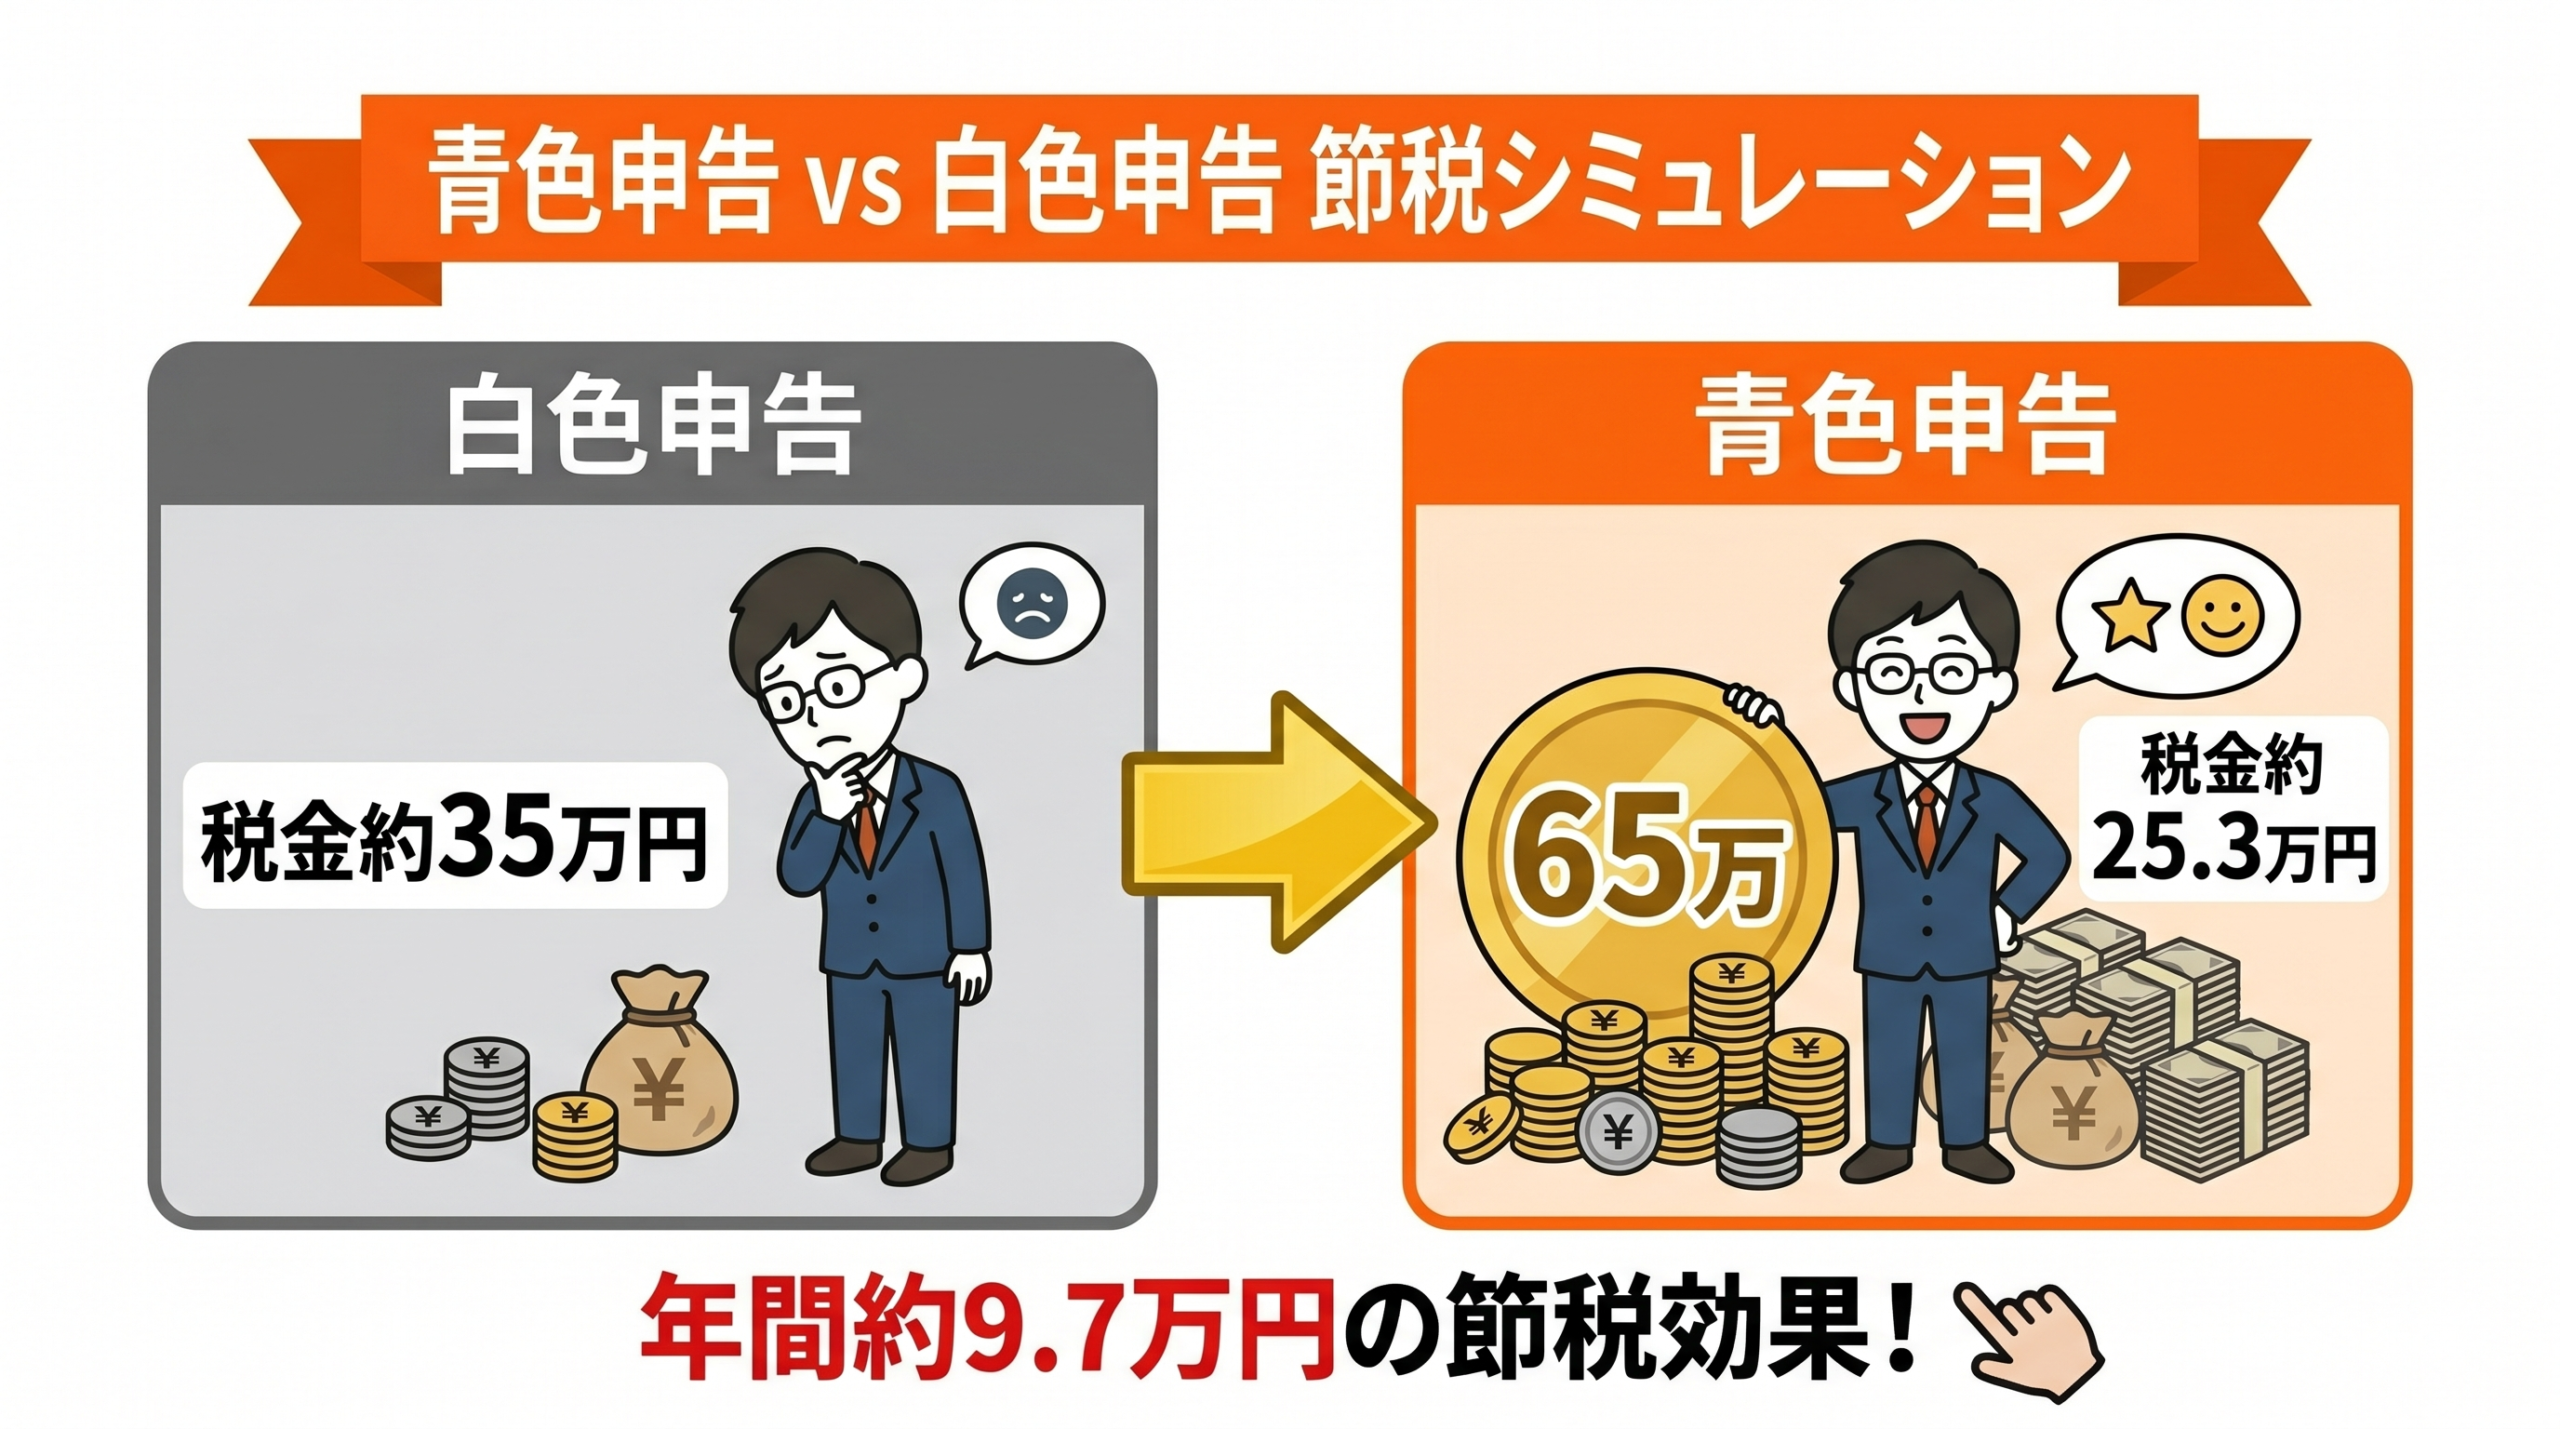
消費税は飲食店法人にとって法人税以上に大きな負担となるケースがあり、課税方式の選択次第で年間数十万〜数百万円の差が生じます。簡易課税制度の活用とインボイス制度への対応が要点です。
簡易課税制度の活用
年商5,000万円以下の飲食店は 簡易課税制度 を選択可能 。飲食業の みなし仕入率は60% 適用で、売上にかかる消費税の40%を納税する仕組みです。
📊 簡易課税 vs 本則課税の比較(年商4,000万円・実際仕入25%のケース)
- 本則課税:(売上消費税 – 仕入消費税)= 約300万円納税
- 簡易課税(みなし仕入率60%):約160万円納税
- 差額:年間 約140万円 の節税
インボイス制度への対応
2023年10月から導入されたインボイス制度では、 免税事業者からの仕入は仕入税額控除できない ルールに段階移行しています 。飲食店としては以下の対応が必要です。
- 適格請求書発行事業者の登録:取引先の要望に応じて発行
- 仕入先のインボイス対応確認:免税事業者なら6年間の経過措置(80%→50%→0%)
- 簡易課税の選択:仕入先のインボイス保存義務が免除される
消費税の還付を狙う設計
新規開業や大型設備投資の年は 消費税の還付 を受けられるケースがあります 。本則課税を選択し、設備投資にかかる消費税を仕入税額控除することで、納税どころか還付金を受け取れます。3年程度のスパンで簡易課税と本則課税を切り替える設計が、飲食店法人の中級節税テクニックです。
 コインパーキング投資の節税効果|設備の減価償却・償却資産税と注意点仕組み・適用条件・導入前の確認事項を詳しく確認できます。タックスコンサルティング
飲食店法人の節税設計はディライトソリューションズへ
飲食店法人の節税は10種類以上の対策を組み合わせる総合設計が必要で、自社のステージ・利益規模・店舗展開計画に応じた最適解を見つけることが重要です。ディライトソリューションズでは、飲食業に強い節税プランナー として、顧問税理士とは別の視点で最適な節税設計をサポートします。
つの強み|なぜ飲食店経営者に選ばれるのか
要件・証拠・資金繰りを一体で確認することが重要です
| 強み | 具体内容 |
|---|---|
| ① 飲食業特化の知見 | まかない・廃棄ロス・現金商売対応・店舗展開の各論点に精通 |
| ② 5年スパンの設計 | 役員報酬・退職金準備・事業承継まで長期視点で最適化 |
| ③ 中立的な商品提案 | 共済・保険・即時償却型を中立的に比較し最適組み合わせを提示 |
無料相談で得られる5つの成果
要件・証拠・資金繰りを一体で確認することが重要です
- 貴店の利益規模に合わせた 節税対策の優先順位リスト
- 役員報酬の最適額シミュレーション(法人+個人合算)
- 経営セーフティ共済・小規模企業共済の 導入フロー設計
- 厨房機器・店舗改装の 即時償却スキーム
- 顧問税理士との連携前提のため、現契約の見直し不要
よくある質問(FAQ)
飲食店は個人事業主と法人どちらが節税になりますか?
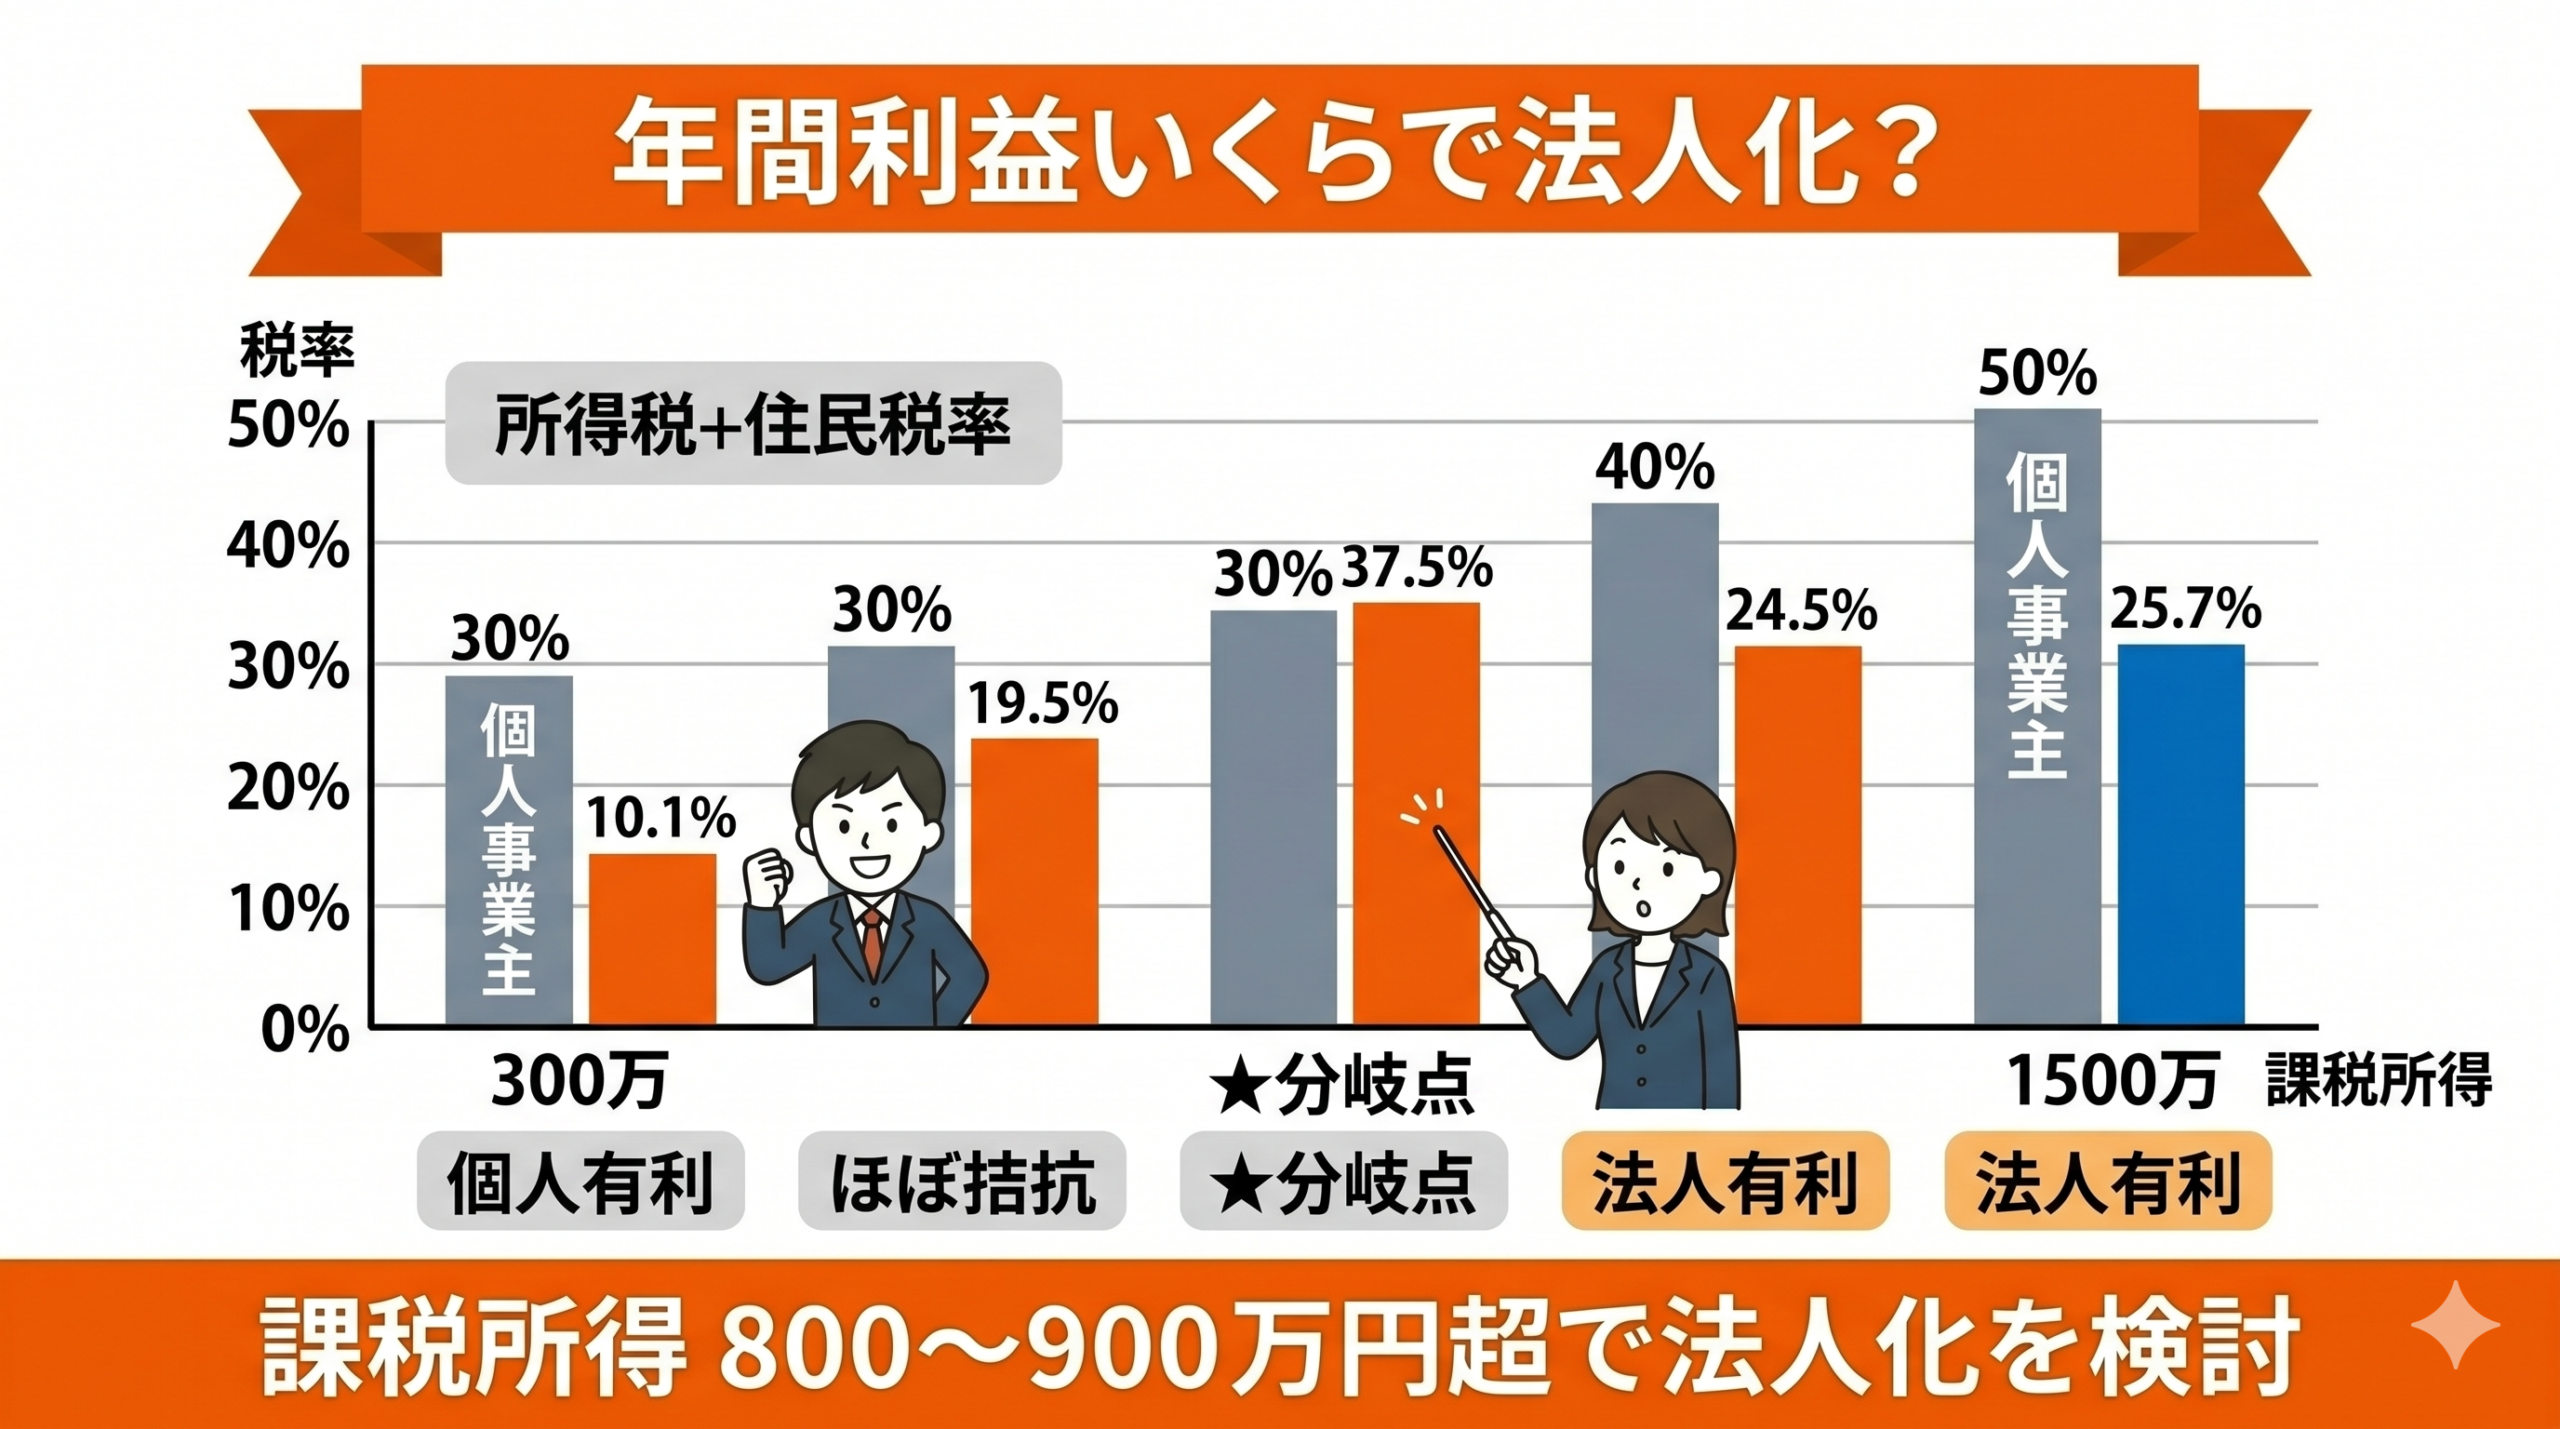
課税所得が800万〜1,000万円を超えるあたりが 法人化の分岐点です 。個人事業主の所得税は最大45%の累進課税ですが、法人税は中小法人なら800万円以下が15%、超過分が23.2%とほぼ一定。さらに役員報酬を経費化でき、家族役員への分散・社宅制度・経営セーフティ共済の活用など、法人ならではの節税策が10種類以上あります。
まかないを経費にする要件は何ですか?
(1) 役員・従業員から食事の価額の50%以上を徴収し、 (2) 1ヶ月あたり会社負担額が3,500円以下に収める2要件を満たす必要があります 。要件を超えると現物給与扱いとなり、所得税・社会保険料の対象になります。
飲食店の交際費はいくらまで経費にできますか?
中小企業(資本金1億円以下)は 年間800万円までの交際費を全額損金算入できます 。さらに2024年4月以降、1人あたり10,000円以下の社外飲食費は会議費として交際費枠の対象外になりました。
売上が1,000万円超えたら法人化すべきですか?
売上1,000万円では なく『課税所得(利益)800万〜1,000万円』が法人化の検討ラインです 。売上1,000万円でも経費を引いた所得が400万円なら法人化メリットは限定的です。一方、消費税の観点では年商1,000万円超で課税事業者になるため、法人化のタイミングを2年遅らせて消費税免税期間を最大化する『法人成り戦略』もあります。
インボイス制度で飲食店の節税はどう変わりましたか?
2023年10月のインボイス制度導入で、 課税事業者である飲食店は適格請求書を発行する必要が生じました 。一方、簡易課税制度を選択すれば飲食業の場合『みなし仕入率60%』が適用され、インボイスの保存義務が軽減されます。
厨房機器の即時償却はどう申請しますか?
中小企業経営強化税制A類型を活用すれば、 160万円以上の厨房機器の取得価額を初年度に全額損金算入できます 。設備メーカー経由で工業会の証明書を取得し、経営力向上計画を策定して認定を受ける手順です。
契約や支出の前に論点を確認しておけば、選べる打ち手が広がります。
出典: 中小企業庁「中小企業経営強化税制」 / 国税庁|税について調べる / e-Gov法令検索