
少額減価償却資産の30万円未満特例はどう変わった?40万円基準と年間300万円の使い方
- 公開日
- リライト日
「30万円未満なら一度に経費にできる」と覚えていても、今のパソコンや設備の購入に、そのまま当てはめてよいとは限りません。2026年の改正で金額の基準が変わり、対象となる会社の条件も見直されました。
2026年4月1日以後に取得等をした資産は、従来の30万円未満から40万円未満へ変わっています。ただし、一定の中小企業者等が使う特例であり、事業で使い始めることや申告などの要件があります。一事業年度の合計300万円という上限も別に確認します。
この特例は、購入代金を受け取れる制度ではありません。必要な資産を買ったうえで、法人税の計算で費用として差し引く時期を早める仕組みです。まず取得時期を確かめ、自社と資産の条件、年間の枠、経理と申告の順に判断していきましょう。
この記事でわかること
- 30万円未満から40万円未満へ変わった時期と対象法人の条件
- 税込・税抜の判定と年間300万円を超える購入の考え方
- 一括償却資産との違いと法人の仕訳・申告前の確認事項
30万円未満から40万円未満へ変わった時期と適用期限
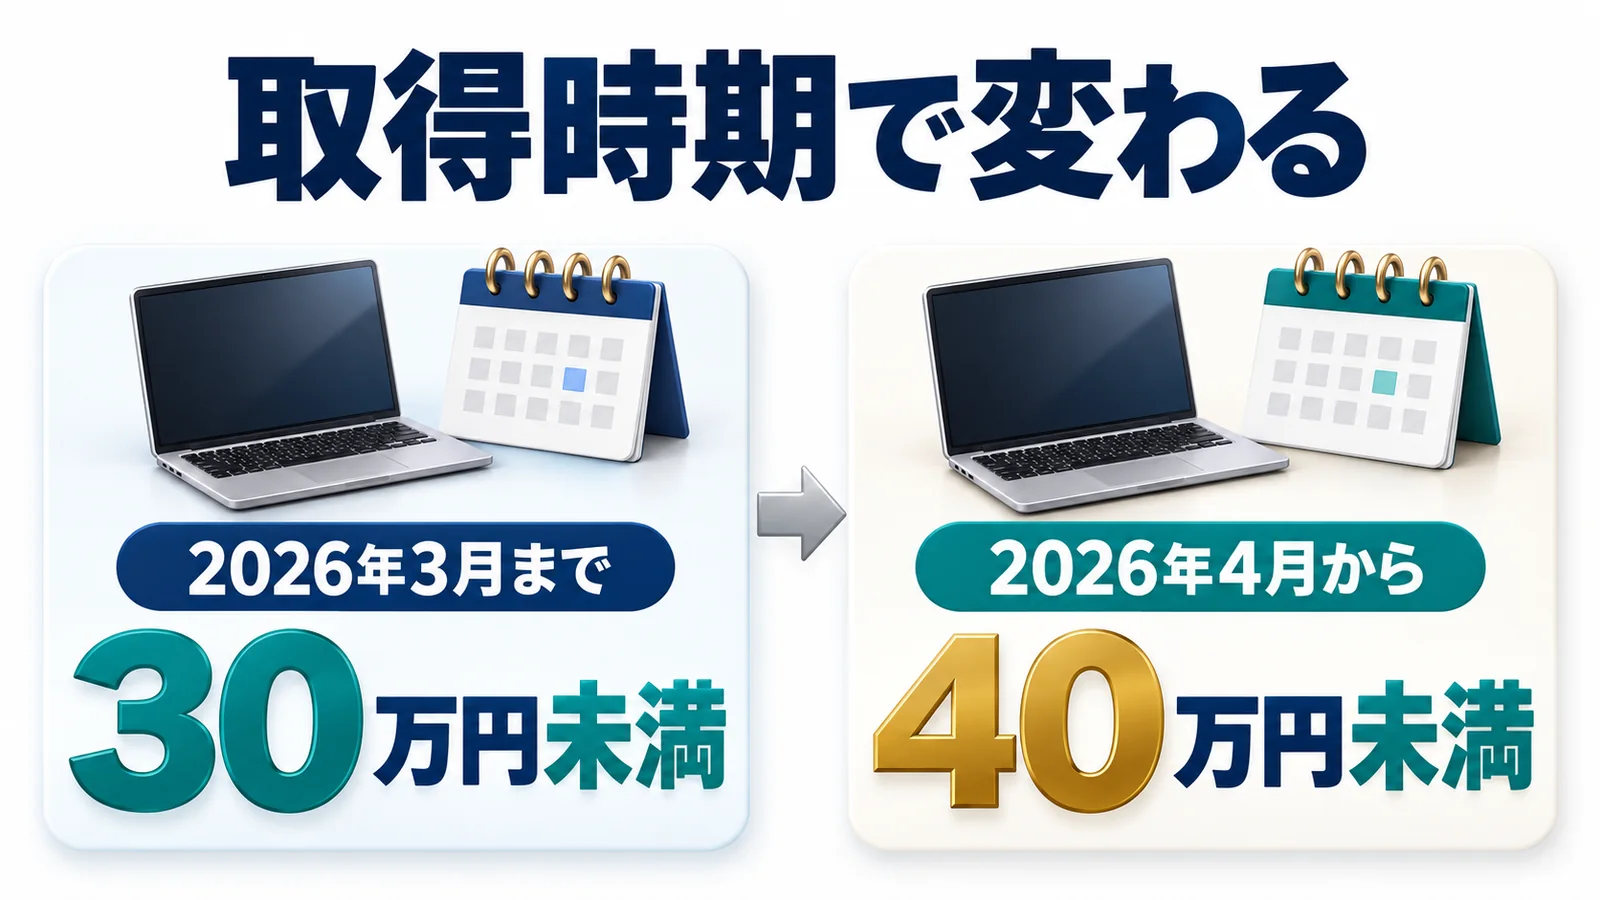
2026年4月1日以後の取得は40万円未満
改正で変わったのは、青色申告をする一定の中小企業者等が、少額の資産の取得価額をまとめて損金にできる特例です。損金とは、法人税を計算するときに所得から差し引く費用などを指します。
| 資産の取得等の時期 | 一つの資産の金額基準 |
|---|---|
| 2026年3月31日まで | 30万円未満 |
| 2026年4月1日以後 | 40万円未満 |
35万円の備品は旧基準では金額の条件を満たしませんでしたが、新基準では対象になり得ます。一方、40万円ちょうどの取得価額は「40万円未満」に入りません。実際の適用は、取得時期だけでなく、会社や用途などの条件も合わせて確認します。
事業年度の開始日で新旧が一括して決まるわけではありません。同じ事業年度に3月と4月の取得が混在する場合も、それぞれの取得等の日に応じた基準で整理します。一般の10万円未満の処理や20万円未満の一括償却資産が、そろって40万円へ変わったわけでもありません。
買っただけでなく事業で使い始めることが必要
現行制度の適用期間は2029年3月31日までです。国税庁は、期間内に資産を取得等し、事業の用に供した場合に、一定の要件で適用できると説明しています。「事業の用に供する」とは、実際に仕事で使い始めることです。
発注した日や代金を振り込んだ日だけでは、使用開始まで確認できません。納品、設置、業務での利用開始の事実をそろえます。決算直前や適用期限に近い購入では、取得と供用の日付を分けて確認し、日付が境界をまたぐ場合は税理士に相談してください。
「取得などして事業の用に供した場合」
出典:国税庁 No.5408「概要」から一部抜粋
特例を使える法人と対象になる資産
金額の条件に入っていても、すべての法人が使える制度ではありません。先に自社が対象かを確かめると、適用できない特例を前提に購入するのを防げます。
青色申告と資本金だけでは決まらない法人要件
まず、青色申告をしているか、資本金はいくらか、常時使用する従業員は何人かを確認します。対象は、青色申告書を提出する中小企業者等で、中小企業者は基本的に資本金1億円以下の法人をいいます。
ただし、この三点だけで対象と確定するわけではありません。大きな会社から出資を受けている場合や、過去の所得が大きい場合には、出資関係や所得の基準も確かめます。
グループ全体で法人税を計算するグループ通算制度の適用法人も、この特例の対象から除かれます。株主やグループの関係がある会社は、その情報を顧問税理士へ伝えてください。
2026年4月1日以後の取得等では、常時使用する従業員数は原則400人以下です。改正前の500人以下という情報と混同しないようにします。法令上の特定法人には300人以下という別の基準があります。
対象法人に当たるかは、原則として資産の取得等の日と、事業で使い始めた日の現況で判断します。年度末に人数基準を満たす法人については、その年度の対象期間内に取得等・供用した資産への取扱いも定められています。人数が増減する会社は、期末の人数だけで決めず、取得日と供用日も伝えて確認します。
また、経営力向上計画に関係する一部の法人は除外されます。国税庁が示すのは、特定認定を受けた一定の事業者等で、その認定に係る計画に特定機械装置等が記載される場合です。
すべての認定企業が対象外という意味ではないため、該当しそうな会社は認定書と計画の内容を確認してください。
関連資料:国税庁 No.5432の「研究開発税制に規定する中小企業者」。資本金、株主と持分、従業員数、過去の所得、認定計画を確認材料にします。
パソコンや中古品のほかソフトウェアも対象
対象は新品のパソコンや家具だけではありません。機械・備品などの有形資産に加えて、ソフトウェアや特許権などの無形の減価償却資産、中古資産も含まれます。
所有権移転外リース取引でも、税務上、借り手が取得したとされる資産は対象になり得ます。毎月のレンタル料や、クラウドサービスの月額利用料を払う契約とは区別が必要です。「ソフトの代金」「リース」という名称だけで決めず、何を取得した契約なのかを見ます。
貸付用資産と他制度との重複に注意
第三者への貸付けに使う資産は、主要な事業として行う貸付けを除き、対象から外れます。貸付用の商品を購入すれば自動的に即時償却できるとは考えず、事業と契約の実態を確認します。
同じ資産について、租税特別措置法上の特別償却、税額控除、圧縮記帳と、この特例を重ねて使うことはできません。補助金等の処理で帳簿価額が小さくなった場合も、その金額だけを見て特例を使えると判断しないことが大切です。
40万円未満の判定は資産の単位と経理方式で変わる
対象となる会社でも、見積書の本体価格だけで40万円未満かを決めることはできません。何を一つの資産として扱うかと、自社で使う取得価額をそろえます。
一台または一組の取得価額で判定
金額は、通常一単位として取引される単位で判定します。機械なら一台、備品なら一個または一組といった考え方です。例えば、通常一組で取引する応接セットは、椅子ごとに請求書を分ければ別資産になるわけではありません。
取得価額には、購入代価のほか、取得や使用のために直接必要となる費用も確認します。本体が39万円でも、取得価額に含める据付費2万円があれば合計41万円になるという例です。費用の種類によって含めない取扱いもあるため、送料や設置費がある見積もりは内訳を残しましょう。
関連資料:租税特別措置法関係通達67の5-2、国税庁 No.5400
税抜経理と税込経理を同じ例で比較
消費税を分けて記録する税抜経理か、含めて記録する税込経理かでも、判定に使う金額が変わります。次は、それぞれの方式を継続して使う別々の会社が、同じ資産を買う架空の比較です。
両社とも消費税の課税事業者で、資産の代金は税抜38万円、消費税等3万8,000円、支払総額41万8,000円とします。適格請求書を受け取り、仕入税額控除を全額使え、ほかに取得価額へ含める費用はない前提です。
| 経理方式 | 判定に使う取得価額 | 40万円未満か |
|---|---|---|
| 税抜経理の会社 | 380,000円 | 金額条件に入る |
| 税込経理の会社 | 418,000円 | 金額条件に入らない |
税抜経理の会社でも、金額以外の要件が満たされて初めて特例を検討できます。免税事業者は税込で判定します。控除できない消費税等がある場合も、取得価額の扱いを別に確認してください。
同じ会社が、購入のたびに有利な方へ切り替える比較ではありません。国税庁も、個々の固定資産ごとに都合よく経理方式を変えることは認めていません。まず自社の方式を確かめることが先です。
関連資料:国税庁 No.5403 Q&A、No.6905
年間300万円の上限は資産ごとに積み上げる
一つずつが40万円未満でも、その年度に何台でも特例で落とせるわけではありません。12か月の事業年度では、特例を使う資産の取得価額の合計は300万円までです。法人の場合、自社の事業年度で数え、必ずしも1月から12月とは限りません。
取得価額が枠に収まる資産を選ぶ
ここでは、独立して使う備品を一台35万円で9台購入し、すべて当期に使い始めた架空の例を考えます。会社と資産の要件を満たし、2026年4月以後の取得等で、12か月の事業年度、ほかの特例利用はないものとします。35万円は経理方式と付随費用を確認した取得価額です。
| 比較する内容 | 金額と処理の例 |
|---|---|
| 購入総額 | 35万円×9台=315万円 |
| 特例に入れる資産 | 8台を選ぶと280万円 |
| 年間枠の残り | 300万円-280万円=20万円 |
| 残る一台 | 取得価額35万円を通常償却などで処理 |
この制度は、資産の取得価額相当額を損金経理し、適用する資産の取得価額を合計する仕組みです。そのため、取得価額全額が枠内に収まる資産を選ぶ形で整理します。この例でも、残った一台を20万円と15万円へ任意に切り分ける計画にはしません。
特例を使わない一台も、経費にできなくなるわけではありません。通常の減価償却など、要件に合う別の処理で費用にしていきます。どの資産へ特例を使うかは、ほかの購入、当期の利益、償却方法を並べて検討します。
一年未満の事業年度と改正をまたぐ年度
設立初年度や決算期変更などで事業年度が1年に満たない場合、上限は「300万円÷12×事業年度の月数」です。月数は暦に従い、1か月に満たない端数は1か月とします。6か月の事業年度なら150万円です。
同じ年度に旧30万円基準と新40万円基準の資産があっても、300万円枠が二つに増えるわけではありません。資産名、取得日、供用日、取得価額、選んだ償却方法を一覧にして、その年度の特例適用額を合計します。
業務上の必要性に合わせて来期の購入計画を立てることと、すでに取得・使用した資産の日付を後から付け替えることは別です。残枠だけで時期を決めず、仕事への支障や支払予定も見てください。年間枠の詳しい整理は、少額減価償却資産の年300万円上限と超過時の処理でも確認できます。
即時償却と一括償却資産は何が違う?
年間枠に収まっても、すぐに全額を費用にする方法が、いつも会社に合うとは限りません。名前の似た制度を、金額と費用にする時期で分けて考えます。
10万円未満と20万円未満と40万円未満の違い
| 主な処理 | 金額などの条件 | 損金にする時期 | 特例の年300万円枠 |
|---|---|---|---|
| 一般の少額資産の処理 | 10万円未満など | 要件を満たせば供用年度に全額 | 使わない |
| 一括償却資産 | 20万円未満 | 原則3年で償却 | 使わない |
| 中小企業者等の特例 | 2026年4月以後の取得等は40万円未満 | 要件を満たせば供用年度に全額 | 使う |
| 通常の減価償却 | 資産ごとの償却方法を確認 | 耐用年数等に応じて償却 | 使わない |
この表は処理を見分けるためのものです。実際には事業での使用、貸付資産の制限、損金経理など、それぞれの要件があります。一般の少額資産の処理や一括償却資産には、この中小企業特例と同じ青色申告・会社規模の条件はありません。
例えば15万円の備品なら、中小企業特例で今期に全額を費用にするか、一括償却資産として原則3年で費用にするかを比較できます。12か月の事業年度を前提にすれば、後者は原則として一年度あたり5万円です。短い事業年度などでは計算が変わります。
35万円の備品は20万円未満ではないため、一括償却資産の金額条件には入りません。40万円特例を使わないなら、通常の減価償却などを検討します。同じ資産に複数の方法を重ねて、費用を二重に計上することもできません。
関連資料:国税庁 No.5403、No.5408
全額経費でも償却資産の申告対象になることがある
法人税で全額を費用にできたことと、地方税の固定資産税がかからないことは別です。この中小企業特例を使った設備でも、償却資産に当たる有形資産は原則として申告対象になります。
一方、一定の要件で10万円未満の全額損金処理をした資産や、20万円未満の一括償却資産として処理した資産は、償却資産の対象から除かれます。ソフトウェアなどの無形資産や、一部のリース資産にも別の区分があるため、特例で経費にした資産すべてを同じ扱いにはしません。
償却資産の課税標準額が同じ市区町村で合計150万円未満となる免税点もありますが、これは申告不要という意味ではありません。資産の所在地の自治体へ確認し、法人税の申告とは分けて管理します。
関連資料:東京都主税局 固定資産税(償却資産)の少額資産の取扱い
税金が減る時期と手元に残る資金を分ける
同じ必要備品を買うなら、特例は通常の償却より早く費用にできる点に意味があります。その分、後の年度にはその資産の減価償却費が残りません。当期だけを見て得失を決めず、来期以降の利益も見ます。
また、経費が35万円増えても、税金が35万円戻るわけではありません。後の仕訳例では、購入時に消費税等を含め38万5,000円を支払い、当期の費用にする取得価額は35万円です。
この35万円が、そのまま納税額の減少額になるわけではありません。税額への影響は会社の所得などで異なり、課税所得が十分にない会社では、すぐに納税額が減るかどうかも変わります。
必要のない設備を増やして枠を埋めるより、必要性、当期の利益、今後の利益、支払後に残る資金を並べる方が、会社に合う判断につながります。
適用するための仕訳と申告前の確認
使う制度を決めたら、帳簿と申告書の両方へ反映します。購入した資産を会計ソフトへ登録するだけで、特例の手続きが自動的に済むわけではありません。
事業で使った年度に損金経理
法人は、事業で使い始めた年度に、資産の取得価額相当額を損金経理します。次は、税抜経理の課税事業者が、備品35万円と消費税等3万5,000円を預金から支払い、同じ年度に使い始めた架空の例です。
適格請求書を受け取り、仕入税額控除を全額使え、付随費用はないものとします。会社と資産の要件、年間の残枠を満たし、資産計上後に帳簿価額を直接減らす方法で全額を費用にする場合の一例です。
| 時点 | 借方 | 貸方 |
|---|---|---|
| 購入時 | 工具器具備品 350,000円 仮払消費税等 35,000円 |
普通預金 385,000円 |
| 当期の全額費用計上 | 減価償却費 350,000円 | 工具器具備品 350,000円 |
実際の科目や資産の減らし方は、自社の経理方針に合わせます。全額を費用にして帳簿価額がなくなっても、購入・使用の記録まで不要になるわけではありません。請求書、納品や使用開始の資料、固定資産台帳を残し、申告の明細と同じ資産を示せるようにします。
別表十六(七)と適用額明細書を確認
法人は、確定申告書等に少額減価償却資産の明細である別表十六(七)を添付します。租税特別措置の適用を示す適用額明細書も、法人税申告書に添付します。二つを同じ書類だと思わず、資産の取得価額と適用額が帳簿・台帳・各明細で一致しているかを見ます。
申告前には、取得日と供用日、通常の取引単位、経理方式、事業年度の月数、特例を使う資産の合計をもう一度そろえます。添付漏れや損金経理漏れに気づいた場合は、同じ方法で必ず修正できると考えず、税理士や所轄税務署へ状況を伝えて確認してください。
関連資料:国税庁 No.5408「手続き」、No.5932「適用額明細書」
購入前に相談するなら、見積もりや購入予定の一覧、決算月、利益の見込み、会社へ残したい資金を用意すると比較しやすくなります。個別の税務適用を税理士に確認したうえで、必要な設備投資と、ほかの節税策に使える資金を分けて考えましょう。
少額減価償却資産の特例でよくある質問
40万円ちょうどのパソコンにも使えますか?
取得価額が40万円ちょうどなら対象外です。2026年4月1日以後の取得等の基準は「40万円未満」です。支払総額だけで決めず、通常の取引単位、付随費用、自社の税込・税抜の経理方式に沿った取得価額を確認します。
個人事業主も40万円未満の特例を使えますか?
一定の要件を満たす青色申告者には、2026年4月1日以後の取得等で10万円以上40万円未満の資産を対象とする特例があります。年300万円の上限などの要件を確認します。
中小企業庁は、青色申告決算書の「減価償却費の計算」の摘要欄に「措法 28 の2」と記載する手続きを案内しています。
法人の別表十六(七)をそのまま使うものではありません。
中古品やリース資産は対象ですか?
中古資産も対象になり得ます。所有権移転外リース取引でも、税務上、借り手が取得したとされる資産は対象に含まれます。ただし、会社と資産の要件を満たす必要があり、レンタル料や月額利用料を払う契約を一律に同じ資産として扱うことはできません。
年間300万円を使い切らないと損ですか?
300万円は特例の適用上限であり、購入目標ではありません。使わなかった枠を翌年度へ上乗せする制度でもありません。必要な設備を選び、今期と来期の利益、支払後の資金、ほかの償却方法を比べて判断してください。
個人の参考資料:国税庁 No.2100、中小企業庁「少額減価償却資産の特例」適用手続き