
不動産売却は契約日と引渡日のどちらで申告?税金の判定
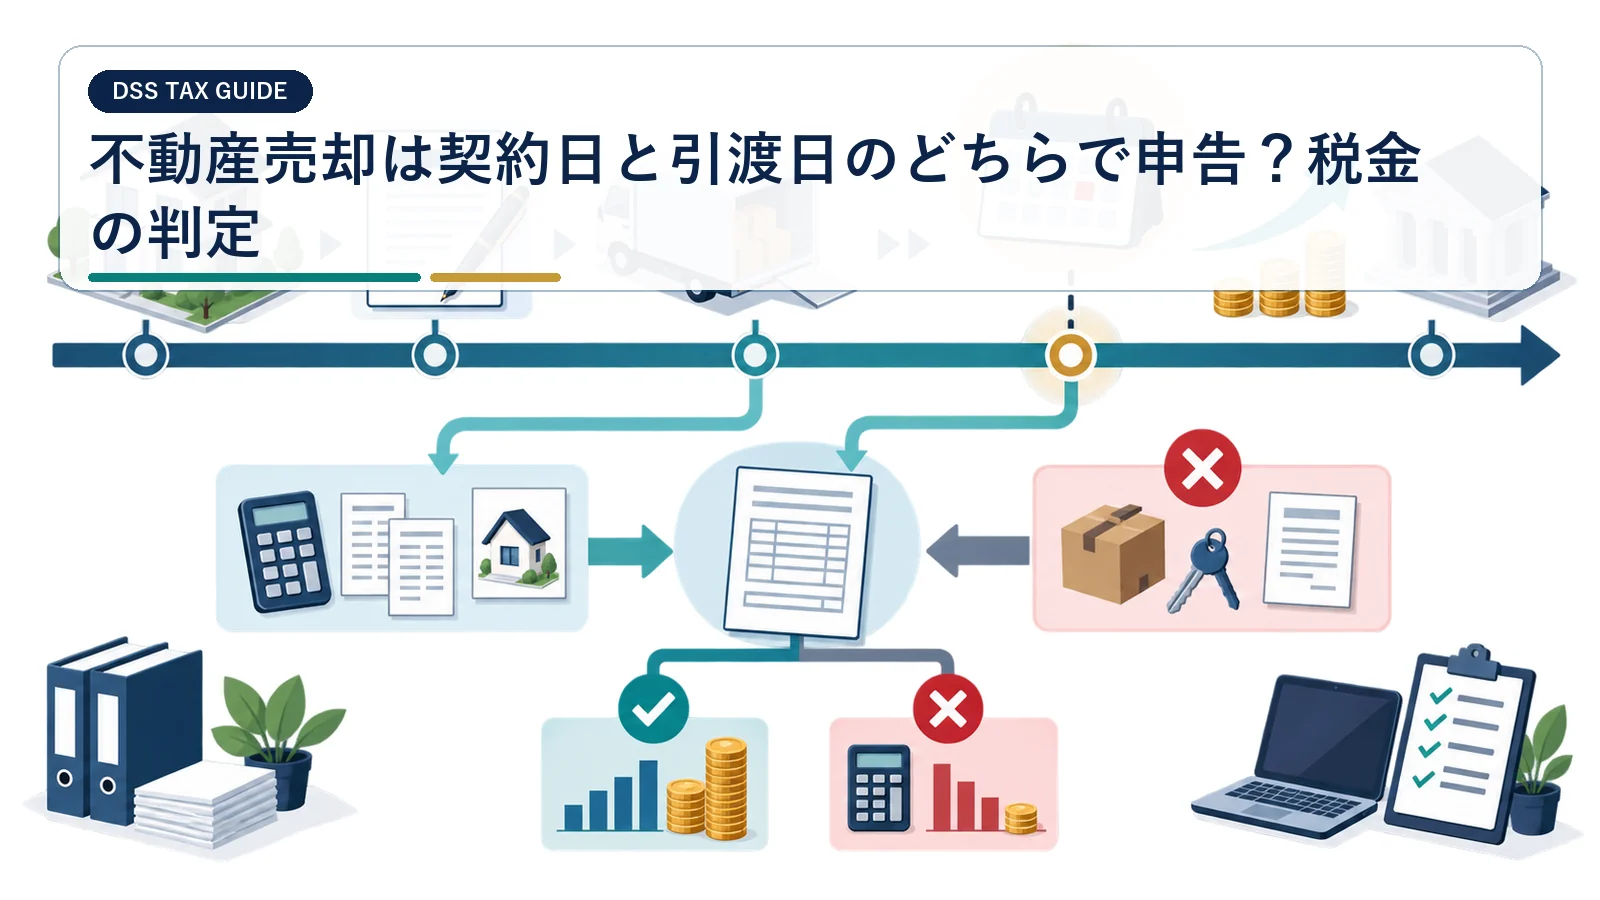
年末に売買契約を結び、引渡しが翌年になる不動産売却では、どの年の所得にするかが問題になります。手付金の入金日だけで決めず、引渡しと契約の効力を確認します。
残代金の決済、鍵や権利書の交付、占有移転などから実際の引渡日を確認します。
譲渡所得の収入時期は原則として引渡日です。ただし、契約の効力発生日を選ぶ取扱いもあるため、契約・決済・登記・占有移転の事実をそろえて判断します。
年またぎの取引で申告年、所有期間、特例期限が連動する順序を説明します。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 購入時と売却時の売買契約書
- 仲介・測量・解体などの請求書
- 登記事項と決済・引渡しの記録
- 居住・賃貸・相続の履歴
- 譲渡日は原則として不動産を引き渡した日
- 契約効力発生日を選ぶ場合は処理を統一する
- 手付金の受領だけでは譲渡完了とは限らない
- 申告年が変わると納付時期も一年動く
譲渡日は原則として不動産を引き渡した日
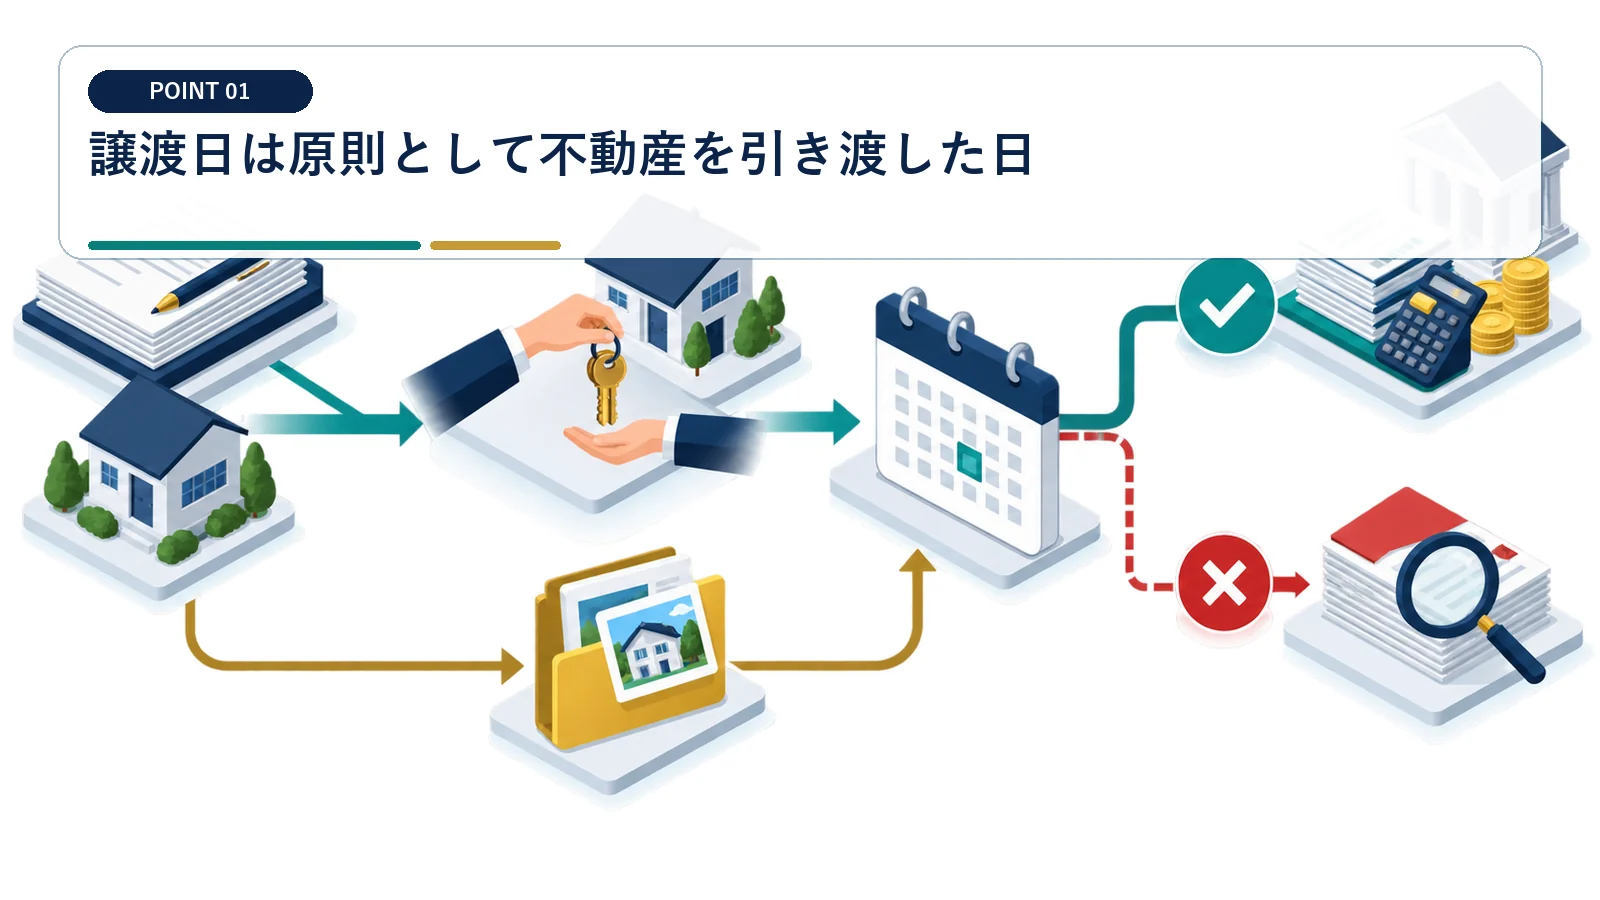
残代金の決済、鍵や権利書の交付、占有移転などから実際の引渡日を確認します。
決済と占有移転の事実から引渡日を特定する
個人の不動産譲渡は、原則として実際に不動産を引き渡した日を基準にします。 引渡しの事実を複数資料で確認
残代金の決済日、鍵や権利書を渡した日、占有を移した日を並べ、実態として引渡しが完了した時点を確認します。採用した日付は決済明細と引渡確認書で裏付け、申告資料に保存します。
契約書の締結日を自動的に譲渡日としない
契約を結んだ日と、買主へ不動産を引き渡した日は一致しないことがあります。 契約日と引渡日を同じものとして扱わない
契約日だけを使うと、実際の引渡しと異なる年へ譲渡所得を計上するおそれがあります。契約、決済、占有移転を時系列で確認し、原則と異なる日を採用する場合は根拠を明記します。
契約効力発生日を選ぶ場合は処理を統一する
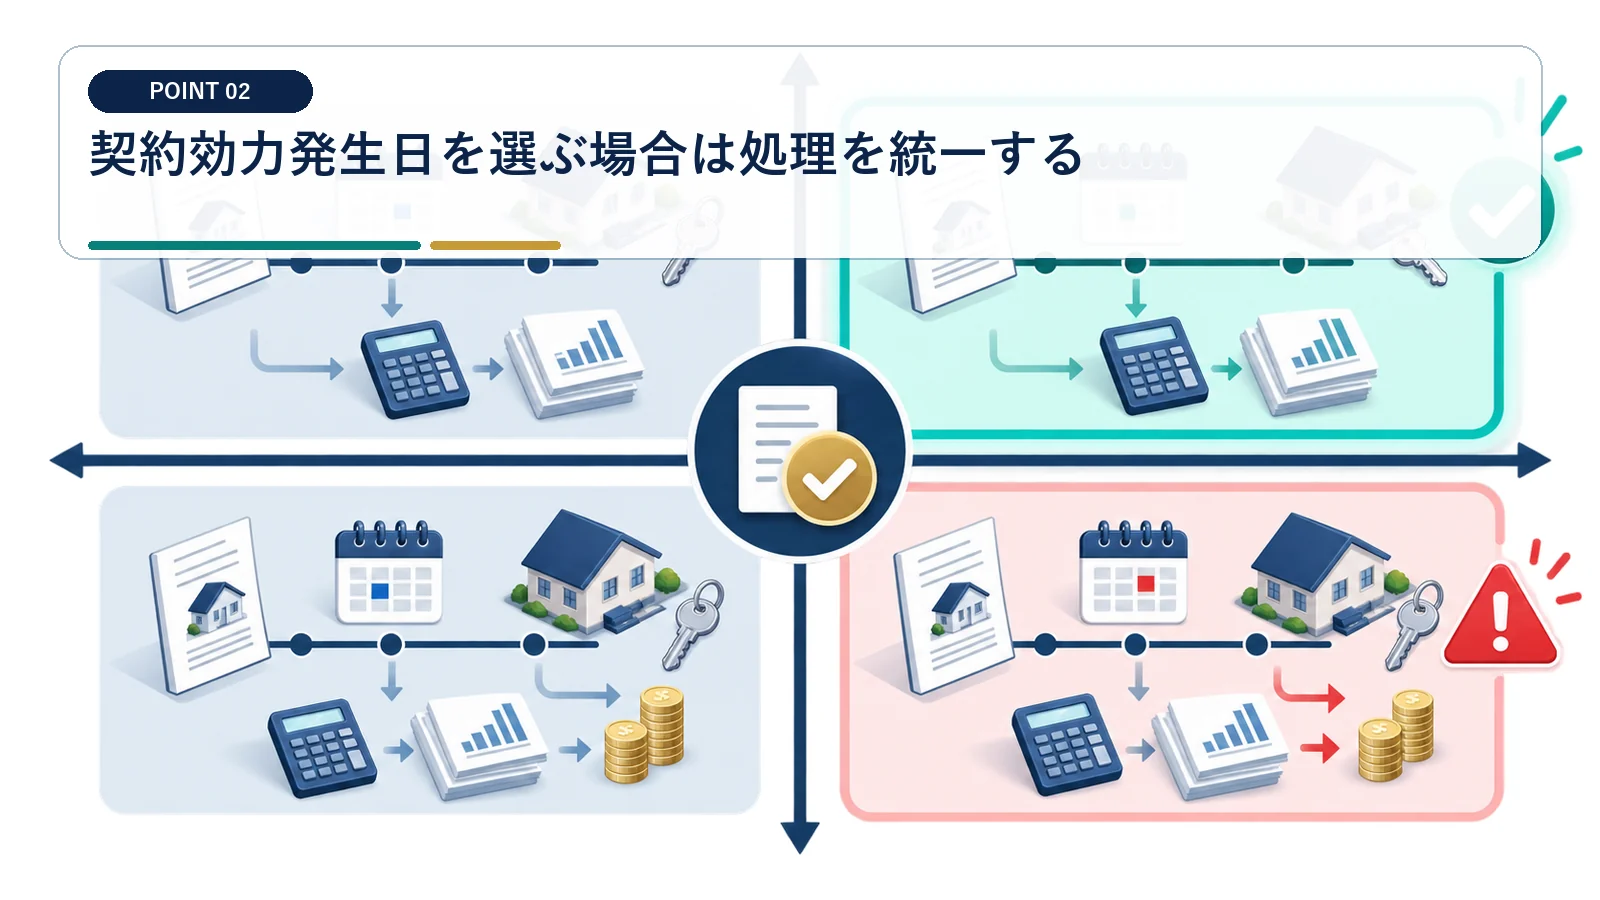
契約日基準を使うときは、その年の申告と帳簿処理を一貫させる必要があります。
契約日基準を採る理由と処理方法を申告前に固定する
契約の効力発生日を使う場合は、その年の申告と帳簿処理を一貫させる必要があります。 選んだ基準日は申告と帳簿で統一
契約日基準を選ぶ理由を契約内容と過去の処理に照らして確認し、今回の選択を記録します。申告書と関連する帳簿で同じ基準日を使い、途中で日付が混在しないようにします。
税額が有利な年だけ基準日を切り替えない
取引ごとに都合のよい日付を選ぶと、処理の一貫性を説明できなくなります。 税額だけを理由に基準日を変更しない
有利な年度へ合わせて基準を変えると、過去の申告や今回の契約実態との食い違いが生じます。引渡日基準と契約日基準の両方を比較し、採用理由と継続処理の方針を残します。
譲渡所得の収入時期は原則として資産を引き渡した日ですが、契約の効力発生日を選ぶ取扱いもあるため、年またぎでは事実関係と継続処理を確認します。
土地や建物の譲渡所得は他の所得と分けて計算し、売却年の1月1日時点で所有期間が5年を超えるかにより長期・短期を判定します。
手付金の受領だけでは譲渡完了とは限らない
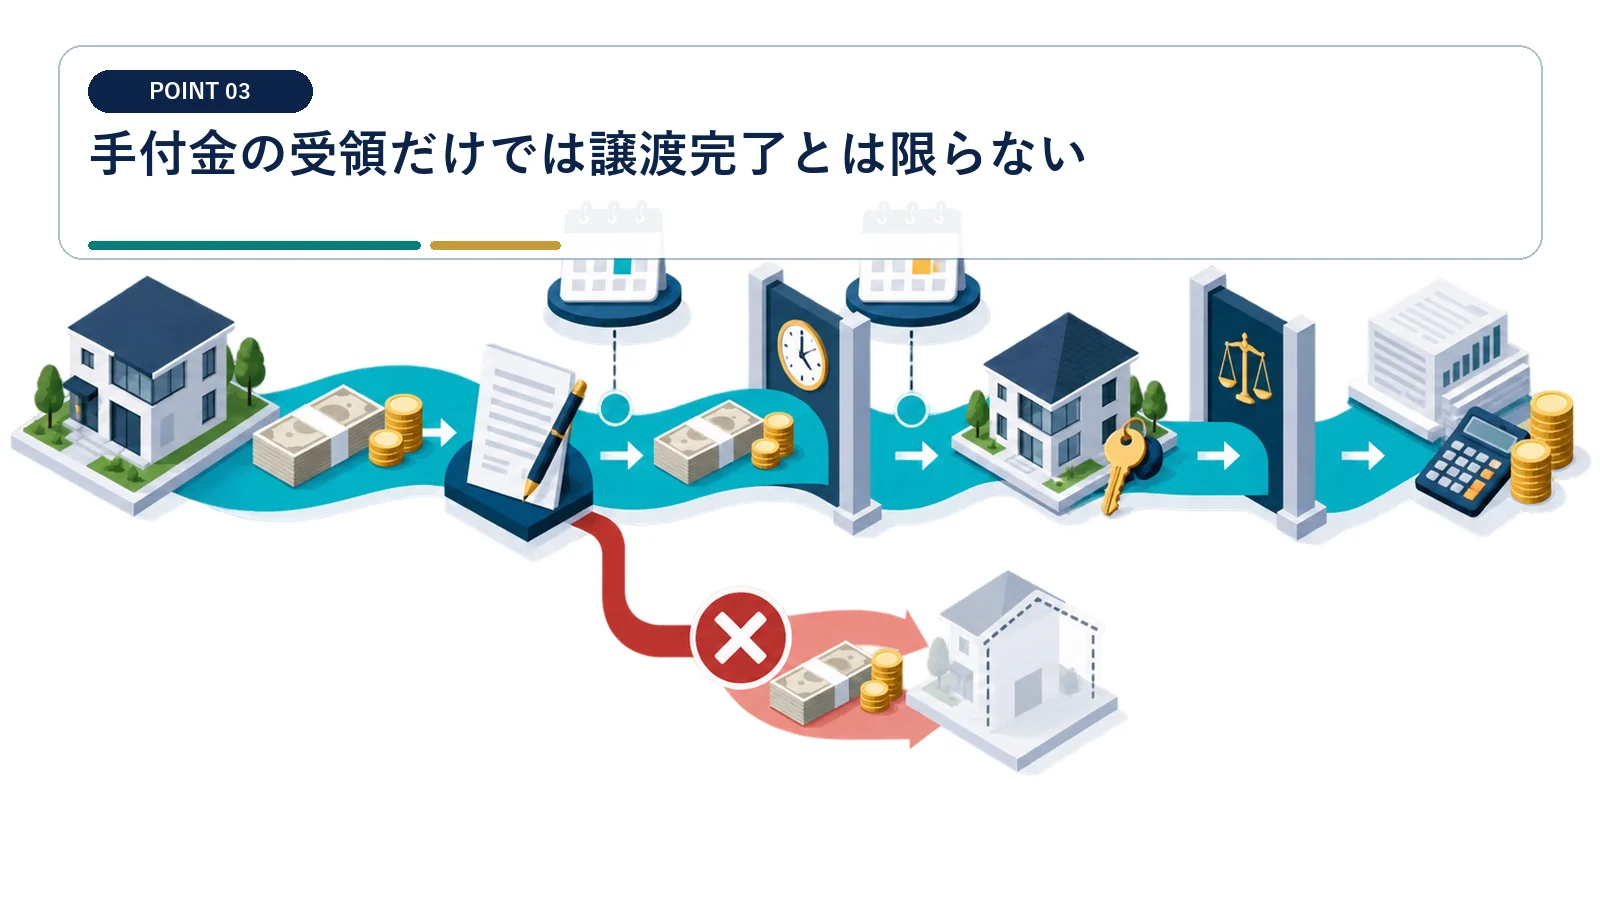
手付金は代金の一部でも、支配や所有権が移った時期とは通常一致しません。
手付金・残代金・引渡しを別の出来事として並べる
手付金の受領は代金の一部を受け取った事実であり、直ちに譲渡完了を意味しません。 入金と引渡しを別々に記録
手付金の入金日、残代金の決済日、不動産の引渡日をそれぞれ記録します。入出金記録と契約上の履行状況を突き合わせ、支配や所有権が移った時点を判定します。
最初の入金日を譲渡日とみなさない
手付金だけで譲渡年を決めると、契約の履行前に所得を計上する可能性があります。 手付金は譲渡完了の証拠ではない
手付金受領後に決済や引渡しが翌年へずれれば、最初の入金日と譲渡日は異なります。入金額の大小ではなく、決済と引渡しの事実を確認して申告年を決めます。
申告年が変わると納付時期も一年動く
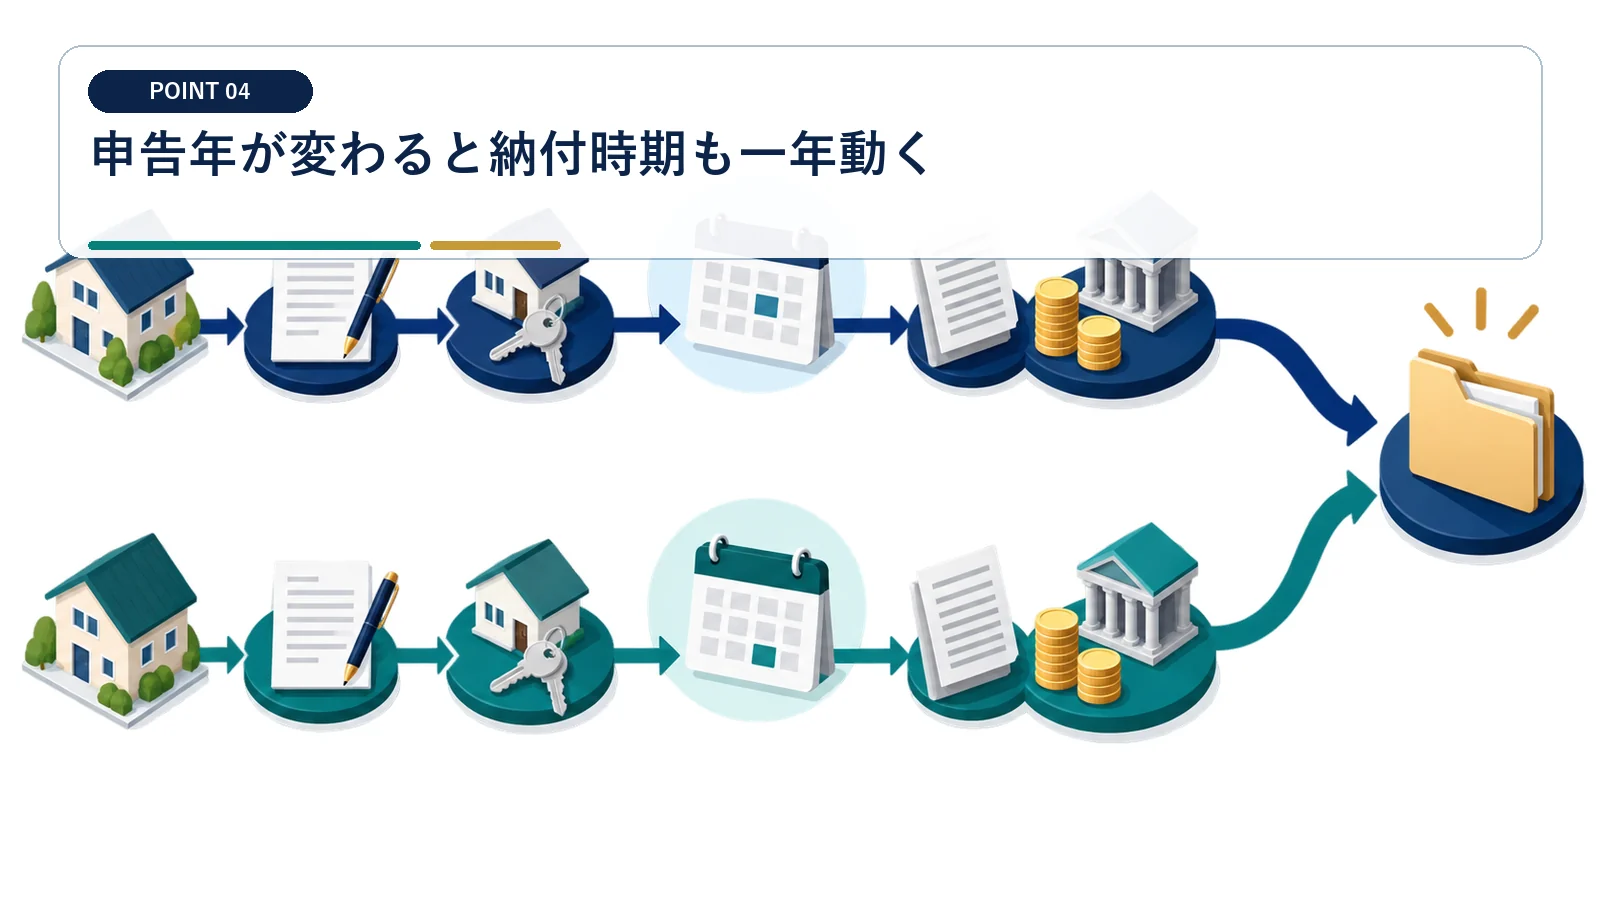
12月引渡しと翌1月引渡しでは、確定申告と住民税の年度が異なります。
申告年ごとに納税時期まで含む資金表を作る
12月引渡しと翌1月引渡しでは、確定申告と住民税の対象年度が変わります。 税額と支払月を同じ資金表で管理
二つの引渡し時期について、所得税の申告時期と住民税を支払う時期を資金表へ入れます。売却代金の入金後も納税予定額を別枠にし、支払月まで残高を追います。
売却代金を受け取ってすぐ全額を再投資しない
申告年が変わると、納税資金を確保しておく期間も変わります。 納税日までは売却代金の一部を確保
入金直後に全額を使うと、所得税や住民税の納付時に現金が不足するおそれがあります。採用した譲渡年に合わせて納付月を確認し、必要額を換金不要の状態で残します。
所有期間の5年判定も譲渡年に連動する
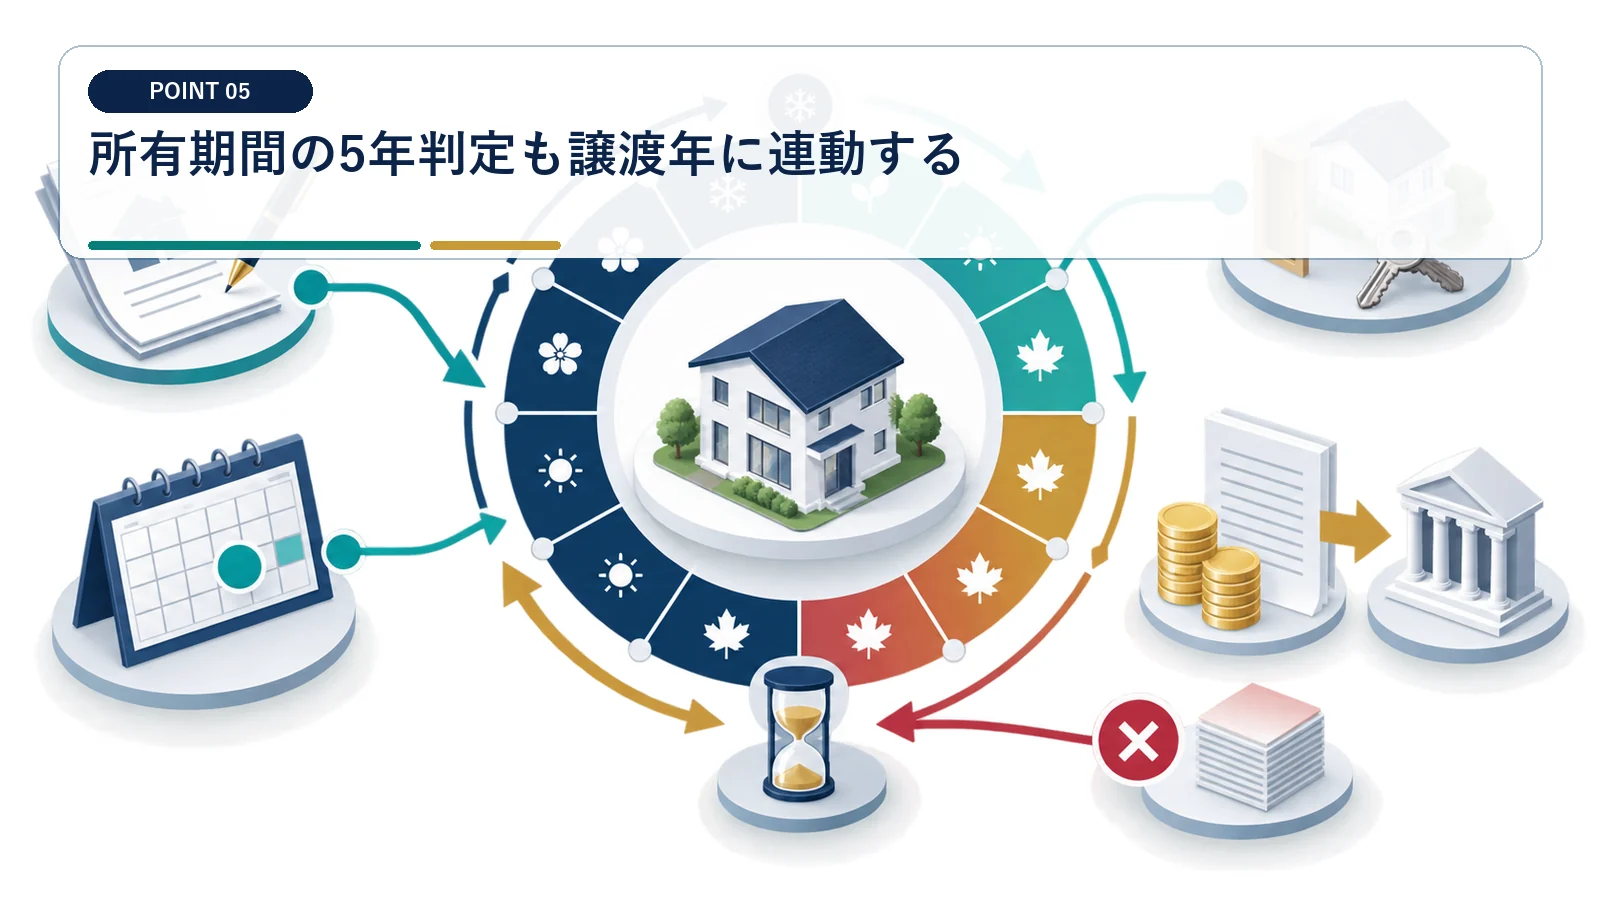
譲渡年が変わると1月1日時点の所有期間判定も変わる可能性があります。
二つの譲渡年で長期・短期区分を計算する
譲渡年が変われば、その年の1月1日時点で行う5年判定も変わる可能性があります。 譲渡年ごとに1月1日判定をやり直す
候補となる各年について、1月1日時点の所有期間を計算し、長期か短期かを並べます。区分が変わる場合は、それぞれの税額を同じ譲渡所得で試算して手取り差を確認します。
契約日だけを見て適用税率を固定しない
契約日と税務上の譲渡年が異なれば、所有期間の判定結果も変わり得ます。 税率は採用した譲渡年に連動
契約日の年だけで税率を決めると、翌年引渡しの長期・短期区分を見落とします。契約日基準を選ぶか引渡日基準とするかを先に確認し、採用した年の税率へ差し替えます。
長期譲渡所得の税額は、課税長期譲渡所得金額に所得税率と住民税率を掛け、復興特別所得税も含めて計算します。
短期譲渡所得は、長期譲渡所得より高い税率で課税されるため、取得日と譲渡日の確認が重要です。
居住用・相続特例の期限を同時に確認する
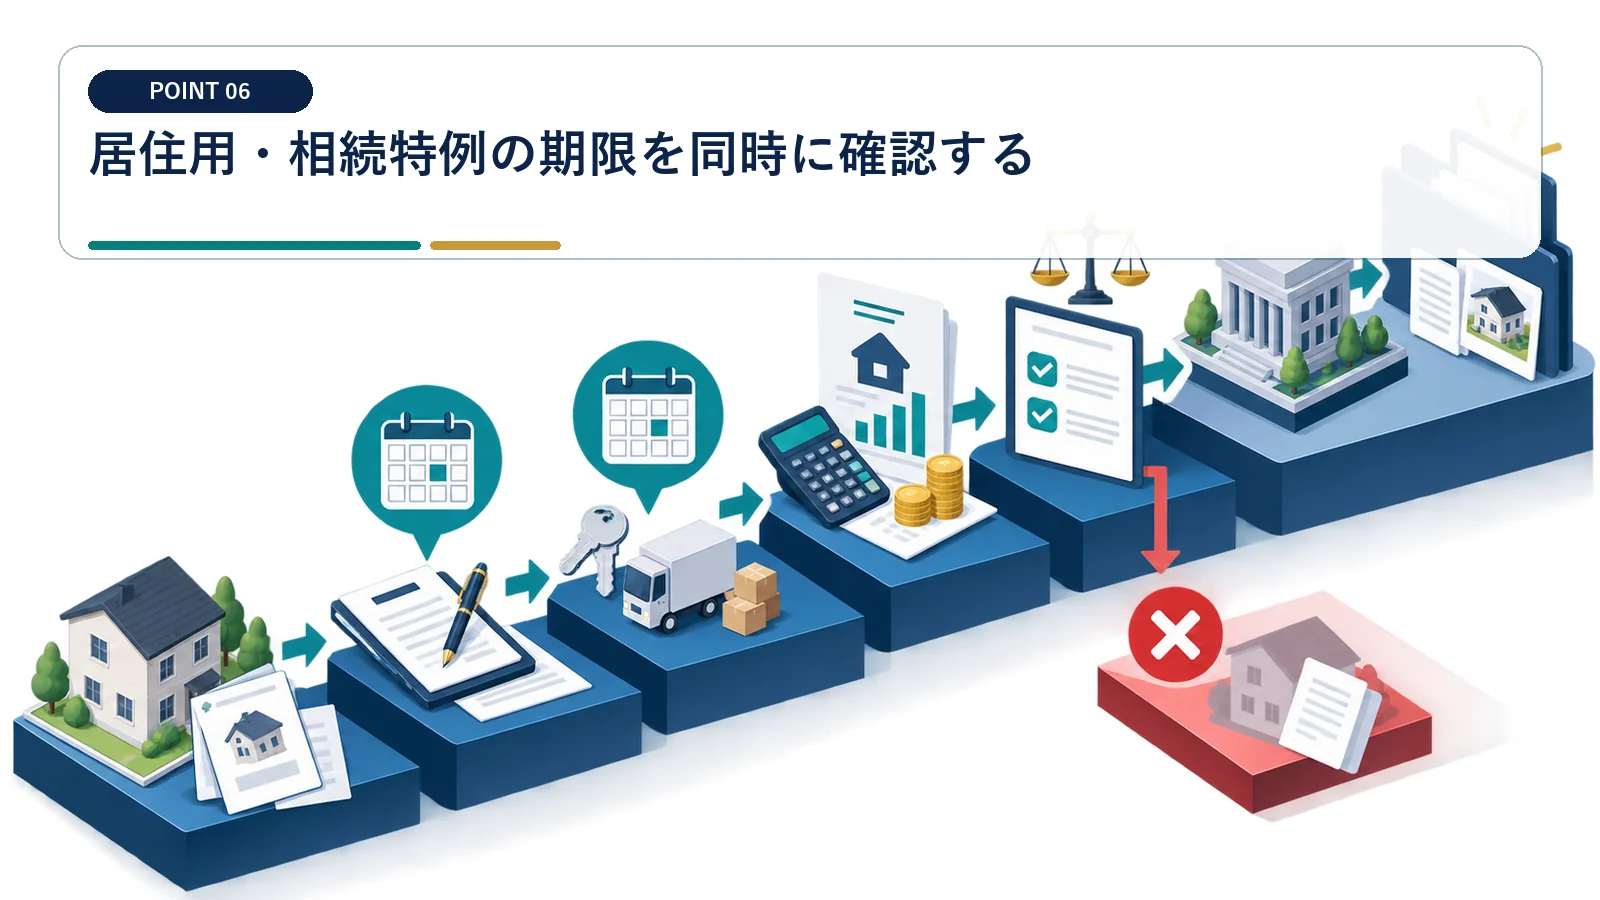
申告年を動かす判断が、3,000万円控除や取得費加算などの期限に影響する場合があります。
売却時期を決める前に特例の期限を一覧化する
譲渡年を動かす判断は、3,000万円控除や取得費加算などの期限にも影響します。 年またぎの前に特例期限を確認
利用する可能性がある居住用・相続関係の特例を列挙し、それぞれの売却期限を確認します。候補となる譲渡年ごとに適用可否を分け、税率と特例を合わせた税額を比較します。
税率差だけを見て使える特例を失わない
税率が下がっても、期限切れで特例を使えなくなれば税負担が増える場合があります。 税率と特例期限を一体で比較
長期・短期の税率だけで引渡しを先送りすると、3,000万円控除や取得費加算の期限を越えるおそれがあります。各案で特例を使えない場合の税額も計算し、期限を含めて実行日を決めます。
法人売主の計上ルールは別記事で確認する
法人が固定資産を売る場合は法人税基本通達に基づく別の確認が必要です。個人の譲渡所得と混ぜず、法人向けの記事で計上年度を確認します。
売主が個人か法人かを最初に区分する
個人の譲渡所得と、法人による固定資産売却では確認する通達と会計処理が異なります。 売主区分を確認してから計上基準を選ぶ
契約書と登記情報で売主を確認し、個人向けの譲渡日判定を使う案件かを明確にします。法人が売主なら法人の収益計上ルールへ切り替え、計上年度を別途確認します。
個人向けの譲渡日説明を法人へ転用しない
売主区分を取り違えると、根拠通達と帳簿処理の両方が合わなくなります。 個人と法人の計上ルールを混ぜない
個人用の結論をそのまま法人へ当てはめると、法人決算の収益計上時期を誤るおそれがあります。売主区分を申告資料に明記し、法人案件は法人向け資料で再判定します。
契約前の二案試算で年またぎを判断する
各年の税率、特例、納付日、価格条件を同じ手取り表で比較します。
年内引渡し案と翌年引渡し案を同じ条件で試算する
年またぎの判断には、税率、特例、納付日、売却価格を一つの表で比べる必要があります。 税額と契約条件を同じ二案表で比較
二案それぞれの譲渡年、適用税率、利用できる特例、納付時期、価格条件を入力します。税額だけでなく実行可能な決済日も確認し、税引後手取りが残る案を選びます。
税目的だけで実態のない日付を設定しない
書面上の日付と実際の決済・引渡しが一致しなければ、選んだ申告年を説明できません。 申告日は取引実態から離して設定しない
節税だけを目的に実態と異なる日付を置くと、契約書、入出金、引渡記録の間に矛盾が生じます。実行可能な日程を先に確認し、税額比較はその範囲内で行います。
居住用財産を売った場合は、一定の要件を満たすと譲渡所得から最高3,000万円を控除できる特例があります。
相続または遺贈で取得した財産を一定期間内に譲渡した場合、相続税額のうち一定額を譲渡資産の取得費へ加算できる特例があります。
不動産売却の契約日・引渡日と税金に関するよくある質問
原則は契約日ですか
原則は引渡日です。契約効力発生日を選ぶ取扱いもあります。
手付金を受け取った年に申告しますか
手付金だけで決まらず、引渡しなど取引の実態を確認します。
年をまたぐと節税になりますか
税率や特例期限が変わる可能性はありますが、価格と契約条件を含めた比較が必要です。
法人も同じ扱いですか
法人の固定資産譲渡には別の収益計上ルールがあるため、同じと決めつけられません。
譲渡所得の収入時期は原則として資産を引き渡した日ですが、契約の効力発生日を選ぶ取扱いもあるため、年またぎでは事実関係と継続処理を確認します。
譲渡費用には仲介手数料、売主負担の印紙税、一定の測量費や取壊し費用など、売るために直接要した費用が含まれます。
