
事業譲渡で売り手にかかる税金|法人税・消費税・手取り
事業譲渡では、売り手会社が資産・負債を個別に譲渡し、その損益を会社の所得へ反映します。法人税等、消費税、株主へ資金を移す際の追加負担まで見ないと、オーナーの最終手取りは分かりません。
株式譲渡と異なり、まず会社に現金が入り、会社が譲渡損益と税金を計算します。
例:譲渡対価1億円、譲渡資産の税務簿価5,000万円、直接費用500万円なら、会社段階の譲渡益は4,500万円。税引後資金を個人へ移す際の課税は別に計算します。
資産別の売却損益と消費税を会社段階で計算し、オーナー個人へ資金を移した後の手取りまで確認します。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 株主別の株式取得費資料
- 株価算定書と契約上の価格調整条項
- 仲介・FA・弁護士・税理士の契約書
- 会社と株主それぞれの入出金予定
- 事業譲渡の対価は売り手会社が受け取る
- 譲渡資産ごとに売却損益を計算する
- 負債・従業員・契約の承継範囲を確認する
- 法人税等は会社全体の所得で決まる
事業譲渡の対価は売り手会社が受け取る
株式譲渡と異なり、まず会社に現金が入り、会社が譲渡損益と税金を計算します。
確認ポイント:譲渡代金をそのまま個人の手取りにしない
『事業譲渡の対価は売り手会社が受け取る』は、契約書や明細に書かれた事実から判定します。 譲渡代金をそのまま個人の手取りにしない
この論点では『譲渡代金をそのまま個人の手取りにしない』ことが重要です。事業譲渡売り手手取り表には、採用した金額と根拠資料を並べ、売り手会社、オーナー、買主、M&A支援者、税理士に関する入出金や税額を当事者別に記載します。
会社とオーナー個人の資金表を分けます
会社とオーナー個人の資金表を分けます。 事業譲渡売り手手取り表では確定額と未確定額を分けて管理する
確認結果は事業譲渡売り手手取り表へ反映し、会社から個人への資金還流までに条件が変わった場合は『事業譲渡の対価は売り手会社が受け取る』の数字も更新します。
中小M&Aでは、支援業務の範囲、手数料、利益相反への対応を契約前に確認し、税理士や弁護士などの専門家と連携することが重要です。
譲渡資産ごとに売却損益を計算する
在庫、固定資産、知的財産、営業権などの対価と税務簿価を個別に対応させます。
確認ポイント:総額だけで譲渡益を計算しない
『譲渡資産ごとに売却損益を計算する』は、契約書や明細に書かれた事実から判定します。 総額だけで譲渡益を計算しない
この論点では『総額だけで譲渡益を計算しない』ことが重要です。事業譲渡売り手手取り表には、採用した金額と根拠資料を並べ、売り手会社、オーナー、買主、M&A支援者、税理士に関する入出金や税額を当事者別に記載します。
譲渡対象一覧へ簿価と価格配分を付けます
譲渡対象一覧へ簿価と価格配分を付けます。 事業譲渡売り手手取り表では確定額と未確定額を分けて管理する
確認結果は事業譲渡売り手手取り表へ反映し、会社から個人への資金還流までに条件が変わった場合は『譲渡資産ごとに売却損益を計算する』の数字も更新します。
事業者が国内で事業として対価を得て行う資産の譲渡は、原則として消費税の課税対象です。資産ごとの区分が必要です。
負債・従業員・契約の承継範囲を確認する
引受債務や未払金、退職給付、契約移転費用は、対価と実質手取りへ影響します。
確認ポイント:資産価格だけで会社に残る現金を見積もらない
『負債・従業員・契約の承継範囲を確認する』は、契約書や明細に書かれた事実から判定します。 資産価格だけで会社に残る現金を見積もらない
この論点では『資産価格だけで会社に残る現金を見積もらない』ことが重要です。事業譲渡売り手手取り表には、採用した金額と根拠資料を並べ、売り手会社、オーナー、買主、M&A支援者、税理士に関する入出金や税額を当事者別に記載します。
承継・非承継を契約別に整理します
承継・非承継を契約別に整理します。 事業譲渡売り手手取り表では確定額と未確定額を分けて管理する
確認結果は事業譲渡売り手手取り表へ反映し、会社から個人への資金還流までに条件が変わった場合は『負債・従業員・契約の承継範囲を確認する』の数字も更新します。
中小M&Aでは、支援業務の範囲、手数料、利益相反への対応を契約前に確認し、税理士や弁護士などの専門家と連携することが重要です。
法人税等は会社全体の所得で決まる
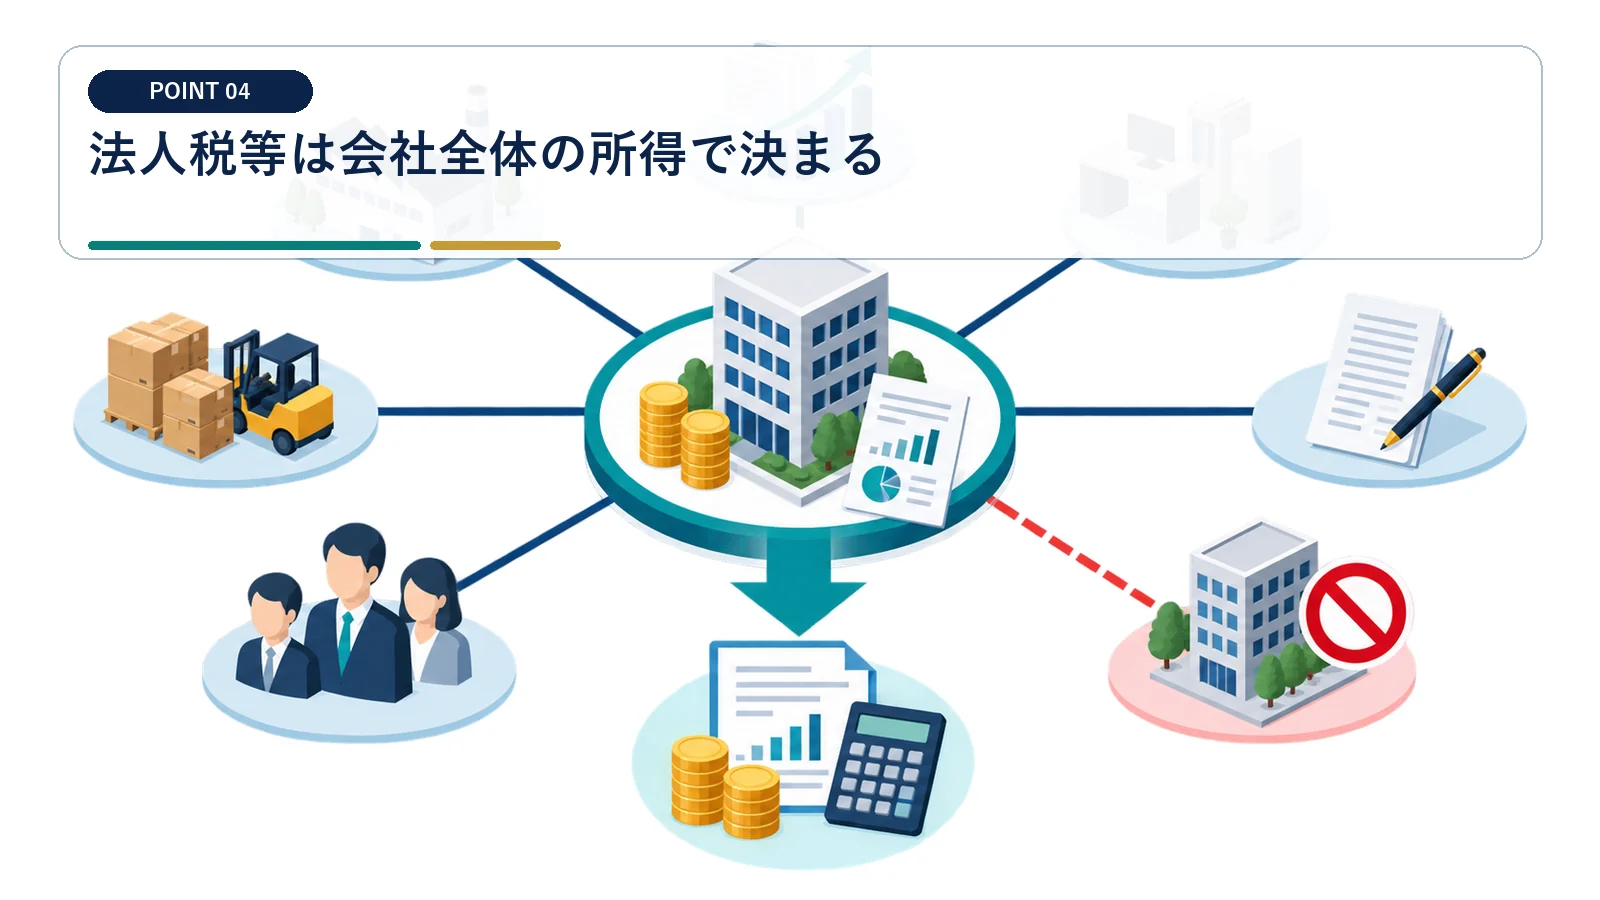
譲渡損益を本業損益、繰越欠損金、税務調整と合算して法人税等を試算します。
確認ポイント:事業譲渡益へ単一税率を掛けて終わらない
『法人税等は会社全体の所得で決まる』は、契約書や明細に書かれた事実から判定します。 事業譲渡益へ単一税率を掛けて終わらない
この論点では『事業譲渡益へ単一税率を掛けて終わらない』ことが重要です。事業譲渡売り手手取り表には、採用した金額と根拠資料を並べ、売り手会社、オーナー、買主、M&A支援者、税理士に関する入出金や税額を当事者別に記載します。
譲渡日を含む決算の着地を更新します
譲渡日を含む決算の着地を更新します。 事業譲渡売り手手取り表では確定額と未確定額を分けて管理する
確認結果は事業譲渡売り手手取り表へ反映し、会社から個人への資金還流までに条件が変わった場合は『法人税等は会社全体の所得で決まる』の数字も更新します。
法人税率は法人区分と所得金額で異なります。法人住民税や法人事業税も含め、会社の実効的な負担を試算します。
消費税は譲渡資産ごとに区分する
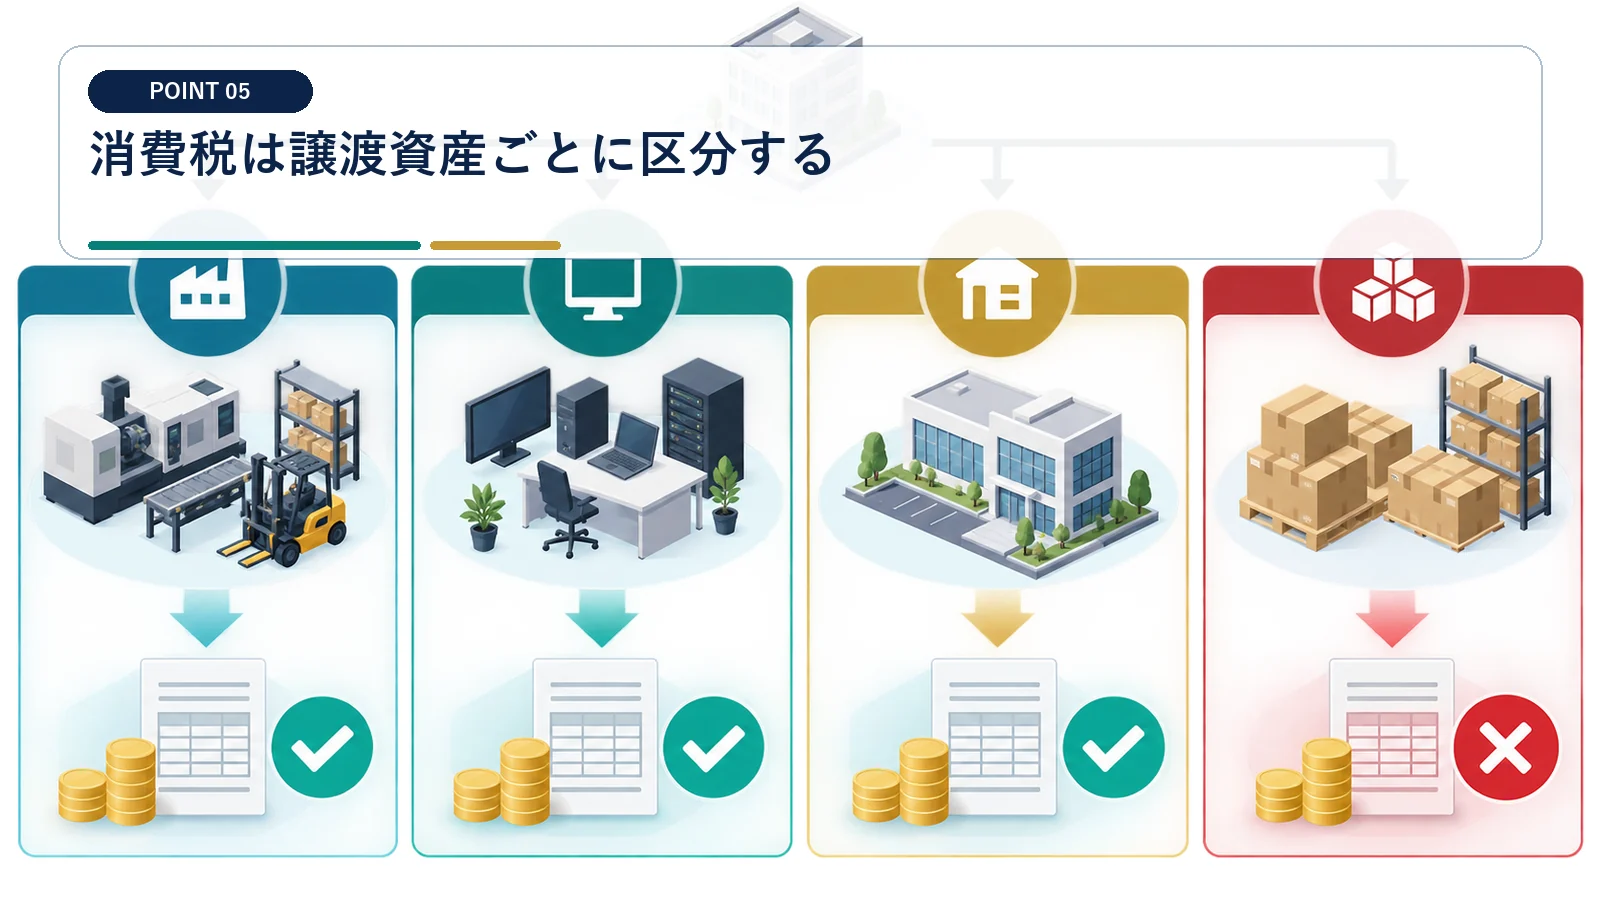
土地や有価証券などの非課税資産と、建物、設備、在庫、営業権などの課税資産を分けます。
確認ポイント:事業一式を一つの消費税区分にしない
『消費税は譲渡資産ごとに区分する』は、契約書や明細に書かれた事実から判定します。 事業一式を一つの消費税区分にしない
この論点では『事業一式を一つの消費税区分にしない』ことが重要です。事業譲渡売り手手取り表には、採用した金額と根拠資料を並べ、売り手会社、オーナー、買主、M&A支援者、税理士に関する入出金や税額を当事者別に記載します。
契約書に資産別対価と税区分を明記します
契約書に資産別対価と税区分を明記します。 事業譲渡売り手手取り表では確定額と未確定額を分けて管理する
確認結果は事業譲渡売り手手取り表へ反映し、会社から個人への資金還流までに条件が変わった場合は『消費税は譲渡資産ごとに区分する』の数字も更新します。
事業者が国内で事業として対価を得て行う資産の譲渡は、原則として消費税の課税対象です。資産ごとの区分が必要です。
会社からオーナーへ資金を移す税金も見る
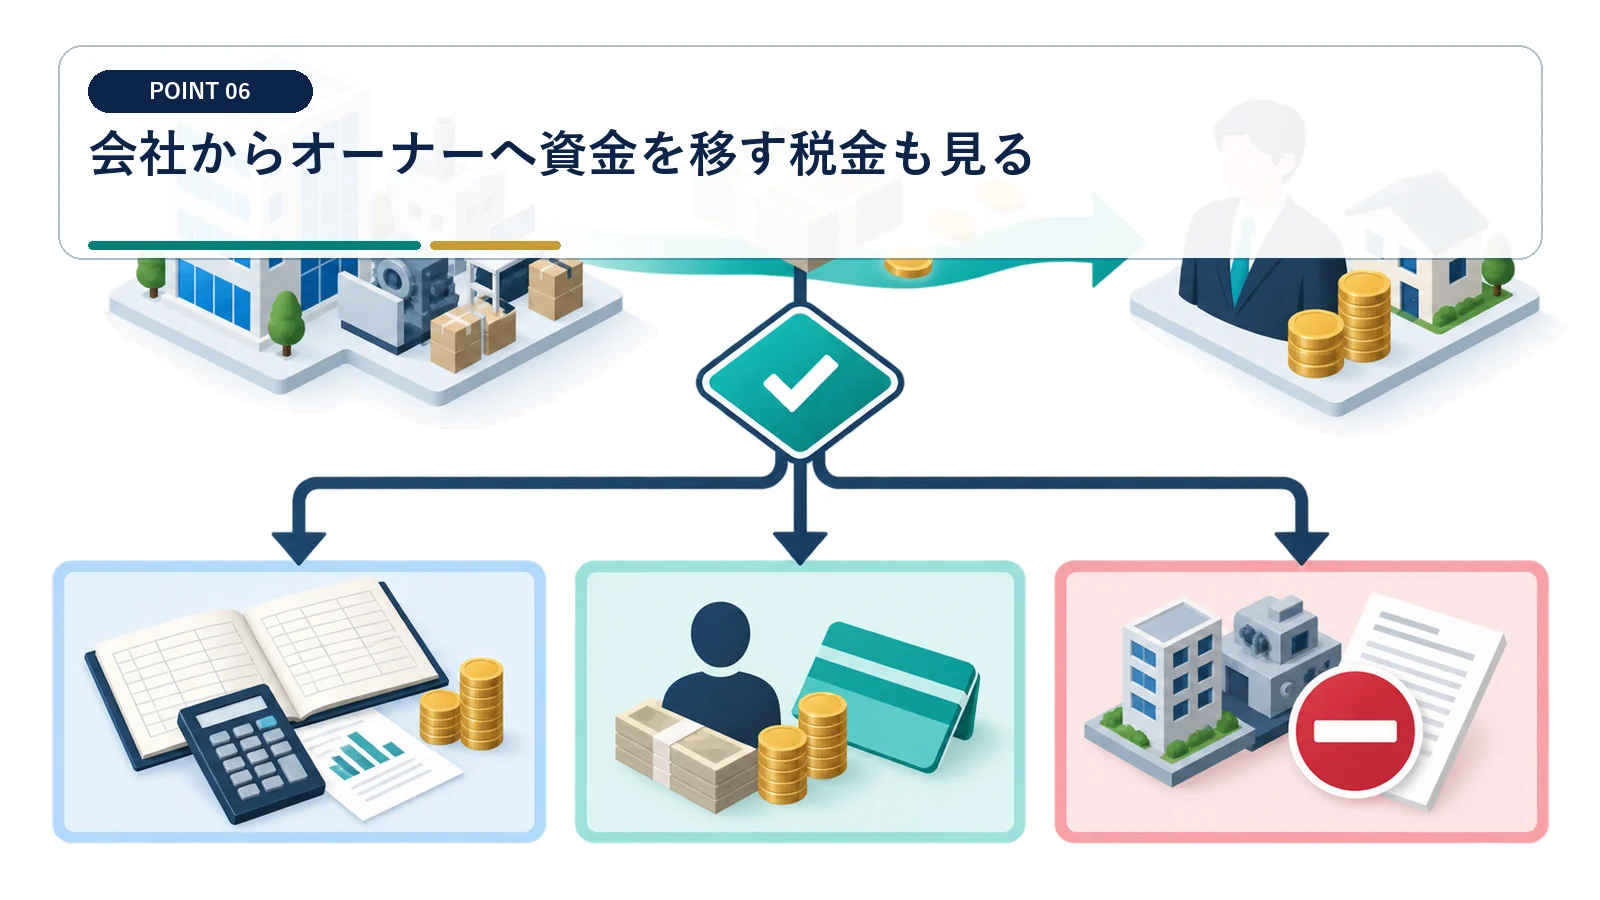
配当、役員退職金、清算分配など、譲渡後資金の移し方で個人側の課税と時期が変わります。
確認ポイント:法人税後の残額を無税で引き出せると思わない
『会社からオーナーへ資金を移す税金も見る』は、契約書や明細に書かれた事実から判定します。 法人税後の残額を無税で引き出せると思わない
この論点では『法人税後の残額を無税で引き出せると思わない』ことが重要です。事業譲渡売り手手取り表には、採用した金額と根拠資料を並べ、売り手会社、オーナー、買主、M&A支援者、税理士に関する入出金や税額を当事者別に記載します。
会社保有・個人還流の両案を比較します
会社保有・個人還流の両案を比較します。 事業譲渡売り手手取り表では確定額と未確定額を分けて管理する
確認結果は事業譲渡売り手手取り表へ反映し、会社から個人への資金還流までに条件が変わった場合は『会社からオーナーへ資金を移す税金も見る』の数字も更新します。
退職所得は原則として他の所得と分離して計算します。役員退職金を含め、受給者側の課税と会社側の損金算入要件は分けて確認します。
表明保証と価格調整を納税資金へ反映する
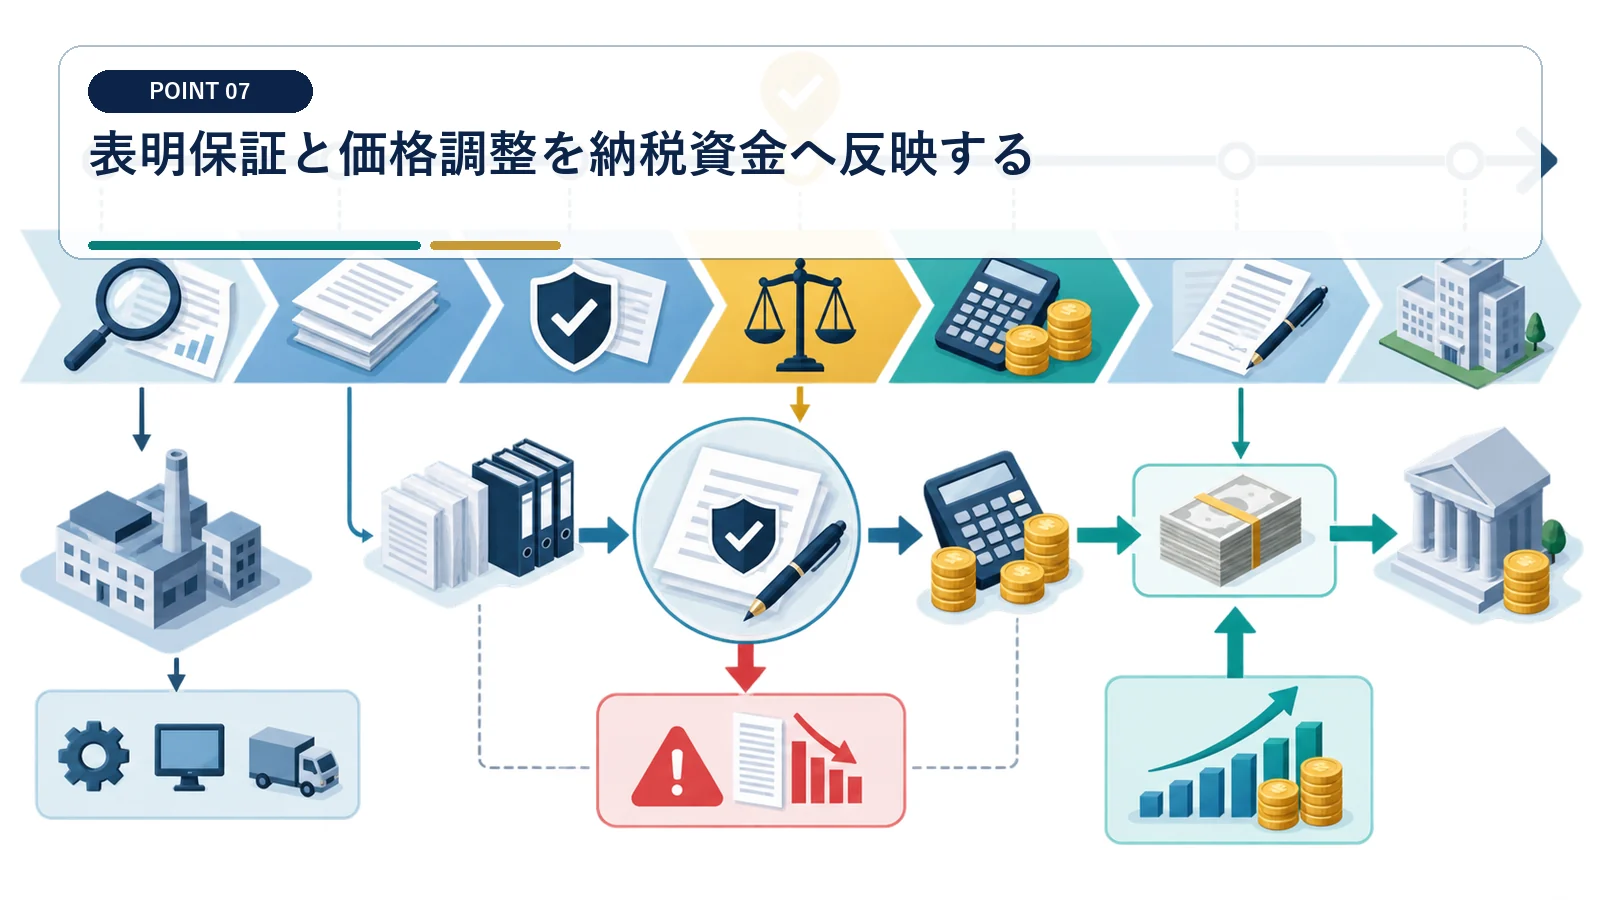
運転資本調整、補償、留保金があると、確定対価と入金時期が変わります。
確認ポイント:契約上の最大価格を確定入金としない
『表明保証と価格調整を納税資金へ反映する』は、契約書や明細に書かれた事実から判定します。 契約上の最大価格を確定入金としない
この論点では『契約上の最大価格を確定入金としない』ことが重要です。事業譲渡売り手手取り表には、採用した金額と根拠資料を並べ、売り手会社、オーナー、買主、M&A支援者、税理士に関する入出金や税額を当事者別に記載します。
返還リスクを含む資金シナリオを作ります
返還リスクを含む資金シナリオを作ります。 事業譲渡売り手手取り表では確定額と未確定額を分けて管理する
確認結果は事業譲渡売り手手取り表へ反映し、会社から個人への資金還流までに条件が変わった場合は『表明保証と価格調整を納税資金へ反映する』の数字も更新します。
中小M&Aでは、支援業務の範囲、手数料、利益相反への対応を契約前に確認し、税理士や弁護士などの専門家と連携することが重要です。
売り手の最終手取りは二段階で計算する
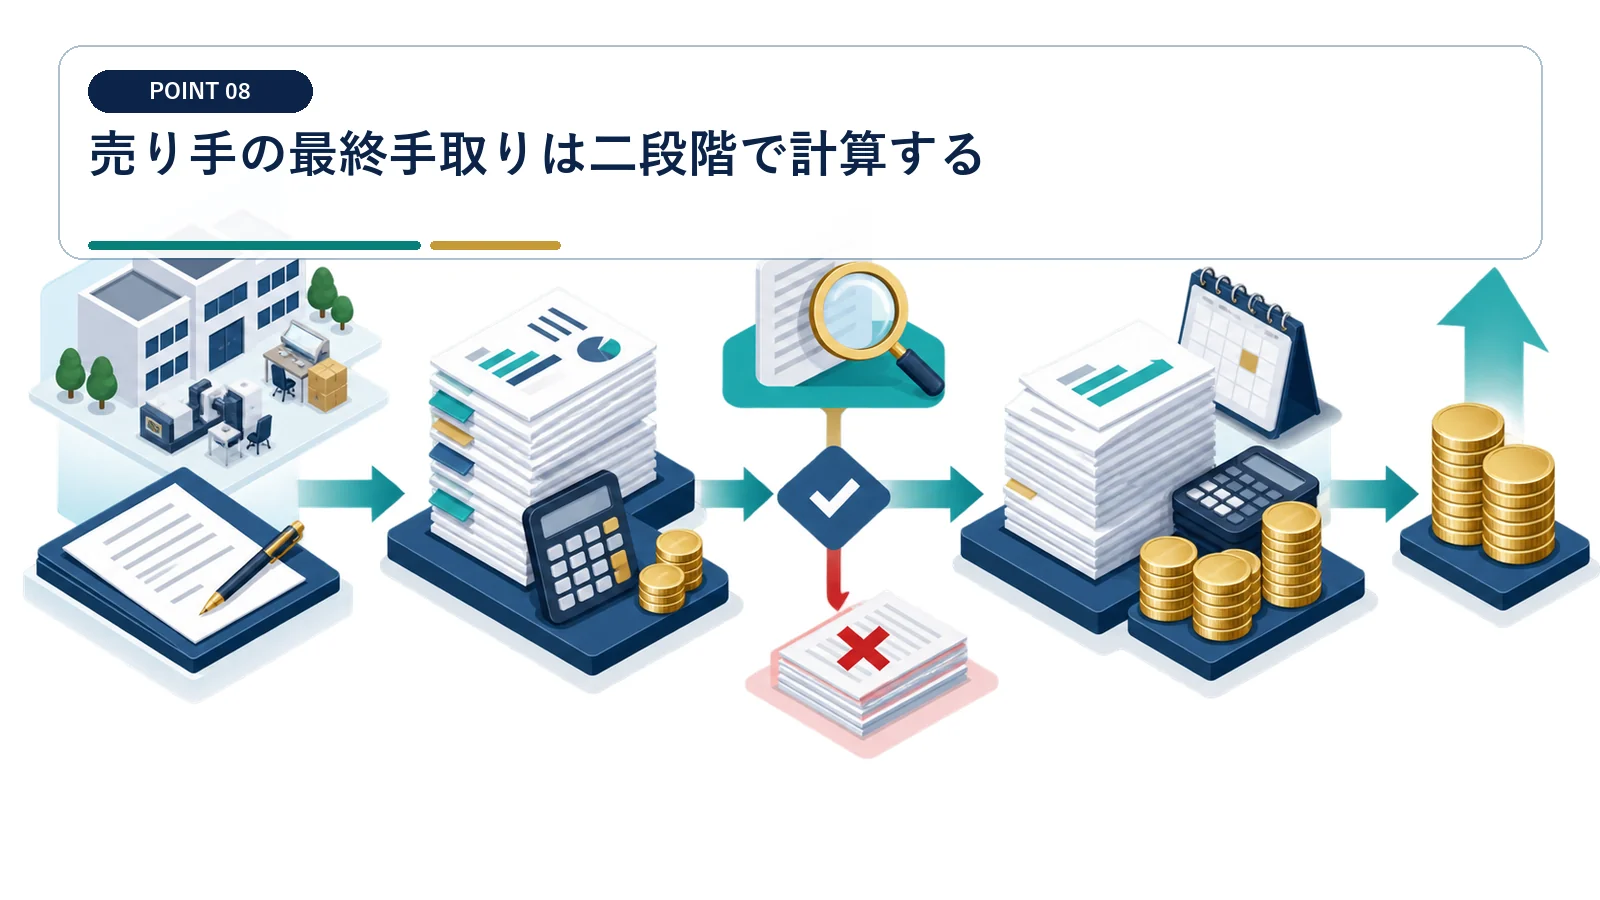
会社段階の税引後現金と、オーナーへ還流した後の個人手取りを分けて比較します。
確認ポイント:会社に残る現金と個人手取りを混同しない
『売り手の最終手取りは二段階で計算する』は、契約書や明細に書かれた事実から判定します。 会社に残る現金と個人手取りを混同しない
この論点では『会社に残る現金と個人手取りを混同しない』ことが重要です。事業譲渡売り手手取り表には、採用した金額と根拠資料を並べ、売り手会社、オーナー、買主、M&A支援者、税理士に関する入出金や税額を当事者別に記載します。
株式譲渡案も同じ買主負担で並べます
株式譲渡案も同じ買主負担で並べます。 事業譲渡売り手手取り表では確定額と未確定額を分けて管理する
確認結果は事業譲渡売り手手取り表へ反映し、会社から個人への資金還流までに条件が変わった場合は『売り手の最終手取りは二段階で計算する』の数字も更新します。
法人税率は法人区分と所得金額で異なります。法人住民税や法人事業税も含め、会社の実効的な負担を試算します。
事業譲渡で売り手にかかる税金についてよくある質問
事業譲渡代金は社長個人が受け取れますか
原則として売り手会社が受け取ります。個人へ移すには配当や退職金など別の手続と課税を検討します。
何に消費税がかかりますか
資産ごとに判定します。土地や有価証券などは非課税、建物・設備・在庫・営業権などは課税対象となり得ます。
赤字会社なら法人税はゼロですか
繰越欠損金の残高や利用制限、他の所得、地方税、消費税を確認します。
株式譲渡とどちらが有利ですか
価格、承継範囲、会社税、個人還流時の税金、買主負担を同じ条件で比較します。
