
特例承継計画の期限延長はいつまで?2027年9月30日の提出と承継の準備
- 公開日
- リライト日
「特例承継計画は2026年3月までに出さないといけない」。そう聞いて、もう事業承継税制の特例には間に合わないと思っていませんか。
計画の提出期限は、2027年9月30日まで延長されています。ただし、特例の対象となる株式の贈与・相続などは2027年12月31日までです。
計画を出す日と、実際に株式を引き継ぐ日。この二つを分けると、今から何を準備すべきかが見えてきます。計画の提出だけで税金がなくなる制度ではないため、その後の手続きまで含めて考えることが大切です。
この記事でわかること
- 延長された計画の提出期限と株式を引き継ぐ期限
- 納税猶予の仕組みと会社・後継者の主な条件
- 計画の書き方から承継後の届出までの流れ
- 期限内に向けて今から整理する資料と資金
特例承継計画の提出期限は2027年9月30日まで延長
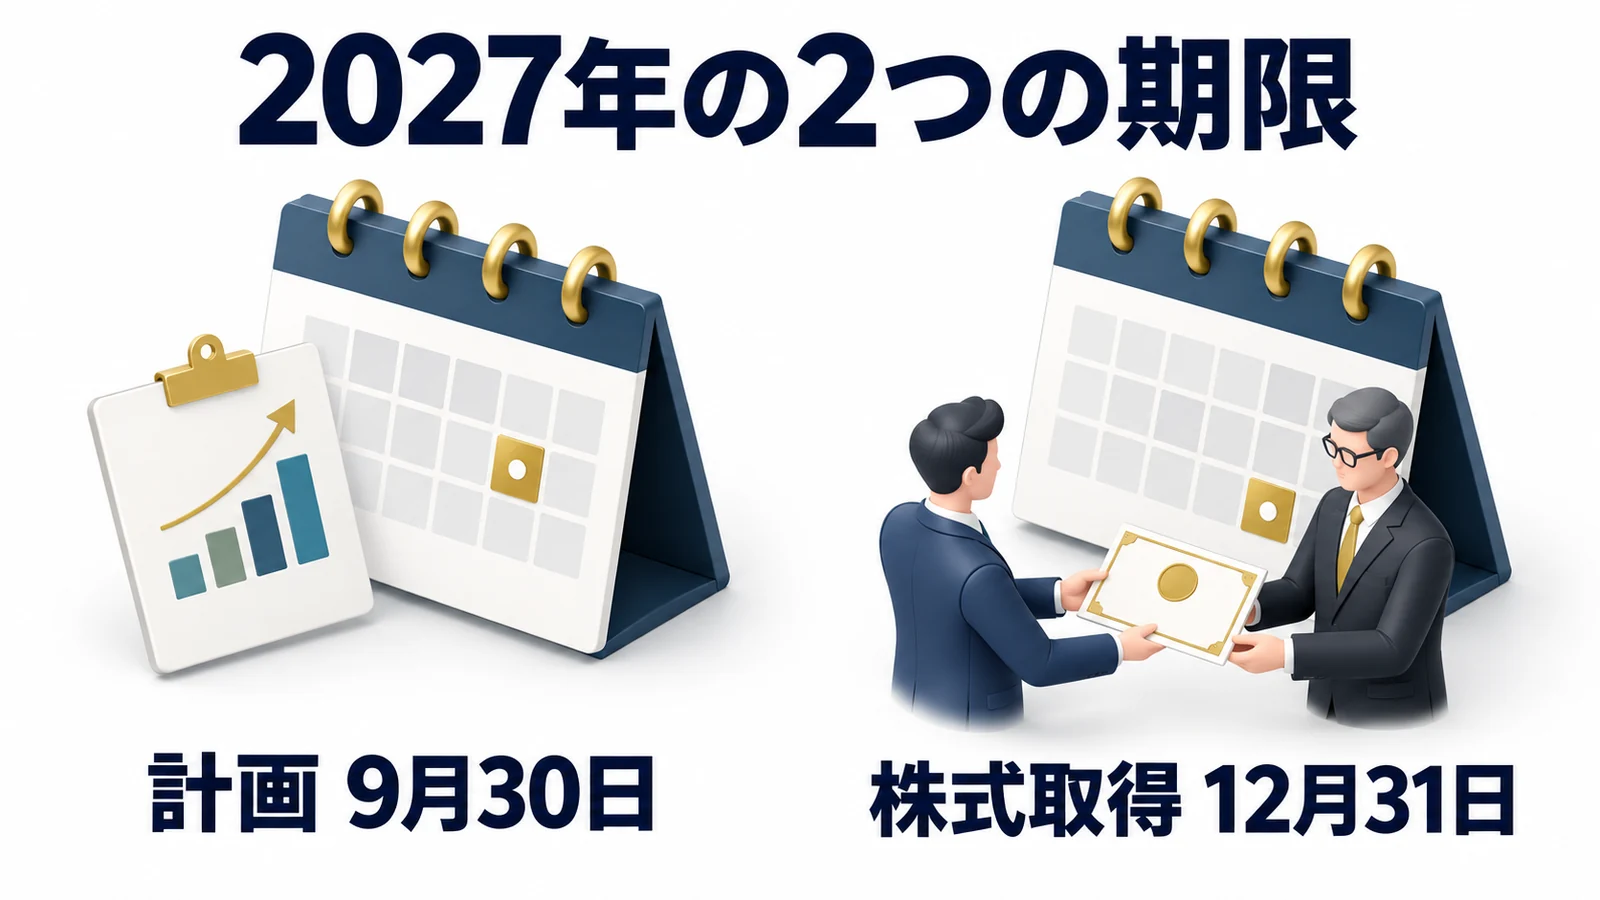
まず、手帳や社内の予定表に入れる日付を確認しましょう。法人版事業承継税制の特例措置には、計画の提出と株式の取得に、それぞれ期限があります。
2026年改正で延びたのは計画の提出期限
2026年の改正で、特例承継計画の提出期限は従来の2026年3月31日から1年半延びました。現在の期限は2027年9月30日です。
| 手続き・行為 | 現在の期限 |
|---|---|
| 特例承継計画の提出 | 2027年9月30日 |
| 特例の対象となる株式の贈与・相続等 | 2027年12月31日 |
提出期限は過去にも延長されています。そのため、古い記事や保存していた資料に2024年3月、2026年3月と書かれていても、その日付を今の期限として使わないようにしてください。
「令和9年9月30日まで」
引用元:国税庁「非上場株式等についての贈与税・相続税の納税猶予・免除」2026年7月版(特例承継計画の提出期限/原文の一部)
この記事で扱うのは、会社の株式を引き継ぐ法人版の特例です。個人事業の資産を引き継ぐ「個人版事業承継税制」は別の制度なので、期限や必要書類を混ぜないことも大切です。
2027年12月31日は株式を取得する期限
計画の期限が延びても、特例の対象となる贈与・相続等の期間が同じだけ延びたわけではありません。株式を引き継ぐ期限は、2027年12月31日のままです。
たとえば、2027年12月に株式を贈与する場合、計画はその前の9月30日までに提出しておく必要があります。一方、贈与税の申告などは、翌年に行うことになります。
つまり、12月31日は「申告や今後の届出をすべて終える日」ではありません。計画を出す期限、株式を引き継ぐ期限、その後の申告期限を分けて予定を立てましょう。
法人版事業承継税制の特例措置と納税猶予
期限がわかったら、次は「何の税金を、どのように待ってもらう制度なのか」を確認します。ここを押さえると、計画を提出する意味と、提出後に残る負担を理解しやすくなります。
後継者の贈与税と相続税が対象
会社の株式を家族などへ渡すと、受け取った後継者に贈与税や相続税がかかることがあります。会社の業績がよく、株式の評価額が高いほど、納税資金をどう用意するかが悩みになります。
株式を受け取っても、同じ額の現金を受け取るわけではありません。非上場会社の株式は簡単に売れないため、税金を払うためだけに資金を借りたり、別の財産を処分したりする必要が生じることもあります。
事業承継税制の「納税猶予」は、条件を満たす株式に対応する贈与税・相続税について、支払いを待ってもらう仕組みです。会社の法人税が減る制度でも、会社に現金が振り込まれる制度でもありません。
猶予は支払いを待つこと、免除は所定の条件と手続きによって支払いが不要になることです。二つは同じではなく、猶予中の条件を守れなくなると、税金や利子税を納める場合があります。
特例措置と一般措置の違い
法人版には特例措置と一般措置があります。特例のほうが対象範囲は広いものの、計画の提出期限などが設けられています。
| 比較項目 | 特例措置 | 一般措置 |
|---|---|---|
| 猶予の対象となる株式数 | 全株式が対象になり得る | 最大で総株式数の3分の2 |
| 対象税額の猶予割合 | 贈与税・相続税とも100% | 贈与税100%・相続税80% |
| 後継者の人数 | 最大3人 | 1人 |
| 特例承継計画 | 期限内の提出が必要 | 提出は不要 |
| 制度の適用期間 | 2027年12月31日までの贈与・相続等 | 特例のような期間制限なし |
| 雇用の維持 | 8割未達でも所定の報告等で継続できる場合あり | 原則として5年間平均で8割を維持 |
表の「100%」は、条件を満たした対象株式に対応する税額の猶予割合です。すべての財産にかかる税金が無条件でゼロになるという意味ではありません。議決権のない株式など、対象外となるものもあります。
特例を使えるかだけでなく、使った後に経営や株式の扱いをどの程度変えられるかも比べましょう。今の納税資金を抑えられる利点と、長く続く管理を一緒に考える必要があります。
特例措置を使う会社と後継者の主な要件
計画を期限内に出せることと、税制を使えることは別です。会社、株式を渡す先代、受け取る後継者の三者について、条件を確認します。
非上場会社と資産管理会社の判定
対象は、非上場の中小企業などの株式です。中小企業者に当たるかは業種や資本金、従業員数などで判定するため、「上場していないから使える」とは決められません。
上場会社や、中小企業者に当たらない会社、風俗営業会社などは対象外です。また、事業よりも不動産や有価証券などの保有・運用が中心となる資産管理会社は、原則として対象から外れます。
ただし、資産管理会社でも事業の実態などに応じた例外があります。会社の資産や収入の内訳を見ずに、不動産を持っているという理由だけで対象外と判断しないようにしましょう。
先代と後継者の代表権と議決権
先代には代表者だったことや株式保有などの条件があります。贈与の場合、先代は贈与時に代表権を持っていないことなどが必要です。代表権は、会社を代表して契約などを行う権限を指します。単に株式を子どもへ渡せばよいわけではありません。
後継者にも、贈与時に代表権を持つこと、18歳以上であること、一定の議決権を持つことなどの条件があります。議決権とは、会社の重要なことを株主として決める権利です。
たとえば後継者が1人の場合、後継者と親族などを合わせて50%を超える議決権を持ち、後継者本人の保有割合についても順位の条件を満たす必要があります。後継者が2~3人なら、各人の10%以上の保有など、別の条件も加わります。
親族以外の後継者が使える場合もありますが、人数を増やすと経営の意思決定にも関わります。税制の枠に合わせる前に、誰が会社を動かしていくのかを話し合っておきましょう。
2025年改正後の役員就任要件
「後継者が役員になってから3年たっていない」という理由で、特例を諦める必要はありません。特例措置の贈与では、2025年1月1日以後の贈与から、従来の3年以上という役員期間の条件が緩和されています。
現在は贈与の直前に会社の役員であることが求められます。代表権や議決権など、ほかの条件がなくなったわけではありません。一般措置の役員3年要件とも分けて確認します。
相続は贈与と条件が異なります。相続直前の役員要件には例外があり、代表権は相続開始後5か月の時点などで確認します。贈与のチェック項目をそのまま相続に使わず、予定している承継方法に合わせて確かめてください。
参考:大阪府「令和7年度税制改正」後継者の役員要件/国税庁の会社・先代・後継者の要件
特例承継計画の書き方と都道府県への提出
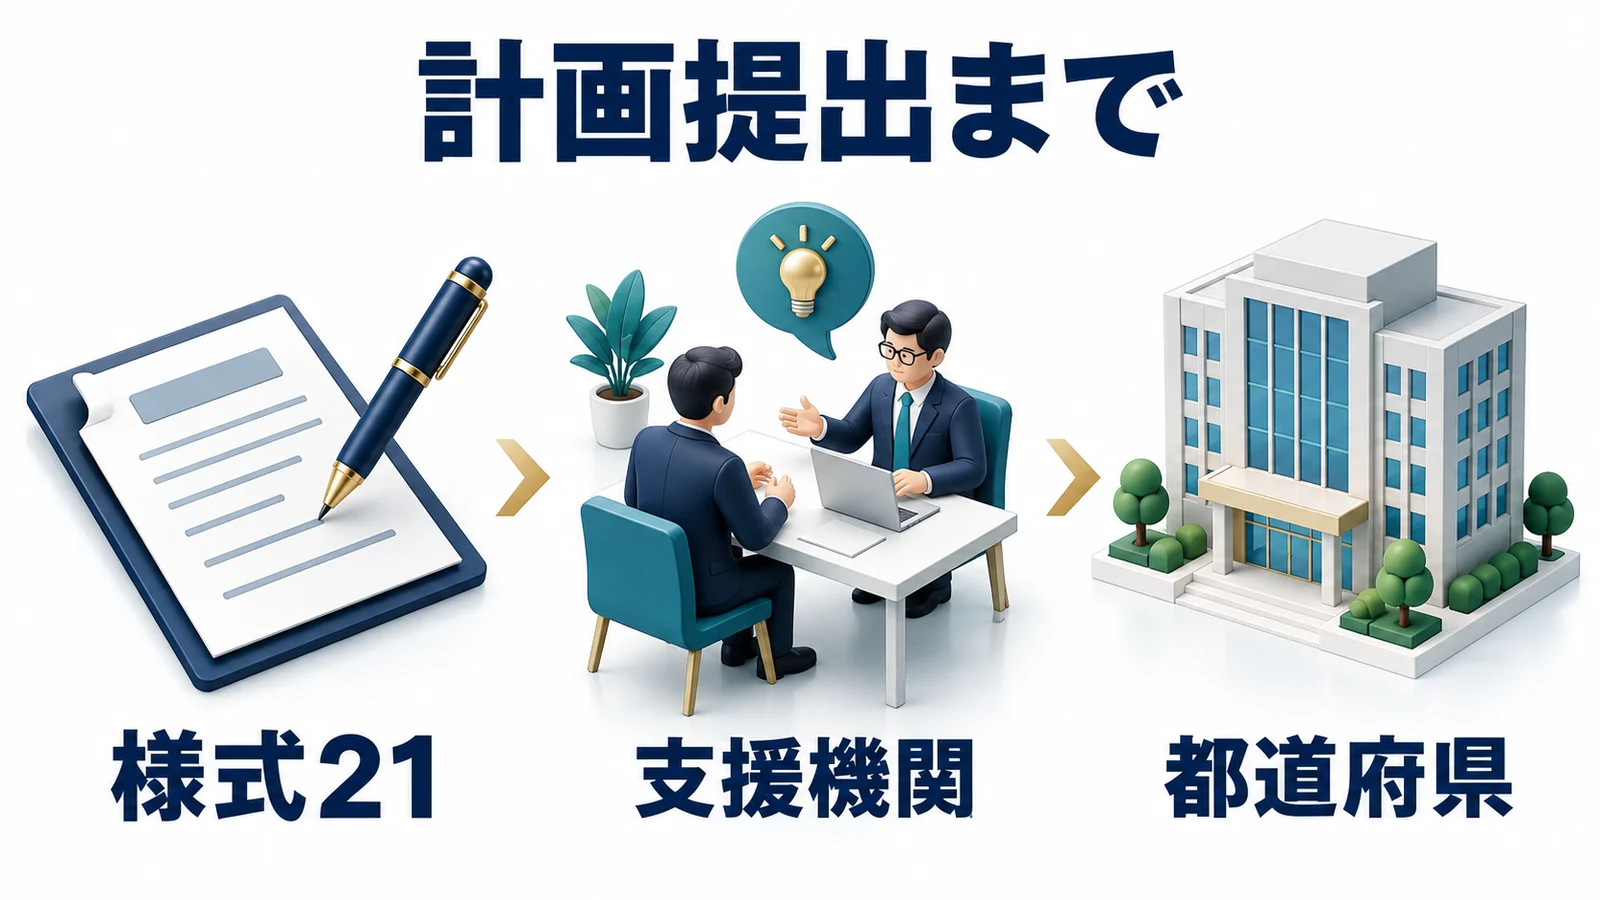
条件を確認したら、計画を形にします。特例承継計画は、税金の計算書ではなく、誰に会社を引き継ぎ、その前後にどのような経営をするかを示す書類です。
様式21の記載項目と認定支援機関
中小企業庁が公開する最新の「様式第21」を使います。会社や先代・後継者の情報に加え、株式を引き継ぐ時期、経営上の課題、承継後5年間の事業計画などを整理します。
たとえば、人材の確保が課題なら、後継者の就任後にどのように採用や育成を進めるかを書く、というつながりです。「売上を伸ばす」とだけ書くより、会社の課題と取り組みを対応させると、承継後の方向を家族や幹部とも共有しやすくなります。
作成には、認定経営革新等支援機関の指導・助言を受け、その所見を付けます。これは国の認定を受けた支援機関で、税理士などが担う場合もあります。ただし、すべての税理士が認定を受けているわけではありません。
公式の記載例は、項目の理解に役立ちます。自社と異なる会社の計画を丸写しするのではなく、会社の事情に合わせて支援機関と内容を詰めましょう。
様式・記載例:中小企業庁「法人版事業承継税制(特例措置)の申請書類」
計画確認の添付書類と提出先
提出先は、会社の主たる事務所がある都道府県です。税務署へ計画を出す手続きではありません。
添付書類や受付方法は、提出先の最新案内を確認します。たとえば大阪府では、会社の履歴事項全部証明書などが案内されていますが、部数、返送方法、追加書類を全国一律とは考えないでください。
また、計画の確認に使う書類、贈与・相続後の認定に使う書類、税務申告に使う書類は別です。後の段階で必要な資料も先に把握しておくと、書類集めを繰り返さずに済みます。
期限直前は、不備の補正や支援機関との調整に使える時間が短くなります。受付日の扱いや審査日数も提出先に確認し、余裕を持った日程を組みましょう。
提出後の変更と贈与や相続後の提出
計画提出後に後継者や事業計画が変わった場合は、様式第24による変更確認などが必要になります。ただし、すでに特例措置を使った後継者を自由に別の人へ差し替えられるわけではありません。
計画を出したからといって、必ず特例を使う義務が生じるわけではありません。将来の利用を検討するために提出しておき、条件や税負担を比べた結果、別の方法を選ぶこともあります。
贈与・相続の後に計画を出せるのも、2027年9月30日という提出期限内に限られます。その期限より前に株式を引き継いだ場合などには、認定申請時までに計画を提出できることがあります。認定申請の時期と計画期限の両方を確認する必要があります。
たとえば、計画を出さないまま2027年10月に相続が起きた場合、「認定申請までに出せばよい」とは扱えません。相続の時期は選べないので、後継者が決まっている会社では、先に計画を検討しておく意味があります。
計画提出後の認定と申告から承継後の届出まで
計画の確認が済んだら、手続きが終わるわけではありません。株式を引き継いだ後の認定と申告、さらに承継後の報告まで、担当者と期限を決めておきます。
贈与と相続で異なる認定と申告の期限
流れは、計画の確認、株式の贈与・相続、都道府県の認定、税務署への申告と担保の提供です。都道府県の認定を受けても、それだけで税務署の納税猶予が確定するわけではありません。
| 承継方法 | 都道府県への認定申請 | 税務署への申告 |
|---|---|---|
| 贈与 | 所定の受付期間内に申請。原則として贈与の翌年1月15日まで | 原則として翌年2月1日から3月15日まで |
| 相続 | 原則として相続開始翌日から5か月経過後から8か月経過日までの所定期間 | 相続開始を知った日の翌日から原則10か月以内 |
2027年末に贈与すると、認定申請までの日数が短くなります。年明けから書類を探すのではなく、贈与前に提出先と税理士へ日程を確認しましょう。休日などによる期限の扱いも、その年の案内で確かめます。
納税猶予には、猶予される税額と利子税に見合う担保が必要です。担保は、後で納税が必要になった場合に備えて差し入れるものです。
制度の対象となる株式のすべてを担保にする場合の取り扱いもありますが、会社の株式を少し差し入れれば常に足りる、ということではありません。
5年間の年次報告とその後の継続届出
原則として、申告期限の翌日から5年間は、都道府県への年次報告と税務署への継続届出を毎年行います。その後も、税務署への継続届出が原則3年ごとに続きます。
「5年たったら税金が自動的に免除される」と考えないでください。会社の条件や株式の保有状況などを確認し、必要な届出を続ける制度です。
社長だけが期限を覚えている状態では、担当の交代や体調の変化で漏れが起きかねません。経理担当者と税理士にも予定を共有し、決算と別に管理できるようにしておきましょう。
納税猶予が終わる場合と免除の条件
株式を売る、代表者を退く、会社が適用条件を満たさなくなる、必要な届出を出さない。こうした事情により、猶予が終わり、税額の全部または一部と利子税を納める場合があります。
ただし、例外や、事業を続けることが難しくなった場合の再計算などもあります。売却や廃業を決める前に、税額がどうなるかを確認することが必要です。
特例では、5年間の平均で雇用の8割を維持できなかった場合でも、理由の報告や認定支援機関の所見などにより猶予を続けられることがあります。雇用に関する条件がなくなったわけでも、報告を省いてよいわけでもありません。
後継者の死亡や一定の次世代への贈与などでは、条件と手続きを満たすことで免除を受けられる場合があります。一方、贈与した先代が亡くなるケースは、贈与税の免除と相続税の計算を分けて考えます。
先代の死亡で贈与税の猶予税額が免除されても、株式を相続したものとみなして相続税を計算する扱いがあります。
相続税の納税猶予へ移るには別の条件も必要で、「先代が亡くなればすべての税負担がなくなる」とは限りません。
参考:大阪府の事業承継税制の手続きフロー/国税庁の納税猶予継続・免除の手続き
期限内の事業承継に向けて今から準備すること
期限に間に合うかどうかは、書類を書き始める日だけでは決まりません。株主や後継者の状況が整理できているか、承継後の資金まで考えられているかが、その後の進み方を左右します。
株主構成と自社株評価を先に整理
まずは株主名簿、定款、直近の決算書、過去の株式の移転に関する資料などを集めます。これは相談を進めるための準備であり、すべてが計画の必須添付書類という意味ではありません。
誰が何株持っているか、実際の所有者と記録が一致しているか、後継者に何株渡す予定かを確認します。自社株の評価額も試算し、通常の贈与・相続でどの程度の納税資金が必要になるかを把握しましょう。
そのうえで、後継者本人の意思や経営経験、ほかの家族に残す財産、金融機関の個人保証なども話し合います。家族の権利や遺留分に関わる問題は弁護士、税額や制度の判断は税理士など、内容に合う専門家へ確認します。
通常の承継方法と納税資金の比較
特例を使えるとしても、必ずそれが最適とは限りません。通常の贈与・相続、一般措置、相続時精算課税、株式の売却なども、税額と資金の両面から比較します。
相続時精算課税は、贈与時と相続時の税負担を通じて考える制度です。特例との併用関係も含め、ほかの財産や家族構成によって結果が変わるため、名前だけで有利と決めないでください。
会社の利益や資産の状況、先代の退職金も承継の検討材料になります。ただし、退職金を払えば自社株評価が必ず思った額まで下がるわけではありません。会社に残す資金と、先代・後継者の生活資金を一緒に確認しましょう。
2028年以降の再延長は決まっているか
2026年10月12日時点で、2028年以降への再延長が決まったものとして予定を組むことはできません。令和9年度税制改正に向けて見直しの要望は出ていますが、要望と成立した制度は別です。
今後の改正を待つにしても、株主や後継者の整理は先に進められます。現行の2027年9月30日を基準に、支援機関との相談、計画作成、提出までの工程を作りましょう。
計画を先に提出しても、特例の適用が約束されるわけではありません。それでも、期限を過ぎてから検討を始めるより、利用の可能性を残したうえで承継方法を比較できます。
まず確認したいのは、二つの期限と自社の現在地です。後継者は決まっているか、株式は整理できているか、税額と資金の試算はできているか。この三つから着手すると、相談先へ持ち込む材料も揃ってきます。
参考:財務省掲載「令和9年度税制改正要望事項」事業承継税制の抜本見直し(要望段階の資料)
特例承継計画の期限延長に関するよくある質問
計画を提出したら必ず特例措置を使う必要がありますか?
必ず使う義務が生じるわけではありません。計画を提出した後に要件や税負担を比較し、別の承継方法を選ぶこともあります。計画の確認と納税猶予の適用は別の手続きです。
計画の提出だけで贈与税や相続税はゼロになりますか?
なりません。対象株式の取得後に都道府県の認定、税務申告、担保の提供などが必要です。適用後も条件と届出を守る必要があり、納税猶予を永久的な免除と考えることはできません。
後継者の役員期間が3年未満でも使えますか?
特例措置の贈与では、2025年1月1日以後の贈与から、贈与直前に役員であることへ緩和されています。ただし代表権や議決権などの条件も必要です。一般措置や相続の条件とは分けて確認します。
贈与や相続の後から計画を提出できますか?
計画の提出期限である2027年9月30日以内に限り、認定申請時までに提出できる場合があります。贈与・相続後ならいつでも提出できるわけではありません。認定申請の時期と計画期限の両方を確認しましょう。
計画を出した後に後継者を変更できますか?
変更確認の手続きによって変更できる場合があります。ただし、すでに特例措置を使った後継者を差し替えられるわけではありません。変更内容と適用状況を都道府県や専門家へ確認してください。
提出期限を過ぎたら他の承継方法はありませんか?
特例だけが承継方法ではありません。一般措置や通常の贈与・相続、株式の売却などが検討できます。ただし、それぞれ条件や資金負担が異なります。自社株評価と納税資金をもとに比較しましょう。
図を拡大表示
原寸の図です。上下左右にスクロールしてご覧ください。