
法人税の軽減税率とは?15%の条件と期限・申告の注意点
- 公開日
- リライト日
法人税の申告で15%を使うには、何か申請が必要なのでしょうか。資本金が小さい会社でも、株主との関係や所得によっては、別の税率になることがあります。
対象となる中小法人では、年800万円以下の所得部分に対する本則19%を、時限特例で原則15%に軽減できます。現行制度の期限は、2027年3月31日までに開始する事業年度です。事前の承認申請は不要ですが、特例を使う年度の法人税申告書には適用額明細書を添付して提出します。対象になる会社か、どの所得に使うか、申告時に何を提出するかを分けると、自社での使い方が見えてきます。
この記事でわかること
- 本則19%と15%特例の関係
- 自社の条件と事業年度の開始期限
- 税額の計算と適用額明細書の添付提出
年800万円以下の本則19%を軽くする特例
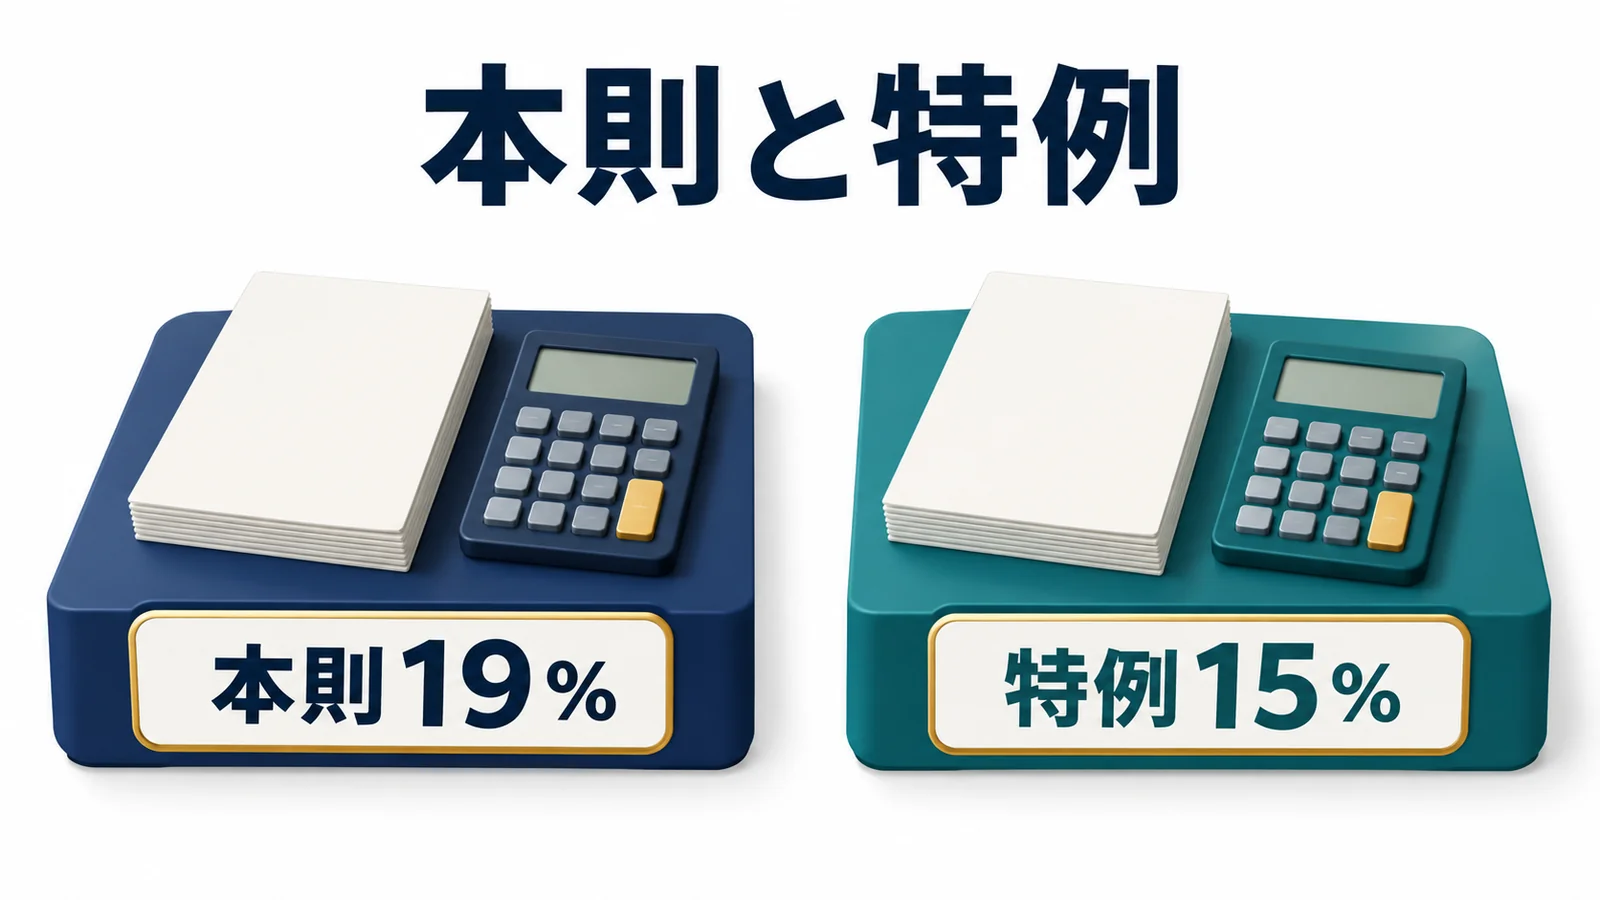
15%は、会社に入ったお金のすべてに掛ける率ではありません。まずは「何に対する税率か」と、軽くなる前の税率を押さえましょう。
所得の一部分に使う法人税の制度
法人税でいう所得は、税金の計算に使う利益です。会計上の利益を出発点に、税務上の収益である益金と、税務上認められる費用である損金の違いを調整します。売上高や通帳の残高に、そのまま15%を掛けるのではありません。
一般の普通法人では、原則の法人税率は23.2%です。そのうち所定の中小法人には、年800万円以下の所得部分に本則19%という扱いがあり、さらに対象法人は期限付きの特例で15%または17%を使えます。中小法人は、普通法人とは別の法人種類ではなく、その中の一定の区分です。
ここで扱うのは法人税の制度です。飲食料品などに使う消費税の軽減税率とは別なので、同じ「軽減税率」という名称だけで判断しないようにします。
年800万円以下の部分
国税庁「No.5759 法人税の税率」より原文を一部抜粋
本則19%と15%の差は最大32万円の例
特例の働きは、同じ所得に対する計算を並べると分かります。一般の普通法人で15%の対象となり、12か月の事業年度に800万円の枠をすべて使う場合を考えます。税額控除や加算などを考慮しない、法人税だけの比較です。
| 年800万円の対象部分 | 計算 | 法人税 |
|---|---|---|
| 本則19% | 800万円×19% | 152万円 |
| 特例15% | 800万円×15% | 120万円 |
| この前提での差 | 152万円−120万円 | 32万円 |
この32万円は、19%の本則と15%の特例の差です。会社へ一律に32万円が振り込まれる制度でも、すべての税金の差が32万円になる約束でもありません。対象所得が500万円なら、この比較での差は20万円となり、短期年度では対象枠も変わります。
普通法人と公益法人などは同じ表にしない
この記事の計算は、特定の医療法人などの特則がない、一般の普通法人を中心にしています。協同組合や公益法人等は、課税される事業や所得の区分、800万円を超える部分の税率が異なるため、一般の株式会社の例をそのまま使えません。
国税庁長官の承認を受けた特定の医療法人にも、普通法人に含まれながら別の税率の特則があります。自社の法人区分を先に確かめることが、正しい税率表を選ぶ第一歩です。
15%の対象は資本関係と所得で確認
「資本金が少ないから15%」だけでは、適用は決まりません。会社の外形、株主とのつながり、所得、通算制度の利用を順に見ていきます。
期末の資本金1億円以下等が入口
中小法人の区分は、原則として事業年度末の資本金または出資金が1億円以下であることなどが入口です。資本や出資を持たない法人の扱いもあります。従業員数や年商が小さいという理由だけで、税率の対象になるわけではありません。
相互会社、投資法人、特定目的会社、受託法人など、一般の会社と異なる扱いになる法人もあります。会社の種類と期末の資本を、登記や決算関係資料で確認します。
大法人の完全支配と複数大法人の持分
自社の資本金が1億円以下でも、所定の大法人に完全に支配されている普通法人などは、この中小法人の区分から除かれます。完全支配とは、直接または間接に株式等の全部を保有する関係です。この判定の大法人には、資本金等が5億円以上の法人などが含まれます。
100%グループ内の複数の大法人が持つ株式等をまとめて判定する規定もあるため、直接の親会社だけを見て終わりにはできません。株主名簿と資本関係図を使い、間接の保有関係まで確認します。
設備投資や研究開発などの税制で使う「中小企業者」「大規模法人」と、ここでの区分は同じではありません。別制度の資本金や持分割合の条件を、法人税率の判定へ移さないことが大切です。
当期10億円と過去平均15億円は別判定
特例対象法人のうち、当期の所得金額が年10億円を超える年度では、年800万円以下の部分の税率は17%です。10億円ちょうどは「超える」場合に入りません。17%でも、その対象部分は本則19%より軽い扱いです。
一方、適用除外事業者に当たる普通法人は、15%・17%の特例を使えません。原則として、事業年度の開始日前3年以内に終了した基準年度の所得合計を、その月数合計で割り、12倍した平均額が15億円を超えるかで判定します。
こちらは今年だけの所得ではなく、過去の所得の年換算です。設立から3年に満たない場合や合併などでは調整もあるため、単に決算書3枚の利益を平均する説明では足りません。中小法人の本則が使える場合、対象部分は19%、一般の超過部分は23.2%となります。
通算法人は15%特例とは別の計算
グループ通算制度は、一定の企業グループで所得や欠損を調整する制度です。2025年4月1日以後開始年度からの改正で、通算法人は15%・17%の特例から除かれました。通算子法人には親法人の年度に関係する経過的な扱いもあるため、対象年度を確認します。
ただし、特例から外れた通算法人の所得が、全部19%になるわけではありません。中小通算法人の軽減対象所得は19%ですが、その年800万円の枠は原則としてグループ内の該当法人の所得の比で配分します。各社で800万円ずつ使う計算とは異なります。
出典:国税庁「措置法上の中小法人及び中小企業者」「グループ通算制度の概要」。通算の枠には、親の短期年度や終了日の違いなどの特則があります。
期限は2027年3月31日までに開始する年度
自社の条件に当てはまったら、次は事業年度の開始日です。「2027年3月まで」という省略だけでは、最後に使える年度を取り違えることがあります。
開始日で判定し決算日や申告日と分ける
現行の15%・17%特例は、2027年3月31日までに開始する対象事業年度に適用されます。その日までに決算や申告を終えるという意味ではありません。
| 12か月年度の開始日 | 現行の開始期限 | 確認すること |
|---|---|---|
| 2027年1月1日 | 期限内 | 法人や所得の対象要件 |
| 2027年4月1日 | 現在の期限外 | その時点の改正法 |
同じ2027年に始まる年度でも、開始日が違えば扱いが変わります。自社の開始日と終了日を並べて確認すると、申告する年との混同も防げます。
短期年度は800万円と10億円の基準を月割り
設立初年度や決算期を変えた年度など、1年未満の場合には年800万円の枠を月割りします。6か月の事業年度なら、800万円÷12×6=400万円です。同じように、17%になるかを判定する年10億円の基準も、6か月なら5億円になります。
月数は暦に従って数え、1か月に満たない端数は1か月とします。単純な日数による日割りではありません。金額の端数には通達上の扱いもあるため、申告では対象年度の計算を確認してください。
2025年改正と今後の延長を混同しない
2025年の改正では、適用期限が2年延長されるとともに、年10億円超の場合の17%や通算法人の除外が定められました。この成立済みの改正と、今後の延長要望は別です。
2027年4月以後に開始する年度も15%が続くと、先に決めて予算や契約を組まないようにします。将来年度の計画には、改正後の法令を再確認する時点も設けておくとよいでしょう。
所得1200万円なら法人税は212万8000円の例
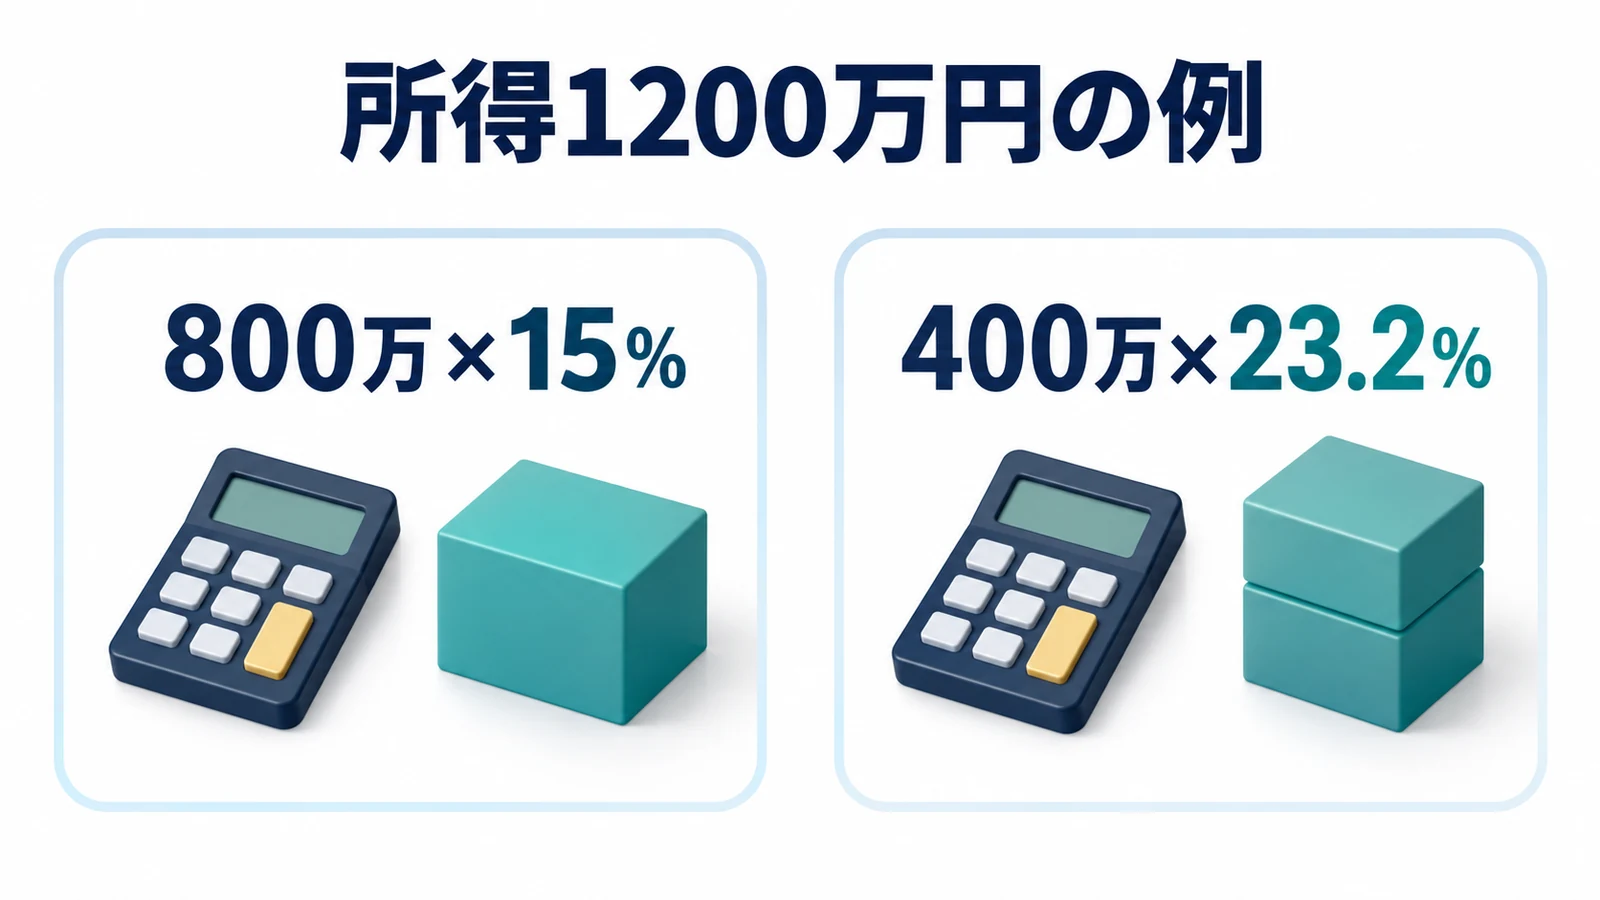
対象の会社と年度が決まれば、所得を分けて計算できます。所得が800万円を超えても、すべてが高い税率へ切り替わるわけではありません。
800万円と超過400万円に分けて計算
一般の普通法人で15%を使える12か月・非通算の事業年度に、所得が1200万円あると仮定します。特定の医療法人などの特則や、税額控除、加算、繰戻し還付などはないものとし、端数処理前の法人税だけを見ます。
| 所得の部分 | 計算 | 法人税 |
|---|---|---|
| 800万円以下 | 800万円×15% | 120万円 |
| 超過400万円 | 400万円×23.2% | 92万8000円 |
| 合計 | 120万円+92万8000円 | 212万8000円 |
15%の対象は会社の所得全部ではなく、最初の800万円です。所得が1200万円でも、この部分には15%を使い、残りの400万円だけに23.2%を使います。
本則19%の場合との違い
同じ所得1200万円で、中小法人の本則19%を使う場合なら、800万円×19%+400万円×23.2%=244万8000円です。先ほどの212万8000円との差は32万円で、最初に見た800万円の部分の比較と一致します。
800万円を超える400万円は、どちらの計算も23.2%だからです。なお、この1200万円の例へ「当期の年所得10億円超」の17%をそのまま当てることはできません。率だけでなく、その率を使う理由もそろえて比較します。
15%は納税総額の割合ではない
ここまでの計算は法人税だけです。地方法人税は国税、法人住民税や法人事業税は地方税で、それぞれ計算します。特別法人事業税は国税ですが、都道府県へ事業税と併せて申告納付します。
2026年4月1日以後に開始する年度には、防衛特別法人税もあります。一般の計算では、一定の調整をした基準法人税額から年500万円を差し引き、結果が0未満なら0として、その額に4%を掛けます。所得へ4%を掛けたり、15%へ4ポイントを足したりする制度ではありません。短期や通算は控除額の扱いも別で、対象法人は税額が0でも申告が必要です。
法人事業税等が損金になる効果を調整した法定実効税率も、実際の納付額を所得で割った割合とは異なります。所在地や会社の規模によっても違うため、全国一律の率で納税額を決めず、中小法人の税率と納税資金の考え方も確認してください。
出典:国税庁「防衛特別法人税が創設されました(2026年6月改訂)」。基準法人税額は、法人税の最終納付額と常に同じではありません。
申告では適用額明細書と確認資料を分ける
税率が分かっても、計算表だけで手続が終わるわけではありません。提出する書類と、対象になるかを判断する資料を分けて準備します。
15%や17%の特例は適用額明細書を添付提出
一般の法人税率の特例は、事前に15%の承認を申請する仕組みではありません。ただし、申告時の書類まで不要になるわけではなく、15%・17%の特例を使う際は、所定の適用額明細書を法人税申告書に添付して税務署へ提出します。
明細書に記載する適用額は、この特例では軽減税率の対象となる所得金額です。先ほどの12か月・所得1200万円の例なら、原則として対象所得800万円であり、税額の差32万円を書くのではありません。短期年度では、その年度の枠を使います。
国税庁は、明細書の未添付や虚偽記載では租税特別措置の適用を受けられないことを案内しています。提出漏れを自己判断で放置せず、使用する年度の現行の記載要領で確認してください。古い申告書の欄番号を、新しい様式へそのまま写さないことも大切です。
本則19%や所得ゼロと別の特例を区別
本則19%を使う普通法人や、所得が0または欠損で当該税率特例の対象所得がない場合には、この15%・17%特例の適用額を記載する必要はありません。ただし、別の租税特別措置を使うなら、その明細書の提出要否は別に確認します。
この記載が不要ということと、法人の確定申告自体が不要ということも別です。法人税の確定申告は原則として事業年度終了日の翌日から2か月以内で、期限延長などは別の条件で扱われます。
株主名簿や過年度申告書は判定の材料
適用の確認には、期末の資本を示す資料、株主名簿や資本関係図、過年度の所得計算、当期の所得見込み、事業年度の開始日と終了日が役立ちます。通算制度を使う会社なら、グループの申告関係も必要です。
これらは、自社の条件を説明するための材料です。すべてを毎回、軽減税率の申告書に添付する法定書類と考える必要はありません。提出する明細書と、社内で判定を裏付ける資料を分ければ、準備の目的も明確になります。
800万円に合わせる支出より残す資金を見る
15%の枠を知ると、所得を800万円まで下げたくなるかもしれません。先ほどの会社が、事業上必要な400万円を支払い、全額が当期の損金になると仮定すると、所得は800万円、法人税は120万円となります。法人税の差は92万8000円ですが、400万円を支出しています。
税額が減っても、支出した400万円が戻るわけではありません。設備なら資産計上して減価償却する場合があり、当期の費用と支払時期も一致しません。売掛金や未払金もあるので、所得をそのまま現金残高には置き換えられません。
必要な投資か、いつ損金になるか、税金と事業のためにいくら残すか。この順番で比較すると、税率だけを理由に支出を急がずに判断できます。利益の見込みと決算日が整理できたら、会社に合う節税の候補も比較していきましょう。
出典:国税庁「No.5932 租特透明化法の制定に伴う適用額明細書について」、前掲の適用額明細書案内。個別の投資や役員給与は、税率とは別に損金の要件を確認します。
法人税の軽減税率でよくある質問
15%の期限はいつ?
現行は2027年3月31日までに開始する対象事業年度です。終了日や申告期限ではありません。それより後に開始する年度は、その時点の改正法を確認します。
資本金1000万円なら15%?
資本金だけでは決まりません。大法人との資本関係、当期と過去の所得、通算制度、開始年度なども確認します。設備投資の税制とは区分が異なる場合があります。
所得800万円を超えたら対象外?
会社の要件を満たせば、年800万円以下の部分は特例の対象です。一般の普通法人では、超えた部分に23.2%を使います。短期年度は枠を月割りします。
17%と19%はどう違う?
17%は、特例対象で当期の所得が年10億円を超える場合の税率です。19%は所定の中小法人などの本則で、適用除外事業者の対象部分にも使います。所得全体の率とは限りません。
適用額は税金が減る金額?
この特例の明細書に記載する適用額は、軽減税率の対象となる所得です。19%と15%の税額差を記載するものではありません。短期の枠や使用年度の様式も確認します。
赤字でも明細書は必要?
当該特例の対象所得が0なら、その適用額の記載は不要です。ただし、他の特例の明細書、法人の確定申告、防衛特別法人税の対象法人の申告は、分けて確認する必要があります。
図を拡大表示
原寸の図です。上下左右にスクロールしてご覧ください。