
固定資産除却損とは?仕訳と計算方法・有姿除却の要件
- 公開日
- リライト日
新しい設備に入れ替えたあと、使わなくなった機械の金額が台帳に残っている。決算前には、こうした資産の扱いも気になります。
使い終えた固定資産に残る帳簿上の金額を、損失として処理するのが「固定資産除却損」です。税務上も認められれば、法人税を計算する所得から差し引けます。
ただし、倉庫に置いたままの設備は、単に「もう使わない」と決めるだけでは足りません。実際の処分や将来の利用見込みを確かめてから、金額と仕訳を決めます。
この記事でわかること
- 除却損を計上できる時期と有姿除却の条件
- 残った帳簿価額の計算と場面別の仕訳
- 証拠の残し方と節税効果の考え方
固定資産除却損とは
固定資産に残る帳簿価額を損失にする処理
設備を買った代金は、通常、使う期間に分けて費用にします。この処理が減価償却です。まだ費用にしていない金額が、帳簿価額、いわゆる簿価として残ります。
その設備を使い終えて廃棄すると、残額を今後の事業で回収することはできません。そこで、残っている金額を損失として扱います。
対象は機械、備品、建物、車両などです。ソフトウェアにも除却の取扱いがあります。ただし、すべての固定資産に同じ条件を当てはめるわけではありません。
廃棄や売却や減損との違い
| 処理・行為 | 何が起きたか | 主な確認事項 |
|---|---|---|
| 廃棄 | 現物を捨てる | 処分した資産と日付 |
| 除却 | 資産の残額を帳簿から外す | 事実と損失額が一致するか |
| 売却 | 代金を受け取って譲渡する | 売値と簿価の差額 |
| 減損 | 収益性の低下などを会計に反映する | 税務でも損金になるかは別判定 |
廃棄は現物の話、除却は帳簿の話です。捨てた設備が台帳に残っていれば、現場と経理の記録をそろえる必要があります。
代金を受け取って設備を売った場合は、通常、固定資産売却損益を計算します。詳しい違いは固定資産売却損の記事でも確認できます。
また、会計ソフトで除却損や減損損失を入力しただけで、法人税上も同額を差し引けるとは限りません。税務上の条件を満たしているかを別に確かめます。
除却損の計上時期と有姿除却の要件
実際の処分や要件が成立した年度が基準
今期の損失にできるかは、仕訳を入力した日より、実際に何が起きたかで考えます。
国税庁の通達7-7-1は、使用できる建物などを建替えのために取り壊した場合も、一定の例外を除き、取壊した年度の損金にする取扱いを示しています。壊れるまで待つことが条件ではありません。
現物を残す有姿除却では、後述の使用廃止や将来の利用可能性に関する事実がそろったかを確認します。ソフトウェアも、今後使わないことが明らかになった事実の年度が基準です。
社内の承認日、使用停止日、廃棄業者への引渡日は、役割が違います。全部を同じ日付に直すのではなく、それぞれに何が起きたかを残します。
有姿除却は使用廃止と将来の利用可能性で判断
大型の機械などは、撤去に費用がかかり、すぐには捨てられないことがあります。現物を残したまま損失を認める取扱いが「有姿除却」です。
ただし、撤去費が高いことだけでは対象になりません。国税庁は、使用を廃止したうえで、次の状態にある固定資産を挙げています。
今後通常の方法により事業の用に供する可能性がないと認められる固定資産
出典:国税庁「法人税基本通達7-7-2」(原文一部抜粋)
受注が戻れば動かす予定の機械や、故障時の予備として使える設備は、置いてあるだけで有姿除却になるわけではありません。使用停止の理由と、今後どう扱うかを具体的に確認します。
生産を中止した専用金型の扱い
通達は、特定製品専用の金型などについても別に例示しています。製品の生産中止後の状況から、将来使う可能性がほとんどないことが明らかなものです。
製品廃止の記録や再生産の見込みは、判断の材料になります。「保管場所を移した」「何年も使っていない」という事情だけで結論を出さないことが大切です。
ソフトウェアは今後使わない事実を確認
古いシステムの除却では、物理的に何かを捨てる必要はありません。業務の廃止やシステム移行により、旧ソフトを今後使わないことが明らかかを確かめます。
新システムの契約だけ済ませ、旧システムは稼働中という段階なら、契約日だけで旧ソフトの除却日を決めることはできません。
さらに、旧ソフトの仕様を大幅に変更して新しいソフトを製作する一定の場合は、旧ソフトの残額が新ソフトの取得価額に含まれます。単なる利用廃止とは扱いが異なります。
固定資産除却損の計算方法
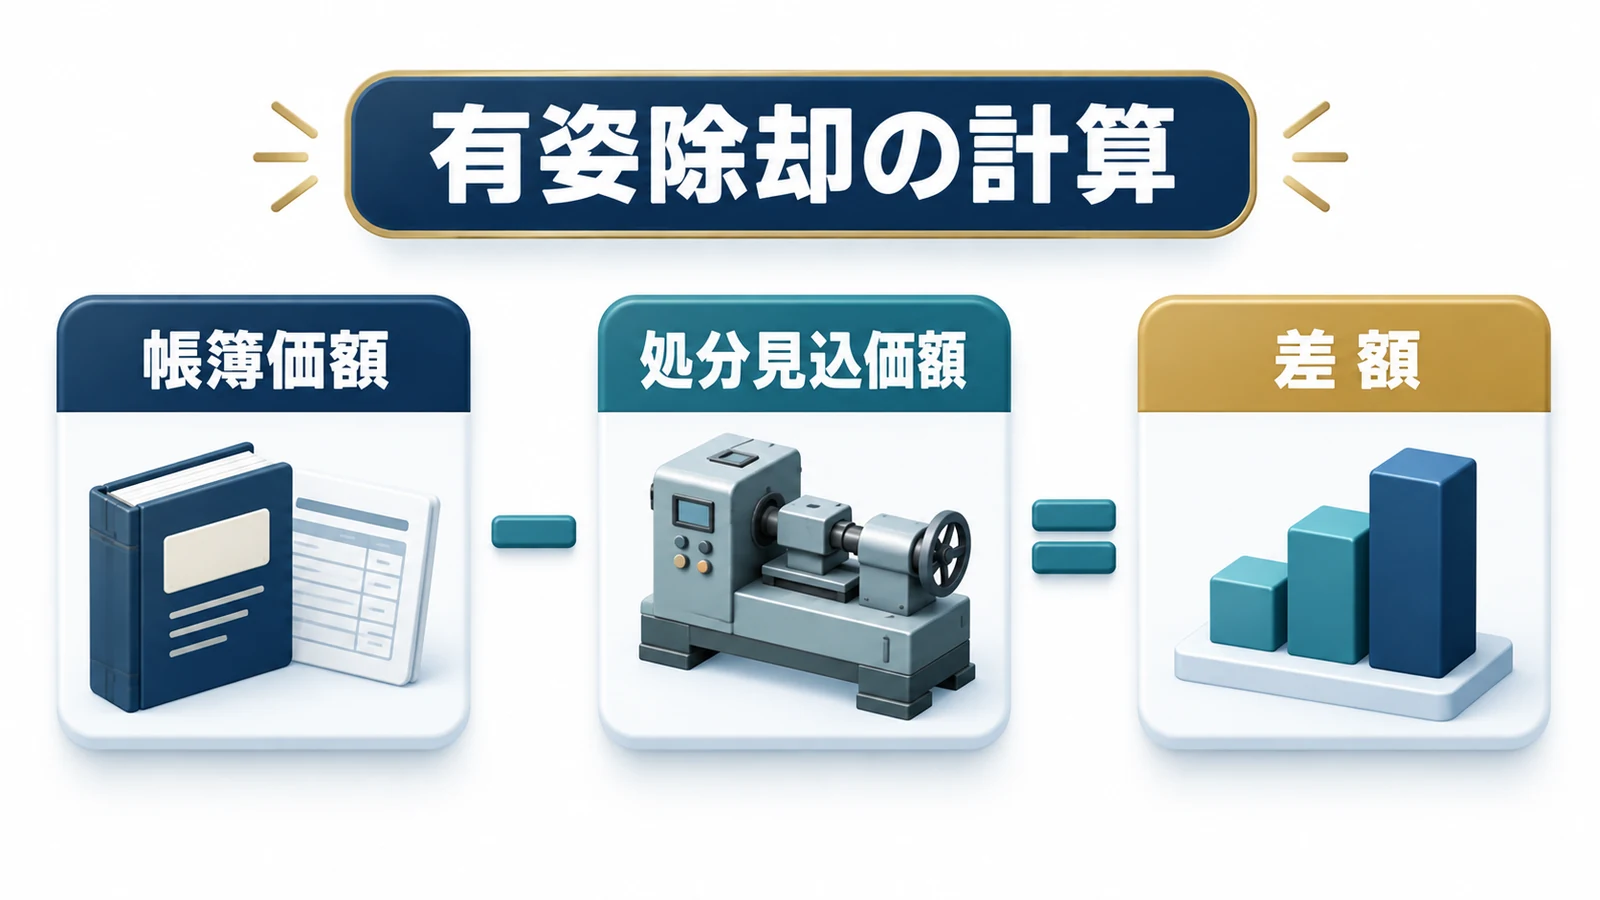
取得価額から減価償却済みの金額を差し引く
ここからは、取得価額200万円、除却時までの減価償却累計額150万円の機械を例にします。計算を理解するための仮例です。
残る簿価=200万円-150万円=50万円
廃材の価値がなく、処分費もかからない通常の廃棄なら、この50万円が資産本体の除却損の基礎になります。
期中に処分し、その日までの減価償却費を計上する場合は、まず当期分を反映した残額を求めます。すでに反映した金額を、除却時にもう一度引かないようにします。
会計と税務で過去の償却額に違いがあれば、残る簿価も異なります。台帳の会計残高を、そのまま税務上の損失額と決めつけないでください。
処分見込価額と廃棄費用は別の金額
有姿除却では、簿価から「処分見込価額」を引きます。これは、資産を処分して回収できると見込む金額です。
今度は現物を残す有姿除却という別の場面です。同じ簿価50万円でも、処分見込価額が5万円なら、除却損の候補は45万円です。この5万円は、業者に払う廃棄費用ではありません。
売れる見込みの価値と、捨てるために払う費用を分けると、計算を間違えにくくなります。処分見込価額をゼロにする場合も、見積書などで理由を説明できるようにします。
また、将来払う予定の撤去費を、有姿除却の時点で当然に上乗せできるわけではありません。未実施の作業の費用は、資産本体の残額と別に確認します。
簿価1円や0円の資産も台帳を整理
簿価が1円まで償却されている資産なら、本体の残額は1円です。簿価が0円であれば、本体の簿価を消すことによる損失は通常0円になります。
金額が小さくても、処分した現物を台帳に残したままにはしません。廃棄費用があれば、その支払は別に処理します。
固定資産除却損の仕訳例
以下は、簿価50万円の機械を処分する例です。各見出しは別の場面であり、すべてを続けて記帳するものではありません。
特別な税務・会計処理がない前提で、まず資産本体の残額をどう消すかを見ていきます。
直接法で記帳している場合
直接法では、減価償却するたびに機械の勘定を減らしているため、帳簿には残額50万円が載っています。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 固定資産除却損 | 500,000円 | 機械装置 | 500,000円 |
間接法で記帳している場合
間接法では、機械の取得価額200万円と、これまで減価償却した150万円を別の勘定で管理しています。除却するときは両方を消します。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 減価償却累計額 | 1,500,000円 | 機械装置 | 2,000,000円 |
| 固定資産除却損 | 500,000円 | ― | ― |
見た目は違いますが、損失は直接法と同じ50万円です。間接法の取得価額200万円を、そのまま除却損にしないようにします。
廃棄費用を支払った場合
別の場面として、通常の機械廃棄が完了し、業者に税込5万5,000円を現金で支払ったとします。費用の額も確定し、消費税を含めて費用を記帳する「税込経理」の仮例です。
直接法で、処分費用も除却損に含めて記録する場合は次のようになります。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 固定資産除却損 | 555,000円 | 機械装置 | 500,000円 |
| ― | ― | 現金 | 55,000円 |
損失55万5,000円のうち、今回会社の口座や手元から出るお金は5万5,000円です。本体50万円は、過去に買った機械の残額です。
税抜経理なら、処分サービスの本体価格と消費税等を分けて記帳します。資産を対価なく廃棄する行為は消費税の課税売上げになりません。
一方、業者のサービス代は、消費税の対象となる仕入れとして扱われることがあります。支払った消費税を納税額の計算で差し引く「仕入税額控除」の条件は、自社の課税方式や請求書等で確認します。
廃材が残る場合と売却代金を受け取る場合
今度は、処分費用がかからず、解体後に価値5万円の廃材が残った別の場面です。その廃材を貯蔵品として残すなら、直接法の例は次のとおりです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 貯蔵品 | 50,000円 | 機械装置 | 500,000円 |
| 固定資産除却損 | 450,000円 | ― | ― |
5万円の価値を別の資産として残したので、損失は45万円になります。この時点で5万円の現金を受け取ったわけではありません。
機械そのものを第三者に売る場合や、後日廃材を売る場合は、実際の売却取引として処理します。機械・備品などの有償譲渡は原則として消費税の課税対象になるため、売却代金を除却損と相殺して終わらせないようにします。
資産別に異なる除却損の注意点
土地と一緒に買った建物を取り壊す場合
土地を使うために古い建物ごと購入し、最初から壊す予定だった場合は、通常の除却損と扱いが異なります。
取得後おおむね1年以内に取壊しへ着手するなど、当初からの土地利用目的が明らかなときは、建物の簿価と取壊費用から廃材の処分収入を引いた額を、土地の取得価額に含めます。
「1年を過ぎたから自動的に当期の損金」ともいえません。取得時の目的と、その後に事情が変わったかを確認します。
根拠:国税庁 No.5401 土地とともに取得した建物等の取壊費等
一括償却資産とリース資産の扱い
一括償却資産として3年で費用にする方法を選んだ資産は、途中で捨てても、税務上は原則として3年の計算を続けます。通常の資産と同じように、残額を一度に除却損にはしません。
リース資産も、自己所有の設備を捨てる話とは分けます。契約の終了・返却、資産と債務の残高、解約金を確認する必要があります。
車両の場合は、リサイクル預託金など、車本体と別に計上した資産にも注意が必要です。廃車か売却かによって、その取扱いが変わります。
災害で損壊した資産は損失原因を区別
火災や地震で資産が失われた場合には、災害による損失として確認します。損壊した資産の取壊し・除去費や、一定の評価損も関係します。
保険金の有無なども含め、実際の被害額と費用を分けて整理します。通常の設備更新に伴う廃棄と、同じ前提で金額を決めないことが大切です。
固定資産除却損の証憑と税務調査
資産と処分の事実をつなぐ書類
税務で説明したいのは、「どの資産を、いつ、なぜ外し、損失をいくらにしたか」です。書類を集めるときも、この問いに結び付けます。
| 確かめること | 資料の例 |
|---|---|
| 資産の特定と残額 | 資産番号、取得書類、固定資産台帳、償却明細 |
| 実際の処分と日付 | 業者の受領書・作業記録・請求書、処分前後の写真 |
| 今後使わない理由 | 廃止決定の記録、生産終了資料、システム停止記録 |
| 処分見込価額 | 中古買取やスクラップの見積書、算定の記録 |
写真や稟議書は有力な資料ですが、通達がすべての除却に同じ様式や写真枚数を義務付けているわけではありません。廃棄証明書が1枚あっても、対象資産や日付が分からなければ説明は不十分です。
産業廃棄物管理票など、処分する物や方法に応じて必要になる資料は、廃棄業者とも確認します。
所有権放棄が争われた裁決の注意点
平成28年2月8日の国税不服審判所の裁決では、第三者の施設に残した設備の所有権を放棄したとして、除却損が計上されました。
しかし、外部から放棄を認識できる証拠がなく、設備も引き続き使用されていたことなどから、損失は認められませんでした。
これは、あらゆる除却に所有権放棄の通知が必須という意味ではありません。帳簿上の説明と、契約・現場の状況が食い違っていないかが、この事案から学べる点です。
書類の保存期間と電子データ
法人の帳簿や取引書類は、原則として、その年度の確定申告書の提出期限の翌日から7年間保存します。一定の欠損金が生じた年度は原則10年間です。
古い年度には9年の取扱いもあります。保存期間を除却日から数え始めたり、どの年度も一律7年と考えたりしないようにします。
電子取引で受け取った請求書などは、電子データの保存ルールも確認します。資産番号で資料をたどれるようにしておくと、後日の確認に役立ちます。
固定資産除却損の節税効果と決算前の確認
除却損と減る税金は同額ではない
除却損50万円が税務上も損金になる場合、法人税を計算する所得を50万円減らす方向に働きます。税金から50万円を直接引くわけではありません。
実際の税負担への影響は、今年の所得や適用される税率などで変わります。すでに赤字なら、その年の法人税がすぐ同じように減るとは限りません。
欠損金の繰越控除には、青色申告や連続した申告、帳簿保存などの条件があります。将来の利益との関係は繰越欠損金の記事で確認できます。
また、除却した残額を、その後も同じ資産の減価償却費として重ねて使うことはできません。当期だけでなく、翌期以降の費用も変わると考えます。
償却資産税は法人税と別に確認
機械や備品の整理では、自治体に申告する償却資産も確認します。法人税の除却損とは別の税金の話です。
毎年1月1日の現況が基準となり、遊休状態でも事業に使える資産は申告対象になる場合があります。会計台帳から消したことだけで、課税対象外にはなりません。
逆に、ソフトウェアなどの無形資産、家屋、自動車税等の対象車両、一括償却資産などは、この償却資産の申告とは対象が異なります。所在地の自治体の案内に沿って確認してください。
決算前にそろえる確認事項
最初に固定資産台帳と現物を照合し、処分済み、使用廃止、まだ利用中の資産を分けます。次に、処分や使用停止の記録、残る簿価、処分見込価額をそろえます。
そのうえで顧問税理士等に、対象年度と税務上の金額を確認します。税金を減らすためだけに、まだ役に立つ設備まで捨てる必要はありません。
廃棄を急ぐと撤去費が出たり、売却できる価値を失ったりします。除却損を反映した利益と、設備更新に残したいお金まで見渡してから、次の対策を考える方が判断しやすくなります。
固定資産除却損のよくある質問
写真や廃棄証明書がなくても除却損を計上できますか?
特定の写真や証明書がないことだけで、一律に決まるわけではありません。対象資産、実際の処分日、使用廃止の理由、金額を説明できる資料が必要です。業者の記録や請求書、台帳、停止記録などを確認します。
有姿除却した資産を再び使うとどうなりますか?
有姿除却時の将来利用の判断と、実際の再使用が矛盾していないかを確認します。再使用したという事実だけで扱いを決めず、当時の状況とその後に変わった事情を顧問税理士等へ伝え、申告の要否も含めて確認してください。
固定資産除却損は特別損失ですか?
臨時に生じる固定資産除却損は、通常、損益計算書の特別損失として表示します。ただし、経常的なものや重要性が乏しいものは取扱いが異なる場合があります。営業外費用へ一律に計上する処理でもありません。表示区分と、法人税上の損金になるかは別に判断します。
簿価が1円しかなくても除却処理は必要ですか?
実際に処分した資産は、金額が小さくても台帳と現物を一致させます。簿価1円なら本体の残額は1円です。廃棄業者へ費用を払った場合は、その支払を別に記録します。
一括償却資産の残額も廃棄時に全額損金になりますか?
一括償却資産として3年で費用にする方法を選んだ資産は、途中で廃棄しても、税務上は原則として3年の計算を続けます。通常の個別償却資産のように、残額を一度に除却損にする取扱いとは異なります。
過去の除却忘れを見つけたら今年の損失にできますか?
見つけた年度に自由に振り替えられるわけではありません。実際の処分や要件成立がいつだったか、過去の帳簿と申告がどうなっているかを確認します。過年度の訂正が必要かも含めて、顧問税理士等へ相談してください。
図を拡大表示
原寸の図です。上下左右にスクロールしてご覧ください。