
GPUサーバーのレンタルとは?契約と料金・返却の注意点
- 公開日
- リライト日
新しいAIの検証にGPUを使いたいものの、数週間の仕事のために高額なサーバーを買うべきか、迷うことがあります。借りる場合も、月額料金を見るだけでは、必要な環境がいつ整い、仕事が終わったときに何を返すのかまでは分かりません。
GPUサーバーのレンタルは、機器を購入せずに一定期間利用する方法です。ただし、会社へ機器を届けてもらう形と、インターネット経由で計算環境を使う形では、準備するものも料金の止まり方も異なります。使う仕事と期限を決め、契約・総費用・運用の担当をそろえてから選ぶと、比較しやすくなります。
この記事でわかること
- 現物とネット経由の利用の違い
- 契約前にそろえる条件と運用の担当
- 料金が止まる条件と利用の総費用
- 検証からデータ退避と返却までの手順
- 法人の損金と支払いと税額の違い
GPUサーバーを借りる方法と購入との違い
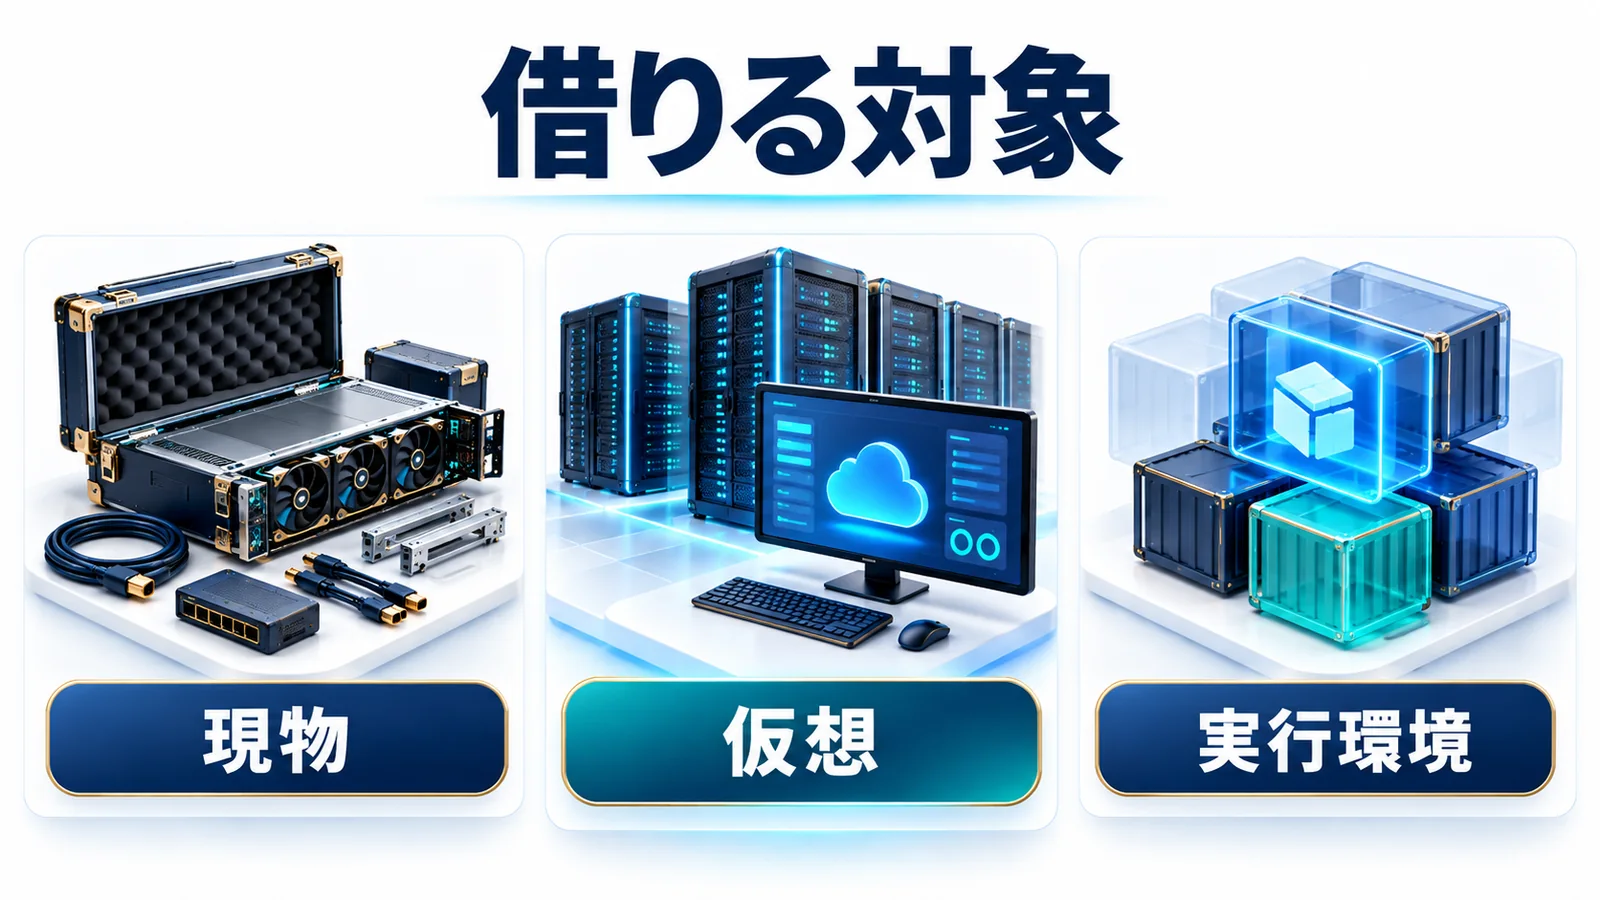
まず、借りたいのが「手元に置く機器」なのか、「ネットの先にある計算環境」なのかを整理します。同じレンタルという言葉でも、利用場所とサービスの範囲が違えば、自社に残る仕事も変わるためです。
現物の機器を会社へ届けてもらう
現物レンタルでは、届いた機器を社内や作業場所に設置して使います。GPUだけを借りて既存のパソコンへ取り付ける方法と、GPUを搭載したワークステーションやサーバーを一式で借りる方法があります。
たとえば、GDEP Solutionsのレンタルサービスは、この三つの形を案内しています。GPU単体の掲載料金を見て、サーバー本体やCPU、メモリまで含まれると考えないようにしましょう。単体で借りるなら、取り付け先の電源や冷却、対応する接続方式の確認も必要です。
ネット経由で仮想サーバーや計算環境を使う
GPUクラウドなどを使えば、自社に機器を置かず、ネット経由で計算できます。サーバーのようにOSから環境を整える仮想サーバーもあれば、アプリを実行するためのコンテナを動かすサービスもあります。コンテナは、プログラムと動作に必要なものをまとめた実行環境です。
さくらインターネットの高火力シリーズにも、コンテナ型、仮想マシン型、物理サーバーを専有するベアメタル型があります。「クラウドだから共用」「レンタルだから社内設置」と一律には分けられません。名称より、どの範囲を使い、誰が設定するのかを見ることが大切です。
期間契約と購入の使い分け
使う頻度や必要な性能がまだ分からないなら、借りて確かめる方法が役立ちます。反対に、同じ仕事を継続し、社内で保守する体制もあるなら、購入を含めて比較する余地があります。
「2年以上なら必ず購入が安い」といった年数だけの境界は置けません。機器の構成、稼働時間、保守、終了後に残る資産まで条件をそろえる必要があります。また、商品名がレンタルやリースであっても、法人の税務処理は契約の実態で確認します。
表は横にスクロールできます
| 利用する形 | 主に使う場所 | 契約前の確認 | 終了時の確認 |
|---|---|---|---|
| 現物の機器 | 自社などの設置先 | 一式か単体かと設置条件 | 返却品と期限 |
| 仮想・専用サーバー | 事業者の設備 | OSやアプリの管理範囲 | 解約と保存領域 |
| コンテナ等の実行環境 | 事業者の計算環境 | 実行方法と入出力の準備 | 成果物の回収と保存期限 |
契約前にそろえる四つの条件
借り方が決まったら、提供会社へ伝える条件をまとめます。「高性能なGPUを借りたい」だけでは、必要以上に大きな構成を選んだり、借りた機器でソフトが動かなかったりする可能性があります。
GPUの型番だけでなく使うソフトを伝える
見積もりでは、仕事の内容、使うソフトやモデル、データ量を先に伝えます。そのうえで、GPUの型番、GPU専用メモリであるVRAM、枚数、計算の制御などを担うCPU、本体メモリ、保存領域、基本ソフトであるOSを確認します。VRAMと本体メモリは別のものです。
同じGPUを複数枚借りても、ソフトが対応していなければ、期待どおりに処理を分担できるとは限りません。ドライバなどの動作環境や、利用するソフトのライセンスも確認しましょう。性能条件を詰める順番は、GPUサーバーの選び方でも整理しています。
利用開始日と借りられる期間を確かめる
仕事の開始日に間に合うかは、在庫や予約、納期、申込みの手続きによって変わります。契約期間だけでなく、機器を受け取ってから検証環境を整える時間も見込んでおきます。
最低利用期間も提供会社ごとに異なります。GDEP Solutionsは短期の1か月単位と長期の1年契約を案内し、WinserverのGPU搭載専用サーバーの基本情報には、最低契約期間として6か月/12か月が掲載されています。どのプランにどの期間が適用されるかは、実際の見積書で照合します。
データの置き場所と管理の担当を決める
顧客情報や社内の資料を扱うなら、外部へ置いてよいデータかを先に確認します。保存先、共用か専有か、アクセスできる人、バックアップ先などを、自社の情報管理方針と照らし合わせます。
国内サービスという表示だけで、すべてのデータの保存場所や安全性が決まるわけではありません。誰がアカウントを管理し、いつ権限を外すのかまで決めておくと、担当者の異動やプロジェクト終了時にも対応しやすくなります。
故障時の対応と解約条件を文書で確認する
機器や設備を事業者が管理していても、OSやアプリの設定まで任せられるとは限りません。たとえば、さくらの高火力VRTの案内では、OS以上の管理・運用は利用者責任で、GPUドライバの導入も必要としています。
故障時の連絡先、代替機の扱い、データの復旧、補償の範囲を確認します。あわせて、中途解約の精算、延長の連絡期限、破損時の負担、返送費用も見積書や約款で確認します。公開ページに交換の案内があっても、すべての損失が補償されるという意味ではありません。
利用料金は止め方と総額で比較する
「1時間いくら」という表示は比較の入口になりますが、それだけでは最終的な請求額は分かりません。仕事に使う時間と契約上の課金時間が一致するかを確認し、開始から終了までの費用を並べます。
時間単価と最低期間を同じ仕事量で比べる
まず、同じデータから同じ品質の結果を得る条件で比べます。時間単価が安くても処理に長くかかれば、合計額が逆転することがあります。最低課金単位や月額上限、初期費用、税の表示も確認が必要です。
GPU一基の価格、GPUを搭載したサーバー一式の価格、サーバーを使う時間料金は別の金額です。購入用の見積もり画面を、レンタルの月額相場として扱わないようにします。費用全体の見方は、GPUサーバーの価格と総費用も参考になります。
電源を止めても料金が残る場合がある
使っていない状態と、課金が止まった状態は分けて確認します。XServer VPS for GPUのFAQは、サーバーをシャットダウンしても課金は停止せず、削除・解約が必要と案内しています。
一方、さくらのクラウドの料金計算では、仮想サーバーは起動から停止まで、ディスクは作成から削除までを課金対象にしています。サーバー料金が止まっても、保存領域の料金が残る場合があるということです。削除する前に必要なデータを退避し、そのサービスの終了手順を確認しましょう。
保存や設定と返却までを見積もりに入れる
利用料のほか、契約に応じて保存領域、データ転送、ソフトの利用料、設定作業、発送・返却、解約時の費用が発生します。現物を社内に置く場合は、設置や電源、空調の負担も比較に入れます。クラウド料金に含まれる設備側の電力を、さらに同じ費用として足す必要はありません。
見積書の「別途」の項目は、無料という意味ではありません。担当者の設定やデータ移動にかかる時間も含め、何が金額に入っているかを明らかにすると、複数の案を比べやすくなります。
短期の試算で購入との差を確かめる
ここで、実在サービスの価格ではない税抜きの仮例を考えます。3か月借りる場合に、初期費用2万円、月額8万円、返却費1万円なら、支払いの合計は27万円です。
表は横にスクロールできます
| 仮の費目 | 計算 | 税抜金額 |
|---|---|---|
| 初期費用 | 契約開始時 | 2万円 |
| 利用料 | 8万円×3か月 | 24万円 |
| 返却費用 | 契約終了時 | 1万円 |
| 合計 | 3か月の支払額 | 27万円 |
仮に購入代金が120万円なら、上記の借りる場合の支払額との差は93万円です。ただし、購入後は機器が残ります。購入側の保守や電力、売却できる見込額、3か月後も使うかなどをそろえずに、93万円をそのまま「得した金額」や「税金の差」とすることはできません。
借りる期間が延びる可能性があるなら、3か月で終了する場合と、延長する場合の両方を試算しておきます。予定が変わったときに判断し直せる形にしておくことが、最初から最長期間を契約するより役立つ場合もあります。
小さく試して利用を始める手順
条件と費用が見えたら、いきなり大量の処理を始めるのではなく、小さな仕事で確かめます。借りたGPUで目的を達成できるかを早めに判断できれば、期間や構成の見直しにもつながります。
検証で確かめる結果と上限予算を決める
「画像を何件作る」「決まったデータの処理を何時間以内に終える」など、結果の量と品質を決めます。AIを使う仕事であっても、すべての作業にGPUが必要とは限りません。既存環境との差を実際の仕事で確かめることが大切です。
検証の期限と予算も決め、利用額の通知や上限設定があるかを確認します。通知があることと、自動で課金が止まることは同じではありません。社内で誰が利用状況を見るかも決めておきましょう。
代表的なデータで動作と処理時間を確かめる
現物なら納品物と構成を照合し、ネット経由なら契約した環境が利用できることを確認します。ソフトやドライバを整えたら、実際に扱うデータの一部を使い、必要な結果が出るかを試します。
計算そのものの時間に加え、起動、データの送受信、結果の保存、失敗時のやり直しも記録します。同じデータと設定で比較すれば、GPUの名前や広告上の性能だけでは分からない仕事全体の時間が見えてきます。
利用中の費用とバックアップを管理する
利用が始まったら、稼働時間だけでなく、請求額や保存量にも目を向けます。長く使わない環境や不要な保存領域が残っていないか、担当者が定期的に確認します。
中断される条件のあるプランを使うなら、途中結果を保存し、再開できる方法を用意します。バックアップ、アカウントの権限、必要な更新も自社と事業者の担当範囲に沿って管理します。借りているから運用の仕事がなくなるわけではありません。
返却と解約はデータの退避から進める
検証が終わっても、機器を使わなくなるだけでは契約は終わりません。成果物を持ち帰り、返却や解約を行い、最後の請求まで確認するところを一続きの仕事として予定に入れます。
必要な成果物と設定を先に持ち帰る
出力したファイルのほか、再実行に必要な設定や学習済みモデルなども整理します。コピーが完了したという表示だけで終わらず、移動先でファイルが開き、必要に応じて処理を再現できるかを確かめます。
保存先ごとの保持期間や、停止・削除で消える条件にも注意が必要です。たとえば、高火力VRTの一時NVMe領域は、電源停止で内容が消去されると公式に案内されています。通常の接続ディスクとは別の領域の条件です。すべての保存領域が同じ扱いだと考えず、転送にかかる時間や費用も見込んで退避します。
機器の返却とクラウドの削除を確認する
現物レンタルでは、返却する機器と付属品、梱包方法、発送期限、返却の完了確認を整理します。クラウドなどでは、サーバーだけでなく、残した保存領域や予約、外部との接続も含め、終了の対象を確認します。
データの消去を誰がどの方法で行うか、消去の確認や証明に対応するかは契約ごとに確かめます。特定の証明書がすべての契約で法律上必要と決めつけることはできません。自社の情報管理上必要な条件を、借りる前に合意しておくと終了時に迷わずに済みます。
延長と購入への切り替えを判断する
検証の結果、続けて使う必要が出たら、実際の処理時間と頻度、運用の負担、手元資金から判断し直します。GDEP Solutionsの案内では、延長する場合に満了の1週間前までの連絡を求めています。連絡期限は提供会社ごとに確認しましょう。
借りた環境で動いたことは、別の購入品でも必ず同じように動くという保証にはなりません。購入へ切り替える場合も、構成と保守、使うソフトの条件を照合します。試して得た記録を次の見積もりへ渡すことで、比較を具体化できます。
法人の費用処理は契約の実態で分かれる
利用方法が決まると、経理上の扱いも気になります。ここでは一般法人の法人税を中心に整理します。税金の計算で収益から差し引ける費用を、損金といいます。「レンタル料を払った」という事実だけで、全額をその期の損金にできるとは限りません。
レンタルという名前だけで損金は決まらない
継続的な役務、つまり計算などのサービスを受けるのか、機器などの資産を借りるのか、税務上のリース取引に当たるのかを、契約の内容から確認します。税務上のリースは、中途解約ができないかそれに準ずることと、借手が経済的な利益を実質的に得て使用に伴う費用を実質的に負担することの、両方を満たす取引です。
国税庁No.5702は、税務上のリース取引について、引渡し時に売買があったものとし、借手が区分に応じて償却する扱いを示しています。ここでいう償却は、資産の取得額を所定の方法で各期の費用へ配分する処理です。月払いであることや、最後に機器を返すことだけでは分類できません。
表は横にスクロールできます
| 確認する区分 | 主な確認点 | 費用処理の考え方 |
|---|---|---|
| 継続的な役務 | 提供されるサービスと期間 | 未提供分の前払いを区別 |
| 通常の賃貸借 | 契約額と使用する期間 | 支払義務・金額の確定と期間経過に対応 |
| 税務上のリース | 解約条件と実質的な利益・費用負担 | 原則として売買扱いで借手が償却 |
なお、会計と税務は同じ制度ではありません。企業会計基準第34号を適用する企業では、原則2027年4月1日以後開始年度から新しいリース会計を適用し、2025年4月1日以後開始年度から早期適用が可能です。これは次の賃貸借の税務上の適用時期とは別に確認します。出典:企業会計基準第34号 第58項
使う期間と前払いの金額を分ける
税務上のリース以外の通常の賃貸借について、国税庁No.5705は、2025年4月1日以後開始事業年度の扱いを説明しています。
各事業年度において債務の確定した部分の金額
引用:国税庁「No.5705 賃貸借取引(オペレーティング・リース取引)についての取扱いの概要」
債務の確定は、支払い義務と金額が確定することです。ただし契約上の支払い義務があるだけでなく、基本的には使用や期間の経過に対応する事実も必要ということです。賃借や使用開始に直接要する付随費用は対象に含まれ、通常は使用開始年度に債務が確定すると説明されています。一方、原価や固定資産の取得費、繰延資産になる費用などは別の扱いです。
継続的な役務の前払いも、未提供分は原則として資産に計上し、提供を受けた時点で損金にします。短期前払費用の例外には、支払日から1年以内に提供を受ける役務であることや、継続した処理などの条件があります。決算前に年額をまとめて払えば、自動的に全額が当期の損金になるわけではありません。
税額が減っても利用料の支払いは残る
先ほどの27万円の支払例とは別に、税額への影響を考えます。税抜30万円の支出がすべて当期の損金になり、十分な課税所得があり、仮の税率を30%とする単純な例なら、その支出がない場合に比べた税額差は9万円です。30万円がそのまま税金から戻るという計算ではありません。
実際には、所得や税率、契約の区分、費用を計上する期によって結果は変わります。利用料の支払いと納税資金の両方を見込み、契約書、請求の内訳、使う期間を経理担当者や税理士へ渡して確認します。
GPUを借りるか購入するかが決まっても、決算までにどの支出を行い、どれだけ資金を残すかという判断は残ります。利用計画と会社の利益を一緒に整理すると、設備への支出だけでなく、ほかの選択肢も比較しやすくなります。
GPUサーバーのレンタルでよくある質問
個人でもGPUサーバーを借りられますか?
申込みの対象、審査、支払方法、利用できる用途は提供会社ごとに異なります。個人で利用する場合は、そのプランの条件を確認してください。この記事の一般法人向けの税務処理を、そのまま個人の申告へ当てはめることはできません。
1日だけ借りることはできますか?
時間や秒を単位に使える計算サービスはあります。ただし、最低課金単位、空き状況、環境を整える時間、保存の費用も確認が必要です。現物機器の月単位の契約と同じ条件ではありません。
電源を切れば支払いも止まりますか?
提供条件によります。停止後もサーバー料金が続くサービスや、サーバー料金が止まっても保存領域の料金が残るサービスがあります。必要なデータを退避したうえで、何を解約・削除すると課金が終わるかを確認します。
長く使うなら必ず購入が安くなりますか?
期間だけでは決まりません。実際の稼働時間、構成、保守や運用の負担、購入後に残る機器までそろえて比較します。検証の結果を使って、延長と購入の見積もりを取り直すと判断しやすくなります。
レンタル料を払えば全額節税できますか?
支払額と、損金になる金額と、税額が減る金額は異なります。契約の実態や利用期間から費用処理を確認し、会社の所得と税率を踏まえて税額への影響を見ます。支払いだけで全額の節税が決まるわけではありません。