
大口の外貨預金で生じる為替差益の税金|課税時点と管理方法
大口の外貨預金では、円転だけでなく、外貨を使って別の資産を買う場面にも為替差益の認識が問題になります。同一通貨の預金移管は直ちに実現取引とならない一方、払出した外貨で異なる資産を取得すれば、取得時からの円換算差額を整理する必要があります。
個人が投資・資産保全目的で保有する大口外貨預金の為替差損益を扱います。法人の外貨換算、FX証拠金取引、事業として継続反復する外貨売買は対象外です。制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 銀行別の外貨購入・送金明細
- 円転・資産購入・通貨交換の約定票
- 利息計算書と源泉徴収資料
- 通貨別受払・取得単価台帳
外貨の購入、利息、送金、円転、他通貨交換を通貨別受払台帳へまとめ、取得履歴を再現します。単純な本人名義の同一通貨移管と、外貨を円や別資産へ交換する取引を分け、適用する原価計算方法は取引内容に応じて確認してください。
- 外貨の取得単価と数量を通貨別に追跡する
- 円転・資産購入・他通貨交換を区別する
- 利息と為替差益を別の所得として整理する
- 予定納税まで含めて資金を留保する
全金融機関の通貨別残高と取得履歴を統合し、単純移管と円転・資産購入・他通貨交換を色分けします。金額の大きい案件では、取引日、権利確定日、入出金日、申告期限を横並びにします。税額、資金繰り、契約上のリスクを同じ工程表で確認します。
各払出しの取得原価と円換算額を照合し、利息を分離したうえで所得税、住民税、予定納税を試算します。判断メモには、採用しなかった処理とその理由も残します。条件や日付が変わったときは、当初の結論を流用せず、該当年度の法令と実行済みの事実から再判定します。1ドル100円で取得した10万ドルを1ドル150円で円転した単純例では、為替差益は500万円です。実際は複数回購入、手数料、他通貨交換を受払台帳で調整します。確定申告前に計算日と確認資料を記録します。
為替差益は外貨を処分した時点で計算する
円転だけが実現場面ではありません。
円へ戻した金額との差を計算する
取得時円価と円転額を対応させます。 入金額だけを利益にしないでください。
円転したときは、払出した外貨の取得時円価と円転額の差を計算します。外貨で株式など別の資産を買った場合も、外貨を処分した時点の円価を固定して差損益を整理します。
外貨で資産を買う取引も確認する
外貨を別資産へ変えた時点の円価を求めます。
同一通貨の預金移管は売買と区別する
A銀行からB銀行への同一外貨移管は通常、通貨の処分ではありません。
送金手数料と元本移動を分ける
本人名義のまま同じ通貨を別銀行へ移すだけなら、通常は通貨を処分した取引とは区別します。名義変更や贈与、信託への移転を伴う場合は同じ結論とは限らないため、送金経路と所有者を確認します。
着金差額の理由を確認します。 口座移動を自動的に円転扱いしないでください。
名義や所有権の変化を確かめる
家族口座や信託への移転は単純移管と限りません。
同一の外国通貨をA銀行からB銀行の本人名義預金へ移すだけでは、為替差損益を認識しない取扱いが示されています。
研究論文では、個人の為替差損益は外国通貨の売買等で実現した時点に課税関係が生じると整理されています。
外貨の取得履歴を通貨別に再現する
複数回取得した外貨は、各取引の円換算額と数量を追える受払台帳へまとめます。具体的な原価計算は取引内容に応じて確認します。
通貨別の受払台帳を作る
複数回に分けて取得した外貨は、購入数量、円支払額、利息、手数料、払出しを日付順に並べます。古い明細が欠けると取得価額を再現できないため、銀行の保存期限前に取引報告書を回収します。
購入、利息、払出し、手数料を日付順に記録します。 直近の購入レートだけで全額計算しないでください。
相続・贈与で取得した外貨を分ける
取得経緯により引き継ぐ価額の確認が必要です。
外貨預金利息と為替差益は別に申告する
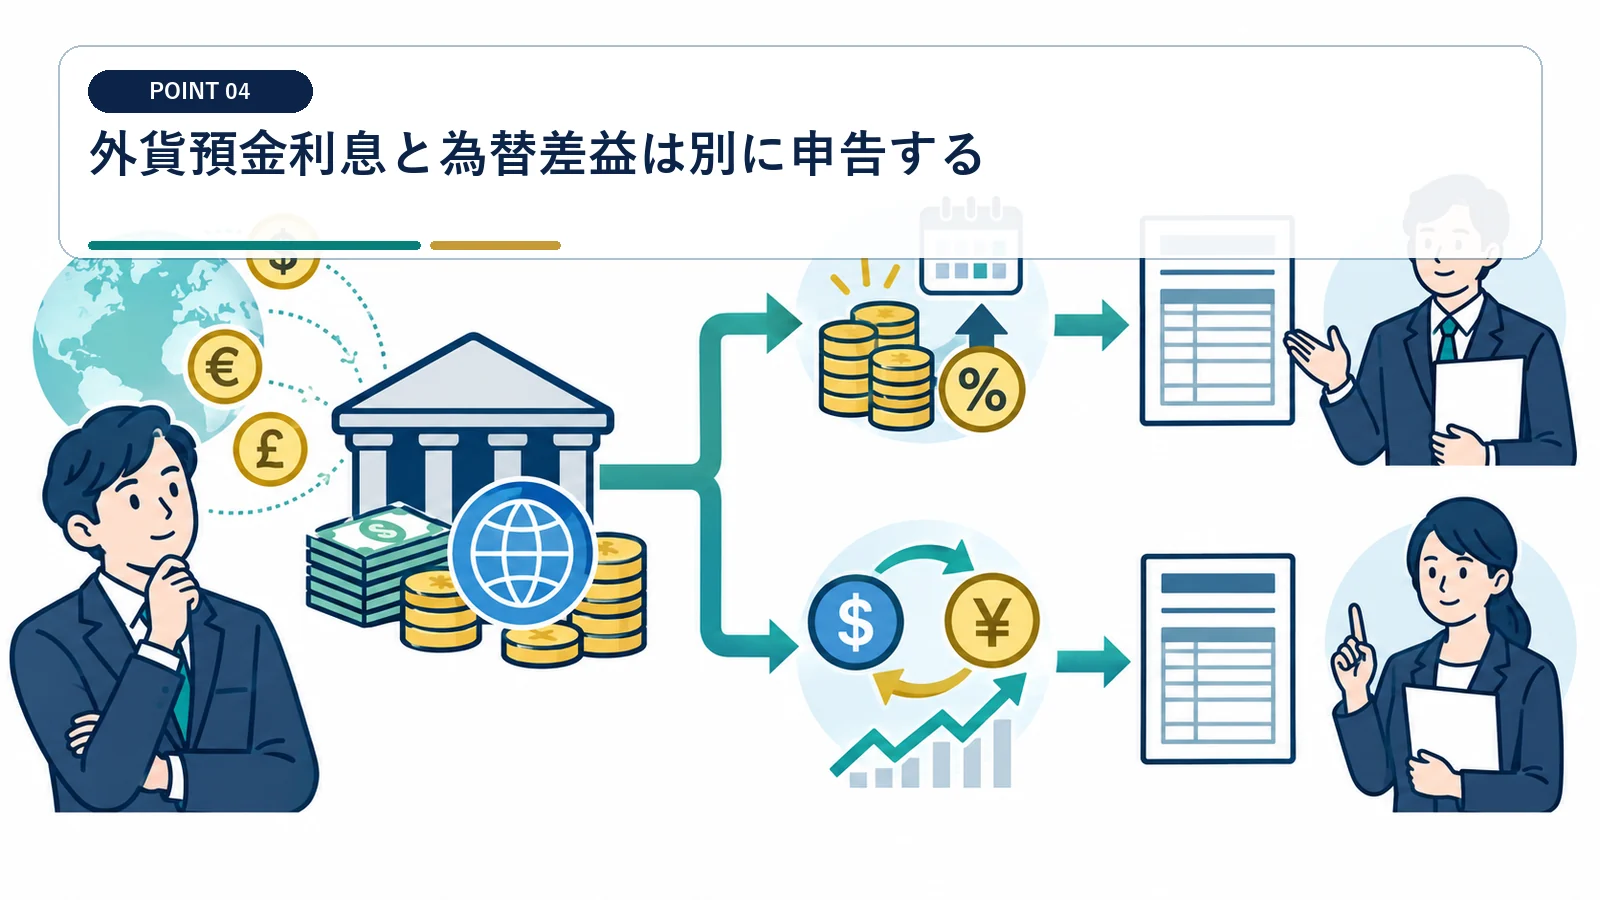
利息には金融機関で源泉徴収されるものがある一方、為替差益は別判定です。
利息通知から税引前額を確認する
国内外の金融機関で課税関係が異なります。 利息の源泉徴収で差益も納税済みとはなりません。
預金利息と為替差益は同じ口座で発生しても別々に計算します。利息に源泉徴収があっても為替差益まで納税済みになるわけではないため、年間明細から税引前利息と外貨元本を分離します。
為替差益の所得区分を整理する
通常の個人投資では雑所得を中心に検討します。
他通貨への交換は二つの円価を固定する
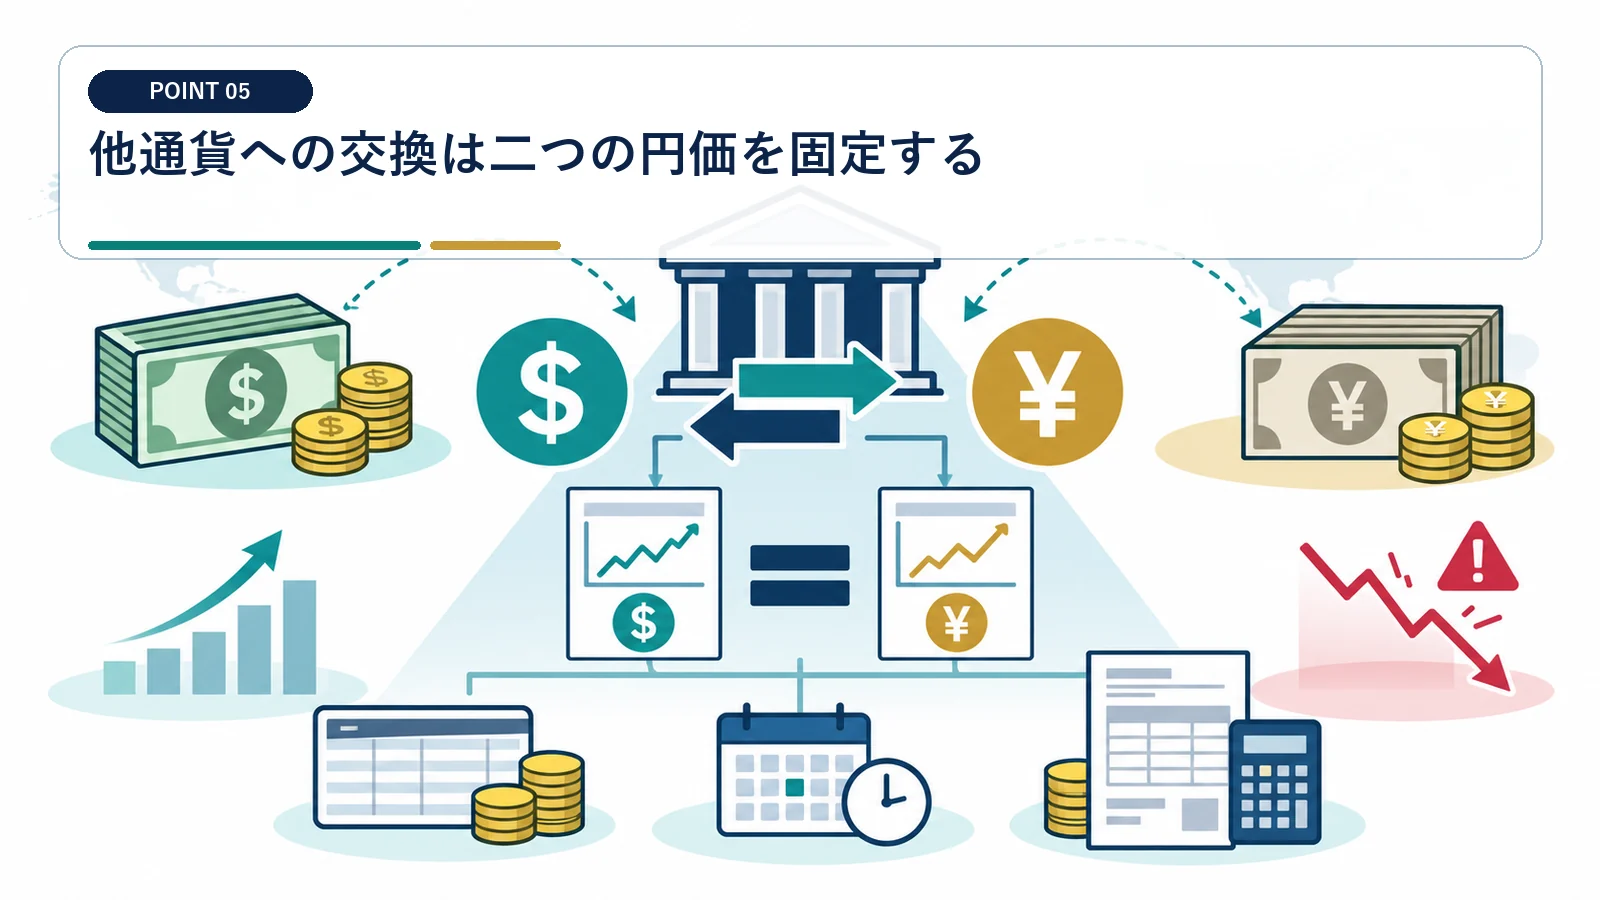
税務大学校論文の整理も参考に、処分した通貨と新たに取得した通貨の円換算額を取引時点で記録します。
旧通貨の払出時円価を計算する
米ドルからユーロのような交換では、旧通貨の処分価額と新通貨の取得価額を同じ取引時点の円価で対応させます。円を経由しない取引でも、後日の取得原価へつながる換算記録が必要です。
クロスレートの根拠を残します。 円を経由しない取引を申告漏れにしないでください。
新通貨の取得価額を同じ円価で登録する
後日の売却計算へ引き継ぎます。
預け替えのための外国通貨の払出しと預入れが同一通貨・同額で連続する事例が扱われています。
外貨で他の外貨や金融資産を取得する取引では、新たな資産を取得した時点の所得認識が論点になると整理されています。
大口取引は税率と納税時期を先に試算する
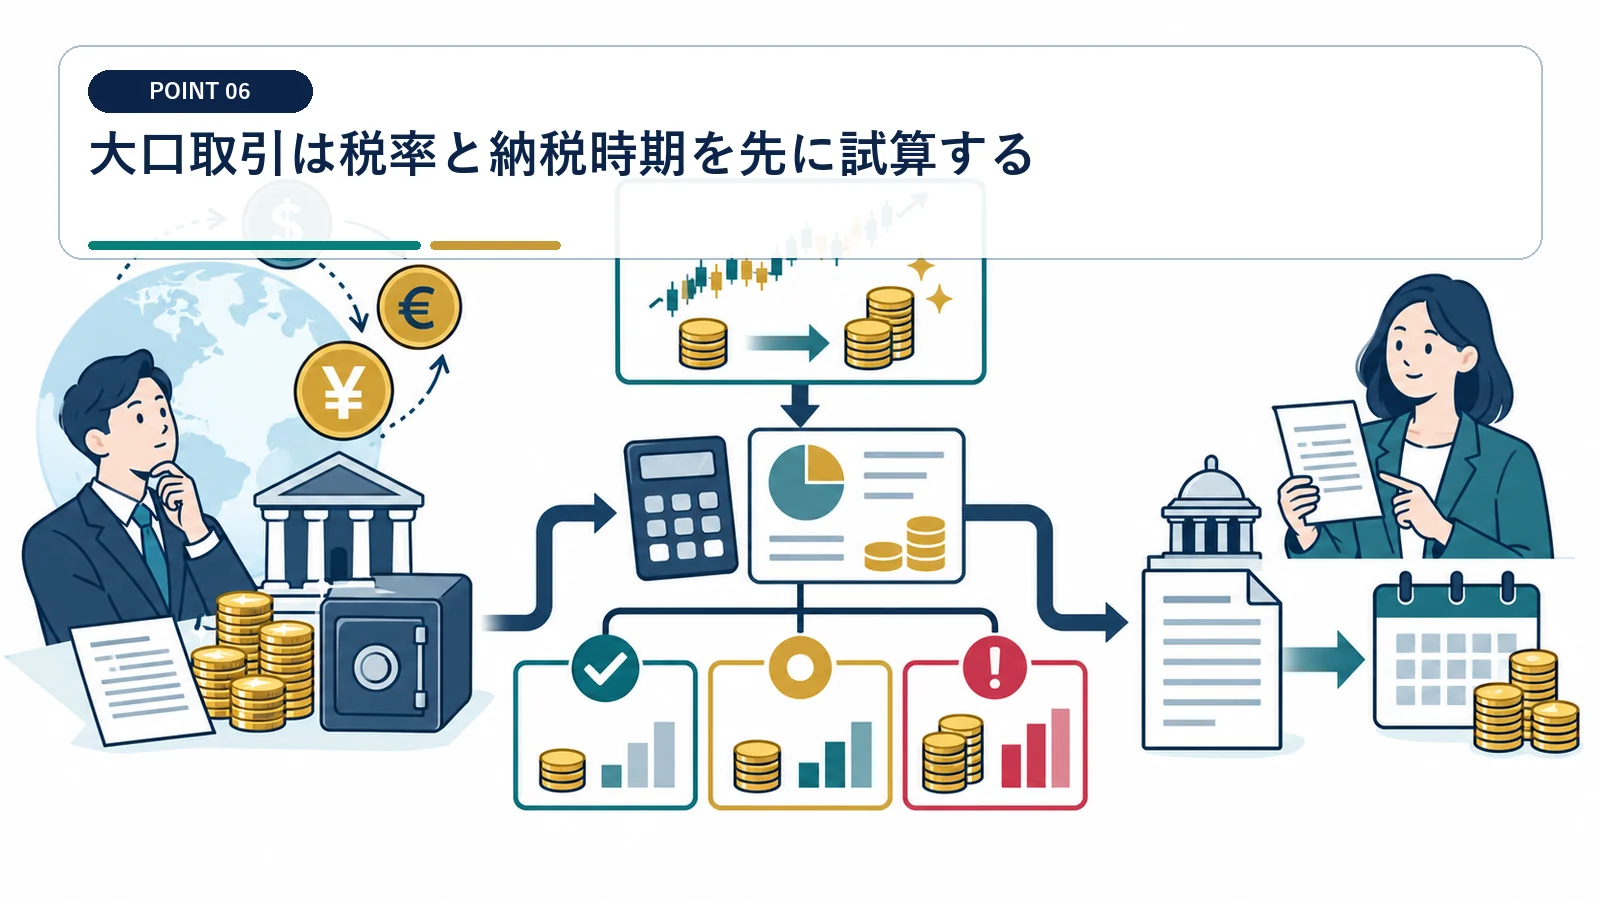
雑所得は他の総合所得と合算されます。
限界税率で複数案を比較する
給与、不動産、事業所得を含めます。 一律20%で手取りを出さないでください。
予定納税と住民税を翌年表へ入れる
取引翌年の資金流出を見込みます。
損失との相殺可否は所得区分ごとに確認する
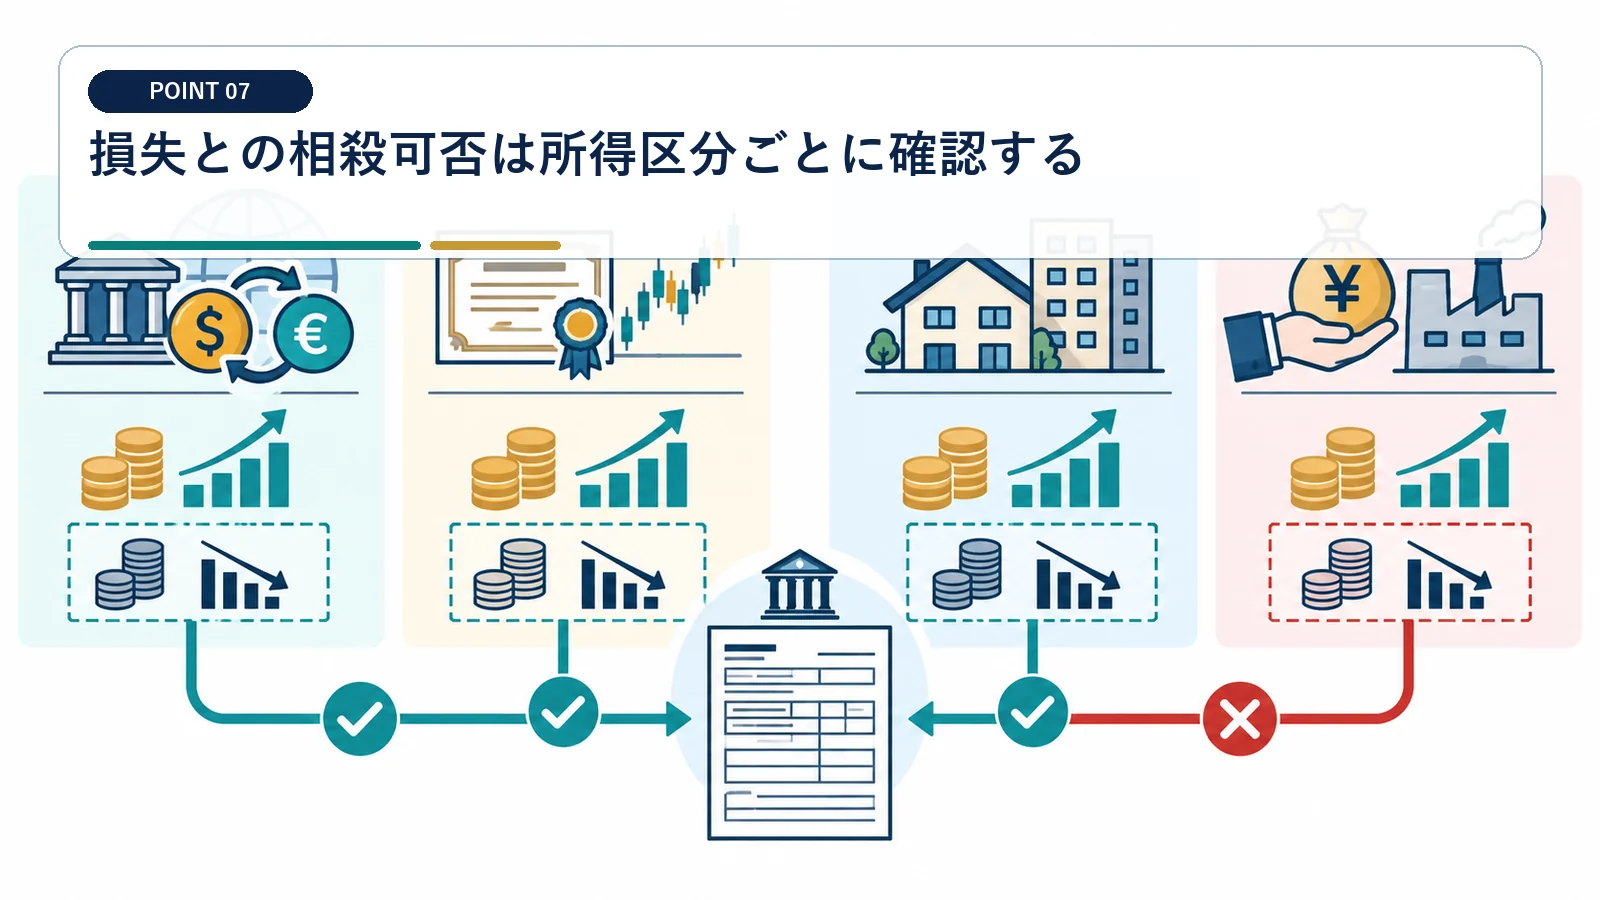
同じ雑所得内でも取引資料をそろえて計算します。
同一年の為替差損益を集計する
通貨と取引ごとの明細を残します。 含み損を実現損へ混ぜないでください。
翌年への繰越を前提にしない
一般的な雑所得の損失は繰越に制限があります。
証拠資料は銀行をまたいで一元化する
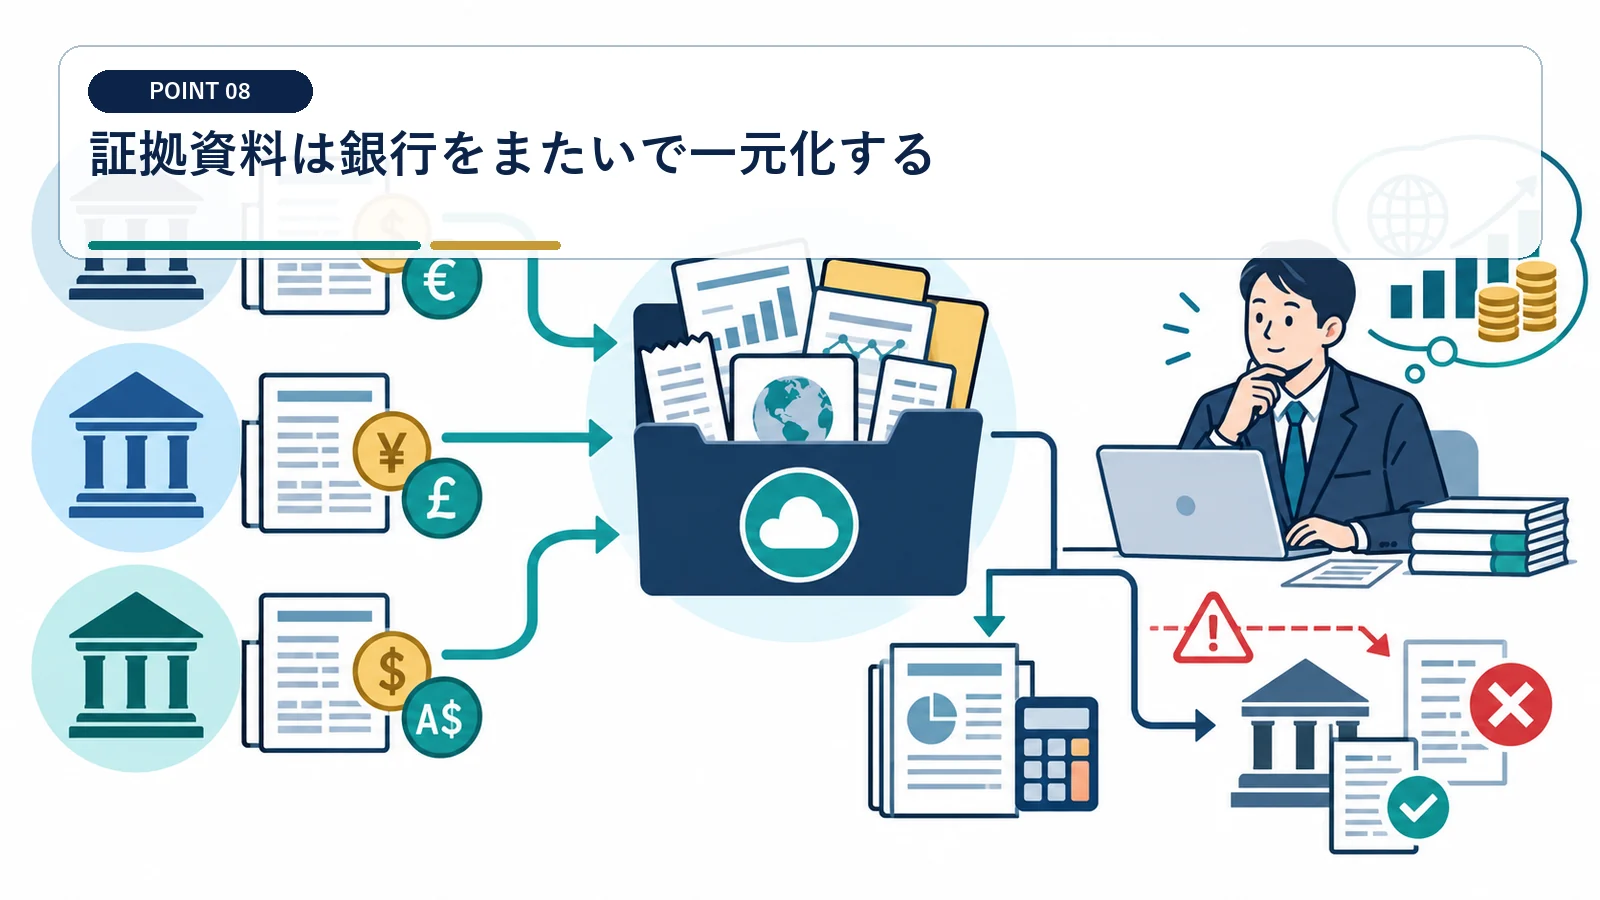
大口資産では取得履歴が古く、複数金融機関へ分散しがちです。
取得時資料を欠落前に回収する
電子明細の保存期限も確認します。 残高証明だけで取得単価は分かりません。
取引ごとに計算行と証憑を結ぶ
照会時に同じ金額を再計算できる形にします。
単純な預け替えと、外国通貨を円貨または別の資産へ交換する取引は区別して検討する必要があります。
論文は個人課税の現行取扱いと課題を研究したものであり、個別事案の行政回答そのものではありません。
大口外貨預金の為替差益で多い質問
外貨を別銀行へ移しただけで課税されますか?
同一通貨を同じ所有者の預金へ移すだけなら、通常は為替差益を実現する取引とは扱いません。
外貨で海外株を買うと差益が出ますか?
外貨を別資産の取得に使うため、払出時点の円価で為替差損益を計算する必要があります。
為替差益の税率は20%ですか?
通常の個人外貨預金の差益は総合課税の雑所得を中心に検討し、他所得と合算した税率が影響します。
過去の取得レートが不明です。
銀行明細や取引報告書を回収し、安易な推定をせず専門家と合理的な復元方法を検討します。
為替差損益の有無を判断するには、払出した外国通貨と預け入れた外国通貨の同一性を確認します。
外貨取引の種類ごとに、外国通貨を処分して別の資産を取得したかを整理する必要性が論じられています。
