
鉱業権を売却したときの税金|総合課税と取得費を整理
鉱業権、租鉱権、採石権などの売却益は、土地の権利に見えても土地建物の分離課税ではなく、原則として総合課税の譲渡所得です。取得費、探鉱費、設備代、対価に含まれる技術支援や採掘料を分け、権利の取得経緯と所有期間に応じて税額を計算します。
個人が鉱業権、租鉱権、採石権その他の採掘・採取権を譲渡する場面を扱います。鉱石や土石の販売、土地所有権の売却、継続的なロイヤルティ、法人所有権利は別判定です。制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 鉱業原簿・採石許可・権利取得契約
- 探鉱費・開発費・過年度申告の処理履歴
- 土地・設備・権利の価格配分書
- 認可条件・追加対価・消費税の確認表
鉱業権等の譲渡益は、譲渡価額から取得費と譲渡費用を差し引く総合課税の譲渡所得が基本です。所有期間5年超なら年間50万円控除後の2分の1が総所得へ入ります。自ら発見した鉱山等の採掘権には、5年以内でも長期譲渡として扱う例外があるため、権利取得の事実を資料で確認します。
- 土地ではなく総合課税の権利譲渡として計算
- 自ら発見した採掘権の長期扱いを確認
- 探鉱費・設備・土地対価を契約上分離
- 許認可と契約効力発生日を保有期間資料にする
鉱業権の売却では、鉱業原簿と契約書から移転対象を特定し、土地、設備、鉱石在庫、技術支援を分離します。権利取得が購入か自らの発見かを確認し、過去の探鉱費・開発費が必要経費または償却済みかも調べます。
総合譲渡の取得費と所有期間を計算した後、年間50万円控除、2分の1課税、消費税を別々に試算します。認可や登録が停止条件なら権利移転日を確定し、成果連動の追加対価は決済後も年度別に追跡します。
鉱業権は土地の分離課税ではなく総合課税
地下資源に関する権利でも、土地所有権や借地権と同じ課税区分ではありません。
鉱業権・租鉱権・採石権の種類を特定する
許可・登録・契約により権利内容と移転手続きを確認します。 地下資源の権利を土地譲渡へ含めないでください。
判断の順序は、鉱業原簿、採石許可、土地契約、資産一覧を集め、対象となる事実を一つずつ特定する流れです。
土地と設備の同時売却を分ける
実際の処理は、鉱業原簿、採石許可、土地契約、資産一覧と取引実態が一致しているかを確かめて決めます。
鉱区に関する土地、建物、機械、在庫を一括譲渡するなら資産別に対価を配分します。
譲渡価額から取得費と直接費用を差し引く
権利の購入代金と、過去の探鉱・開発支出を同じものとして扱いません。
購入した権利の取得価額を確認する
根拠は取得契約、登録費用、探鉱台帳、過年度申告に残します。金額だけでなく、契約の目的と実行日も対応させます。
売買代金、登録税、仲介料など取得に直接要した費用を資料から集めます。 開発投資総額をそのまま取得費にしないでください。
過去に経費化した探鉱費を二重控除しない
所得計算で必要経費または償却を済ませた支出は取得費への重複算入を避けます。
別の所得や税目へ影響する部分は、取得契約、登録費用、探鉱台帳、過年度申告から切り分けて計算します。
土地建物や株式等以外の資産の譲渡所得は、給与所得や事業所得などと合わせて総合課税されます。
鉱業権、租鉱権、採石権などは、土地建物の分離課税となる資産の範囲に含まれません。
自ら発見した採掘権は5年以内でも長期扱いの例外がある
総合譲渡の一般的な5年基準に、権利の形成経緯による特則があります。
発見と権利取得の事実を区別する
探査記録、出願資料、登録通知、取得契約を時系列にすると、取得時と売却時の扱いを混同せずに済みます。
既存権利の購入か、自ら鉱床を発見して取得した権利かを記録で確認します。 鉱業権という名称だけで例外を使わないでください。
例外適用の範囲を権利ごとに判断する
例外の適用前に探査記録、出願資料、登録通知、取得契約を読み直し、対象範囲を広げすぎないようにします。
土地、設備、第三者から取得した持分まで一括して長期扱いにはしません。
50万円控除と2分の1課税は年間合算後に適用する
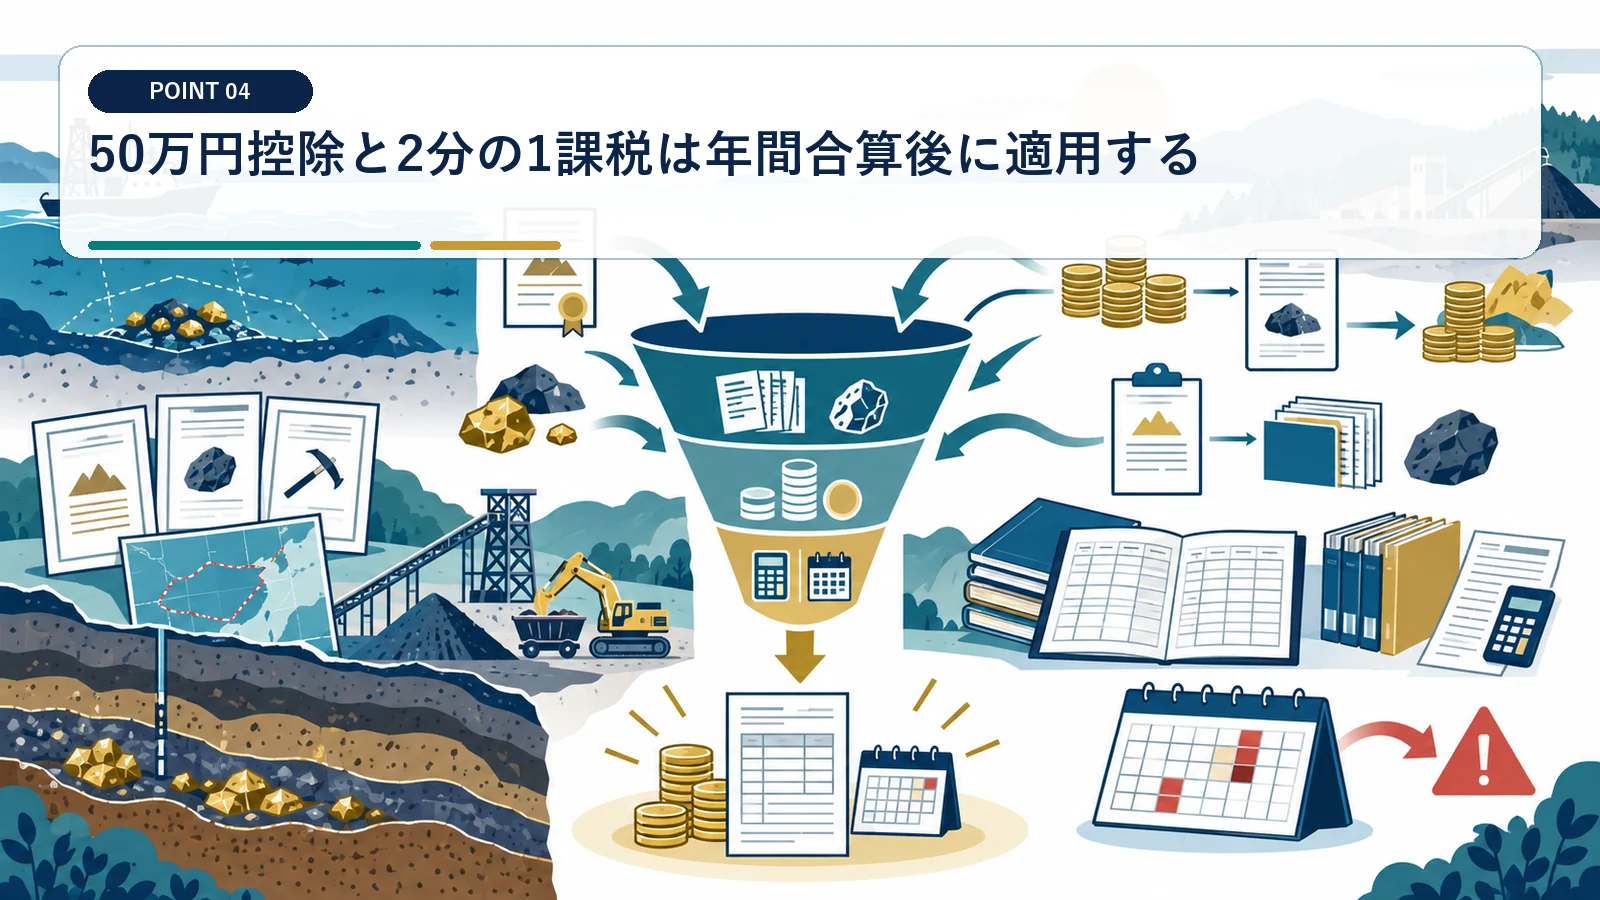
総合課税の譲渡益を短期・長期へ分け、他の資産譲渡と合わせます。
短期譲渡益から先に控除する
購入後5年以内の権利売却など短期所得があれば、先に共有控除を使います。 権利ごとに50万円を引かないでください。
計算過程は年間譲渡一覧、保有期間表、所得見込み、控除計算へひも付け、後から同じ結論を再現できる形で保存します。
長期分の2分の1を他所得へ合算する
複数の資産が動く案件では、年間譲渡一覧、保有期間表、所得見込み、控除計算を使って資産別の金額を確定します。
控除後長期譲渡所得だけを半額算入し、給与や事業所得と税率計算します。
一時金と継続採掘料は所得区分を分ける
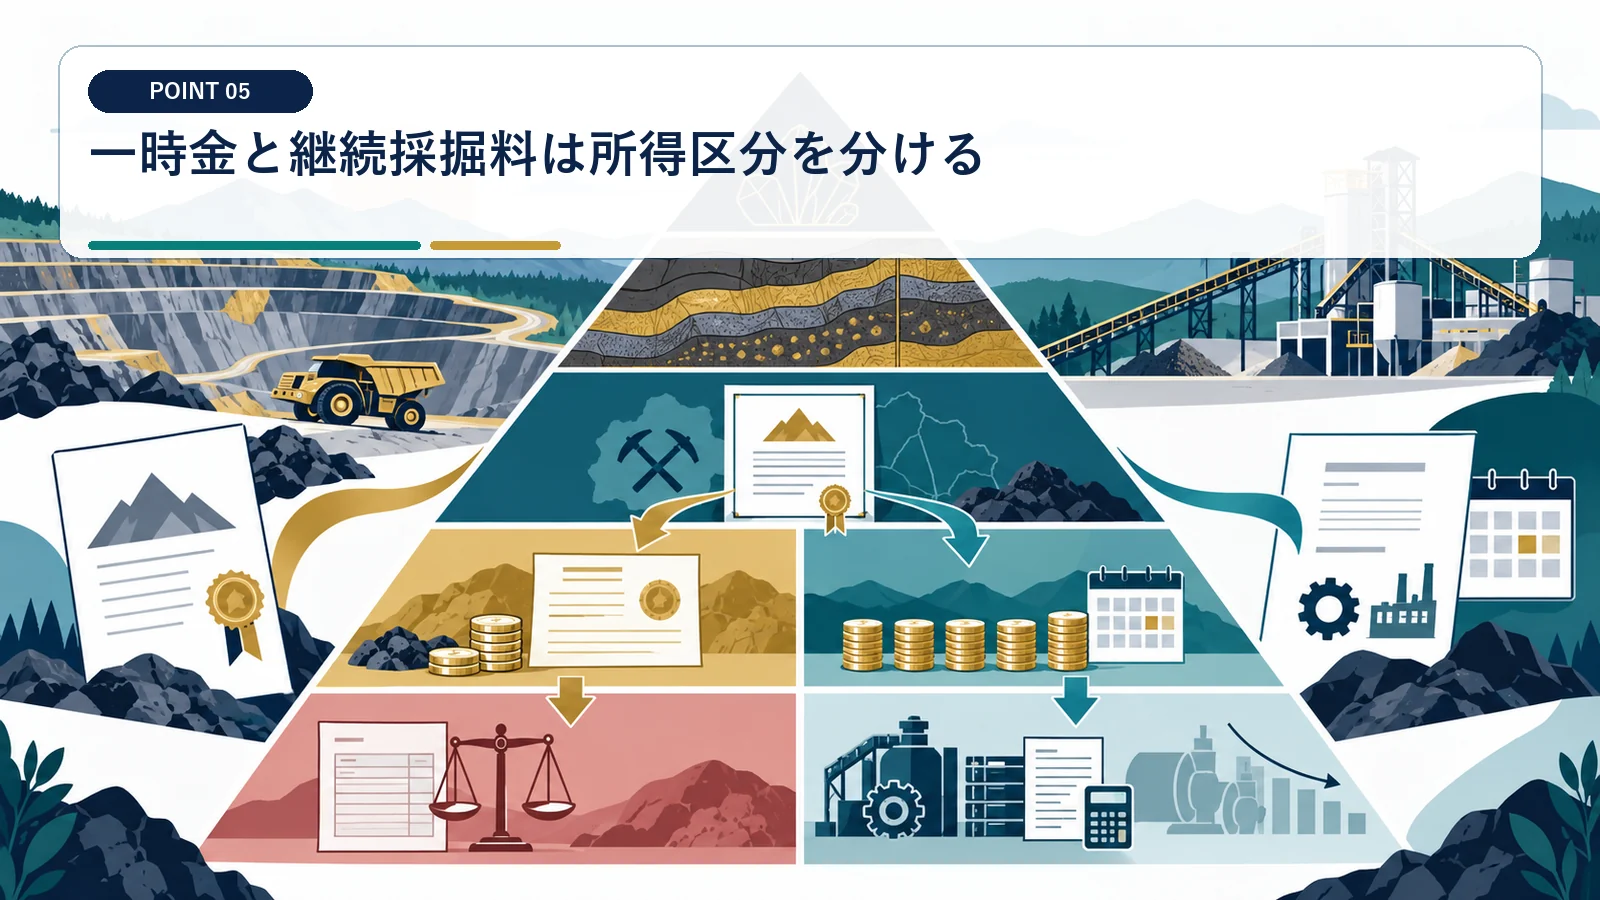
権利を完全譲渡する対価と、使用を許すロイヤルティでは取引が違います。
権利移転の範囲と期間を契約で読む
その年の他の取引も含め、譲渡契約、使用許諾、出来高報告、支払条件を同じ一覧で確認します。
所有権的な権利を移すのか、一定期間の採掘を認めるのかを特定します。 一時金だから必ず譲渡所得とは限りません。
技術支援や管理報酬を別建てにする
譲渡後の地質情報提供、現場管理、成果連動支払を資産対価へ混ぜません。
同年の取引との合算順序もあるため、譲渡契約、使用許諾、出来高報告、支払条件を年単位で集約します。
総合譲渡所得は所有期間5年を境に短期と長期へ区分します。
鉱業権は地下資源に関する権利でも、土地所有権の譲渡とは課税区分が異なります。
消費税は無体財産権の譲渡として確認する
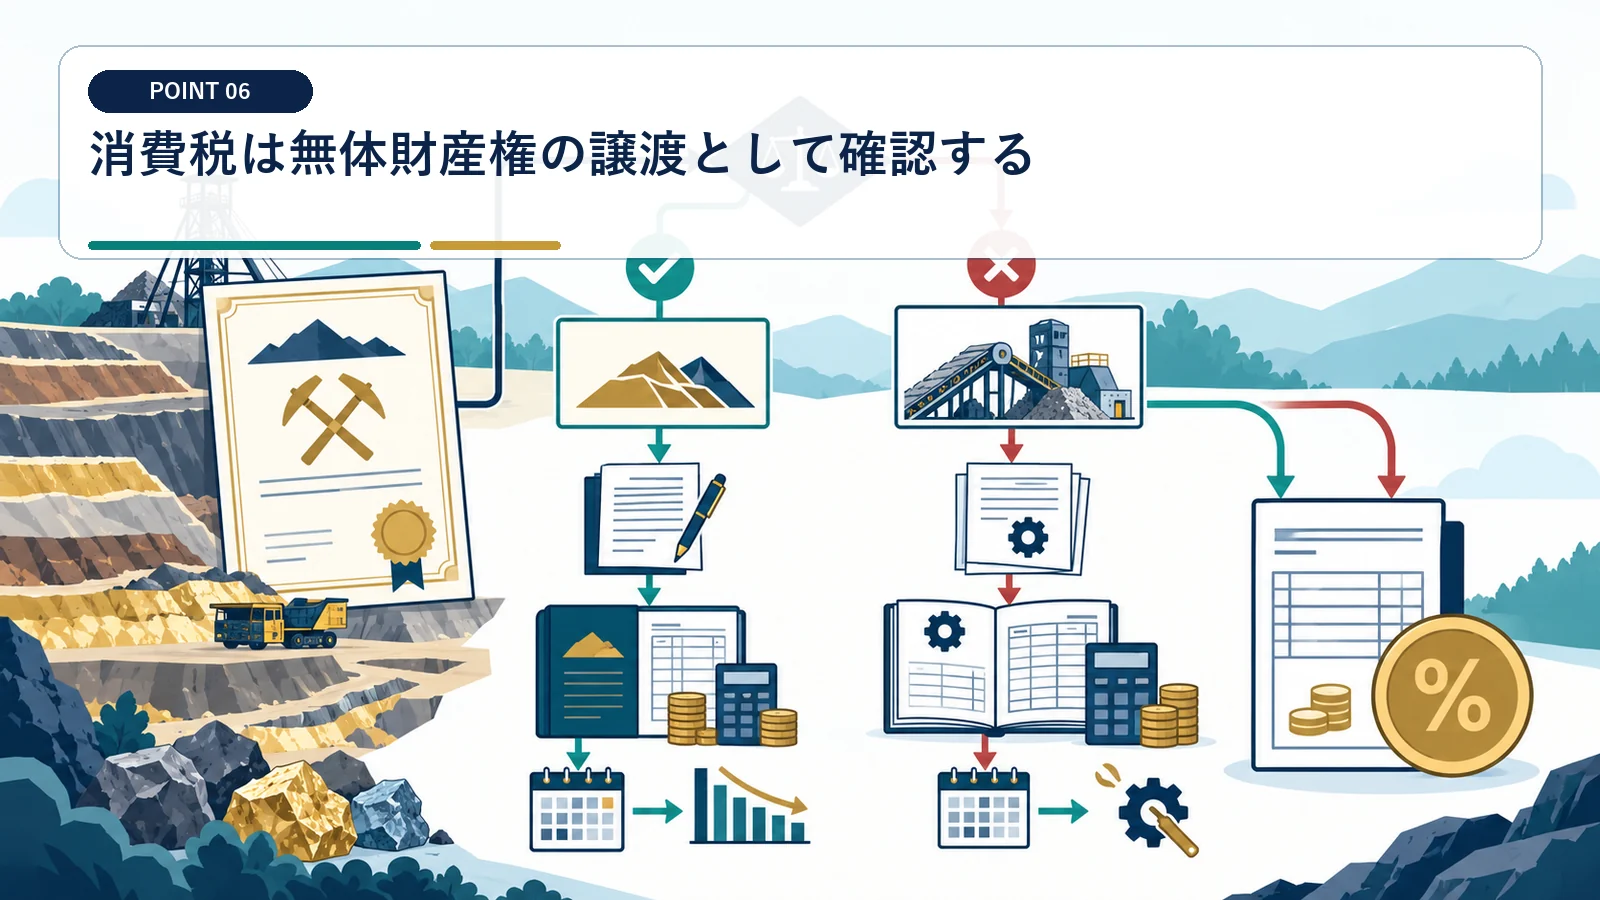
個人事業者による鉱業権等の譲渡は、所得税とは別に消費税課税を検討します。
課税事業者該当と対価配分を見る
契約前に消費税申告、契約配分、鉱区所在地、請求書を確認すれば、対価の配分や税負担を価格交渉へ反映できます。
権利、土地、金銭債権、設備、役務を課税・非課税へ分けます。 所得税の譲渡益を消費税の課税標準にしないでください。
国外取引は権利類型ごとの内外判定を行う
取引相手との価格合意とは別に、消費税申告、契約配分、鉱区所在地、請求書に基づく税務区分を残します。
登録地、権利の所在地、譲渡者の事務所所在地など、法令が定める判定要素を権利の種類ごとに確認します。
許認可条件と解除条項が収入時期に影響する
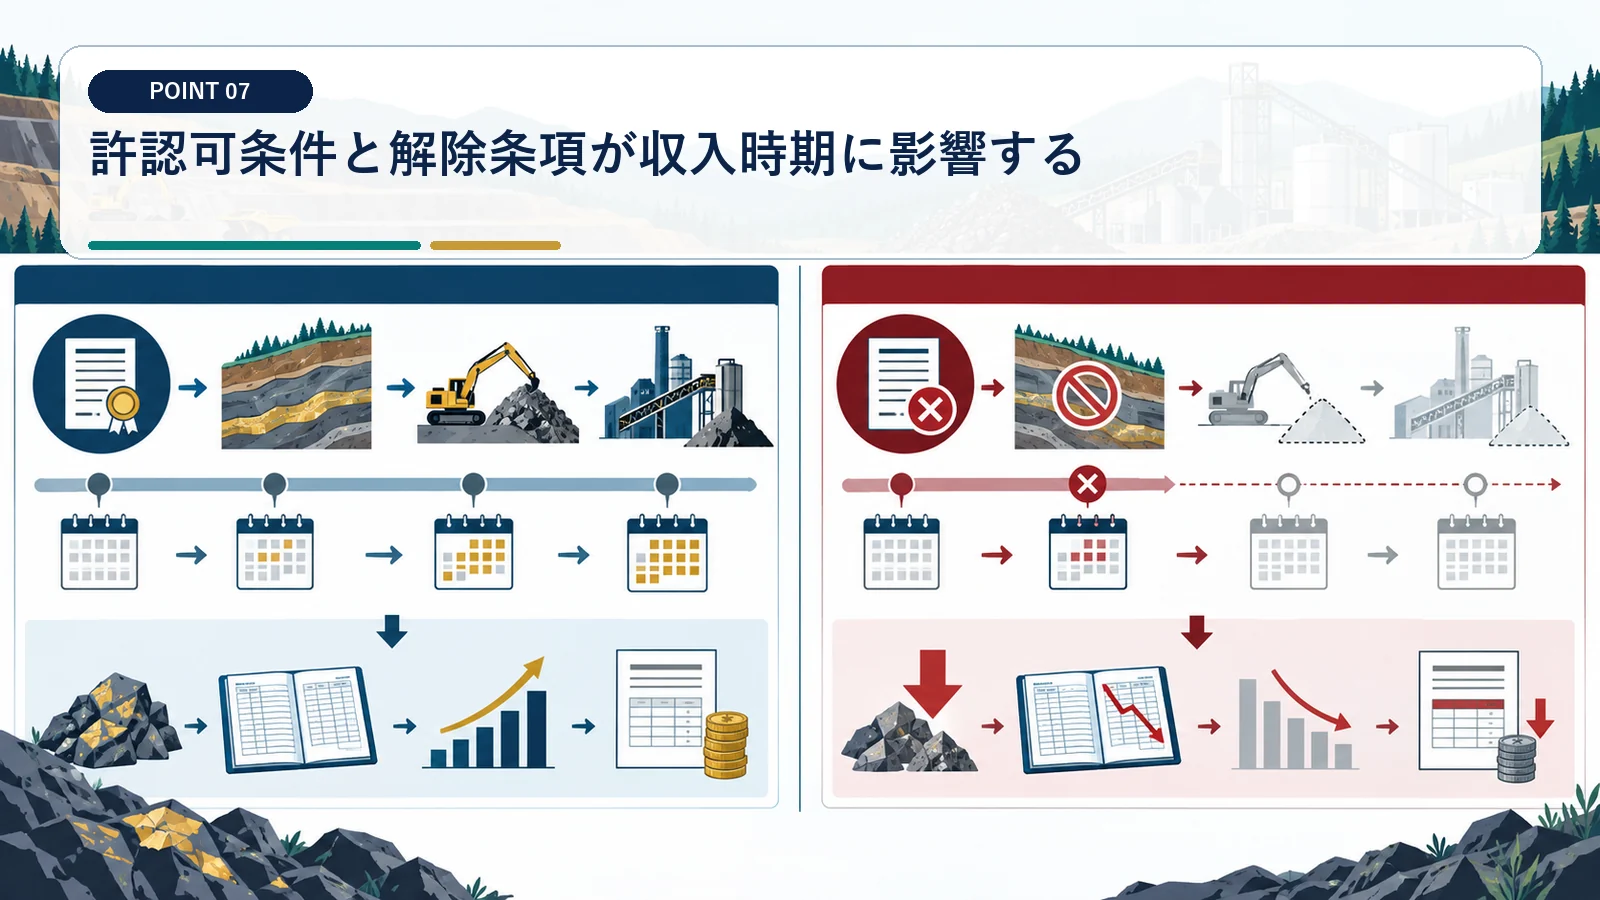
行政認可、登録、代金支払、引渡しが異なる日に行われる案件があります。
譲渡の効力発生日を特定する
停止条件が成就し、権利が買い手へ移った日を契約と登録から確認します。 契約署名日だけで全額確定としないでください。
決算日または売却日時点の認可通知、登録日、クロージング確認、精算条項を保存し、後日の事情と混ぜないことが大切です。
条件付追加対価を別に追跡する
日付が年度をまたぐときは、認可通知、登録日、クロージング確認、精算条項から権利や損益が確定した時点を特定します。
埋蔵量や生産量に応じた後払いは、確定条件と計算方法を年度別に管理します。
申告ファイルは鉱区ごとの原価と対価を再現する
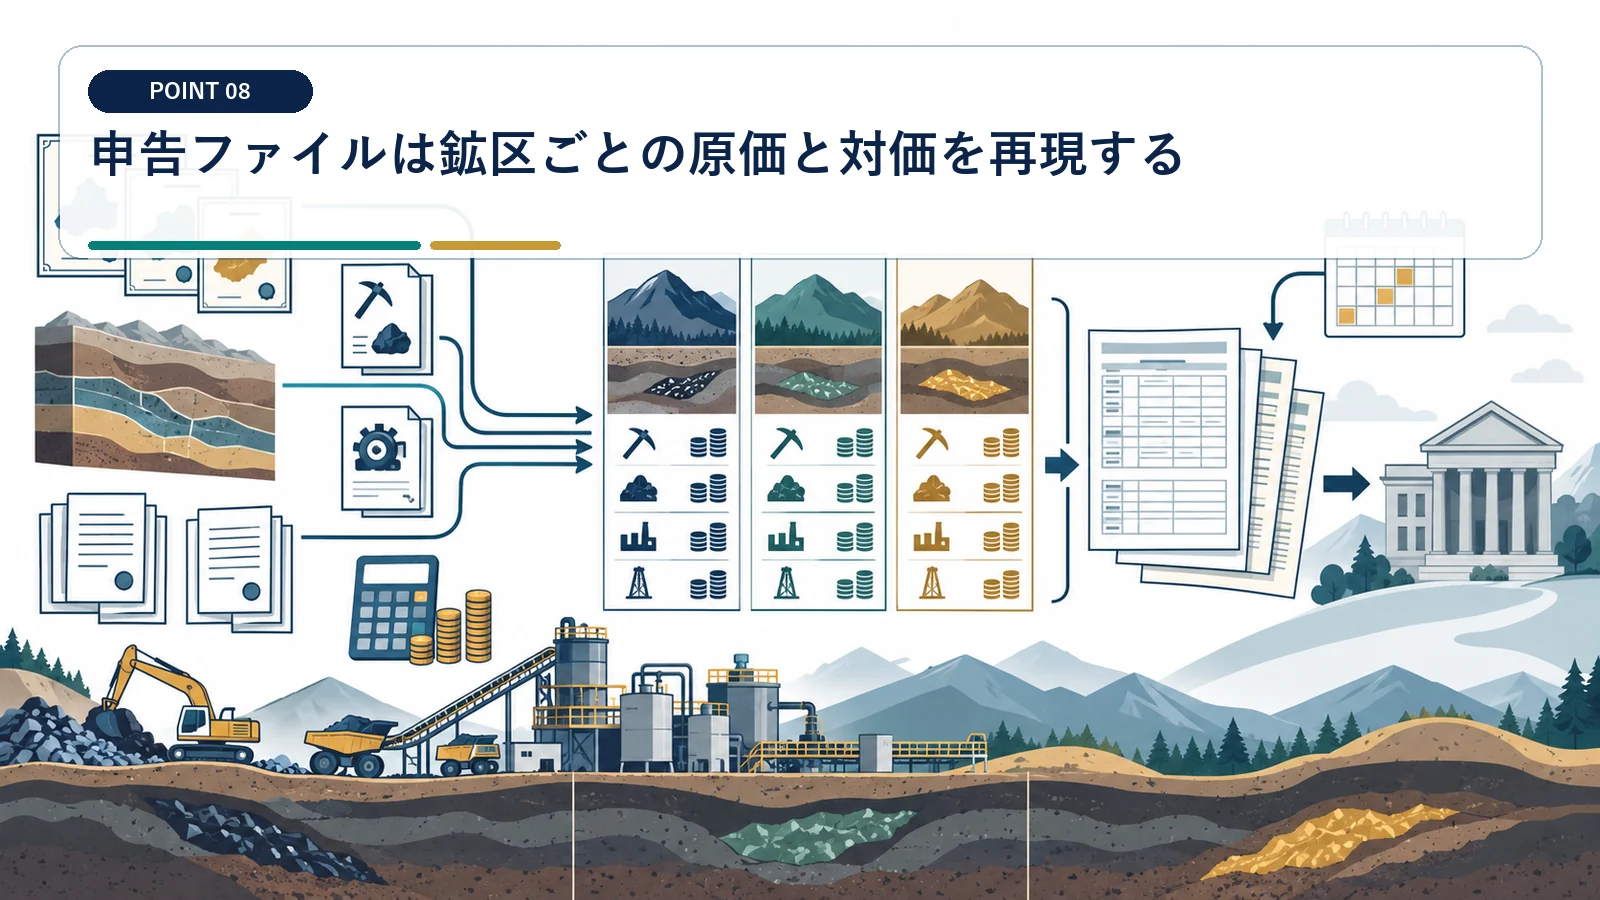
複数鉱区や設備をまとめて譲渡した場合も、配分根拠を残します。
総合譲渡用の内訳へ権利情報を記載する
申告書の各金額は鉱区別台帳、価格算定、譲渡内訳、税務申告控えまでさかのぼれるよう、索引を付けて保管します。
取得日、譲渡日、価額、費用、長短区分を登録資料と一致させます。 初回入金だけで案件を閉じないでください。
将来精算分も継続管理する
アーンアウト、保証金、環境債務の調整を決済後の年度まで追跡します。
最後に鉱区別台帳、価格算定、譲渡内訳、税務申告控えと元帳・申告書を突合し、二重計上や計上漏れを防ぎます。
自ら発見した鉱山などの採掘権は、所有期間5年以内でも長期譲渡所得となる例外があります。
採石権その他土石を採掘・採取する権利も、分離課税資産から除かれる権利として扱われます。
鉱業権の売却税金で確認したい質問
鉱業権は土地と同じ税率ですか?
いいえ。鉱業権等は土地建物の分離課税ではなく、原則として総合課税の譲渡所得です。
5年以内に売っても長期になることがありますか?
自ら発見した鉱山などの採掘権には例外があります。購入した権利まで自動的に対象にはなりません。
探鉱費はすべて取得費にできますか?
過去に必要経費や償却として処理した金額は二重控除できません。支出ごとの処理履歴を確認します。
採掘量に応じた後払いも売却代金ですか?
契約が権利譲渡の追加対価か、使用料・役務報酬かを条件と実態から分けます。
総合譲渡所得は、譲渡価額から取得費、譲渡費用、年間最高50万円の特別控除を差し引きます。
土地と鉱業権を同時に売る場合は、分離課税部分と総合課税部分を区分して計算します。
