
法人が死亡保険金を受け取ったら税金は?益金と死亡退職金を整理
法人が役員・従業員を被保険者とする生命保険の死亡保険金を受け取った場合、保険金は法人の益金になります。保険積立金等の資産計上額を取り崩し、死亡退職金や弔慰金を支給するなら、その金額・決議・支給時期を別に確認して課税所得と納税資金を計算します。
国内法人が役員・従業員を被保険者とする生命保険の受取人となり、死亡保険金を受領する場面を中心に説明します。遺族が直接受取人となる契約、相続税、海外保険、団体保険は別途確認が必要です。制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 保険証券・受取人・担保の確認
- 保険資産の税務簿価
- 死亡退職金・弔慰金の規程と決議案
- 納税・遺族支給・事業継続の資金表
法人受取の死亡保険金は益金として計上する
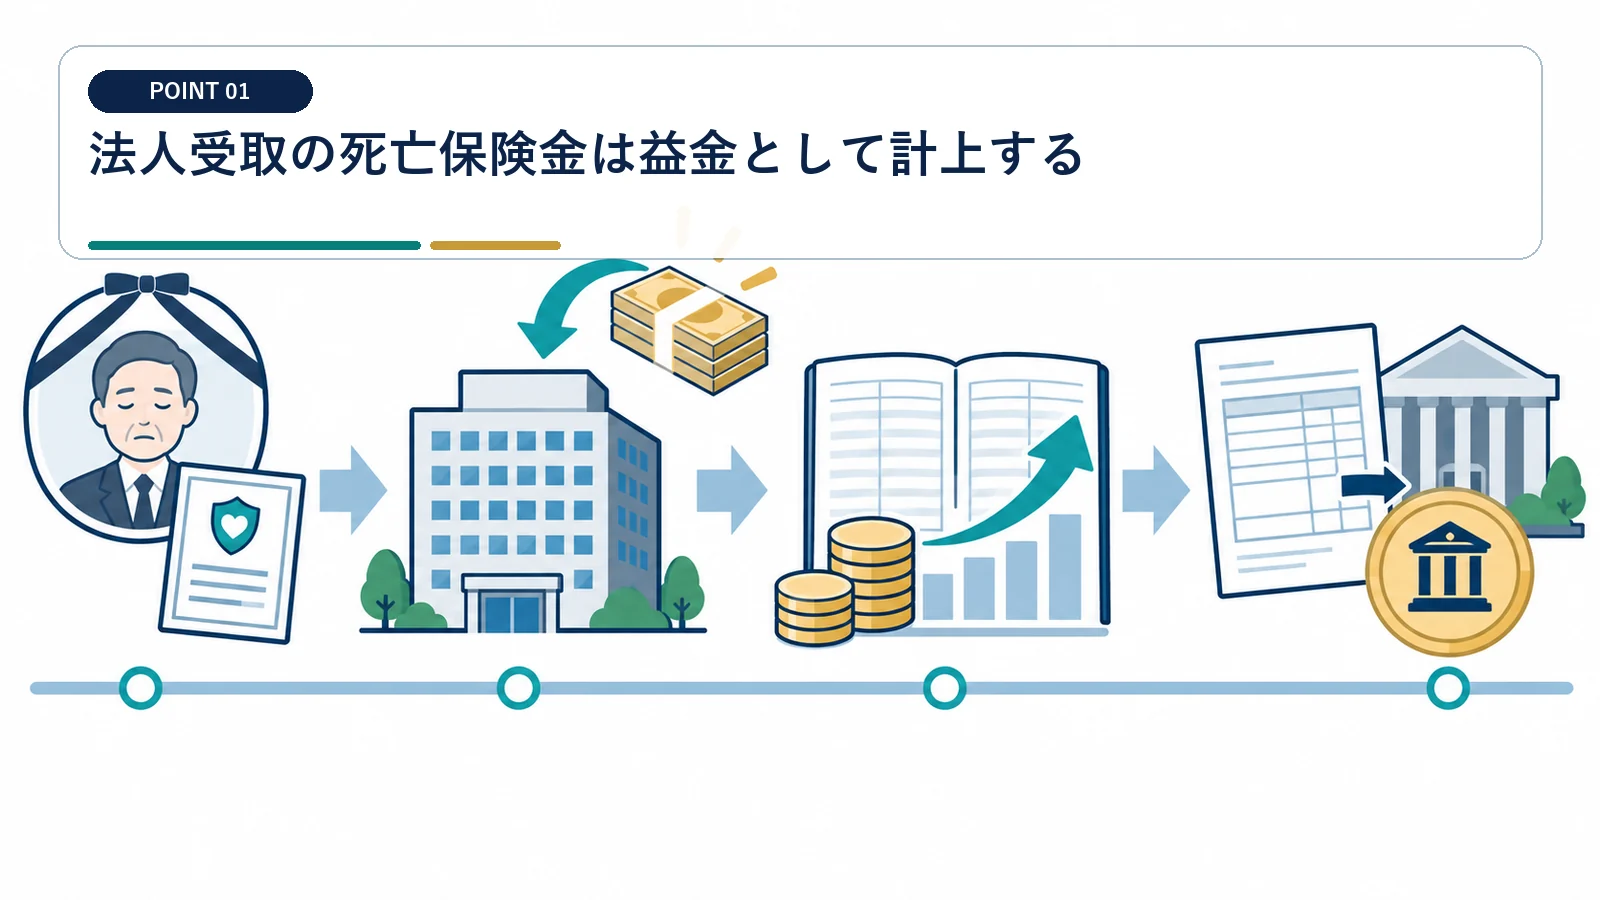
保険料の過去の損金算入割合にかかわらず、受取保険金の総額を確認します。
支払保険金と契約者配当を明細化する
死亡保険金、災害割増、配当、遅延利息などを支払通知書で分けます。 借入相殺後の入金額だけを益金にしないでください。
保険会社の通知額、入金、契約者貸付金の相殺、未収金を照合し、総額と純入金を別々に仕訳します。
残る保険積立金等を契約終了時に取り崩す
保険積立金、前払保険料、契約者配当の資産額、申告調整を契約番号ごとに確認します。
資産計上していた保険料等は、保険事故で契約が終了する際に損金処理を検討します。 過去の全保険料が当期損金になるわけではありません。
益金時期は死亡日だけでなく保険金請求権の確定を確認する
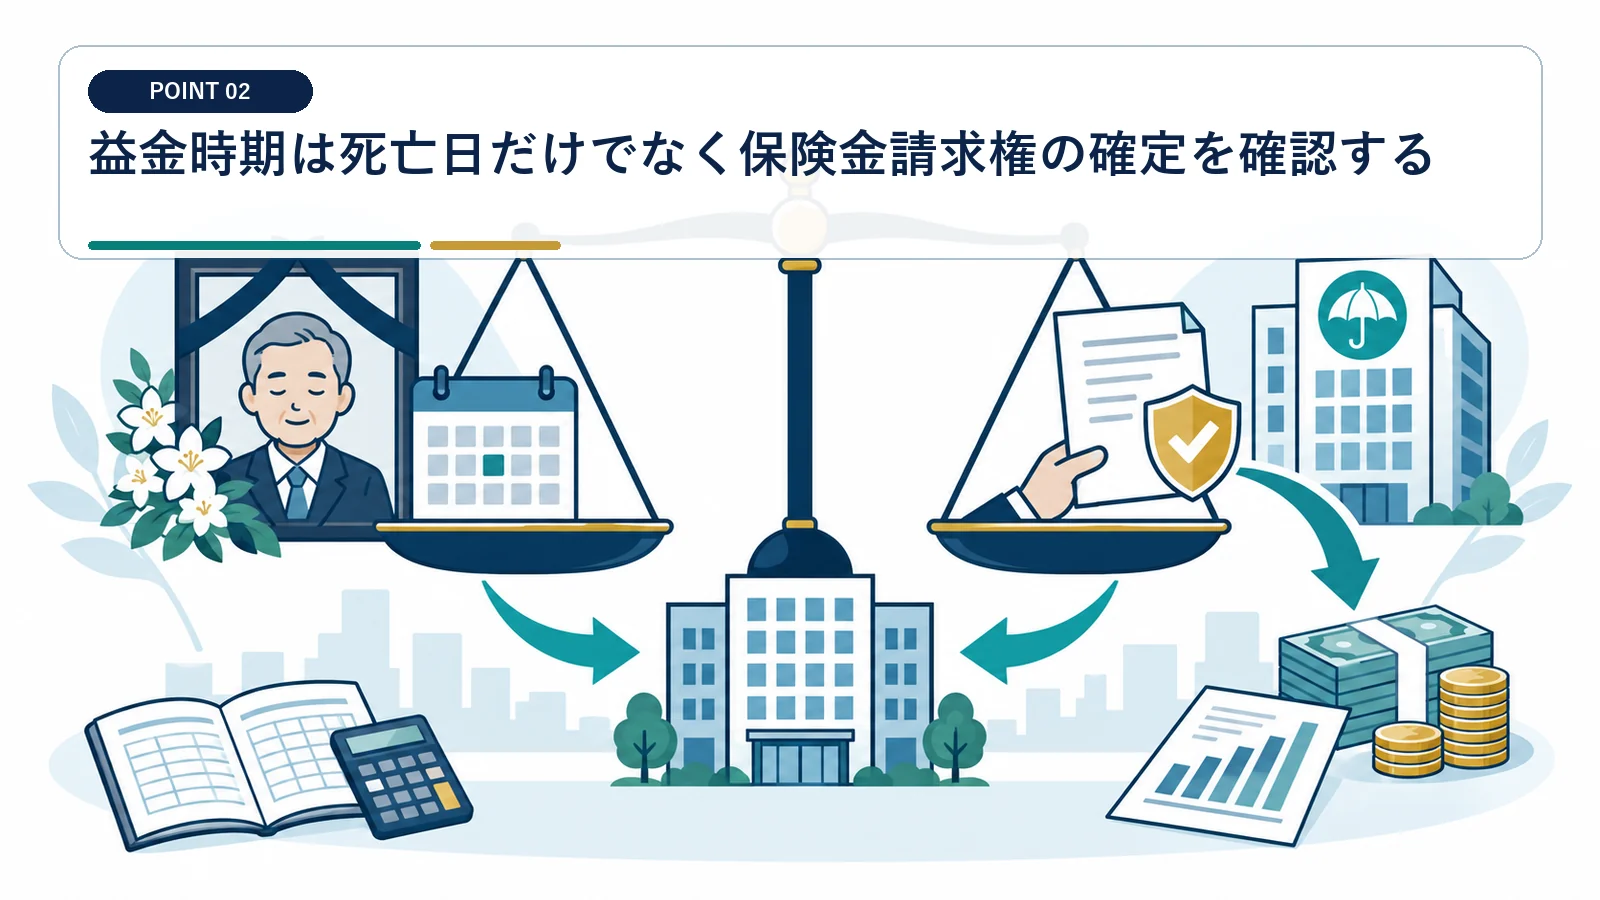
死亡日、請求日、支払通知日、入金日は異なります。益金時期は保険種類と契約条件を確認し、法人受取の個人年金保険では支払通知日基準の取扱いがある点にも注意します。
保険会社の支払査定と通知日を確認する
死亡診断書、請求受付、査定完了、支払通知、入金の各日付を保存し、決算をまたぐ場合は未収計上の根拠を整理します。
一般の死亡保険金は、保険事故による請求権の発生と、査定で金額が確定する時期を確認します。 入金がないことだけで益金計上を翌期へ送りません。
死亡退職金の確定時期と分けて処理する
保険金が確定しても、遺族への退職金額がまだ決議されていない場合があります。 保険金と退職金を自動的に同じ年度で相殺しません。
取締役会・株主総会の権限、退職金規程、決議予定日、支払日を別工程にし、税務上の損金時期を確認します。
法人が契約する個人年金保険で死亡給付金を受け取る場合は保険金等を益金に算入し、その契約について資産計上した保険料等を取り崩して損金に算入する取扱いが示されています。
法人の死亡保険金請求権は保険事故により具体的に確定し、法人の資産として計上する考え方が示されています。
契約形態で法人と遺族の課税関係が変わる
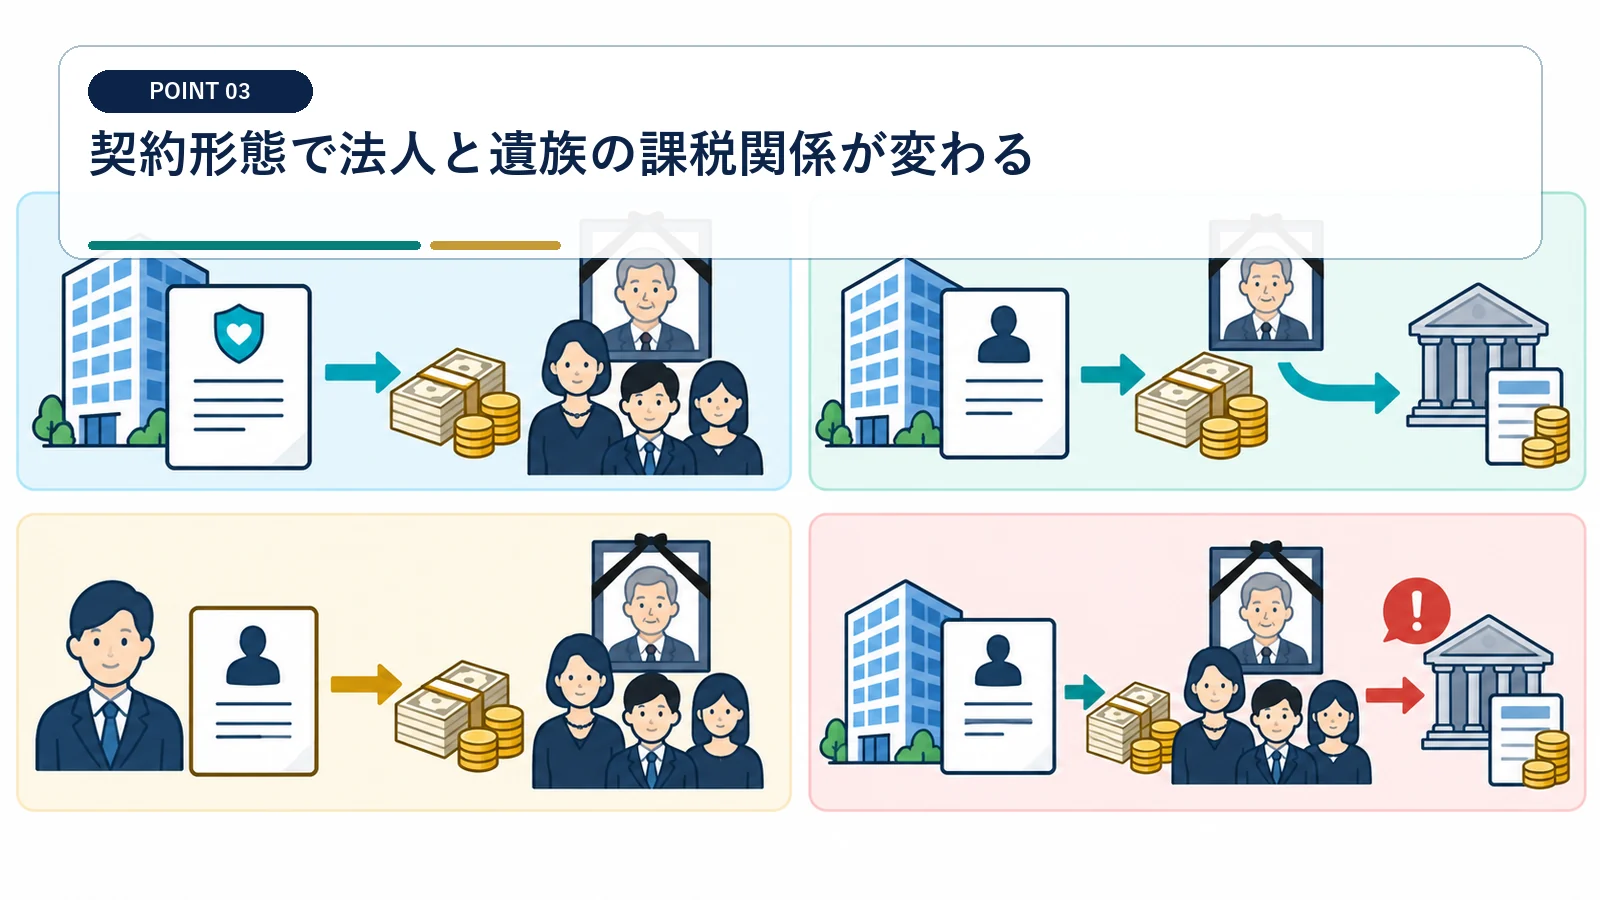
受取人が法人か遺族かを保険証券と最新異動通知で確定します。
法人が受取人なら法人所得へ反映する
保険金の益金、保険資産の取崩し、死亡退職金、弔慰金を別伝票・別証憑で処理します。
法人が資金を受け、その後に遺族へ支給するなら二つの取引です。 遺族向け保険金という商品説明だけで法人受取を簿外にしません。
遺族が直接受け取る契約は個人課税を確認する
法人が負担した保険料の給与課税、福利厚生要件、保険金受取人の指定を確認します。
被保険者、保険料負担者、受取人の関係により相続税・所得税・贈与税が変わります。 法人が保険料を払った事実だけで法人の益金にはなりません。
死亡退職金は適正額と決議時期を法人側で確認する
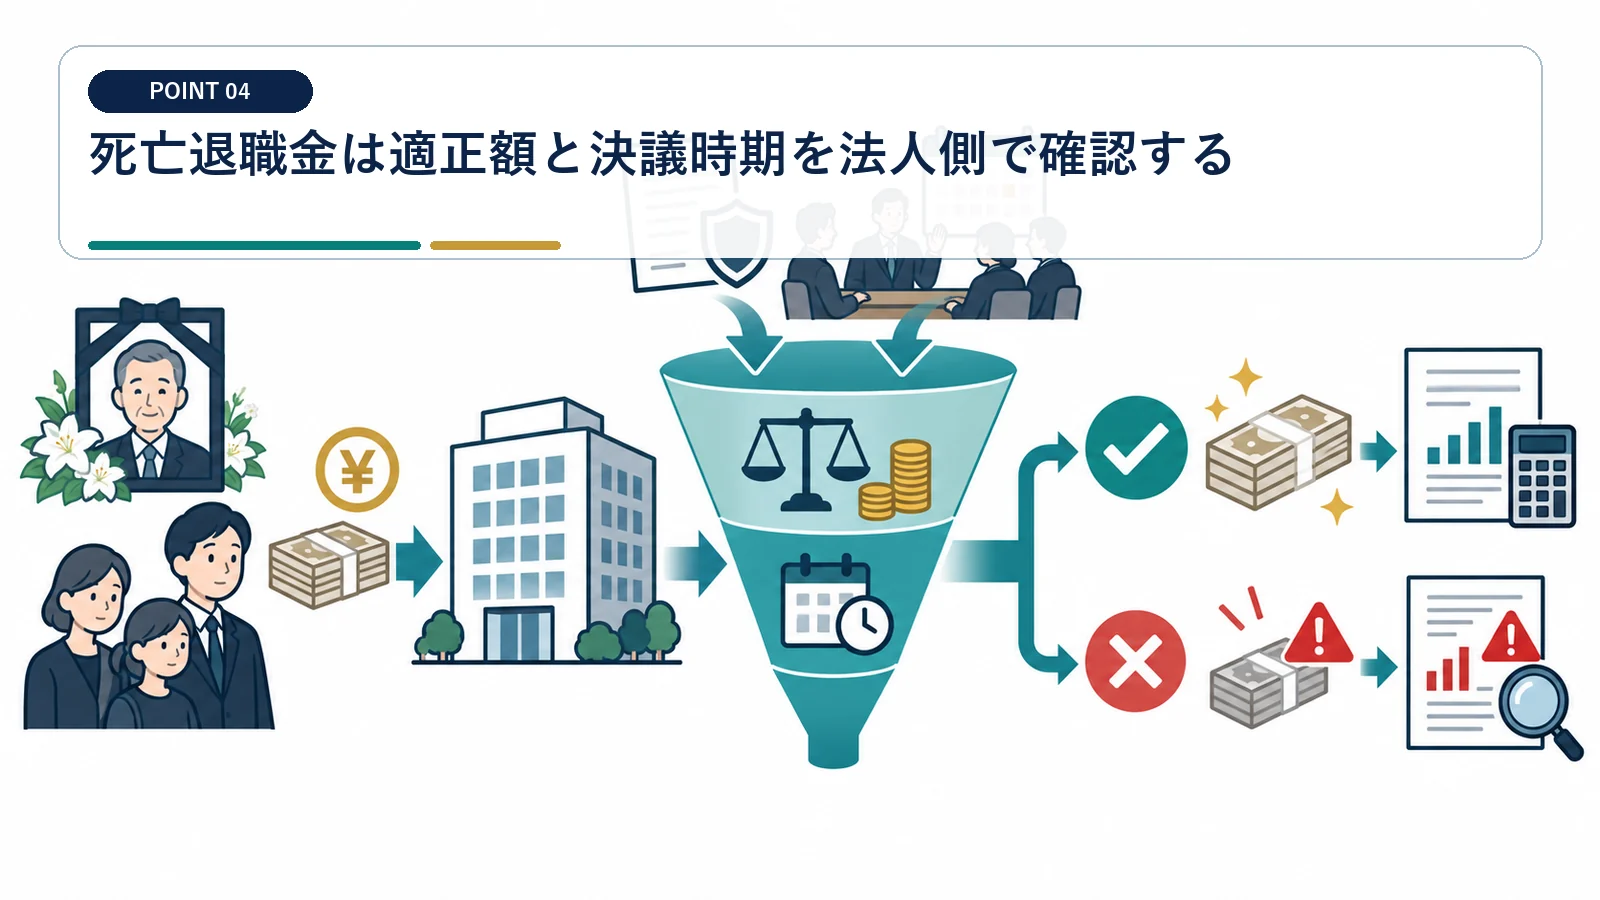
保険金額と同額を支給しても、その全額が当然に損金になるわけではありません。
退職給与としての適正額を算定する
役員の在任年数、最終報酬、功績、同業比較、退職金規程を基礎にします。 保険金が多いことだけを退職金額の根拠にしません。
生前の職責、会社業績、過去支給例、功績倍率、保険金額との関係を資料化し、不相当に高額な部分を検討します。
株主総会等で金額を具体的に確定する
定款、会社法上の権限、遺族代表、支払方法、源泉・支払調書を確認し、議事録を保存します。
原則として決議等で具体額が確定した事業年度が損金算入時期です。 決議前の概算未払額を先に損金へ入れないでください。
弔慰金は死亡退職金と目的・金額を分ける
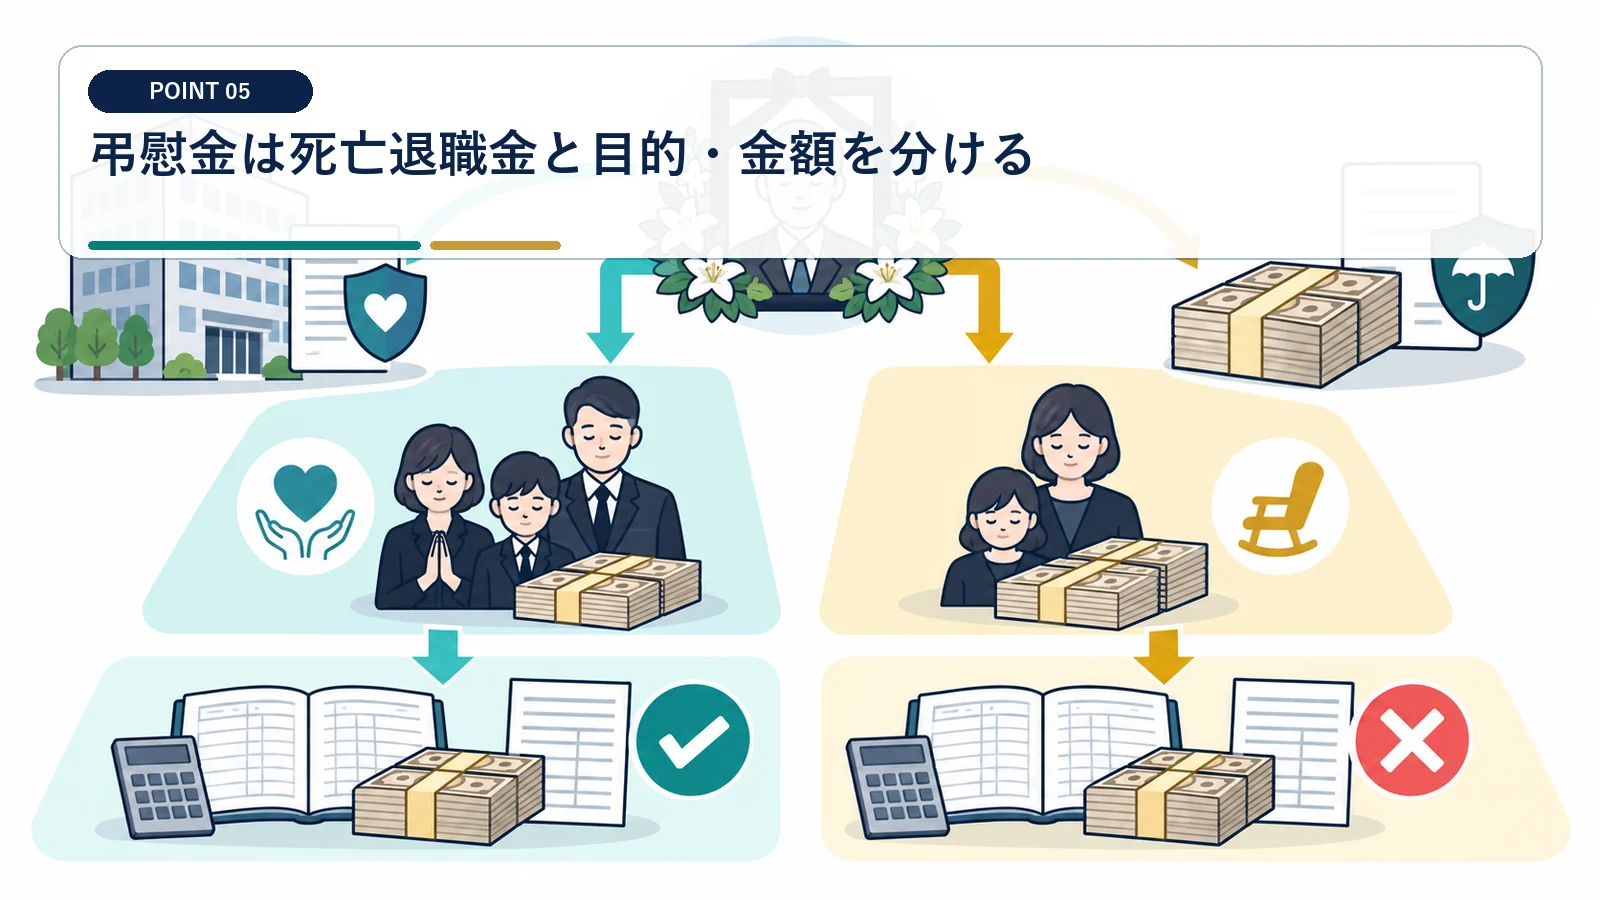
遺族への支給名目だけで税務区分は決まりません。
業務上死亡か否かで非課税範囲を確認する
死亡原因、業務との関係、普通給与、社内規程、支給額を記録し、退職金部分と区分します。
相続税の取扱いでは、一定の弔慰金に非課税とされる目安があります。 高額な一括支給を全額弔慰金としないでください。
会社側の損金性と遺族側の課税を両面で見る
法人税上の必要性と、相続税上のみなし相続財産の範囲は別に確認します。 法人で損金なら遺族も非課税とは限りません。
死亡退職金、弔慰金、未払給与、見舞金を項目別にし、遺族へ明細と税務資料を渡します。
死亡保険金・生存保険金の受取人が法人である一定の養老保険では、契約終了まで支払保険料を資産計上します。
一定の定期保険等は最高解約返戻率に応じて保険料の一部を資産計上するため、保険事故時には契約別の税務簿価確認が必要です。
死亡保険金の消費税と会計区分を誤らない
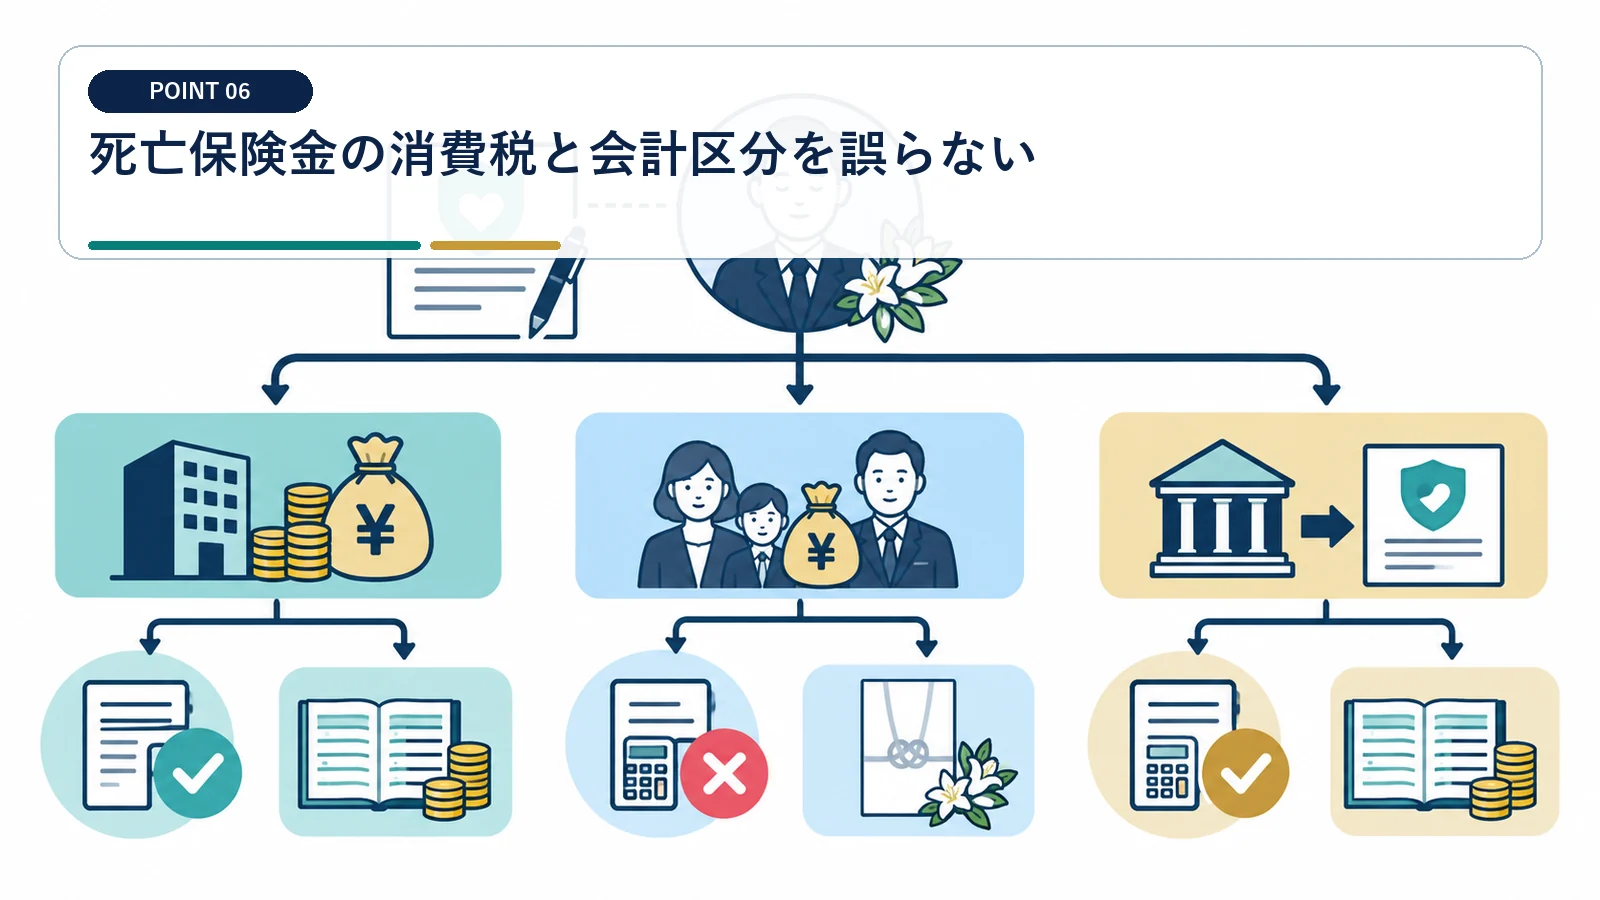
法人税の益金であっても、消費税の課税売上とは限りません。
保険金は対価性のない収入として区分する
会計ソフトの税区分を対象外にし、損害資産の売却代金や課税補償金と混同しないよう証憑を分けます。
一般に保険事故に基づく保険金は資産譲渡等の対価ではありません。 益金と消費税課税売上を同じ言葉で扱わないでください。
保険差益は法人税・地方税を試算する
繰越欠損金、地方税、納税充当金、決算月を入れ、会計利益との差異を申告調整表へつなげます。
保険金から保険資産取崩しや確定した退職金等を反映し、当期所得を計算します。 保険金全額に法人税率を掛けるだけの概算で終えません。
保険金の使途は遺族支給と事業継続資金に分ける
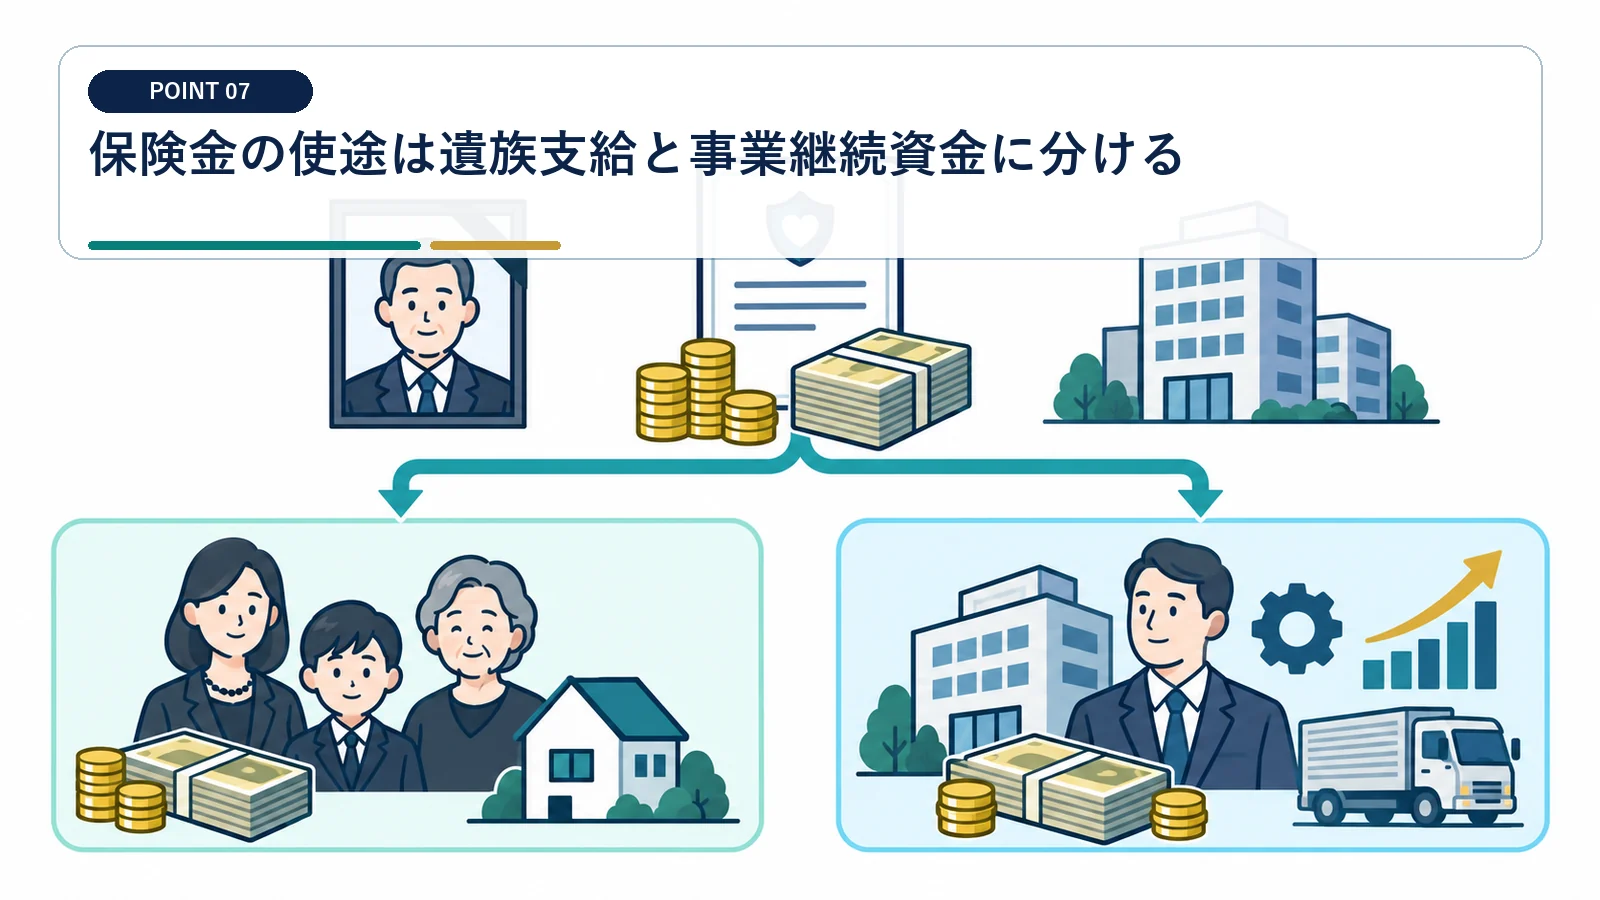
入金後の優先順位を決めておかないと納税資金が不足します。
死亡退職金・弔慰金の支払原資を確保する
決議前でも想定額と支払時期を資金繰りへ入れます。 保険金入金直後に他用途へ全額使わないでください。
遺族との連絡、決議日、源泉・支払調書、分割払いの可否を確認し、専用口座や資金枠を用意します。
借入返済と中核人材不在後の運転資金を見積もる
担保権、契約者貸付金、売上減少、役員や事業の中核人材を失った後の採用費、取引先対応を12か月資金繰りへ反映します。
担保保険では金融機関への返済が優先される場合があります。 帳簿上の利益だけで会社の余力を判断しません。
保険金請求前に契約・決議・税務資料を一つにまとめる
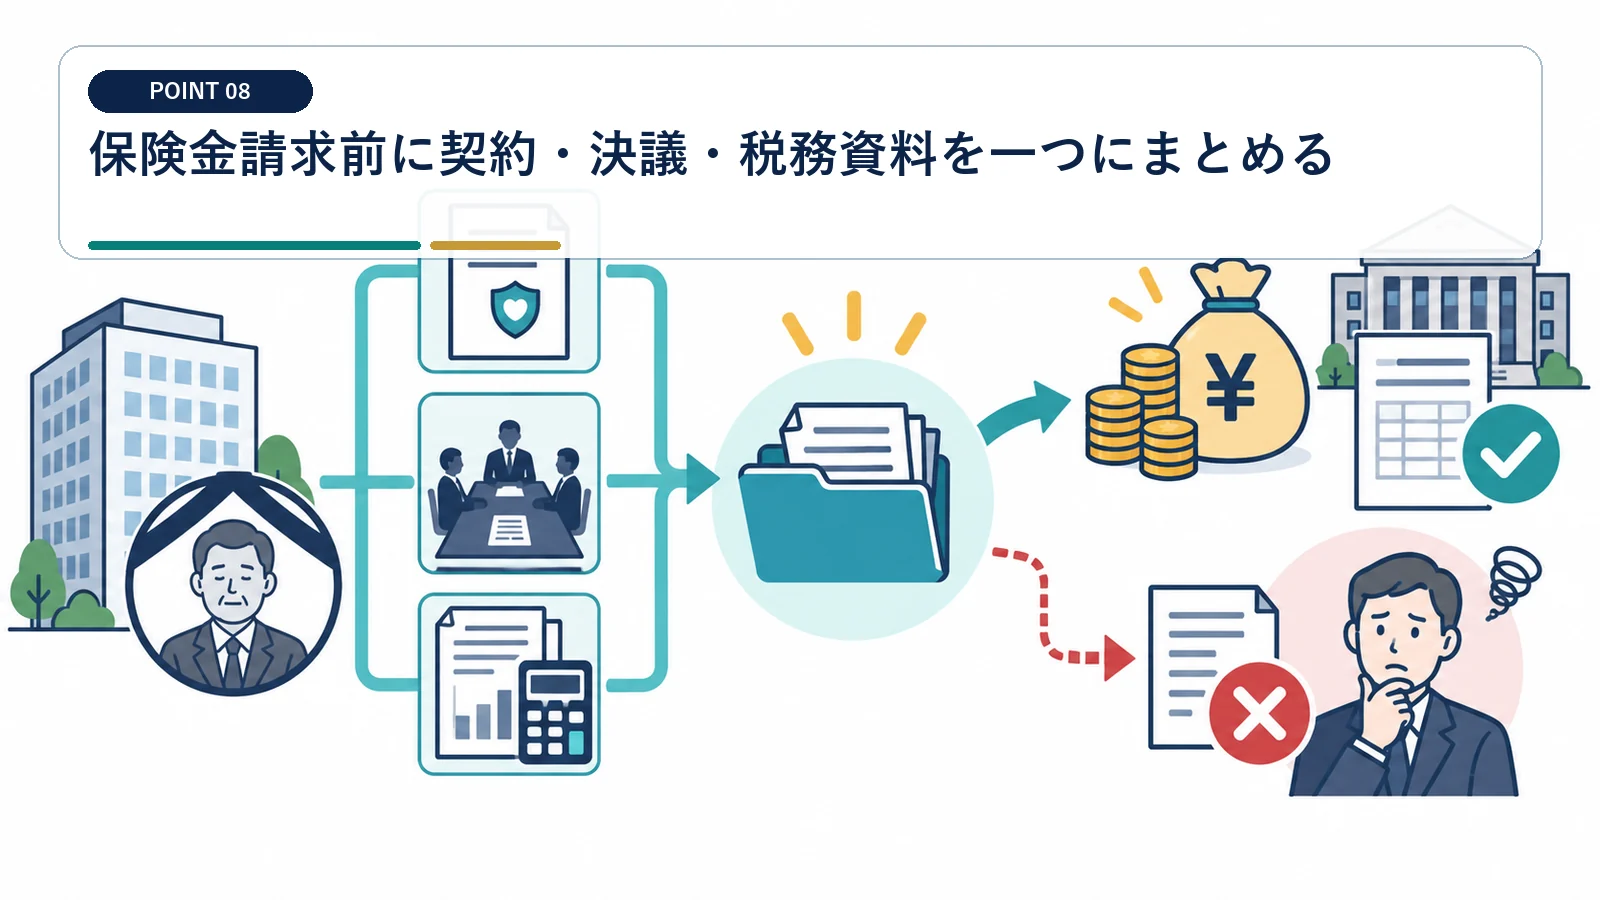
死亡直後の実務負担を減らすため、担当と書類をあらかじめ決めます。
保険契約台帳を最新化する
保険証券、名義変更、保険料台帳、貸付金残高、受取人口座を年1回更新し、原本保管場所を共有します。
契約者、被保険者、受取人、保険金額、担保、資産計上額を一覧にします。 古い受取人指定のまま請求手続へ進まないでください。
税務仕訳と遺族支給のチェックリストを作る
益金、資産取崩し、退職金、弔慰金を担当別に確認します。 保険会社への請求だけで一連の税務処理は終わりません。
必要決議、証憑、申告書、源泉納付、相続資料、納税資金まで期限順に並べ、完了記録を残します。
適正な役員退職金は原則として株主総会の決議等で金額が具体的に確定した事業年度に損金算入します。
弔慰金のうち、業務上死亡では普通給与の3年分、業務外死亡では半年分を超える部分は、実質に応じて退職手当金等として相続税の対象となります。
法人が受け取る死亡保険金の税金でよくある質問
法人が受け取る死亡保険金は全額益金ですか?
保険金は益金ですが、契約について残る税務上の保険積立金等を同時に取り崩します。純利益は差額を基礎に確認します。
死亡日と入金日のどちらで益金になりますか?
請求権と金額が具体的に確定した時期を確認します。支払査定や通知が決算をまたぐ場合は個別判断が必要です。
保険金と同額の死亡退職金を払えば課税所得はゼロですか?
自動的にはゼロになりません。退職金の適正額、決議、損金算入時期を別に確認します。
死亡保険金に消費税はかかりますか?
一般に保険事故に基づく保険金は対価性がなく、消費税の課税売上には当たりません。
遺族等が直接受け取る死亡保険金は、被保険者、保険料負担者、受取人の関係により所得税・相続税・贈与税を判定します。
保険金や共済金は資産の譲渡、貸付け、役務提供の対価ではないため、消費税の課税対象になりません。
死亡保険金受取後の法人税と遺族支給を整理します
保険金、税務簿価、死亡退職金、弔慰金、納税資金を照合し、決議と申告の工程を確認します。個別の税務判断と申告は税理士が確認します。
