
個人オーナーが会社売却代金を現物で受け取ると税金は?時価と納税資金を確認
会社売却の対価を不動産、買手株式、暗号資産など現金以外で受け取っても、課税がなくなるわけではありません。受け取った資産の時価を譲渡収入として計算し、取得価額と納税資金、処分制限を契約前に確認します。
個人オーナーが国内会社の株式を売り、現金以外の資産を対価として受け取る場面を中心に説明します。法人株主、組織再編、国外資産は別途確認が必要です。制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 受領資産の種類・数量・評価書
- 売却株式の取得費と譲渡費用
- 特例要件と将来の取得価額台帳
- 納税額・換金日・価格下落の試算
現物対価でも会社売却の収入金額は時価で計算する
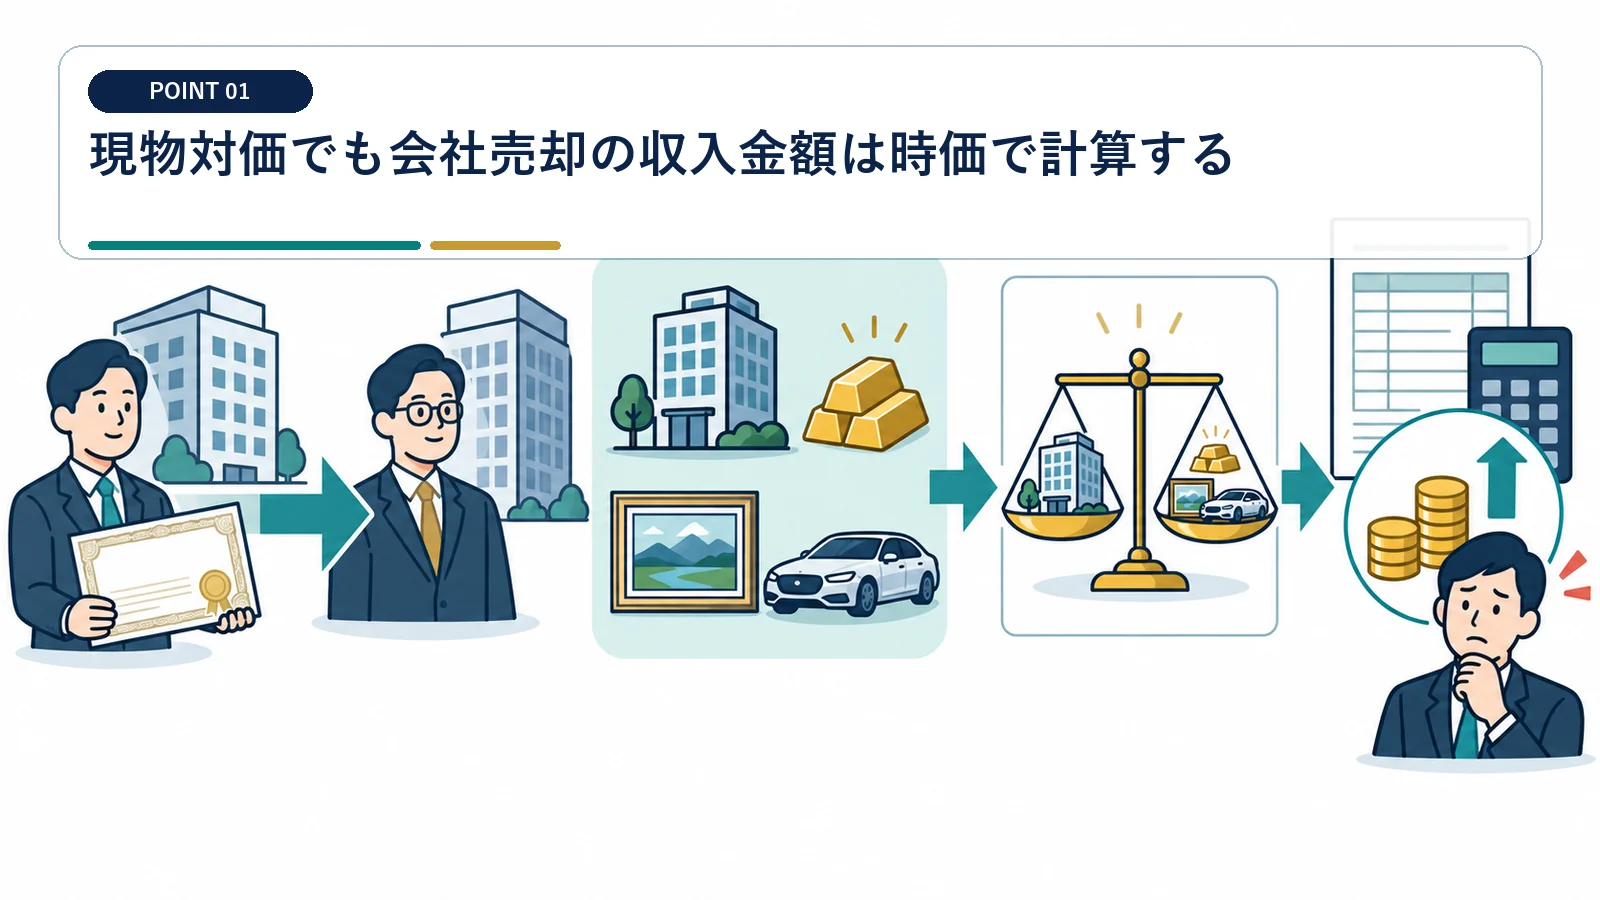
現金を受け取らないことと非課税であることは別です。
受領する権利が確定する時点の時価を資産ごとに求める
不動産、上場株式、非上場株式、暗号資産では評価方法が異なります。 契約書の便宜的な額だけで税務上の収入を決めません。
不動産、上場株式、非上場株式、暗号資産では評価方法が異なります。物や権利を取得し、または経済的利益を享受する時の価額を基礎とし、具体的な時点は契約条件と権利確定の事実から判定します。
元の株式の取得費・譲渡費用を差し引く
出資時資料、株式取得契約、相続税申告書、仲介報酬を確認し、売却株数に対応する取得費を算定します。
課税対象は対価総額そのものではなく譲渡益です。 受領資産の取得費と売却株式の取得費を混同しないでください。
受け取る資産の種類で評価と換金性が変わる
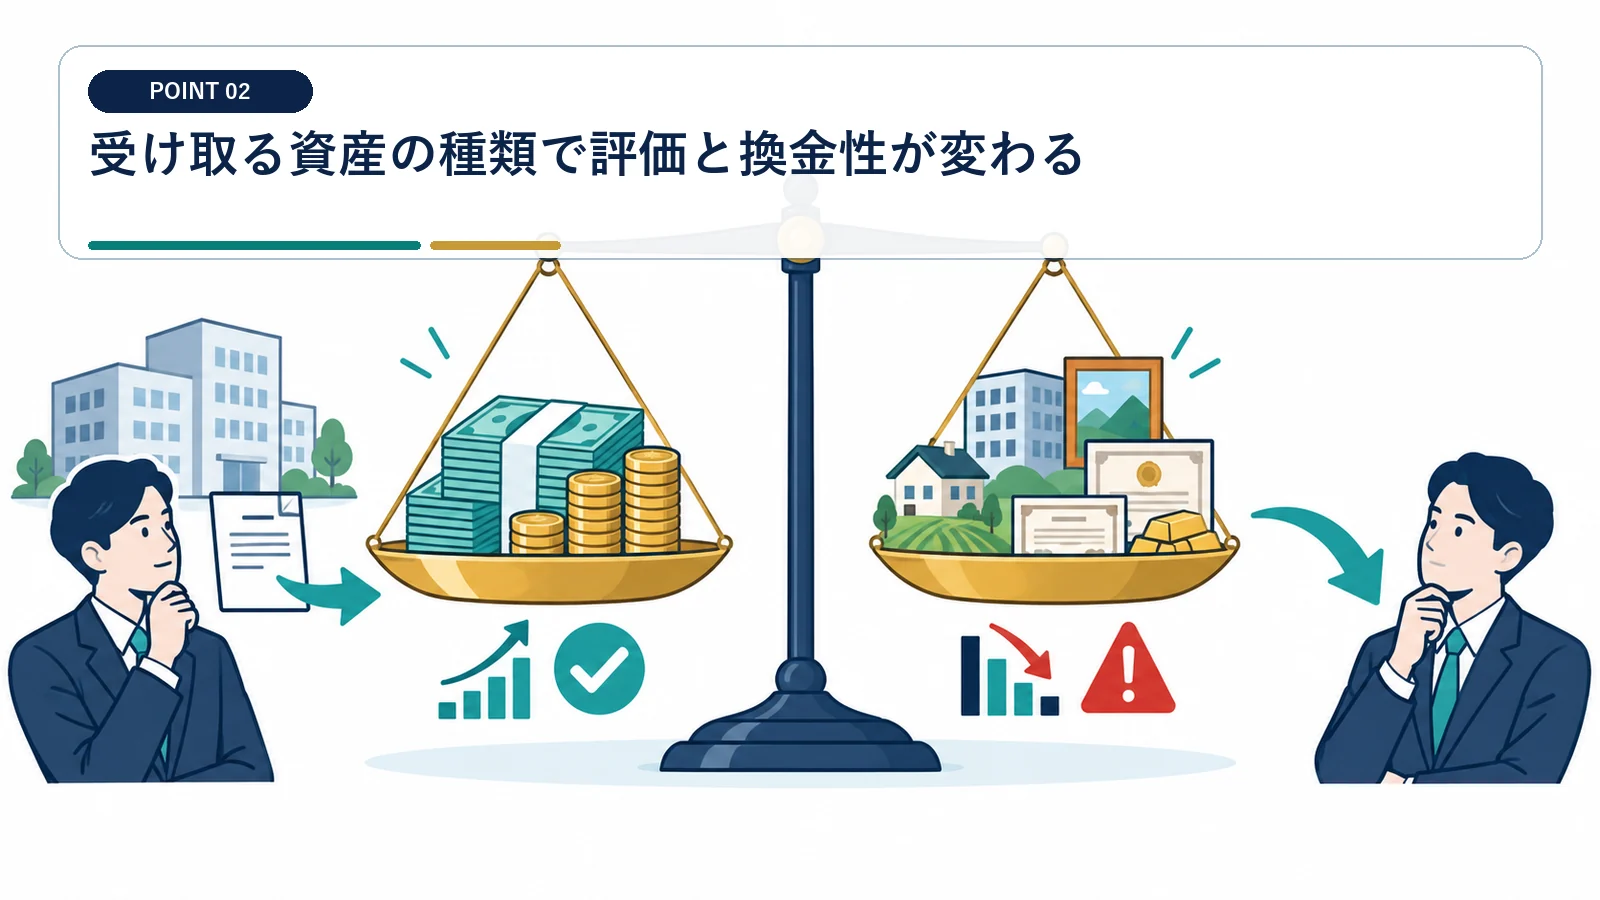
税額が同じでも納税までに現金化できるかが重要です。
上場株式は市場価格と売却制限を確認する
評価日時点の市場価格、取引所、為替、売却制限、出来高を保存し、納税用売却計画を作ります。
終値があってもロックアップや大量保有で実現価格が下がる場合があります。 表示価格で全数量を直ちに売れるとは限りません。
不動産は鑑定と移転コストまで見る
不動産対価には登記、取得税、保有コストが加わります。 受領時価がそのまま手取り現金になるわけではありません。
土地建物を分け、鑑定書、賃貸借、担保、修繕計画を確認します。
所得の収入金額には、金銭だけでなく、物や権利を取得する時の価額や経済的利益を享受する時の価額も含まれます。
譲渡には通常の売買だけでなく、交換、代物弁済、現物出資など資産を移転させる行為も含まれます。
株式対価M&Aの課税繰延べは要件を個別に確認する
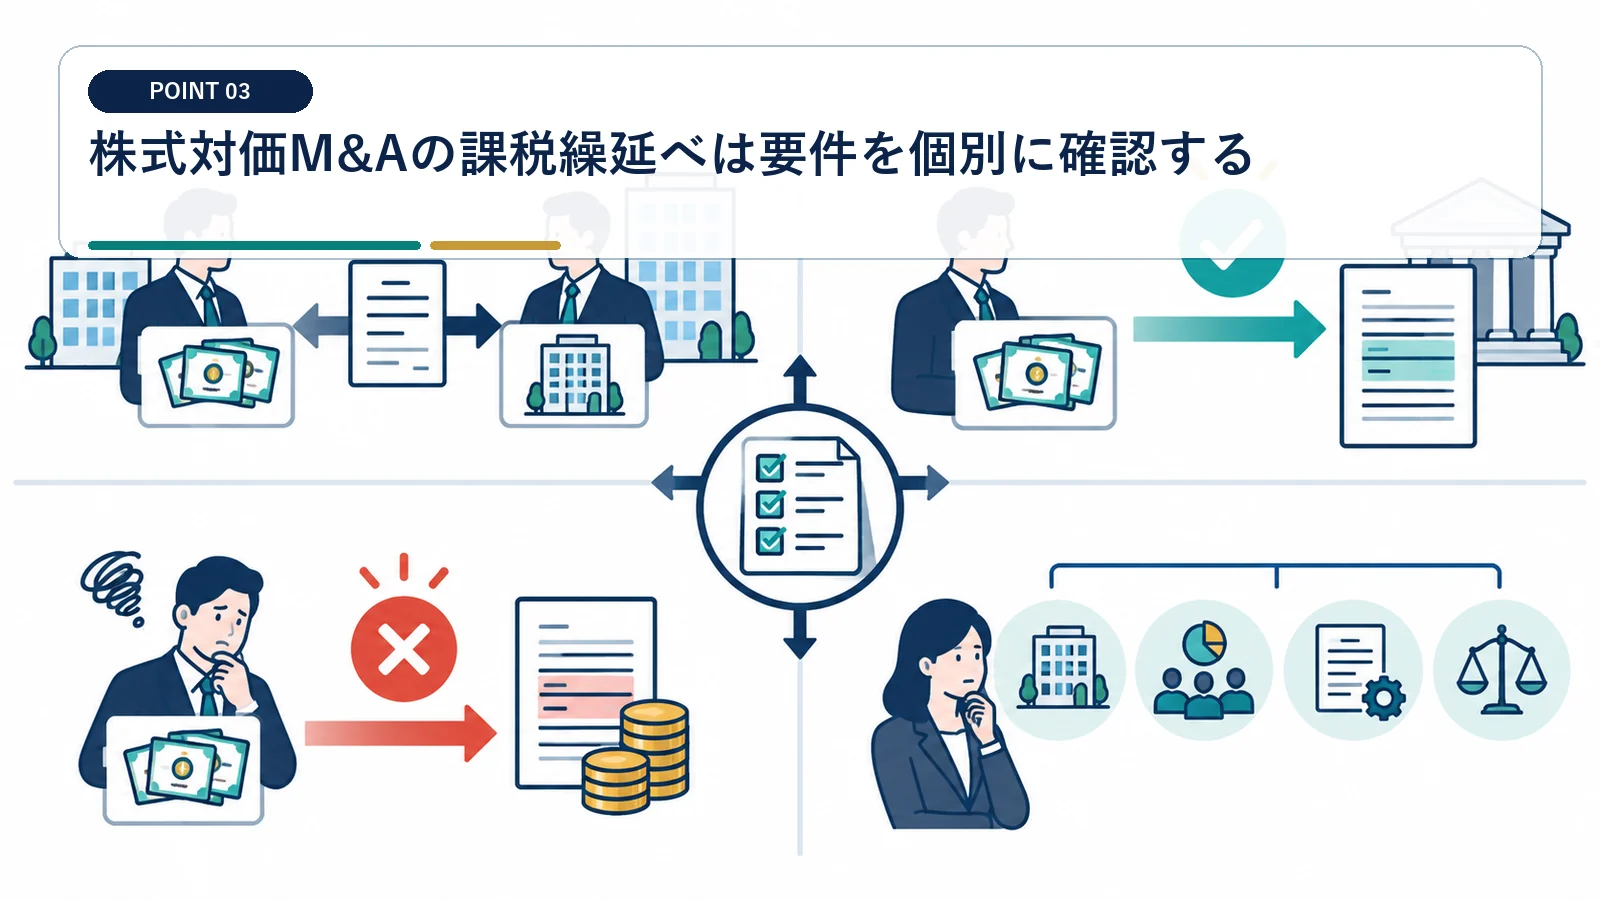
買手株式を受け取れば常に繰延べになる制度ではありません。
対象取引の法形式を確定する
会社法上の手続、対価構成、買手・対象会社の所在地、現金交付の有無を確認します。
株式交付、株式交換、現物出資、通常売買では根拠条文が異なります。 契約書に株式対価と書くだけでは特例になりません。
繰延べは免税ではなく将来課税へつながる
引き継ぐ取得価額、保有数量、後日の売却・組織再編を台帳で管理します。
受領株式の取得価額が将来の売却益計算へ影響します。 今期の税金が出ない場合でも取得価額記録を失わないでください。
現物対価の評価は売り手と買い手で整合させる
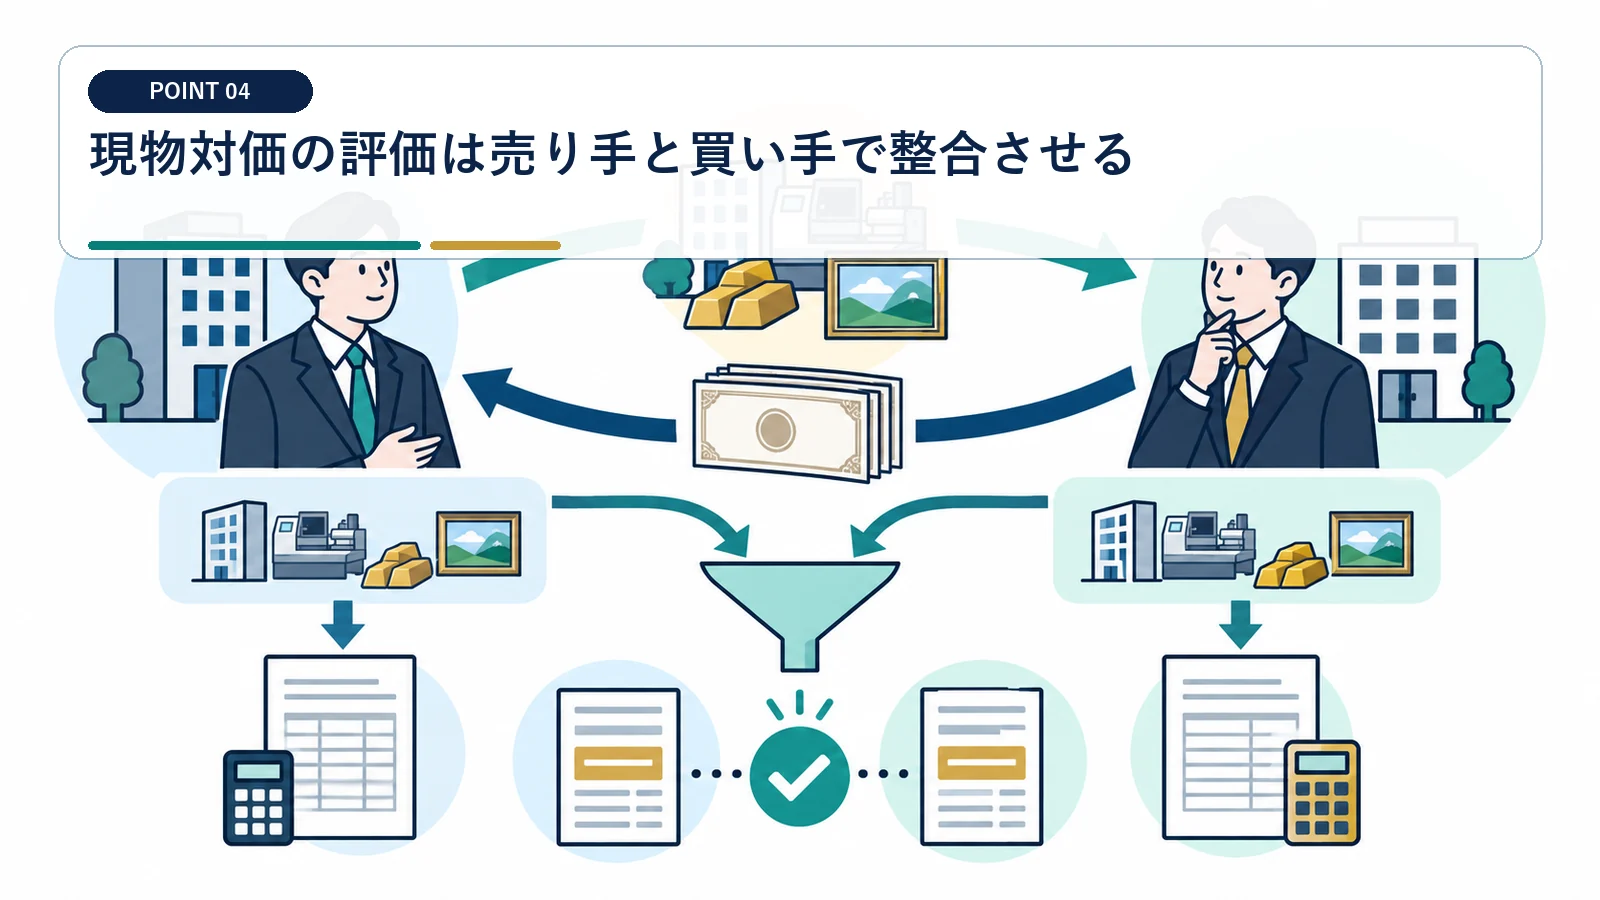
双方の評価が大きく違うと価格移転の説明が難しくなります。
独立第三者評価と交渉資料を残す
特に関係会社間や親族間では客観性が重要です。 最終合意価格だけを時価根拠にしません。
評価機関、前提日、収益予測、流動性ディスカウントを記録し、交渉での増減理由も保存します。
複数資産なら総額を合理的に配分する
各資産の時価合計と株式価値を照合し、端数調整や偶発債務を別項目にします。
現金、不動産、株式、債権をまとめて受ける場合は内訳が必要です。 価値の高い資産へ恣意的に対価を寄せません。
譲渡所得の年分は権利移転と条件成就から判断する
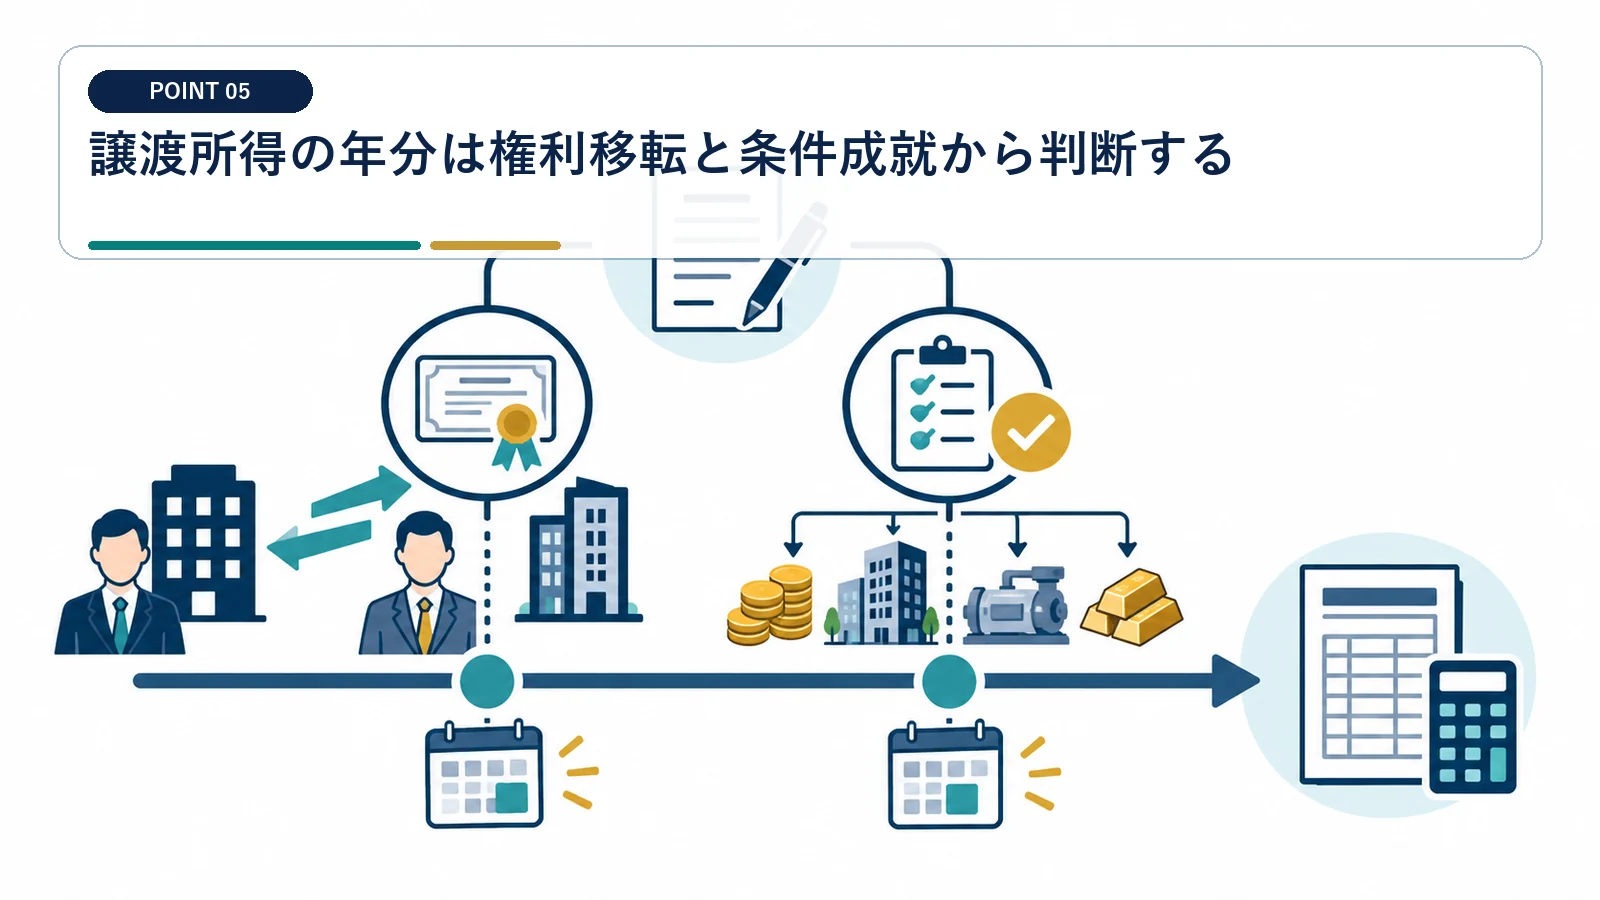
現物の登記や名義変更が遅れる取引では時期を確認します。
契約日・クロージング日・引渡日を区別する
株券・株主名簿、不動産登記、証券口座振替、エスクロー解除の日付を工程表にします。
停止条件や許認可があると効力発生日が後になります。 現物を後日受け取っただけで課税年を自由に選べません。
価格調整の税務処理を契約へ入れる
業績連動や補償請求で対価が後から変わることがあります。 後日の資産値下がりを当初譲渡損へ戻しません。
追加交付、返還、現物の差替えが当初対価の調整か別取引かを定め、証憑を残します。
現物対価を含む収入金額は、所得税法36条の収入すべき金額と経済的利益の価額に照らして判定します。
出典:e-Gov 所得税法
株式等の譲渡益は、収入金額から取得費や譲渡費用を差し引いて計算し、課税繰延べ取引では取得価額の引継ぎも確認します。
現物受取では納税資金不足が最大の実務リスクになる
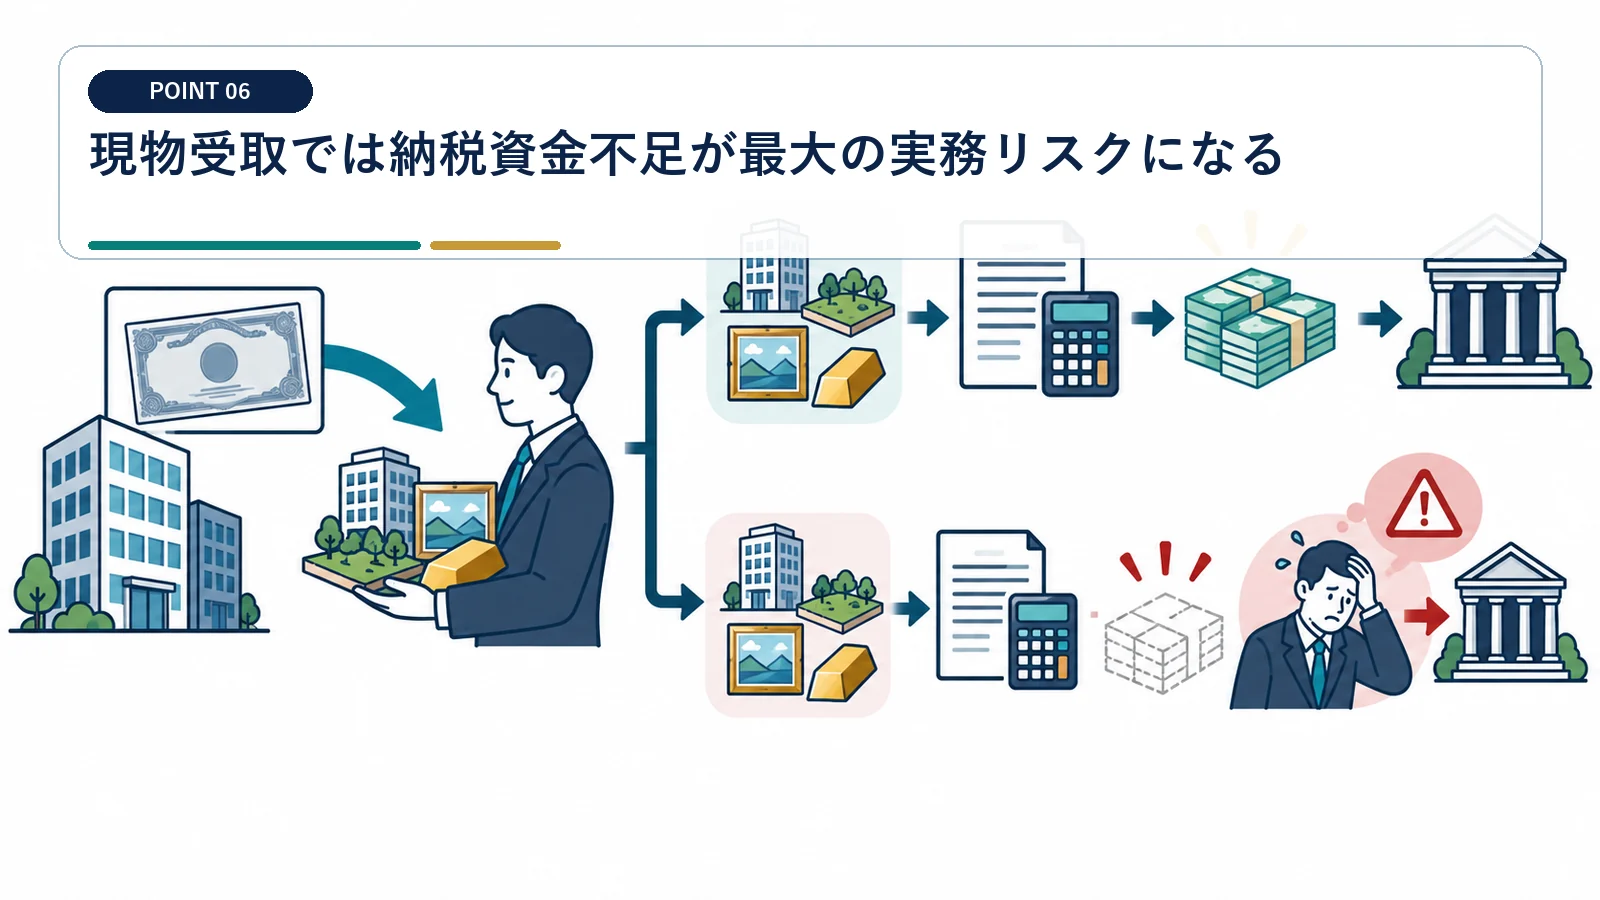
税金は円で納めるため、換金計画が欠かせません。
納期限から逆算して現金比率を決める
所得税・住民税の概算、予定納税、担保、売却可能日を確認し、必要な現金対価を契約へ入れます。
全額現物受取にすると資産売却前に納税期限が来る場合があります。 資産価値が高くても現金不足なら納税できません。
価格や為替が動いた場合の手取りを複数パターンで試算する
価格下落、為替変動、売却コストを置いた手取り表を作り、納税額を割り込まない余裕を確保します。
受領後の市場変動は原則として別の損益です。 売却日の時価と納税日の換金額が同じとは限りません。
受領資産には新しい保有税務が始まる
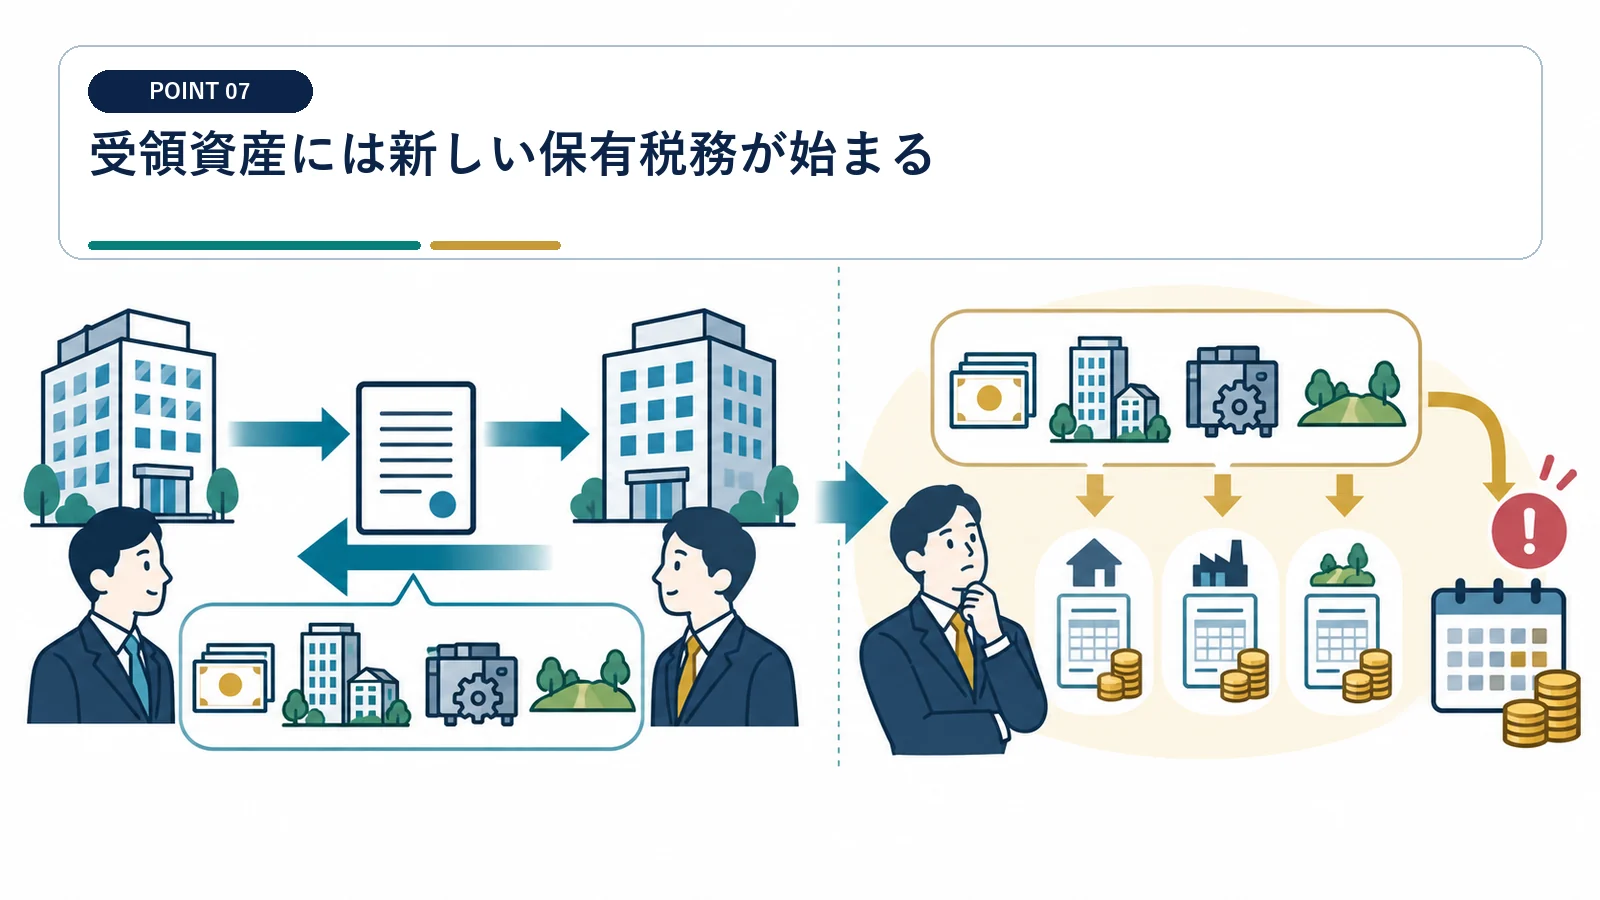
売却取引が終わっても資産別の申告・管理が続きます。
受領時価を新資産の取得価額として記録する
将来の売却益や減価償却の基礎になります。 受領時の評価資料を会社売却資料と一緒に保存します。
資産名、数量、受領日、時価、評価資料、付随費用を台帳へ登録します。特例で簿価を引き継ぐ場合は別欄で管理します。 株式交付など課税繰延べの要件を満たす場合は、時価取得ではなく元の株式の取得価額を引き継ぐため、通常取引と区分します。
収益・配当・賃料の課税も見込む
保有主体、管理費、源泉徴収、確定申告、相続への影響を確認します。
受領後に生じる配当、賃料、暗号資産取引等は別の所得です。 会社売却時の一回限りの税計算で終わりません。
契約前に対価一覧と税後手取り表を完成させる
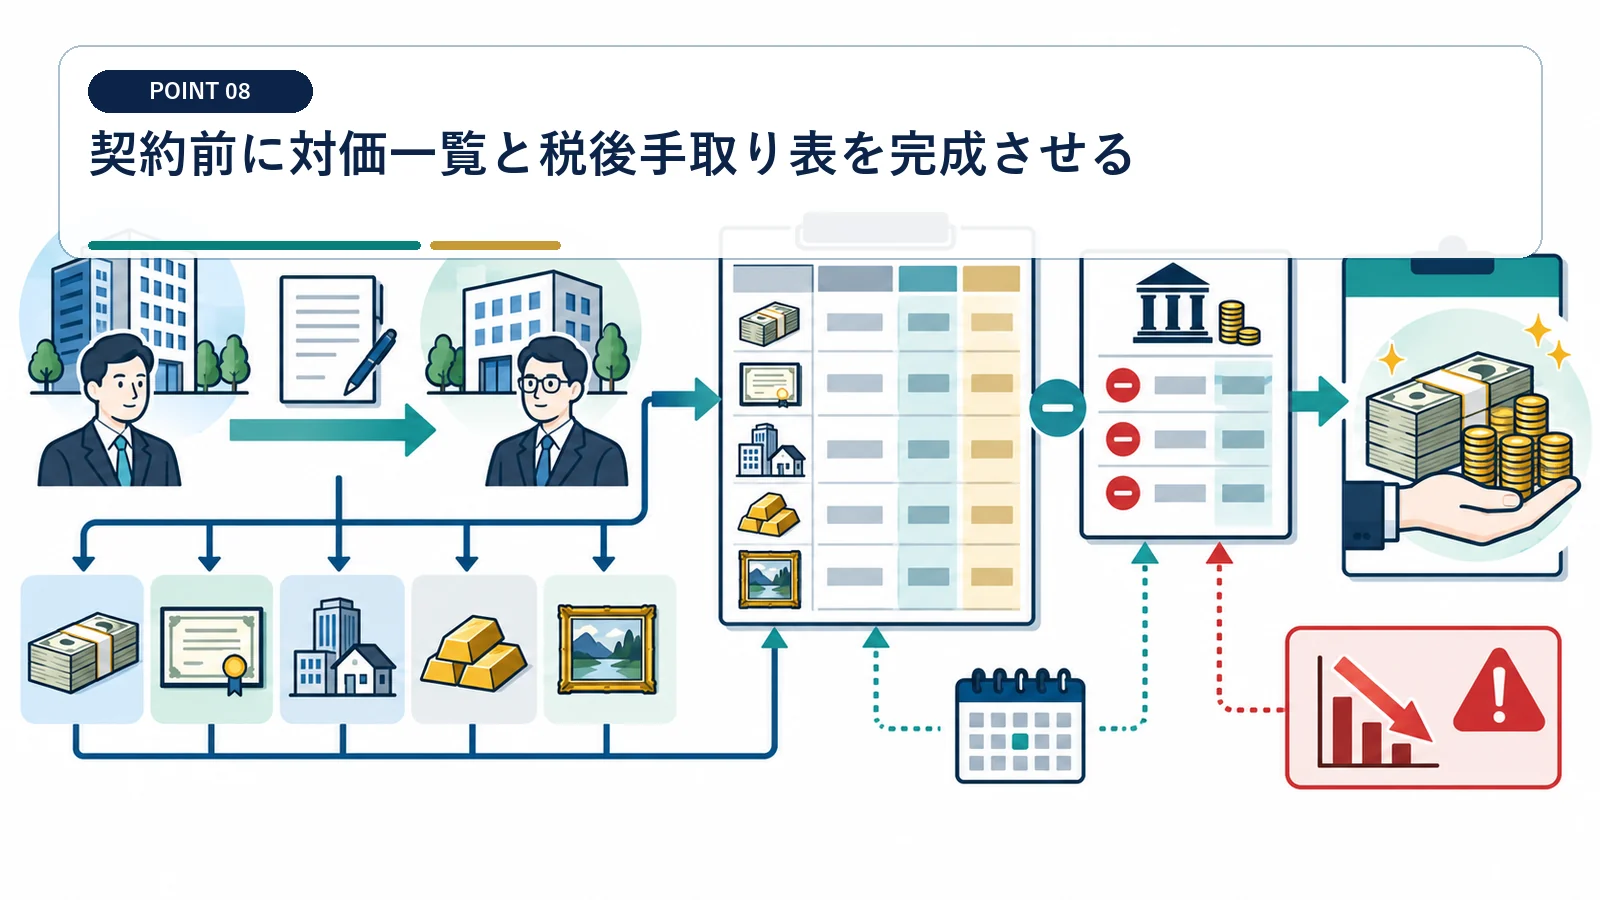
対価の価値、税額、換金時期を同じ表に置きます。
資産別に時価・取得費・換金日を並べる
現金、各現物、偶発対価について評価額、税コスト、処分制限、換金費用を記載します。
提案は額面総額ではなく、税金と換金費用を引いた手取りで比較します。 総額の大きさだけで提案を選びません。
税務特例の前提をクロージング条件にする
制度適用が価格の前提なら、要件崩れへの対応が必要です。 口頭説明だけで課税繰延べを見込みません。
税務意見書、表明保証、協力義務、追加税負担の扱いを契約で定めます。
一定の組織再編等で株式や新株予約権の交付を受ける場合は、個別要件により譲渡がなかったものとされる特例があります。
株式交付や株式交換など株式対価M&Aは、会社法上の法形式と手続を確定してから税制要件を判定します。
出典:e-Gov 会社法
会社売却代金の現物受取と税金でよくある質問
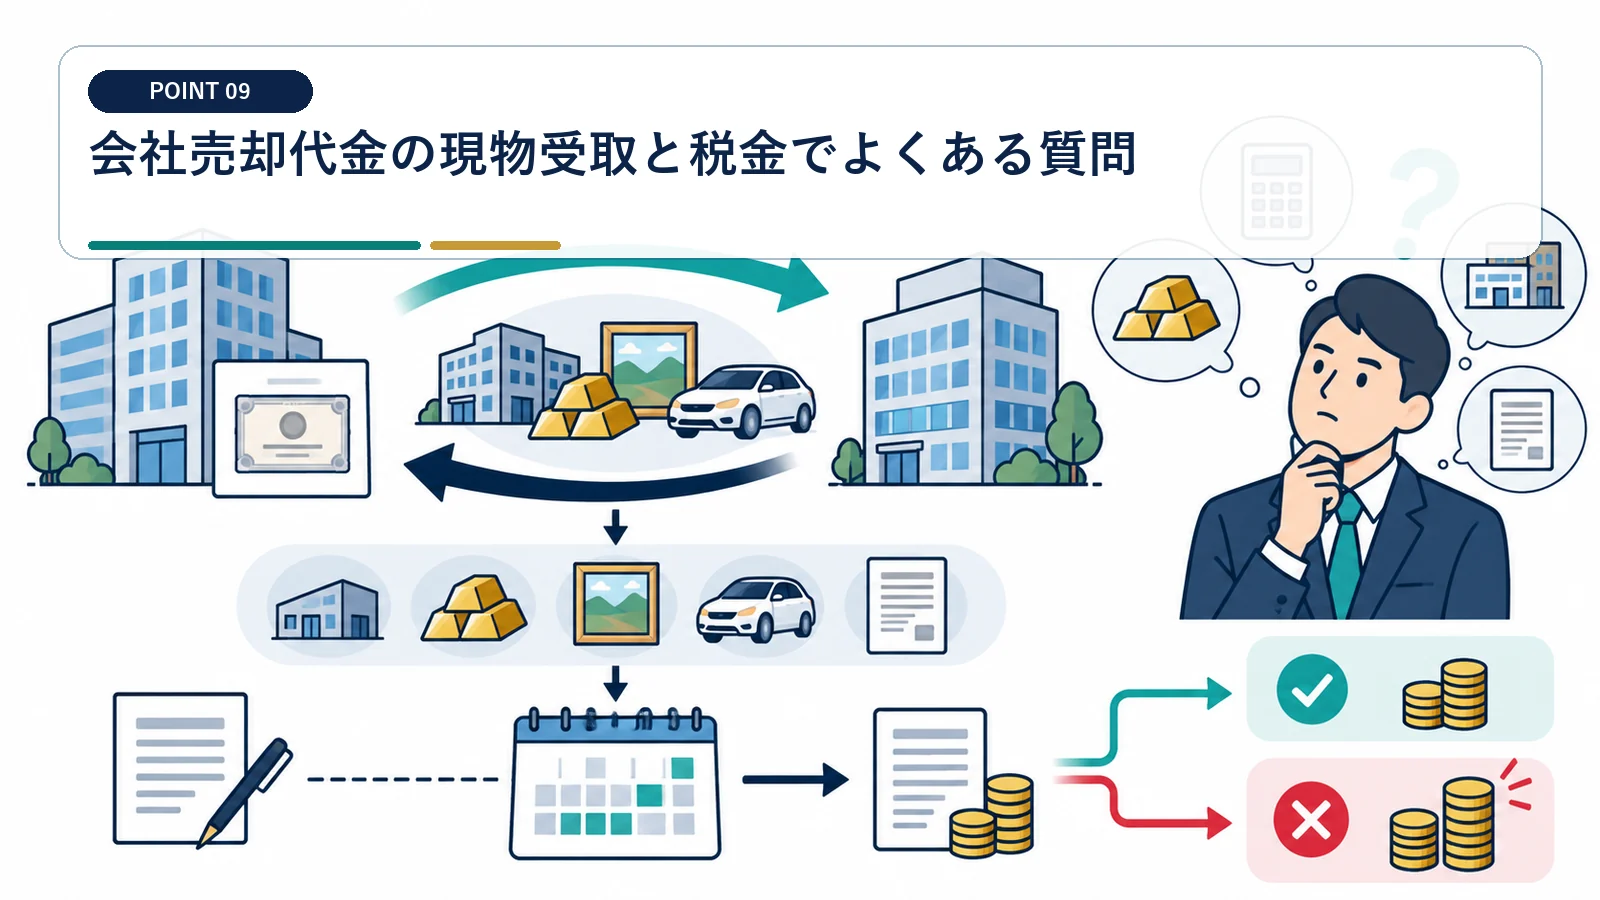
会社売却代金を不動産で受け取れば税金を繰り延べられますか?
一般には自動で繰り延べられません。不動産の時価を対価として株式譲渡損益を計算します。
買手株式なら必ず課税されませんか?
買手株式を受け取るだけで非課税になるわけではありません。株式交付などの制度ごとに、法形式と対価要件を確認します。
現物の評価額は契約書の金額でよいですか?
税務上説明できる時価根拠が必要です。第三者評価や市場価格と整合させてください。
受領後に値下がりしたら会社売却益を減らせますか?
通常は別の後発損益です。当初譲渡日の時価と将来売却時の損益を分けます。
資産譲渡で金銭の代わりに物や権利を受け取る場合、その物や権利の時価が収入金額になることが示されています。
収入すべき時期は実際の入金日だけでなく、取引内容、契約、慣習などから権利確定時点を判定します。
